Sobre el papel, invertir en su propio negocio parece sencillo: compra equipos, contrata a un buen especialista, invierte en publicidad y espera que aumenten los pedidos y el beneficio. En la práctica, casi toda inversión de este tipo exige comparar el riesgo con la rentabilidad esperada.
En los negocios, la rentabilidad suele valorarse por sensaciones: «hay más dinero» o «el equipo trabaja más rápido». El riesgo también se percibe: un mes todo marcha bien y al siguiente se retrasan los cobros y la caja queda vacía. Mientras esas sensaciones no se traduzcan en cifras, las decisiones pueden salir caras.
Veamos cómo se relacionan el riesgo y la rentabilidad al invertir en su propio negocio: desde abrir una nueva línea de actividad hasta invertir en contabilidad, contratación y marketing. Sin entrar en un análisis detallado de los instrumentos bursátiles, utilizaremos comprobaciones prácticas basadas en los datos de su empresa.
Contenido:
- ¿Qué significa la relación entre riesgo y rentabilidad en un negocio?
- ¿Qué debe considerarse rentabilidad al invertir en su propio negocio?
- ¿Cómo provocan los riesgos desfases de tesorería?
- ¿Cómo poner precio al riesgo?
- ¿Qué pasos seguir para decidir una inversión dentro de su negocio?
- ¿Cómo reducir el riesgo y mantener la rentabilidad esperada?
¿Qué significa la relación entre riesgo y rentabilidad en un negocio?
En las inversiones suele exigirse una mayor rentabilidad esperada a cambio de un mayor riesgo. Es un criterio para evaluar la inversión que no garantiza un beneficio real. En su propio negocio, la incertidumbre resulta especialmente importante para la actividad diaria: hace falta dinero para salarios, materiales, alquileres y compromisos con contratistas.
Ejemplo hipotético: una empresa estudia comprar una máquina por 600 000 ₽. Para ilustrarlo, supongamos que el ahorro en contratistas genera un efecto monetario neto adicional de 80 000 ₽ al mes, una vez descontados los nuevos costes corrientes. Si ese efecto es uniforme y no hay otras inversiones iniciales, el plazo de recuperación simple es de 600 000 / 80 000 = 7,5 meses, menos de un año. Este cálculo no tiene en cuenta el descuento de flujos. Si la máquina permanece parada dos semanas, se marcha el operario, los pedidos son estacionales o el cliente retrasa un anticipo, hay que recalcular la previsión inicial: el efecto monetario y el plazo de recuperación pueden cambiar. El ahorro en contratistas antes de deducir los nuevos gastos no basta, por sí solo, para confirmar ese plazo.
Conviene distinguir desde el principio dos situaciones. La primera es el «riesgo para crecer»: una inversión que amplía las posibilidades del negocio. La segunda es el «riesgo por falta de visibilidad»: una inversión en la que faltan datos, el control es débil y se mezclan los fondos. La contabilidad de gestión y el registro disciplinado de los datos ayudan a abordar esta segunda categoría.
¿Qué debe considerarse rentabilidad al invertir en su propio negocio?
La rentabilidad de una inversión en su negocio se evalúa a partir del resultado atribuible a ella, el capital invertido y el período elegido. El beneficio neto total de la empresa «al cierre del año» no lo muestra por sí solo. El dinero se desembolsa hoy y el efecto se reparte entre varios meses: una parte aparece en el ahorro de tiempo, otra en el margen y otra en la estabilidad de la actividad.
Defina qué quiere obtener exactamente de la inversión. El efecto monetario puede evaluarse a través del incremento del flujo de caja adicional o del margen de contribución, indicando el período y la base de comparación. Registre por separado la menor presión sobre la tesorería y la mejora de la capacidad de gestión, cuando el negocio puede asumir más proyectos sin perder calidad. Son resultados útiles, pero no constituyen automáticamente una rentabilidad porcentual; para valorarlos en dinero hay que justificar cómo modifican los cobros o los pagos.
Este enfoque está relacionado con los informes básicos del propietario: el estado de flujos de efectivo muestra los cobros y pagos; la cuenta de resultados, los ingresos, gastos y resultado financiero; y el balance, los activos, pasivos y patrimonio neto en una fecha determinada. En el blog de 101 encontrará un artículo de referencia sobre el estado de flujos de efectivo, la cuenta de resultados y el balance.
Estos informes aportan indicadores concretos que ayudan a evaluar el resultado de las inversiones. Para entender los ingresos por ventas, puede consultar qué son los ingresos y cómo calcularlos. Para analizar los proyectos resulta útil el margen de contribución —los ingresos por ventas menos los costes variables—. Este indicador es distinto del dinero disponible en la cuenta: compruebe los cobros y pagos por separado.
¿Cómo provocan los riesgos desfases de tesorería?
Al evaluar el riesgo, es importante contemplar la posibilidad de obtener un resultado peor de lo esperado. Para decidir, conviene examinar tres escenarios: pérdidas directas, una falta temporal de dinero y beneficios dejados de obtener. Así resulta más claro qué pérdidas deben compararse con la rentabilidad esperada.
Uno de los escenarios de riesgo en los negocios por proyectos es el desfase de tesorería. Según los cálculos, el contrato puede ser rentable, pero hoy falta dinero para pagar al personal y los materiales: los cobros se retrasan y los pagos deben hacerse antes. Entonces hay que financiar el proyecto con recursos propios o con un préstamo. El artículo sobre el desfase de tesorería muestra cómo puede suceder incluso en una empresa rentable.
Un segundo riesgo habitual es mezclar los fondos: un proyecto aporta recursos, otro genera pérdidas y un tercero mantiene dinero inmovilizado en anticipos. Cuando no se lleva una contabilidad separada por proyectos, el riesgo deja de ser visible y faltan medios para gestionarlo.
El tercer riesgo es estructural. Aparece cuando aumenta el peso de los gastos fijos y los ingresos por ventas fluctúan de forma irregular. Aquí es importante el apalancamiento operativo: cuando el beneficio operativo es positivo, muestra cómo se relaciona su variación porcentual con la variación porcentual de los ingresos por ventas. Una proporción elevada de costes fijos puede amplificar este efecto y el riesgo de pérdidas si caen las ventas. Si le interesa el tema, puede leer sobre el apalancamiento operativo en los negocios por proyectos (en ruso).
Una vez descritos los riesgos, hay que evaluar qué flujo de caja y qué rentabilidad exigida les corresponden. Para comparar dinero en distintos momentos del tiempo se utiliza el descuento de flujos.
¿Cómo poner precio al riesgo?
Invertir en un negocio vincula el dinero con el tiempo: los fondos se desembolsan ahora y el efecto se espera más adelante. En un horizonte más largo deben contemplarse posibles cambios: retrasos en los pagos, variaciones en el volumen de trabajo o las condiciones de suministro, y correcciones que reduzcan el margen. A un proyecto más arriesgado suele exigírsele una mayor rentabilidad esperada.
El descuento permite expresar el dinero futuro en términos de «valor actual» para comparar alternativas sin hacerse falsas ilusiones. En el blog de 101 encontrará una explicación detallada del descuento de flujos de caja, las fórmulas de valor actual (PV) y valor actual neto (VAN o NPV), y la elección de la tasa.
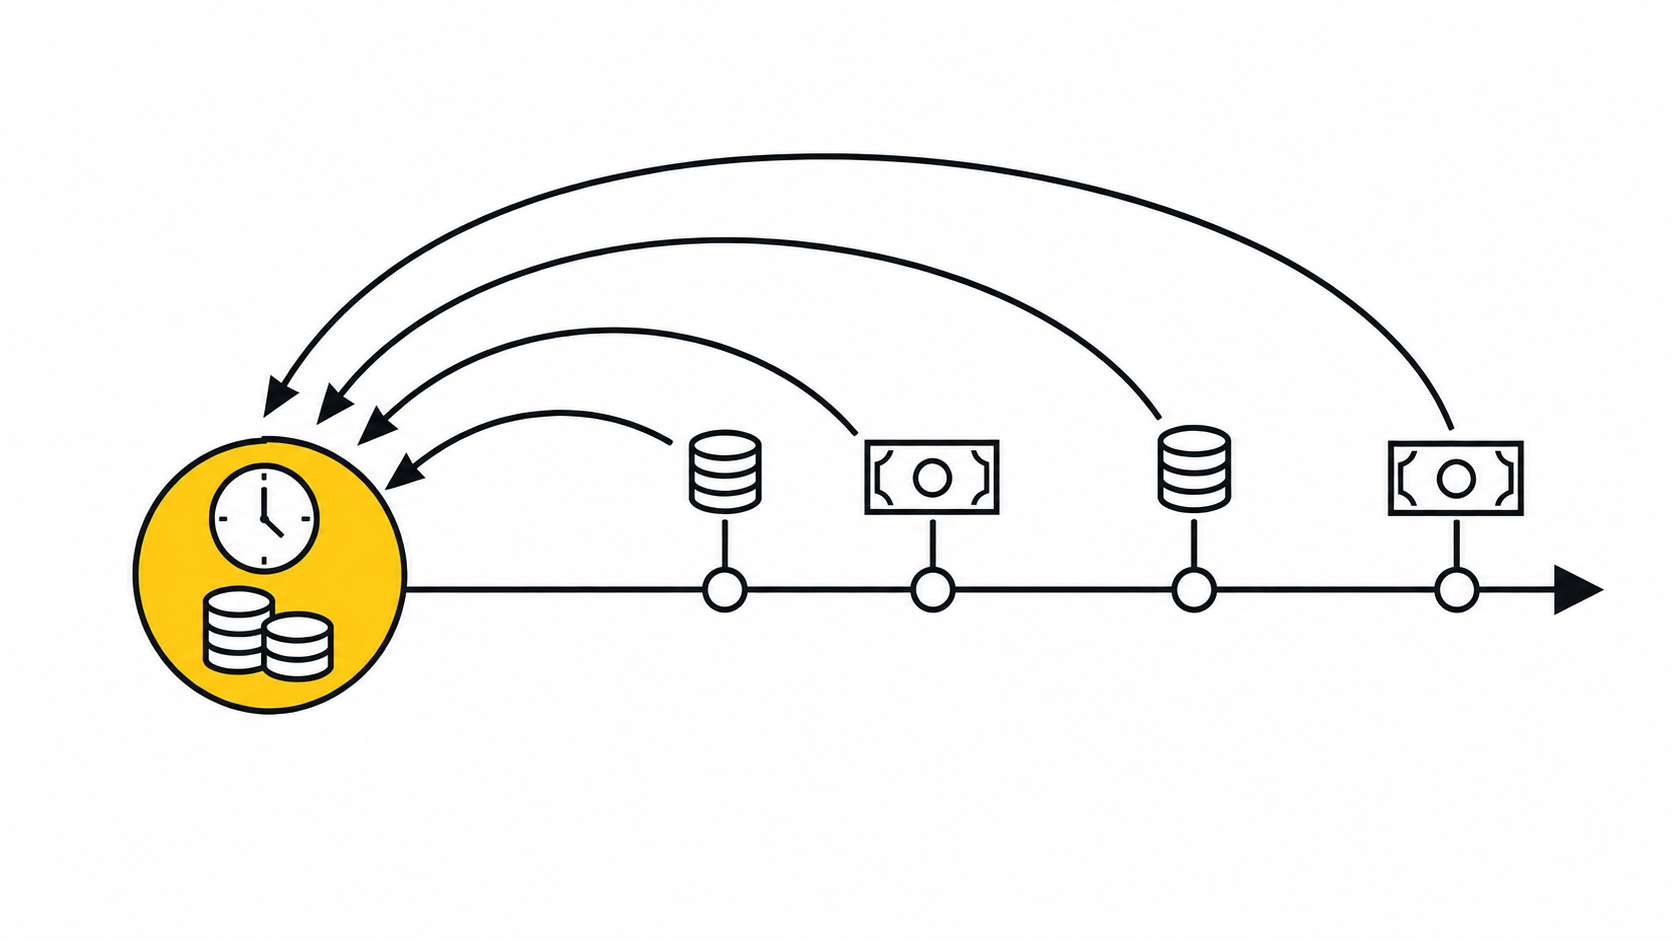
En un cálculo práctico, la tasa de descuento se elige en función del tipo y el riesgo del flujo de caja. El coste de capital de la empresa puede servir de punto de partida si el riesgo del proyecto es comparable. Un préstamo, el pago aplazado a proveedores y los fondos propios tienen costes distintos; la tasa de un préstamo concreto no se convierte automáticamente en la tasa del proyecto. Si el riesgo es diferente, hace falta un ajuste justificado. Considere amenazas concretas: un cliente poco fiable, una logística compleja, la estacionalidad y la posibilidad de repetir trabajos. No vuelva a sumar la misma prima si ese riesgo ya está incluido en la tasa utilizada. El período de la tasa debe coincidir con el del flujo de caja.
Una comprobación útil consiste en recalcular el VAN (NPV) con 2–3 tasas justificadas y desplazar los cobros un período de cálculo. Si el período del modelo es mensual, evalúe por separado las consecuencias de un mes de retraso en el cobro. Un empeoramiento importante del resultado indica sensibilidad a las condiciones de la operación y al calendario de pagos.
¿Qué pasos seguir para decidir una inversión dentro de su negocio?
Al invertir en su propio negocio, puede controlar parte de las condiciones: modificar acuerdos, detener un proyecto o reorganizar un proceso. El alcance de ese control depende de la situación. Al mismo tiempo, surge un riesgo de concentración si los principales fondos dependen de un solo modelo de negocio y un solo equipo; conviene compararlo con repartir las inversiones entre distintas fuentes de resultados.
Para comparar el riesgo y la rentabilidad esperada, puede empezar con una secuencia breve de pasos. Sirve para un análisis preliminar de la contratación, el marketing, la implantación de la contabilidad y la compra de equipos. El grado de detalle del cálculo depende del tamaño y la complejidad de la inversión.
- Describa la hipótesis en una frase: qué adquiere, qué efecto espera y en qué plazo.
- Fije la situación de partida: los ingresos por ventas actuales, el margen, la carga de trabajo del equipo y el cuello de botella. Si los datos iniciales son insuficientes, empiece por la contabilidad de gestión de ingresos y gastos: contabilidad financiera de ingresos y gastos.
- Calcule el flujo de caja adicional respecto a la alternativa de no invertir: desembolsos iniciales, nuevos pagos periódicos, cobros adicionales esperados y ahorro en pagos. Para controlar el dinero disponible en cada momento, resulta útil el estado de flujos de efectivo.
- Elija el indicador para decidir y el período de evaluación: plazo de recuperación, incremento del margen de contribución, aumento del saldo de caja o reducción de los déficits de tesorería. Para evaluar la rentabilidad, indique también la base de la inversión.
- Incluya el riesgo en los supuestos: retraso del efecto, aumento de costes y capacidad infrautilizada. Compruebe la sensibilidad del cálculo: un mes de retraso, un aumento del 10–15% en los costes y una reducción del 10–15% en el efecto.
- Establezca una regla de interrupción: con qué valor del indicador y en qué fecha detendrá la inversión o reorganizará el proceso.
Si la inversión está relacionada con captar clientes, añada indicadores de economía unitaria: CAC (coste de adquisición de clientes), beneficio bruto por unidad y plazo de recuperación de la captación. Esto ayuda a evaluar las inversiones en marketing según el modelo elegido y a comprobar sus supuestos. Material de 101: economía unitaria (en ruso).
¿Cómo reducir el riesgo y mantener la rentabilidad esperada?
Reducir el riesgo puede mejorar el resultado financiero: menos trabajos repetidos, incumplimientos de plazos y faltas imprevistas de dinero. Compare ese efecto con el coste de las medidas de control y con los resultados de otras alternativas de inversión. Su magnitud depende de cada negocio.
La primera capa es la contabilidad separada por proyectos y la transparencia del dinero. Cuando los ingresos y gastos se registran por obra, resulta más fácil comprobar dónde quedan fondos inmovilizados en el ciclo de explotación, qué anticipos siguen sin liquidarse y dónde los trabajos adicionales reducen el margen. La aplicación 101 permite registrar operaciones financieras por proyectos y controlar los informes financieros. Disponer de una herramienta no garantiza por sí solo la recuperación de la inversión: el resultado depende de la integridad de los datos y de las decisiones adoptadas.
La segunda capa es registrar los gastos de la empresa por separado de los gastos de los proyectos. El marketing, las ventas, la oficina, los impuestos y los servicios necesitan reglas claras de registro y reparto; sin ellas puede distorsionarse la evaluación de la rentabilidad. En 101, el Fondo de la empresa permite gestionar las operaciones comunes. Las condiciones publicadas de PRO+ contemplan un registro detallado de las operaciones financieras del fondo y la consulta de sus informes financieros por proyectos individuales. Compruebe las funciones incluidas en las condiciones vigentes de la suscripción.
La tercera capa es la reserva. El fondo de reserva es un colchón de liquidez que puede ayudar a superar una falta temporal de dinero y dar tiempo para reorganizarse, incluida la revisión de los planes de inversión. Su utilidad depende de las obligaciones, el coste de mantenerlo y las alternativas de uso de los fondos. En el blog de 101 encontrará un artículo específico sobre cómo preparar este colchón: el fondo de reserva.
La cuarta capa es el análisis. Cuando conoce los márgenes de los proyectos, el beneficio neto y la estructura de los gastos comunes, resulta más fácil comparar alternativas: dónde recortar lo innecesario, dónde invertir más y dónde cambiar el modelo de ventas. La fiabilidad de las conclusiones depende del método de cálculo y de los datos de partida. Sobre este tema puede consultar el material sobre los sistemas de análisis empresarial (en ruso).
La relación entre riesgo y rentabilidad al invertir en su propio negocio puede formularse así: las posibles pérdidas de dinero y tiempo deben compararse con el resultado esperado. La contabilidad, los informes y las reglas de interrupción ayudan a comprobar los supuestos y a gestionar parte de los riesgos. La rentabilidad real sigue siendo incierta.