يبدو الاستثمار في نشاطكم الخاص بسيطًا عند الحديث عنه: تشترون المعدات، وتوظفون متخصصًا متمكنًا، وتنفقون على الإعلان، وتتوقعون زيادة الطلبات والأرباح. عمليًا، يتطلب كل استثمار من هذا النوع تقريبًا موازنة المخاطر بالعائد المتوقع.
غالبًا ما يُقيّم العائد في الأعمال بالانطباعات: «أصبحت الأموال أكثر» أو «أصبح الفريق أسرع». ويمكن الإحساس بالمخاطر جسديًا أيضًا: في شهر تسير الأمور بسلاسة، وفي شهر آخر تتأخر المدفوعات وتفرغ الخزينة. وما لم تتحول هذه الانطباعات إلى أرقام، قد تصبح القرارات مكلفة.
لنبحث كيف ترتبط المخاطر والعائد تحديدًا عند الاستثمار في نشاطكم الخاص، من إطلاق مجال عمل جديد إلى الاستثمار في المحاسبة والتوظيف والتسويق. نركّز على عمليات تحقق عملية تستند إلى بيانات نشاطكم، دون تناول مفصّل لأدوات البورصة.
المحتويات:
ماذا تعني العلاقة بين المخاطر والعائد في الأعمال؟
في الاستثمار، يُطلب عادة عائد متوقع أعلى مقابل مخاطر أعلى. وهذا مطلب عند تقييم الاستثمار، ولا يضمن ربحًا فعليًا. وفي نشاطكم الخاص، يكتسب عدم اليقين أهمية خاصة للعمليات الجارية: فالأموال مطلوبة للرواتب والمواد والإيجار والالتزامات تجاه المقاولين.
مثال افتراضي: تدرس شركة شراء آلة بمبلغ 600 000 ₽. وللتوضيح، لنفترض أن التوفير في تكاليف المقاولين يحقق أثرًا نقديًا صافيًا إضافيًا قدره 80 000 ₽ شهريًا، بعد خصم التكاليف الجارية الجديدة بالفعل. ومع ثبات الأثر وعدم وجود استثمارات أولية أخرى، تكون فترة الاسترداد البسيطة بالأشهر 600 000 / 80 000 = 7.5، أي أقل من سنة. ولا يأخذ هذا الحساب الخصم في الاعتبار. وإذا تعطلت الآلة عن العمل لأسبوعين، أو غادر الحرفي، أو كانت الطلبات موسمية، أو تأخر العميل في دفع المقدّم، فيجب إعادة حساب التوقع الأصلي: فقد يتغير الأثر النقدي ومدة استرداد الاستثمار. والتوفير في تكاليف المقاولين قبل خصم المصروفات الجديدة لا يثبت وحده فترة الاسترداد هذه.
من المفيد التمييز منذ البداية بين أمرين. الأول هو «مخاطرة من أجل النمو»: استثمار يوسّع الإمكانات. والثاني هو «مخاطرة بسبب نقاط عمياء»: استثمار لم تُجمع أرقامه، والرقابة عليه ضعيفة، والأموال فيه مختلطة. ويمكن التعامل مع الفئة الثانية بالمحاسبة الإدارية والانضباط في البيانات.
ما الذي يُعد عائدًا عند الاستثمار في نشاطكم الخاص؟
يُقيّم عائد الاستثمار في نشاطكم الخاص على أساس النتيجة المنسوبة إليه، وحجم رأس المال المستثمر، والفترة المختارة. ولا يوضح إجمالي صافي ربح النشاط «في نهاية السنة» ذلك بمفرده. فالأموال تخرج اليوم، بينما يتوزع الأثر على الأشهر: يظهر جزء منه في توفير الوقت، وجزء في الهامش، وجزء في استقرار العمل.
سجّلوا ما تريدون الحصول عليه من الاستثمار تحديدًا. ويمكن تقييم الأثر المالي من خلال زيادة التدفق النقدي الإضافي أو هامش المساهمة، مع تحديد الفترة وأساس المقارنة. وسجّلوا تخفيف الضغط النقدي وتحسن القدرة على الإدارة بصورة منفصلة، بما يشمل قدرة النشاط على استيعاب مشاريع أكثر دون فقدان الجودة. هذه نتائج مفيدة، لكنها لا تمثل تلقائيًا عائدًا كنسبة مئوية؛ ولتقييمها نقديًا، يجب تبرير كيفية تغييرها للمقبوضات أو المدفوعات.
يرتبط هذا الإطار بالتقارير الأساسية للمالك: تُظهر قائمة التدفقات النقدية المقبوضات والمدفوعات، وتُظهر قائمة الأرباح والخسائر الإيرادات والمصروفات والنتيجة المالية، وتُظهر الميزانية العمومية الأصول والالتزامات وحقوق الملكية في تاريخ محدد. وفي مدونة 101 مقالة مرجعية عن قائمة التدفقات النقدية وقائمة الأرباح والخسائر والميزانية العمومية.
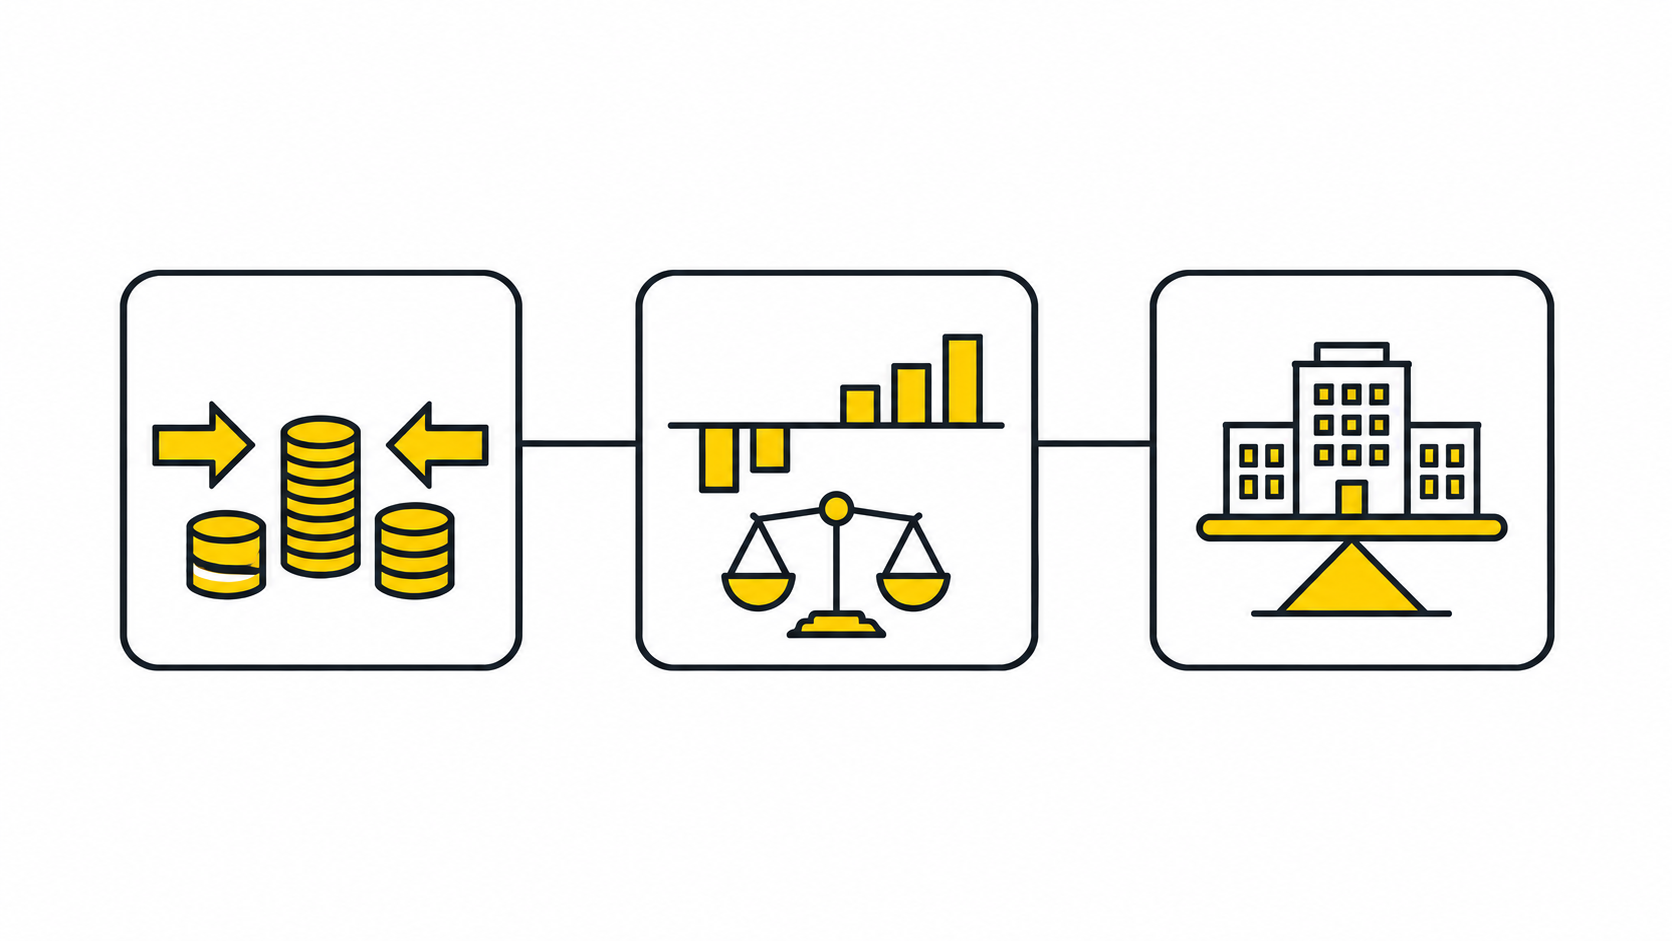
تتضمن هذه التقارير مؤشرات محددة تساعد على تقييم نتائج الاستثمار. وللإيرادات مدخل أساسي: ما الإيرادات وكيف تُحسب. ويفيد هامش المساهمة في تحليل المشاريع، وهو الإيرادات بعد طرح التكاليف المتغيرة. ويختلف هذا المؤشر عن النقد المتاح بحرية في الحساب: راجعوا المقبوضات والمدفوعات بصورة منفصلة.
كيف تؤدي المخاطر إلى فجوات نقدية؟
عند تقييم المخاطر، من المهم احتساب احتمال الحصول على نتيجة أسوأ من التوقعات. ولغرض القرار، من المفيد تحليل ثلاثة سيناريوهات: خسائر مباشرة، ونقص مؤقت في الأموال، وأرباح فائتة. وبذلك يتضح أكثر أي خسائر ينبغي موازنتها بالعائد المتوقع.
أحد سيناريوهات المخاطر في الأعمال القائمة على المشاريع هو الفجوة النقدية. فقد يبدو العقد مربحًا وفق الحسابات، لكن الأموال لا تكفي اليوم لدفع أجور العاملين وشراء المواد: تتأخر المقبوضات، بينما تلزم المدفوعات في وقت أبكر. وعندها تضطرون إلى تمويل المشروع بأموالكم الخاصة أو بقرض. وتوضح المقالة عن الفجوة النقدية كيف يمكن حدوث ذلك حتى في شركة مربحة.
الخطر الشائع الثاني هو خلط الأموال: يجلب مشروع أموالًا، ويثقل آخر كاهل النشاط، ويتعطل ثالث عند الدفعات المقدّمة. وعندما تغيب المحاسبة على مستوى المشاريع، يصبح الخطر غير مرئي، ولا يتوفر أساس لإدارته.
الخطر الثالث هيكلي. ويظهر عندما ترتفع حصة التكاليف الثابتة، بينما تتغير الإيرادات بصورة غير منتظمة. وهنا تهم الرافعة التشغيلية: عند وجود ربح تشغيلي موجب، توضح ارتباط تغيره النسبي بالتغير النسبي في الإيرادات. وقد تعزز الحصة المرتفعة للتكاليف الثابتة هذا الأثر وخطر الخسارة عند هبوط المبيعات. وإذا كان الموضوع مألوفًا لكم، فستفيدكم المقالة عن الرافعة التشغيلية في الأعمال القائمة على المشاريع (باللغة الروسية).
بعد وصف المخاطر، يلزم تقييم التدفق النقدي والعائد المطلوب الملائمين لها. ويُستخدم الخصم لمقارنة الأموال في أوقات مختلفة.
كيف تحددون تكلفة المخاطر؟
يربط الاستثمار في الأعمال الأموال عبر الزمن: تُستثمر الموارد الآن، ويُتوقع أثرها لاحقًا. وعلى أفق أطول، يجب مراعاة التغيرات المحتملة: تأخر دفعة، أو تغير حجم الأعمال أو شروط التوريد، أو إعادة عمل تقلل الهامش. ويتطلب المشروع الأعلى مخاطرة عادة عائدًا متوقعًا أعلى.
يساعد الخصم على تحويل الأموال المستقبلية إلى «قيمتها اليوم»، حتى تقارنوا البدائل دون خداع أنفسكم. وتقدم مدونة 101 شرحًا مفصلًا عن خصم الأموال، وصيغتي PV وNPV، واختيار المعدل.
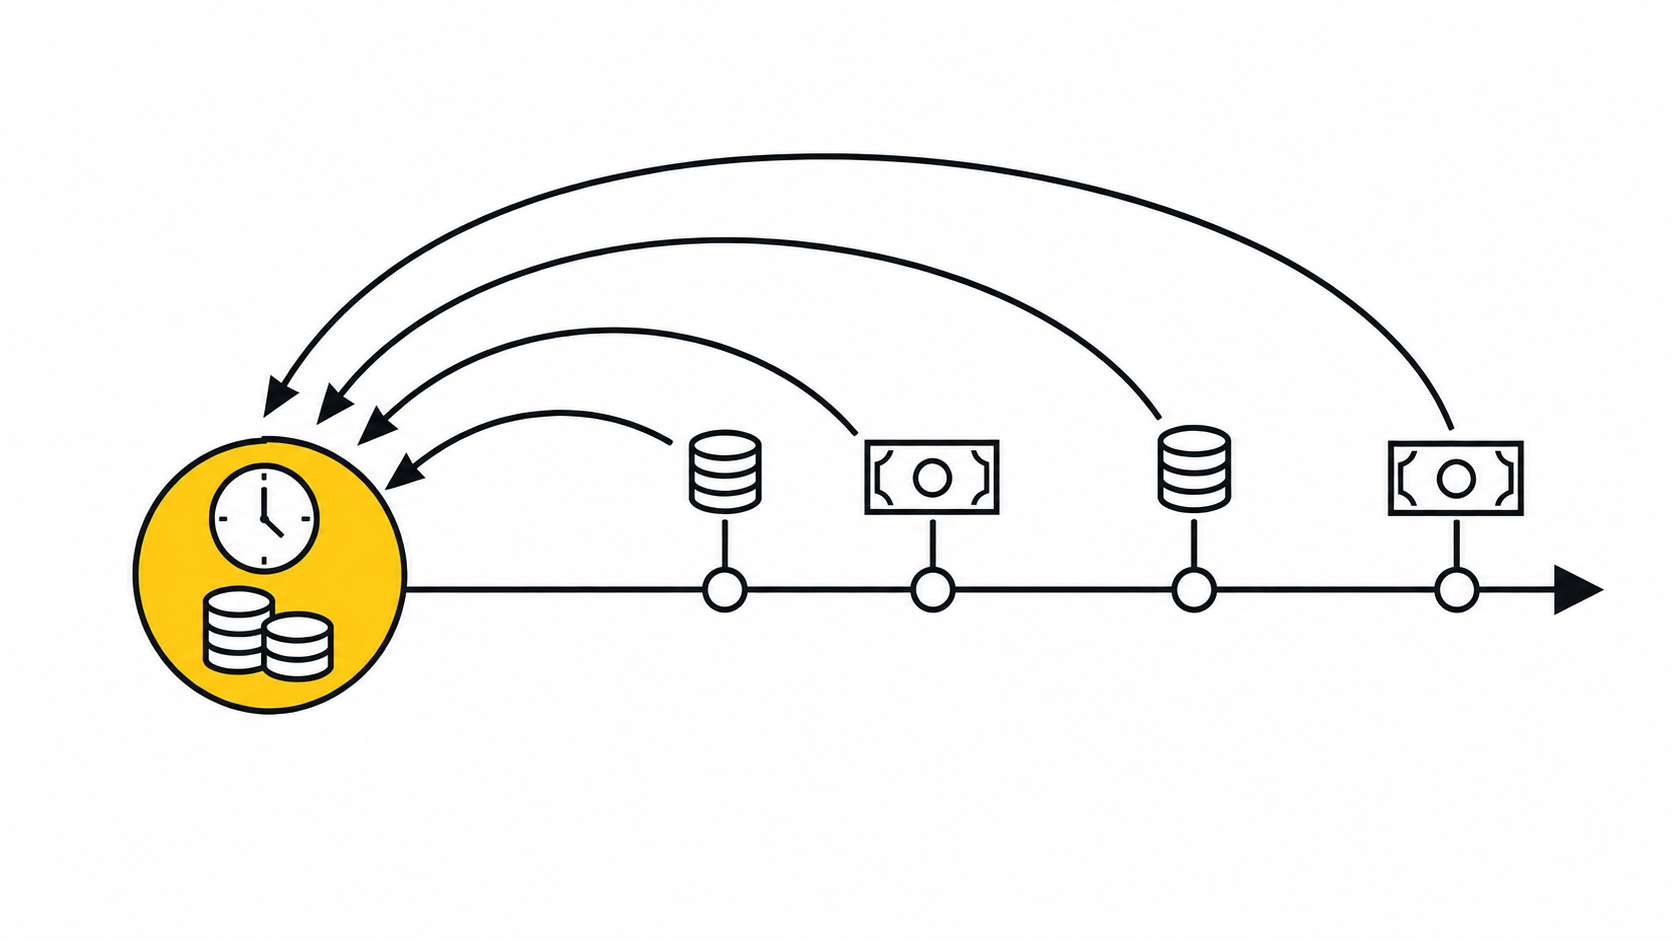
في الحساب التطبيقي، يُختار معدل الخصم بما يلائم نوع التدفق النقدي ومخاطره. وقد تكون تكلفة رأس مال الشركة نقطة انطلاق إذا كانت مخاطر المشروع متوافقة معها. وتختلف تكلفة القرض والتقسيط من الموردين ورأس المال الخاص؛ فمعدل قرض واحد لا يصبح تلقائيًا معدل المشروع. وإذا اختلفت المخاطر، لزم تعديل مبرر. راعوا التهديدات المحددة: عميلًا غير مستقر، ولوجستيات معقدة، وموسمية، واحتمال إعادة العمل. ولا تضيفوا العلاوة نفسها مرة أخرى إذا كان الخطر المقابل مدرجًا بالفعل في المعدل المستخدم. ويجب أن تتوافق فترة المعدل مع فترة التدفق النقدي.
من المفيد إعادة حساب NPV عند 2–3 معدلات مبررة وتأخير المقبوضات فترة حسابية واحدة. وإذا كانت فترة النموذج شهرًا، فقيّموا بصورة منفصلة آثار تأخر الدفع شهرًا. ويكشف التدهور الكبير في النتيجة عن الحساسية لشروط الصفقة وجدول المدفوعات.
ما خطوات اتخاذ قرار استثماري داخل النشاط التجاري؟
عند الاستثمار في نشاطكم الخاص، يمكنكم التحكم في جزء من الشروط: تغيير الاتفاقات، وإيقاف المشروع، وإعادة تنظيم العملية. ويعتمد مدى هذا التحكم على الوضع. وفي الوقت نفسه، تظهر مخاطر التركز إذا كانت الأموال الأساسية تعتمد على نموذج عمل واحد وفريق واحد؛ ومن المفيد مقارنتها بتوزيع الاستثمارات بين مصادر مختلفة للنتيجة.
لمقارنة المخاطر والعائد المتوقع، يمكن البدء بخطوات مختصرة. وهي مناسبة للتحليل الأولي للتوظيف والتسويق وإدخال المحاسبة وشراء المعدات. ويعتمد عمق الحساب على حجم الاستثمار وتعقيده.
- صفوا الفرضية في جملة واحدة: ما الذي تشترونه، وما الأثر المتوقع، وفي أي مدة.
- ثبّتوا الأساس: الإيرادات الحالية والهامش وحمل العمل على الفريق وموضع الاختناق. وإذا لم تكفِ البيانات الأولية، فابدؤوا بالمحاسبة الإدارية للإيرادات والمصروفات: المحاسبة المالية للإيرادات والمصروفات.
- أعدّوا التدفق النقدي الإضافي مقارنة بخيار عدم الاستثمار: الاستثمارات التي تُدفع مرة واحدة، والمدفوعات الدورية الجديدة، والمقبوضات الإضافية المتوقعة، والتوفير في المدفوعات. وتفيد قائمة التدفقات النقدية في مراقبة الأموال في وقت محدد.
- اختاروا مؤشر القرار وفترة التقييم: الاسترداد، أو نمو هامش المساهمة، أو زيادة الرصيد النقدي، أو خفض حالات العجز النقدي. ولتقييم العائد، حددوا كذلك أساس الاستثمار.
- ضمّنوا المخاطر في الافتراضات: تأخر الأثر، وارتفاع التكاليف، وعدم استغلال الطاقة بالكامل. واختبروا حساسية الحساب: تأخير شهر، وزيادة التكاليف بنسبة 10–15%، وانخفاض الأثر بنسبة 10–15%.
- ضعوا قاعدة للتوقف: عند أي قيمة للمؤشر، وبحلول أي تاريخ، ستوقفون الاستثمار أو تعيدون تنظيم العملية.
إذا ارتبط الاستثمار بجذب العملاء، فأضيفوا مؤشرات اقتصاديات الوحدة: CAC (تكلفة اكتساب العميل)، ومجمل الربح لكل وحدة، وفترة استرداد تكلفة الاكتساب. ويساعد ذلك على تقييم الاستثمار في التسويق وفق النموذج المختار والتحقق من افتراضاته. مادة 101: اقتصاديات الوحدة (باللغة الروسية).
كيف تخفّضون المخاطر مع الحفاظ على العائد المتوقع؟
قد يؤدي خفض المخاطر إلى تحسين النتيجة المالية: إعادة عمل أقل، وإخفاقات أقل في المواعيد، ونقص مفاجئ أقل في الأموال. قارنوا هذا الأثر بتكاليف إجراءات الرقابة ونتائج البدائل الاستثمارية الأخرى. ويتوقف حجمه على النشاط المعني.
المستوى الأول هو المحاسبة المنفصلة للمشاريع ووضوح الأموال. فعندما تُجمع الإيرادات والمصروفات بحسب المواقع، يسهل فحص مواضع بقاء الأموال عالقة في دورة التشغيل، والدفعات المقدمة التي لم تُسوَّ بعد، والأعمال الإضافية التي تقلل الهامش. ويوفر تطبيق 101 تسجيل العمليات المالية بحسب المشاريع ومراقبة التقارير المالية. ووجود الأداة لا يضمن الاسترداد بمفرده: فالنتيجة تعتمد على اكتمال البيانات والقرارات المتخذة.
المستوى الثاني هو تسجيل مصروفات الشركة بصورة منفصلة عن مصروفات المشاريع. ويتطلب التسويق والمبيعات والمكتب والضرائب والخدمات قواعد واضحة للتسجيل والتوزيع؛ فبدونها قد يتشوه تقييم الربحية. ويوجد في 101 صندوق الشركة للعمليات العامة. وتتضمن وثيقة العرض المنشورة لاشتراك PRO+ تسجيلًا مفصلًا للعمليات المالية للصندوق وعرض تقاريره المالية بحسب كل مشروع. راجعوا مجموعة الإمكانات ضمن شروط الاشتراك الحالية.
المستوى الثالث هو الاحتياطي. فالصندوق الاحتياطي مخزون من السيولة قد يساعد على تجاوز نقص مؤقت في الأموال ويوفر وقتًا لإعادة التنظيم، بما في ذلك مراجعة خطط الاستثمار. وتعتمد فائدته على الالتزامات وتكاليف الاحتفاظ به وبدائل استخدام الأموال. وفي مدونة 101 شرح مستقل لكيفية التعامل مع هذا الادخار: الصندوق الاحتياطي.
المستوى الرابع هو التحليل. فعندما ترون هوامش ربح المشاريع وصافي الربح وهيكل المصروفات العامة، يسهل مقارنة البدائل: أين تخفّضون الزائد، وأين تستثمرون أكثر، وأين تغيّرون نموذج المبيعات. وتعتمد موثوقية الاستنتاجات على منهج الحساب والبيانات الأولية. وتفيد في هذا الموضوع المقالة عن نظام تحليلات الأعمال (باللغة الروسية).
يمكن صياغة العلاقة بين المخاطر والعائد عند الاستثمار في نشاطكم الخاص كما يلي: ينبغي موازنة الخسائر المحتملة في المال والوقت بالنتيجة المتوقعة. وتساعد المحاسبة والتقارير وقواعد التوقف على اختبار الافتراضات وإدارة جزء من المخاطر. ويظل العائد الفعلي غير مؤكد.