En las empresas que trabajan por proyectos, el dinero y los trabajos avanzan en paralelo: se recibe un anticipo, se compran materiales, se entregan fondos por justificar a un contratista, se cierra una etapa, se acuerdan trabajos adicionales o se retrasa un pago. Si los datos de estos hechos quedan en chats, extractos bancarios y en la memoria del responsable, la información de gestión empieza a llegar tarde.
Cuando los registros se incorporan con retraso, puede detectar demasiado tarde un sobrecoste, la falta de dinero antes de los pagos o una pérdida después de repetir trabajos. Registrar a tiempo ayuda a plantear antes la existencia de una diferencia; para decidir también hay que revisar los documentos, la integridad de los costes y los plazos de pago.
A continuación veremos qué son los datos de gestión, qué información mínima necesita quien dirige una empresa que trabaja por proyectos, cómo organizar su recopilación y cómo ayuda en ello la Aplicación 101.
Contenido:
- ¿Qué son los datos de gestión?
- ¿Qué datos de gestión necesita quien dirige una empresa que trabaja por proyectos?
- Tres informes básicos: flujos de efectivo, resultados y situación financiera
- ¿Por qué no cuadran los datos de gestión?
- ¿Cómo organizar la recopilación de datos de gestión?
- ¿Cómo ayuda la Aplicación 101 a recopilar datos de gestión?
- Primera semana: ¿cómo empezar a recopilar datos en 101?
¿Qué son los datos de gestión?
Los datos de gestión son hechos sobre el proyecto y la empresa recopilados de modo que el responsable pueda responder a preguntas prácticas: cuánto se ha ganado, dónde está el dinero, quién debe a quién, qué está desajustando el presupuesto y qué conviene cambiar en los precios y los procesos. Esta información convive con la contabilidad y la complementa con una perspectiva de gestión: por proyectos, líneas de actividad, responsables y categorías de gastos.
En una empresa que trabaja por proyectos, resulta práctico recopilar los datos tomando cada proyecto como una unidad de registro independiente. En la Aplicación 101 puede comparar los cobros, los gastos y el saldo registrados en el proyecto. Hay que comprobar qué incluyen los registros: los movimientos de dinero y el saldo de las operaciones no muestran por sí solos el beneficio. El estado de situación financiera de la empresa es un informe distinto sobre sus activos, pasivos y patrimonio en una fecha determinada.
¿Qué datos de gestión necesita quien dirige una empresa que trabaja por proyectos?
El conjunto mínimo de datos de gestión depende del tamaño de la empresa. La dirección necesita información sobre la rentabilidad, los movimientos de dinero a lo largo del tiempo y las obligaciones. Seleccione indicadores adicionales según las decisiones sobre precios, carga de trabajo, crecimiento y control del margen; acuerde de antemano qué incluyen y cómo se calculan.
Una vez reunida esta información mínima con criterios comunes, puede revisar semanalmente en qué proyectos aumentan los costes, qué trabajos generan margen, qué datos se necesitan para evaluar a los responsables de proyecto y cuánto dinero está disponible considerando las obligaciones. Por ejemplo, puede elegir entre 2 y 4 semanas de registro y conciliación periódicos para una prueba piloto. Es un ejemplo de plazo para organizar el trabajo; la suficiencia de los datos y el resultado dependen de la duración de los proyectos, de que los registros estén completos y de las acciones del equipo.
- Economía del proyecto: presupuesto y ejecución por categorías, coste, porcentaje de margen y beneficio, con un alcance acordado de ingresos, costes y periodo.
- Dinero del proyecto: cobros y pagos efectivos, saldos inicial y final; por separado, cobros y pagos previstos para comprobar posibles faltas de liquidez según las fechas.
- Obligaciones: qué se ha encargado ya, qué hay que pagar y cuándo, qué anticipos se han entregado y qué trabajos se han aceptado.
- Deudas y fondos por justificar: quién le debe dinero, a quién se lo debe usted y qué importes y documentos siguen pendientes de conciliación.
- Resumen de la empresa: gastos generales, aportación de los proyectos a la cobertura de costes fijos y reserva; compruebe por separado la composición de la reserva y la disponibilidad de los fondos.
Tres informes básicos: flujos de efectivo, resultados y situación financiera
Cuando un responsable solicita cifras, necesita informes que respondan a una pregunta clara y tengan indicadores bien definidos. En la contabilidad de gestión suelen utilizarse tres informes: el estado de flujos de efectivo, la cuenta de pérdidas y ganancias y el estado de situación financiera. Describen aspectos distintos del negocio. Para prepararlos hacen falta criterios e información de base acordados; la presencia de un registro o un indicador en la aplicación todavía no demuestra que un informe esté completo.
El estado de flujos de efectivo muestra los cobros y pagos efectivos por fechas y categorías durante un periodo. Para saber si habrá dinero suficiente para los próximos pagos, complételo con el saldo inicial y una previsión de cobros y pagos obligatorios. Un anticipo recibido refleja un movimiento de dinero y no demuestra por sí solo que el ingreso ya se haya devengado.
La cuenta de pérdidas y ganancias compara los ingresos y gastos correspondientes al periodo y ayuda a evaluar el resultado de las líneas de actividad y los proyectos. La fecha de pago puede ser distinta de la fecha de reconocimiento de un ingreso o gasto. Para el margen, defina de antemano qué costes se incluyen; para el beneficio neto, tenga en cuenta todos los gastos de la empresa correspondientes al periodo, incluidos los gastos generales, los impuestos aplicables y los ajustes.
El estado de situación financiera muestra los activos, pasivos y patrimonio de la empresa en una fecha determinada, incluidas las cuentas por cobrar y por pagar. Sus desgloses ayudan a comprobar dónde están inmovilizados los recursos. Para evaluar la urgencia de las deudas, también hacen falta los vencimientos y un calendario de pagos. El saldo del proyecto calculado a partir de las operaciones registradas y el saldo bancario no sustituyen este informe.
¿Por qué no cuadran los datos de gestión?
Una de las causas de las diferencias es la recopilación tardía de datos. Conviene comprobar a diario cuánto dinero se ha cobrado y pagado y qué obligaciones se han asumido por trabajos, materiales y anticipos. Si esta información se reconstruye después a partir de chats y extractos, señale las lagunas y concilie los datos antes de sacar conclusiones sobre el presupuesto o el resultado del proyecto.
La segunda causa es la ausencia de catálogos comunes de proyectos, categorías de gastos y contrapartes. Si compras equivalentes se asignan a categorías distintas, la comparación de costes se distorsiona. Acuerde los criterios de clasificación y corrija los registros con una justificación clara; modificar manualmente la cifra final sin revisar las operaciones originales oculta la causa de la diferencia.
La tercera causa es que el registro dependa de una sola persona. Si el responsable financiero recibe toda la información, la comprueba y la transcribe sin ayuda, pueden producirse retrasos cuando la carga de trabajo es alta. Reparta la recopilación de hechos y su revisión de forma que la dirección sepa cuál es la fecha de corte, qué documentos faltan y quién se encarga de las aclaraciones.
¿Cómo organizar la recopilación de datos de gestión?
Organizar la recopilación de datos de gestión empieza por unas reglas breves y responsabilidades claras: quién registra el hecho, en qué momento, quién comprueba su respaldo documental y dónde se consulta el resultado. Para cada regla, indique una persona responsable y cómo actuar ante un retraso o un error.
Como esquema inicial puede utilizar «una obra, un proyecto». Después reparta las responsabilidades: el responsable del proyecto vigila que los registros se incorporen a tiempo, el equipo recopila los hechos sobre el terreno y el propietario analiza el resumen una vez por semana. Compruebe si este esquema se ajusta a sus contratos y etapas de trabajo. La organización de este enfoque se explica en el artículo «Contabilidad por proyectos sin cuellos de botella» (en ruso).
- Paso 1. Defina qué decisiones quiere tomar con las cifras: precios, selección de proyectos, contratación de personal, evaluación de los responsables de proyecto y reserva. Para cada decisión, elija una pregunta y los datos necesarios.
- Paso 2. Establezca la estructura: lista de proyectos, categorías de ingresos y gastos y reglas para trabajos adicionales y devoluciones. Acuerde cómo separar los costes de los proyectos de los gastos generales de la empresa.
- Paso 3. Designe a los responsables: quién registra los cobros y gastos, quién concilia los fondos por justificar y las devoluciones y quién revisa los documentos. Aclare qué permisos de acceso necesita cada participante.
- Paso 4. Establezca la regla de registrar cada hecho el mismo día, siempre que sea posible. Si el documento llegará más tarde, registre la obligación y deje constancia de la revisión pendiente según el procedimiento acordado. Tenga en cuenta los retrasos al analizar los datos.
- Paso 5. Defina puntos de control: por ejemplo, el responsable del proyecto revisa a diario las operaciones registradas y el saldo, y el propietario analiza el resumen una vez por semana. Considere la duración de las etapas, el calendario de pagos y la integridad de los datos; ante las diferencias detectadas, asigne una acción y un plazo.
¿Cómo ayuda la Aplicación 101 a recopilar datos de gestión?
La Aplicación 101 puede utilizarse para registrar eventos y operaciones monetarias por proyecto. Los cobros, gastos y saldo registrados ofrecen una base para conciliarlos con los documentos y las obligaciones. Para calcular el coste, el margen y el beneficio, también hacen falta indicadores con un alcance acordado, un periodo definido e información de base completa; el saldo actual de las operaciones no confirma automáticamente esos resultados.
En el perfil, el saldo de fondos por justificar y el saldo propio se muestran por separado. Para revisar los fondos por justificar, compare los importes entregados, los gastos registrados y las devoluciones con los documentos. El saldo visible no demuestra por sí solo que una entrega haya quedado justificada documentalmente, que sea el saldo bancario real ni que se haya efectuado un pago; no debe equipararse al beneficio neto de la empresa.
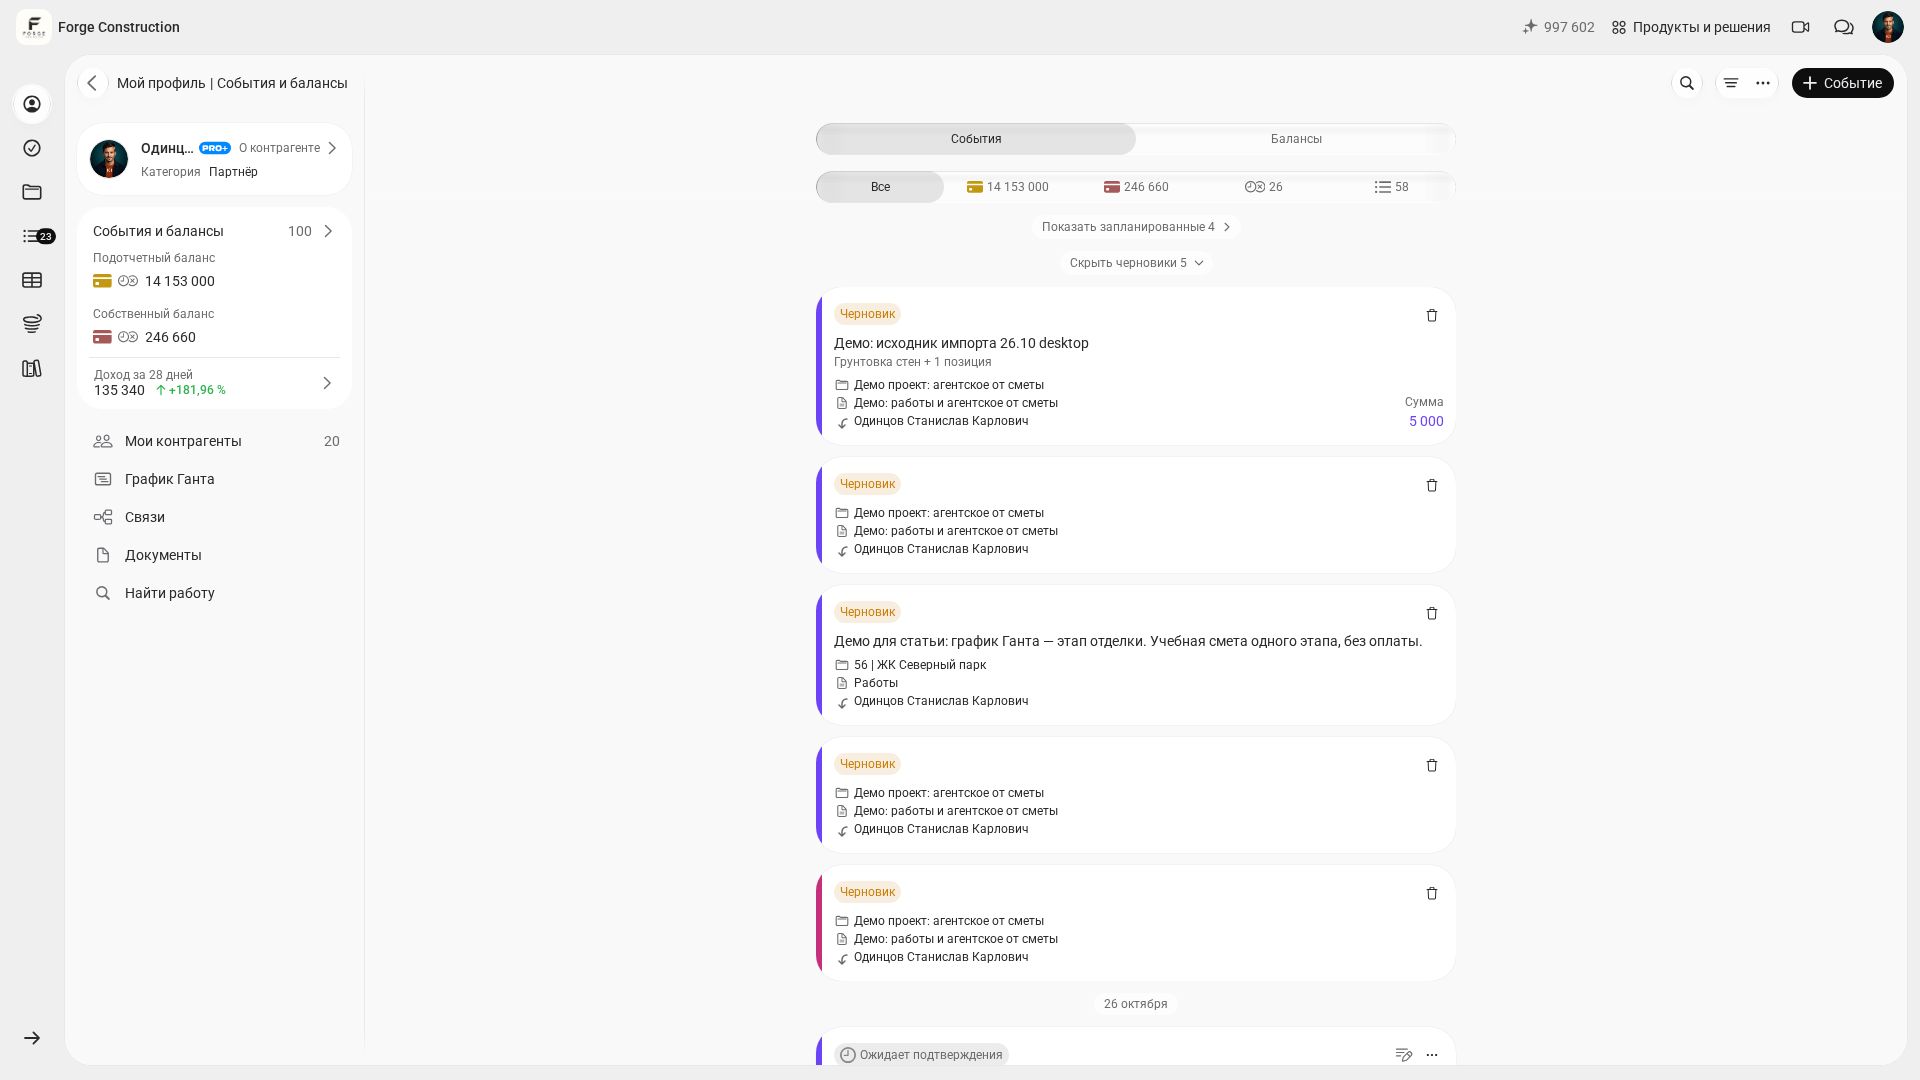
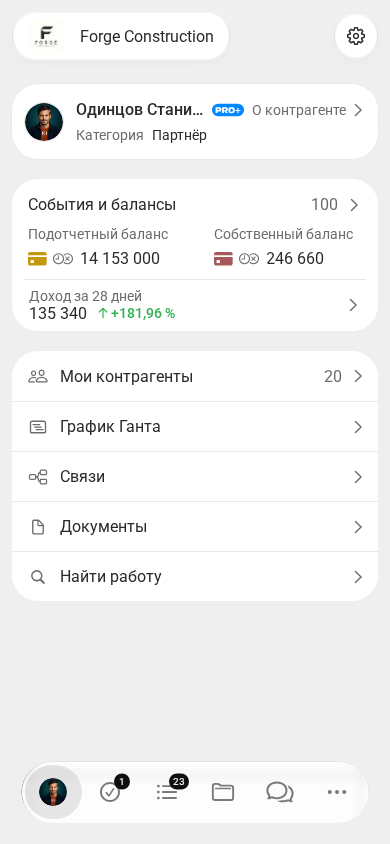
Para recopilar los datos a tiempo, designe a quienes reciben información sobre una compra, un trabajo realizado o un pago. Defina qué justificantes deben conservarse, a qué proyecto y categoría debe asignarse cada registro y quién lo revisará. Antes de empezar, compruebe en los dispositivos utilizados qué formas de registro y de adjuntar documentos están disponibles para su cuenta y su rol.
Si la información procede de contratistas y participantes del proyecto, acuerde cómo transmitirla y revisarla. Repartir estas responsabilidades puede reducir la cola de trabajo de un único empleado si el equipo actúa a tiempo. Concilie la visión final con las operaciones originales, los documentos y las lagunas detectadas; un resumen automático por sí solo no garantiza que los datos estén completos ni que la conclusión sea correcta.
Cuando el proceso de registro y conciliación esté organizado, evalúe qué herramientas adicionales necesita para analizar los gastos generales, el capital de trabajo y los resultados de los proyectos. Si está considerando PRO+, compruebe el contenido actual del plan: si los informes, indicadores y acciones con el Fondo de la empresa que necesita están disponibles para su rol y su caso de uso. Compruébelo con un ejemplo propio; contratar un plan no corrige las operaciones que faltan ni demuestra el beneficio neto.
Primera semana: ¿cómo empezar a recopilar datos en 101?
Durante la primera semana, elija un alcance reducido para la comprobación: por ejemplo, un proyecto en curso y un periodo acordado. Su objetivo es organizar el registro de los hechos en un único lugar con criterios comunes, designar a los responsables e identificar las lagunas. Es el inicio de la comprobación del proceso; que la información de la semana esté completa depende de la disponibilidad de los documentos y de los plazos de las operaciones.
La referencia para el primer análisis es comparar los registros de cobros, gastos, fondos por justificar y deudas con los documentos del proyecto elegido. Anote por separado qué información aún no se ha recibido, quién la revisará y cuándo. Tras la conciliación, podrá determinar qué datos y cálculos faltan para analizar el margen, los gastos generales, el Fondo de la empresa y los informes para el propietario; compruebe por separado las funciones disponibles. Como materiales de apoyo, consulte los tres informes esenciales para el propietario y el artículo sobre el capital de trabajo.
Para hablar de una estructura de registro adaptada a su negocio, puede solicitar una demostración de la Aplicación 101. Prepare un ejemplo de proyecto, una lista de fuentes de datos y preguntas sobre las funciones y los permisos de acceso necesarios. Durante la reunión, compruebe cómo se ajusta el esquema propuesto a sus contratos y a su forma de trabajar.