Un sistema de gestión organizacional no se implanta solo para «poner orden sobre el papel». Hace falta cuando aumentan los proyectos, las personas desempeñan distintas funciones y las decisiones se toman deprisa, pero después cuesta recordar quién acordó qué con quién y en qué condiciones. En ese momento, la gestión se convierte en una sucesión de acuerdos aislados y la persona que dirige la empresa acaba asumiendo ventas, producción y finanzas.
Un buen sistema de gestión organizacional cumple dos funciones: establece las reglas para tomar decisiones y ofrece datos periódicos que permiten ver qué ocurre en los proyectos y en la empresa. En las empresas que trabajan por proyectos esto se aprecia especialmente: las tareas están en un sitio, el dinero en otro, los documentos en un tercero y los informes fotográficos en los chats.
A continuación se explica cómo construir un sistema de gestión organizacional por partes, qué bloques lo mantienen en funcionamiento, qué herramientas suelen cubrir cada necesidad y cómo implantarlo sin sobrecargar al equipo. A lo largo del artículo también encontrará enlaces a materiales útiles de 101 sobre gestión de proyectos y contabilidad.
Contenido:
- ¿Para qué necesita una organización un sistema de gestión?
- ¿De qué se compone un sistema de gestión organizacional?
- Reglas y procesos: ¿cómo acordarlos y dejarlos establecidos?
- El dinero como parte de la gestión: contabilidad de gestión
- Herramientas informáticas: ¿qué elegir para cada necesidad?
- Implantación: ¿cómo conseguir que el sistema funcione en el día a día?
- Indicadores y ritmo de gestión
¿Para qué necesita una organización un sistema de gestión?
Imagine una empresa de construcción o reformas: una obra necesita dinero para anticipos, en otra el cliente retrasa el pago, en una tercera cambia el proyecto, el departamento de compras adquiere materiales «con una llamada», el encargado de obra informa una vez por semana y los documentos se reúnen antes de la entrega. Formalmente, el trabajo avanza y también «hay» gestión. Sin embargo, todo depende de la memoria y del control personal.
Un sistema de gestión organizacional surge cuando se busca dirigir la empresa mediante reglas y hechos. Hechos entendidos como datos de los proyectos: cobros, gastos, fondos a justificar, rentabilidad y obligaciones. Esto conecta directamente con la contabilidad de gestión, porque sin ella las decisiones suelen tomarse por intuición.
La segunda razón es el crecimiento. Cuando aumenta el número de personas, los mismos errores se repiten en distintos equipos. El sistema de gestión permite resolver de forma coherente las situaciones habituales: cómo aprobar cambios, dejar constancia de la aceptación de los trabajos, entregar fondos a justificar y cerrar etapas. Conviene complementar este tema con una visión del desarrollo de la empresa por etapas: «Evolución del negocio: 6 etapas de desarrollo de una empresa» (en ruso).
¿De qué se compone un sistema de gestión organizacional?
Un error frecuente es confundir el sistema de gestión con un único servicio. El programa ayuda, pero la gestión se sostiene en las personas y las reglas. El sistema se compone de varios pilares que se refuerzan entre sí.
Un modelo práctico útil consta de seis bloques. Puede construirlos uno a uno, sin intentar «digitalizarlo todo» de inmediato.
- Objetivos y límites. Qué se considera un buen resultado en el mes y en cada proyecto: plazos, margen, calidad y ventas recurrentes.
- Funciones y responsabilidades. Quién toma decisiones sobre el presupuesto, quién aprueba los cambios, quién se encarga de las compras y quién registra los trabajos realizados.
- Procesos y reglas. Cómo se inicia un proyecto, cómo se modifica el presupuesto, cómo se cierran las etapas y cómo se guarda la documentación.
- Contabilidad de gestión. Informes periódicos para la dirección: rentabilidad de los proyectos, fondos a justificar, deudas y fondo de la empresa.
- Comunicación. Frecuencia de las llamadas, formato de las reuniones de seguimiento, canales, plantillas de mensajes y reglas para dejar constancia de los acuerdos. Sobre este tema resulta útil el artículo «Gestión de la comunicación del proyecto» (en ruso).
- Herramientas. Un conjunto de sistemas para distintas necesidades: tareas y plazos, CRM, finanzas, documentos y base de conocimientos.
Cuando estos bloques están conectados, el sistema de gestión organizacional se vuelve predecible. La persona que dirige la empresa ya no necesita «recordarlo todo», porque la gestión está organizada como un ciclo que se repite.
Reglas y procesos: ¿cómo acordarlos y dejarlos establecidos?
Los procesos suelen describirse de forma demasiado amplia. En realidad, las personas necesitan reglas breves: qué hacer cuando se presenta una situación habitual. En las empresas que trabajan por proyectos esas situaciones se repiten constantemente: «han surgido trabajos adicionales», «hace falta un anticipo para el contratista», «el cliente pide acelerar», «las compras no llegan a tiempo» o «el encargado de obra no ha presentado su informe».
Conviene empezar por un mapa del proyecto: desde la solicitud del cliente hasta el cierre de los trabajos. Resulta útil vincular esta secuencia con la estructura de gestión: quién toma decisiones y en qué punto, y cómo se reparten las atribuciones entre las distintas áreas y la dirección del proyecto. Para ello puede consultar el artículo «Estructura de gestión de proyectos: tipos y cómo diseñarla».
El siguiente paso son tres «puntos de apoyo» que producen resultados rápidos.
- Regla de los cambios. Se deja constancia de cada cambio: qué se modifica, quién lo ha aprobado y cómo afecta a los plazos y al dinero.
- Regla del registro de hechos. Cada gasto cuenta con un respaldo: un comprobante, una foto, un comentario y su vinculación con el proyecto.
- Regla de aceptación. La etapa se cierra con un acta o una lista de comprobación: qué se ha realizado, qué queda pendiente y qué observaciones existen.
Aquí resulta útil pensar en las herramientas que ayudan a llevar las reglas a la práctica. Cuando un proyecto dispone de una ficha, funciones asignadas a los participantes, eventos y documentos, se reducen las interpretaciones discutibles: los hechos están reunidos en un mismo lugar.
El dinero como parte de la gestión: contabilidad de gestión
Sin una dimensión financiera, el sistema de gestión organizacional se convierte pronto en mera administración: abundan las tareas y los informes, pero el beneficio al cierre del mes resulta una sorpresa. La contabilidad de gestión devuelve el sentido al trabajo porque conecta las acciones del equipo con los datos.
En pocas palabras, la contabilidad de gestión es un sistema de informes periódicos para la dirección que responde a estas preguntas: cuánto beneficio ha obtenido la empresa en cada proyecto, cuál es su margen y qué gastos corresponden al proyecto y cuáles son generales.
En las empresas que trabajan por proyectos, el conjunto básico suele ser el mismo:
- Proyectos. Cada contrato u obra se gestiona por separado, con su propio saldo.
- Flujos de efectivo, ingresos y gastos. Los cobros de los clientes y los pagos muestran el movimiento del dinero. Los ingresos por ventas y los gastos utilizados para calcular el beneficio según el criterio de devengo se imputan al período en que se reconocen, que puede no coincidir con la fecha de cobro o pago. Los anticipos recibidos y el saldo de efectivo, por sí solos, no indican el beneficio.
- Fondos a justificar. Son fondos entregados a una persona responsable para compras, otros gastos o pagos, con la obligación de rendir cuentas sobre su uso. La justificación del gasto y la entrega efectiva del dinero se registran por separado. Este bloque se explica en el artículo «Cómo llevar el control de los fondos a justificar» (en ruso).
- Partidas de gasto y desglose. Para comprender qué está reduciendo el margen, conviene disponer de una estructura clara de gastos. Encontrará una explicación específica en el artículo «Cómo llevar correctamente el control de los gastos» (en ruso).
- Indicadores de rentabilidad. Margen de contribución, margen de beneficio, rentabilidad y beneficio neto. Para comprender estos términos puede consultar el artículo «Margen de contribución».
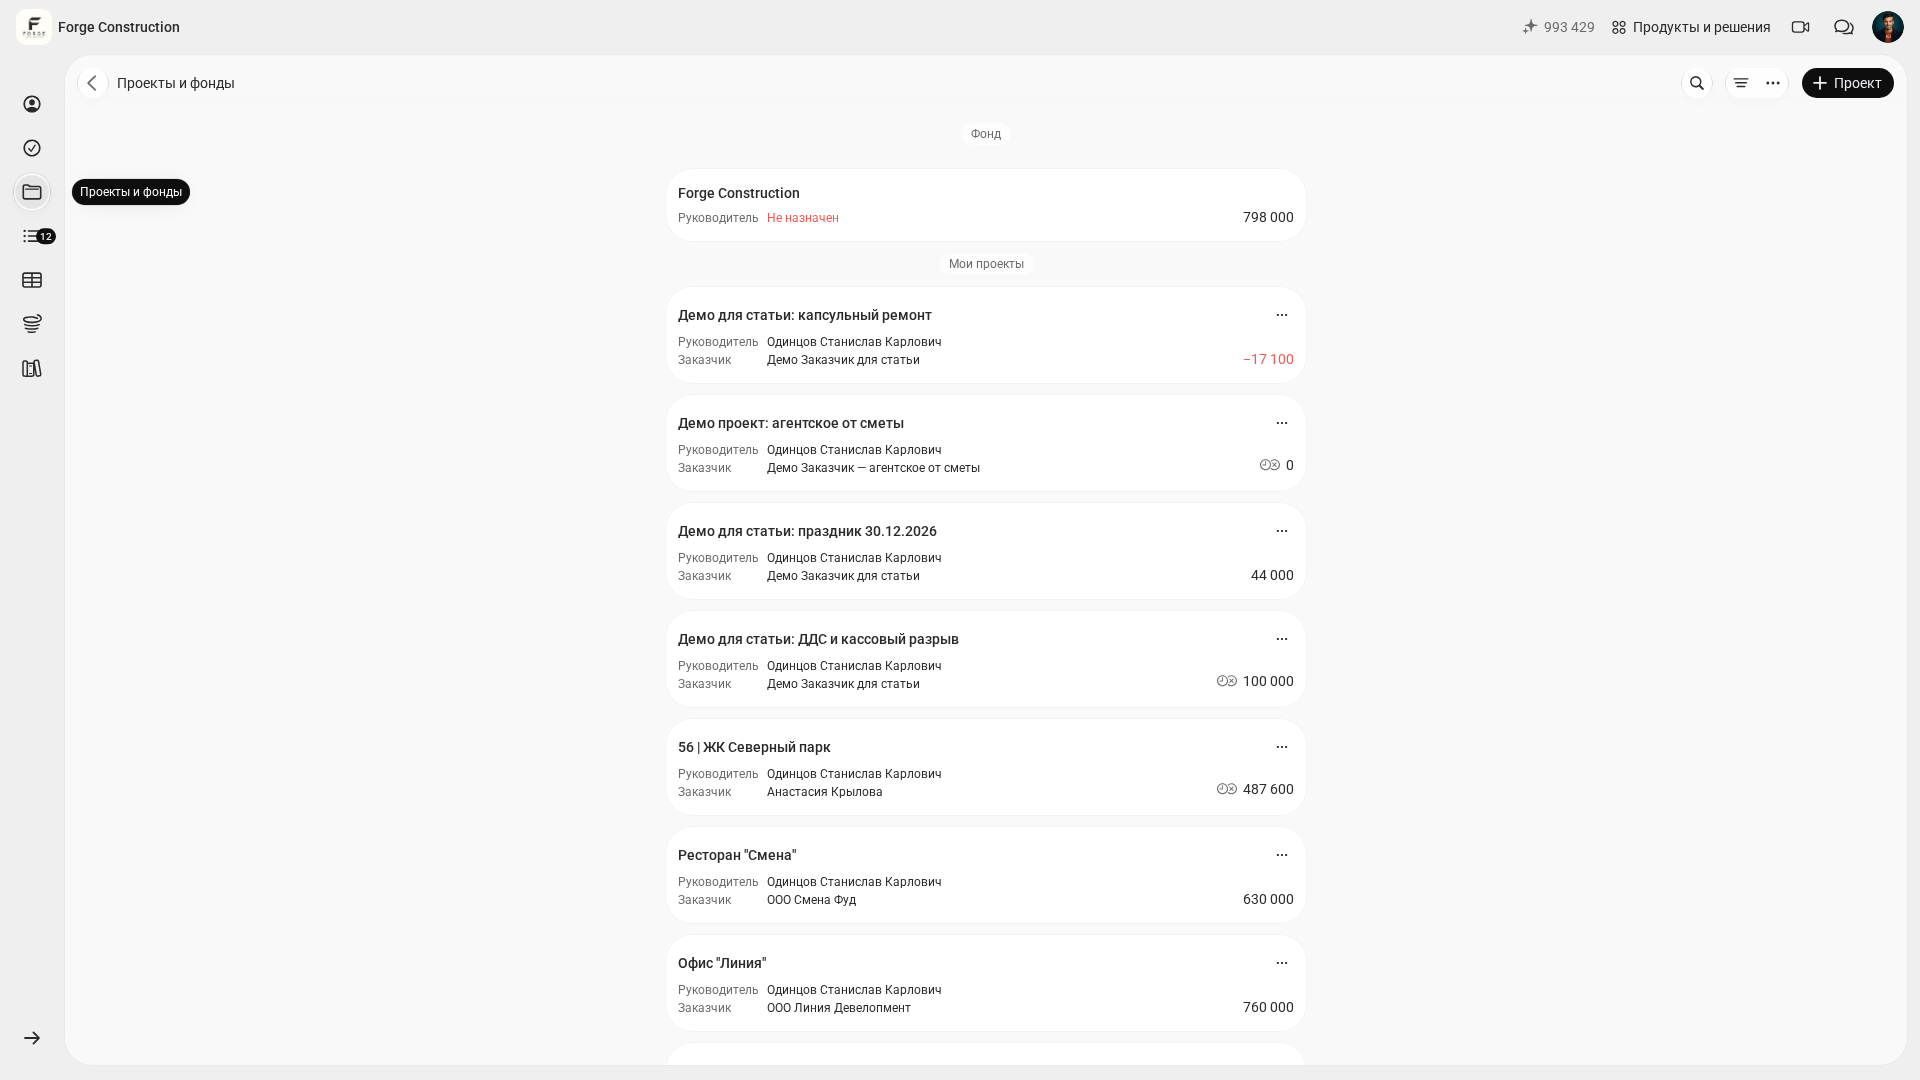
Si desea ver cómo se aplica esto en el producto, consulte el artículo «Cómo organizar la contabilidad de gestión en empresas que trabajan por proyectos». Allí se aprecia que la contabilidad de gestión no exige un ERP complejo si existe una estructura de proyectos y disciplina para registrar los gastos reales.
Cuando la empresa crece, aparece otro nivel: el análisis de la empresa y la gestión de su fondo. En 101, el Fondo de la empresa se utiliza para registrar los gastos internos. La disponibilidad de esta sección depende del plan vigente y de sus permisos en la empresa.
Herramientas informáticas: ¿qué elegir para cada necesidad?
Al buscar un «sistema de gestión», a menudo se piensa en un único servicio. Es más práctico considerar un conjunto de herramientas y preguntarse qué categoría resuelve cada necesidad de gestión. En el blog de 101 encontrará selecciones y criterios específicos para elegir sistemas de gestión de proyectos: cómo elegir un sistema de gestión de proyectos, comparativa de 10 sistemas (en ruso) y selección de programas de gestión de proyectos.
Para elegir con criterio, agrupe las necesidades por áreas: plazos y tareas, ventas, dinero, documentos y comunicación.
| Necesidad de gestión | Qué debe ofrecer el sistema | Error frecuente |
|---|---|---|
| Tareas y plazos del proyecto | Responsable, fecha límite, dependencias, tablero o diagrama de Gantt | Intentar llevar las finanzas en un gestor de tareas |
| Ventas y gestión de clientes potenciales | Embudo comercial, estados, recordatorios e historial de contactos | Confundir el CRM con el plan de producción |
| Finanzas y contabilidad de gestión | Proyectos, cobros, gastos, fondos a justificar e informes de rentabilidad | Calcular el beneficio «a final de mes a partir de los saldos» |
| Documentación y aceptación de los trabajos | Plantillas, almacenamiento, versiones y acceso rápido desde el proyecto | Guardar las actas y los acuerdos adicionales solo en las conversaciones |
| Comunicación | Un canal común para dejar constancia de los acuerdos y un ritmo claro | Debatir decisiones importantes en chats privados |
En las empresas que trabajan por proyectos suele resultar eficaz combinar un gestor de tareas y plazos con una herramienta específica para las finanzas, los informes y los documentos. Así, la «gestión» deja de ser un conjunto de pantallas y se convierte en una forma de dirigir a partir de hechos.
Implantación: ¿cómo conseguir que el sistema funcione en el día a día?
La implantación de un sistema de gestión organizacional rara vez fracasa por la elección del software. Es más frecuente que falle por intentar cambiarlo todo en una semana. El equipo tiene sus hábitos, la dirección dispone de poco tiempo y los proyectos tienen compromisos en curso. Por eso conviene implantarlo por capas: primero las reglas y la disciplina para registrar los hechos; después, la automatización.
Una opción es realizar una prueba de 7 días para comprobar si el sistema responde a las necesidades del trabajo real. Este enfoque procede del artículo sobre cómo elegir un sistema de gestión de proyectos: primero se definen los escenarios y después se comprueban en condiciones reales.
- Paso 1. Seleccione un proyecto representativo de los procesos habituales. Designe responsables de registrar los trabajos realizados y los gastos reales.
- Paso 2. Deje por escrito 10–15 reglas: cambios, fondos a justificar, compras, aceptación de los trabajos e informes. Una regla por párrafo.
- Paso 3. Establezca un ritmo de gestión; por ejemplo, una llamada breve de seguimiento y una revisión financiera del proyecto a la semana. Adapte la frecuencia a la duración de los proyectos y a sus riesgos.
- Paso 4. Incorpore herramientas allí donde reduzcan el trabajo manual: recopilación de comprobantes, informes fotográficos, elaboración de documentos e informes por proyecto.
- Paso 5. Al cabo de dos semanas, revise qué reglas no se cumplen, dónde faltan datos y qué informes ayudan realmente a tomar decisiones.
En las empresas que trabajan por proyectos conviene tener presentes los pilares de gestión del artículo «Gestión de empresas que trabajan por proyectos» (en ruso): objetivos del proyecto, equipo, plan, control del presupuesto, comunicación periódica, gestión de riesgos y delegación.
Si desea analizar los procesos según las funciones de cada persona y entender dónde se pierde el control de la gestión de su empresa, solicite una demostración de 101. En ella podrá comentar cómo conectar proyectos, informes y documentos para adaptarlos a su forma de trabajar.
Indicadores y ritmo de gestión
El sistema de gestión organizacional se consolida cuando adquiere un ritmo. Ese ritmo consiste en puntos de control periódicos en los que se toman decisiones siguiendo las mismas reglas. Sin él, incluso un buen procedimiento se convierte en un archivo que solo se abre antes de una inspección.
Este es un ejemplo de frecuencias de seguimiento para una empresa que trabaja por proyectos; conviene adaptarlo a la duración de los proyectos y a sus riesgos:
- A diario o cada dos días: una breve revisión del estado de los trabajos y los impedimentos.
- Una vez por semana: una revisión financiera de los proyectos: cobros, pagos, fondos a justificar y obligaciones.
- Una vez al mes: un informe de gestión de la empresa: rentabilidad, gastos generales, fondo y previsiones de carga de trabajo.
Conviene elegir indicadores que influyan directamente en las decisiones. En las empresas que trabajan por proyectos suelen ser el margen de los proyectos, las cuentas por cobrar, la rapidez con la que se cierran las rendiciones de cuentas de los fondos, la proporción de cambios aprobados antes de ejecutarlos y el cumplimiento de los plazos de cada etapa. La relación entre los indicadores y la contabilidad se explica en detalle en los materiales sobre contabilidad de gestión.
La principal señal de que un sistema de gestión organizacional funciona es que las preguntas dentro de la empresa se vuelven más breves. En lugar de «¿quién tiene la culpa?», se pregunta «¿qué dato tenemos?»; en lugar de «¿por qué no hay dinero?», «¿qué proyecto arrojó un resultado negativo y en qué partida?». Así se llega a una gestión con decisiones reproducibles y resultados predecibles.