لا تنحصر الحاجة إلى نظام إدارة المؤسسة في تحقيق «النظام على الورق». بل تظهر حين تتكاثر المشاريع، ويعمل الأشخاص في أدوار مختلفة، وتُتخذ القرارات بسرعة، ثم يستغرق تذكّر من اتفق مع من وعلى أي شروط وقتًا طويلًا. عندها تتحول الإدارة إلى سلسلة من الاتفاقات المتفرقة، ويتحمل المدير بنفسه أعباء المبيعات والإنتاج والمالية معًا.
يؤدي نظام إدارة المؤسسة الجيد وظيفتين: يحدّد قواعد اتخاذ القرارات، ويوفّر أرقامًا دورية توضّح ما يجري في المشاريع وفي الشركة. ويتجلى ذلك خصوصًا في الأعمال القائمة على المشاريع: فالمهام في مكان، والأموال في مكان آخر، والمستندات في مكان ثالث، والتقارير المصوّرة في المحادثات.
فيما يلي شرح لكيفية بناء نظام إدارة المؤسسة جزءًا جزءًا، والمكوّنات التي تحافظ على عمله، والأدوات التي تلبي الاحتياجات المختلفة عادةً، وكيفية تطبيقه من دون أعباء زائدة. وسأضع أثناء ذلك روابط لمواد مفيدة من 101 عن إدارة المشاريع والمحاسبة.
المحتويات:
لماذا تحتاج المؤسسة إلى نظام للإدارة؟
تخيّلوا شركة بناء أو ترميم: أحد المواقع يحتاج إلى أموال للدفعات المقدّمة، وفي موقع ثانٍ يتأخر العميل في السداد، وفي ثالث يتغير المشروع، ويشتري قسم التوريد المواد «بمكالمة هاتفية»، ويقدّم مشرف الموقع تقريرًا مرة في الأسبوع، وتُجمع المستندات قبيل التسليم. من الناحية الشكلية، العمل يتقدّم والإدارة «موجودة». لكنها تعتمد على الذاكرة والرقابة الشخصية.
ينشأ نظام إدارة المؤسسة حين نريد أن تُدار الشركة بالقواعد والوقائع. والمقصود بالوقائع هنا أرقام المشاريع: المقبوضات، والنفقات، والعُهد المالية، والربحية، والالتزامات. وهذا ارتباط مباشر بالمحاسبة الإدارية، لأن القرارات غالبًا ما تُتخذ بالحدس في غيابها.
السبب الثاني هو التوسع. فعندما يزداد عدد الأشخاص، تتكرر الأخطاء نفسها في فرق مختلفة. ونحتاج إلى نظام إدارة كي تُعالج المسائل المتكررة بالطريقة نفسها: كيف تُعتمد التغييرات، وكيف يُوثَّق استلام الأعمال، وكيف تُسلَّم العُهد المالية، وكيف تُغلق المراحل. ومن المفيد استكمال هذا الموضوع بنظرة إلى تطور الشركة عبر مراحله: «تطور الأعمال: 6 مراحل لتطور الشركة» (باللغة الروسية).
ممّ يتكوّن نظام إدارة المؤسسة؟
من الأخطاء الشائعة الخلط بين نظام الإدارة وخدمة واحدة. فالبرنامج يساعد، لكن الإدارة تقوم على الأشخاص والقواعد. ويتألف النظام من عدة ركائز تدعم بعضها بعضًا.
من النماذج الملائمة للتطبيق العملي نموذج من ستة مكوّنات. ويمكنكم بناؤها بالتتابع، من دون محاولة «رقمنة كل شيء» دفعة واحدة.
- الأهداف والحدود. ما الذي يُعدّ نجاحًا على مستوى الشهر والمشروع: الموعد، والهامش، والجودة، والمبيعات المتكررة.
- الأدوار والمسؤوليات. من يتخذ قرارات الميزانية، ومن يعتمد التغييرات، ومن يتولى المشتريات، ومن يسجّل الأعمال المنفّذة فعليًا.
- العمليات والقواعد. كيف يبدأ المشروع، وكيف يتغير تقدير التكاليف، وكيف تُغلق المراحل، وكيف تُحفظ المستندات.
- المحاسبة الإدارية. تقارير دورية للمدير: ربحية المشاريع، والعُهد المالية، والديون، وصندوق الشركة.
- التواصل. وتيرة المكالمات، وشكل اجتماعات المتابعة، والقنوات، وقوالب الرسائل، وقواعد توثيق الاتفاقات. وتفيدكم في هذا الجانب مادة «إدارة التواصل في المشروع» (باللغة الروسية).
- الأدوات. مجموعة من الأنظمة لمهام مختلفة: المهام والمواعيد، وإدارة علاقات العملاء (CRM)، والمالية، والمستندات، وقاعدة المعرفة.
حين تترابط هذه المكوّنات، يصبح نظام إدارة المؤسسة قابلًا للتنبؤ. ولا يعود المدير مضطرًا إلى «تذكّر كل شيء»، لأن الإدارة منظّمة في دورة قابلة للتكرار.
القواعد والعمليات: كيف نتفق عليها ونوثّقها؟
كثيرًا ما توصف العمليات بصورة عامة أكثر من اللازم. وفي الواقع، يحتاج الأشخاص إلى قواعد قصيرة توضّح ما يجب فعله عند وقوع موقف معتاد. وفي الأعمال القائمة على المشاريع تتكرر هذه المواقف باستمرار: «ظهرت أعمال إضافية»، و«نحتاج إلى دفعة مقدّمة للمقاول»، و«يطلب العميل الإسراع»، و«التوريد لا يواكب الموعد»، و«لم يقدّم مشرف الموقع تقريره».
يجدر البدء بخريطة للمشروع، من طلب العميل إلى إقفال الأعمال. ومن المفيد ربط هذا التسلسل بفهم الهيكل الإداري: من يتخذ القرارات وفي أي نقطة، وكيف تتوزع الصلاحيات بين الوظائف المختلفة ومدير المشروع. وتفيدكم هنا مقالة «الهيكل التنظيمي للمشروع: الأنواع وكيفية بنائه».
تأتي بعد ذلك ثلاث «ركائز» تعطي أثرًا سريعًا.
- قاعدة التغييرات. يُوثَّق كل تغيير: ما الذي يتغير، ومن وافق عليه، وكيف يؤثر في الموعد والمال.
- قاعدة إثبات الوقائع. تستند كل نفقة إلى ما يؤيدها: إيصال، وصورة، وتعليق، وربط بالمشروع.
- قاعدة الاستلام. تُغلق المرحلة بمحضر أو قائمة تحقق: ما الذي أُنجز، وما الذي بقي، وما الملاحظات القائمة.
من المفيد هنا التفكير في الأدوات التي تساعد على تحويل القواعد إلى ممارسة. فعندما تكون للمشروع بطاقة، وأدوار للمشاركين، وأحداث، ومستندات، تقلّ التأويلات المختلف عليها، لأن الوقائع مجمّعة في مكان واحد.
المال جزء من الإدارة: المحاسبة الإدارية
من دون الجانب المالي، يتحول نظام إدارة المؤسسة سريعًا إلى مجرد تسيير إداري: مهام كثيرة، وتقارير كثيرة، ثم تأتي أرباح نهاية الشهر على غير المتوقع. وتعيد المحاسبة الإدارية المعنى إلى العمل، لأنها تربط إجراءات الفريق بالأرقام.
باختصار، المحاسبة الإدارية نظام من التقارير الدورية للمدير، يجيب عن أسئلة مثل: ما الربح الذي حققته الشركة من كل مشروع، وما هامش الربح، وأي المصروفات تخص المشروع وأيها عامة.
في الأعمال القائمة على المشاريع، تكون المجموعة الأساسية متشابهة في معظم الحالات:
- المشاريع. يُتابَع كل عقد أو موقع على حدة، برصيد مستقل.
- التدفقات النقدية والإيرادات والمصروفات. تُظهر المقبوضات من العميل والمدفوعات حركة الأموال. وعند احتساب الربح على أساس الاستحقاق، تُنسَب إيرادات المبيعات والمصروفات إلى فترة الاعتراف بها، التي قد لا تتطابق مع تاريخ القبض أو الدفع. ولا تدلّ الدفعة المقدّمة المستلمة ورصيد الأموال، في حدّ ذاتهما، على الربح.
- العُهد المالية. أموال تُسلَّم إلى شخص مسؤول للمشتريات أو المصروفات الأخرى أو تسوية المدفوعات، مع التزامه بتقديم حساب عن استخدامها. ويُسجَّل إثبات المصروف وتسليم الأموال فعليًا كلٌّ على حدة. وتُشرح هذه المعالجة في مادة «كيفية إمساك حسابات العُهد المالية» (باللغة الروسية).
- بنود المصروفات وتفصيلها. يساعد الهيكل الواضح للمصروفات على فهم ما يضغط تحديدًا على الهامش. وهناك شرح مستقل في مقالة «كيفية إمساك حسابات المصروفات بصورة صحيحة» (باللغة الروسية).
- مؤشرات الربحية. هامش المساهمة، وهامش الربح، والربحية، وصافي الربح. وتفيدكم مادة «هامش المساهمة» في فهم المصطلحات.
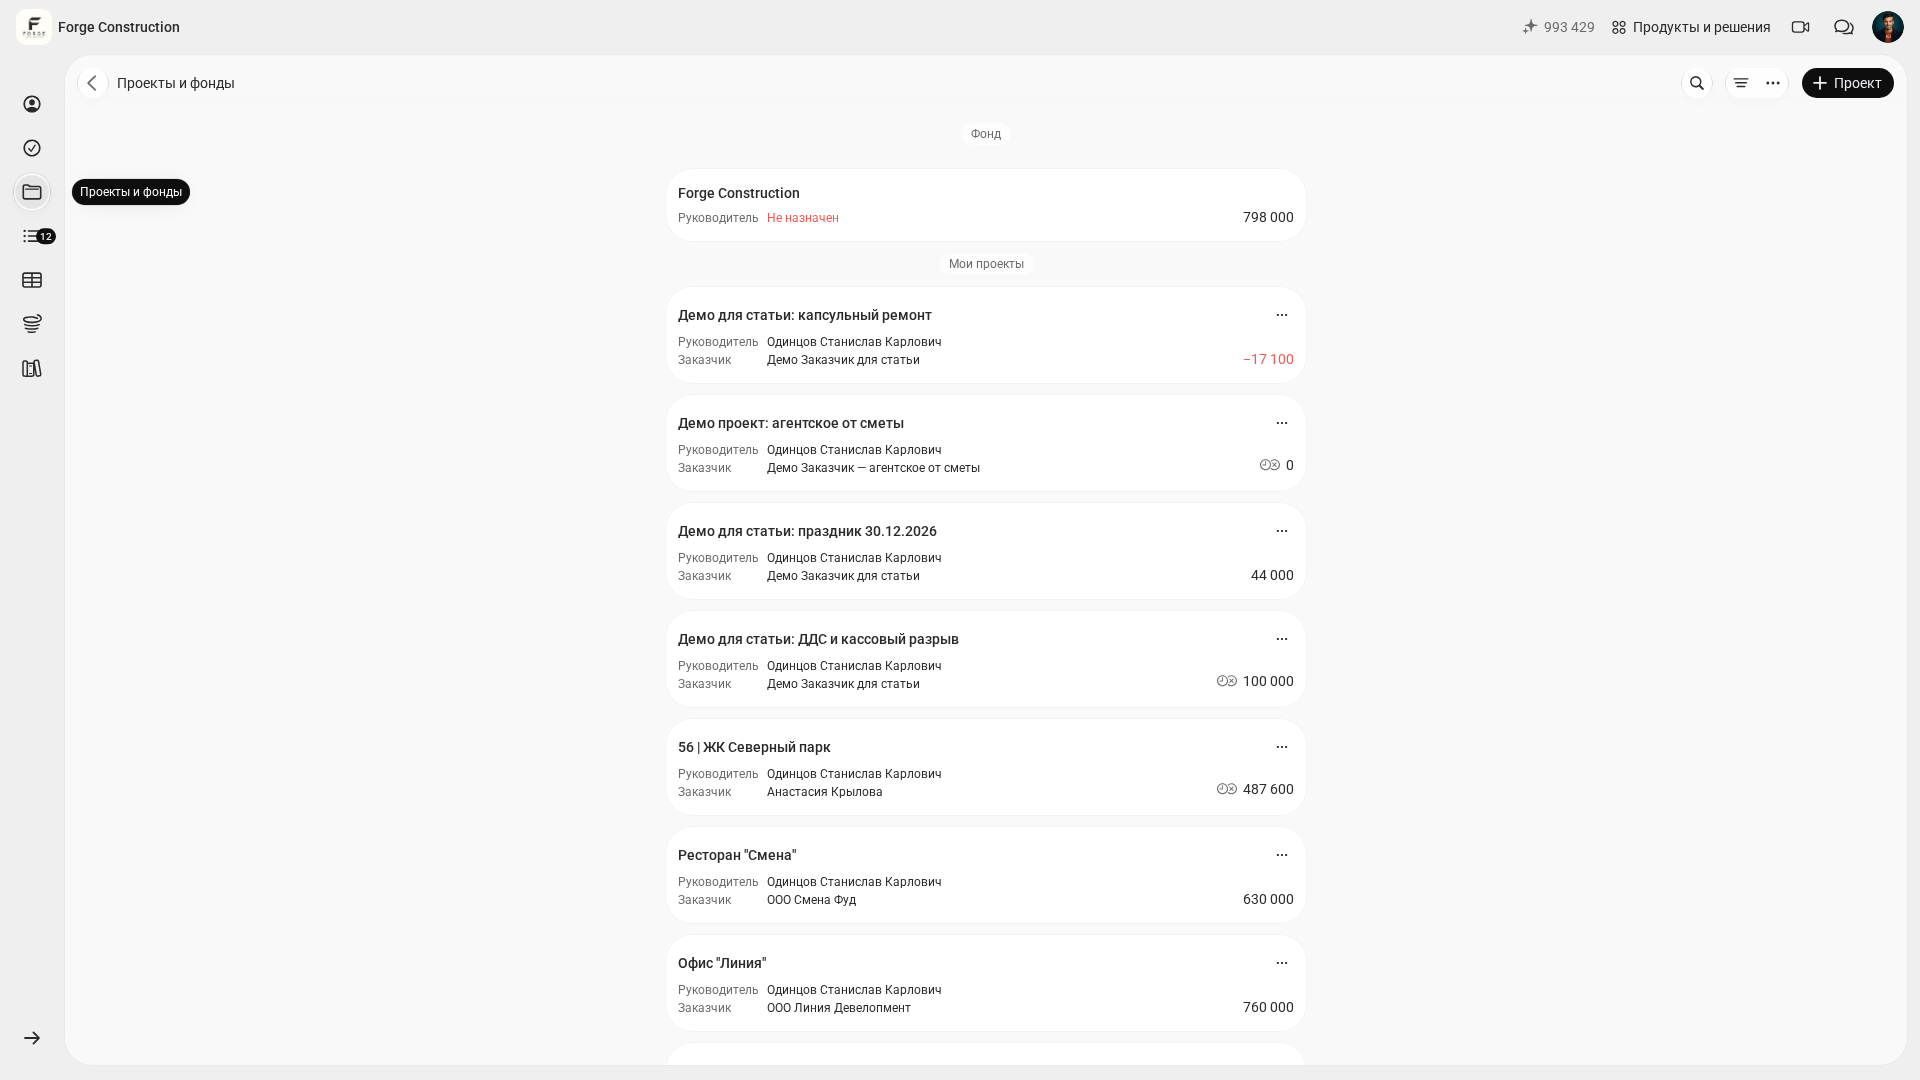
إن رغبتم في الاطلاع على كيفية ظهور ذلك عمليًا داخل المنتج، فراجعوا مقالة «تنظيم المحاسبة الإدارية في الأعمال القائمة على المشاريع». وتوضّح أن المحاسبة الإدارية لا تتطلب نظامًا معقدًا لتخطيط موارد المؤسسة (ERP)، إذا توفّر هيكل للمشاريع وانضباط في تسجيل المصروفات الفعلية.
مع نمو الشركة، تظهر طبقة أخرى: التحليل على مستوى الشركة والعمل بصندوقها. ويُستخدم صندوق الشركة في 101 لتسجيل المصروفات الداخلية. وتعتمد إتاحة هذا القسم على الباقة المعمول بها وصلاحياتكم داخل الشركة.
الأدوات التقنية: ماذا تختارون لكل مهمة؟
عند البحث عن «نظام إدارة»، غالبًا ما يُبحث عن خدمة واحدة. والأكثر عمليةً النظر إلى مجموعة أدوات: أي فئة منها تلبّي حاجة إدارية محددة؟ في مدونة 101 مجموعات مستقلة من الأدوات ومعايير لاختيار أنظمة إدارة المشاريع: كيف تختارون نظامًا لإدارة المشاريع، ومراجعة 10 أنظمة (باللغة الروسية)، ومجموعة من برامج إدارة المشاريع.
ليكون الاختيار مدروسًا، صنّفوا الاحتياجات بحسب المجالات: المواعيد والمهام، والمبيعات، والمال، والمستندات، والتواصل.
| المهمة الإدارية | ما المهم في النظام | الخطأ الشائع |
|---|---|---|
| مهام المشروع ومواعيده | المسؤول، والموعد النهائي، وعلاقات الاعتماد بين المهام، ولوحة المهام أو مخطط غانت | محاولة إدارة المالية في أداة لتتبّع المهام |
| المبيعات والتعامل مع العملاء المحتملين | مسار المبيعات، والحالات، والتذكيرات، وسجل التواصل | الخلط بين نظام إدارة علاقات العملاء وخطة الإنتاج |
| المالية والمحاسبة الإدارية | المشاريع، والمقبوضات، والنفقات، والعُهد المالية، وتقارير الربحية | احتساب الربح «في نهاية الشهر اعتمادًا على الأرصدة» |
| المستندات واستلام الأعمال | القوالب، والحفظ، والإصدارات، والوصول السريع من داخل المشروع | الاحتفاظ بالمحاضر والاتفاقات الإضافية في المراسلات فقط |
| التواصل | قناة موحّدة لتوثيق الاتفاقات، وإيقاع عمل واضح | مناقشة القرارات المهمة في المحادثات الخاصة |
في الأعمال القائمة على المشاريع، غالبًا ما يفيد الجمع بين أداة لتتبّع المهام والمواعيد وأداة مستقلة للأموال والتقارير والمستندات. وعندها تتجاوز «الإدارة» كونها مجموعة شاشات، وتصبح إدارةً تستند إلى الوقائع.
التطبيق: كيف تجعلون النظام جزءًا من العمل اليومي؟
نادرًا ما يتعثر تطبيق نظام إدارة المؤسسة بسبب اختيار البرنامج. والأكثر شيوعًا أن يتعثر بسبب محاولة تغيير كل شيء في أسبوع واحد. فللفريق عاداته، ووقت المدير محدود، وللمشاريع التزامات جارية. لذلك من الأفضل التطبيق على مراحل: القواعد والانضباط في تسجيل الوقائع أولًا، ثم الأتمتة.
أحد الخيارات هو اختبار لمدة 7 أيام للتحقق من قدرة النظام على استيعاب العمل الفعلي. وهذه منهجية من مقالة اختيار نظام إدارة المشاريع: السيناريوهات أولًا، ثم الاختبار في ظروف العمل الحقيقية.
- الخطوة 1. اختاروا مشروعًا واحدًا تكون عملياته نموذجية لعملكم. وعيّنوا المسؤولين عن تسجيل الأعمال المنفّذة والمصروفات الفعلية.
- الخطوة 2. وثّقوا 10–15 قاعدة: التغييرات، والعُهد المالية، والمشتريات، والاستلام، والتقارير. فقرة واحدة لكل قاعدة.
- الخطوة 3. ضعوا إيقاعًا للعمل الإداري، مثل مكالمة قصيرة واحدة لمتابعة الحالة ومراجعة مالية واحدة للمشروع أسبوعيًا. واضبطوا التكرار بحسب مدة المشاريع ومخاطرها.
- الخطوة 4. استخدموا الأدوات حيث تقلّل العمل اليدوي: جمع الإيصالات، والتقارير المصوّرة، وإعداد المستندات، وتقارير المشاريع.
- الخطوة 5. بعد أسبوعين، راجعوا القواعد التي لا تُطبَّق، والمواضع التي تفتقر إلى البيانات، والتقارير التي تساعد فعلًا في اتخاذ القرارات.
من المفيد في الأعمال القائمة على المشاريع تذكّر الركائز الإدارية الواردة في مادة «إدارة الأعمال القائمة على المشاريع» (باللغة الروسية): أهداف المشروع، والفريق، والخطة، ومراقبة الميزانية، والتواصل الدوري، والتعامل مع المخاطر، والتفويض.
إذا رغبتم في تحليل العمليات بحسب الأدوار وفهم المواضع التي تضيع فيها القدرة على إدارة شركتكم، فسجّلوا لحضور عرض توضيحي لـ101. ويمكنكم خلاله مناقشة كيفية ربط المشاريع والتقارير والمستندات بما يناسب طريقة عملكم.
المؤشرات وإيقاع العمل الإداري
يترسخ نظام إدارة المؤسسة حين يصبح له إيقاع عمل. ويتألف هذا الإيقاع من نقاط متابعة منتظمة تُتخذ فيها القرارات وفق القواعد نفسها. ومن دونه، تتحول حتى الإجراءات الجيدة إلى ملف لا يُفتح إلا قبيل التفتيش.
فيما يلي مثال لإيقاع المتابعة في شركة تعمل بالمشاريع، ينبغي تكييفه بحسب مدة المشاريع ومخاطرها:
- يوميًا أو كل يومين: مراجعة قصيرة لحالة الأعمال والعوائق.
- مرة في الأسبوع: مراجعة مالية للمشاريع تشمل المقبوضات، والمدفوعات، والعُهد المالية، والالتزامات.
- مرة في الشهر: تقرير إداري عن الشركة يشمل الربحية، والمصروفات العامة، والصندوق، وخطط عبء العمل.
من الأفضل اختيار مؤشرات تؤثر مباشرةً في القرارات. وفي الأعمال القائمة على المشاريع، تكون عادةً هامش الربح لكل مشروع، والذمم المدينة، وسرعة تسوية العُهد المالية، ونسبة التغييرات التي جرت الموافقة عليها قبل تنفيذها، والالتزام بمواعيد المراحل. وتُشرح العلاقة بين المؤشرات والمحاسبة بالتفصيل في المواد الخاصة بالمحاسبة الإدارية.
أبرز علامة على أن نظام إدارة المؤسسة يعمل هي أن الأسئلة داخل الشركة تصبح أقصر. فبدلًا من «من المسؤول عن الخطأ؟» يُطرح سؤال «ما الواقعة المثبتة؟»، وبدلًا من «لماذا لا توجد أموال؟» يُسأل «أي مشروع حقق نتيجة سلبية، وفي أي بند؟». هذه إدارة قراراتها قابلة للتكرار ونتائجها قابلة للتوقّع.