إذا تأخرت مواعيد تحصيل الأموال من العميل عن مواعيد سداد ثمن المواد وصرف الدفعات المقدمة والرواتب، فقد لا يجد المشروع ما يكفي من المال عند حلول موعد الدفع، حتى لو أظهرت حساباته ربحًا. وعندما تتوزع مسؤولية العمليات بين عدة أشخاص وتبقى المعلومات في محادثات مختلفة، يتطلب التحكم جمع بيانات المقبوضات والمدفوعات والالتزامات لكل مشروع.
فيما يلي خمسة أساليب للإدارة المالية يمكن تطبيقها من دون جهد استثنائي. وهي مناسبة للبناء والترميم والتصميم، وكذلك لمن يديرون عدة مواقع عمل بالتوازي.
الفكرة بسيطة: تبدؤون برؤية الأموال حسب مواقع العمل وبنود المصروفات والمواعيد. ثم تضيفون الانضباط في تأكيد العمليات والمراجعة المنتظمة. وهكذا تتحول الإدارة المالية إلى نظام.
المحتويات:
- الأسلوب 1: كل موقع عمل وحدة مالية مستقلة
- الأسلوب 2: تقويم المدفوعات وتقرير التدفقات النقدية خلال فترة التخطيط
- الأسلوب 3: مقارنة المخطط بالفعلي حسب البنود، مع فصل المصروفات المباشرة وغير المباشرة
- الأسلوب 4: العهد المالية والإيصالات وأهمية المستندات المؤيدة
- الأسلوب 5: الهامش والاحتياج النقدي والاحتياطي — ثلاثة حدود للرقابة
- كيف ترسّخون هذه الأساليب في العمل اليومي؟
الأسلوب 1: كل موقع عمل وحدة مالية مستقلة
الخطوة الأولى في الإدارة المالية هي التوقف عن التعامل مع أموال النشاط كلها ككتلة واحدة بلا فصل. ففي الأعمال القائمة على المشاريع، لكل موقع وضعه المالي: موقع يتلقى دفعة، وآخر يحتاج إلى مشتريات، وثالث ينتظر الموافقة، ورابع عليه بالفعل مستحقات للمقاولين. وإذا اختلط كل ذلك، يصبح من المستحيل تحديد الموقع الذي يحقق ربحًا، أو يحتاج إلى تمويل إضافي، أو يسبب فجوة في التدفق النقدي.
من الممارسات المفيدة اعتماد قاعدة «موقع العمل = المشروع»، وتسجيل مقبوضاته ومصروفاته والتزاماته ضمنه. ويقوم تطبيق 101 على هذا النهج أيضًا: «موقع عمل واحد — مشروع واحد»، برصيد ومشاركين مستقلين.
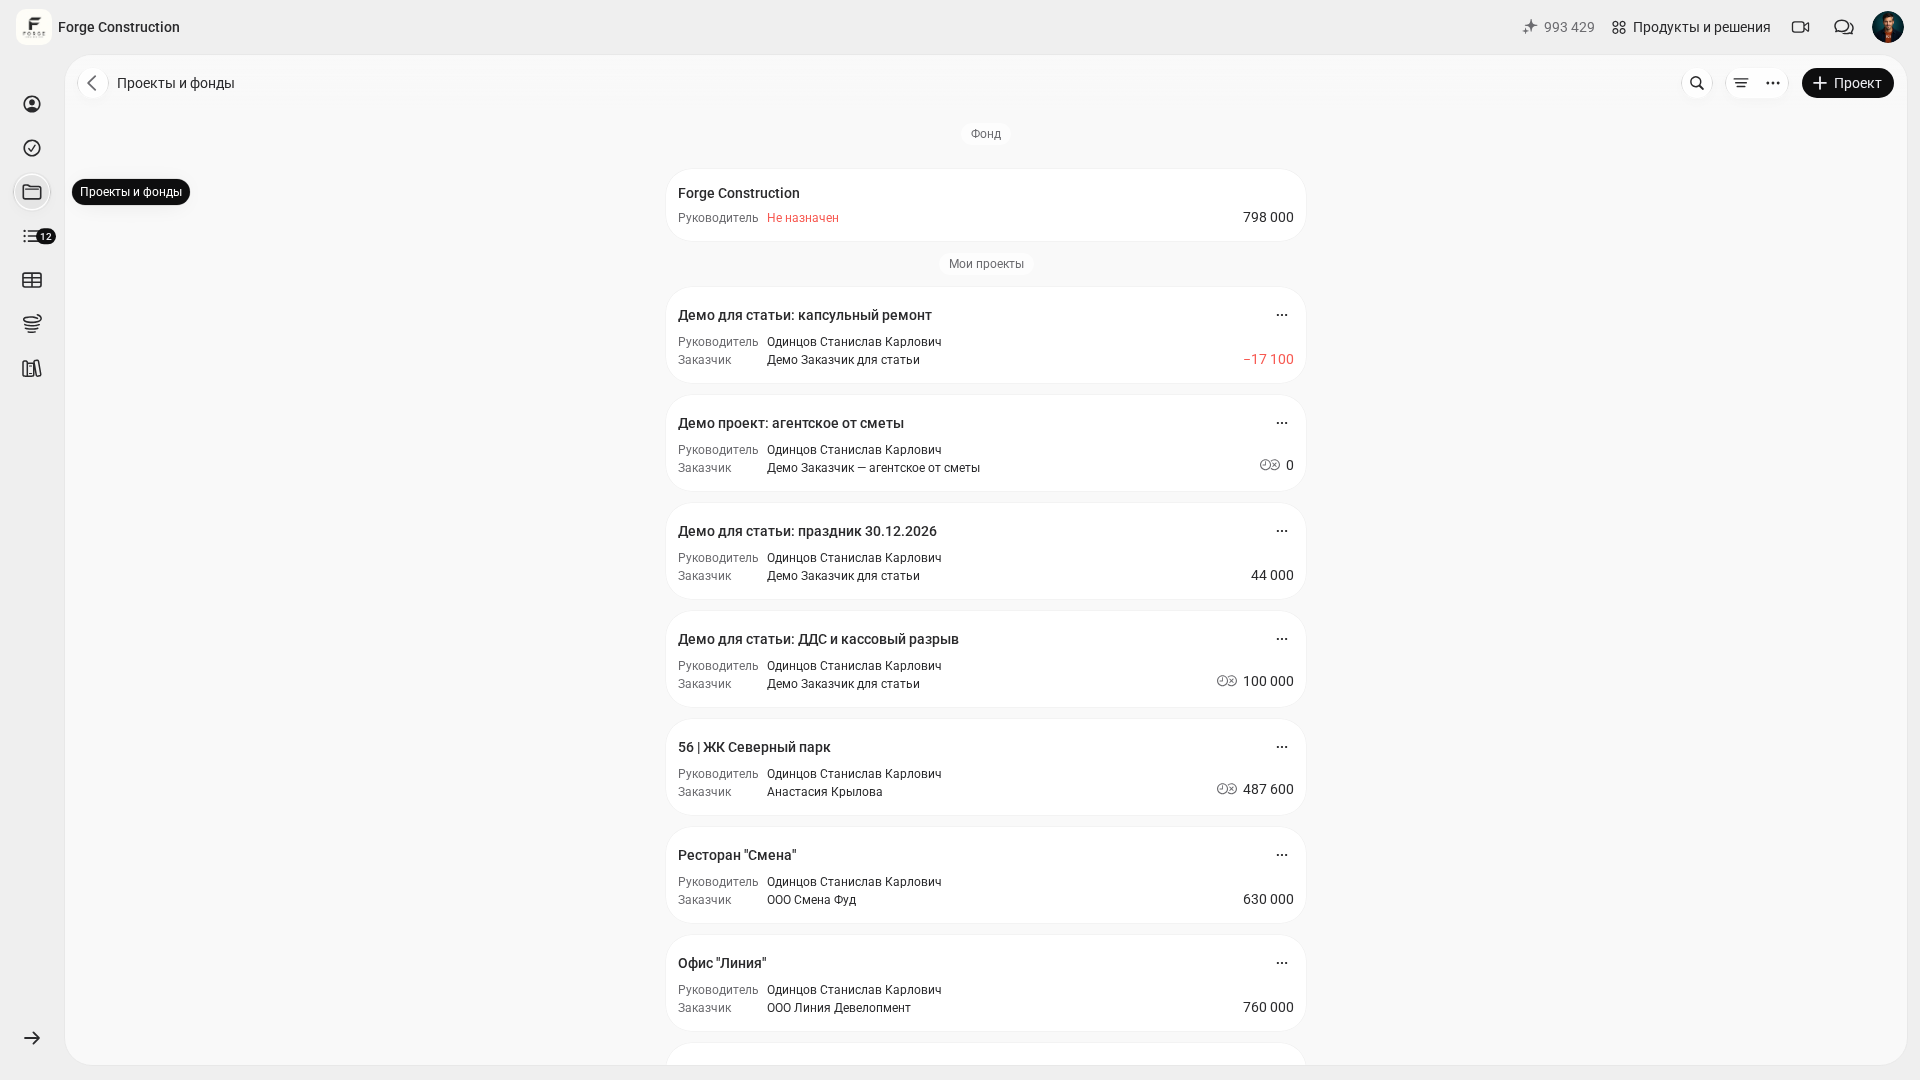
لفهم هذا النموذج بصورة أعمق، يمكنكم قراءة مقال «الإدارة المالية للمشروع: الميزانية والتحكم بالأموال في تطبيق 101».
الأسلوب 2: تقويم المدفوعات وتقرير التدفقات النقدية خلال فترة التخطيط
قد يعاني موقع عمل مربح من نقص الأموال إذا لم تتوافق مواعيد المقبوضات والمدفوعات الفعلية. ولضبط المواعيد، استخدموا تقويم المدفوعات، الذي يتضمن خطة المقبوضات والمدفوعات المتوقعة، وتقرير التدفقات النقدية، الذي يعكس حركة الأموال الفعلية.
سجّلوا في تقرير التدفقات النقدية للمشروع المقبوضات والمدفوعات الفعلية، مع التواريخ والبنود وروابطها بالعمليات. وأدرجوا الالتزامات غير المسددة في تقويم المدفوعات في مواعيد السداد المتوقعة. وبذلك تتحول فكرة «سأراجع الأمر في نهاية الشهر» إلى صورة يمكن التحكم فيها.
- احصروا المدفوعات الإلزامية على مدى 6 أسابيع مقبلة: الرواتب والإيجارات والضرائب ودفعات القروض والمواد والتعاقد من الباطن.
- أضيفوا المقبوضات المتوقعة لكل موقع عمل: الدفعات المقدمة ومستحقات المراحل والمبالغ الإضافية للأعمال الإضافية.
- احسبوا الرصيد المتوقع: الأموال في بداية الأسبوع زائد المقبوضات ناقص المدفوعات. وحددوا التواريخ التي لا تكفي فيها الأموال المتاحة للمدفوعات الإلزامية؛ وراجعوا أيضًا مواعيد الدفع داخل الأسبوع نفسه.
- اتخذوا القرارات مسبقًا: تأجيل المشتريات، أو الاتفاق على دفعة مقدمة، أو تقسيم التنفيذ إلى مراحل، أو تغيير المورد، أو إعادة تنظيم جدول العمل.
- حدّثوا التقويم مرة أسبوعيًا وطابقوه مع الحركة الفعلية في تقرير التدفقات النقدية.
إذا سبق أن واجهتم فجوة في التدفق النقدي، فمن المفيد الاحتفاظ بمقال «فجوة التدفق النقدي: أسبابها وكيفية الحد منها» للرجوع إليه.
الأسلوب 3: مقارنة المخطط بالفعلي حسب البنود، مع فصل المصروفات المباشرة وغير المباشرة
تعمل الإدارة المالية القائمة على مقارنة المخطط بالفعلي عندما تكون المصروفات منظمة في بنود. ومن دون ذلك، تصبح الخطة رقمًا واحدًا، بينما يتكون الواقع من مدفوعات صغيرة كثيرة لا تشكل صورة إدارية مترابطة.
ابدؤوا بالبنود: المواد والأعمال والتوصيل والمعدات والمقاولون والمصروفات الأخرى. ثم قارنوا يدويًا المبالغ المخططة والفعلية لكل بند خلال الفترة نفسها وبالمكونات نفسها للمؤشرات. ويتيح تطبيق 101 تسجيل المصروفات حسب المشروع والبند. ويمكنكم استخدام هذه البيانات لإجراء المقارنة.
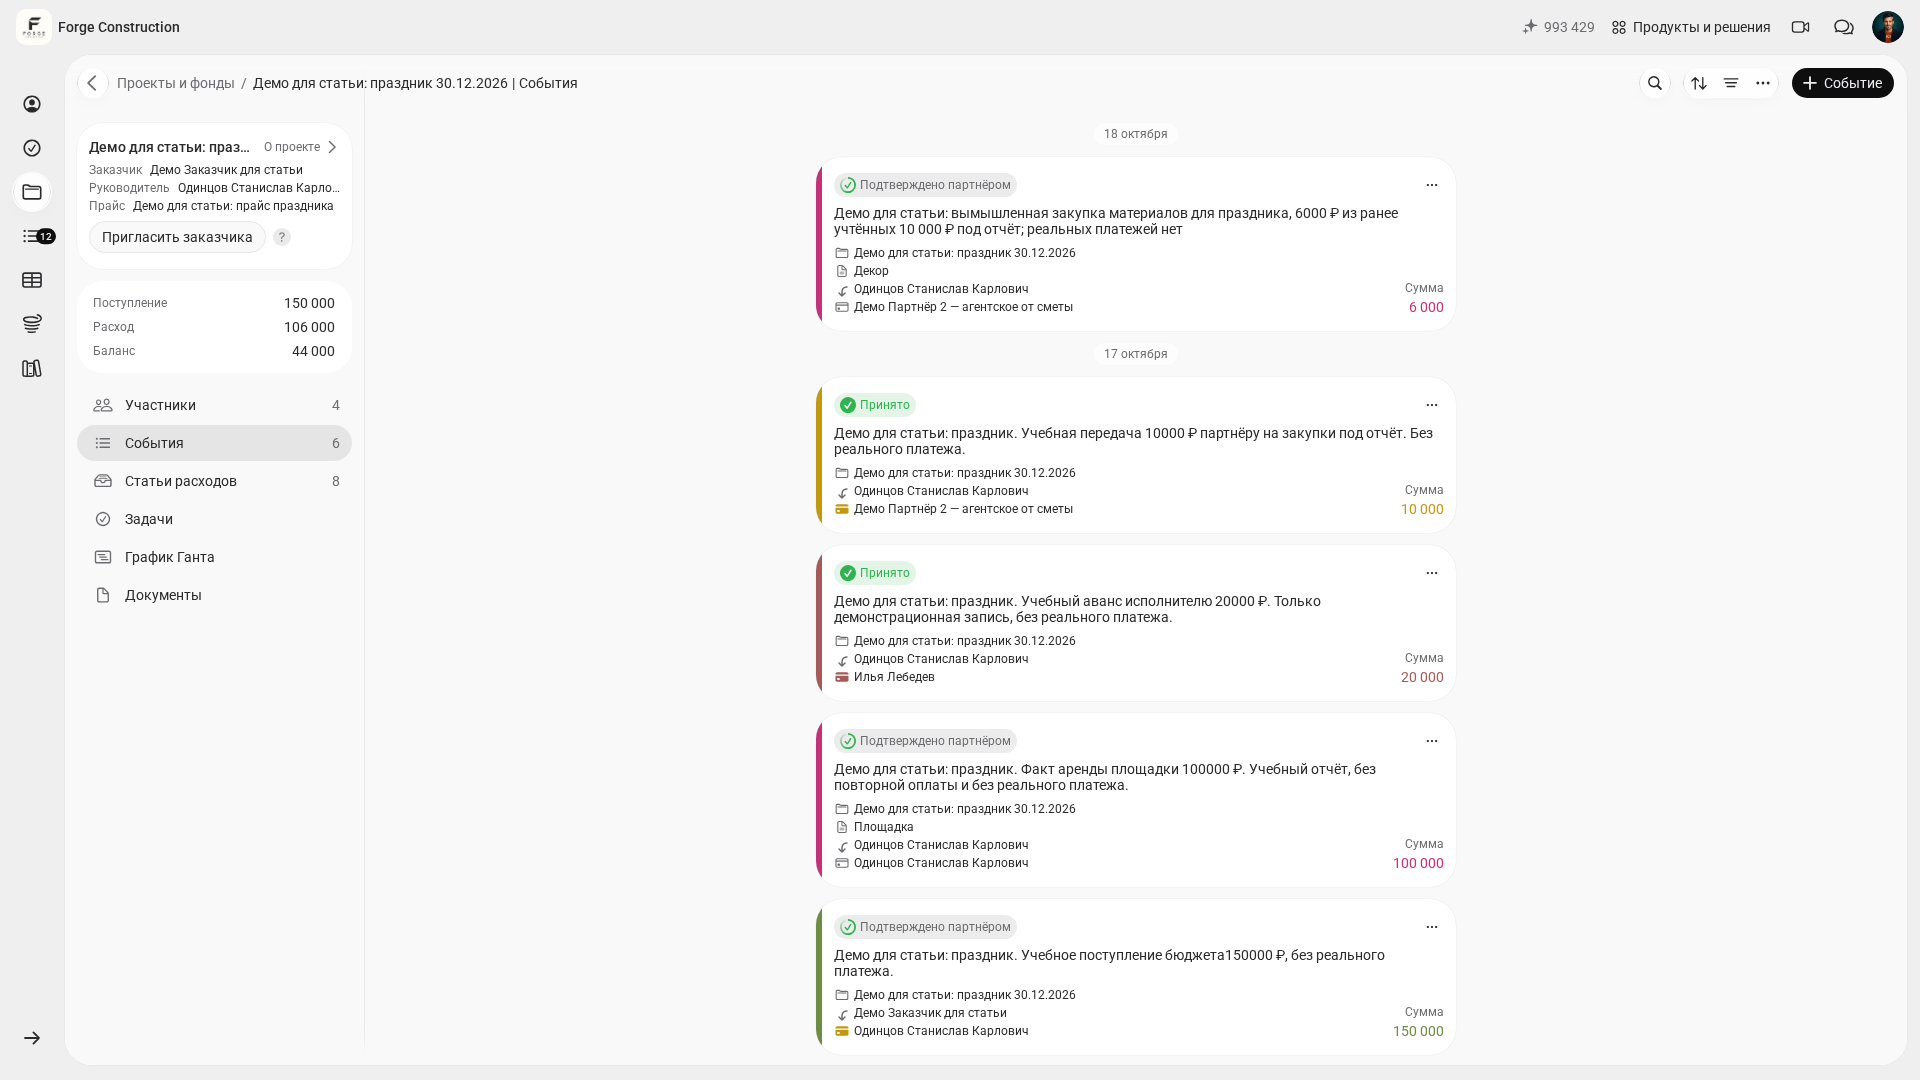
من المفيد أيضًا فصل المصروفات المباشرة عن غير المباشرة. ترتبط المصروفات المباشرة بمشروع محدد، ويمكن تسجيل غير المباشرة بصورة منفصلة. وعند تقييم الوضع الاقتصادي الشامل للمشروع وربحه، احتسبوا حصة من المصروفات غير المباشرة موزعة على أساس مبرر. ولتحديد منطق تصنيف البنود، يمكنكم الرجوع إلى مقال عن توزيع المصروفات على البنود (باللغة الروسية).
لمناقشة كيفية تنظيم هذا النوع من التسجيل في تطبيق 101، سجّلوا للمشاركة في عرض توضيحي للمنتج.
الأسلوب 4: العهد المالية والإيصالات وأهمية المستندات المؤيدة
قد تربك العهد المالية والمشتريات الصغيرة أي ميزانية. وينشأ الخطر من سرعة العمليات وكثرتها، بصرف النظر عن قيمة مبالغها. وتعتمد الإدارة المالية على الانضباط: لكل مصروف شخص مسؤول وبند وتأكيد ومستند مؤيد.
تساعدكم سجلات تسليم الأموال وتقارير العمليات في تطبيق 101 على مطابقة من تسلم المال ومقداره وأوجه إنفاقه والرصيد المتبقي من العهد المالية داخل المشروع. وافحصوا اكتمال الإيصالات والمستندات المؤيدة الأخرى بصورة منفصلة، استنادًا إلى البيانات المسجلة.
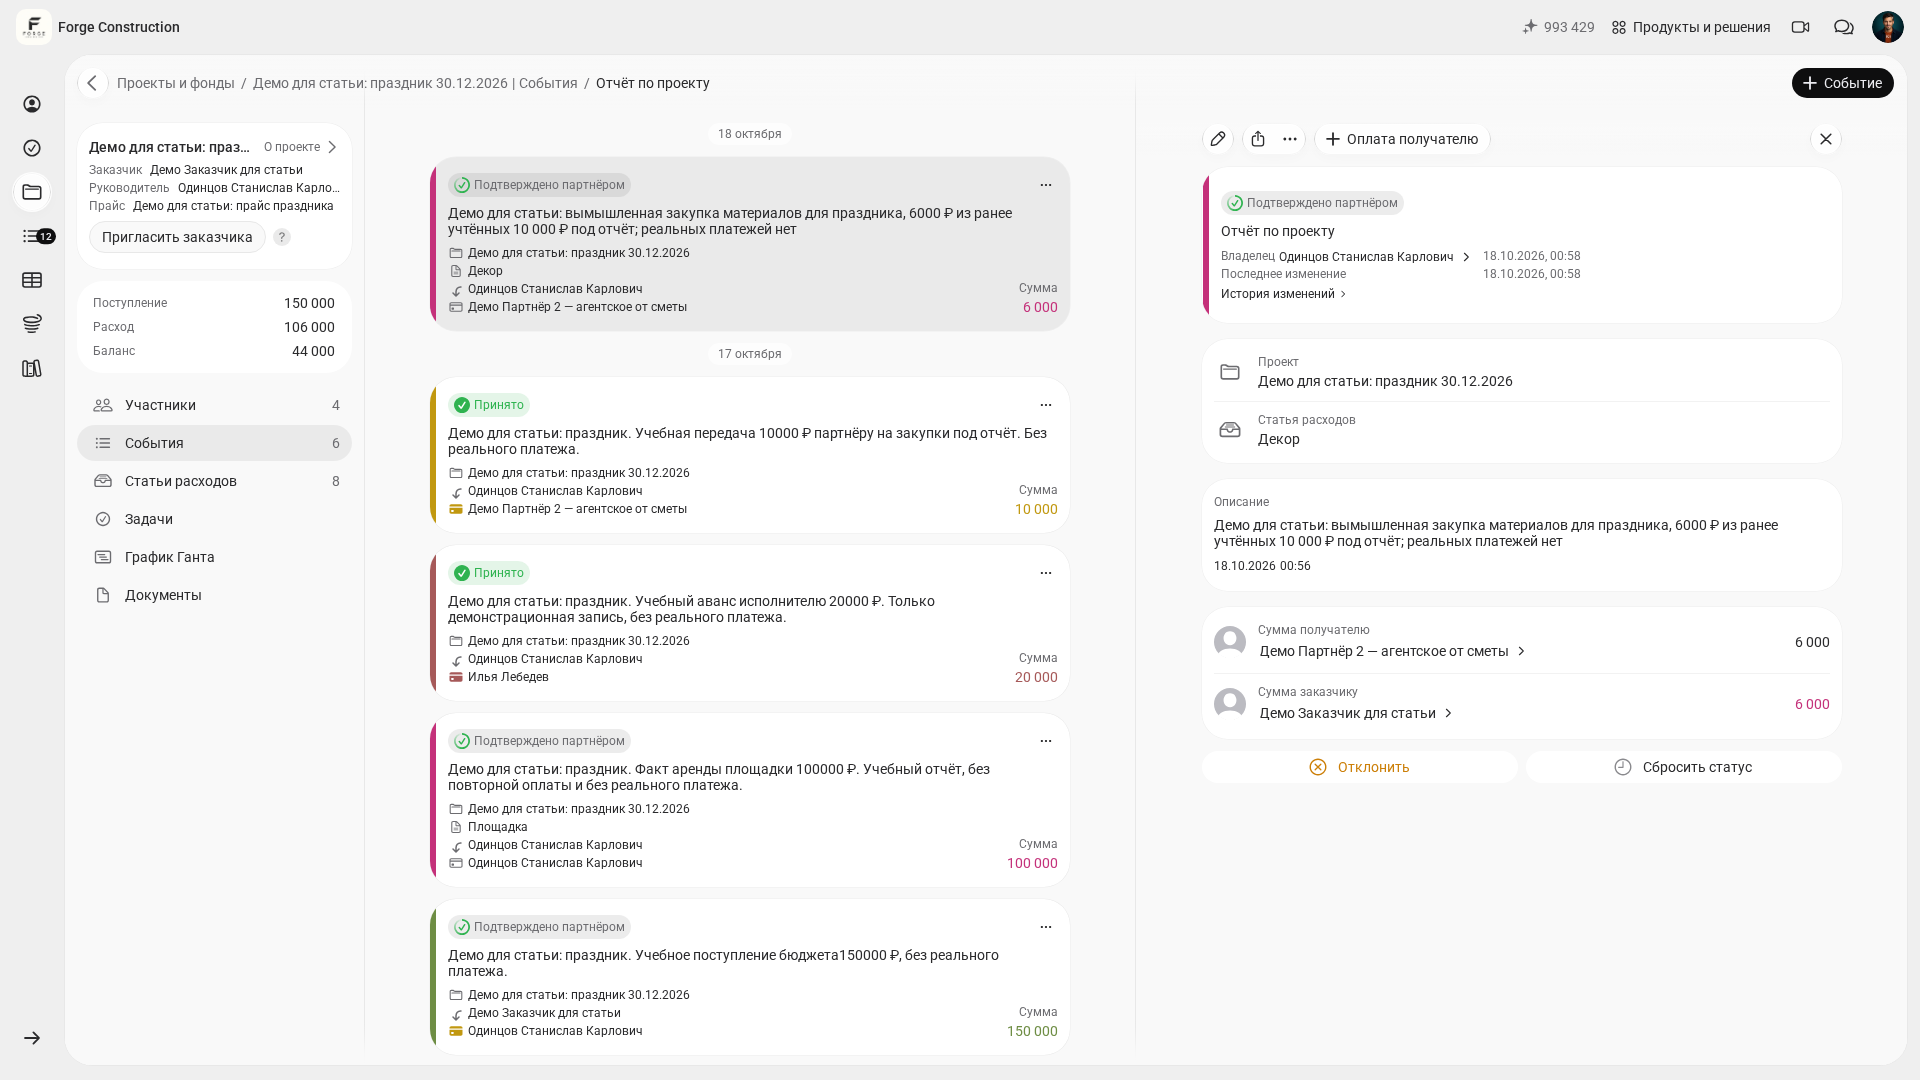
من المفيد الاتفاق مع الفريق على ثلاث قواعد والالتزام بها في كل موقع عمل:
- تُسجّل المشتريات يوم إجرائها، مع المبلغ والبند وموقع العمل.
- يُرفق الإيصال فورًا لتجنب البحث عنه بعد أسبوع.
- يؤكد المسؤول العمليات وفق جدول متفق عليه، بمعدل 2–3 مرات أسبوعيًا، لمنع تراكم الأعمال المعلقة.
للتعمق في الموضوع، يمكنكم قراءة مقال عن العهد المالية (باللغة الروسية).
الأسلوب 5: الهامش والاحتياج النقدي والاحتياطي — ثلاثة حدود للرقابة
بعد انتظام التسجيل الأساسي، تصبح الإدارة المالية مرتبطة بثلاثة حدود. أولها هامش كل موقع عمل. وثانيها الاحتياج النقدي للدورة التشغيلية، مع مراعاة مواعيد المقبوضات والمدفوعات. ويجب تمييز هذا الاحتياج عن صافي رأس المال العامل، وهو الأصول المتداولة ناقص الالتزامات قصيرة الأجل. وثالثها الاحتياطي: تضع الشركة قاعدة داخلية تمنع استخدامه في المدفوعات الجارية.
احسبوا الهامش لكل مشروع، ثم قارنوه بالمستوى المستهدف الذي ترغب الشركة في الحفاظ عليه. وحددوا مسبقًا منهجية الحساب والإيرادات والتكاليف التي ستؤخذ في الحسبان، ووضّحوا ما إذا كان المعروض مبلغًا أم نسبة من الإيرادات. وطبّقوا المنهجية نفسها على جميع المشاريع. فالهامش لا يساوي صافي الربح تلقائيًا. ولفهم المصطلحات، يمكنكم قراءة «ما الإيرادات؟» و«هامش المساهمة».
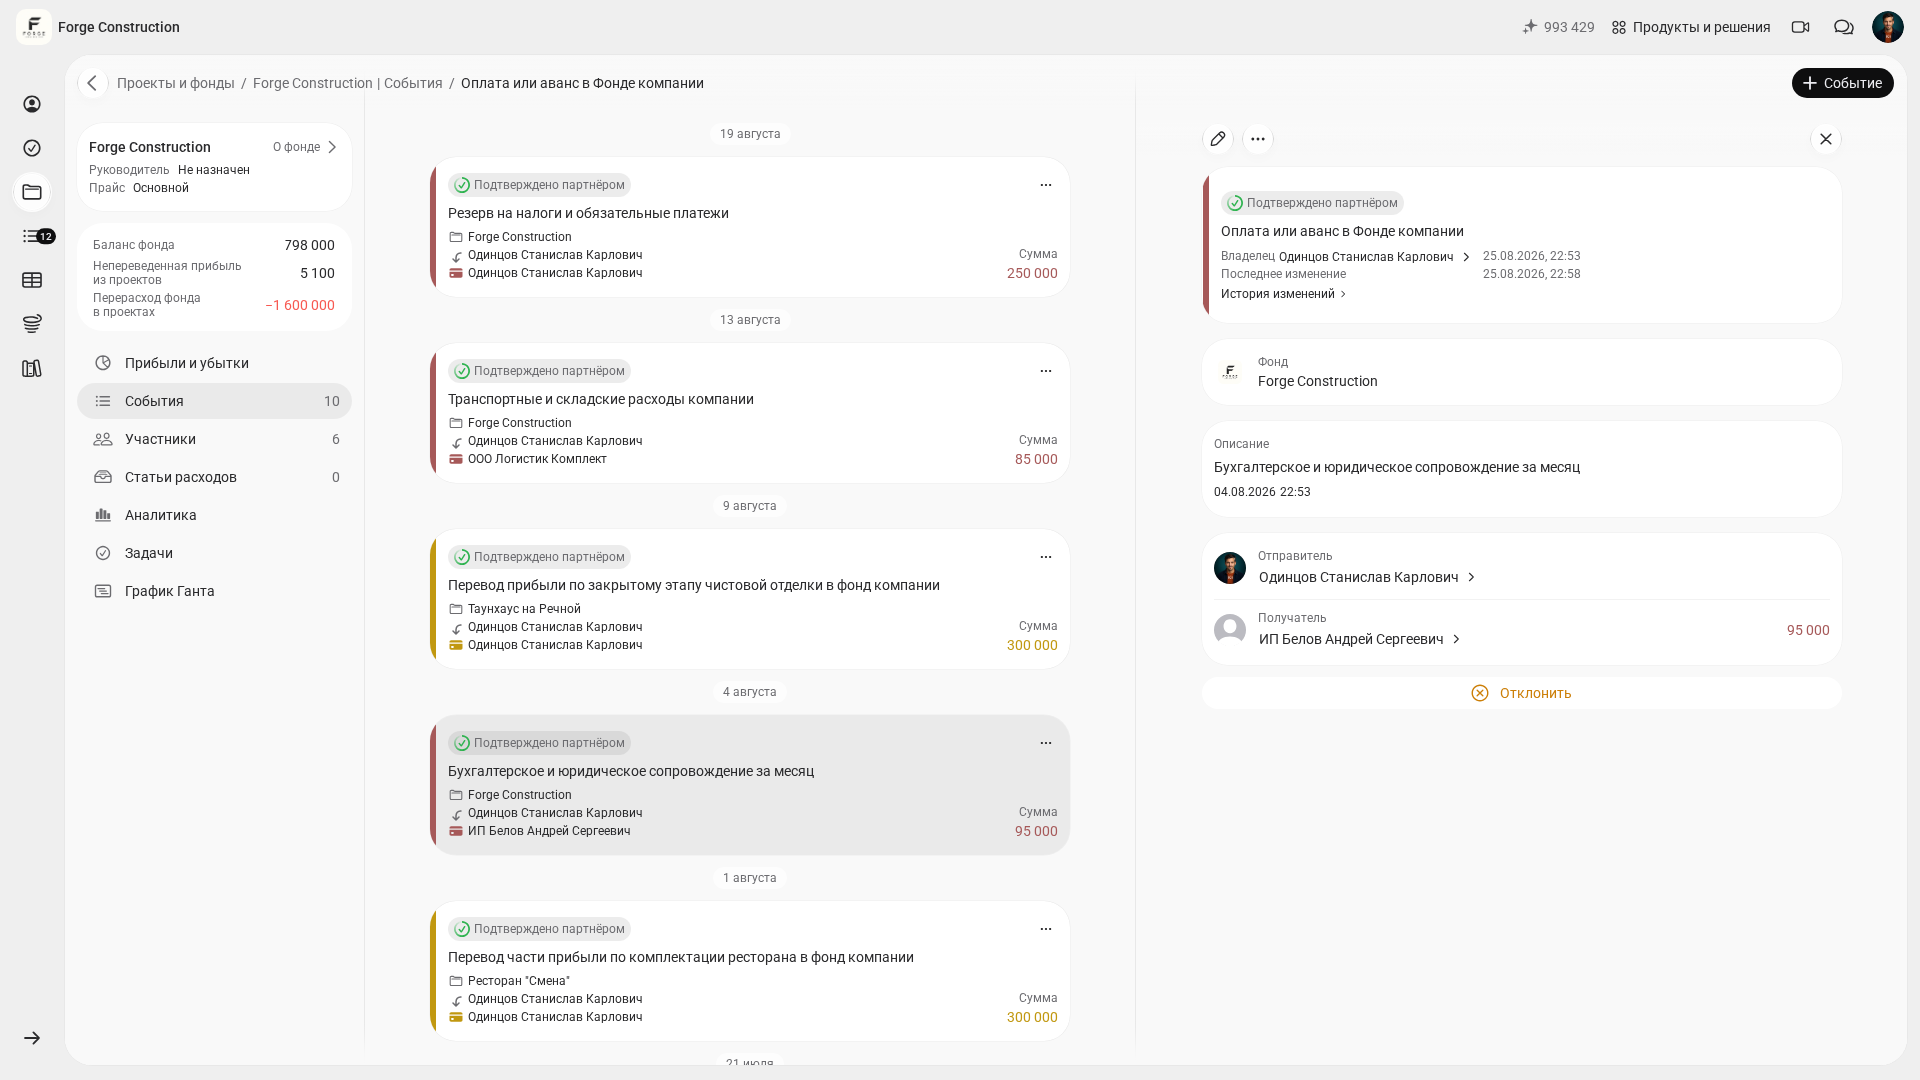
يمكنكم وضع قاعدة داخلية للاحتياطي، مثل تخصيص نسبة محددة من المقبوضات له والموافقة على استخدامه بصورة منفصلة. أما تحويل الأموال فعليًا وتوثيقه، فيجب التحقق منهما بصورة منفصلة. ويُخصص صندوق الشركة في 101 لتسجيل الإيرادات والمصروفات الداخلية بصورة منفصلة عن المشاريع. وتحققوا من إتاحة القسم ووظائفه وفق باقة الاشتراك وصلاحياتكم. ففصل السجلات لا ينفّذ بذاته تحويلًا مصرفيًا ولا يفرض قيدًا غير قابل للإلغاء على استخدام الأموال.
لفهم مقدار رأس المال العامل الذي يحتاج إليه النشاط وأين تتعطل أمواله، اطّلعوا على مقال عن رأس المال العامل للشركة.
كيف ترسّخون هذه الأساليب في العمل اليومي؟
تؤتي أساليب الإدارة المالية الخمسة ثمارها عندما يُخصص لها إيقاع منتظم. ولا يكفي إعدادها مرة واحدة؛ فالأرقام تُحدَّث كل يوم، والقرارات تُتخذ كل أسبوع.
فيما يلي جدول بسيط يمكن حتى للفريق المثقل بالأعمال الالتزام به:
- يوميًا، سجّلوا المشتريات والعهد المالية في يوم العملية نفسه.
- مرة أسبوعيًا، حدّثوا تقويم المدفوعات وطابقوه مع تقرير التدفقات النقدية.
- مرة أسبوعيًا، قارنوا المخطط بالفعلي حسب البنود في كل موقع عمل نشط.
- مرة شهريًا، راجعوا هامش مواقع العمل وتحققوا من الاحتياطي.
لتوسيع النظرة إلى مستوى مالك النشاط، من المفيد الاعتماد على ثلاثة تقارير: التدفقات النقدية، والأرباح والخسائر، والميزانية العمومية. وتضم مدونة 101 مقالًا مستقلًا عن التقارير الثلاثة الرئيسية لصاحب النشاط.
عند ظهور انحرافات مالية، راجعوا الوضع الاقتصادي للمشروع ومواعيد المقبوضات والمدفوعات واكتمال السجلات. وفي مثل هذه الحالات، قد تساعد مراجعة ذاتية سريعة وتحليل الأخطاء الشائعة الواردة في مقال عن أخطاء المحاسبة الإدارية (باللغة الروسية).