Jika penerimaan dari pelanggan terjadi setelah jadwal pembayaran bahan, pemberian uang muka, dan pembayaran gaji, proyek dapat kekurangan uang saat pembayaran jatuh tempo meskipun perhitungannya menunjukkan laba. Ketika beberapa orang bertanggung jawab atas operasi dan informasinya tersebar di berbagai percakapan, Anda perlu menggabungkan data penerimaan, pembayaran, dan kewajiban setiap proyek agar dapat mengendalikannya.
Berikut lima metode manajemen keuangan yang dapat diterapkan tanpa upaya luar biasa. Metode ini cocok untuk konstruksi, renovasi, desain, serta siapa pun yang menangani beberapa pekerjaan sekaligus.
Gagasannya sederhana: Anda mulai melihat uang berdasarkan pekerjaan, kategori, dan tenggat. Setelah itu, terapkan disiplin konfirmasi dan pemeriksaan secara berkala. Dengan begitu, manajemen keuangan menjadi sebuah sistem.
Daftar isi:
- Metode 1. Setiap pekerjaan menjadi unit keuangan tersendiri
- Metode 2. Kalender pembayaran dan laporan arus kas untuk periode perencanaan
- Metode 3. Anggaran dan realisasi per kategori, dengan biaya langsung dan tidak langsung terpisah
- Metode 4. Dana belanja yang harus dipertanggungjawabkan dan bukti transaksi: pentingnya dokumen pendukung
- Metode 5. Margin, kebutuhan dana operasional, dan cadangan: tiga batas kendali
- Bagaimana menerapkan metode ini dalam pekerjaan sehari-hari?
Metode 1. Setiap pekerjaan menjadi unit keuangan tersendiri
Langkah pertama dalam manajemen keuangan adalah berhenti memperlakukan seluruh uang bisnis sebagai satu kumpulan tanpa pemisahan. Dalam pekerjaan berbasis proyek, setiap pekerjaan memiliki kondisi keuangannya sendiri: satu pekerjaan menerima pembayaran, yang lain membutuhkan pembelian, pekerjaan ketiga tertahan dalam proses persetujuan, dan pekerjaan keempat sudah memiliki utang kepada kontraktor. Jika semuanya dicampur, Anda tidak dapat mengetahui pekerjaan mana yang menghasilkan laba, membutuhkan tambahan dana, atau menimbulkan kesenjangan arus kas.
Praktik yang dapat digunakan: tetapkan «satu pekerjaan = satu proyek», lalu catat penerimaan, biaya, dan kewajibannya. Pendekatan «satu pekerjaan, satu proyek» dengan saldo dan peserta tersendiri juga menjadi dasar pencatatan di aplikasi 101.
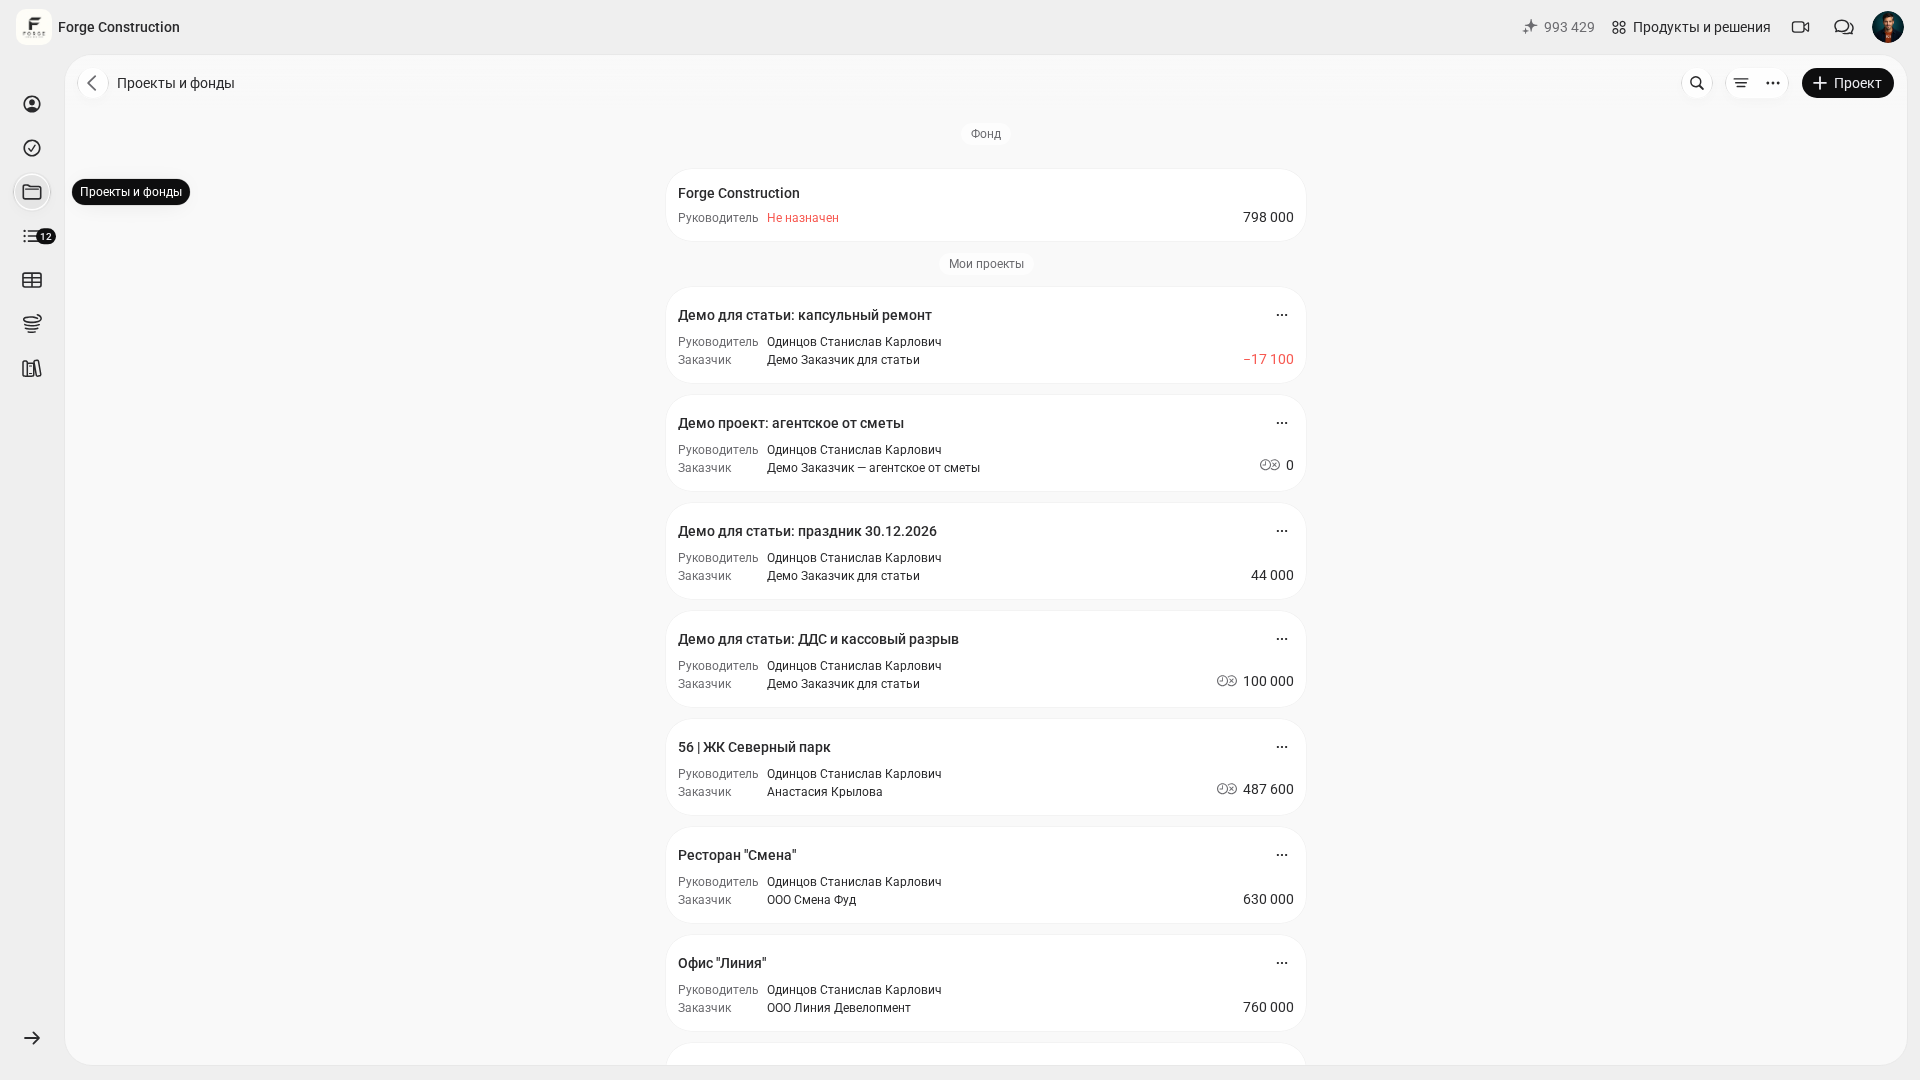
Untuk memahami model ini lebih jauh, Anda dapat membaca artikel «Manajemen keuangan proyek: anggaran dan kendali uang di aplikasi 101».
Metode 2. Kalender pembayaran dan laporan arus kas untuk periode perencanaan
Pekerjaan yang menghasilkan laba pun dapat kekurangan uang jika waktu penerimaan dan pembayaran aktual tidak bertepatan. Untuk mengendalikan jadwal, gunakan kalender pembayaran yang memuat rencana penerimaan dan pembayaran, serta laporan arus kas yang mencatat pergerakan uang yang sudah terjadi.
Dalam laporan arus kas proyek, catat penerimaan dan pembayaran aktual beserta tanggal, kategori, dan kaitannya dengan operasi. Masukkan kewajiban yang belum dibayar ke kalender pembayaran pada perkiraan tanggal pelunasannya. Dengan demikian, kebiasaan «nanti saya periksa pada akhir bulan» berubah menjadi gambaran yang dapat Anda kendalikan.
- Kumpulkan pembayaran wajib untuk 6 minggu ke depan: gaji, sewa, pajak, pinjaman, bahan, dan subkontrak.
- Tambahkan perkiraan penerimaan setiap pekerjaan: uang muka, pembayaran tahap pekerjaan, dan tambahan pembayaran untuk pekerjaan ekstra.
- Hitung perkiraan saldo: uang pada awal minggu ditambah penerimaan dikurangi pembayaran. Tandai tanggal ketika uang yang tersedia tidak mencukupi untuk pembayaran wajib; periksa juga pembayaran yang jatuh tempo di dalam minggu tersebut.
- Ambil keputusan lebih awal: menunda pembelian, menyepakati uang muka, membagi pelaksanaan menjadi beberapa tahap, mengganti pemasok, atau menyusun ulang jadwal kerja.
- Perbarui kalender sekali seminggu dan cocokkan dengan pergerakan aktual dalam laporan arus kas.
Jika Anda pernah mengalami kesenjangan arus kas, ada baiknya menyimpan artikel «Kesenjangan arus kas: penyebab dan cara mencegahnya» sebagai rujukan.
Metode 3. Anggaran dan realisasi per kategori, dengan biaya langsung dan tidak langsung terpisah
Manajemen keuangan melalui perbandingan anggaran dan realisasi hanya berjalan jika biaya memiliki struktur. Tanpa struktur tersebut, anggaran menjadi satu angka, sedangkan realisasi terdiri atas banyak pembayaran kecil yang tidak membentuk gambaran manajemen yang utuh.
Mulailah dari kategori: bahan, pekerjaan, pengiriman, peralatan, kontraktor, dan biaya lainnya. Kemudian bandingkan secara manual jumlah yang direncanakan dan jumlah aktual setiap kategori untuk periode yang sama, dengan komponen indikator yang sama. Di aplikasi 101, biaya dapat dicatat berdasarkan proyek dan kategori. Data tersebut dapat Anda gunakan untuk melakukan perbandingan ini.
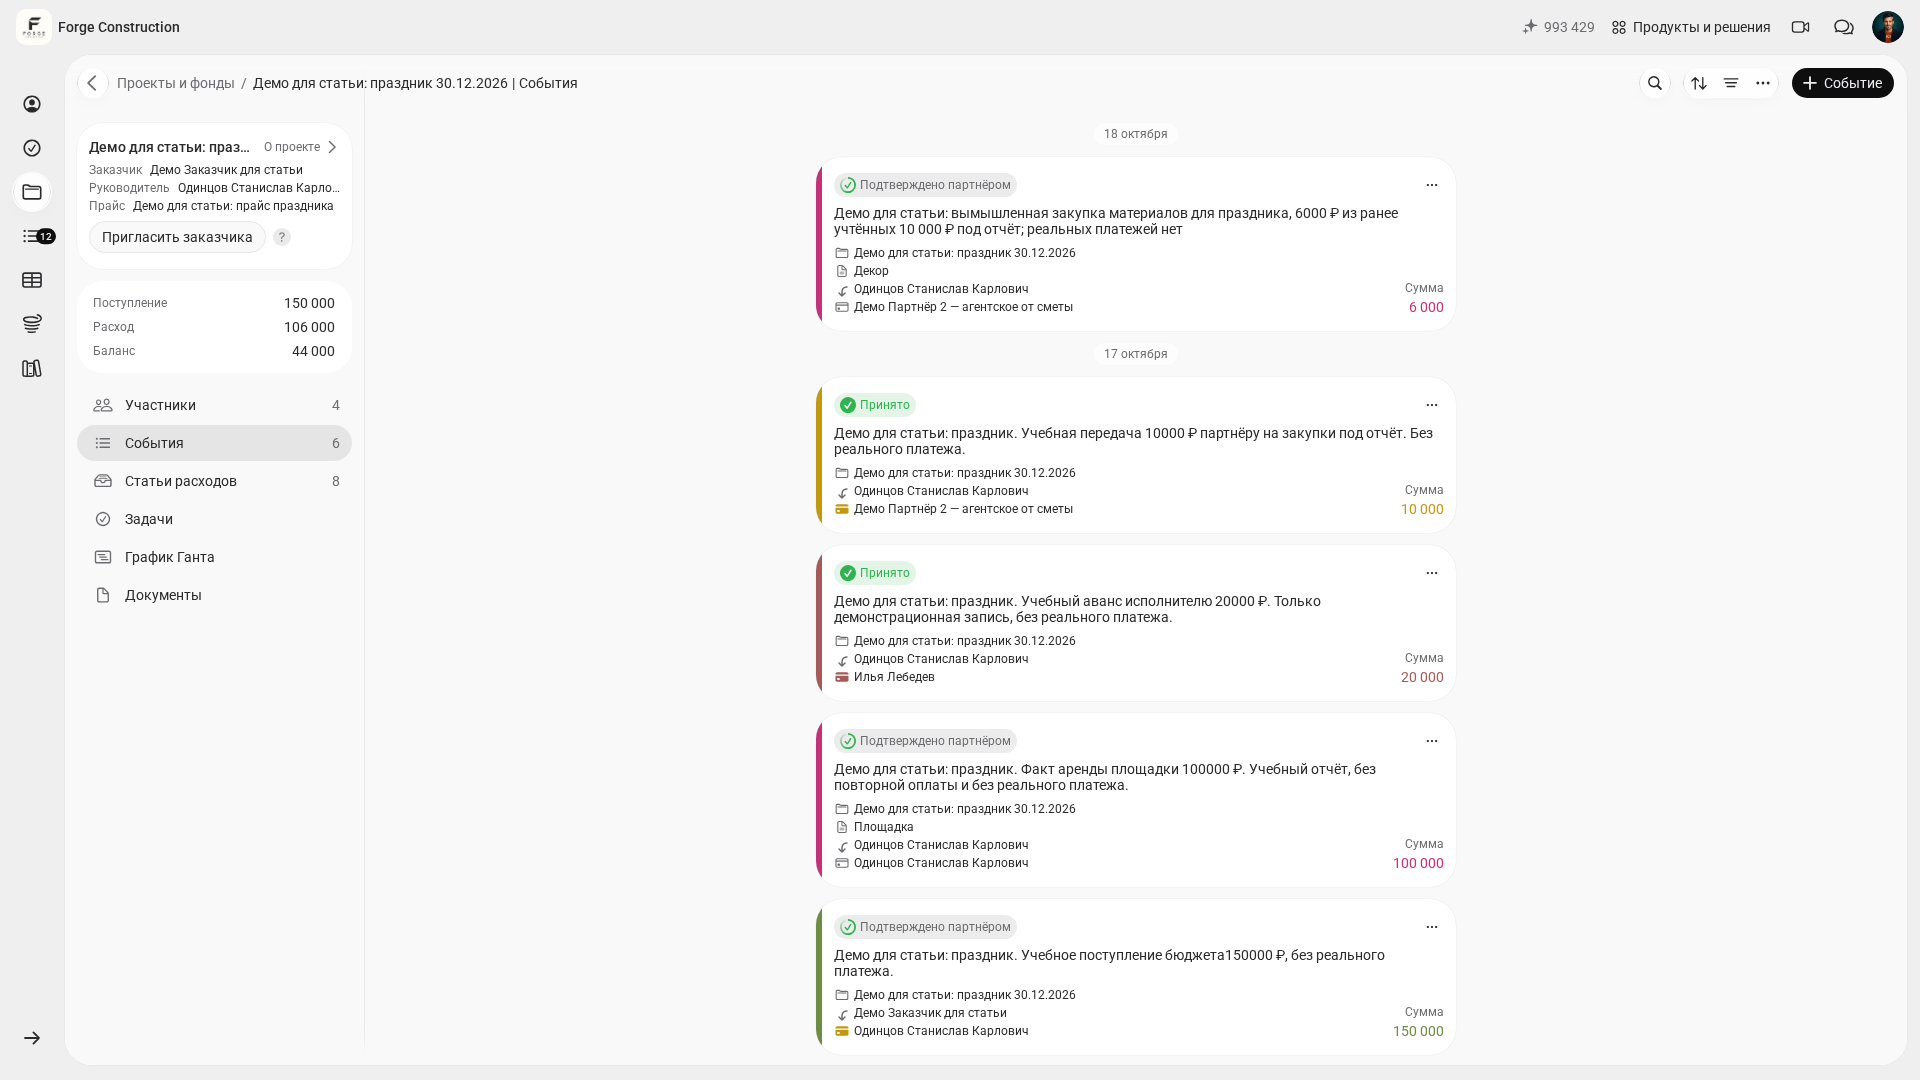
Praktik lain yang berguna adalah memisahkan biaya langsung dan tidak langsung. Biaya langsung terkait dengan proyek tertentu, sedangkan biaya tidak langsung dapat dicatat secara terpisah. Saat menilai kondisi ekonomi proyek secara menyeluruh dan labanya, perhitungkan porsi biaya tidak langsung yang dialokasikan dengan dasar yang dapat dipertanggungjawabkan. Untuk menetapkan pengelompokan kategori, Anda dapat membaca artikel tentang pembagian biaya ke dalam kategori (dalam bahasa Rusia).
Untuk membahas cara menyusun pencatatan seperti ini di aplikasi 101, silakan mendaftar mengikuti demo produk.
Metode 4. Dana belanja yang harus dipertanggungjawabkan dan bukti transaksi: pentingnya dokumen pendukung
Dana belanja yang harus dipertanggungjawabkan dan pembelian kecil dapat mengacaukan anggaran apa pun. Risikonya timbul dari kecepatan dan banyaknya operasi, bukan semata-mata dari besar jumlahnya. Manajemen keuangan bergantung pada disiplin: setiap biaya memiliki penanggung jawab, kategori, konfirmasi, dan dokumen pendukung.
Di aplikasi 101, catatan penyerahan dana dan laporan operasi membantu Anda mencocokkan siapa yang menerima dana, berapa jumlahnya, untuk apa dana digunakan, dan berapa sisa dana belanja yang harus dipertanggungjawabkan dalam proyek. Periksa kelengkapan bukti transaksi dan dokumen pendukung lainnya secara terpisah berdasarkan data yang dimasukkan.
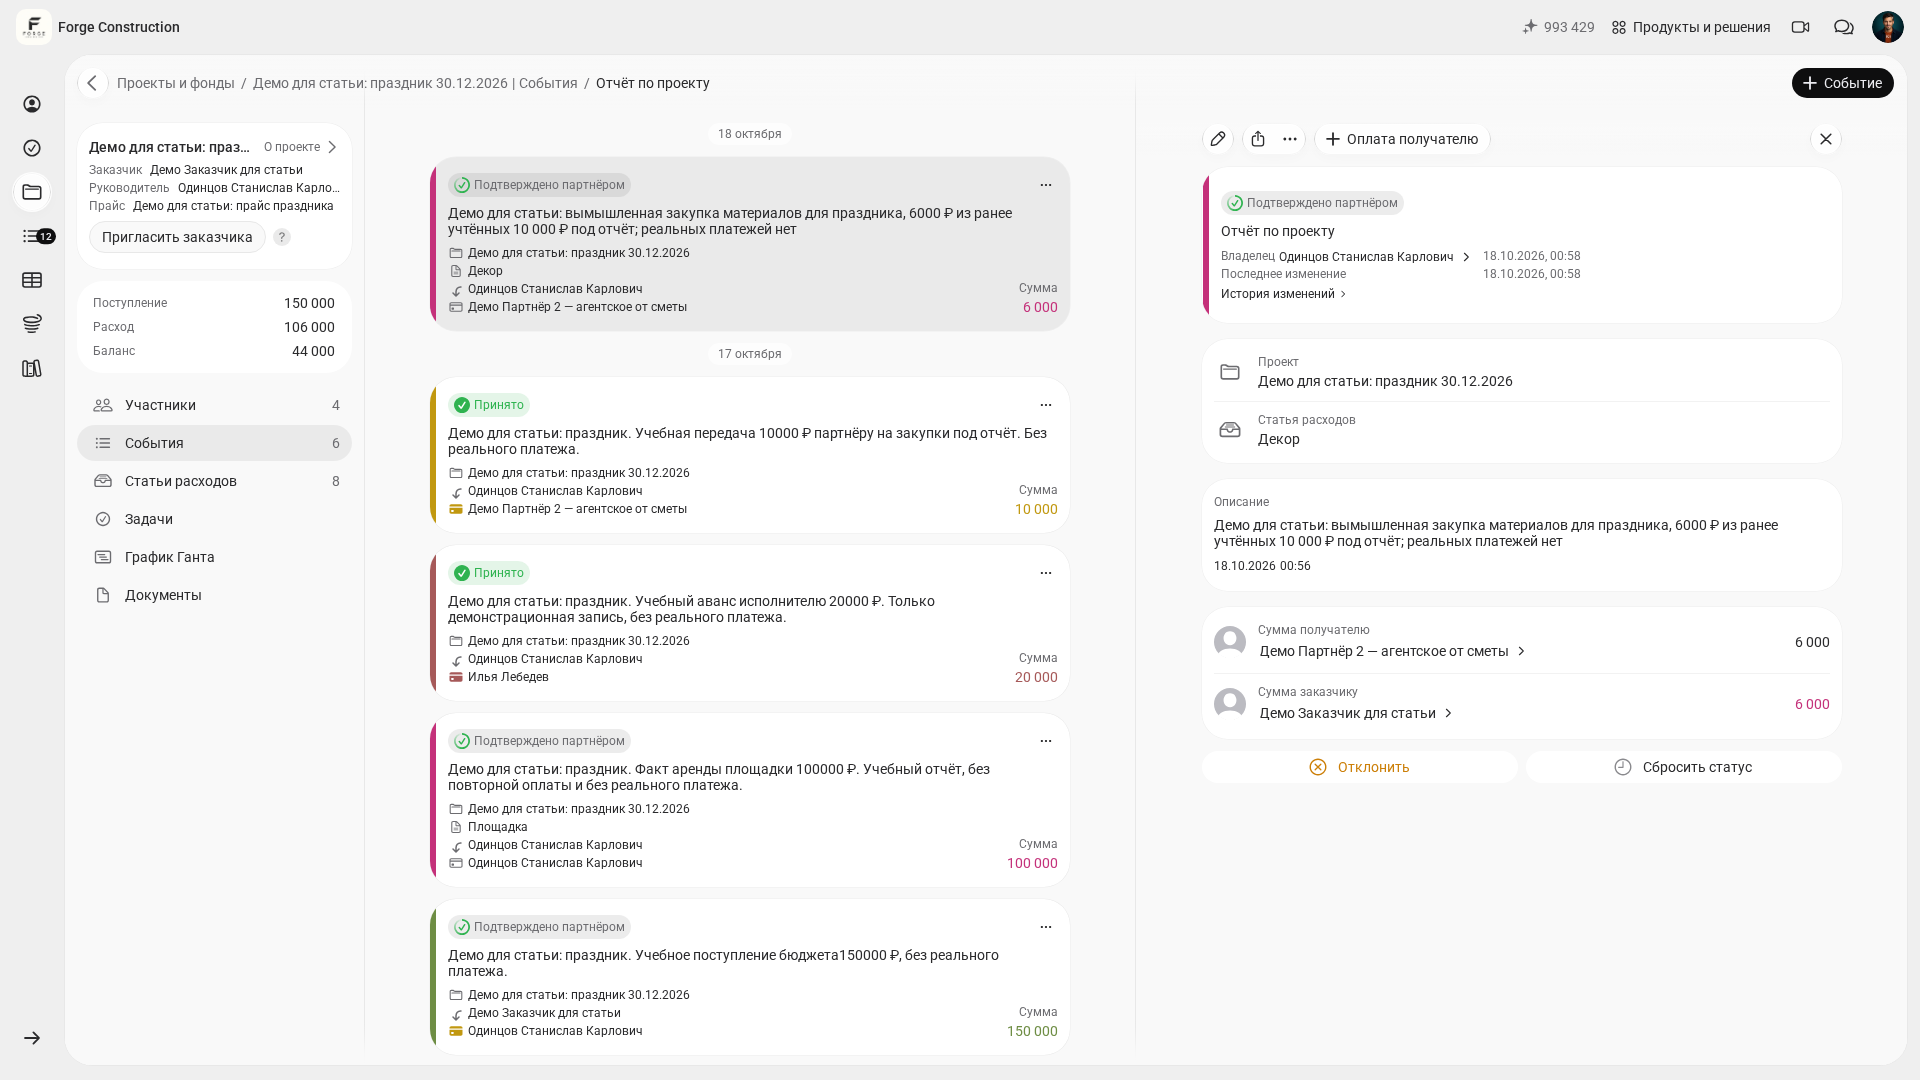
Sebaiknya sepakati tiga aturan dengan tim dan terapkan pada setiap pekerjaan:
- Pembelian dicatat pada hari pembelian: jumlah, kategori, dan pekerjaan terkait.
- Bukti transaksi langsung dilampirkan agar tidak perlu dicari seminggu kemudian.
- Penanggung jawab melakukan konfirmasi sesuai jadwal: 2–3 kali seminggu, agar tidak menumpuk pekerjaan yang belum diselesaikan.
Jika Anda ingin mendalami topik ini, bacalah artikel tentang dana belanja yang harus dipertanggungjawabkan (dalam bahasa Rusia).
Metode 5. Margin, kebutuhan dana operasional, dan cadangan: tiga batas kendali
Setelah pencatatan dasar berjalan, manajemen keuangan berhadapan dengan tiga batas. Pertama, margin setiap pekerjaan. Kedua, kebutuhan uang untuk siklus operasional dengan memperhitungkan jadwal penerimaan dan pembayaran. Kebutuhan ini harus dibedakan dari modal kerja bersih, yaitu aset lancar dikurangi kewajiban jangka pendek. Ketiga, dana cadangan: perusahaan menetapkan aturan internal untuk tidak menggunakannya bagi pembayaran rutin.
Hitung margin setiap proyek, lalu bandingkan dengan tingkat target yang ingin dipertahankan perusahaan. Tetapkan terlebih dahulu metode perhitungan serta pendapatan dan biaya yang diperhitungkan; tentukan apakah yang ditampilkan berupa jumlah uang atau persentase dari pendapatan. Terapkan metode yang sama pada semua proyek. Margin tidak otomatis sama dengan laba bersih. Untuk memahami istilahnya, Anda dapat membaca «Apa itu pendapatan» dan «Margin kontribusi».
Anda dapat menetapkan aturan internal untuk dana cadangan, misalnya menyisihkan persentase tertentu dari penerimaan dan menyetujui penggunaannya secara terpisah. Pemindahan uang yang benar-benar dilakukan dan pencatatannya harus dikonfirmasi secara terpisah. Dana Perusahaan di 101 ditujukan untuk mencatat pendapatan dan biaya internal secara terpisah dari proyek. Periksa ketersediaan bagian dan fungsinya berdasarkan paket serta hak akses Anda. Pemisahan catatan ini tidak dengan sendirinya menjalankan transfer bank atau menerapkan pembatasan penggunaan uang yang tidak dapat dicabut.
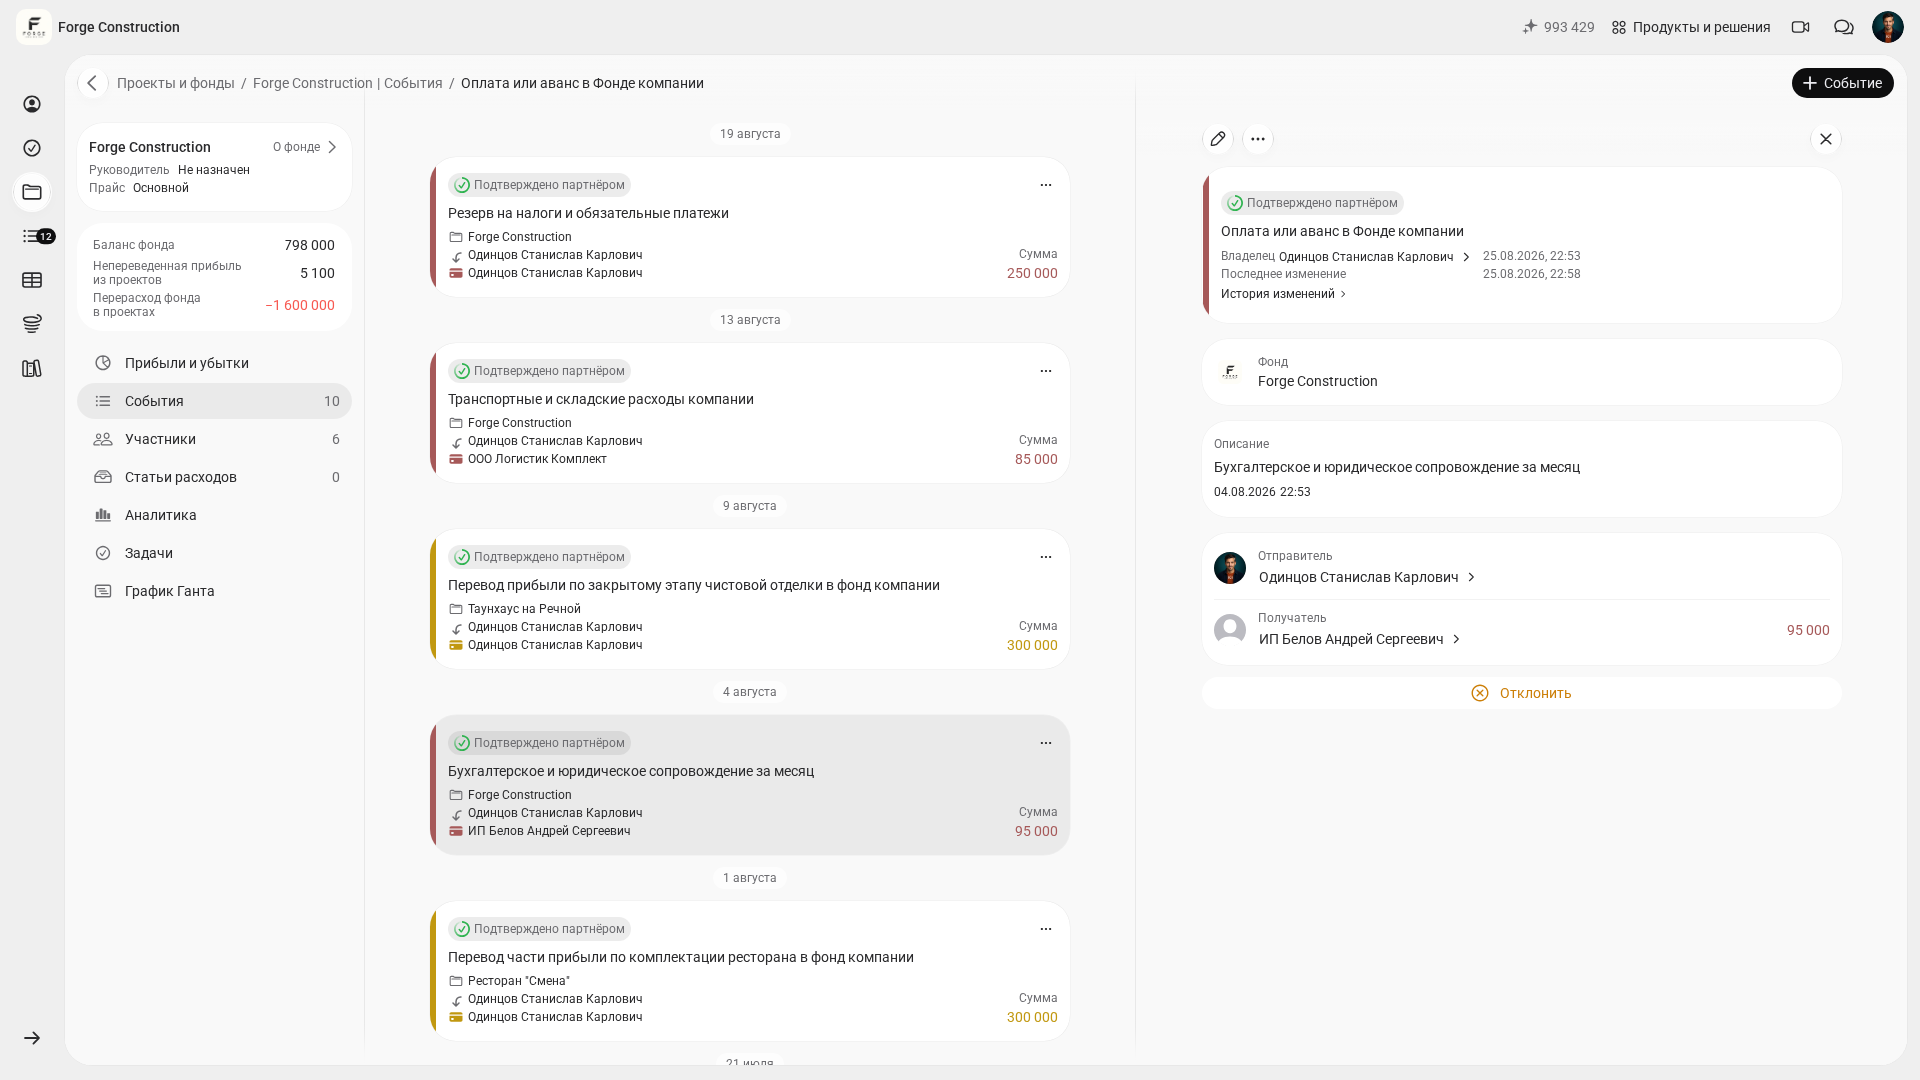
Untuk memahami berapa modal kerja yang dibutuhkan bisnis dan di mana dana tersebut tertahan, baca artikel tentang modal kerja perusahaan.
Bagaimana menerapkan metode ini dalam pekerjaan sehari-hari?
Lima metode manajemen keuangan menghasilkan manfaat ketika diterapkan secara rutin. Menatanya sekali saja tidak cukup: angka diperbarui setiap hari, sedangkan keputusan diambil setiap minggu.
Berikut jadwal sederhana yang dapat dijalankan bahkan oleh tim dengan beban kerja tinggi:
- Setiap hari: mencatat pembelian dan dana belanja yang harus dipertanggungjawabkan pada hari terjadinya operasi.
- Sekali seminggu: memperbarui kalender pembayaran dan mencocokkannya dengan laporan arus kas.
- Sekali seminggu: membandingkan anggaran dan realisasi per kategori pada setiap pekerjaan yang masih aktif.
- Sekali sebulan: meninjau margin setiap pekerjaan dan memeriksa dana cadangan.
Jika Anda ingin memperluas sudut pandang ke tingkat pemilik bisnis, ada baiknya menggunakan tiga laporan: arus kas, laba rugi, dan neraca. Blog 101 memiliki artikel khusus tentang tiga laporan utama bagi pemilik bisnis.
Jika terjadi penyimpangan keuangan, periksa kondisi ekonomi proyek, jadwal penerimaan dan pembayaran, serta kelengkapan pencatatan. Pada saat seperti ini, pemeriksaan internal singkat dan pembahasan kesalahan umum dalam artikel tentang kesalahan akuntansi manajemen (dalam bahasa Rusia) dapat membantu.