თუ დამკვეთისგან თანხის მიღების თარიღები მასალების საფასურის, ავანსებისა და ხელფასების გადახდის თარიღებზე გვიან დგება, პროექტს გადახდის ვადისთვის ფული შეიძლება არ ეყოს, მიუხედავად გაანგარიშებული მოგებისა. როდესაც ოპერაციებზე რამდენიმე ადამიანი აგებს პასუხს და ინფორმაცია სხვადასხვა ჩატში რჩება, კონტროლისთვის საჭიროა თითოეული პროექტის შემოსული და გასული თანხებისა და ვალდებულებების მონაცემების გაერთიანება.
ქვემოთ ფინანსების მართვის ხუთი მეთოდია, რომელთა დანერგვასაც განსაკუთრებული ძალისხმევა არ სჭირდება. ისინი გამოდგება მშენებლობისთვის, რემონტისა და დიზაინისთვის, ასევე მათთვის, ვინც რამდენიმე ობიექტს ერთდროულად მართავს.
იდეა მარტივია: თქვენ იწყებთ ფულის დანახვას ობიექტების, ხარჯების მუხლებისა და ვადების მიხედვით. შემდეგ ამატებთ ოპერაციების დადასტურების დისციპლინასა და კონტროლის რეგულარულ რიტმს. ასე იქცევა ფინანსების მართვა სისტემად.
შინაარსი:
- მეთოდი 1. ყოველი ობიექტი — ცალკე ფინანსური ერთეული
- მეთოდი 2. გადახდების კალენდარი და ფულადი ნაკადების ანგარიში დაგეგმვის პერიოდისთვის
- მეთოდი 3. გეგმისა და ფაქტის შედარება მუხლების მიხედვით; პირდაპირი და არაპირდაპირი ხარჯების გამიჯვნა
- მეთოდი 4. ანგარიშვალდებულ პირებზე გაცემული თანხები და ქვითრები: დოკუმენტური დასაბუთება
- მეთოდი 5. მარჟა, ფულის საჭიროება და რეზერვი: სამი საკონტროლო ზღვარი
- როგორ დავამკვიდროთ ეს მეთოდები ყოველდღიურ საქმიანობაში?
მეთოდი 1. ყოველი ობიექტი — ცალკე ფინანსური ერთეული
ფინანსების მართვის პირველი ნაბიჯია, მთელი ბიზნესის ფული ერთ საერთო ქვაბად აღარ აღიქვათ. პროექტულ საქმიანობაში თითოეულ ობიექტს თავისი ფინანსური მდგომარეობა აქვს: ერთზე თანხა შემოდის, მეორეს შესყიდვა სჭირდება, მესამე შეთანხმებას ელოდება, მეოთხეს კი უკვე კონტრაქტორების ვალი აქვს. თუ ყველაფერი ერთმანეთში ირევა, შეუძლებელი ხდება იმის გაგება, რომელ ობიექტს მოაქვს მოგება, რომელს სჭირდება დამატებითი დაფინანსება და რომელი ქმნის ფულის დროებით დეფიციტს.
პრაქტიკული მიდგომაა: დააფიქსირეთ «ობიექტი = პროექტი» და მის ფარგლებში აღრიცხეთ შემოსული თანხები, ხარჯები და ვალდებულებები. 101 აპლიკაციაშიც ეს ლოგიკაა გამოყენებული: «ერთი ობიექტი — ერთი პროექტი», საკუთარი ნაშთითა და მონაწილეებით.
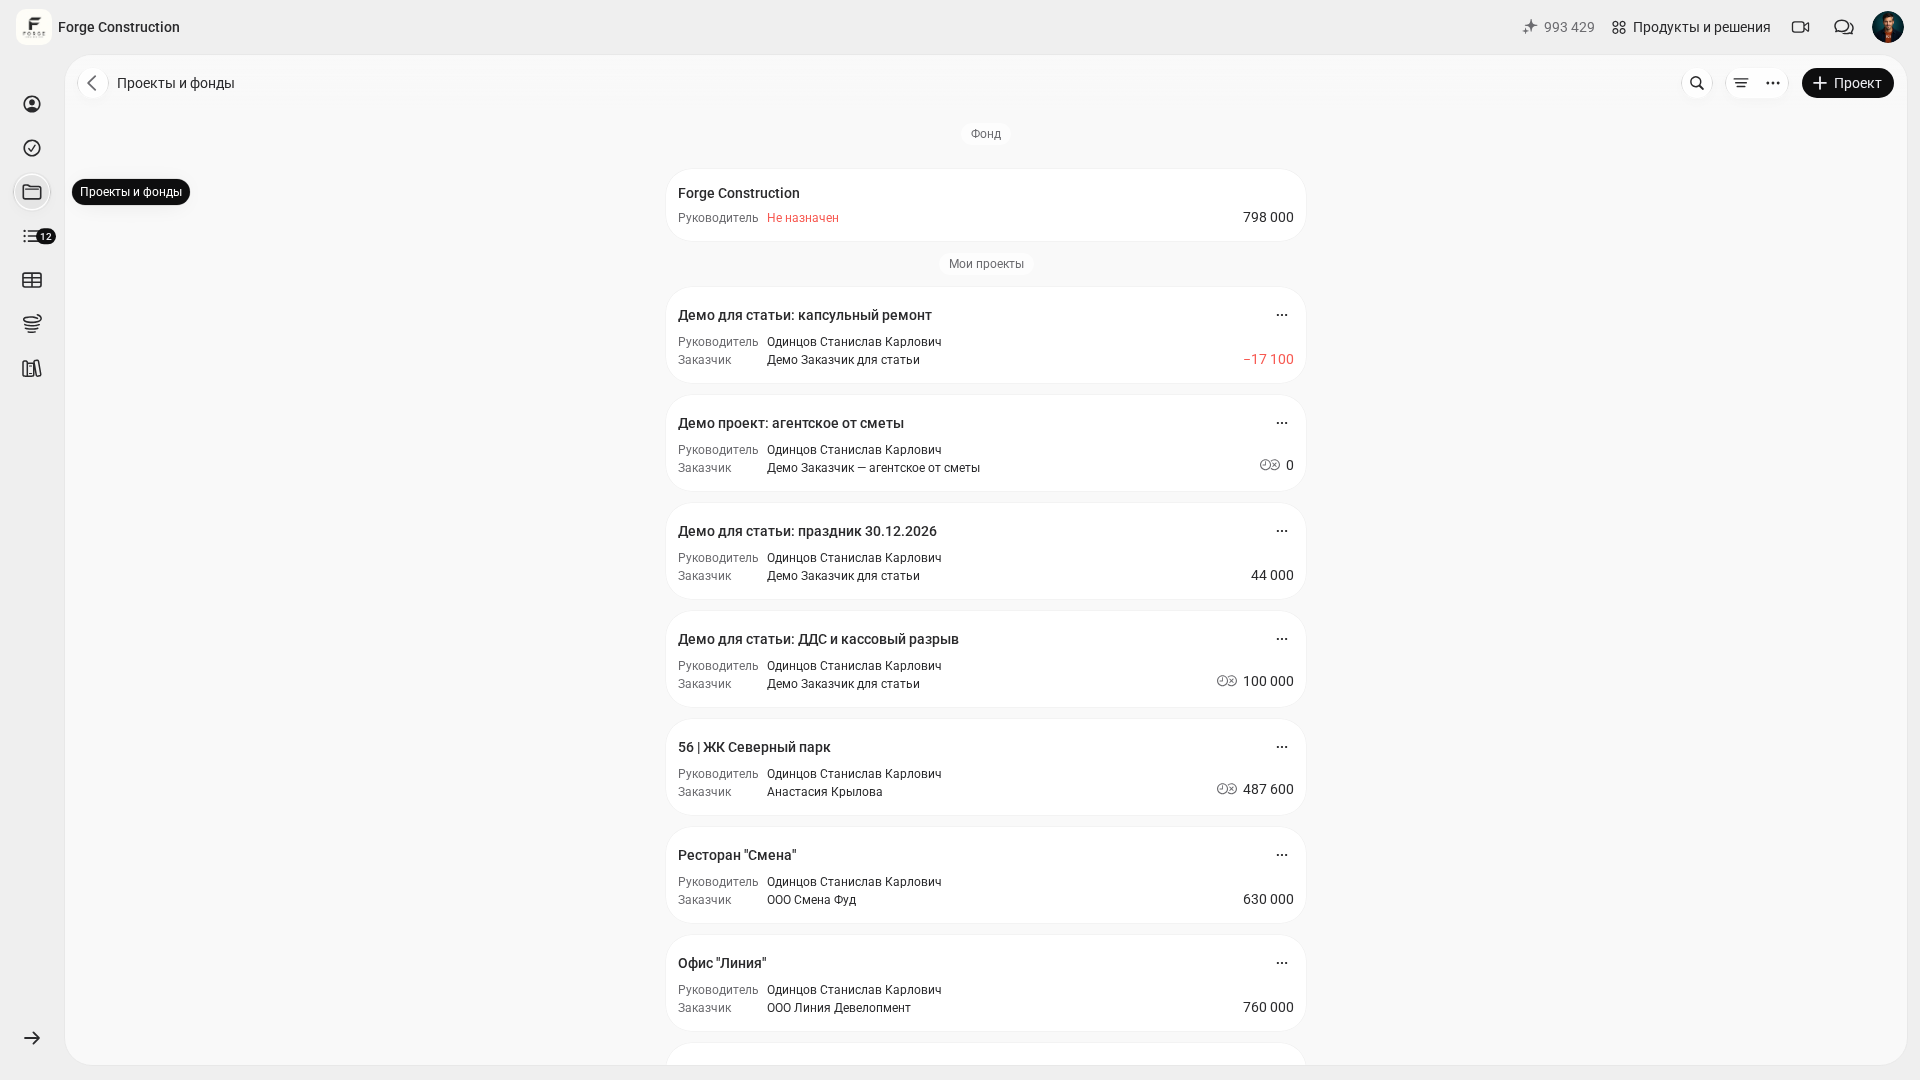
ამ მოდელის უკეთ გასაგებად გამოგადგებათ სტატია «პროექტის ფინანსური მართვა: ბიუჯეტი და ფულის კონტროლი 101 აპლიკაციაში».
მეთოდი 2. გადახდების კალენდარი და ფულადი ნაკადების ანგარიში დაგეგმვის პერიოდისთვის
მომგებიან ობიექტსაც შეიძლება ფული არ ეყოს, თუ ფაქტობრივი შემოსული და გასული თანხების თარიღები ერთმანეთს არ ემთხვევა. ვადების გასაკონტროლებლად გამოიყენეთ გადახდების კალენდარი — მოსალოდნელი შემოსული და გასული თანხების გეგმა — და ფულადი ნაკადების ანგარიში, რომელიც ფულის ფაქტობრივ მოძრაობას ასახავს.
პროექტის ფულადი ნაკადების ანგარიშში ასახეთ ფაქტობრივი შემოსული და გასული თანხები თარიღებით, მუხლებითა და ოპერაციებთან კავშირებით. გადაუხდელი ვალდებულებები გადახდების კალენდარში შეიტანეთ, თანხის გადახდის მოსალოდნელი თარიღებით. ასე «თვის ბოლოს გავერკვევი» კონტროლირებად ფინანსურ სურათად იქცევა.
- შეაგროვეთ მომდევნო 6 კვირის სავალდებულო გადახდები: ხელფასები, ქირა, გადასახადები, სესხები, მასალები და ქვეკონტრაქტორების ანაზღაურება.
- დაამატეთ თითოეული ობიექტის მოსალოდნელი შემოსული თანხები: ავანსები, ეტაპების ანაზღაურება და დამატებითი სამუშაოების საფასური.
- გამოთვალეთ მოსალოდნელი ნაშთი: კვირის დასაწყისში არსებული ფული პლუს შემოსული თანხები მინუს გასული თანხები. მონიშნეთ თარიღები, როდესაც ხელმისაწვდომი ფული სავალდებულო გადახდებს ვერ ფარავს; შეამოწმეთ კვირის შიგნით გადასახდელი თანხებიც.
- გადაწყვეტილებები წინასწარ მიიღეთ: შესყიდვების გადატანა, ავანსის შეთანხმება, სამუშაოების ეტაპებად დაყოფა, მომწოდებლის შეცვლა ან სამუშაო გრაფიკის გადახედვა.
- კვირაში ერთხელ განაახლეთ კალენდარი და შეადარეთ ფულადი ნაკადების ანგარიშში ასახულ ფაქტობრივ მოძრაობას.
თუ ფულის დროებითი დეფიციტი უკვე გამოგიცდიათ, სასარგებლოა ხელთ გქონდეთ სტატია «ფულადი დეფიციტი მშენებლობაში: მიზეზები და პრევენცია».
მეთოდი 3. გეგმისა და ფაქტის შედარება მუხლების მიხედვით; პირდაპირი და არაპირდაპირი ხარჯების გამიჯვნა
გეგმისა და ფაქტის შედარებით ფინანსების მართვა მხოლოდ მაშინ მუშაობს, როდესაც ხარჯები სტრუქტურირებულია. სხვაგვარად გეგმა ერთი რიცხვია, ფაქტი კი მრავალი მცირე გადახდა, რომლებიც ერთიან მმართველობით სურათს ვერ ქმნის.
დაიწყეთ მუხლებით: მასალები, სამუშაოები, მიწოდება, ტექნიკა, კონტრაქტორები და სხვა ხარჯები. შემდეგ თითოეული მუხლის გეგმური და ფაქტობრივი თანხები ხელით შეადარეთ ერთი და იმავე პერიოდისთვის, მაჩვენებლებში ერთი და იმავე კომპონენტების გათვალისწინებით. 101 აპლიკაციაში ხარჯების აღრიცხვა პროექტისა და მუხლის მიხედვით შეგიძლიათ. ეს მონაცემები ასეთი შედარებისთვის გამოიყენეთ.
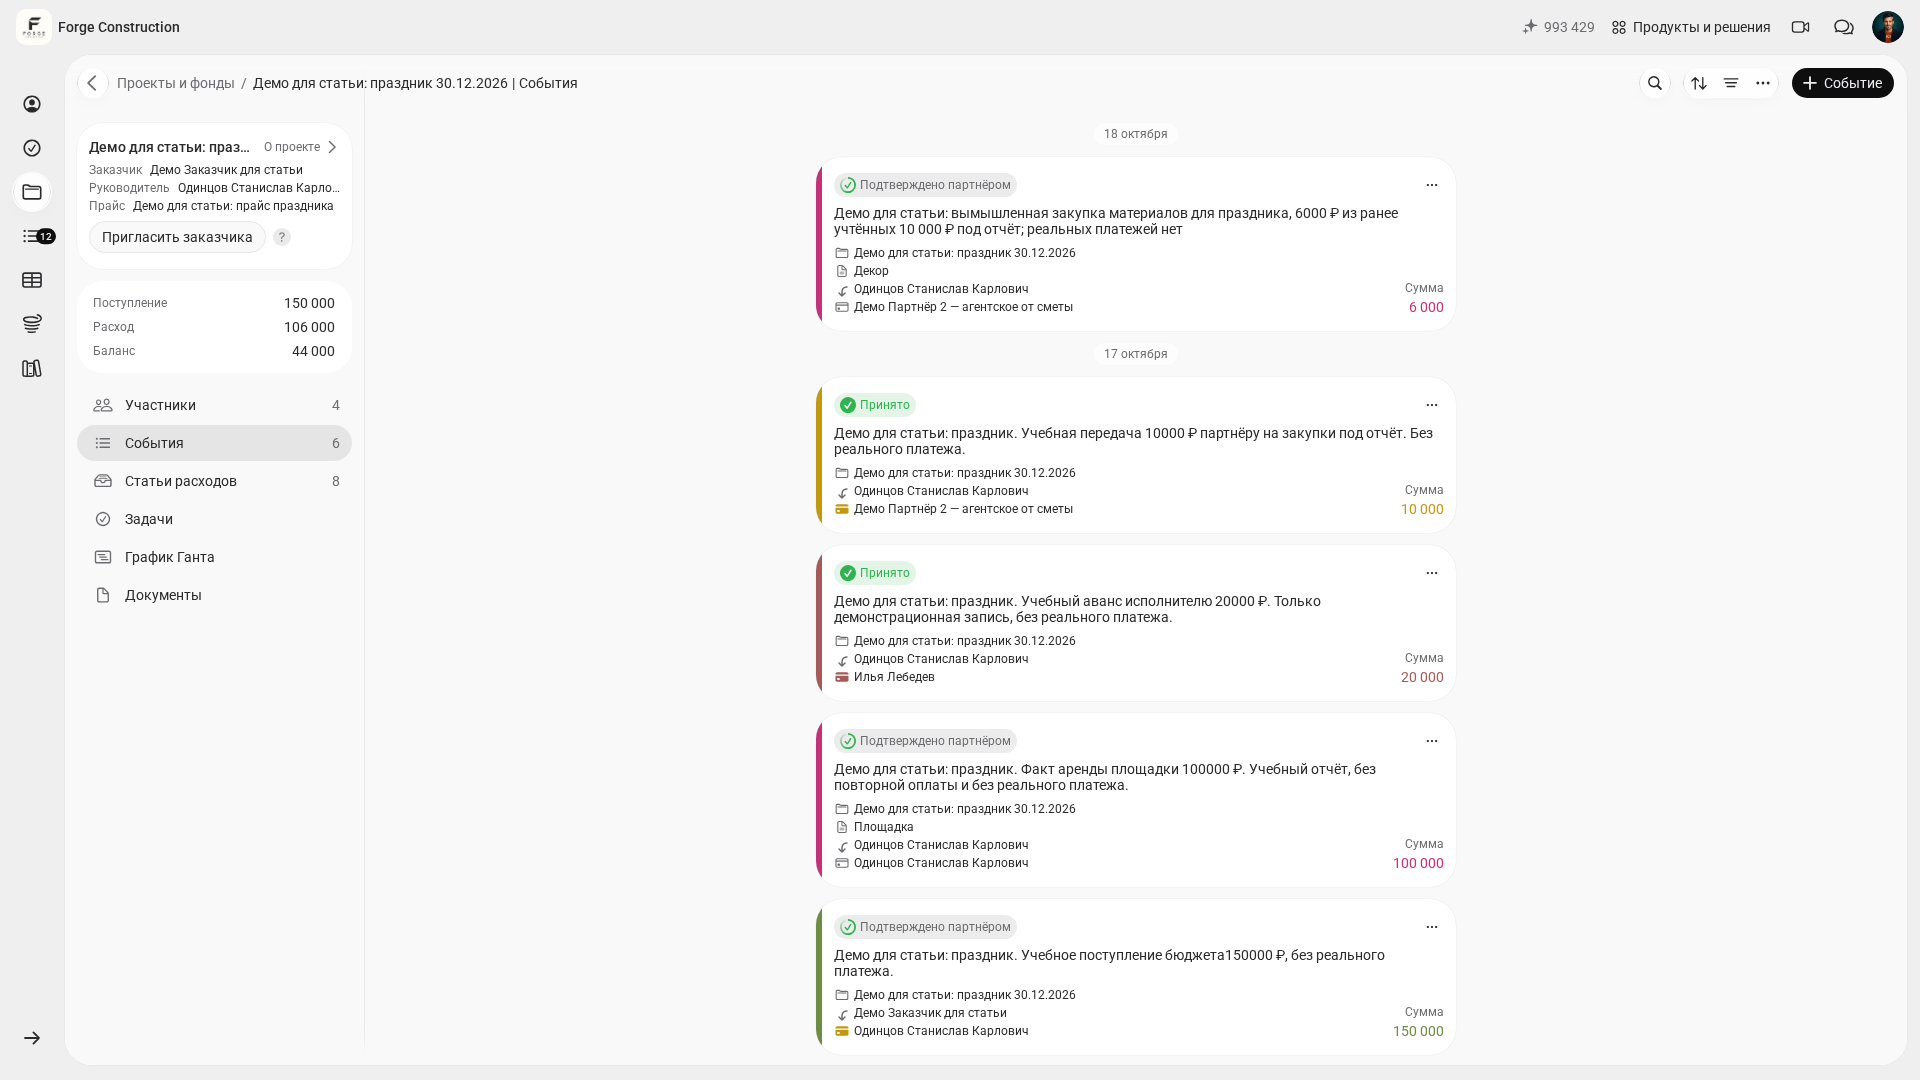
კიდევ ერთი სასარგებლო მიდგომაა პირდაპირი და არაპირდაპირი ხარჯების გამიჯვნა. პირდაპირი ხარჯები კონკრეტულ პროექტს უკავშირდება, არაპირდაპირი კი შეგიძლიათ ცალკე აღრიცხოთ. პროექტის სრული ეკონომიკური სურათისა და მოგების შეფასებისას გაითვალისწინეთ არაპირდაპირი ხარჯების დასაბუთებული წესით განაწილებული წილი. მუხლების ლოგიკის განსაზღვრაში დაგეხმარებათ სტატია ხარჯების მუხლების მიხედვით განაწილების შესახებ (რუსულად).
იმის განსახილველად, თუ როგორ მოაწყოთ ასეთი აღრიცხვა 101 აპლიკაციაში, ჩაეწერეთ პროდუქტის დემონსტრაციაზე.
მეთოდი 4. ანგარიშვალდებულ პირებზე გაცემული თანხები და ქვითრები: დოკუმენტური დასაბუთება
ანგარიშვალდებულ პირებზე გაცემულ თანხებსა და მცირე შესყიდვებს ნებისმიერი ბიუჯეტის დარღვევა შეუძლია. რისკს ოპერაციების სისწრაფე და რაოდენობა ქმნის, მათი თანხების სიდიდის მიუხედავად. ფინანსების მართვა დისციპლინას ეყრდნობა: თითოეულ ხარჯს უნდა ახლდეს პასუხისმგებელი პირი, მუხლი, დადასტურება და დოკუმენტი.
101 აპლიკაციაში აღრიცხული თანხის გადაცემები და ოპერაციების ანგარიშები გეხმარებათ გადაამოწმოთ, ვის რამდენი გადაეცა, რაზე დაიხარჯა და რა ნაშთი დარჩა პროექტის ფარგლებში ანგარიშვალდებულ პირებზე გაცემული თანხებიდან. ქვითრებისა და სხვა დამადასტურებელი დოკუმენტების სისრულე შეტანილი მონაცემებით ცალკე შეამოწმეთ.
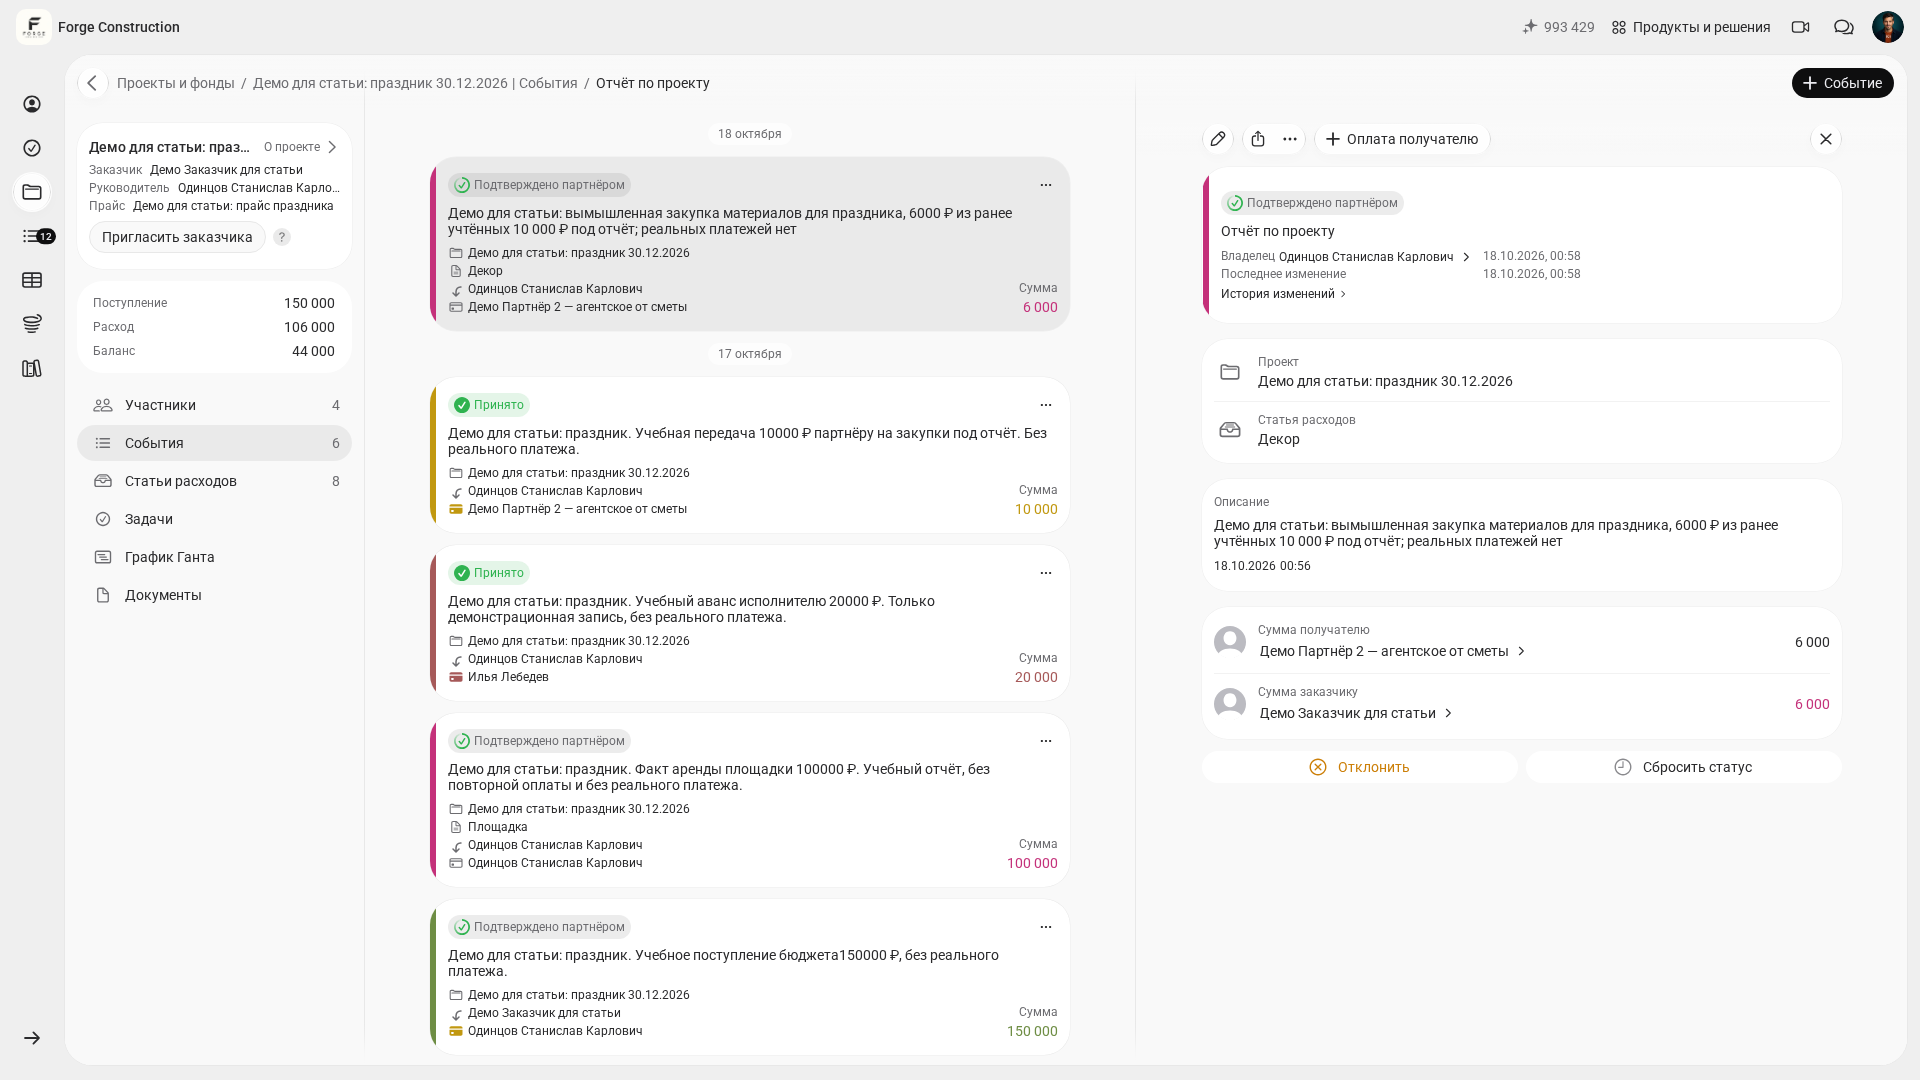
სასარგებლოა გუნდთან სამი წესის შეთანხმება და მათი დაცვა ყველა ობიექტზე:
- შესყიდვა შესყიდვისავე დღეს აღირიცხება: თანხა, მუხლი და ობიექტი.
- ქვითარი მაშინვე ერთვის ჩანაწერს, რათა ერთი კვირის შემდეგ მისი ძებნა არ გახდეს საჭირო.
- ხელმძღვანელი ოპერაციებს შეთანხმებული გრაფიკით ადასტურებს: კვირაში 2–3-ჯერ, რათა დაუმთავრებელი საკითხები არ დაგროვდეს.
თუ საკითხის უფრო ღრმად შესწავლა გსურთ, გამოგადგებათ სტატია ანგარიშვალდებულ პირებზე გაცემული თანხების შესახებ (რუსულად).
მეთოდი 5. მარჟა, ფულის საჭიროება და რეზერვი: სამი საკონტროლო ზღვარი
როდესაც ძირითადი აღრიცხვა უკვე მუშაობს, ფინანსების მართვისას სამი შეზღუდვა უნდა გაითვალისწინოთ. პირველი ობიექტების მარჟაა. მეორეა საოპერაციო ციკლისთვის ფულადი სახსრების საჭიროება, შემოსული და გასული თანხების ვადების გათვალისწინებით. ეს საჭიროება უნდა განასხვაოთ წმინდა საბრუნავი კაპიტალისგან, რომელიც მიმდინარე აქტივებიდან მოკლევადიანი ვალდებულებების გამოკლებით მიიღება. მესამეა რეზერვი: კომპანია შიდა წესით ადგენს, რომ იგი მიმდინარე გადახდებზე არ გამოიყენოს.
მარჟა თითოეული პროექტისთვის გამოთვალეთ და შემდეგ შეადარეთ იმ სამიზნე დონეს, რომლის შენარჩუნებაც კომპანიას სურს. წინასწარ განსაზღვრეთ გამოთვლის მეთოდიკა და გასათვალისწინებელი შემოსავლებისა და დანახარჯების შემადგენლობა; დააზუსტეთ, თანხას აჩვენებთ თუ ამონაგების პროცენტულ წილს. ყველა პროექტისთვის ერთნაირი მეთოდიკა გამოიყენეთ. მარჟა ავტომატურად წმინდა მოგებას არ უდრის. ტერმინების გასაგებად შეგიძლიათ გაეცნოთ სტატიებს «რა არის ამონაგები» და «მარჟინალური მოგება».
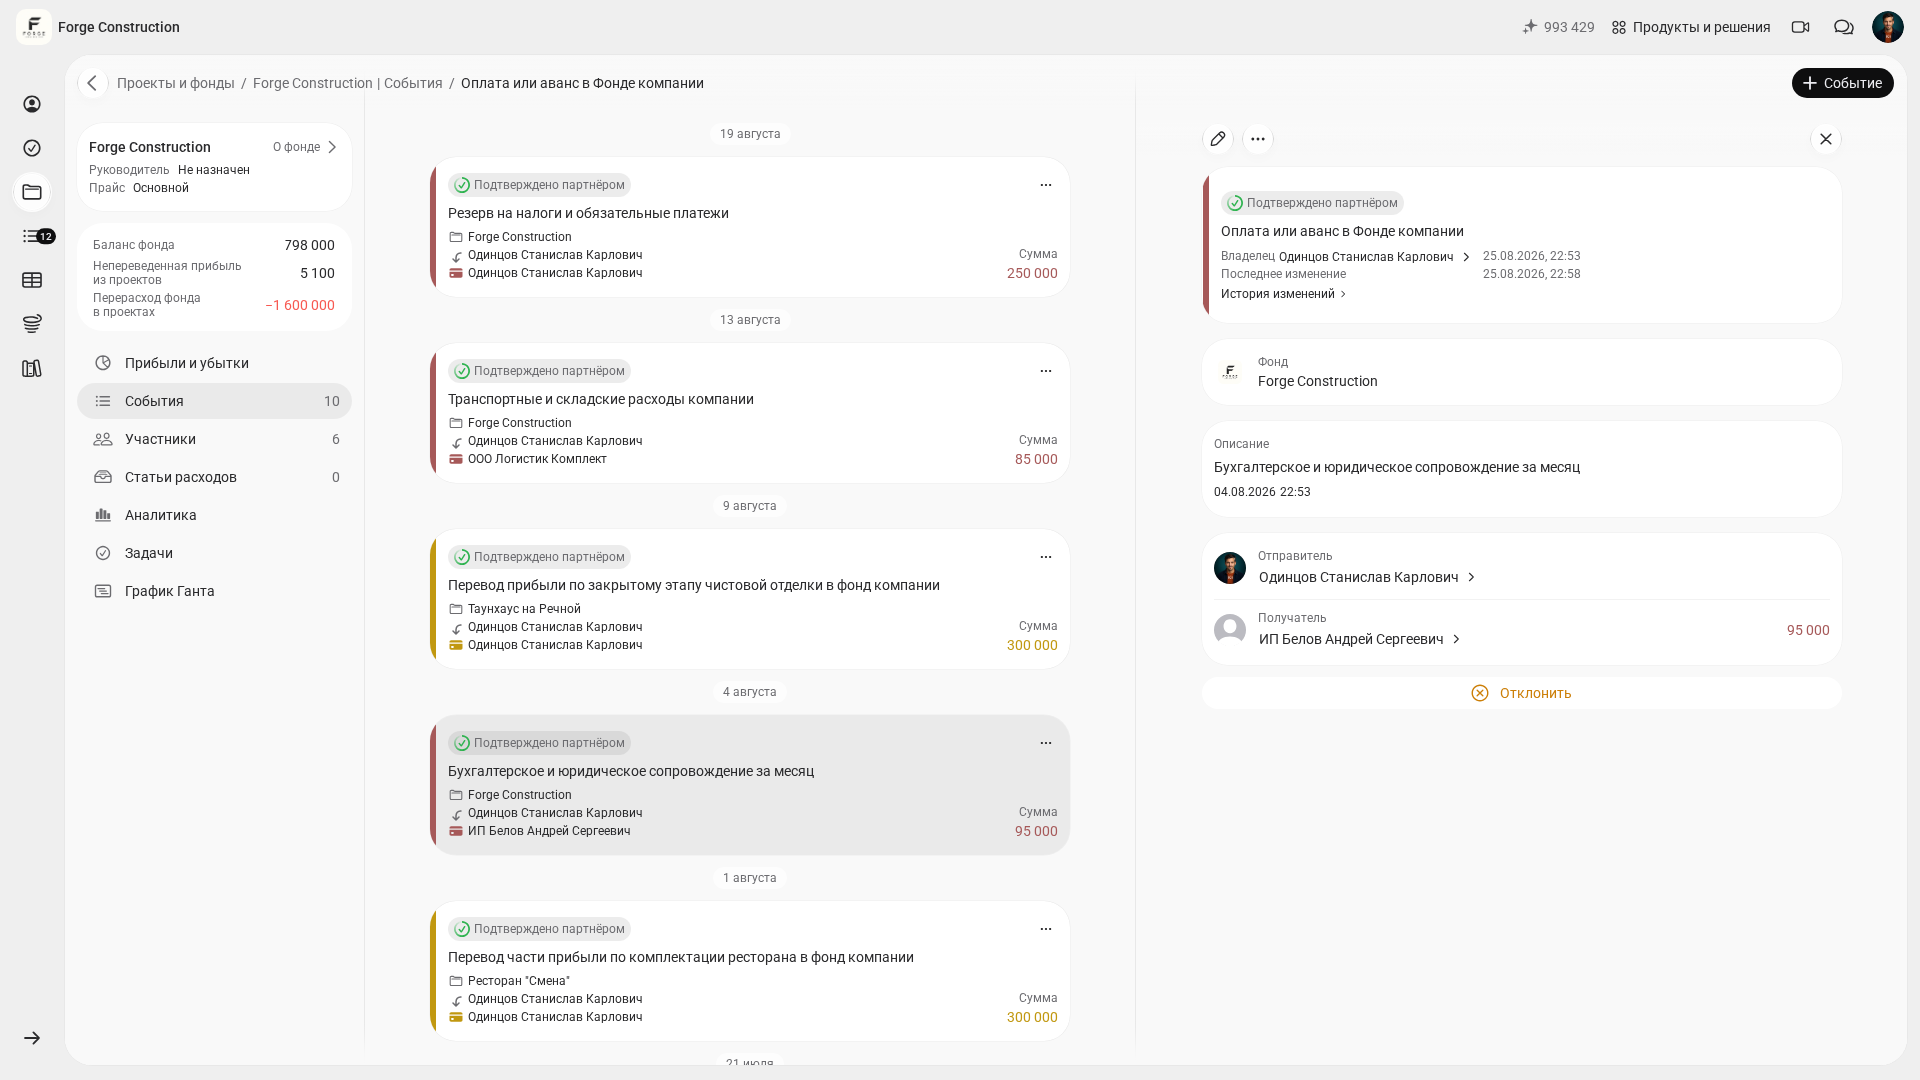
რეზერვისთვის შეგიძლიათ შიდა წესი დაადგინოთ, მაგალითად, შემოსული თანხების განსაზღვრული პროცენტი გამოყოთ და მისი გამოყენება ცალკე შეათანხმოთ. ფულის ფაქტობრივი გადარიცხვა და მისი დოკუმენტური გაფორმება ცალ-ცალკე დასტურდება. 101-ში კომპანიის ფონდი შიდა შემოსავლებისა და ხარჯების პროექტებისგან განცალკევებით აღრიცხვისთვისაა განკუთვნილი. განყოფილებისა და ფუნქციების ხელმისაწვდომობა თქვენი ტარიფისა და უფლებების მიხედვით გადაამოწმეთ. ჩანაწერების ასეთი გამიჯვნა თავისთავად საბანკო გადარიცხვას არ ასრულებს და ფულის გამოყენებაზე მოუხსნელ შეზღუდვას არ აწესებს.
თუ გსურთ გაიგოთ, რა მოცულობის საბრუნავი სახსრები სჭირდება ბიზნესს და სად ჩერდება ეს თანხები, გაეცანით სტატიას კომპანიის საბრუნავი კაპიტალის შესახებ.
როგორ დავამკვიდროთ ეს მეთოდები ყოველდღიურ საქმიანობაში?
ფინანსების მართვის ხუთი მეთოდი შედეგს მაშინ იძლევა, როდესაც მათი გამოყენება რეგულარულად ხდება. ერთჯერადი გამართვა საკმარისი არ არის: მონაცემები ყოველდღე ახლდება, გადაწყვეტილებები კი ყოველ კვირას მიიღება.
ქვემოთ მოცემულია მარტივი გრაფიკი, რომლის დაცვაც დატვირთულ გუნდსაც შეუძლია:
- ყოველდღე: შესყიდვებისა და ანგარიშვალდებულ პირებზე გაცემული თანხების ოპერაციის დღესვე აღრიცხვა.
- კვირაში ერთხელ: გადახდების კალენდრის განახლება და ფულადი ნაკადების ანგარიშთან შედარება.
- კვირაში ერთხელ: თითოეული აქტიური ობიექტის გეგმისა და ფაქტის შედარება მუხლების მიხედვით.
- თვეში ერთხელ: ობიექტების მარჟის გადახედვა და რეზერვის შემოწმება.
თუ სურათის ბიზნესის მფლობელის დონეზე დანახვა გსურთ, სასარგებლოა სამი ანგარიშის ქონა: ფულადი ნაკადების ანგარიში, მოგება-ზარალის ანგარიში და ბალანსი. 101-ის ბლოგში ცალკე სტატიაა ბიზნესის მფლობელის სამი მთავარი ანგარიშის შესახებ.
ფინანსური გადახრებისას გადაამოწმეთ პროექტის ეკონომიკური მაჩვენებლები, შემოსული და გასული თანხების ვადები და აღრიცხვის სისრულე. ასეთ დროს სასარგებლოა სწრაფი თვითშემოწმება და მმართველობითი აღრიცხვის შეცდომების შესახებ სტატიაში განხილული ტიპური შეცდომების ანალიზი (რუსულად).