Agar buyurtmachidan pul materiallar to‘lovi, avanslar va ish haqi to‘lanadigan sanalardan keyin kelib tushsa, hisob-kitob bo‘yicha foyda mavjud bo‘lsa ham, loyihada to‘lov muddatiga kelib mablag‘ yetishmasligi mumkin. Operatsiyalar uchun bir nechta kishi javobgar bo‘lib, ma’lumotlar turli chatlarda qolib ketganida, nazorat qilish uchun har bir loyiha bo‘yicha tushumlar, to‘lovlar va majburiyatlar haqidagi ma’lumotlarni bir joyga jamlash kerak.
Quyida moliyani boshqarishning ortiqcha zo‘riqishsiz joriy etish mumkin bo‘lgan besh usuli keltirilgan. Ular qurilish, ta’mirlash va dizayn sohalariga ham, bir vaqtning o‘zida bir nechta obyektni yuritadiganlarga ham mos keladi.
Mazmuni oddiy: siz mablag‘larni obyektlar, xarajatlar moddalari va muddatlar bo‘yicha ko‘ra boshlaysiz. Keyin tasdiqlash tartibini va muntazam nazoratni yo‘lga qo‘yasiz. Shu tariqa moliyani boshqarish tizimga aylanadi.
Mundarija:
- 1-usul. Har bir obyekt — alohida moliyaviy birlik
- 2-usul. Rejalashtirish davri uchun to‘lov taqvimi va pul oqimi hisoboti
- 3-usul. Xarajatlar moddalari bo‘yicha reja va amaldagi ko‘rsatkichlar, bevosita va bilvosita xarajatlarni ajratish
- 4-usul. Hisobdor mablag‘lar va cheklar: har bir xarajatga birlamchi hujjat
- 5-usul. Marja, aylanma mablag‘lar va zaxira: uchta cheklov
- Usullarni kundalik ishda qanday mustahkamlash mumkin?
1-usul. Har bir obyekt — alohida moliyaviy birlik
Moliyani boshqarishdagi birinchi qadam — biznesdagi barcha mablag‘ni bitta umumiy qozon sifatida ko‘rishni to‘xtatish. Loyihalar bilan ishlaganda pul har bir obyektga bog‘liq: bir obyektdan to‘lov keladi, ikkinchisiga xarid uchun mablag‘ kerak, uchinchisida kelishuv kutilmoqda, to‘rtinchisida esa pudratchilarga qarzdorlik mavjud. Hammasi aralashib ketsa, qaysi obyekt foyda keltirayotganini, qaysi biriga qo‘shimcha mablag‘ ajratish kerakligini va qaysi biri kassa uzilishiga sabab bo‘layotganini aniqlab bo‘lmaydi.
Amaliy yondashuv: «obyekt = loyiha» qoidasini belgilang va uning tushumlari, xarajatlari hamda majburiyatlarini alohida yuriting. 101 ilovasidagi alohida balans va ishtirokchilarga ega «bitta obyekt — bitta loyiha» tamoyili ham shu yondashuvga asoslangan.
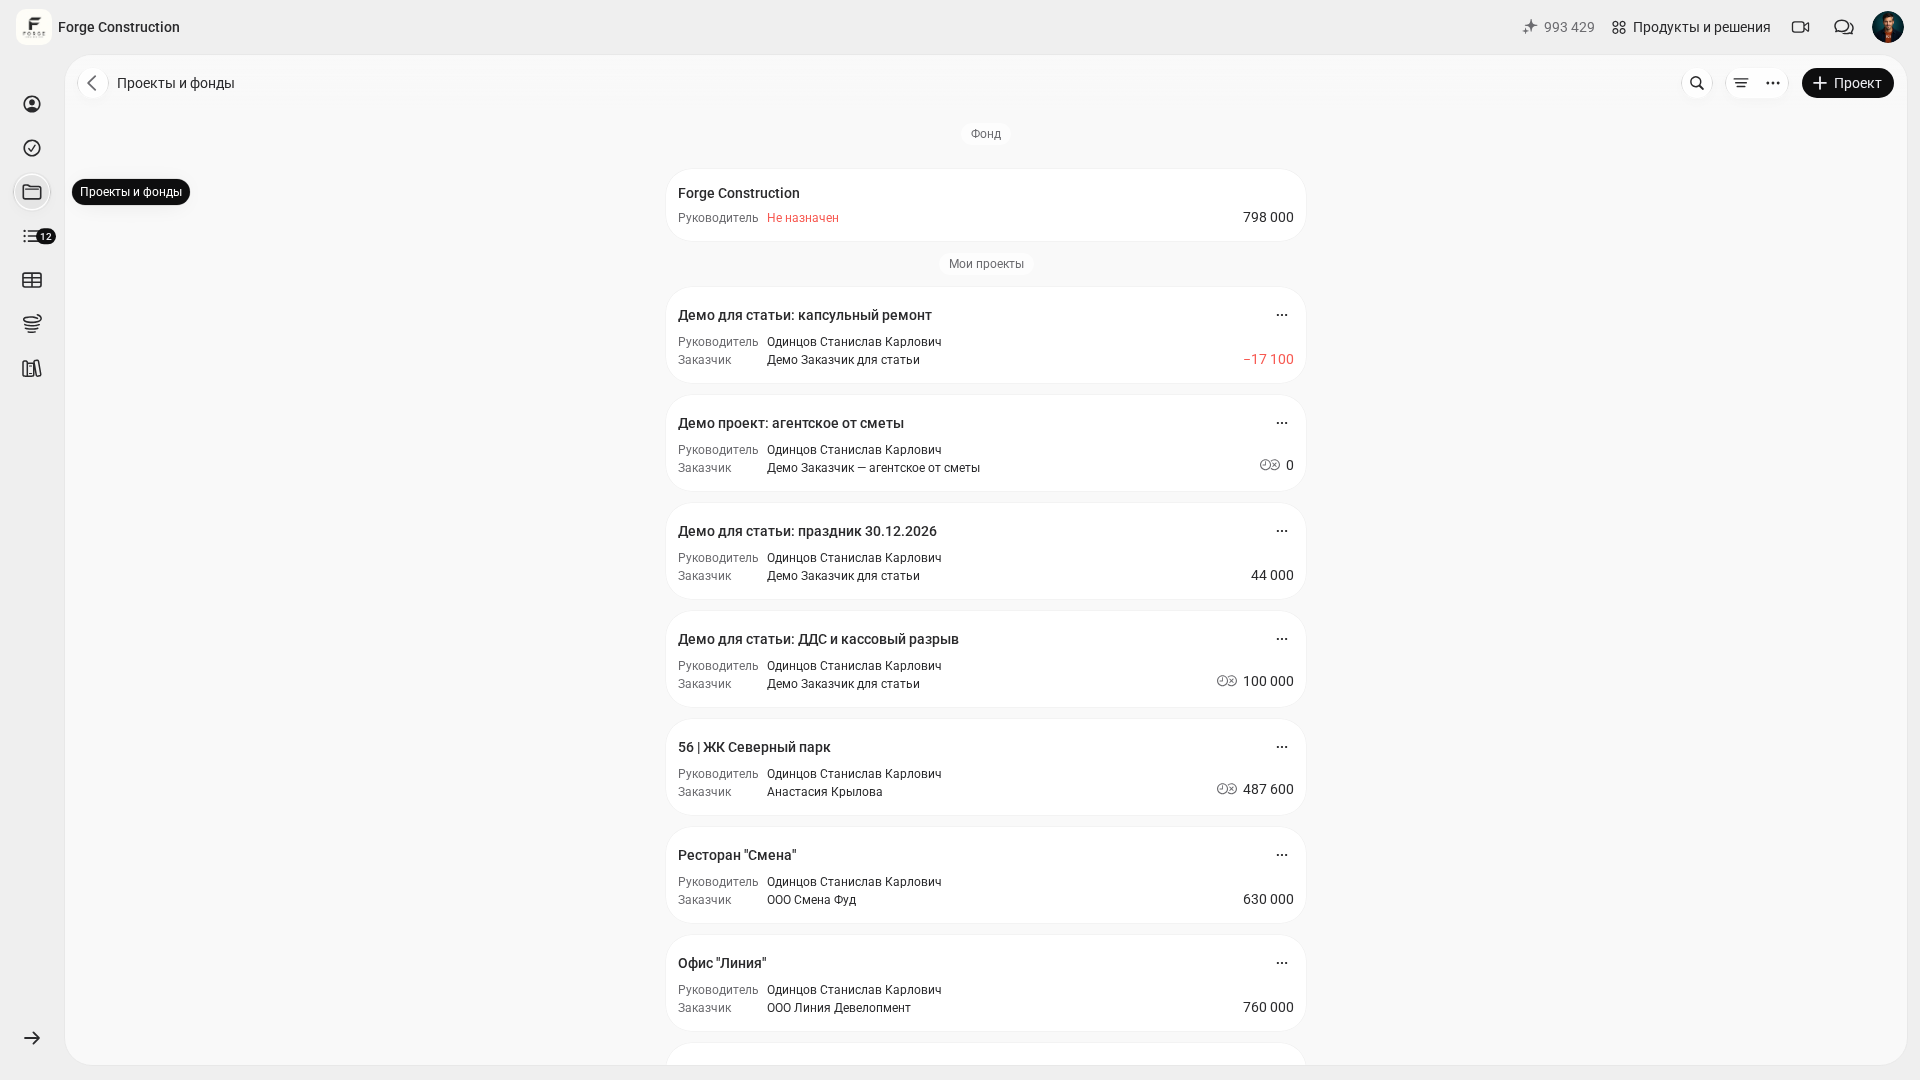
Ushbu modelni chuqurroq tushunish uchun «Loyihani moliyaviy boshqarish: 101 ilovasida budjet va pul nazorati» maqolasi yordam beradi.
2-usul. Rejalashtirish davri uchun to‘lov taqvimi va pul oqimi hisoboti
Haqiqiy tushumlar va to‘lovlar vaqti bir-biriga mos kelmasa, hatto foydali obyektda ham pul yetishmovchiligi yuzaga kelishi mumkin. Muddatlarni nazorat qilish uchun kutilayotgan tushumlar va to‘lovlar rejasi bo‘lgan to‘lov taqvimidan hamda pulning haqiqiy harakatini aks ettiradigan pul oqimi hisobotidan foydalaning.
Loyiha bo‘yicha pul oqimi hisobotida haqiqiy tushumlar va to‘lovlarni sanalari, moddalari va tegishli operatsiyalar bilan bog‘lanishlari bilan qayd eting. Hali to‘lanmagan majburiyatlarni to‘lov taqvimiga kutilayotgan to‘lov sanalari bilan kiriting. Bu «oy oxirida ko‘rib chiqaman» degan yondashuvni boshqarish mumkin bo‘lgan holatga aylantiradi.
- Kelgusi 6 hafta uchun majburiy to‘lovlarni jamlang: ish haqi, ijara, soliqlar, kreditlar, materiallar va subpudrat.
- Har bir obyekt bo‘yicha kutilayotgan tushumlarni qo‘shing: avanslar, bosqichlar uchun to‘lovlar va qo‘shimcha ishlar uchun to‘lovlar.
- Kutilayotgan qoldiqni hisoblang: hafta boshidagi pulga tushumlarni qo‘shib, to‘lovlarni ayiring. Mavjud mablag‘ majburiy to‘lovlarga yetmaydigan sanalarni belgilang; hafta ichidagi to‘lovlarni ham tekshiring.
- Qarorlarni oldindan qabul qiling: xaridlarni boshqa muddatga ko‘chirish, avansni kelishish, ishlarni bosqichlarga ajratish, yetkazib beruvchini almashtirish yoki ish jadvalini qayta tuzish.
- Haftada bir marta taqvimni yangilang va uni pul oqimi hisobotidagi haqiqiy ko‘rsatkichlar bilan solishtiring.
Kassa uzilishiga amalda duch kelgan bo‘lsangiz, «Qurilishda kassa uzilishi: sabablari va oldini olish» maqolasini qo‘l ostida saqlash foydali.
3-usul. Xarajatlar moddalari bo‘yicha reja va amaldagi ko‘rsatkichlar, bevosita va bilvosita xarajatlarni ajratish
Reja va amaldagi ko‘rsatkichlarni solishtirish orqali moliyani boshqarish xarajatlar tuzilmasi mavjud bo‘lgandagina ishlaydi. Aks holda reja bitta raqamdan, amaldagi xarajatlar esa yagona boshqaruv manzarasiga birlashtirib bo‘lmaydigan ko‘plab mayda to‘lovlardan iborat bo‘lib qoladi.
Xarajatlar moddalaridan boshlang: materiallar, ishlar, yetkazib berish, texnika, pudratchilar va boshqalar. Keyin har bir modda bo‘yicha rejalashtirilgan va haqiqiy summalarni bir xil davr uchun hamda bir xil tarkibdagi ko‘rsatkichlar asosida qo‘lda solishtiring. 101 ilovasida xarajatlarni loyiha va modda bo‘yicha hisobga olish mumkin. Ushbu ma’lumotlardan shunday solishtirishda foydalanish mumkin.
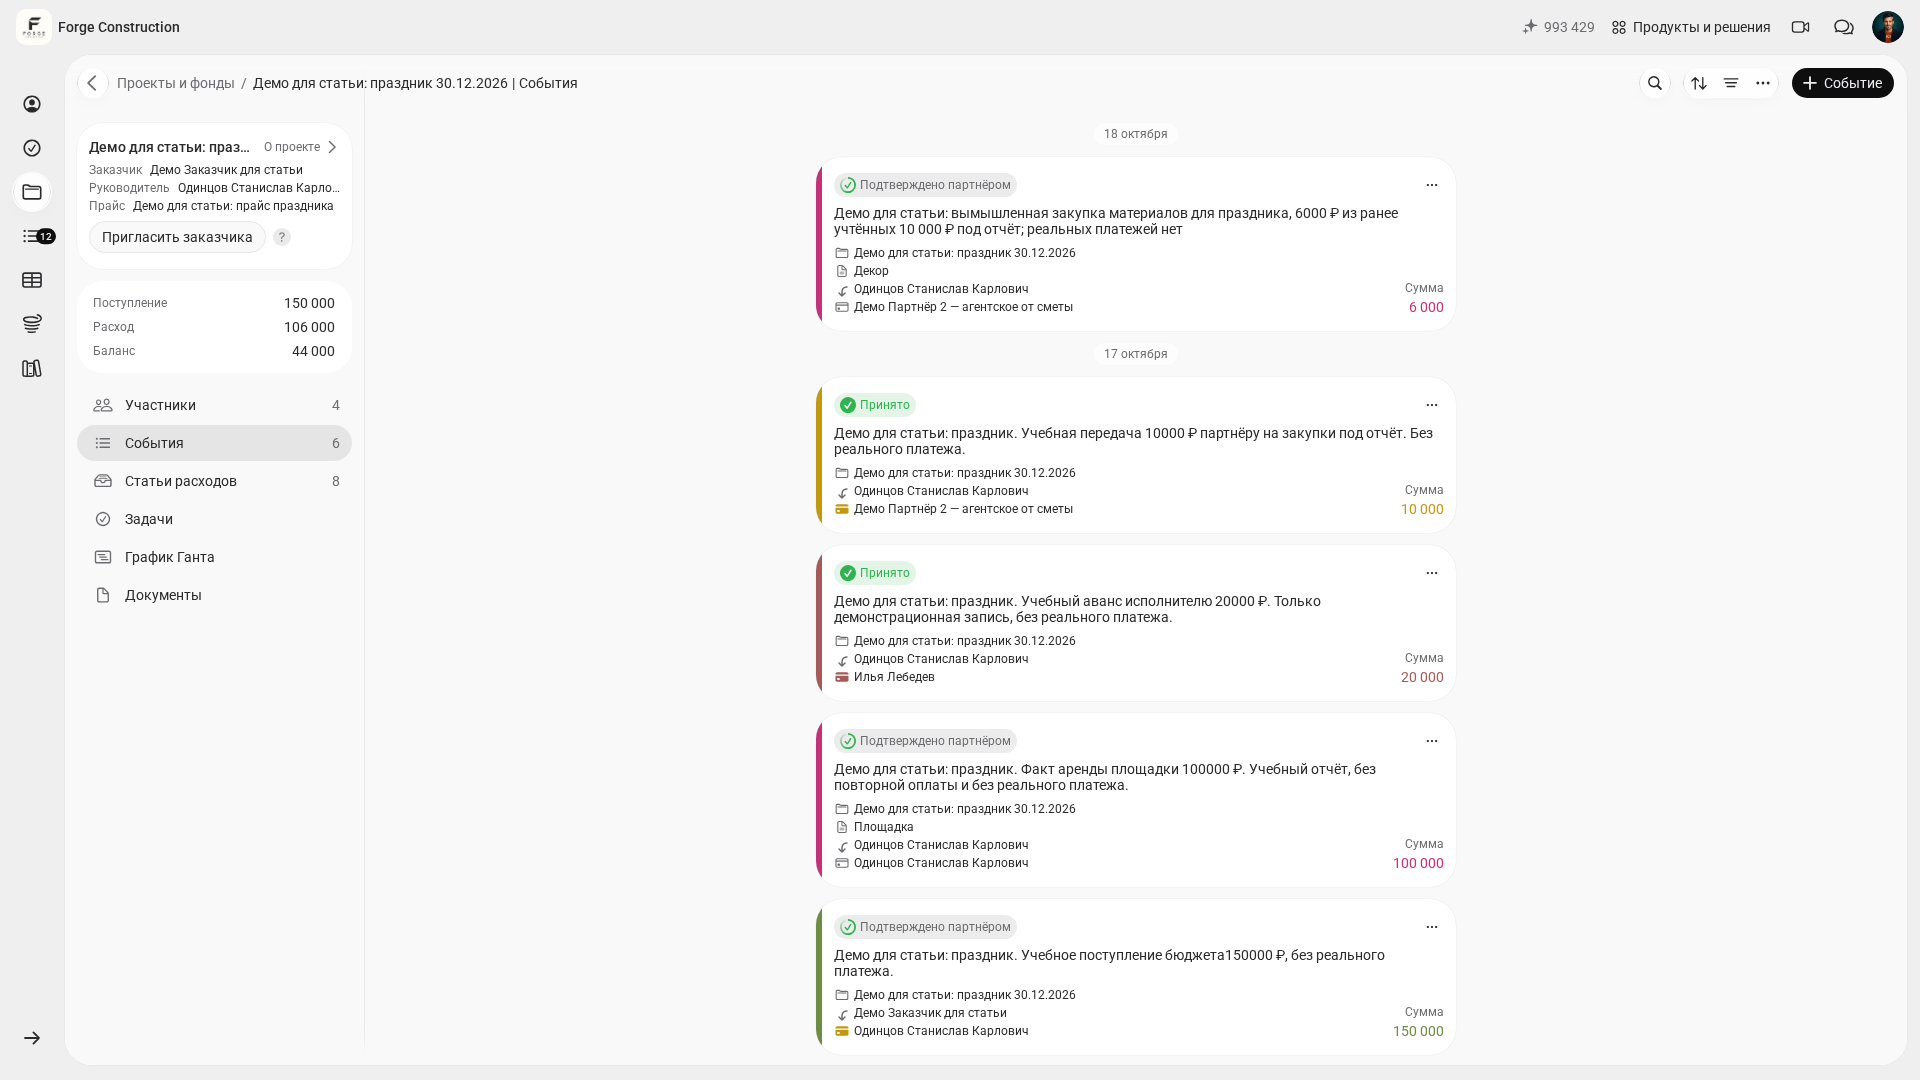
Yana bir foydali usul — bevosita va bilvosita xarajatlarni ajratish. Bevosita xarajatlar muayyan loyihaga tegishli bo‘ladi, bilvosita xarajatlarni esa alohida hisobga olish mumkin. Loyihaning to‘liq iqtisodiy natijalari va foydasini baholashda bilvosita xarajatlarning asosli ravishda taqsimlangan ulushini ham hisobga oling. Moddalar bo‘yicha ishlash tartibini mustahkamlash uchun xarajatlarni moddalar bo‘yicha taqsimlash haqidagi maqola (rus tilida) yordam beradi.
101 ilovasida bunday hisobni qanday tashkil etishni muhokama qilish uchun mahsulot namoyishiga yoziling.
4-usul. Hisobdor mablag‘lar va cheklar: har bir xarajatga birlamchi hujjat
Hisobdor mablag‘lar va mayda xaridlar har qanday budjetni izdan chiqarishi mumkin. Bunga summalar emas, operatsiyalarning tezligi va soni sabab bo‘ladi. Moliyani boshqarish tartib-intizomga tayanadi: har bir xarajatning mas’uli, moddasi, tasdig‘i va hujjati bo‘lishi kerak.
101 ilovasida hisobga olingan o‘tkazmalar va operatsiyalar bo‘yicha hisobotlar kimga qancha mablag‘ berilganini, nimaga sarflanganini va loyiha bo‘yicha qancha hisobdor mablag‘ qoldig‘i qolganini solishtirishga yordam beradi. Cheklar va boshqa tasdiqlovchi hujjatlarning to‘liqligini kiritilgan ma’lumotlar asosida alohida tekshiring.
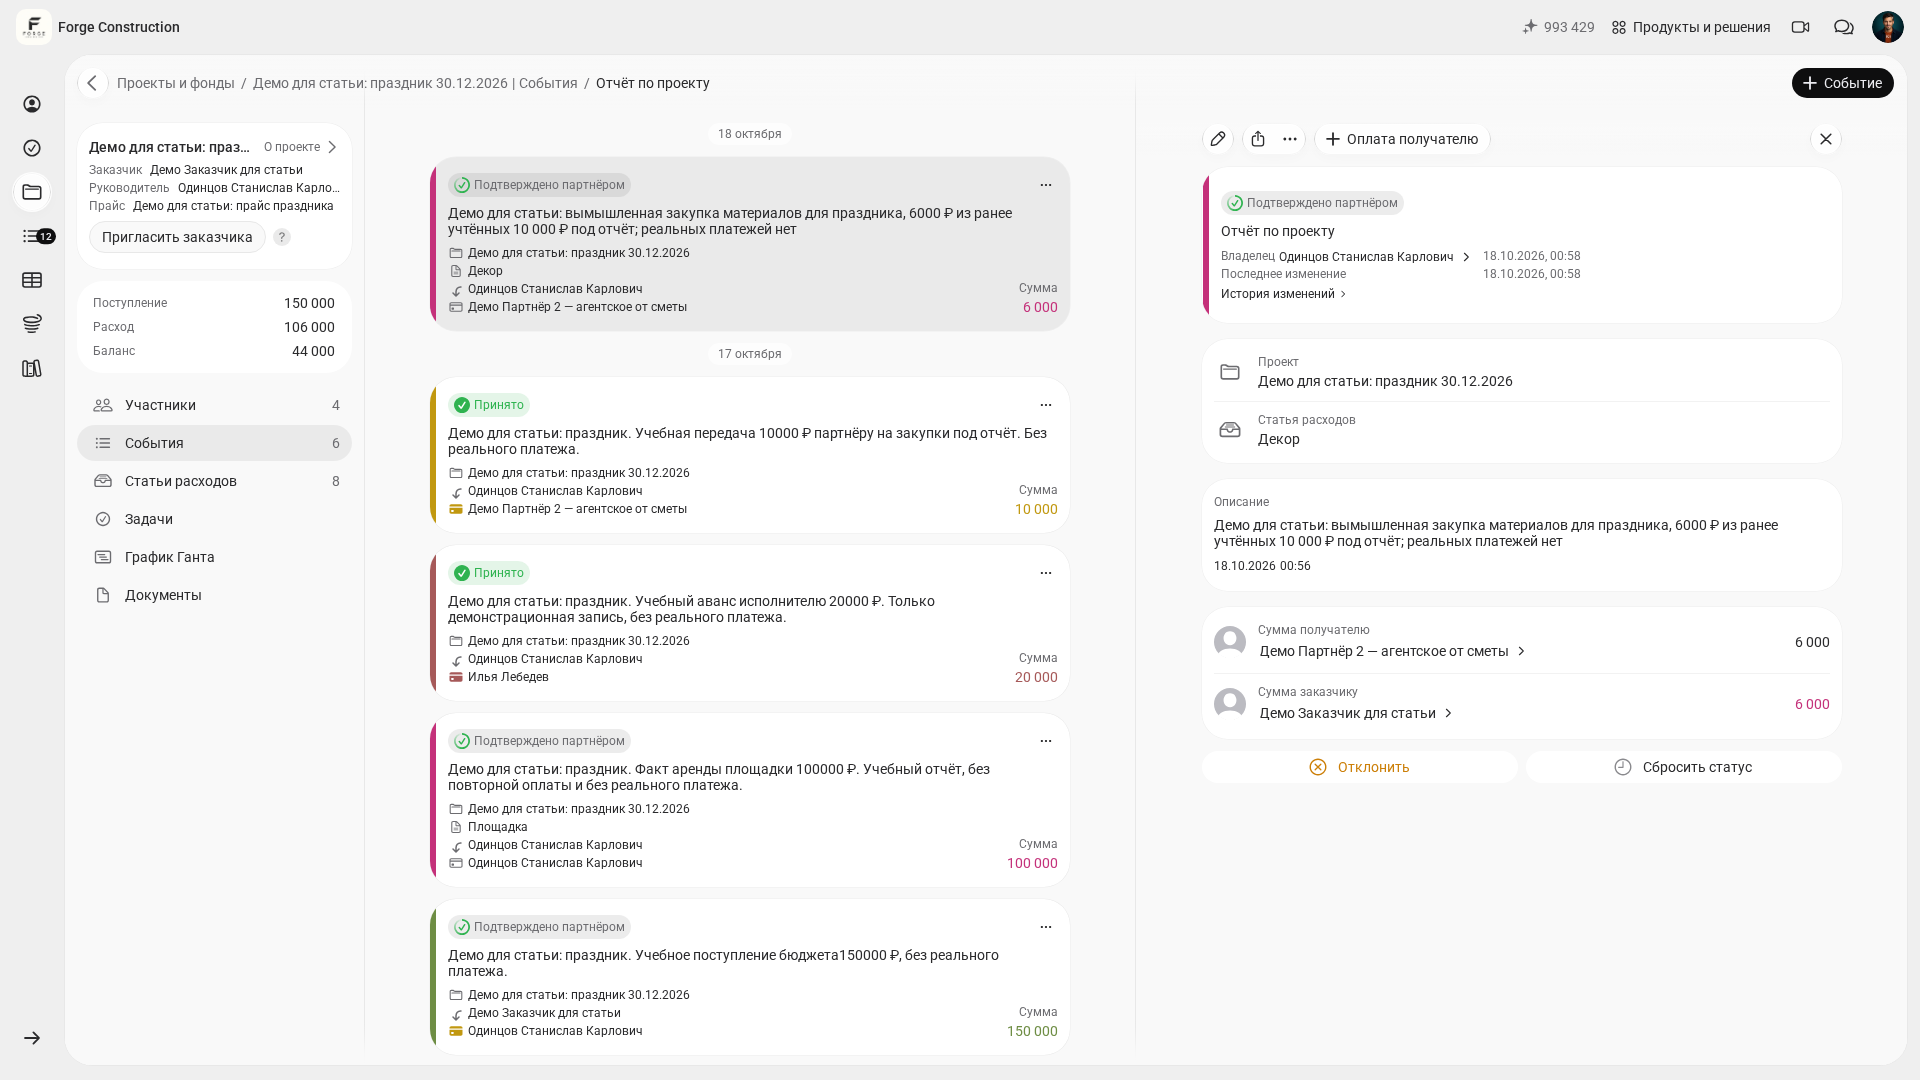
Jamoa bilan quyidagi uchta qoidani kelishib, ularga har bir obyektda amal qilish foydali:
- Xarid o‘sha kunning o‘zida qayd etiladi: summa, modda va obyekt ko‘rsatiladi.
- Bir haftadan keyin chekni qidirib yurmaslik uchun u darhol biriktiriladi.
- Tasdiqlanmagan yozuvlar yig‘ilib qolmasligi uchun rahbar tomonidan tasdiqlash jadval asosida, haftada 2–3 marta amalga oshiriladi.
Mavzuni chuqurroq o‘rganish uchun hisobdor mablag‘lar haqidagi maqola (rus tilida) foydali bo‘ladi.
5-usul. Marja, aylanma mablag‘lar va zaxira: uchta cheklov
Asosiy hisob yuritish yo‘lga qo‘yilgach, moliyani boshqarishda uchta cheklov yuzaga chiqadi. Birinchisi — obyektlar bo‘yicha marja. Ikkinchisi — tushumlar va to‘lovlar muddatlarini hisobga olgan holda operatsion sikl uchun zarur mablag‘. Buni sof aylanma kapitaldan farqlash lozim: sof aylanma kapital — aylanma aktivlar bilan qisqa muddatli majburiyatlar o‘rtasidagi ayirma. Uchinchisi — zaxira: kompaniya undan joriy to‘lovlar uchun foydalanmaslik bo‘yicha ichki qoida belgilaydi.
Marjani har bir loyiha bo‘yicha hisoblab, so‘ng uni kompaniya saqlab turishga tayyor bo‘lgan maqsadli daraja bilan solishtirish maqsadga muvofiq. Hisoblash usulini va hisobga olinadigan daromadlar hamda xarajatlar tarkibini oldindan belgilang; summa ko‘rsatiladimi yoki tushumdagi ulushmi — aniqlashtiring. Barcha loyihalarda bir xil usulni qo‘llang. Marja o‘z-o‘zidan sof foydaga teng bo‘lib qolmaydi. Atamalarni tushunish uchun «Tushum nima va uni qanday hisoblash kerak?» hamda «Marjinal foyda nima: formula va rentabellikni hisoblash» maqolalariga tayanish mumkin.
Zaxira uchun ichki qoida belgilash mumkin: masalan, tushumlarning muayyan foizini ajratish va undan foydalanishni alohida kelishish. Pulning haqiqatan o‘tkazilgani va bu o‘tkazmaning rasmiylashtirilgani alohida tasdiqlanadi. 101 ilovasidagi Kompaniya fondi ichki daromadlar va xarajatlarni loyihalardan alohida hisobga olish uchun mo‘ljallangan. Bo‘lim va funksiyalar sizning tarifingiz hamda huquqlaringiz doirasida mavjudligini tekshiring. Yozuvlarni bunday ajratishning o‘zi bank o‘tkazmasini bajarmaydi va puldan foydalanishga olib tashlab bo‘lmaydigan cheklov o‘rnatmaydi.
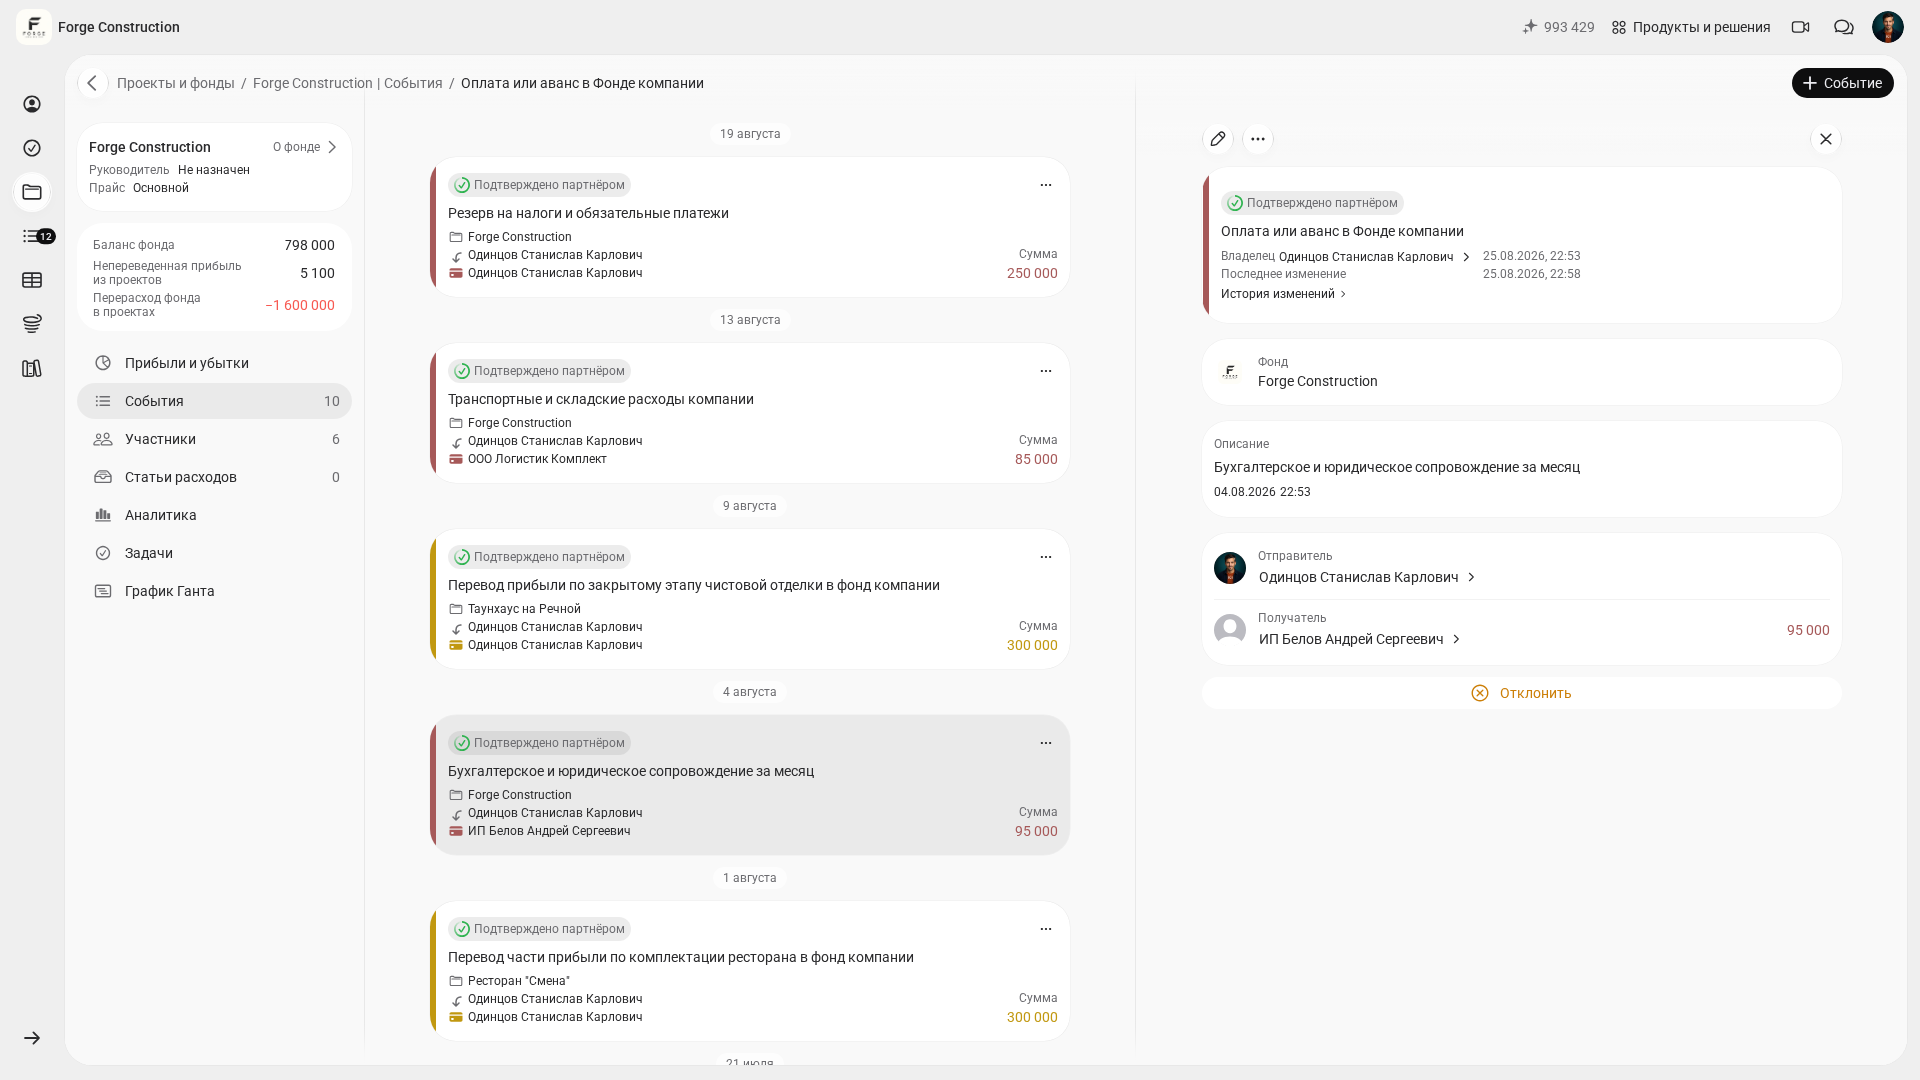
Biznesga qancha aylanma mablag‘ kerakligini va u qayerda ushlanib qolayotganini tushunish uchun kompaniyaning aylanma kapitali haqidagi qo‘llanmani ko‘rib chiqing.
Usullarni kundalik ishda qanday mustahkamlash mumkin?
Moliyani boshqarishning besh usuli muntazam qo‘llanganda natija beradi. Ularni bir marta yo‘lga qo‘yishning o‘zi yetarli emas: raqamlar har kuni yangilanadi, qarorlar esa har hafta qabul qilinadi.
Quyida hatto ish bilan band jamoa ham amal qila oladigan oddiy jadval keltirilgan:
- Har kuni: xaridlar va hisobdor mablag‘larni operatsiya amalga oshirilgan kuni qayd etish.
- Haftada bir marta: to‘lov taqvimini yangilash va pul oqimi hisobotini solishtirib tekshirish.
- Haftada bir marta: har bir faol obyektda moddalar bo‘yicha reja va amaldagi ko‘rsatkichlarni solishtirish.
- Oyda bir marta: obyektlar bo‘yicha marjani hisoblash va zaxirani tekshirish.
Biznes egasi darajasidagi umumiy manzarani ko‘rish uchun uchta hisobotni yuritish foydali: pul oqimi hisoboti, foyda va zararlar hisoboti hamda balans. 101 blogida biznes egasining uchta asosiy hisoboti haqida alohida maqola mavjud.
Moliyaviy tafovutlar yuzaga kelganda loyihaning iqtisodiy natijalarini, tushumlar va to‘lovlar muddatlarini hamda hisobning to‘liqligini tekshiring. Bunday vaziyatlarda qisqa ichki tekshiruv va boshqaruv hisobidagi xatolar haqidagi maqolada (rus tilida) keltirilgan odatiy xatolar tahlili yordam beradi.