Si los cobros del cliente llegan después de las fechas previstas para pagar materiales, entregar anticipos y abonar salarios, el proyecto puede quedarse sin dinero al vencimiento de un pago aunque tenga un beneficio calculado. Cuando varias personas se responsabilizan de las operaciones y la información queda repartida entre distintos chats, el control exige reunir los datos de cobros, pagos y obligaciones de cada proyecto.
A continuación encontrará cinco métodos de gestión financiera que puede poner en práctica sin esfuerzos extraordinarios. Son útiles para construcción, reformas y diseño, así como para quienes gestionan varios encargos a la vez.
La idea es sencilla: usted empieza a ver el dinero por encargo, categoría y fecha. Después incorpora una disciplina de confirmación de operaciones y revisiones periódicas. Así, la gestión financiera se convierte en un sistema.
Contenido:
- Método 1. Cada encargo es una unidad financiera independiente
- Método 2. Calendario de tesorería y flujos de efectivo para el período de planificación
- Método 3. Presupuesto frente a resultados reales por categoría, con gastos directos e indirectos separados
- Método 4. Anticipos a justificar y comprobantes: gastos con respaldo documental
- Método 5. Margen, necesidades de efectivo y reserva: tres límites de control
- ¿Cómo integrar estos métodos en el trabajo diario?
Método 1. Cada encargo es una unidad financiera independiente
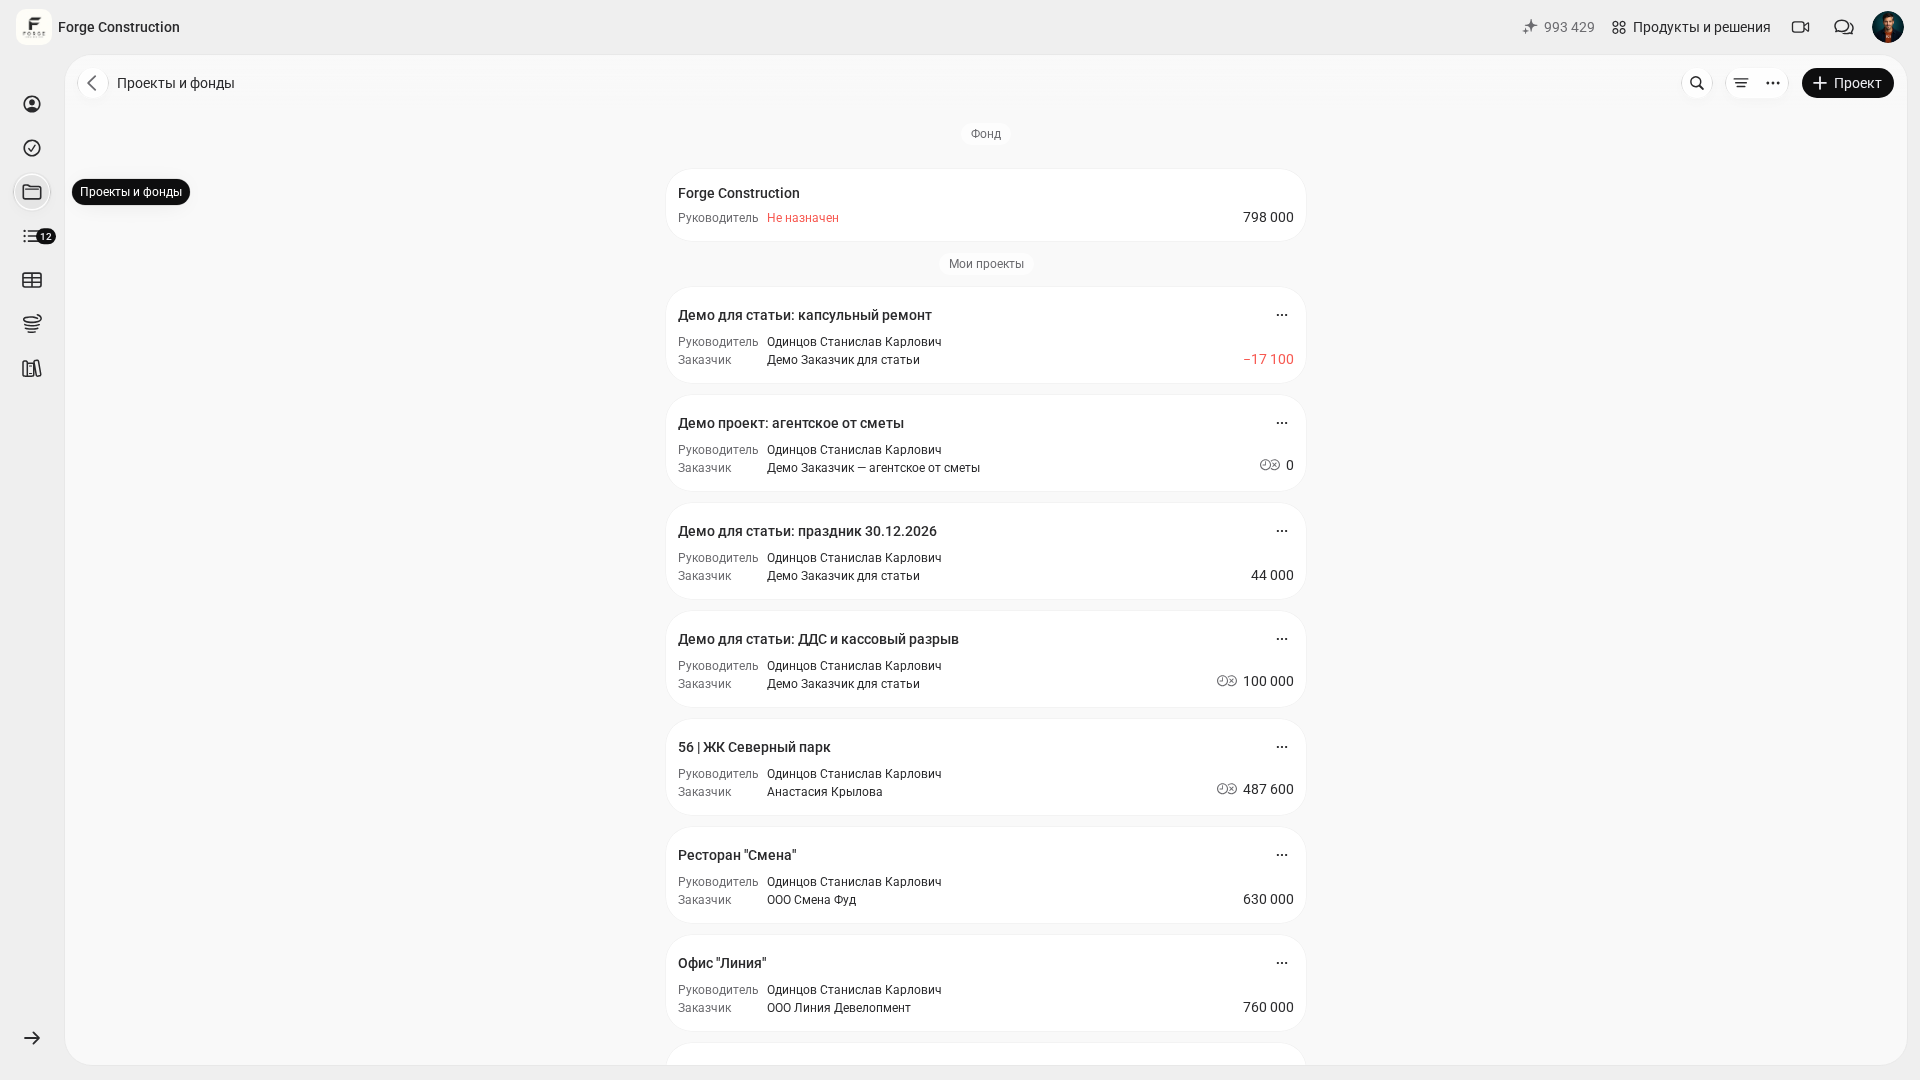
El primer paso en la gestión financiera es dejar de tratar todo el negocio como una única bolsa de dinero. En el trabajo por proyectos, cada encargo tiene su propia situación: uno recibe un cobro, otro necesita una compra, un tercero está pendiente de aprobación y un cuarto ya tiene deudas con contratistas. Si se mezcla todo, resulta imposible distinguir qué encargo genera beneficio, cuál necesita aportaciones y cuál provoca un desfase de tesorería.
Una práctica útil es establecer «un encargo = un proyecto» y registrar sus cobros, gastos y obligaciones. La aplicación 101 sigue este enfoque de «un encargo, un proyecto», con saldo y participantes propios.
Para profundizar en este modelo, puede consultar el artículo «Gestión financiera de proyectos: presupuesto y control del dinero en la aplicación 101».
Método 2. Calendario de tesorería y flujos de efectivo para el período de planificación
Incluso un encargo rentable puede sufrir falta de liquidez si los cobros y pagos efectivos no coinciden en el tiempo. Para controlar las fechas, utilice un calendario de tesorería, con los cobros y pagos previstos, y un informe de flujos de efectivo, que refleje los movimientos de dinero ya producidos.
En el informe de flujos de efectivo del proyecto, registre los cobros y pagos efectivos con sus fechas, categorías y vínculos con las operaciones. Incluya las obligaciones pendientes de pago en el calendario de tesorería, en las fechas previstas de abono. Así, la idea de «ya lo revisaré a final de mes» se transforma en una situación que puede controlar.
- Reúna los pagos obligatorios de las próximas 6 semanas: salarios, alquileres, impuestos, préstamos, materiales y subcontratación.
- Añada los cobros previstos de cada encargo: anticipos, pagos por etapas e importes adicionales por trabajos extra.
- Calcule el saldo previsto: dinero al comienzo de la semana más cobros menos pagos. Señale las fechas en las que el dinero disponible no cubra los pagos obligatorios; revise también los pagos que vencen durante la semana.
- Tome decisiones con antelación: posponer compras, acordar un anticipo, organizar la ejecución por etapas, cambiar de proveedor o reorganizar el calendario de trabajo.
- Actualice el calendario una vez por semana y compárelo con los movimientos reales del informe de flujos de efectivo.
Si ya ha vivido un desfase de tesorería, le conviene tener a mano el artículo «Desfase de tesorería en construcción: causas y prevención».
Método 3. Presupuesto frente a resultados reales por categoría, con gastos directos e indirectos separados
La gestión financiera mediante la comparación entre presupuesto y resultados reales solo funciona cuando los gastos tienen una estructura. De lo contrario, el presupuesto es una cifra única y la realidad consiste en muchos pagos pequeños que no llegan a formar una visión de gestión coherente.
Empiece por las categorías: materiales, trabajos, transporte, equipos, contratistas y otros gastos. Después compare manualmente los importes previstos y reales de cada categoría, para el mismo período y con los mismos componentes en los indicadores. En la aplicación 101 puede registrar los gastos por proyecto y categoría. Puede utilizar esos datos para realizar esta comparación.
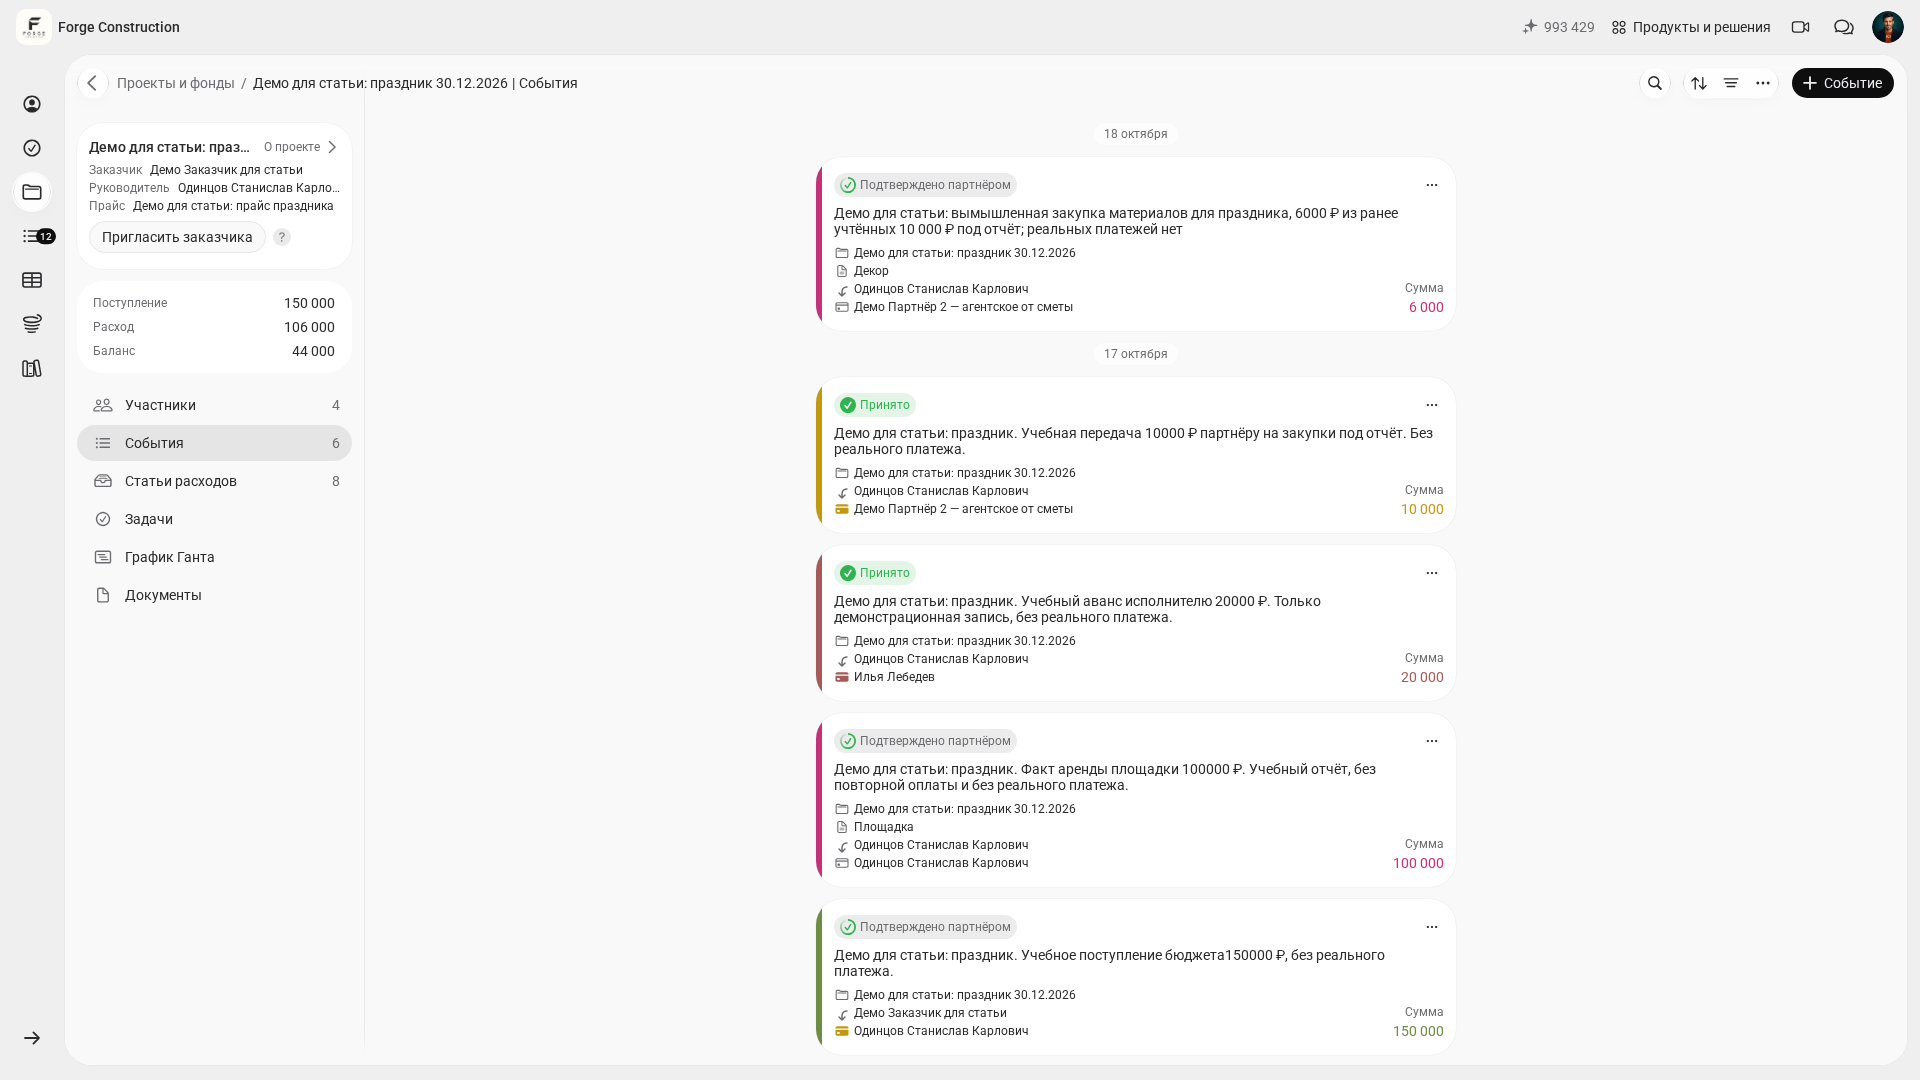
Otra práctica útil es separar los gastos directos de los indirectos. Los directos corresponden a un proyecto concreto; los indirectos pueden registrarse por separado. Al evaluar la situación económica completa y el beneficio del proyecto, incluya una parte de los gastos indirectos distribuida con un criterio justificado. Para definir la lógica de las categorías, puede apoyarse en el artículo sobre la distribución de gastos por categorías (en ruso).
Para conversar sobre cómo organizar este control en la aplicación 101, solicite una demostración del producto.
Método 4. Anticipos a justificar y comprobantes: gastos con respaldo documental
Los anticipos a justificar y las compras pequeñas pueden desajustar cualquier presupuesto. El riesgo procede de la rapidez y del número de operaciones, más allá de sus importes. La gestión financiera requiere disciplina: cada gasto debe tener una persona responsable, una categoría, una confirmación y un documento de respaldo.
En la aplicación 101, las entregas de dinero y los informes de operaciones registrados ayudan a comprobar a quién se entregó cada importe, en qué se gastó y qué saldo de anticipos a justificar queda en el proyecto. Revise por separado, a partir de los datos introducidos, si están todos los comprobantes y demás documentos de respaldo.
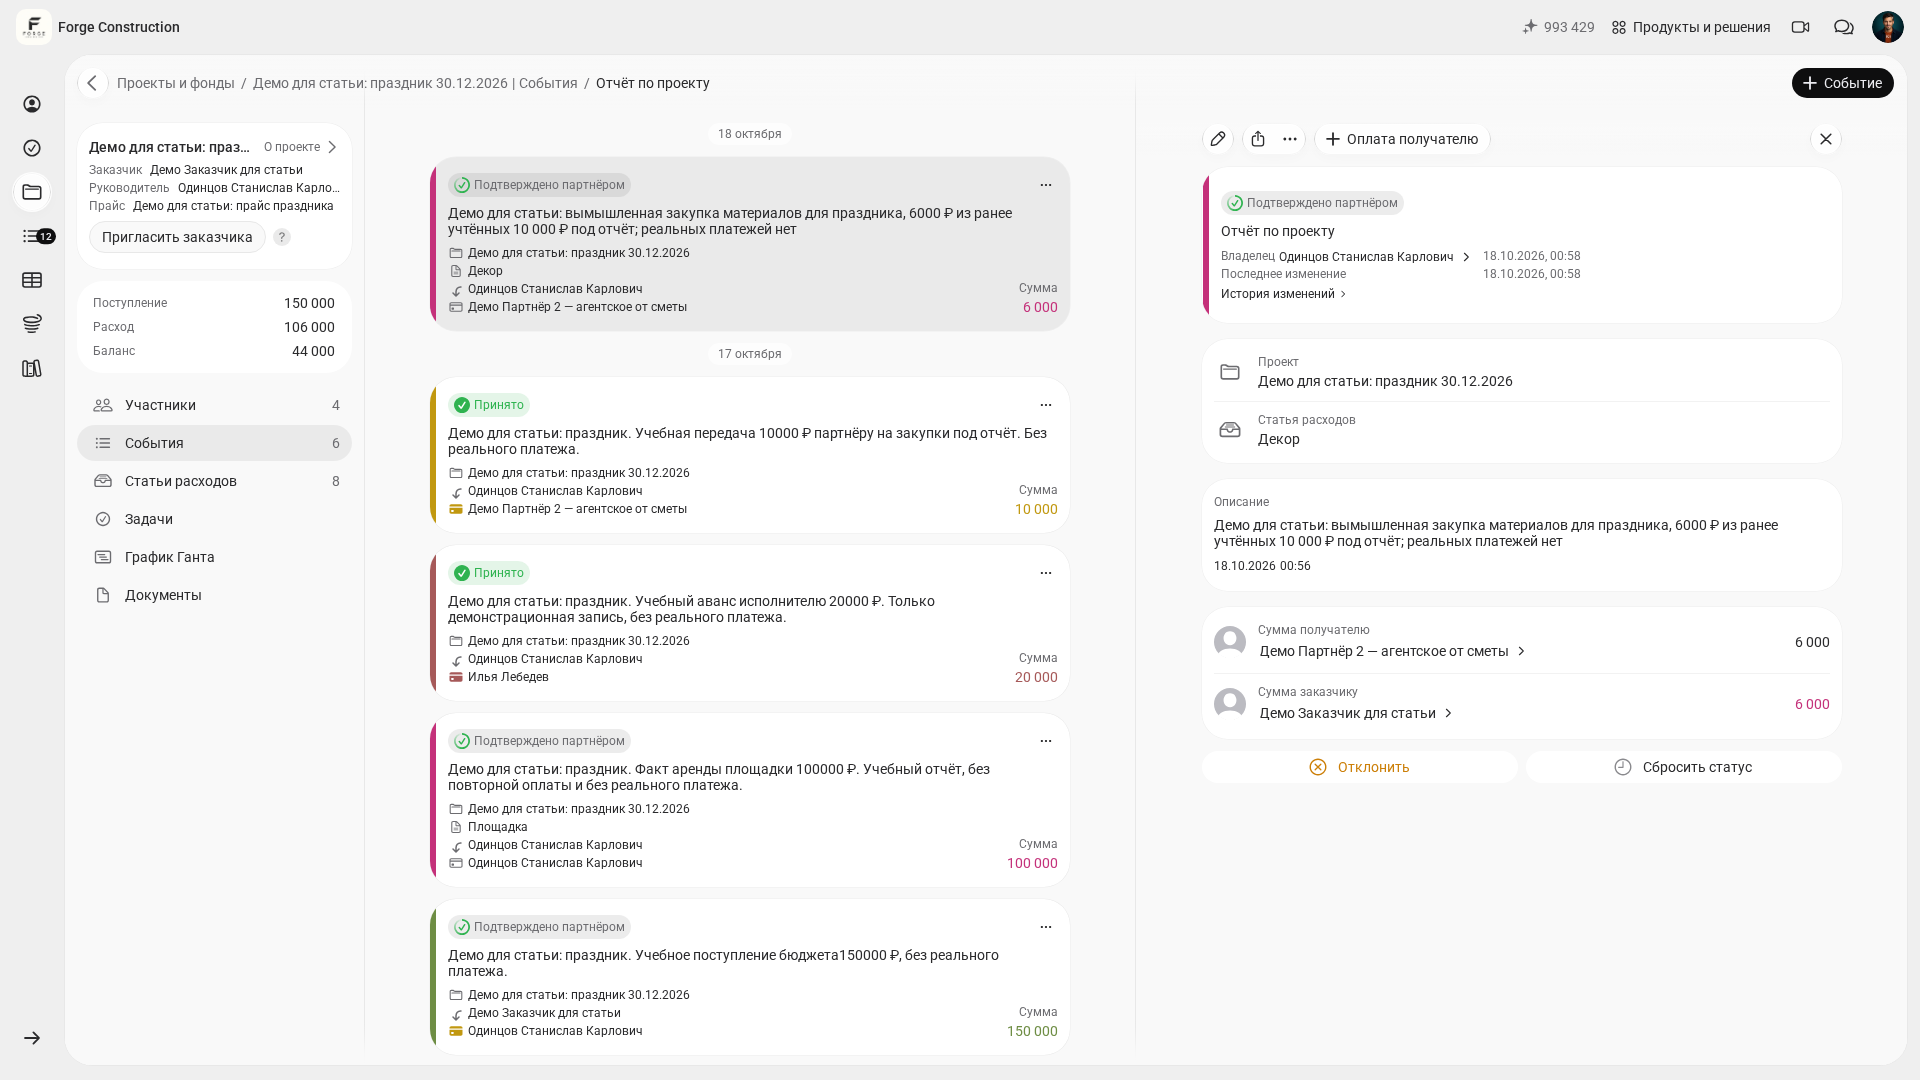
Conviene acordar tres reglas con el equipo y aplicarlas en cada encargo:
- La compra se registra el mismo día: importe, categoría y encargo.
- El comprobante se adjunta de inmediato, para evitar tener que buscarlo una semana después.
- La persona responsable confirma las operaciones según un horario acordado: 2–3 veces por semana, para que no se acumulen pendientes.
Si desea profundizar en el tema, puede consultar el artículo sobre los fondos entregados a justificar (en ruso).
Método 5. Margen, necesidades de efectivo y reserva: tres límites de control
Cuando el registro básico ya funciona, la gestión financiera se centra en tres límites. El primero es el margen de cada encargo. El segundo es la necesidad de efectivo para el ciclo operativo, teniendo en cuenta las fechas de cobros y pagos. Esta necesidad debe distinguirse del capital de trabajo neto: activos corrientes menos pasivos a corto plazo. El tercero es la reserva: la empresa establece una regla interna para no utilizarla en pagos corrientes.
Conviene calcular el margen de cada proyecto y compararlo con el nivel objetivo que la empresa está dispuesta a mantener. Defina de antemano la metodología de cálculo y los ingresos y costes que se tendrán en cuenta; aclare si mostrará un importe o un porcentaje de los ingresos. Aplique la misma metodología a todos los proyectos. El margen no equivale automáticamente al beneficio neto. Para aclarar los términos, puede consultar «Qué son los ingresos» y «Margen de contribución».
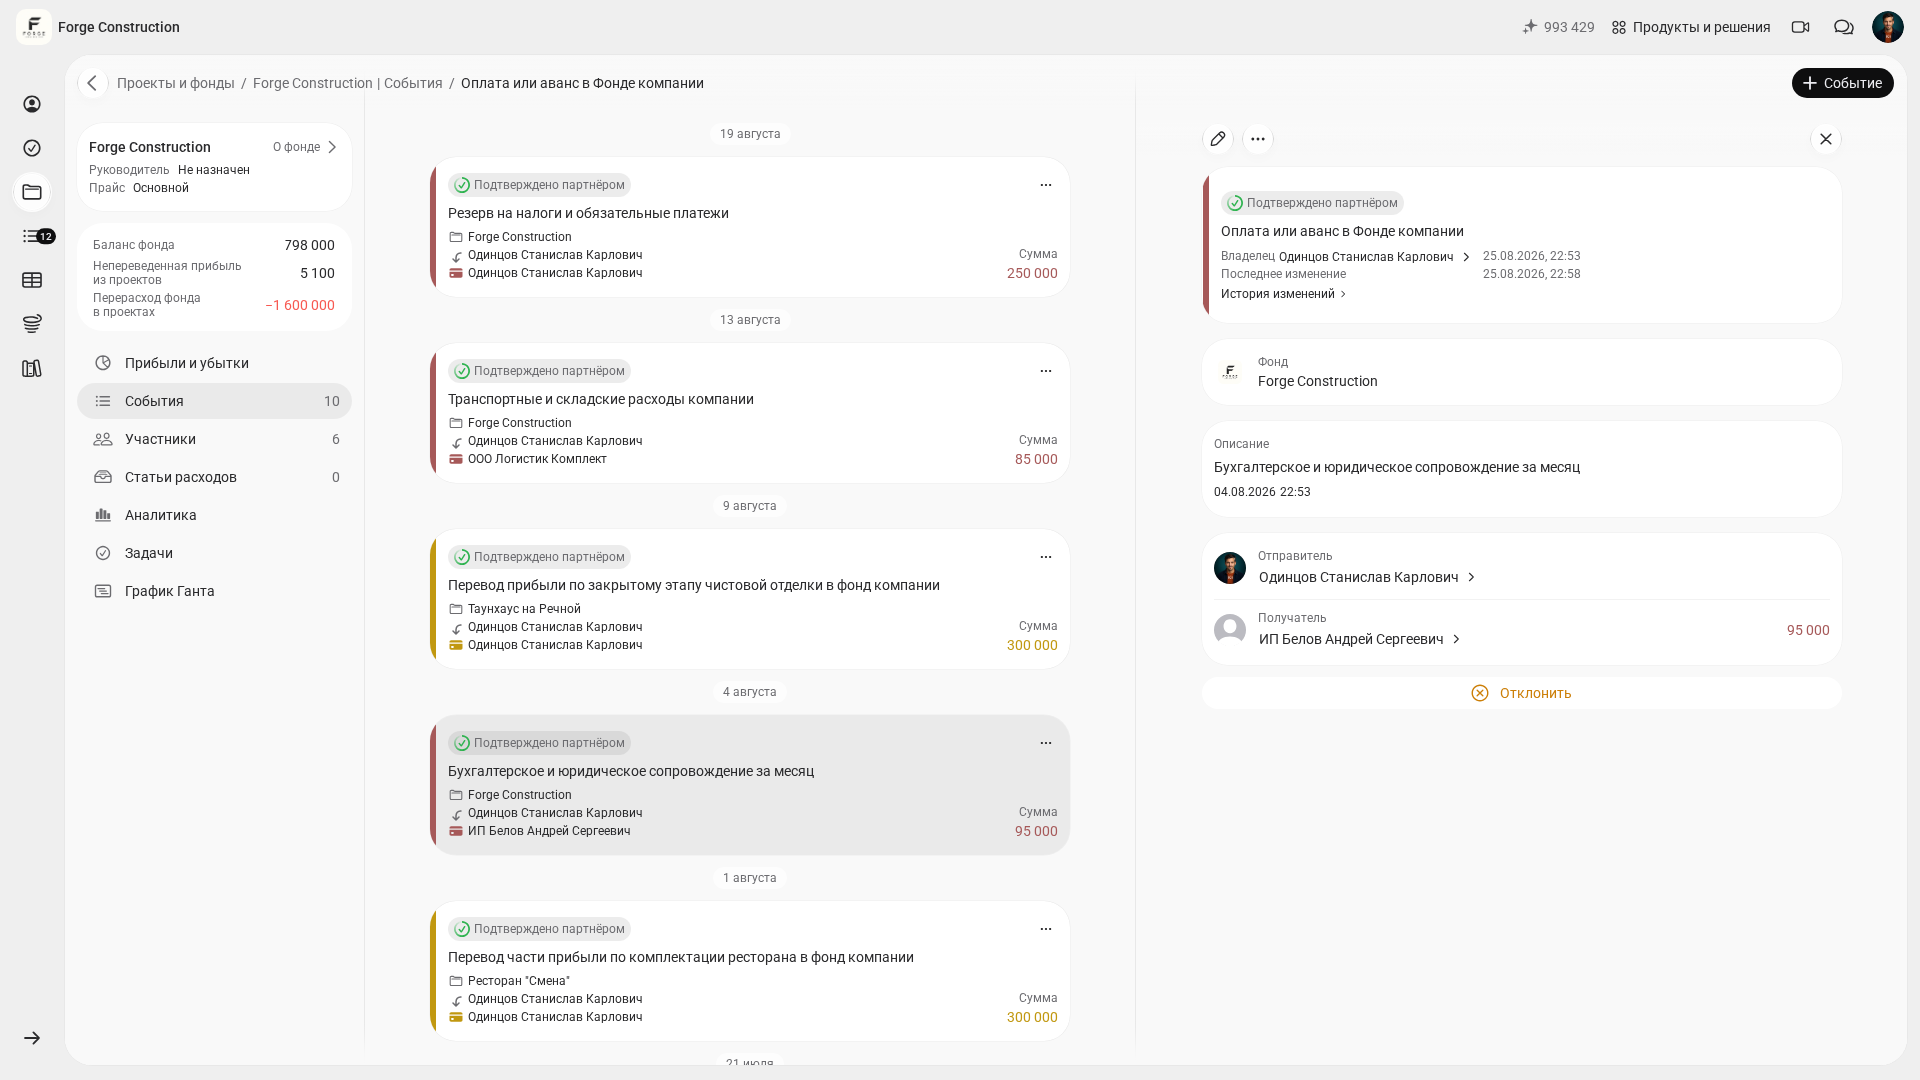
Puede establecer una regla interna para la reserva, por ejemplo, destinarle un porcentaje determinado de los cobros y autorizar por separado su utilización. La transferencia efectiva del dinero y su registro deben confirmarse por separado. El Fondo de la empresa en 101 está destinado a registrar los ingresos y gastos internos por separado de los proyectos. Compruebe la disponibilidad de la sección y sus funciones según su plan y sus permisos. Esta separación de registros no ejecuta por sí misma una transferencia bancaria ni impone una restricción irrevocable al uso del dinero.
Si necesita entender cuánto capital de trabajo requiere el negocio y dónde queda inmovilizado, consulte el artículo sobre el capital de trabajo de la empresa.
¿Cómo integrar estos métodos en el trabajo diario?
Los cinco métodos de gestión financiera dan resultado cuando se aplican con regularidad. Configurarlos una sola vez no basta: las cifras se actualizan a diario y las decisiones se toman cada semana.
Este es un calendario sencillo que puede seguir incluso un equipo con una carga de trabajo elevada:
- Cada día: registrar las compras y los anticipos a justificar en la fecha de la operación.
- Una vez por semana: actualizar el calendario de tesorería y contrastarlo con el informe de flujos de efectivo.
- Una vez por semana: comparar el presupuesto con los resultados reales por categoría en cada encargo activo.
- Una vez al mes: revisar el margen de los encargos y comprobar la reserva.
Si desea ampliar la perspectiva a la del propietario del negocio, conviene contar con tres informes: flujos de efectivo, pérdidas y ganancias y balance. En el blog de 101 encontrará un artículo sobre los tres informes esenciales para propietarios de negocios.
Ante desviaciones financieras, revise la rentabilidad del proyecto, las fechas de cobros y pagos y la integridad de los registros. En estas situaciones puede ayudar una revisión interna rápida y el análisis de los errores habituales del artículo sobre errores de contabilidad de gestión (en ruso).