Ситуация знакомая: по проекту надо платить за материалы и работу, деньги от заказчика придут позже, и вы пополняете расчетный счет ИП личными деньгами. В банке операция проходит за минуту. Дальше начинается путаница: это доход или нет, надо ли тащить сумму в КУДиР, какие проводки ставить в 1С.
Пополнение счета ИП личными средствами не превращается в выручку само по себе. Для налогов важно, откуда пришли деньги и за что. Для управленческого учета важно другое: личные деньги не должны маскироваться под прибыль проекта, иначе цифры перестают помогать.
Ниже разберем, как спокойно оформить взнос личных средств на счет ИП и какие проводки обычно используют, если ведёте бухучет по плану счетов.
Содержание:
Что считается взносом личных средств на счет ИП?
Взнос личных средств на счет ИП — это деньги, которые принадлежат вам как физлицу и которые вы заводите на расчетный счет, чтобы оплачивать расходы бизнеса или держать рабочий остаток. По сути, вы финансируете деятельность своими же средствами.
По форме это бывает по-разному: перевод с личной карты на расчетный счет, внесение наличных через кассу банка или банкомат, реже перевод между своими счетами внутри одного банка.
Важно зафиксировать смысл операции в учете. Деньги на счете ИП юридически ваши, при этом банк и контролирующие органы рассматривают расчетный счет как инструмент предпринимательской деятельности.
Налоги и КУДиР: это доход или нет?
Пополнение расчётного счёта собственными личными деньгами само по себе не создаёт доход от предпринимательской деятельности: это перемещение своих средств, происхождение которых можно подтвердить. ФНС — собственные средства предпринимателя. Оплата клиента за товары, работы или услуги остаётся выручкой, даже если сначала поступила на личную карту или при последующем переводе указано «личные средства». Назначение платежа не меняет экономический смысл поступления. Основание для УСН — статья 346.15 и статья 249 НК РФ.
Отсюда практический вывод: такую сумму не включают в доходы в КУДиР. Это касается УСН «доходы», УСН «доходы минус расходы», патента. На ОСНО логика та же: налоговая база по предпринимательскому доходу появляется от деятельности, не от самопополнения.
Частая ловушка — принять пополнение за «прибыль», раз деньги на счете появились. Лучше держать в голове разницу между доходом, выручкой и прибылью, иначе легко принять управленческие решения на неверной базе. В блоге есть разбор, который помогает разложить термины по полкам: что такое выручка и когда деньги считаются заработанными.
Как правильно оформить пополнение?
Тут задача простая: сделать так, чтобы и банку, и вам через полгода было ясно, что это личные средства предпринимателя, а не оплата от клиента и не зарплата.
Для безналичного перевода с личной карты на расчетный счет обычно хватает корректного назначения платежа. Для наличных — сохраняйте квитанцию о взносе наличных и, если банк формирует, приходный документ по операции.
Формулировки, которые работают в большинстве банков:
- «Пополнение расчетного счета. Личные средства предпринимателя. Без НДС»
- «Внесение личных средств ИП на ведение предпринимательской деятельности. Без НДС»
Формулировки, которые создают риск, лучше не использовать. В назначении платежа не пишите «зарплата» и близкие формулировки: ИП не может платить себе зарплату, трудовых отношений с самим собой нет.
Проводки: варианты для бухучета и 1С
Сразу про базу: ИП не обязан вести бухучет как ООО. Многие предприниматели ведут только налоговый учет, а проводки появляются уже внутри 1С или в управленческой таблице, чтобы понимать картину по проектам.
Если у вас все же настроен бухучет по плану счетов, то проводка зависит от того, как в учетной политике отражаются расчеты с предпринимателем. Часто используют отдельный субсчет к 76 «Расчеты с разными дебиторами и кредиторами» (условно «Расчеты с ИП как с физлицом»). Иногда в типовых конфигурациях ставят 75, просто чтобы не городить новые субсчета. Смысл один: показать источник денег и не подмешать его в выручку.
| Ситуация | Проводка | Комментарий |
|---|---|---|
| Перевели личные деньги с карты на расчетный счет ИП | Дт 51 Кт 76 (или Кт 75 — по настройкам) | Фиксируете, что деньги пришли от предпринимателя, не от клиента |
| Внесли наличные в кассу ИП, потом сдали в банк | Дт 50 Кт 76; затем Дт 51 Кт 50 | Две операции: появление наличных в кассе и сдача на расчетный счет |
| Банк удержал комиссию за перевод или за внесение наличных | Дт 91.02 Кт 51 | Комиссия — расход. В налоговом учете учитывается по правилам режима |
| Вернули личные средства обратно на личную карту | Дт 76 Кт 51 | Пример относится к первоначальному учёту взноса через счёт 76. Для варианта со счётом 75 согласованная схема возврата зависит от выбранной учётной политики и конфигурации; проводка из этой строки к нему автоматически не относится. |
Как отражать личные вливания в управленческом учете?
Даже когда бухучета нет, личные пополнения стоит учитывать отдельно. Иначе вы видите «прибыль», которой по факту нет: проект может жить на личных вливаниях, при этом отчет показывает плюс.
В управленческом учете удобно смотреть на пополнение личными средствами как на заём бизнесу от собственника: деньги пришли, у бизнеса появился ресурс, при этом образовалось обязательство «вернуть себе». Для ИП это управленческая аналогия: внутренний учёт вложения и возврата собственных денег одного физического лица, без договора займа между двумя отдельными лицами. Разъяснение ФНС о собственных деньгах ИП. Такой учёт помогает отдельно видеть внесённые и возвращённые суммы.
Отдельная боль ИП — смешивание личных трат и расходов проекта. В блоге 101 есть прямой акцент на эту ошибку: когда личные траты идут с того же счета, куда приходят авансы, управленческий учет перестает быть опорой.
Чтобы навести порядок, помогает раздельный учет личных и подотчетных денег. В материалах по управленческому учету и в статье про учет расходов эта логика встречается постоянно. Еще один практичный разбор — как в Excel и Приложении 101 по-разному устроен проектный учет.
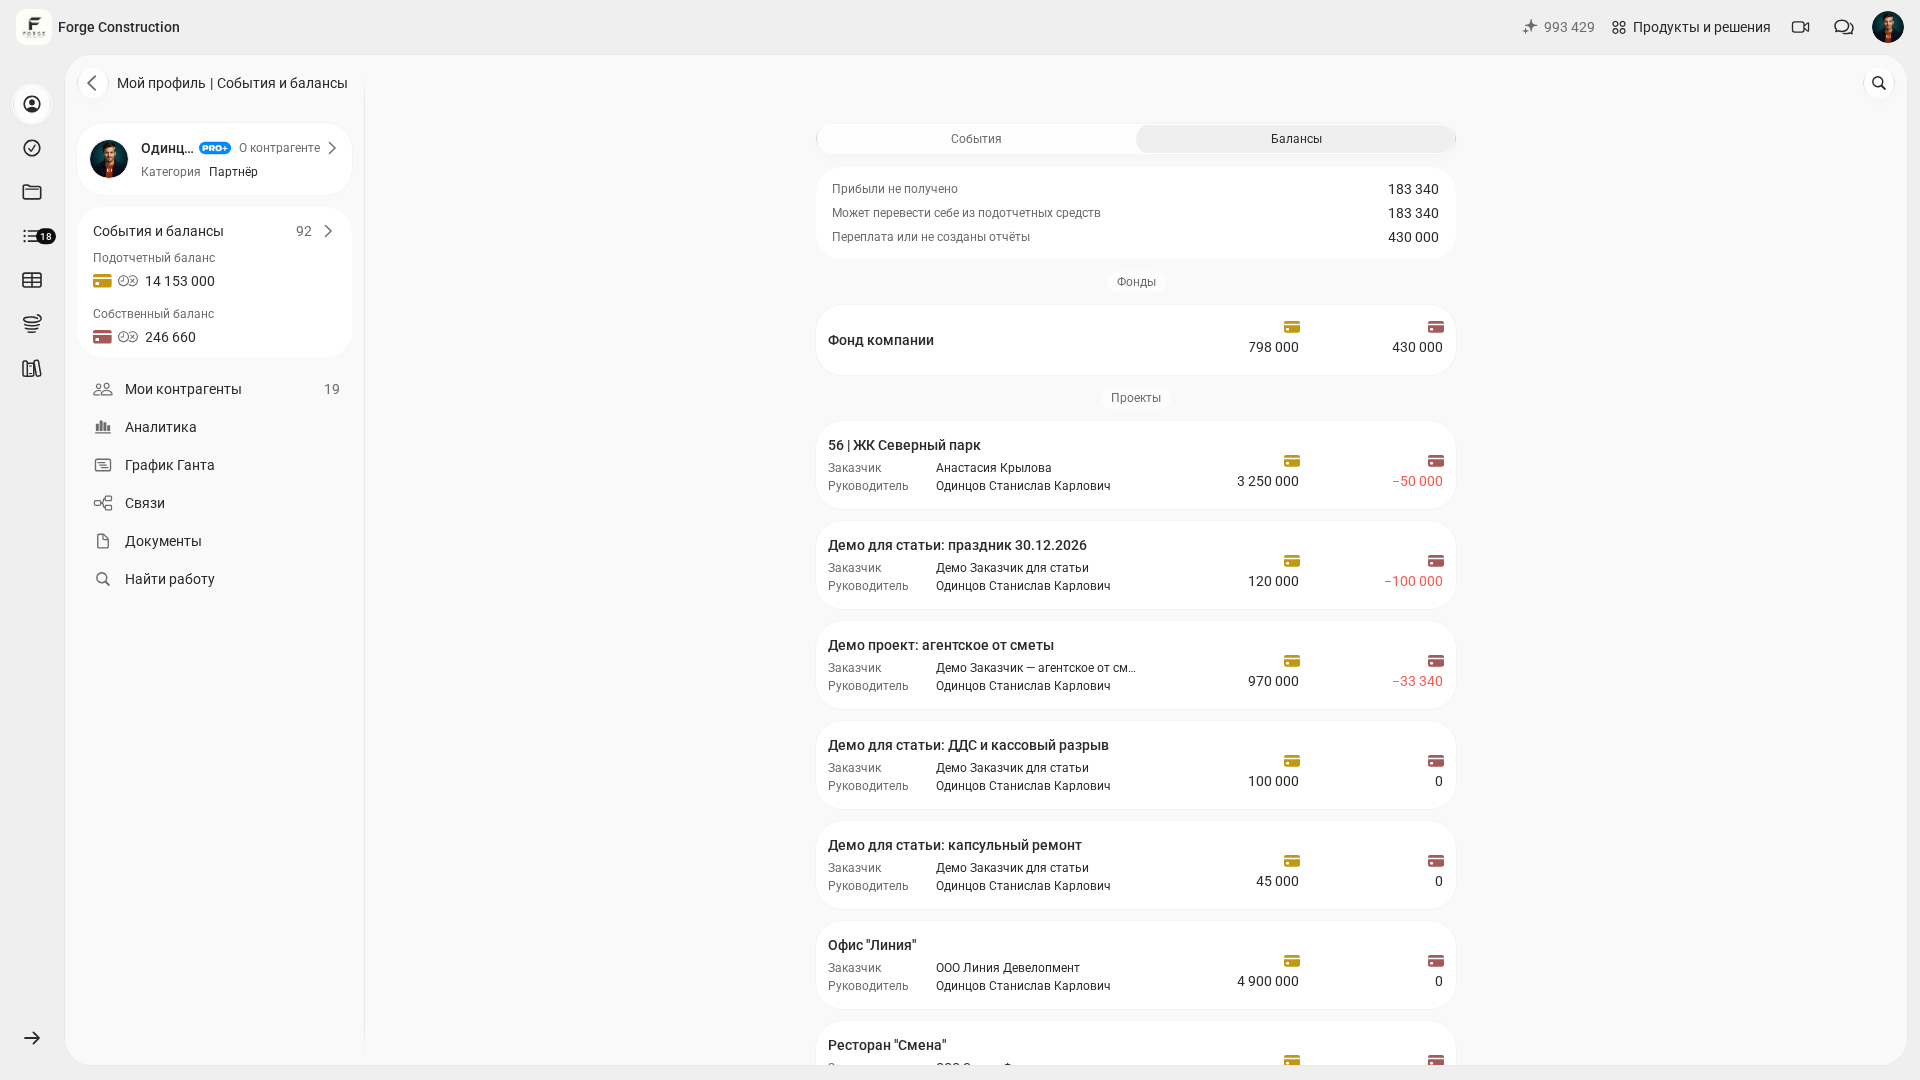
В Приложении 101 собственный баланс относится к заработанным суммам и расчётам с участником, подотчётный — к деньгам, за расходование которых он отвечает. Это показатели управленческого учёта; они не обозначают личный банковский счёт и не подтверждают автоматическое отражение пополнения счёта ИП. Help — собственные и подотчётные деньги.
В веб-версии откройте «Мой профиль» → «События и балансы» → вкладку «Балансы». Найдите нужный проект и сопоставьте его собственный и подотчётный балансы; прежде чем отражать движение денег, проверьте, к какому показателю оно относится.
Если часто пополняете счет личными, стоит заранее решить, как бизнес будет возвращать эти деньги. Тут помогает резерв и правило «сначала налоги и обязательные платежи, потом вывод». В блоге есть статья про резервный фонд, которая хорошо ложится на эту задачу.
Ошибки и 115-ФЗ: как снизить риск вопросов банка?
Само пополнение счета ИП личными деньгами не запрещено. Вопросы обычно появляются из-за картины операций: деньги зашли и сразу ушли, по счету нет налогов и понятных расходов, назначение платежа странное.
Банки следят за подозрительными операциями по 115-ФЗ и могут запросить документы по любой операции, которую сочтут рискованной.
Что стоит проверить у себя, если личные взносы случаются регулярно:
- Назначение платежа читается однозначно: личные средства предпринимателя, без «зарплат» и кодов, которые относятся к выплатам физлицам.
- По счету есть нормальная хозяйственная жизнь: оплата аренды, материалов, подрядчиков, налоги. Когда счет выглядит как транзитный, риски растут.
- Суммы пополнений бьются с вашей логикой бизнеса: если бизнес стабильно живет на личных вливаниях, это сигнал пересчитать маржу и модель проектов. Тут помогает материал про ошибки управленческого учета.
- Есть порядок вывода денег себе: перевод на личную карту как доход предпринимателя, без имитации «зарплаты». По выводу средств есть отдельный разбор: как переводить деньги со счета ИП на карты физлиц.