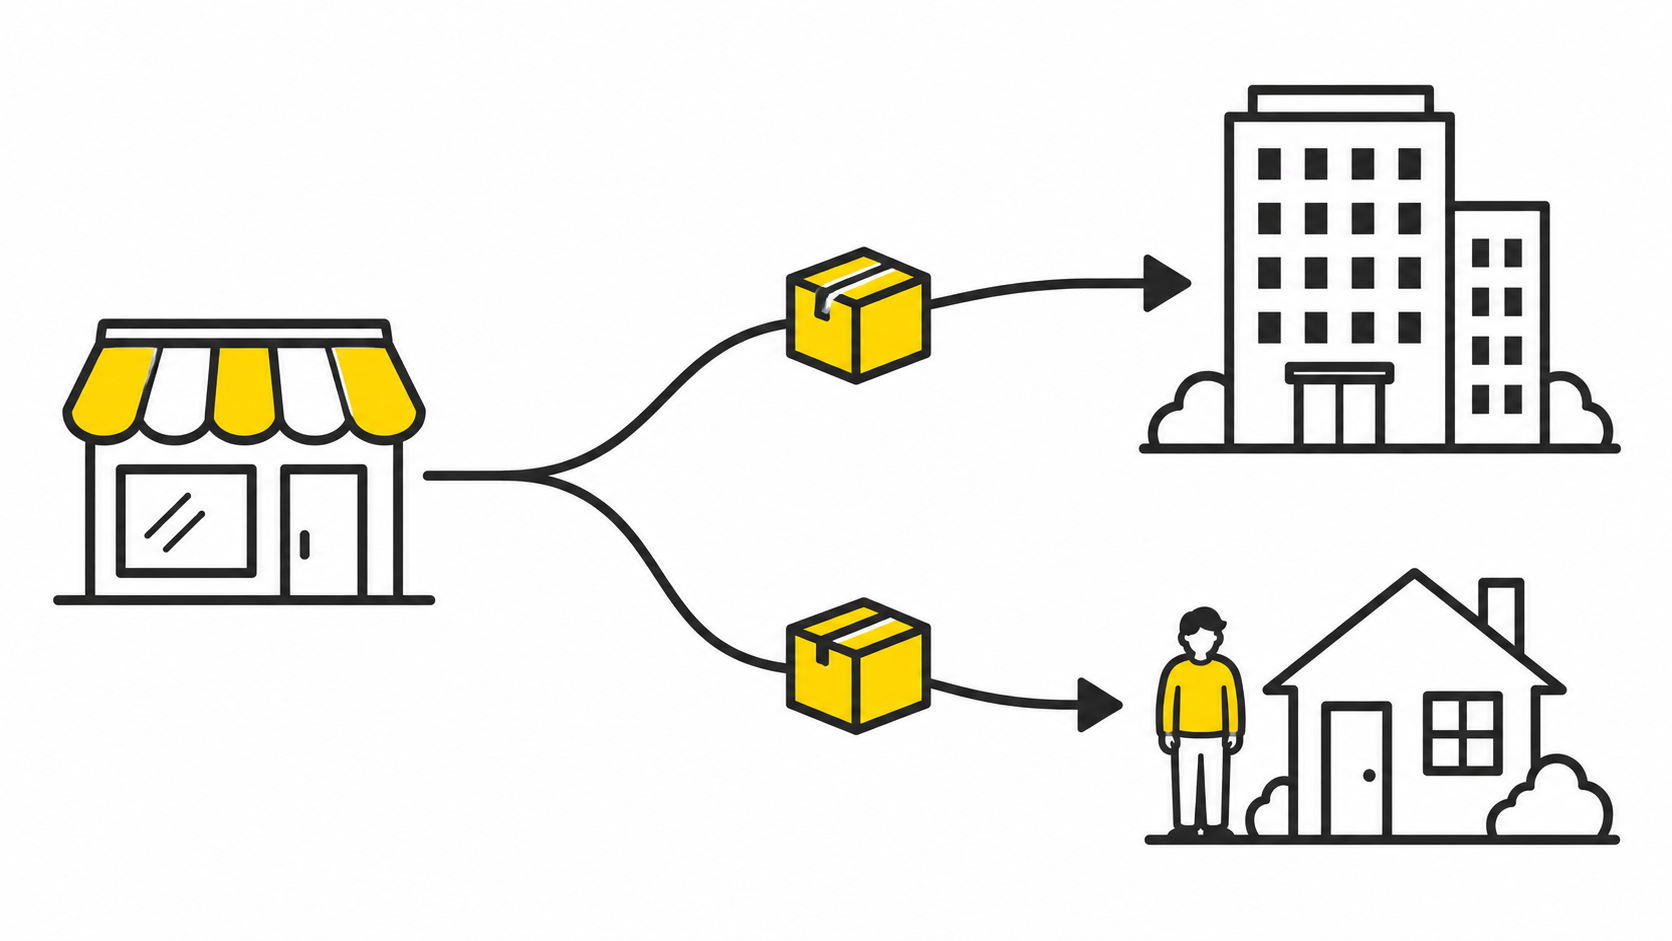
B2B y B2C son dos denominaciones de modelos de venta: a clientes empresariales y a personas que compran para necesidades personales o familiares. Como son términos breves, a menudo se utilizan como sinónimos de ventas «corporativas» y «a particulares», lo que genera expectativas equivocadas: se mantienen el mismo sitio web, los mismos anuncios y los mismos guiones comerciales, pero la conversión puede variar.
La diferencia entre B2B y B2C empieza por quién compra y con qué finalidad. El proceso de decisión, los riesgos y la gestión del dinero ayudan a elegir el enfoque comercial. En unas operaciones pesan más la rapidez y la emoción; en otras, las aprobaciones, los documentos y el control.
A continuación explicamos B2B y B2C en palabras sencillas, comparamos sus características principales y las llevamos a la práctica: cómo organizar las ventas, cómo evaluar los resultados económicos y qué métricas conviene seguir.
Contenido:
- ¿Qué son B2B y B2C en palabras sencillas?
- ¿Cuáles son las principales diferencias entre B2B y B2C?
- ¿Cómo cambian el marketing y las ventas en B2B y B2C?
- ¿Dónde suelen cometerse errores con el precio, el coste y el margen en B2B y B2C?
- ¿Qué métricas son importantes en B2B y B2C?
- ¿Cómo saber si su modelo es B2B, B2C o mixto?
- ¿Cómo ayuda la Aplicación 101 en B2B y B2C?
¿Qué son B2B y B2C en palabras sencillas?
B2B (business-to-business) se refiere a las ventas a un cliente empresarial para las necesidades de su negocio: ejecutar trabajos, prestar servicios, producir o revender. El comprador puede ser una empresa o un emprendedor. El importe de la operación y los datos de quien paga no determinan por sí solos el modelo. En una operación B2B compleja pueden intervenir varias personas con distintas funciones, y puede haber requisitos específicos sobre el presupuesto, el contrato, los documentos de cierre, los plazos y la calidad.
B2C (business-to-consumer) se refiere a las ventas a una persona para sus necesidades personales o familiares. La decisión puede tomarla una persona o una familia. En una compra sencilla, el ciclo de venta suele ser más corto y la documentación más simple que en una adquisición empresarial compleja. Una reforma de gran alcance para una familia también puede requerir aprobaciones prolongadas y un contrato detallado.
Un ejemplo del sector de la construcción: la reforma integral de un apartamento para que viva en él su propietario es B2C. Un contrato para acondicionar las zonas comunes de un edificio por encargo de la empresa que lo administra, o unos trabajos adjudicados mediante una licitación de una promotora, son B2B. En ambos casos, la actividad puede ser la misma —construir, reformar o suministrar materiales—, aunque el enfoque comercial puede variar.
¿Cuáles son las principales diferencias entre B2B y B2C?
Un error frecuente es fijarse únicamente en la palabra «empresa» dentro del contrato. Primero hay que identificar la finalidad de la compra. Después conviene estudiar el proceso: quién decide, cómo se obtienen las aprobaciones, dónde están los riesgos y qué hay que demostrar para que se produzca el pago.
La siguiente tabla resume situaciones habituales. Sirve de orientación para preparar las ventas, también en un modelo mixto. La duración del ciclo, el número de participantes, los documentos y los canales dependen de cada pedido; una sola de estas características no determina el modelo.
| Criterio | B2B | B2C |
|---|---|---|
| Quién toma la decisión | En una compra compleja suele intervenir un grupo: quien propone la compra, el responsable financiero, el asesor jurídico y la dirección | Una persona o una familia; también pueden intervenir varias personas que deban dar su aprobación |
| Ciclo de venta | Puede ser más largo por las aprobaciones, la evaluación del contratista y el contrato | En una compra sencilla suele ser más corto; un pedido de gran alcance también puede requerir una aprobación prolongada |
| Qué se compra en el fondo | A menudo importan la reducción de riesgos y la capacidad de gestión: plazos, responsabilidades y control | A menudo importan el resultado y la experiencia: comodidad, claridad y tranquilidad |
| Documentos | Pueden ser necesarios un contrato, anexos, documentos de cierre y procedimientos | La documentación puede ser más sencilla, pero su composición depende del pedido y de las normas aplicables |
| Canales de venta | Con frecuencia, negociaciones, colaboraciones, licitaciones y recomendaciones personales | Con frecuencia, publicidad, redes sociales, reseñas y presentación del producto |
¿Cómo cambian el marketing y las ventas en B2B y B2C?
En B2C, el marketing suele actuar como un filtro: atraer al público adecuado, explicar con rapidez el valor de la oferta y despejar los temores básicos. En una operación B2B compleja, el marketing y las ventas están estrechamente relacionados: un contacto comercial todavía no implica disposición a comprar, y la preparación de la compra puede prolongarse durante meses. Un ciclo largo también es posible en B2C, por ejemplo, al reformar un apartamento.
En B2B conviene pensar en las funciones de cada participante. En una compra compleja, quien propone la compra, quien paga, quien firma y quien acepta el resultado pueden ser personas diferentes. Para entender esta dinámica, resulta útil identificar al decisor de compra y a quienes influyen en la elección. En el blog de 101 hay un artículo específico sobre cómo encontrar a ese decisor y evitar perder semanas negociando «con la persona equivocada»: Decisor de compra B2B: cómo identificarlo y evitar ventas bloqueadas.
Qué cambia en la presentación de la oferta:
- B2B: suele ser importante hablar de riesgos, control y previsibilidad. El cliente quiere entender qué ocurrirá con el dinero, los plazos, la calidad y las responsabilidades.
- B2C: suelen importar la claridad de lo que incluye la oferta y el resultado esperado. La persona compra un plan de trabajo comprensible y la tranquilidad de que se llevará hasta el final.
- En ambos modelos es importante la confianza. Los informes, los procedimientos y las cifras transparentes pueden respaldarla en los dos casos; el nivel de detalle necesario depende de la operación.
¿Dónde suelen cometerse errores con el precio, el coste y el margen en B2B y B2C?
En B2C puede surgir este problema: fijar el precio «según el mercado» y olvidarse de los propios costes. El resultado es que hay muchos pedidos y poco dinero. En B2B puede darse otra situación: se logra defender el precio, pero después el proyecto supera los costes previstos por la necesidad de rehacer trabajos, por trabajos adicionales, por la logística o por periodos de inactividad del equipo. Ambos riesgos existen en los dos modelos.
Para no confundir los conceptos básicos, conviene distinguir el precio del coste. El precio es la cantidad que paga el cliente. El coste corresponde a los gastos necesarios para ejecutar los trabajos o proporcionar el producto. El término «valor» se utiliza con distintos significados, por lo que en los cálculos conviene indicar expresamente de qué magnitud se trata. En el blog de 101 hay un análisis con casos de construcción que explica por qué esta confusión perjudica al beneficio: Precio y coste: diferencias en el negocio de la construcción.
Después aparecen el margen y el recargo sobre el coste. El recargo expresado en dinero es la cantidad que se añade al coste para fijar el precio. El margen bruto expresado en dinero es la diferencia entre los ingresos por ventas y el coste del producto vendido o de los trabajos realizados. Al calcular porcentajes, las bases son distintas: el recargo se calcula sobre el coste y el margen, sobre los ingresos por ventas. Para calcular el porcentaje, la base correspondiente debe ser mayor que cero. El margen bruto todavía no descuenta todos los demás gastos e impuestos, por lo que no equivale al beneficio neto. Si se mezclan estos conceptos en los cálculos, gestionar los precios se convierte en una conjetura. Para comprobar la terminología, puede consultar este artículo: Margen y recargo: diferencias y cómo calcularlos.
La conclusión práctica para B2B es que debe dejar claros el alcance de los trabajos y los límites de las responsabilidades. Cuantas menos zonas grises haya en el contrato y en la correspondencia, menos «trabajos adicionales dados por incluidos» surgirán. Para B2C, estructure la oferta en etapas comprensibles y explique de antemano qué está incluido en el precio y qué se paga aparte. Ambos enfoques son útiles en los dos modelos.
¿Qué métricas son importantes en B2B y B2C?
Las métricas hacen falta en ambos modelos por la misma razón: a simple vista es fácil confundir el volumen de ventas con el resultado. En la construcción también puede ocurrir que entre dinero y, aun así, el beneficio no aumente.
En B2C se suele prestar atención al embudo de marketing y a las compras repetidas. En B2B, a la calidad de los contactos comerciales, a la rapidez con que avanzan las aprobaciones, a las cuentas por cobrar y al cumplimiento de las condiciones del contrato. Elija los indicadores según su proceso: el embudo y los cobros pendientes pueden ser importantes en ambos modelos.
Si quiere comprender los conceptos básicos del «dinero en los informes», empiece por las diferencias entre ingresos por ventas y beneficio. El blog de 101 lo explica en un artículo específico: Ingresos y beneficio: diferencias y cómo calcularlos.
¿Cómo saber si su modelo es B2B, B2C o mixto?
Muchas empresas trabajan con un modelo mixto: algunos clientes encargan trabajos para necesidades personales y otros, para las de su negocio. Es algo normal. Los problemas empiezan cuando se intenta vender todo de la misma manera: un único guion comercial, una única propuesta comercial, una única estimación de plazos y un único conjunto de documentos.
La siguiente comprobación breve ayuda a ordenar las ventas. Puede aplicarla a cada producto o tipo de pedido.
Paso 1. Identifique quién compra y con qué finalidad: para su negocio o para necesidades personales y familiares. Los datos de quien paga no determinan por sí solos el modelo.
Paso 2. Registre cuántas funciones intervienen en la decisión: si participan un responsable financiero, un asesor jurídico, un directivo o un experto técnico.
Paso 3. Identifique dónde está el riesgo para el cliente. En B2B suelen importar los plazos, las penalizaciones, los periodos de inactividad y las responsabilidades. En B2C pueden importar la comodidad, la calidad, la previsibilidad y el control del presupuesto. Los riesgos dependen del pedido; los plazos y la calidad son importantes en ambos modelos.
Paso 4. Determine qué hay que mostrar antes del pago. En B2B suelen hacer falta procedimientos, informes, casos de proyectos y un proceso de aceptación claro. En B2C, el conjunto de trabajos incluidos, ejemplos de resultados, reseñas y un presupuesto transparente. Los materiales necesarios dependen de cada operación.
Paso 5. Separe los materiales por públicos: si es necesario, prepare una propuesta comercial para B2B y otra para B2C. Aunque los trabajos sean los mismos, los argumentos y la estructura de la propuesta pueden variar.
Paso 6. Separe los proyectos B2B y B2C en el análisis de gestión para comparar los porcentajes de margen y las desviaciones de costes. Utilice criterios de cálculo uniformes para los indicadores de ambos grupos.
¿Cómo ayuda la Aplicación 101 en B2B y B2C?
Si una empresa trabaja por proyectos, el dinero y el control se convierten en argumentos importantes tanto en B2B como en B2C. Para el cliente es importante entender qué ocurre con los cobros, los gastos, las responsabilidades de los participantes y el registro de las etapas.
Aquí resulta útil la contabilidad de gestión. Ayuda a vincular los cobros y los gastos con los proyectos y a evaluar el resultado de cada pedido. Para sacar conclusiones, hay que registrar íntegramente los ingresos y los costes correspondientes al pedido; los gastos generales de la empresa también son importantes para evaluar el negocio en su conjunto. En el blog de 101 hay una guía detallada para organizar la contabilidad de gestión en una empresa que trabaja por proyectos: ¿Cómo organizar la contabilidad de gestión en una empresa por proyectos?.
La Aplicación 101 permite registrar los cobros y los gastos por proyectos y trabajar con los informes de los participantes. Si se trata de un pedido B2B de producción, de suministros o de logística, compruebe por separado si la herramienta se adapta a las necesidades específicas de su sector. El resultado financiero depende de que los datos estén completos y de qué gastos se hayan incluido.
Otra posibilidad está relacionada con las ventas B2B: para el decisor de compra puede ser importante cómo organiza usted el control. Mostrar cifras comprensibles y una forma de trabajar ordenada puede ayudar a hablar de las condiciones y los riesgos de la operación. Conviene preguntar al cliente qué nivel de detalle necesita.
A veces surge una pregunta: ¿qué conviene implantar primero, un sistema de gestión de relaciones con los clientes (CRM) o la contabilidad de gestión? Depende del problema. Si se pierden contactos comerciales, hace falta un sistema de ventas. Si el dinero disponible parece «ir por su cuenta», hay que ordenar la contabilidad de gestión. En el blog de 101 hay un análisis que explica en qué se diferencia de un CRM y por qué conviene separar sus funciones: ¿Contabilidad de gestión financiera o sistema CRM? (en ruso).
Si quiere ver cómo encaja la Aplicación 101 en su proceso B2B o B2C, puede asistir a una presentación y comentar el recorrido desde el proyecto hasta los informes.