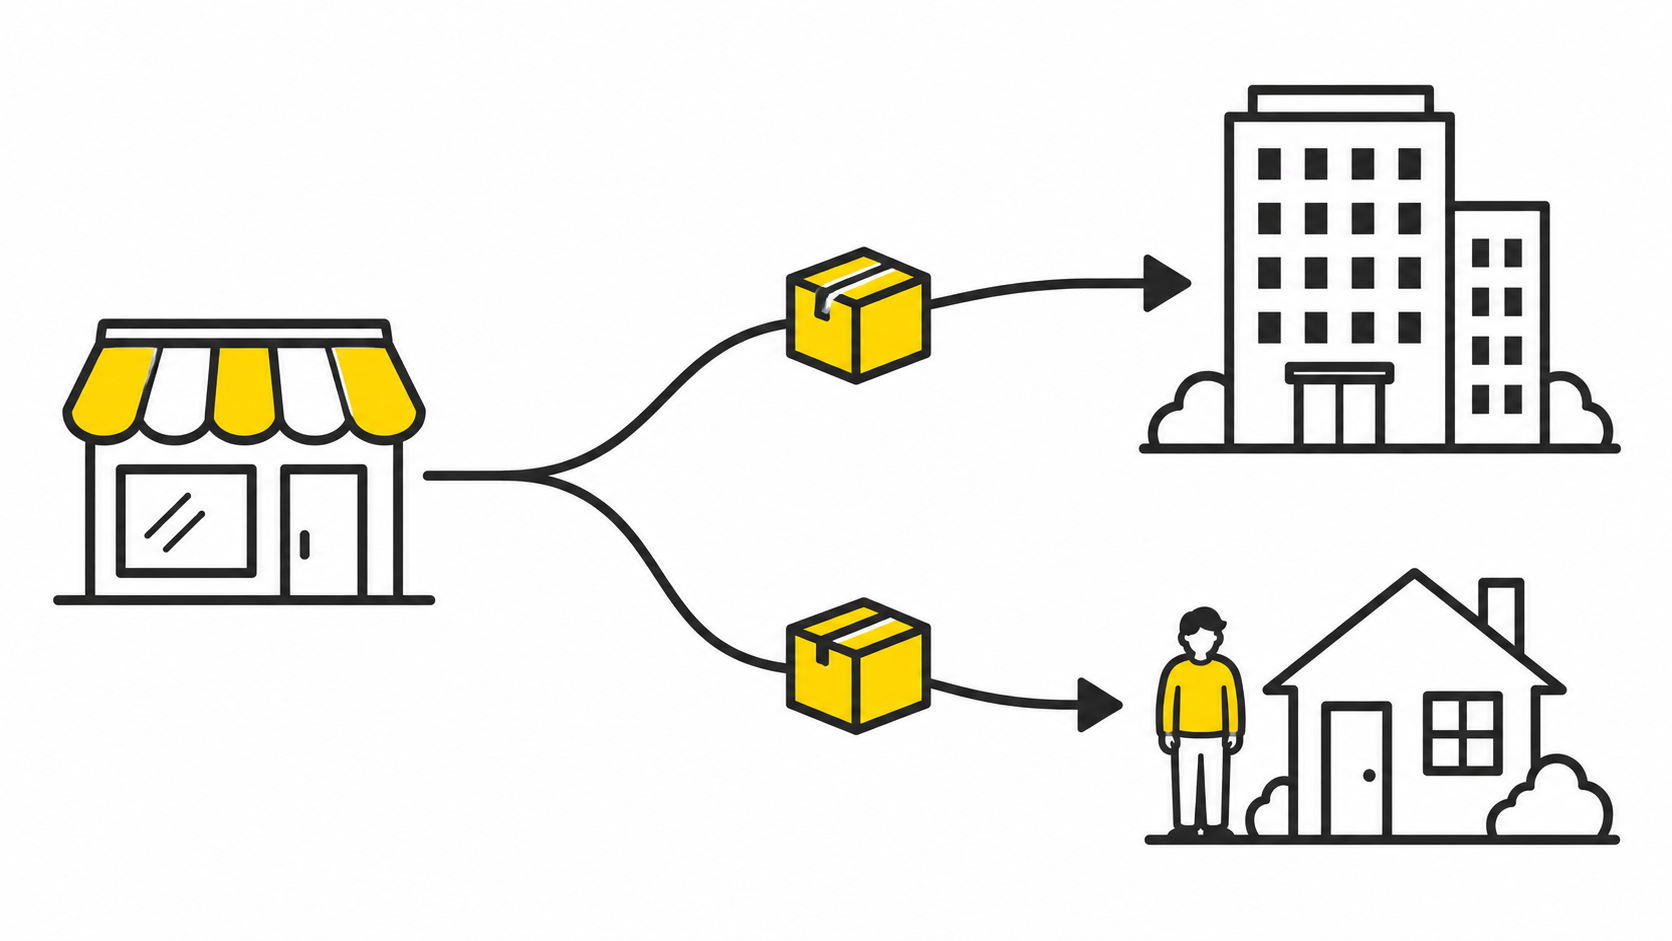
B2B dan B2C adalah dua istilah untuk model penjualan: kepada pelanggan bisnis dan kepada orang yang membeli untuk kebutuhan pribadi atau keluarga. Karena singkat, kedua istilah ini sering dipakai sebagai sinonim penjualan «korporat» dan penjualan «kepada perorangan». Akibatnya, muncul ekspektasi yang keliru: situs web, iklan, dan naskah penawaran tetap sama, tetapi konversinya bisa berbeda.
Perbedaan B2B dan B2C dimulai dari siapa yang membeli dan untuk tujuan apa. Proses pengambilan keputusan, risiko, dan pengelolaan uang membantu menentukan pendekatan penjualan. Dalam satu transaksi, kecepatan dan emosi lebih penting; dalam transaksi lain, yang lebih penting adalah persetujuan, dokumen, dan pengendalian.
Di bawah ini, kami menjelaskan B2B dan B2C dengan bahasa sederhana, membandingkan ciri utamanya, lalu menghubungkannya dengan praktik: cara menata penjualan, menghitung hasil ekonomi, dan menentukan metrik yang perlu dipantau.
Daftar isi:
- Apa itu B2B dan B2C dalam bahasa sederhana?
- Apa perbedaan B2B dan B2C berdasarkan kriteria utama?
- Bagaimana pemasaran dan penjualan berbeda dalam B2B dan B2C?
- Harga, biaya pokok, dan margin: kesalahan apa yang sering terjadi dalam B2B dan B2C?
- Metrik apa yang penting dalam B2B dan B2C?
- Bagaimana mengetahui apakah model Anda B2B, B2C, atau campuran?
- Bagaimana Aplikasi 101 membantu dalam B2B dan B2C?
Apa itu B2B dan B2C dalam bahasa sederhana?
B2B (business-to-business) adalah penjualan kepada pelanggan bisnis untuk keperluan usahanya: melaksanakan pekerjaan, memberikan layanan, memproduksi barang, atau menjual kembali. Pembelinya dapat berupa perusahaan atau pengusaha. Nilai transaksi dan identitas pihak yang membayar tidak menentukan model tersebut dengan sendirinya. Transaksi B2B yang kompleks dapat melibatkan beberapa peran, dengan persyaratan tersendiri terkait anggaran, kontrak, dokumen penyelesaian pekerjaan, tenggat, dan kualitas.
B2C (business-to-consumer) adalah penjualan kepada seseorang untuk kebutuhan pribadi atau keluarga. Keputusan dapat diambil oleh satu orang atau satu keluarga. Untuk pembelian sederhana, siklus penjualan sering kali lebih singkat dan administrasinya lebih sederhana dibandingkan pengadaan korporat yang kompleks. Renovasi besar untuk keluarga juga dapat memerlukan proses persetujuan yang panjang dan kontrak yang terperinci.
Contoh dari konstruksi: renovasi apartemen secara menyeluruh untuk ditinggali sendiri oleh pemiliknya merupakan B2C. Kontrak pekerjaan penyelesaian akhir pada area pintu masuk dan tangga gedung untuk perusahaan pengelola, atau pekerjaan melalui tender untuk pengembang, merupakan B2B. Pada dasarnya, kegiatannya dapat sama dalam kedua kasus tersebut—membangun, merenovasi, atau memasok material—tetapi pendekatan penjualannya dapat berbeda.
Apa perbedaan B2B dan B2C berdasarkan kriteria utama?
Kesalahan yang sering terjadi adalah hanya melihat kata «perusahaan» dalam kontrak. Pertama, tujuan pembelian perlu ditentukan. Setelah itu, pelajari prosesnya: siapa yang memutuskan, bagaimana persetujuan diberikan, di mana risikonya, dan apa yang harus dibuktikan agar pembayaran dilakukan.
Tabel ringkas berikut memuat skenario yang lazim. Tabel ini menjadi panduan untuk menyiapkan penjualan, termasuk pada model campuran. Lamanya siklus, jumlah peserta, dokumen, dan saluran bergantung pada masing-masing pesanan; model tidak ditentukan hanya berdasarkan satu ciri tersebut.
| Kriteria | B2B | B2C |
|---|---|---|
| Siapa yang mengambil keputusan | Dalam pengadaan kompleks, sering kali sekelompok orang: pengusul, penanggung jawab keuangan, ahli hukum, dan pimpinan | Satu orang atau satu keluarga; beberapa pemberi persetujuan juga dapat terlibat |
| Siklus penjualan | Dapat lebih panjang karena proses persetujuan, pemeriksaan kontraktor, dan kontrak | Untuk pembelian sederhana, sering kali lebih singkat; persetujuan pesanan besar juga dapat berlangsung lama |
| Apa yang sebenarnya dibeli | Pengurangan risiko dan proses yang terkendali sering kali penting: tenggat, tanggung jawab, dan pengendalian | Hasil dan pengalaman sering kali penting: kenyamanan, kejelasan, dan ketenangan |
| Dokumen | Kontrak, lampiran, dokumen penyelesaian pekerjaan, dan prosedur mungkin diperlukan | Administrasinya dapat lebih sederhana, tetapi jenis dokumen bergantung pada pesanan dan aturan yang berlaku |
| Saluran penjualan | Sering kali negosiasi, kemitraan, tender, dan rekomendasi pribadi | Sering kali iklan, media sosial, ulasan, dan etalase produk |
Bagaimana pemasaran dan penjualan berbeda dalam B2B dan B2C?
Dalam B2C, pemasaran sering berfungsi sebagai penyaring: menarik audiens yang sesuai, menjelaskan nilai penawaran dengan cepat, dan meredakan kekhawatiran dasar. Dalam transaksi B2B yang kompleks, pemasaran dan penjualan berkaitan erat: adanya calon pelanggan belum berarti ia siap membeli, dan persiapan pembelian dapat berlangsung berbulan-bulan. Siklus yang panjang juga mungkin terjadi dalam B2C, misalnya saat merenovasi apartemen.
Dalam B2B, peran setiap pihak perlu diperhatikan. Dalam pengadaan kompleks, pengusul, pembayar, penandatangan, dan penerima hasil dapat merupakan orang yang berbeda. Mekanisme ini lebih mudah dipahami dengan mengenali pengambil keputusan dan pihak yang memengaruhi pilihan. Blog 101 membahas secara khusus cara menemukan pengambil keputusan agar tidak menghabiskan berminggu-minggu bernegosiasi «dengan orang yang keliru»: Siapa pengambil keputusan B2B dan mengapa transaksi dapat mandek tanpa dirinya.
Apa yang berubah dalam cara menyampaikan penawaran:
- B2B: pembahasan risiko, pengendalian, dan proses yang dapat diprediksi sering kali penting. Pelanggan ingin memahami apa yang akan terjadi dengan uang, tenggat, kualitas, dan tanggung jawab.
- B2C: kejelasan isi penawaran dan hasil sering kali penting. Seseorang membeli rencana kerja yang mudah dipahami dan ketenangan bahwa pekerjaan akan dituntaskan.
- Kepercayaan penting dalam kedua model. Pelaporan, prosedur, dan angka yang transparan dapat mendukungnya dalam keduanya; tingkat perincian yang diperlukan bergantung pada transaksi.
Harga, biaya pokok, dan margin: kesalahan apa yang sering terjadi dalam B2B dan B2C?
Dalam B2C, masalah yang dapat muncul adalah menetapkan harga «mengikuti pasar» dan melupakan biaya sendiri. Hasilnya, pesanan banyak tetapi uang sedikit. Dalam B2B, skenario lain mungkin terjadi: harga berhasil dipertahankan, tetapi kemudian biaya proyek melampaui rencana akibat pekerjaan ulang, pekerjaan tambahan, logistik, atau waktu menganggur tim. Kedua risiko ini ada dalam kedua model.
Agar tidak mencampuradukkan istilah dasar, harga dan biaya pokok perlu dibedakan. Harga adalah jumlah yang dibayar pelanggan. Biaya pokok adalah biaya yang diperlukan untuk melaksanakan pekerjaan atau menyediakan produk. Istilah «nilai» digunakan dalam berbagai makna, sehingga dalam perhitungan sebaiknya dinyatakan dengan jelas indikator yang dimaksud. Blog 101 membahas contoh konstruksi yang menunjukkan mengapa kerancuan ini merugikan laba: Harga dan biaya: perbedaannya dalam bisnis konstruksi.
Berikutnya adalah margin dan markup. Markup dalam nilai uang adalah tambahan di atas biaya pokok saat menetapkan harga. Margin kotor dalam nilai uang adalah selisih antara pendapatan penjualan dan biaya pokok produk yang terjual atau pekerjaan yang telah diselesaikan. Untuk perhitungan persentase, dasarnya berbeda: markup dihitung terhadap biaya pokok, sedangkan margin dihitung terhadap pendapatan penjualan. Dasar yang digunakan untuk menghitung persentase harus lebih besar dari nol. Margin kotor belum memperhitungkan seluruh biaya lain dan pajak, sehingga tidak sama dengan laba bersih. Jika istilah-istilah ini tercampur dalam perhitungan, pengelolaan harga berubah menjadi kegiatan menebak. Untuk memeriksa istilahnya, Anda dapat membaca artikel berikut: Margin dan markup: perbedaan dan cara menghitungnya.
Kesimpulan praktis untuk B2B: tetapkan dengan jelas lingkup pekerjaan dan batas tanggung jawab. Semakin sedikit area abu-abu dalam kontrak dan korespondensi, semakin sedikit «pekerjaan tambahan yang dianggap sudah termasuk». Kesimpulan praktis untuk B2C: susun penawaran dalam tahapan yang mudah dipahami dan jelaskan sejak awal apa yang termasuk dalam harga serta apa yang dibayar terpisah. Kedua pendekatan ini bermanfaat dalam kedua model.
Metrik apa yang penting dalam B2B dan B2C?
Metrik diperlukan dalam kedua model karena alasan yang sama: hanya dengan pengamatan sekilas, omzet mudah tertukar dengan hasil usaha. Dalam konstruksi juga dapat terjadi situasi seperti ini: uang masuk, tetapi laba tidak bertambah.
Dalam B2C, perhatian sering diarahkan pada corong pemasaran dan penjualan berulang. Dalam B2B, perhatian diarahkan pada kualitas calon pelanggan, kecepatan proses persetujuan, piutang, dan pemenuhan ketentuan kontrak. Pilih indikator sesuai proses Anda: corong dan piutang dapat sama-sama penting dalam kedua model.
Jika Anda ingin memahami dasar «uang dalam laporan», mulailah dari perbedaan pendapatan penjualan dan laba. Blog 101 membahasnya secara terpisah: Pendapatan dan laba: perbedaan dan cara menghitungnya.
Bagaimana mengetahui apakah model Anda B2B, B2C, atau campuran?
Banyak perusahaan menjalankan model campuran: sebagian pelanggan memesan pekerjaan untuk kebutuhan pribadi, sementara sebagian lainnya untuk keperluan bisnis. Hal ini wajar. Masalah muncul ketika semuanya dijual dengan cara yang sama: satu naskah penawaran, satu penawaran komersial, satu perhitungan tenggat, dan satu kumpulan dokumen.
Pemeriksaan singkat berikut membantu menata penjualan. Anda dapat menerapkannya pada setiap produk atau jenis pesanan.
Langkah 1. Tentukan siapa yang membeli dan untuk tujuan apa: untuk bisnis atau untuk kebutuhan pribadi dan keluarga. Identitas pihak yang membayar tidak menentukan model dengan sendirinya.
Langkah 2. Catat berapa peran yang terlibat dalam keputusan: apakah ada penanggung jawab keuangan, ahli hukum, pimpinan, atau pakar teknis.
Langkah 3. Tentukan letak risiko pelanggan. Dalam B2B, risikonya sering berkaitan dengan tenggat, denda, waktu terhenti, dan tanggung jawab. Dalam B2C, risikonya dapat berkaitan dengan kenyamanan, kualitas, proses yang dapat diprediksi, dan pengendalian estimasi biaya. Jenis risiko bergantung pada pesanan; tenggat dan kualitas penting dalam kedua model.
Langkah 4. Tentukan apa yang perlu ditunjukkan sebelum pembayaran. Dalam B2B, yang sering diperlukan adalah prosedur, pelaporan, contoh proyek, dan alur penerimaan hasil yang jelas. Dalam B2C, yang diperlukan adalah paket pekerjaan, contoh hasil, ulasan, dan estimasi biaya yang transparan. Kumpulan materi yang diperlukan bergantung pada masing-masing transaksi.
Langkah 5. Pisahkan materi menurut audiens: jika perlu, siapkan penawaran komersial tersendiri untuk B2B dan B2C. Meskipun pekerjaannya sama, argumen dan struktur penawarannya dapat berbeda.
Langkah 6. Pisahkan proyek B2B dan B2C dalam analisis manajemen agar persentase margin dan penyimpangan biaya dapat dibandingkan. Gunakan aturan perhitungan indikator yang sama dalam kedua kelompok.
Bagaimana Aplikasi 101 membantu dalam B2B dan B2C?
Jika bisnis berjalan melalui proyek, uang dan pengendalian menjadi argumen penting dalam B2B maupun B2C. Pelanggan perlu memahami apa yang terjadi: penerimaan dana, pengeluaran, tanggung jawab peserta, dan pencatatan tahapan.
Di sinilah akuntansi manajemen bermanfaat. Akuntansi manajemen membantu menghubungkan penerimaan dan pengeluaran dengan proyek serta menilai hasil setiap pesanan. Untuk menarik kesimpulan, seluruh pendapatan dan biaya yang berkaitan dengan pesanan harus dicatat; biaya umum perusahaan juga penting untuk menilai bisnis secara keseluruhan. Blog 101 menyediakan pembahasan terperinci tentang menata akuntansi manajemen dalam bisnis berbasis proyek: Bagaimana menata akuntansi manajemen dalam bisnis berbasis proyek?.
Aplikasi 101 memungkinkan Anda mencatat penerimaan dan pengeluaran per proyek serta bekerja dengan laporan peserta. Jika yang dibahas adalah pesanan produksi B2B, pasokan, atau logistik, periksa secara terpisah kesesuaian alat ini dengan kebutuhan khusus bidang usaha Anda. Hasil keuangan bergantung pada kelengkapan data dan cakupan biaya yang telah dicatat.
Manfaat lain berkaitan dengan penjualan B2B: pengambil keputusan mungkin menganggap penting cara Anda mengatur pengendalian. Jika Anda menunjukkan angka yang mudah dipahami dan tata kerja yang jelas, hal itu dapat membantu membahas ketentuan dan risiko transaksi. Sebaiknya tanyakan kepada pelanggan tingkat perincian yang dibutuhkan.
Terkadang muncul pertanyaan: mana yang sebaiknya diterapkan lebih dahulu—sistem manajemen hubungan pelanggan (CRM) atau akuntansi manajemen? Jawabannya bergantung pada masalah yang dihadapi. Jika calon pelanggan terlewat, diperlukan sistem penjualan. Jika uang kas terasa «berjalan sendiri», pencatatan perlu ditata. Blog 101 membahas perbedaan CRM dan akuntansi manajemen serta alasan fungsi keduanya perlu dibedakan: Akuntansi manajemen keuangan atau sistem CRM? (dalam bahasa Rusia).
Jika Anda ingin melihat kesesuaian Aplikasi 101 dengan proses B2B atau B2C Anda, Anda dapat mengikuti presentasi dan membahas alur dari proyek hingga pelaporan.