
Mundarija:
Boshqaruv hisobi nima?
Boshqaruv hisobi — kompaniya ichidagi moliyaviy ma’lumotlarni yig‘ish tizimi. U biznes holatini tahlil qilish va foydani oshirish yo‘llarini baholash imkonini beradi. Boshqacha aytganda, bu ish strategiyasini o‘zgartirishga yordam beradigan daromadlar, xarajatlar va boshqa ko‘rsatkichlar hisobidir.
Boshqaruv hisobi qanday vaziyatlarda yordam berishi mumkin? U o‘ylamay qaror qabul qilishdan saqlanish va turg‘unlikdan chiqishga yordam beradigan bir nechta misol:
- Rahbar ko‘proq daromad topishni xohlaydi, lekin bunga qanday erishishni bilmaydi: narxlarni oshirish, ko‘proq loyiha olish yoki boshqa yo‘lni tanlash.
- Rahbar odatdagidan ko‘proq loyiha olgan, ammo foyda o‘smayapti, hatto kamaymoqda.
- Rahbar biznesi qancha pul keltirayotganini bilmagani uchun o‘z ishini nazorat qilayotgandek his etmaydi.
- Rahbar uni aldashlaridan xavotirlanib, shubhalana boshlaydi, ammo bu biznesning o‘sishiga yordam bermaydi.
- Rahbar narxlarni oshirishni xohlaydi, lekin yangi ustamani qanday hisoblashni bilmaydi.
Boshqaruv hisobi bunday muammolarni ma’lumotlar asosida o‘rganishga yordam beradi. Natijaga erishish uchun rahbarning qarorlari va ularni amalga oshirish ham zarur.
Boshqaruv hisobining maqsad va vazifalari qanday? Uning asosiy maqsadi — rahbarga rejalashtirish, xarajatlarni nazorat qilish va qaror qabul qilish uchun ma’lumot berish. Bu noaniqlikni kamaytirishga yordam beradi. Ayniqsa kompaniya rivojlanishining dastlabki bosqichlarida rahbarning kundalik ishi tartibsiz bo‘lishi mumkin: obyektlardan tinimsiz qo‘ng‘iroqlar, yo‘qolgan hisoblar, kechikkan hisobotlar, uxlab qolib ishga kelmagan ustalar va buyurtmachilarning g‘azabli xabarlari. Bunday vaziyat ko‘plab qurilish kompaniyalari rahbarlariga tanish. Hisob yuritish biznes samaradorligi ko‘rsatkichlari haqidagi dolzarb ma’lumotlar asosida vaziyatni puxta tahlil qilib, biznes boshqaruvini tartibga solishga yordam beradi.
Boshqaruv hisobi hal etishga yordam beradigan asosiy vazifalar:
- Bitimning barcha ishtirokchilari o‘rtasida moliyaviy mas’uliyatni taqsimlash.
- Hodisalarni qayd etishning qulay usulini topish.
- Muhim ko‘rsatkichlarni tahlil qilish.
- Yangilangan ma’lumotlar asosida biznes yuritishning yangi strategiyasini ishlab chiqish.
Bu vazifalardan harakatlar ketma-ketligi sifatida foydalanishingiz mumkin: mas’uliyatni taqsimlang, hodisalarni qayd etishni yo‘lga qo‘ying, ko‘rsatkichlarni tahlil qiling va strategiyani moslashtiring.
Boshqaruv hisobi va buxgalteriya hisobi: farqi nimada?
Bu ikki tushuncha ko‘pincha chalkashtiriladi va ular haqiqatan ham o‘zaro bog‘liq. Biroq bu hisob turlarining maqsadlari turlicha. Farqlarini ko‘rib chiqamiz.
Rossiyada buxgalteriya hisobi va soliq hisobi o‘zaro bog‘liq, lekin turli vazifalarni bajaradi. Buxgalteriya hisobi 402-FZ-sonli federal qonun bilan, soliq hisobi esa Rossiya Soliq kodeksi va tanlangan soliq rejimi qoidalari bilan tartibga solinadi. Soliq deklaratsiyalari, KUDiR deb ataladigan daromad va xarajatlar kitobi hamda jismoniy shaxslar daromad solig‘i bo‘yicha 6-NDFL hisoboti soliq hisobiga kiradi. 402-FZ-sonli qonunning 6-moddasidagi shartlarga rioya qilgan yakka tartibdagi tadbirkorlar buxgalteriya hisobini yuritmaslik huquqiga ega. Bu misol Rossiyaga tegishli; boshqa mamlakatlarda buxgalteriya va soliq hisobining o‘z qoidalari amal qiladi.
Buxgalteriya hisobi amalga oshirilgan operatsiyalar va tashkilotning moliyaviy holatini aks ettiradi. Bu ma’lumotlar joriy nazorat uchun ham zarur. Boshqaruv hisobi ularni rahbar o‘z qarorlari uchun tanlagan ichki ko‘rsatkichlar, rejalar va prognozlar bilan to‘ldiradi.
Boshqaruv hisobi kompaniyaning o‘tgan va joriy ko‘rsatkichlarini tahlil qilib, ulardan rejalashtirishda foydalanishga imkon beradi. Bu hisob turiga daromadlar, xarajatlar, sof foyda va ularning biznesga ta’sirini tahlil qilish kiradi.
Boshqaruv hisobi uchun asosiy hujjatlar qatoriga pul oqimi hisoboti, loyiha balansining batafsil hisoboti, xarajatlar moddalari bo‘yicha qaydnomalar hamda aktiv va majburiyatlarning boshqaruv balansi kiradi. Ular asosida muayyan harakatlarning samaradorligini kuzatishga yordam beradigan grafiklar tuziladi.
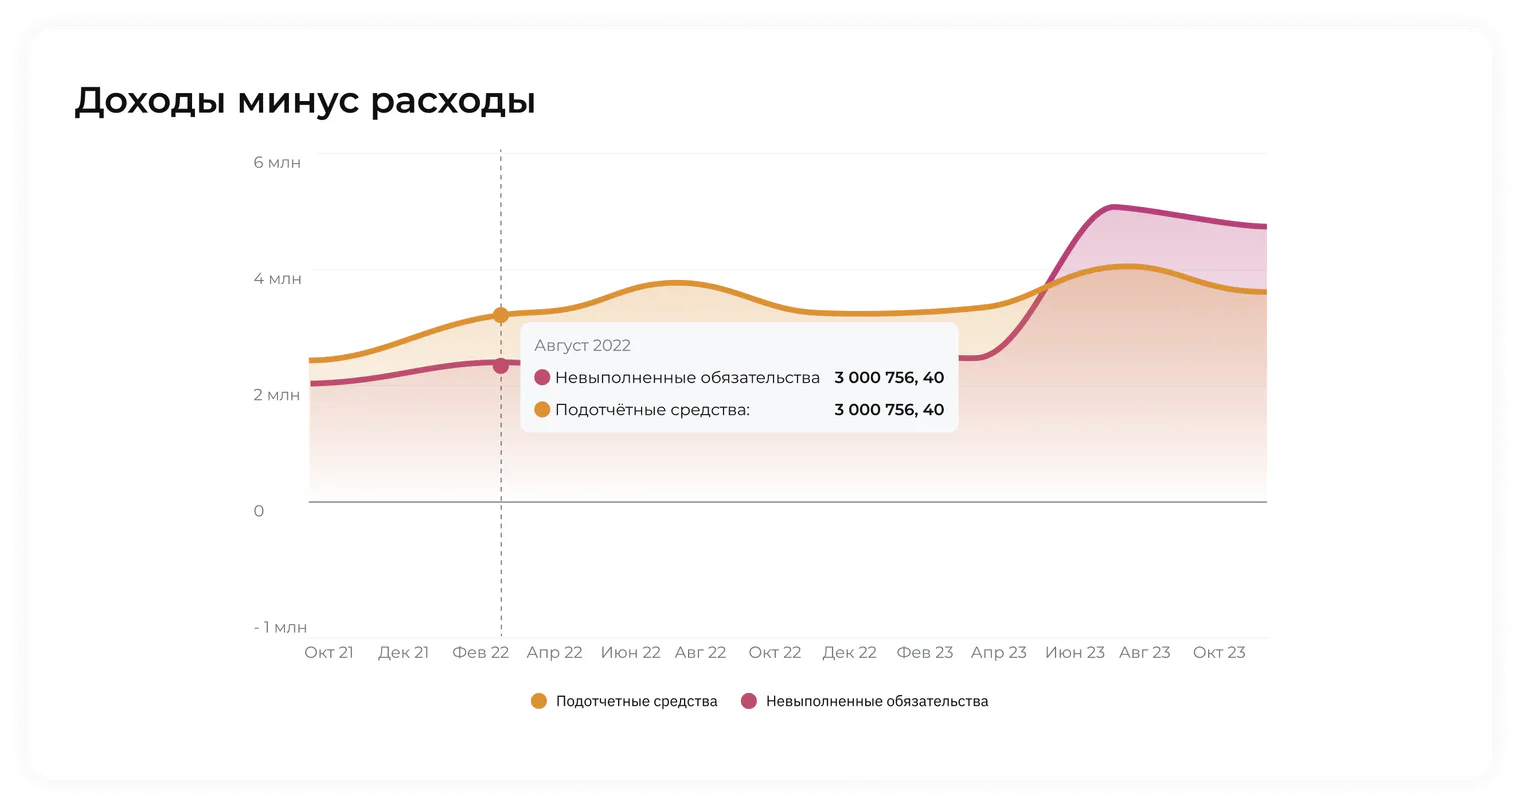
Boshqaruv hisobi tamoyillari
101 ilovasida hisob yuritish asosini tashkil etadigan bir nechta asosiy qoidani ko‘rib chiqamiz:
Davriylik
Ma’lumotlarni yig‘ish va tahlil qilish qonuniyatlarni aniqlashga imkon beradigan muntazamlikda amalga oshirilishi muhim. Masalan, oylik hisobotlar va loyihalar haqidagi ma’lumotlarni muntazam yangilash foydali: qancha sarflandi, qancha qoldi va shu mablag‘ hisobidan yana nimalarni bajarish kerak.
Tezkorlik
Eskirgan ma’lumot kompaniyaning hozirgi holatini ko‘rsatmaydi. Ma’lumotlarni doimo yangilab boring.
Ma’lumotlarning to‘liqligi
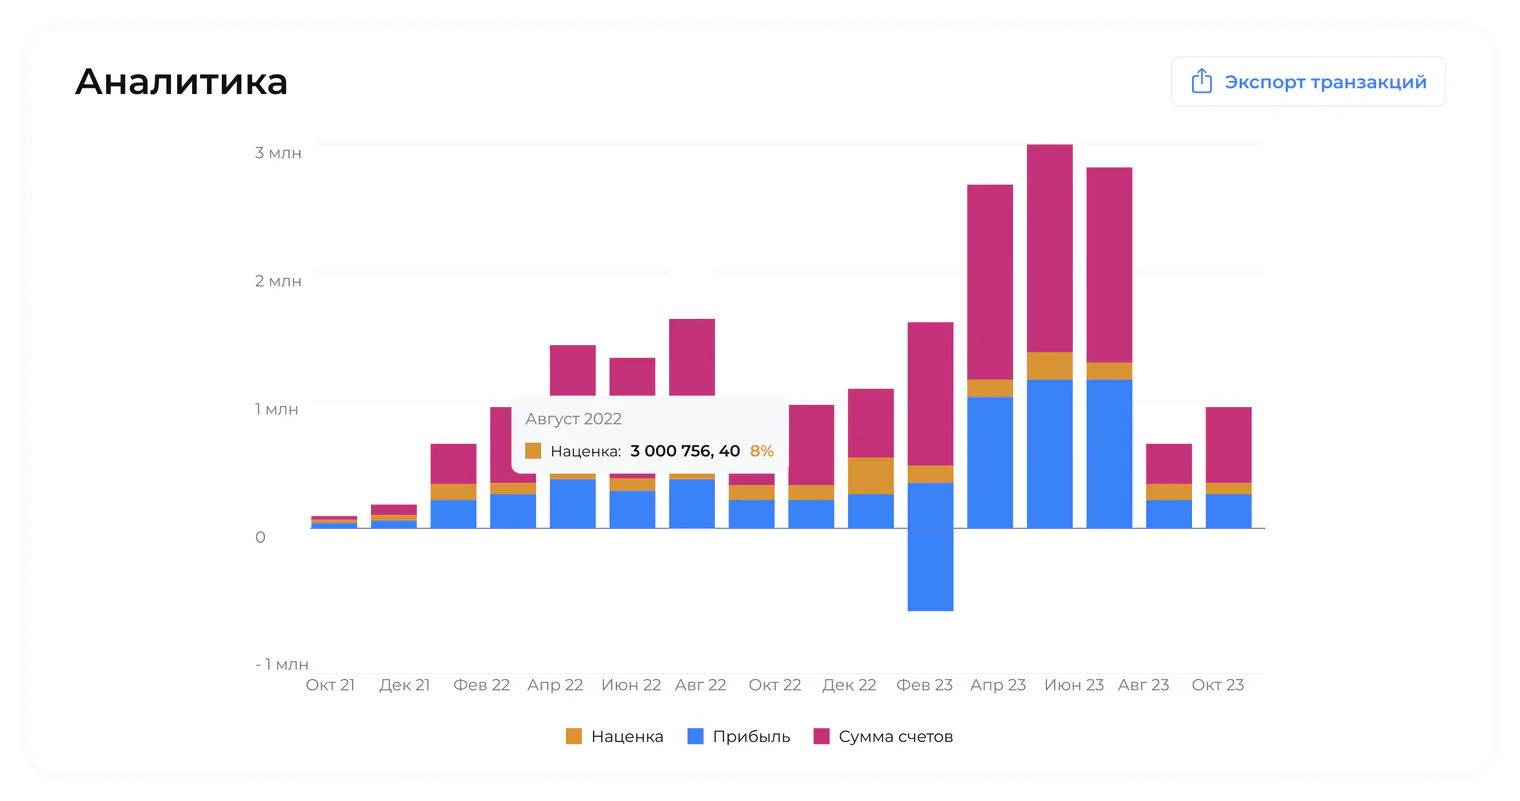
Daromad manbalarini, masalan, ishlar uchun mijozga ochiq ko‘rsatilgan ustama va boshqa tushumlarni tushunish muhim. Foyda tegishli xarajatlarni hisobga olgan holda hisoblanadi; daromad miqdorining o‘zi foydani ko‘rsatmaydi. Quyidagi rasmda «Ustama», «Foyda» va «Hisoblar summasi» ko‘rsatkichlari aks etgan. Ularning ma’nosi turlicha; bu ekran tasviridan sof foyda miqdorini aniqlab bo‘lmaydi.
Maxfiylik
Kompaniya daromadlari haqidagi ma’lumot tijoriy ahamiyatga ega bo‘lishi mumkin. Ularni faqat ish uchun ushbu ma’lumotlar zarur bo‘lgan ishtirokchilarga, ularning roli va vakolatlarini hisobga olgan holda oching.
Tushunarlilik
Faqat moliya direktorlariga tushunarli bo‘lgan murakkab formulalar va tushunchalar rahbarlarni chalkashtirishi mumkin. Ishtirokchilar kundalik ishda qo‘llay olishi uchun tushunarli grafiklar va hisobotlardan foydalaning.
Qulaylik
Ma’lumotlar doimo dolzarb, hisobotlar esa ishonchli bo‘lishi uchun bitimning barcha ishtirokchilari tizimga ma’lumotlarni qulay kiritishi muhim. 101 ilovasi smartfon va kompyuterda ishlashga imkon beradi. Smartfonda qo‘llab-quvvatlanadigan cheklarni QR-kod orqali skanerlash, bajarilgan ishlar haqida hisobot berish va tasdiqlovchi materiallarni ilova qilish mumkin. Rossiyada tovarlar ro‘yxatini olish Federal soliq xizmatining tashqi ma’lumotlariga bog‘liq; chek tanilmasa, ma’lumotlarni qo‘lda kiriting va chek suratini ilova qiling.
Qurilish kompaniyasida boshqaruv hisobini qanday tashkil etish mumkin?
Pardozlash yoki qurilish biznesida hisob yuritish va kompaniya boshqaruvining birday tartibsiz bo‘lishi uchrab turadi. «Ishonch asosida», «o‘zimizning odamlar — keyin hisoblashamiz» degan yondashuv, uyum-uyum cheklar va mijozga ko‘rsatishga uyaladigan kechikkan hisobotlar… Ishtirokchilar xarajatlarni va ish natijalarini turli qoidalar bilan qayd etadigan kompaniyalar shunday vaziyatga duch kelishi mumkin.
Kompaniya boshqaruvini boshqacha tashkil etishingiz mumkin. Mablag‘larni to‘g‘ri hisobga olish, vaziyatni sifatli tahlil qilish va qurilish yoki ta’mirlashning barcha ishtirokchilari uchun qulay vositani topishdan boshlang.
Kompaniyangizda boshqaruv hisobini yo‘lga qo‘yish, biznesingiz puli qayerga ketayotganini va uni qanday ko‘paytirish mumkinligini tushunish uchun 101 ilovasini yuklab oling:
- Ishlar va xarajatlar haqidagi ma’lumotlarni smartfondan kiriting va saqlangan hodisalarni tekshiring.
- Qo‘llab-quvvatlanadigan cheklarni QR-kod orqali skanerlang; ma’lumotlar yuklanmasa, hisobotni qo‘lda to‘ldiring.
- Muhim ko‘rsatkichlarni PRO+ tarifidagi kengaytirilgan tahlil vositalari (rus tilidagi qo‘llanma) yordamida tahlil qiling.
- Kompaniyaga ajratilgan mablag‘larni Kompaniya fondida (rus tilidagi qo‘llanma) hisobga oling va ajratmalarni haqiqiy pul o‘tkazmalari bilan solishtiring.
- Mijozga uning huquqlari doirasida zarur loyiha ma’lumotlari va tasdiqlovchi materiallarni (rus tilidagi qo‘llanma) ko‘rish imkonini bering.