

पैसों की बात करते समय «रिपोर्ट» और «रिपोर्टिंग» शब्द लगभग एक जैसे लगते हैं। इसी वजह से संदेशों में उलझन पैदा होती है: «निर्माण स्थल की रिपोर्टिंग जमा करें», «कर विभाग के लिए रिपोर्ट तैयार करें», «हमारे पास ग्राहक के लिए रिपोर्टिंग है»। पहली नज़र में बात साफ़ लगती है, लेकिन बाद में पता चलता है कि हर व्यक्ति का आशय अलग था।
रिपोर्ट किसी अवधि या घटना के परिणामों का एक अलग दस्तावेज़ या डेटा-समूह होती है। रिपोर्टिंग आपस में जुड़ी रिपोर्टें तैयार करने और प्रस्तुत करने की व्यवस्था है। यह प्रबंधन के लिए या बाहरी पक्षों के लिए हो सकती है; नियमों के तहत अनिवार्य रिपोर्टिंग इसका एक विशेष प्रकार है।
नीचे मैं इनका अंतर स्पष्ट करूँगा, ताकि ये शब्द समझ में भी बैठें और टीम की आंतरिक कार्यप्रणाली में भी सही तरह इस्तेमाल हों।
विषय-सूची:
रिपोर्ट क्या है?
रिपोर्ट एक दस्तावेज़ या डेटा-समूह है, जो किसी अवधि या घटना के परिणाम बताता है। यह वित्तीय, उत्पादन संबंधी, प्रबंधन संबंधी या ग्राहक के लिए हो सकती है। रिपोर्ट का प्रारूप उसके उद्देश्य और प्राप्तकर्ता की ज़रूरतों पर निर्भर करता है: व्यवसाय के मालिक, ग्राहक, परियोजना प्रबंधक, बैंक या निवेशक की ज़रूरतों पर। नियमों के अधीन आने वाली रिपोर्ट के लिए लागू नियमों को भी ध्यान में रखा जाता है।
निर्माण कार्य में रिपोर्ट अक्सर «सारांश, तालिका, प्रमाण और भुगतान की स्थिति» के रूप में होती है। ऐसा दस्तावेज़ उपयोगी है, क्योंकि चैट में बिखरी तस्वीरों से अनुमान लगाए बिना इसकी जल्दी जाँच की जा सकती है।
रिपोर्ट एक बार तैयार की जा सकती है, जैसे काम के किसी चरण के लिए, या नियमित रूप से, जैसे हर सप्ताह किसी निर्माण स्थल के लिए। दोनों स्थितियों में वह एक अलग रिपोर्ट ही रहती है। जब बात आपस में जुड़ी रिपोर्टों के नियमित समूह और उन्हें तैयार करने की प्रक्रिया की हो, तो उसे रिपोर्टिंग कहा जा सकता है।
रिपोर्टिंग क्या है?
रिपोर्टिंग में आपस में जुड़ी रिपोर्टें और उन्हें नियमित रूप से तैयार करने तथा प्रस्तुत करने की प्रक्रिया शामिल होती है। यह प्रबंधन के लिए या बाहरी पक्षों के लिए हो सकती है। उदाहरण के लिए, प्रबंधन, लेखांकन, कर, सांख्यिकी और कार्मिक संबंधी रिपोर्टिंग अलग-अलग प्रकार हैं।
प्रबंधन संबंधी रिपोर्टिंग में कौन-सी रिपोर्टें होंगी, उनका प्रारूप और समय-सारणी कंपनी प्राप्तकर्ताओं की ज़रूरतों के अनुसार तय करती है। नियमों के तहत अनिवार्य रिपोर्टिंग पर संबंधित बाहरी आवश्यकताएँ लागू होती हैं। «हम तिमाही का हिसाब बंद कर रहे हैं», «रिपोर्टिंग जमा कर रहे हैं» और «दस्तावेज़ों का पैकेज तैयार कर रहे हैं» जैसे वाक्य इसी काम के अलग-अलग हिस्सों को बताते हैं: यहाँ एक प्रक्रिया और आपस में जुड़ी रिपोर्टों के समूह की बात हो रही है।
भले ही तैयारी का काम किसी बाहरी लेखाकार को सौंपा गया हो, यह तय करें कि रिपोर्टिंग तैयार है या नहीं, इसकी जाँच कौन करेगा और समय-सारणी कौन सँभालेगा। ज़रूरी दस्तावेज़ों, तैयारी की समय-सीमा और जाँच की प्रक्रिया पर सहमति बनाएँ, ताकि गलतियाँ और छूटी हुई बातें आखिरी समय पर सामने न आएँ।
तुलना: रिपोर्ट और रिपोर्टिंग
| मापदंड | रिपोर्ट | रिपोर्टिंग |
|---|---|---|
| यह क्या है | एक दस्तावेज़ या सारांश | आपस में जुड़ी रिपोर्टों की व्यवस्था और उन्हें नियमित रूप से तैयार करने की प्रक्रिया |
| प्रारूप कौन तय करता है | रिपोर्ट का उद्देश्य, प्राप्तकर्ता और लागू नियम | कंपनी और प्राप्तकर्ता; नियमों के तहत अनिवार्य रिपोर्टिंग के लिए लागू बाहरी आवश्यकताएँ |
| उद्देश्य | परिणाम समझना और अगले कदम पर सहमति बनाना | संकेतकों की तुलना योग्य तस्वीर देना; अनिवार्य रिपोर्टिंग के मामले में लागू आवश्यकताओं का पालन भी करना |
| समय-सीमा | आपसी सहमति या लागू आवश्यकताओं के अनुसार | आंतरिक समय-सारणी या लागू बाहरी नियमों के अनुसार |
| परियोजना-आधारित व्यवसाय का उदाहरण | ग्राहक को निर्माण स्थल की एक सप्ताह की रिपोर्ट देना | निर्माण स्थलों की प्रबंधन संबंधी रिपोर्टिंग; लागू समय-सारणी के अनुसार अनिवार्य कर रिपोर्टिंग |
अंतर जल्दी समझने के लिए स्पष्ट करें: क्या बात एक अलग दस्तावेज़ की हो रही है या आपस में जुड़ी रिपोर्टों के समूह और उनकी तैयारी की प्रक्रिया की? केवल प्राप्तकर्ता का नाम यह अंतर तय नहीं करता।
इन शब्दों को लेकर सबसे अधिक भ्रम कहाँ होता है?
भ्रम वहाँ पैदा होता है, जहाँ बाहरी आवश्यकताएँ और आंतरिक प्रबंधन की ज़रूरतें एक साथ आती हैं। एक आम स्थिति लें: मालिक «रिपोर्टिंग तैयार करने» के लिए कहता है और उसका आशय निर्माण स्थलों के प्रबंधन संबंधी आँकड़ों से होता है। रूस के उदाहरण में, लेखाकार «रिपोर्टिंग» सुनकर रूस की संघीय कर सेवा (ФНС) के लिए निर्धारित प्रपत्रों के बारे में सोच सकता है। प्रबंधन रिपोर्टों के नियमित समूह को «प्रबंधन संबंधी रिपोर्टिंग» कहना सही है। टीम के सभी लोग अनुरोध को एक ही तरह समझें, इसके लिए रिपोर्टों की सूची, अवधि और प्राप्तकर्ता स्पष्ट करें।
भ्रम का दूसरा क्षेत्र मालिक की प्रबंधन संबंधी रिपोर्टें हैं। 101 के ब्लॉग में हम अक्सर तीन बुनियादी रिपोर्टों पर ज़ोर देते हैं: नकदी प्रवाह रिपोर्ट, लाभ-हानि रिपोर्ट और तुलन-पत्र। यहाँ प्रबंधन के लिए तैयार की जाने वाली आंतरिक रिपोर्टों की बात है: इनसे धन, लाभ और देनदारियों की स्थिति समझने में मदद मिलती है। इन आंतरिक प्रारूपों को अनिवार्य लेखांकन और कर प्रपत्रों के समान न मानें; कौन-से दस्तावेज़ लागू हैं और उन्हें किस प्रक्रिया से प्रस्तुत करना है, इसकी अलग से जाँच करें।
तीसरा क्षेत्र ग्राहक की रिपोर्ट है: क्या काम हुआ, कौन-सी सामग्री खरीदी गई, किसका भुगतान हुआ, कितना बकाया है और काम पूरा होने से जुड़े कौन-से दस्तावेज़ चाहिए। ऐसा एक दस्तावेज़ एक रिपोर्ट है; ग्राहक के लिए नियमित रूप से तैयार किए जाने वाले दस्तावेज़ों के समूह को निर्माण स्थल की रिपोर्टिंग कहा जा सकता है। स्पष्ट रिपोर्ट जल्दी सहमति बनाने और भुगतान प्राप्त करने में मदद करती है।
परियोजना-आधारित व्यवसाय में रिपोर्ट और रिपोर्टिंग की व्यवस्था कैसे बनाएँ?
व्यवस्था बनाने का उद्देश्य सरल है: नियमों के तहत अनिवार्य रिपोर्टिंग, प्रबंधन संबंधी रिपोर्टिंग और ग्राहक की अलग-अलग रिपोर्टों को अलग पहचानें, फिर उनकी आवृत्ति और प्रक्रिया का ज़िम्मेदार व्यक्ति तय करें। इससे टीम लेखा विभाग से हर काम «तुरंत, बल्कि कल ही चाहिए था» कहकर नहीं माँगती, मालिक बैंक खाते के शेष से अनुमान नहीं लगाता और ग्राहक को समझने योग्य दस्तावेज़ मिलते हैं।
आप यह कार्यप्रणाली अपना सकते हैं।
- चरण 1. नियमों के तहत अनिवार्य रिपोर्टिंग की अलग सूची बनाएँ: कंपनी पर कौन-से प्रपत्र लागू होते हैं और तैयारी तथा समय-सारणी के लिए कौन ज़िम्मेदार है।
- चरण 2. प्रबंधन संबंधी रिपोर्टिंग की अलग सूची बनाएँ: मालिक हर सप्ताह और हर महीने क्या देखता है। अक्सर शुरुआत नकदी प्रवाह रिपोर्ट से होती है, फिर लाभ-हानि रिपोर्ट और तुलन-पत्र जोड़े जाते हैं।
- चरण 3. ग्राहक के लिए निर्माण स्थल की रिपोर्ट का प्रारूप तय करें: सारांश, दिनों या चरणों के अनुसार तालिका, प्रमाण (तस्वीरें, रसीदें और कार्य-स्वीकृति दस्तावेज़), भुगतान की स्थिति और अगले भुगतान की योजना।
- चरण 4. टीम के लिए «भुगतान का दिन = दर्ज करने का दिन» नियम लागू करें। इससे प्रबंधन संबंधी रिपोर्ट तैयार करते समय चैट और बैंक विवरणों में पुरानी जानकारी खोदने की नौबत नहीं आती।
- चरण 5. सप्ताह में एक बार संक्षिप्त मिलान करें: ग्राहकों का बकाया, ठेकेदारों को दिए गए ऐसे अग्रिम जिनका निपटान बाकी है, हिसाब देने की शर्त पर जारी राशि और निकट भविष्य के भुगतान। इससे भुगतान के समय नकदी कम पड़ने और बाद में तथ्यों को लेकर विवाद होने का जोखिम घटता है।
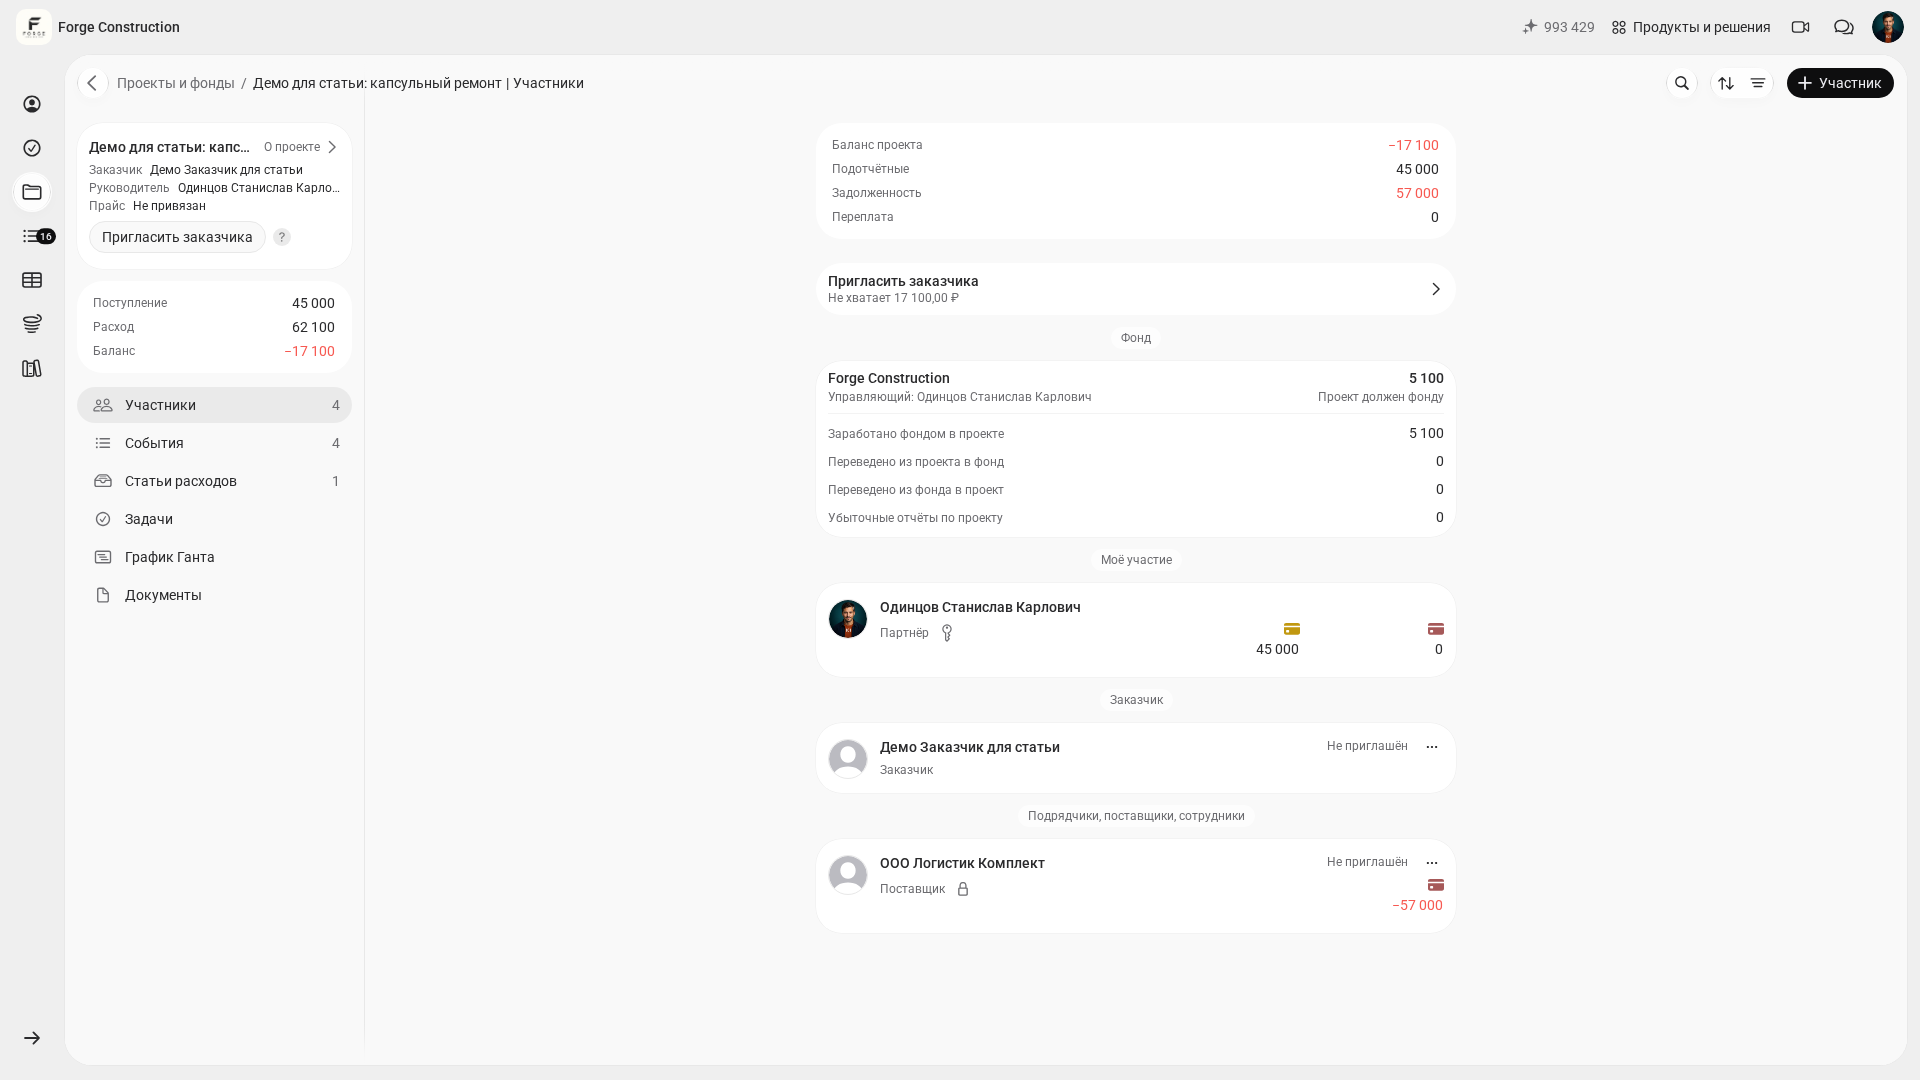
हिसाब देने की शर्त पर जारी राशि का भी मिलान ज़रूरी है। यदि धन दे दिया गया, लेकिन खर्च के केवल कुछ प्रमाण मिले या कुछ रसीदें खो गईं, तो लेन-देन और उनके पुष्टि करने वाले दस्तावेज़ों की जाँच करें। परियोजना की स्क्रीन पर «परियोजना का शेष», «हिसाब देने की शर्त पर जारी राशि», «बकाया» और «अधिक भुगतान» अलग-अलग संकेतक हैं; उनकी राशियाँ अलग होना अपने आप में रसीदें खोने या लेखांकन की गलती का प्रमाण नहीं है। किसी प्रतिभागी के नाम पर हिसाब देने की शर्त पर जारी राशि के शेष को भी अपने आप परियोजना के कुल शेष के बराबर नहीं माना जा सकता। हर संकेतक का अर्थ और उसमें शामिल प्रविष्टियाँ समझें; नीचे «Участники» («प्रतिभागी») खंड का उदाहरण दिया गया है।
101 ऐप परियोजना की रिपोर्ट से जुड़े काम में कैसे मदद करता है?
101 ऐप में आप चुनी हुई परियोजना की वित्तीय प्रविष्टियाँ देख सकते हैं और उन्हें अवधि तथा प्रकार के अनुसार छाँट सकते हैं। नीचे दिए गए उदाहरण में Forge Construction कंपनी की «Демо для статьи: капсульный ремонт» («लेख के लिए डेमो: कैप्सूल मरम्मत») परियोजना कंपनी के मालिक के खाते से खोली गई है।
चारों स्क्रीनशॉट में रूसी इंटरफ़ेस और काल्पनिक प्रदर्शन डेटा दिखाए गए हैं। जानकारी कंपनी के मालिक के खाते से देखी गई; मौजूदा प्रविष्टियों में कोई बदलाव नहीं किया गया।
प्रतिभागी और अलग-अलग संकेतक
कोई मौजूदा परियोजना खोलें और «Участники» («प्रतिभागी») खंड में जाएँ। ऊपर «Баланс проекта» («परियोजना का शेष»), «Подотчётные» («हिसाब देने की शर्त पर जारी राशि»), «Задолженность» («बकाया») और «Переплата» («अधिक भुगतान») अलग-अलग दिखते हैं। नीचे कोष का खंड और प्रतिभागियों के कार्ड हैं। अपनी भागीदारी के कार्ड में हिसाब देने की शर्त पर जारी राशि का शेष दिखता है। मिलान के लिए हर संकेतक से जुड़ी प्रविष्टियाँ देखें: अलग-अलग राशियाँ अपने आप किसी गलती का प्रमाण नहीं हैं।
अवधि और प्रकार के अनुसार घटनाएँ छाँटना
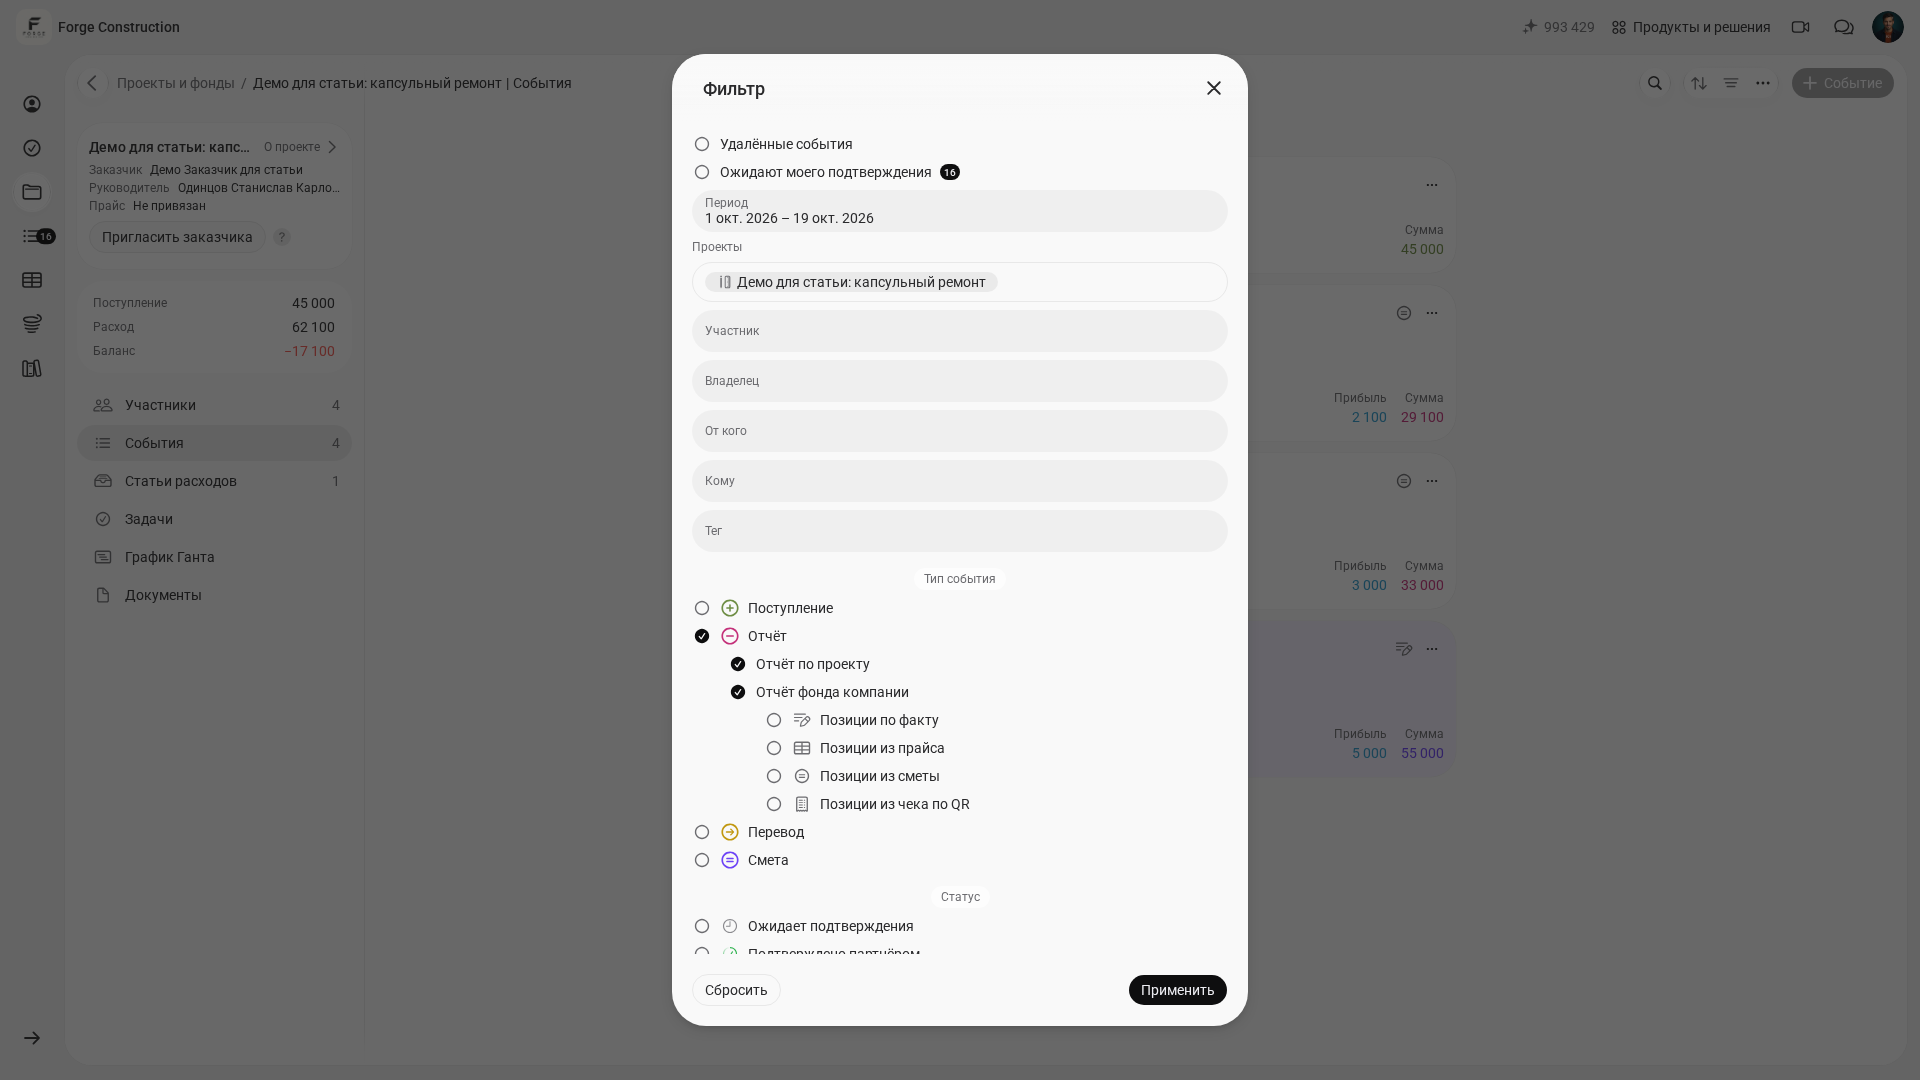
«События» («घटनाएँ») में जाएँ और «Фильтр» («फ़िल्टर») खोलें। दिखाए गए उदाहरण में परियोजना पहले से चुनी हुई है। «Период» («अवधि») में 1 से 19 अक्टूबर 2026 की तारीखें चुनी गई हैं। घटना के प्रकारों में «Отчёт» («रिपोर्ट») और उसके दोनों उपप्रकार, «Отчёт по проекту» («परियोजना की रिपोर्ट») तथा «Отчёт фонда компании» («कंपनी के कोष की रिपोर्ट»), चुने गए हैं। अगली तस्वीर में शर्तें चुनी जा चुकी हैं, लेकिन «Применить» («लागू करें») बटन अभी नहीं दबाया गया है।
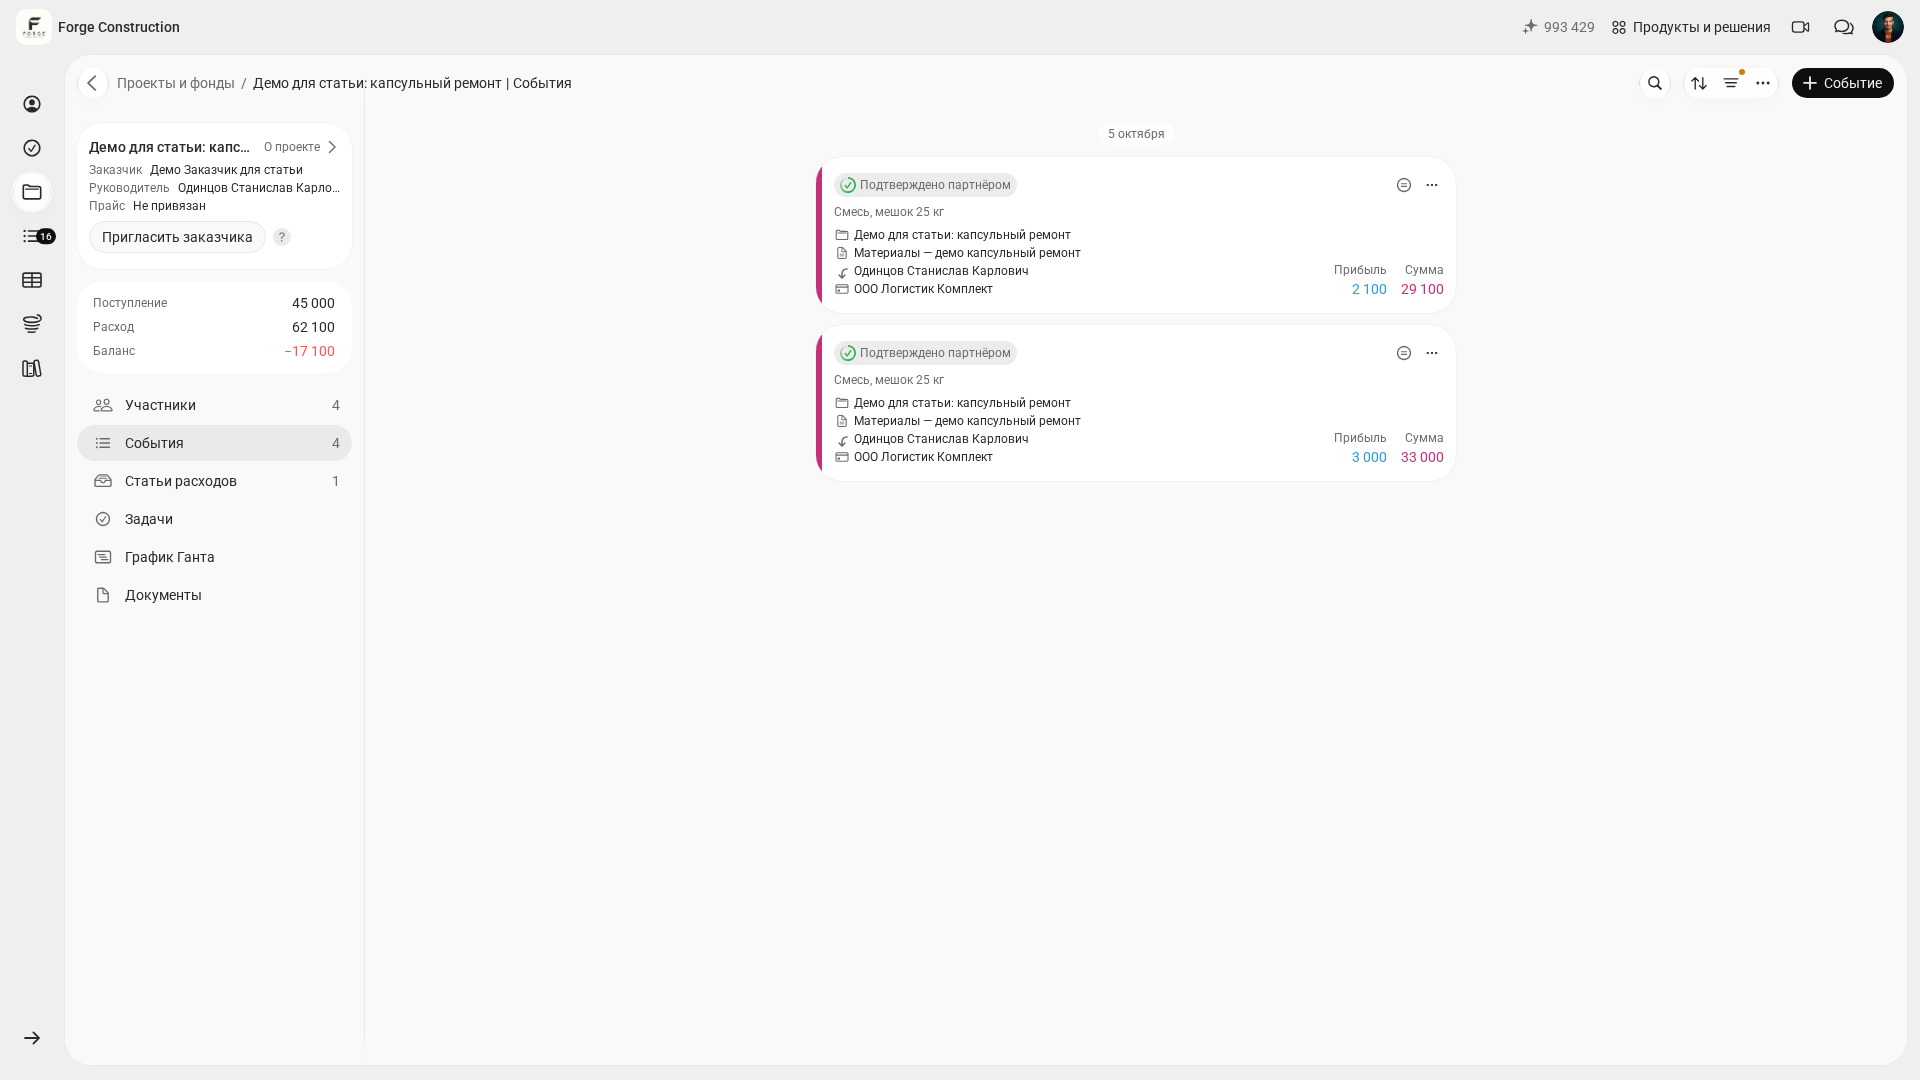
«Применить» («लागू करें») दबाएँ और सूची की जाँच करें। इस प्रदर्शन में शर्तें लागू करने के बाद «Отчёт по проекту» («परियोजना की रिपोर्ट») की दो मौजूदा प्रविष्टियाँ दिखाई देती हैं, जिन पर 5 अक्टूबर की तारीख और «Подтверждено партнёром» («साझेदार द्वारा पुष्टि की गई») का निशान है। फ़िल्टर के चिह्न के पास बिंदु बताता है कि शर्तें लागू हैं। बगल के मेन्यू में «События 4» («घटनाएँ 4») परियोजना की कुल घटनाओं की संख्या है; छँटी हुई सूची के दो कार्ड फ़िल्टर का परिणाम हैं। दोनों उपप्रकार चुनने का अर्थ यह नहीं है कि परिणामों में हर उपप्रकार की प्रविष्टियाँ ज़रूर होंगी।
मौजूदा रिपोर्ट का फ़ॉर्म
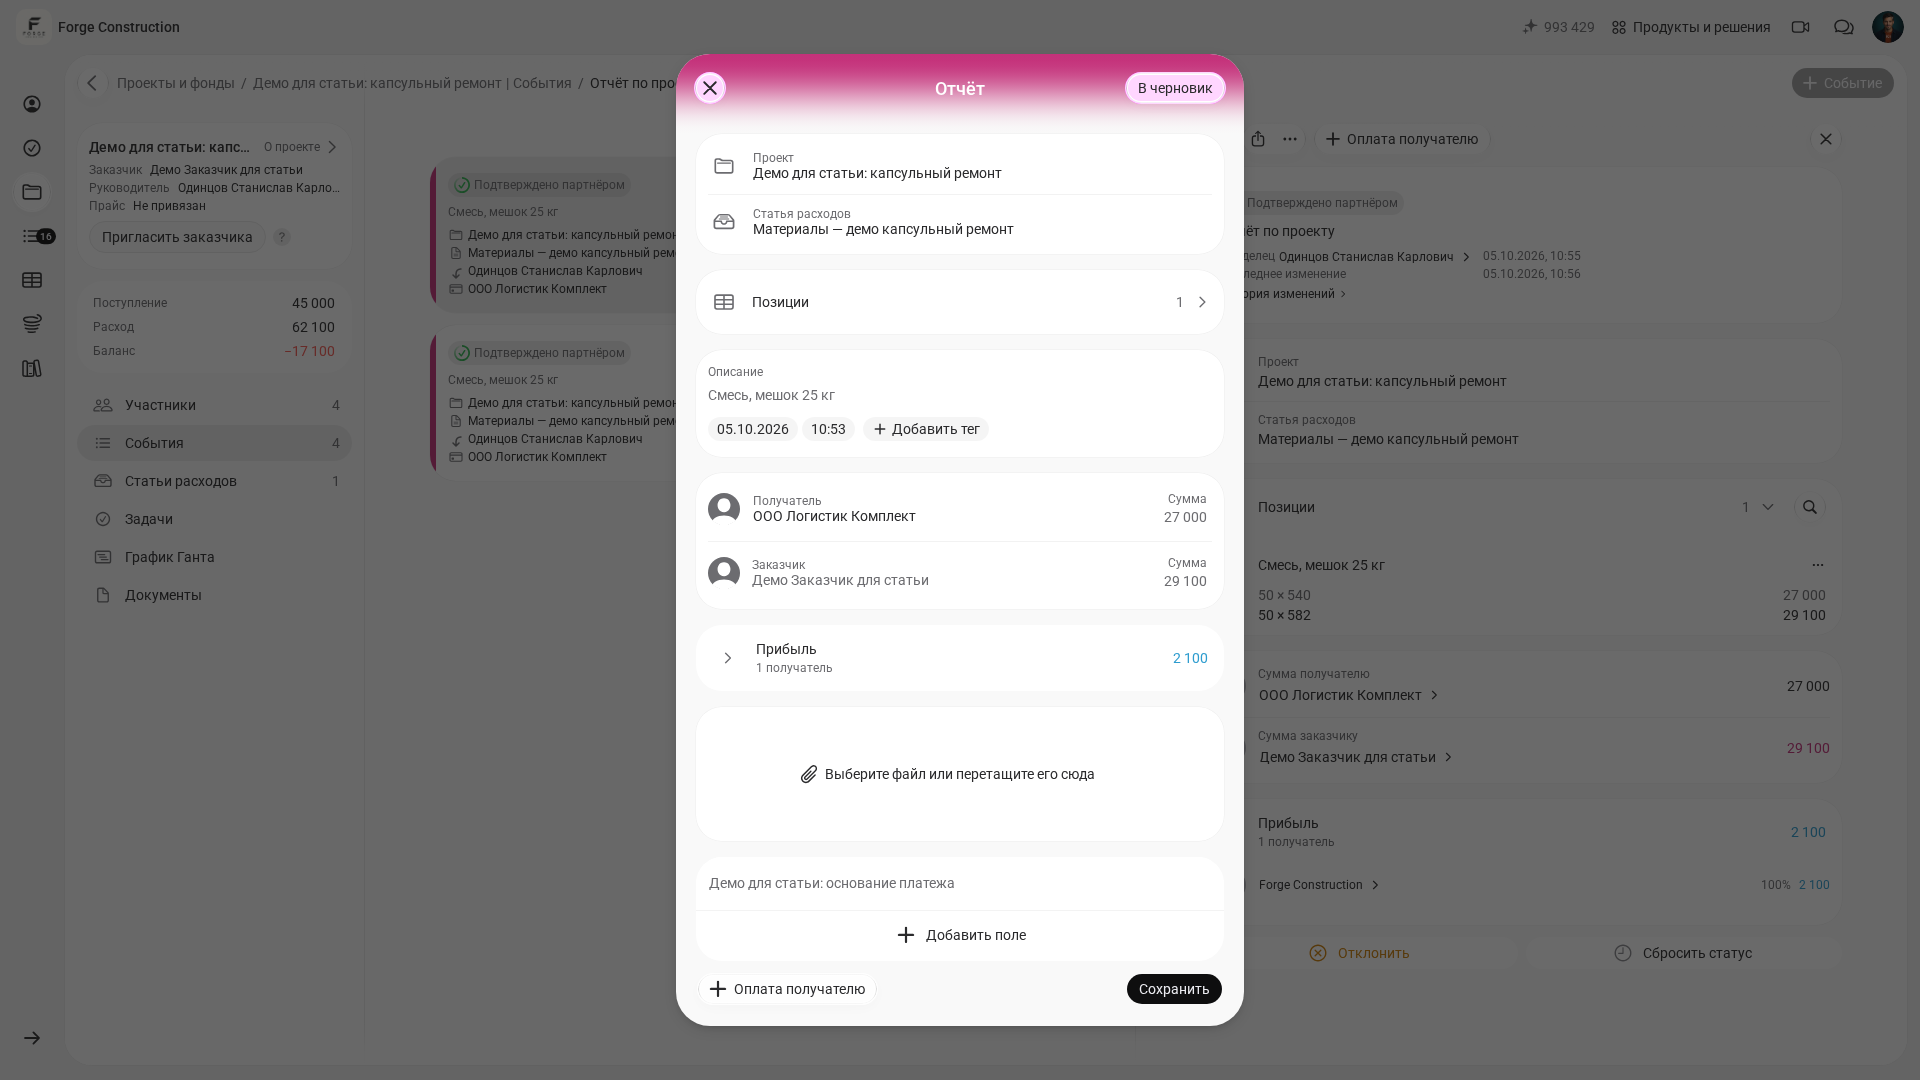
कोई मौजूदा «Отчёт по проекту» («परियोजना की रिपोर्ट») खोलें और «Редактировать событие» («घटना संपादित करें») बटन दबाएँ। फ़ॉर्म में परियोजना, खर्च की श्रेणी, विवरण, तारीख और समय, भुगतान प्राप्तकर्ता तथा ग्राहक और उनसे जुड़ी राशियाँ जाँच सकते हैं। «Позиции» («मदें») खंड और «Выберите файл или перетащите его сюда» («फ़ाइल चुनें या उसे यहाँ खींचकर छोड़ें») क्षेत्र भी दिखाई देते हैं। तस्वीर में मदों का खंड संकुचित है और फ़ाइल का क्षेत्र खाली है; केवल फ़ॉर्म खोला गया था, न कोई बदलाव किया गया और न उसे सहेजा गया।
ग्राहक के लिए सारांश टीम की सहमति से तय कार्यप्रणाली के अनुसार तैयार करें: चुनी हुई प्रविष्टियों का प्रमाणों से मिलान करें, पूरे किए गए काम, सामग्री, भुगतान और बकाया की जानकारी जुटाएँ तथा पुष्टि करने वाले दस्तावेज़ों की प्रतियाँ जोड़ें। प्रारूप, अवधि, ज़िम्मेदार व्यक्ति और भेजने का तरीका ग्राहक से अलग से तय करें। कानूनी महत्व वाले मूल दस्तावेज़ों को सुरक्षित रखने की व्यवस्था लागू आवश्यकताओं के अनुसार निर्धारित करें।
यदि आप मालिक की प्रबंधन संबंधी रिपोर्टों को और गहराई से समझना चाहते हैं, तो ब्लॉग की बुनियादी सामग्री से शुरुआत करें: व्यवसाय के मालिक की 3 प्रमुख रिपोर्टें: लाभ-हानि, नकदी प्रवाह और तुलन-पत्र और नकदी प्रवाह रिपोर्ट: प्रारूप, खंड और इसे तैयार करने का तरीका।
यदि टीम में इस बात पर बहस हो कि «बैंक विवरण के अनुसार पैसे पर्याप्त हैं», लेकिन «लगता है कि पैसे नहीं हैं», तो अक्सर समस्या लेन-देन दर्ज करने के तरीके में होती है। इस विषय पर यह लेख उपयोगी होगा: नकद आधार और उपार्जन आधार पर लेखांकन: क्या अंतर है।


