

عند الحديث عن المال، يبدو مصطلحا «التقرير» و«منظومة التقارير» متقاربين جدًا. لذلك قد تختلط المعاني في المراسلات: «قدّموا تقارير المشروع»، و«أعدّوا تقريرًا لمصلحة الضرائب»، و«لدينا منظومة تقارير للعميل». يبدو المقصود واضحًا، ثم يتبين أن كل شخص كان يعني شيئًا مختلفًا.
التقرير وثيقة مستقلة أو مجموعة بيانات تصف نتائج فترة أو حدث معين. أما منظومة التقارير فهي نظام لإعداد تقارير مترابطة وتقديمها. وقد تخدم الإدارة أو تكون موجهة إلى جهات خارجية؛ والتقارير الإلزامية الخاضعة لقواعد محددة ليست سوى أحد أنواعها.
سأوضح الفروق فيما يلي لتصبح المصطلحات واضحة لديكم ولتُستخدم بدقة في الإجراءات الداخلية لفريقكم.
المحتويات:
ما التقرير؟
التقرير وثيقة واحدة أو مجموعة بيانات واحدة تصف نتيجة فترة أو حدث معين. وقد يكون ماليًا أو إنتاجيًا أو إداريًا أو مخصصًا للعميل. يتوقف تنسيقه على غرضه ومتطلبات متلقيه: المالك أو العميل أو مدير المشروع أو البنك أو المستثمر؛ وإذا كان التقرير خاضعًا لقواعد محددة، فتُراعى أيضًا القواعد المطبقة عليه.
في البناء، يتكون التقرير غالبًا من ملخص وجدول ومستندات إثبات وحصيلة المدفوعات. وتكمن فائدته في إمكانية مراجعته بسرعة، دون تخمين ما تعنيه الصور المتفرقة في المحادثات.
قد يُعد التقرير مرة واحدة لمرحلة عمل، أو بصورة دورية، مثل تقرير أسبوعي عن المشروع. وفي الحالتين يظل تقريرًا مستقلًا. أما عندما يكون الحديث عن مجموعة منتظمة من التقارير المترابطة وإجراءات إعدادها، فيمكن استخدام مصطلح «منظومة التقارير».
ما منظومة التقارير؟
تجمع منظومة التقارير بين تقارير مترابطة وعملية إعدادها وتقديمها بصورة دورية. وقد تكون إدارية أو موجهة إلى جهات خارجية. ومن أمثلتها التقارير الإدارية والمحاسبية والضريبية والإحصائية وتقارير الموارد البشرية.
في التقارير الإدارية، تحدد الشركة المحتوى والتنسيق والجدول الزمني وفق احتياجات المتلقين. أما التقارير الإلزامية الخاضعة لقواعد محددة فتسري عليها المتطلبات الخارجية المطبقة. وتصف عبارات مثل «نغلق الربع»، و«نقدّم التقارير»، و«نجهز حزمة المستندات» أجزاء مختلفة من العمل: العملية ومجموعة التقارير المترابطة.
حتى إذا أُسند الإعداد إلى محاسب خارجي، فحددوا من يراجع جاهزية التقارير ومن يدير جدولها الزمني. اتفقوا على المستندات المطلوبة ومواعيد إعدادها وآلية مراجعتها، حتى لا تظهر الأخطاء والنواقص في اللحظة الأخيرة.
مقارنة بين التقرير ومنظومة التقارير
| المعيار | التقرير | منظومة التقارير |
|---|---|---|
| التعريف | وثيقة واحدة أو ملخص واحد | نظام من التقارير المترابطة وعملية إعدادها بصورة دورية |
| ما الذي يحدد التنسيق؟ | غرض التقرير ومتلقّيه والقواعد المطبقة | الشركة والمتلقون؛ وللتقارير الإلزامية الخاضعة لقواعد محددة، المتطلبات الخارجية المطبقة |
| الهدف | فهم النتيجة والاتفاق على الإجراء التالي | تقديم صورة قابلة للمقارنة للمؤشرات؛ وللتقارير الإلزامية، استيفاء المتطلبات المطبقة أيضًا |
| المواعيد | بحسب الاتفاق أو المتطلبات المطبقة | وفق الجدول الداخلي أو القواعد الخارجية المطبقة |
| مثال من الأعمال القائمة على المشاريع | تقرير أسبوعي عن المشروع للعميل | تقارير إدارية عن المشاريع؛ وتقارير ضريبية إلزامية وفق الجدول المطبق |
للتمييز السريع، اسألوا: هل المقصود وثيقة مستقلة، أم مجموعة تقارير مترابطة وعملية إعدادها؟ اسم المتلقي وحده لا يحدد الإجابة.
أين يكثر الخلط بين المصطلحات؟
يحدث الخلط عندما تلتقي المتطلبات الخارجية بمهام الإدارة الداخلية. ومن الحالات الشائعة أن يطلب المالك «إعداد التقارير» وهو يقصد الأرقام الإدارية الخاصة بالمشاريع. وفي مثال من روسيا، قد يسمع المحاسب العبارة ويفكر في النماذج المقدمة إلى مصلحة الضرائب الفدرالية الروسية. والتقارير الإدارية هي التسمية الصحيحة للمجموعة الدورية من تقارير الإدارة. ولكي يفهم الفريق الطلب بالطريقة نفسها، حددوا المحتوى والفترة والمتلقي.
المجال الثاني للخلط هو التقارير الإدارية للمالك. نعتمد في مدونة 101 كثيرًا على ثلاثة تقارير أساسية: تقرير التدفقات النقدية، وتقرير الأرباح والخسائر، والميزانية العمومية. والمقصود هنا تقارير داخلية للإدارة تساعد على رؤية الأموال والربح والالتزامات. لا تساووا بين النماذج الداخلية والنماذج المحاسبية والضريبية الإلزامية؛ وتحققوا على نحو منفصل من المستندات المطبقة وإجراءات تقديمها.
المجال الثالث هو تقرير العميل: ما الذي أُنجز، وما المواد التي اشتُريت، وما الذي دُفع، وكم يبلغ الدين، وما مستندات الإنجاز والاستلام المطلوبة؟ الوثيقة الواحدة من هذا النوع تقرير؛ أما المجموعة المنتظمة من مستندات العميل فيمكن تسميتها منظومة تقارير المشروع. ويساعد التقرير الواضح على تسريع الاتفاقات وتحصيل المدفوعات.
كيف تنظمون التقارير ومنظومتها في الأعمال القائمة على المشاريع؟
الهدف بسيط: ميّزوا بين التقارير الإلزامية الخاضعة لقواعد محددة، والتقارير الإدارية، والتقارير المستقلة للعميل، ثم حددوا وتيرة العمل والمسؤول عن العملية. عندئذ يتوقف الفريق عن إرباك المحاسبة بطلبات «كان يجب أن يجهز هذا أمس»، ويتوقف المالك عن التخمين اعتمادًا على رصيد الحساب، ويحصل العميل على مستندات واضحة.
يمكن اتباع الخطوات العملية التالية.
- الخطوة 1. ضعوا قائمة مستقلة بالتقارير الإلزامية الخاضعة لقواعد محددة: ما النماذج التي تنطبق على الشركة، ومن المسؤول عن إعدادها وجدولها الزمني؟
- الخطوة 2. ضعوا قائمة مستقلة بالتقارير الإدارية: ما الذي يراجعه المالك كل أسبوع وكل شهر؟ غالبًا ما تكون البداية بتقرير التدفقات النقدية، ثم يضاف تقرير الأرباح والخسائر والميزانية العمومية.
- الخطوة 3. حددوا تنسيق تقرير المشروع للعميل: ملخص، وجدول بحسب الأيام أو المراحل، ومستندات إثبات مثل الصور والإيصالات ومحاضر الاستلام، وحصيلة المدفوعات وخطة الدفعة التالية.
- الخطوة 4. اعتمدوا للفريق قاعدة «يوم الدفع = يوم التسجيل». وبذلك لا يتحول إعداد التقارير الإدارية إلى تنقيب في المحادثات وكشوف الحساب.
- الخطوة 5. أجروا مطابقة قصيرة أسبوعيًا: ديون العملاء، ودفعات المقاولين المقدمة التي لم تُسوَّ بعد، والعُهد النقدية، والمدفوعات القريبة. يقلل ذلك خطر العجز النقدي والنزاعات حول ما حدث فعليًا.
العُهد النقدية مجال آخر يحتاج إلى المطابقة. إذا صُرفت الأموال ولم تُدعَم المصروفات إلا جزئيًا، أو فُقد بعض الإيصالات، فراجعوا العمليات نفسها ومستندات الإثبات. «رصيد المشروع» و«مبالغ العُهد» و«المديونية» و«المبالغ المدفوعة بالزيادة» على شاشة المشروع مؤشرات مختلفة؛ وعدم تطابقها وحده لا يثبت فقدان الإيصالات أو وجود خطأ في التسجيل. ولا يمكن أيضًا مساواة رصيد العهدة النقدية للمشارك تلقائيًا برصيد المشروع الإجمالي. افحصوا السجلات التي يتكون منها كل مؤشر ومعناه؛ ويظهر مثال أدناه في قسم المشاركين.
كيف يساعد تطبيق 101 في العمل على تقارير المشاريع؟
يمكنكم في تطبيق 101 عرض السجلات المالية للمشروع المحدد وتصفيتها بحسب الفترة والنوع. ويعرض المثال أدناه مشروع «عرض للمقال: تجديد كبسولي» في شركة Forge Construction، مفتوحًا من حساب مالك الشركة.
تُظهر اللقطات الأربع الواجهة الروسية وبيانات تجريبية خيالية. تم العرض من حساب مالك الشركة؛ ولم تُغيَّر السجلات الموجودة.
المشاركون والمؤشرات المختلفة
افتحوا مشروعًا موجودًا وقسم المشاركين. في الأعلى تظهر مؤشرات رصيد المشروع ومبالغ العُهد والمديونية والمبالغ المدفوعة بالزيادة كلٌّ على حدة، وفي الأسفل لوحة الصندوق وبطاقات المشاركين. ويظهر رصيد العهدة النقدية في بطاقة مشاركتكم. وللمطابقة، راجعوا السجلات المرتبطة بكل مؤشر: اختلاف المبالغ وحده لا يثبت وجود خطأ.
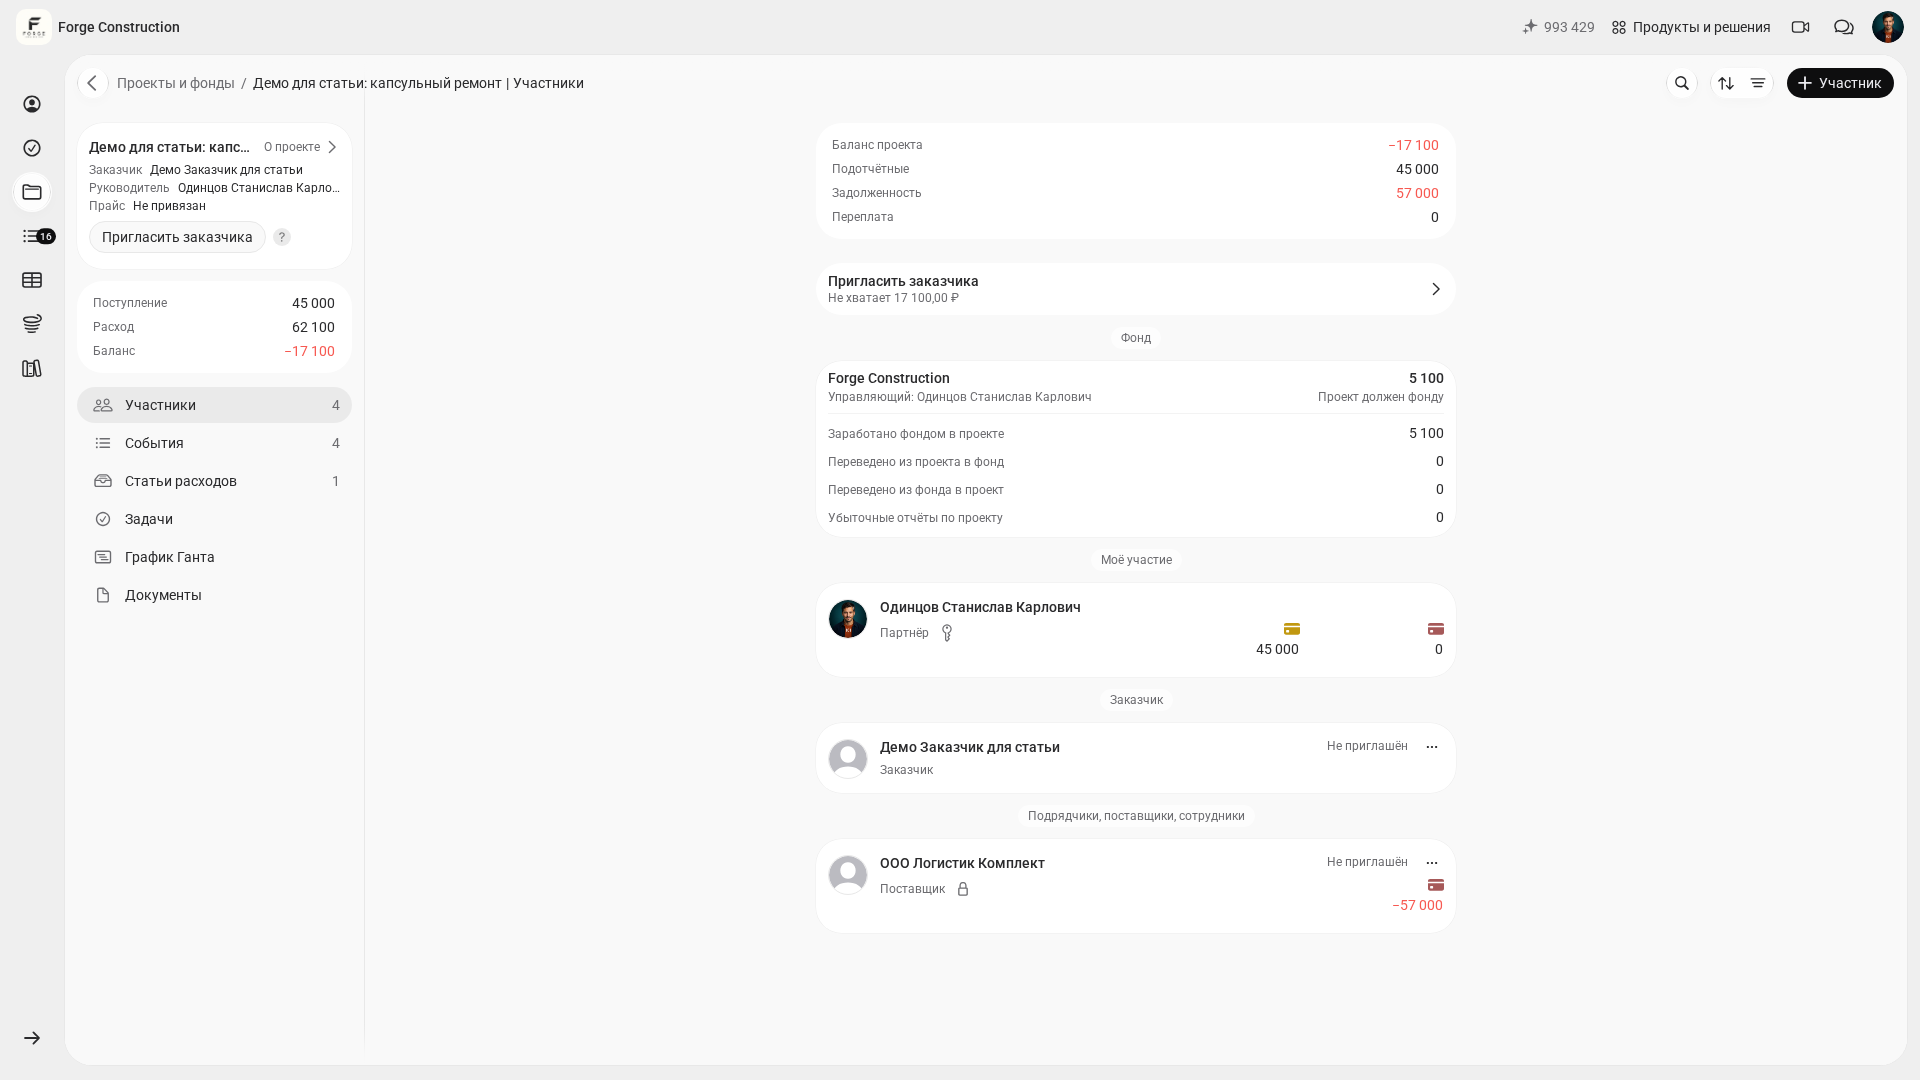
تصفية الأحداث بحسب الفترة والنوع
انتقلوا إلى الأحداث وافتحوا المرشح. في المثال المعروض، تم تحديد المشروع مسبقًا. وفي حقل الفترة اختير النطاق من 1 إلى 19 أكتوبر 2026؛ ومن أنواع الأحداث تم تحديد «تقرير» والنوعين الفرعيين «تقرير المشروع» و«تقرير صندوق الشركة». في اللقطة التالية، اختيرت الشروط، لكن زر تطبيق لم يُضغط بعد.
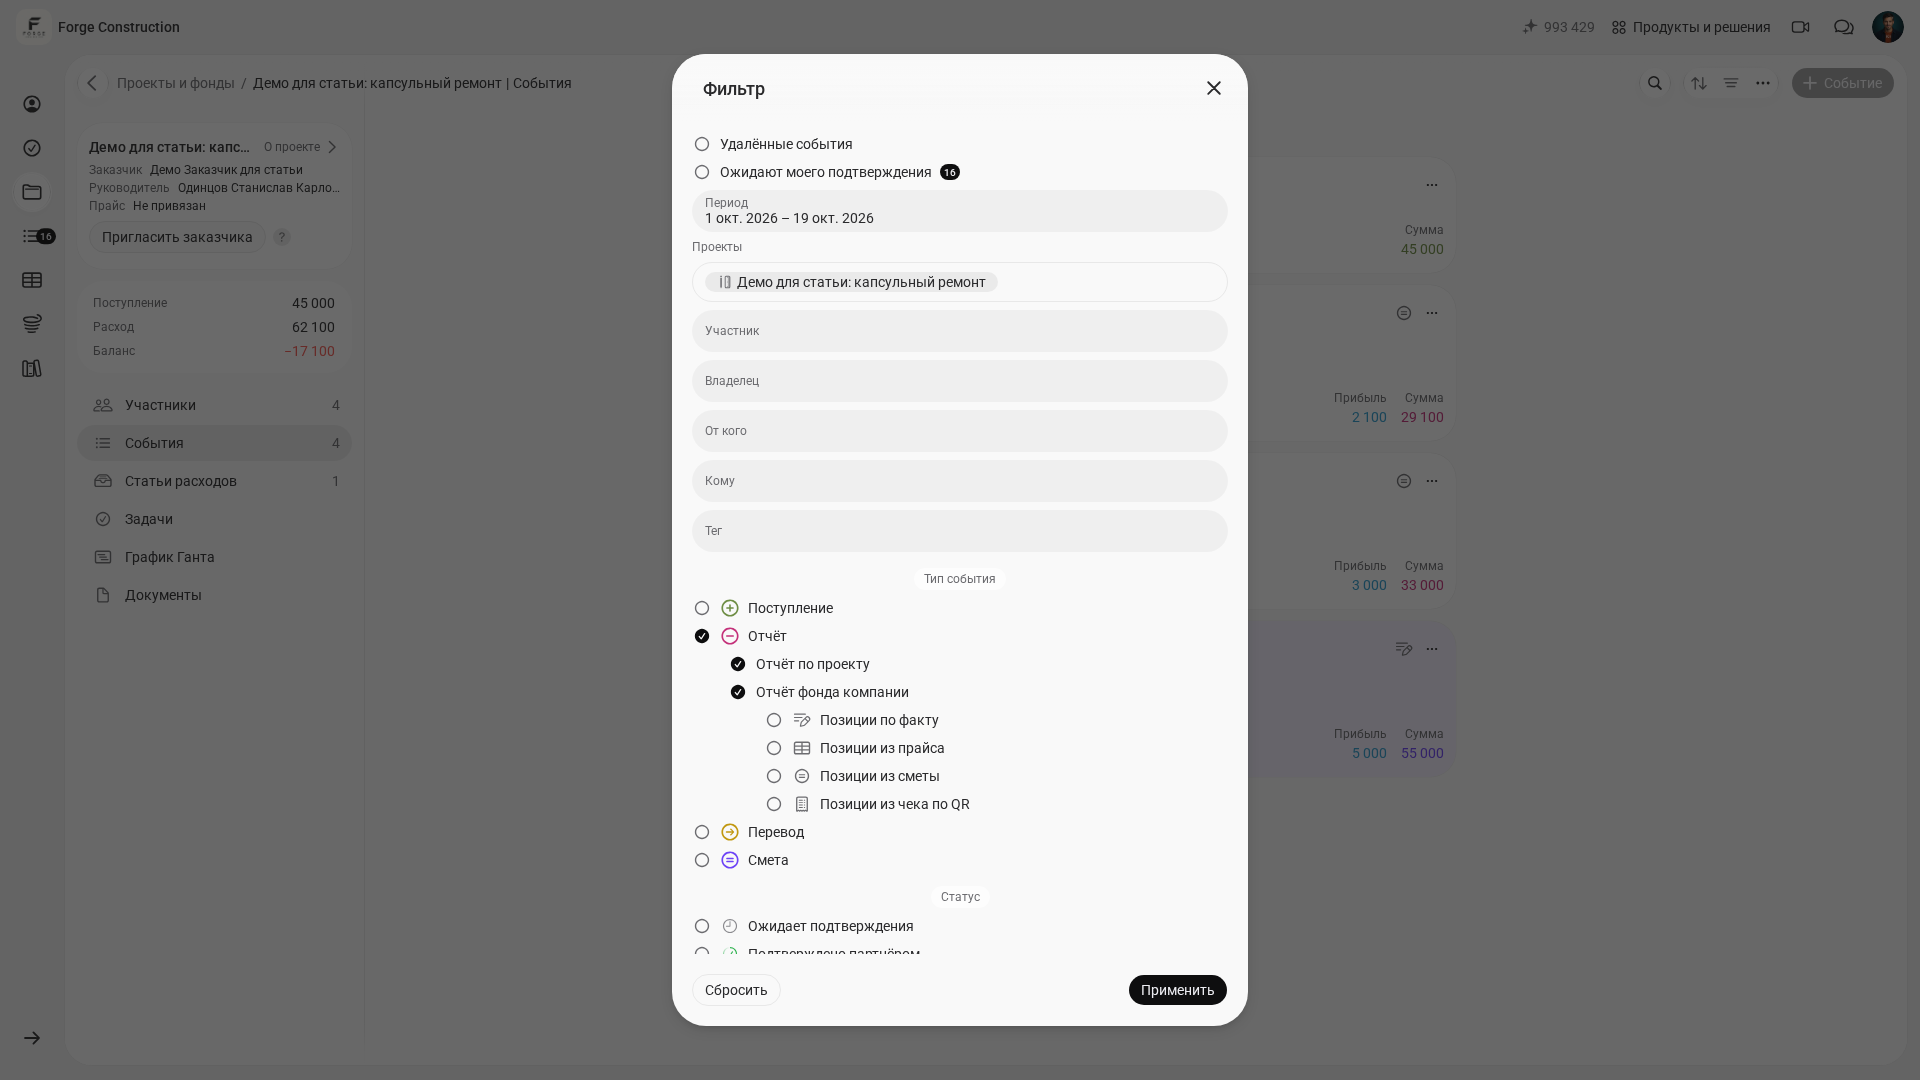
اضغطوا تطبيق وراجعوا القائمة نفسها. في هذا المثال التجريبي، يعرض التطبيق بعد تطبيق المرشح سجلّين موجودين من نوع «تقرير المشروع» بتاريخ 5 أكتوبر وعليهما علامة «تم التأكيد من الشريك». وتدل النقطة بجانب رمز المرشح على تطبيق الشروط. أما «الأحداث 4» في القائمة الجانبية فيشير إلى جميع أحداث المشروع؛ والبطاقتان في القائمة المصفّاة هما نتيجة التصفية. اختيار النوعين الفرعيين معًا لا يعني أن النتائج ستتضمن بالضرورة سجلات من كلٍّ منهما.
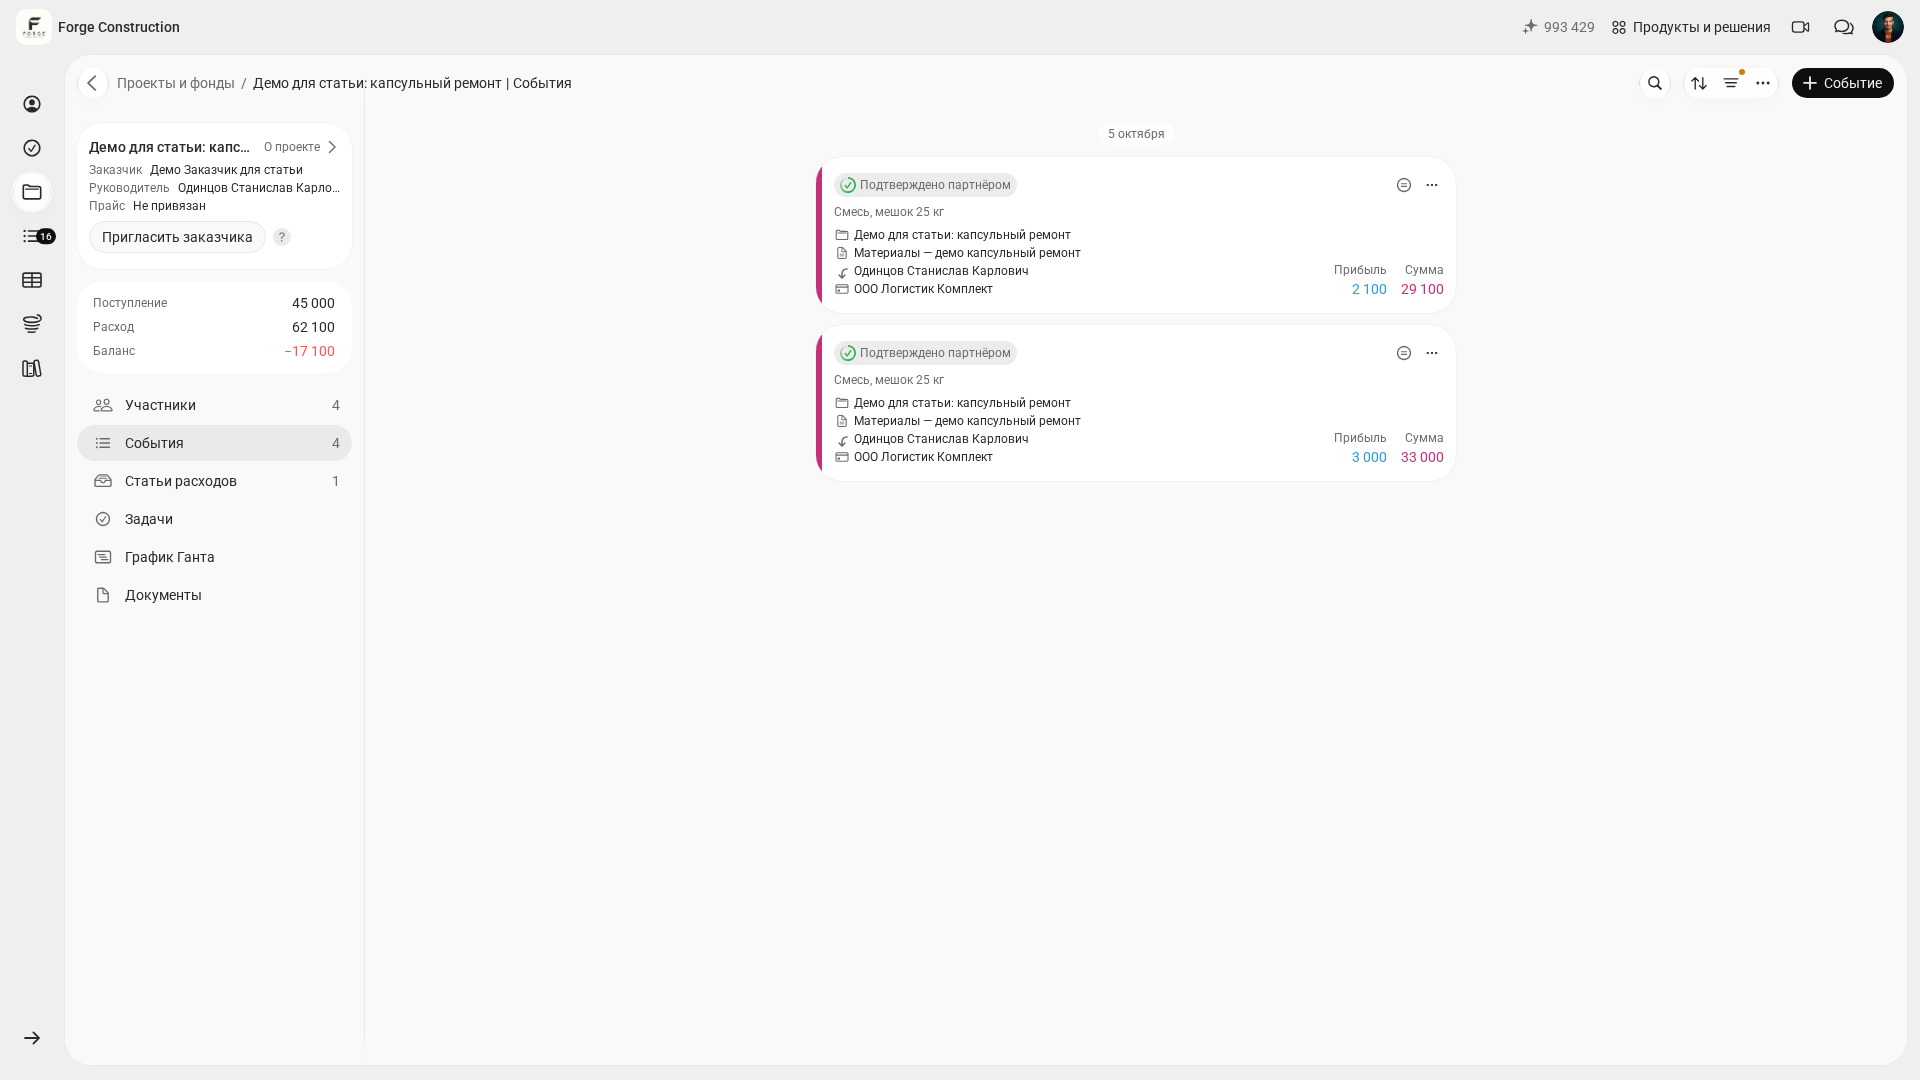
نموذج تقرير موجود
افتحوا «تقرير المشروع» الموجود واضغطوا زر «تعديل الحدث». يمكنكم في النموذج مراجعة المشروع وبند المصروفات والوصف والتاريخ والوقت والمستلم والعميل والمبالغ الخاصة بهما. ويظهر أيضًا قسم البنود ومنطقة «اختاروا ملفًا أو اسحبوه إلى هنا». في اللقطة، البنود مطوية ومنطقة الملف فارغة؛ وفُتح النموذج فقط، دون تعديل أو حفظ.
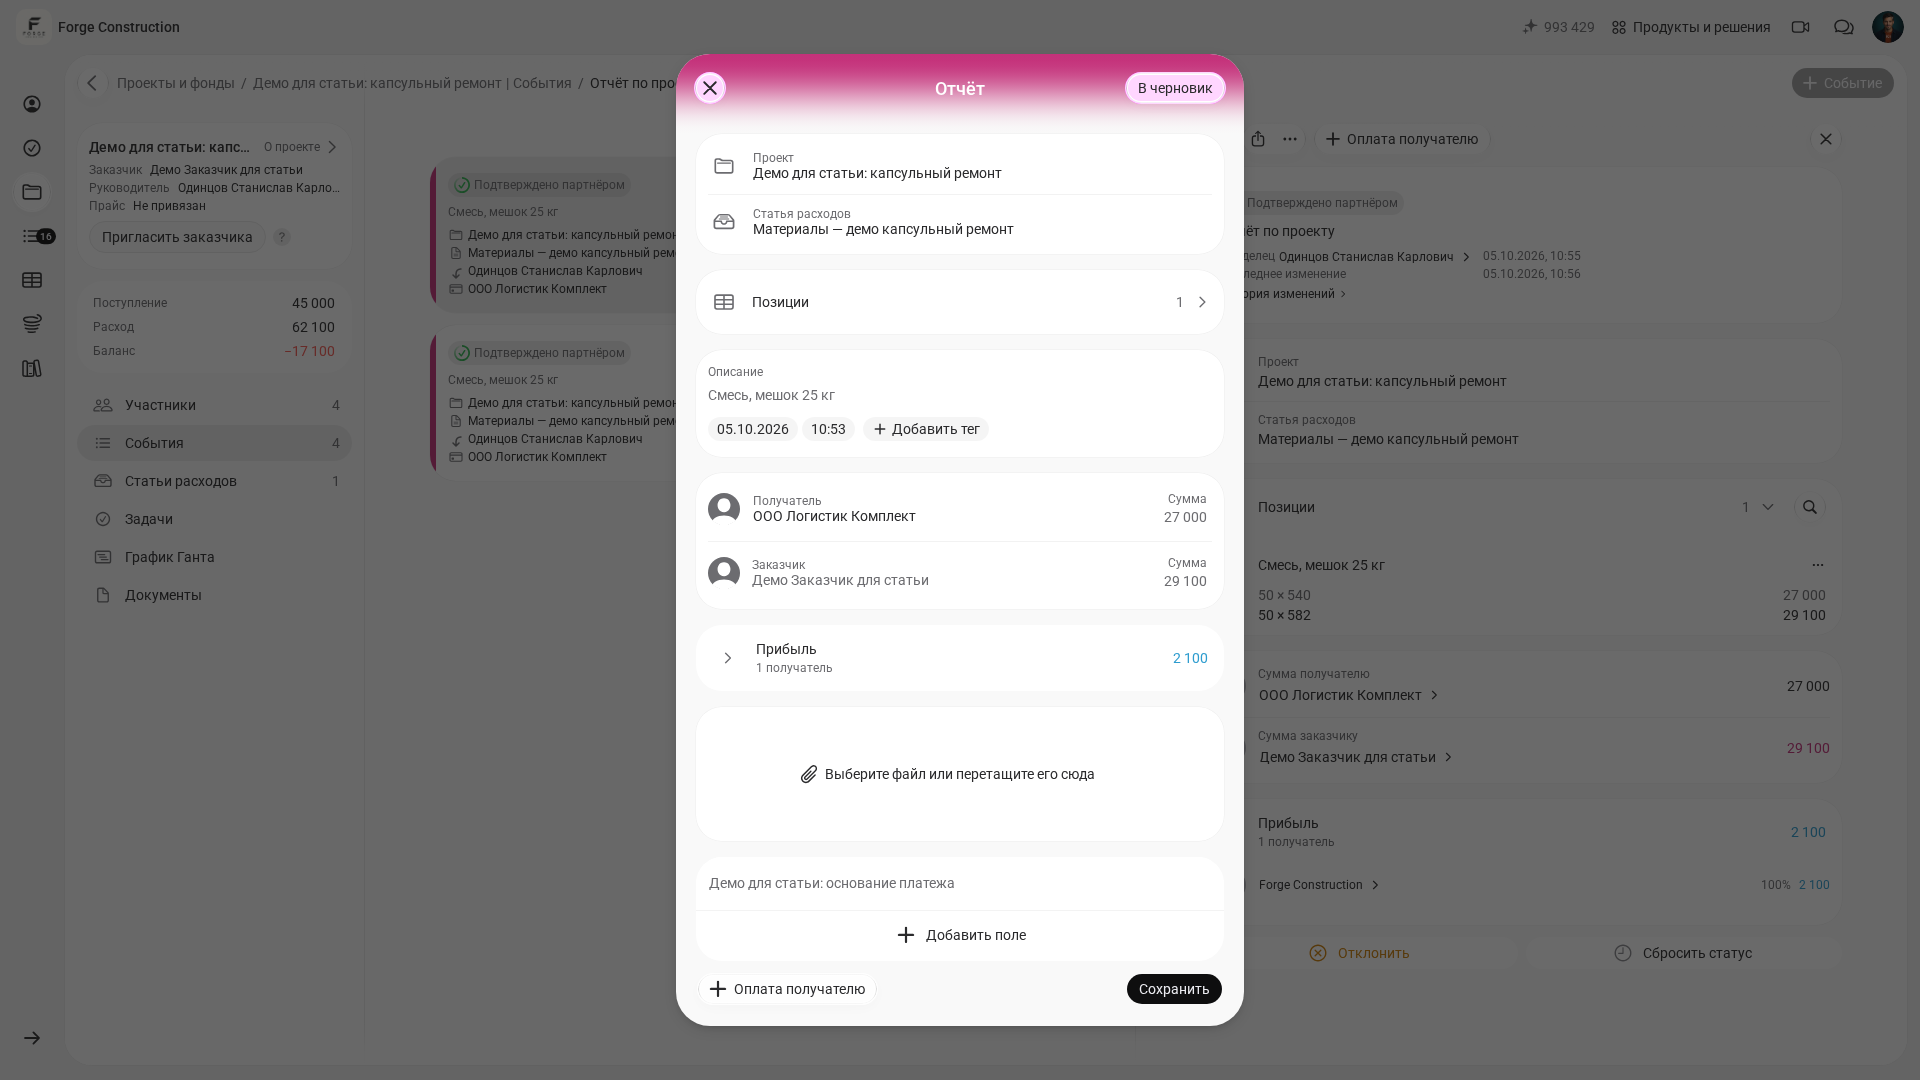
أعدّوا ملخص العميل وفق الإجراء المتفق عليه داخل الفريق: طابقوا السجلات المختارة مع الإثباتات، واجمعوا معلومات الأعمال المنجزة والمواد والمدفوعات والديون، وأضيفوا نسخًا من المستندات الداعمة. اتفقوا مع العميل على التنسيق والفترة والمسؤول وطريقة التسليم بصورة منفصلة. وحددوا إجراءات حفظ أصول المستندات ذات الأهمية القانونية وفق المتطلبات المطبقة.
إذا أردتم التعمق في التقارير الإدارية للمالك، فابدؤوا بمواد المدونة الأساسية: 3 تقارير أساسية لأصحاب الأعمال: الأرباح والخسائر والتدفقات النقدية والميزانية العمومية وتقرير التدفقات النقدية: النموذج والأقسام وطريقة الإعداد.
وإذا اختلف الفريق حول سبب كون «الأموال كافية بحسب كشف الحساب» بينما «نشعر بأنها غير موجودة»، فغالبًا ما تكمن المشكلة في طريقة تسجيل العمليات. وقد يفيدكم في هذا الموضوع مقال الأساس النقدي وأساس الاستحقاق: ما الفرق؟.


