

تبدو إدارة نشاط تجاري بالاقتراض بسيطة: تحصلون على المال، وتسدّون الفجوة، وتنمون، ثم تسدّدون القرض مع الفائدة. لكن القرض يتحول عملياً في كثير من الأحيان إلى دفعة دورية تسير وفق جدولها الخاص وتتطلب اهتماماً كل أسبوع.
لتحديد ما إذا كان الاقتراض مناسباً لنشاطكم، من المفيد التمييز بين حالتين. الأولى سد فجوة التدفق النقدي، أي عندما تكون للنشاط أموال مستحقة لكنها ستصل لاحقاً. والثانية تمويل النمو: أدوات وموظفون ورأس مال عامل لحجم أعمال أكبر. يمكن فهم منطق هذه الفجوة من خلال مقال «كيفية تجنب فجوة التدفق النقدي».
سنقارن فيما يلي مزايا الاقتراض وعيوبه. وفي النهاية، ستجدون خلاصة وقائمة أسئلة قصيرة للتحقق من ملاءمة القرض لنشاطكم.
المحتويات:
ما المقصود بإدارة نشاط تجاري بالاقتراض؟
غالباً ما تلجأ الشركات إلى القرض لجعل التسويات أكثر قابلية للتوقع. وقد تظهر هذه الحاجة حتى من دون خطط استثمارية. فالمواد اشتُريت بالفعل، والحرفيون يحتاجون إلى مستحقاتهم، والمقاول ينتظر الدفع، بينما سيحوّل العميل الأموال لاحقاً. يظهر ربح في التقرير، لكن الحساب خالٍ. ويُشرح الفرق بين «تحقيق الإيراد» و«استلام المال» في مقال «ما الإيرادات، ومتى تُعد الأموال مكتسبة؟».
السبب الثاني هو النمو. يُستخدم القرض لتوفير رأس المال العامل وتولي مشاريع أكثر، من دون تمديد المواعيد أو خسارة الجودة. وهنا يجب معرفة مصدر السداد مسبقاً: هوامش المشاريع، أم الإيرادات المنتظمة للشركة، أم المدفوعات المستقبلية بموجب العقود.
الحالة الثالثة هي محاولة ترقيع النظام: أسعار منخفضة أكثر من اللازم، وفوضى في تسجيل المصروفات، واختلاط أموال المشاريع. عندها يخفي القرض المشكلة ويؤجل عواقبها. ويطرح مقال أخطاء المحاسبة الإدارية (باللغة الروسية) الفكرة نفسها: يصبح الاقتراض الخيار الأخير عندما يتعذر الاتفاق على الدفع ولا تتضح الصورة الفعلية للأموال.
مزايا الاقتراض للأعمال
1) السرعة وقت الحاجة. يتيح القرض الوصول إلى الأموال فوراً. قارِنوا المنفعة المبررة من تجنب التأخير بجميع التكاليف الإلزامية للعقد المختار خلال فترة مماثلة. وتحققوا بشكل منفصل من القدرة على السداد بالرجوع إلى الجدول النقدي. الموقف مألوف: يحافظ المورد على الخصم ليومين، وفريق العمل متوقف، والمواعيد التعاقدية تقترب. يساعد القرض على استمرار وتيرة العمل وتجنب الغرامات وإعادة الأعمال والإضرار بالسمعة.
2) إمكانية تولي مشاريع أكثر دون نقص في السيولة. في الأعمال القائمة على المشاريع، كثيراً ما يحد رأس المال العامل من النمو: تصل دفعة العميل المقدمة، وتستهلكها المشتريات والأجور، ويقترب المشروع التالي دون توفر أموال لبدئه. يتيح قرض رأس المال العامل زيادة حجم العمل. بعد ذلك، يعتمد الأمر على اقتصاديات كل وحدة أو مشروع: يجب أن يتحمل هامش المساهمة، بقيمته ونسبته، تكلفة الاقتراض. إذا كانت المصطلحات غير واضحة، فراجعوا الشرح حول هامش المساهمة وطريقة حساب صافي الربح في مقال «كيفية حساب صافي الربح».
3) حماية العلاقات مع الأشخاص والأطراف المتعاملة. عندما تُدفع مستحقات المقاولين والموظفين في مواعيدها، يسهل التفاوض بشأن الأسعار والمواعيد والأعمال الإضافية. يؤدي القرض هنا دور الاحتياطي الداعم. ويقلل احتمال تعطل مشروع بسبب السيولة ثم تأثر بقية المشاريع تباعاً.
4) تخطيط واضح. يحدد العقد مبالغ الدفعات وتواريخها. إذا كان سعر الفائدة متغيراً، فاختبروا سيناريو تغيّره. إذا كان النشاط يتابع التدفقات النقدية ويقارن المخطط بالفعلي، فقارِنوا ذلك بالجدول التعاقدي: المقارنة بين المخطط والفعلي للمشروع لا تحل محل جدول خدمة الدين. تقدم مدونة 101 مادتين متكاملتين: تقرير التدفقات النقدية ومقال تسجيل المصروفات (باللغة الروسية).
5) أداة للاستثمار عندما تكون فترة استرداد التكلفة أقصر من مدة القرض. هذه حالة نادرة لكنها مؤثرة: معدات تخفض التكلفة، أو توظيف شخص يجلب الصفقات باستمرار، أو دخول شريحة ذات هامش مختلف. المهم حساب الاسترداد دون خداع النفس والنظر في الربحية التشغيلية للنشاط. يمكن الاستعانة بمقال هامش التشغيل للاسترشاد.
للتحقق من الحسابات في مشاريعكم، من المفيد الاحتفاظ بسجلات منفصلة لكل موقع: الأموال الداخلة والخارجة والمديونية والربح. في تطبيق 101 (باللغة الروسية)، تساعد بيانات المشاريع وصندوق الشركة على مقارنة المقبوضات والمصروفات والتسويات المسجلة؛ واستكملوا توقع القدرة على الوفاء بالمدفوعات بالجدول التعاقدي والمقبوضات النقدية المتوقعة.
العيوب والمخاطر
1) تكلفة الأموال تستهلك الهامش. تزيد الفوائد والرسوم المنصوص عليها في العقد تكلفة الاقتراض؛ سجّلوا مبالغها وتواريخها بشكل منفصل. إذا كان الهامش منخفضاً، فقد يحول القرض مشروعاً مربحاً بسهولة إلى عمل بلا ربح. تذكروا الفرق بين الزيادة على التكلفة والهامش من المبيعات: قد تبدو الزيادة كبيرة بينما يبقى الهامش متواضعاً. ويوضح ذلك مقال الهامش والربحية.
2) خطر حدوث فجوة نقدية جديدة. مفارقة الاقتراض أن القرض يُؤخذ غالباً بسبب فجوة نقدية، لكن الدفعة الدورية نفسها قد تتسبب في فجوة أخرى إذا كان جدول المقبوضات غير منتظم. يتعين على النشاط الاحتفاظ باحتياطي سيولة، وإلا أضاف القرض ضغطاً وغرامات. وتُشرح فجوة التدفق النقدي وسبل الوقاية منها في مقال 101.
3) الرهون والكفالات والقيود. قد يتضمن العقد ضمانات عينية وضمانات شخصية ومتطلبات لحجم الأعمال والتقارير. حتى لو كانت الشركة هي التي تحتاج إلى المال، فإن المخاطر الشخصية للمالك تعتمد على الشروط المحددة والقواعد المنطبقة؛ تحققوا منها قبل التوقيع.
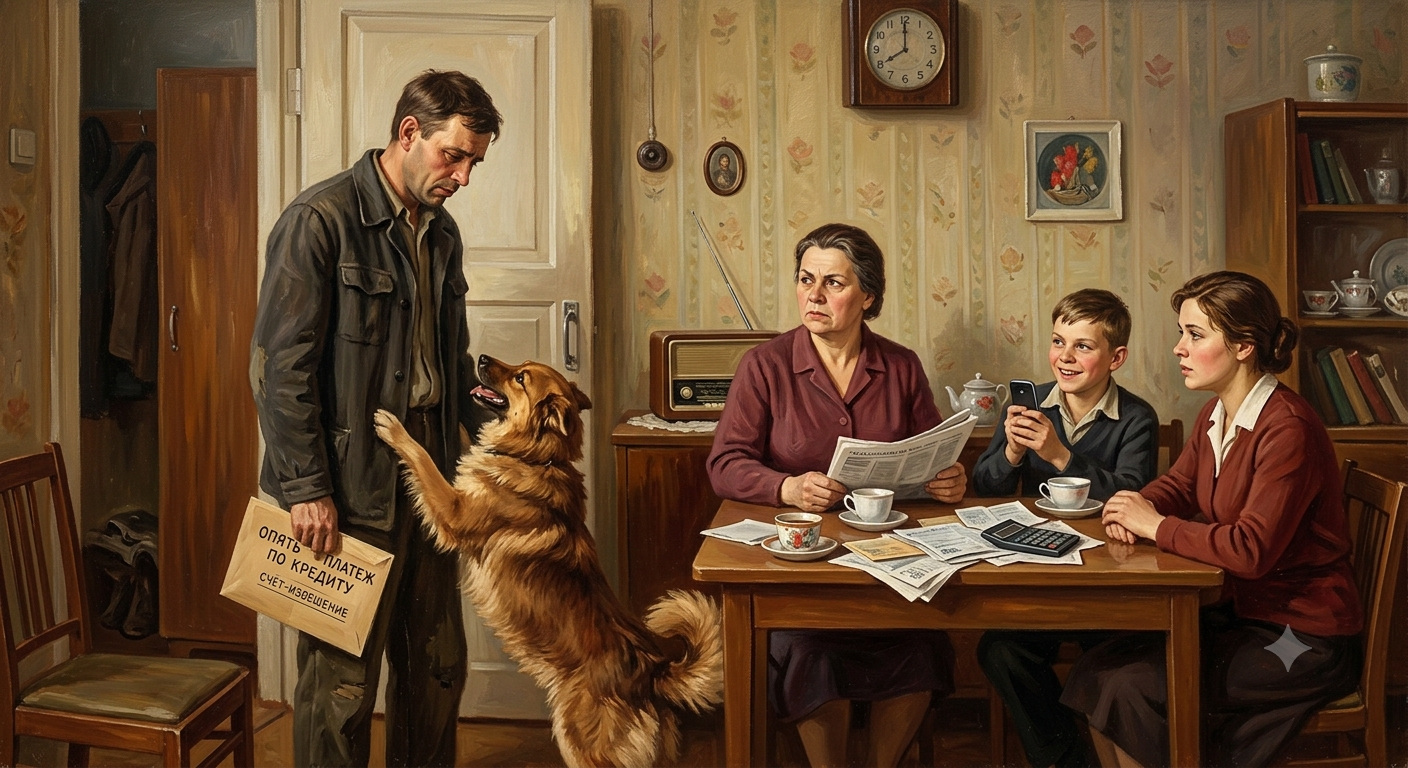
4) إغراء تغطية الأخطاء الهيكلية بالقرض. الأسعار المنخفضة، وفوضى المصروفات، والعهد غير المسجلة، والمستحقات المتأخرة: كلها تخلق شعوراً بأن المطلوب مجرد مبلغ إضافي صغير. يساعد القرض على الوصول إلى الدفعة التالية، ثم تتكرر الدائرة. ويشمل ذلك خلط أموال المشاريع بالأموال الشخصية. في النهاية، يصعب فهم أين يحقق النشاط أرباحاً وأين يستهلك رأس المال العامل.
5) تزداد صعوبة التسجيل المحاسبي. تظهر الفوائد والرسوم وأصل القرض والسداد المبكر. وإذا كانت السجلات مجرد محادثات وملاحظات، تتراكم الأخطاء. يساعد على الأقل الالتزام بالأساسيات: تقرير التدفقات النقدية، وتتبع العهد، وفصل سجلات المشاريع. ويوجد مقال مستقل عن العهد النقدية في البناء في مدونة 101 (باللغة الروسية).
الخلاصة: هل يناسب الاقتراض نشاطكم التجاري؟
يكون الاقتراض مناسباً عندما يلبي القرض حاجة محددة ويتوفر مصدر سداد واضح. عندها يصبح جزءاً من النموذج المالي: تُقترض الأموال لمدة معلومة ولحجم أعمال محدد، مع احتياطي نقدي واضح.
يُفضّل تأجيل القرض عندما تكون الغاية منه تغطية نقص دائم في الأموال. عندها يجب أولاً ضبط الأسعار والمصروفات والعهد وجدول الدفع والرقابة النقدية. من العادات المفيدة في هذه المرحلة مراجعة ثلاثة تقارير بانتظام: الأرباح والخسائر، والتدفقات النقدية، والميزانية العمومية. ويقدم مقال مدونة 101 عن التقارير الرئيسية الثلاثة للمالك إطاراً واضحاً لذلك.
للتحقق سريعاً من القرار، قيّموا القرض من خلال الأسئلة التالية. يُفضّل تدوين الإجابات بالأرقام بدلاً من الانطباعات.
- ما هدف القرض: سد فجوة نقدية، أم رأس مال عامل لمشروع جديد، أم استثمار لتخفيض التكلفة؟
- ما المقبوضات النقدية، وفي أي تواريخ، التي ستغطي كامل الدفعة — أصل الدين والفوائد والمدفوعات الإلزامية — بعد المصروفات الجارية؟
- هل يكفي الهامش لتغطية جميع التكاليف الإلزامية للعقد دون فقدان الربح؟
- ما الاحتياطي المطلوب إذا تأخرت المقبوضات المتوقعة، وأي مدفوعات سيغطي؟
- ما الذي سيُرهن، ومن يتحمل المخاطر الشخصية؟
- كيف سيُسجّل القرض: أصل الدين والفوائد والرسوم والسداد المبكر؟
للتحقق من بيانات مشاريعكم التي يمكن استخدامها لتقييم القرض، جهزوا الجدول التعاقدي ومعلومات المقبوضات والمدفوعات. في تطبيق 101، يمكن مقارنة بيانات المشاريع وصندوق الشركة. اتفقوا مسبقاً على طريقة تسجيل مبلغ القرض وأصل الدين والفوائد والمدفوعات: فالأحداث العادية لا تنشئ جدول سداد منفصلاً للقرض. ويمكنكم مناقشة هذه الأسئلة باستخدام أرقامكم خلال العرض التوضيحي والتقديم التعريفي لتطبيق 101.



