

Menjalankan bisnis dengan pinjaman tampak sederhana: Anda memperoleh uang, menutup kesenjangan kas, bertumbuh, lalu mengembalikannya beserta bunga. Dalam praktiknya, pinjaman sering menjadi pembayaran rutin yang berjalan dengan jadwalnya sendiri dan memerlukan perhatian setiap minggu.
Untuk memutuskan apakah bisnis sebaiknya dibiayai dengan pinjaman, ada baiknya membedakan dua skenario. Pertama, menutup kesenjangan arus kas: bisnis memiliki uang yang akan diterima, tetapi baru masuk nanti. Kedua, membiayai pertumbuhan: peralatan, tenaga kerja, dan modal kerja untuk volume kegiatan baru. Logika kesenjangan arus kas dapat dipahami melalui artikel «Cara menghindari kesenjangan arus kas».
Berikutnya kita akan membandingkan kelebihan dan kekurangan pembiayaan dengan pinjaman. Di bagian akhir terdapat kesimpulan dan pemeriksaan singkat untuk menilai apakah pinjaman sesuai dengan bisnis Anda.
Daftar isi:
Apa yang dimaksud dengan bisnis yang dibiayai pinjaman?
Pinjaman bisnis sering diambil agar perhitungan pembayaran lebih dapat diperkirakan. Kebutuhan ini juga muncul tanpa rencana investasi. Bahan sudah dibeli, tenaga ahli perlu dibayar, kontraktor menunggu pembayaran, sedangkan pelanggan baru mentransfer uang nanti. Laporan menunjukkan laba, tetapi rekening kosong. Perbedaan antara pendapatan yang sudah dihasilkan dan uang yang sudah diterima dijelaskan dalam artikel «Apa itu pendapatan dan kapan uang dianggap telah dihasilkan?».
Alasan kedua adalah pertumbuhan. Pinjaman memenuhi kebutuhan modal kerja agar bisnis dapat mengambil lebih banyak proyek tanpa memperpanjang tenggat atau menurunkan kualitas. Penting untuk mengetahui sejak awal sumber pelunasannya: margin proyek, pendapatan rutin perusahaan, atau pembayaran kontrak yang akan diterima.
Skenario ketiga adalah menambal kelemahan sistem: harga terlalu rendah, pencatatan pengeluaran berantakan, dan uang antarproyek tercampur. Dalam kondisi itu, pinjaman menyamarkan masalah dan menunda akibatnya. Artikel tentang kesalahan akuntansi manajemen (bahasa Rusia) memuat gagasan ini: pinjaman menjadi pilihan terakhir ketika kesepakatan pembayaran belum tercapai dan kondisi uang yang sebenarnya tidak terlihat.
Kelebihan pinjaman untuk bisnis
1) Kecepatan pada saat dibutuhkan. Pinjaman menyediakan akses ke uang sekarang juga. Bandingkan manfaat yang dapat dipertanggungjawabkan dari mencegah keterlambatan dengan seluruh biaya wajib dalam kontrak yang dipilih untuk periode yang sebanding. Periksa kemampuan membayar secara terpisah melalui jadwal arus kas. Situasi yang akrab: pemasok hanya mempertahankan diskon selama dua hari, regu kerja menganggur, dan tenggat kontrak mendesak. Pinjaman membantu menjaga laju pekerjaan serta menghindari kerugian berupa denda, pekerjaan ulang, dan rusaknya reputasi.
2) Kesempatan mengambil lebih banyak proyek tanpa kekurangan kas. Dalam bisnis berbasis proyek, pertumbuhan sering terbentur modal kerja: uang muka pelanggan sudah masuk, habis untuk pembelian dan gaji, proyek berikutnya sudah dekat, tetapi tidak ada uang untuk memulai. Pinjaman modal kerja memungkinkan peningkatan beban pekerjaan. Selanjutnya, semuanya bergantung pada perhitungan ekonomi per unit atau proyek: margin kontribusi dalam jumlah dan persentase harus mampu menanggung biaya pendanaan. Jika istilahnya membingungkan, gunakan pembahasan tentang margin kontribusi dan logika perhitungan laba bersih dalam artikel «Cara menghitung laba bersih».
3) Melindungi hubungan dengan orang dan mitra transaksi. Ketika pembayaran kepada kontraktor dan karyawan dilakukan sesuai jadwal, bisnis lebih mudah menyepakati harga, tenggat, dan pekerjaan tambahan. Pinjaman berfungsi sebagai penyangga. Pinjaman mengurangi kemungkinan gangguan kas menghentikan satu proyek, lalu berdampak berantai pada proyek lainnya.
4) Perencanaan yang transparan. Jumlah dan tanggal pembayaran ditetapkan dalam kontrak. Jika suku bunga mengambang, periksa skenario perubahannya. Jika bisnis menyusun laporan arus kas dan perbandingan rencana dengan realisasi, cocokkan keduanya dengan jadwal kontrak: perbandingan rencana dan realisasi proyek tidak menggantikan jadwal pembayaran utang. Blog 101 menyediakan dua bahan yang saling melengkapi: laporan arus kas dan artikel tentang pencatatan pengeluaran (bahasa Rusia).
5) Sarana investasi ketika waktu pengembalian investasi lebih pendek daripada jangka waktu pinjaman. Ini merupakan skenario yang jarang, tetapi berpotensi kuat: peralatan yang menurunkan biaya, merekrut seseorang yang secara konsisten menghasilkan transaksi, atau memasuki segmen dengan margin berbeda. Penting untuk menghitung waktu pengembalian secara jujur dan menilai profitabilitas operasional bisnis. Sebagai acuan, baca artikel tentang margin operasional.
Jika ingin memeriksa perhitungan pada proyek Anda sendiri, sebaiknya pisahkan pencatatan per lokasi pekerjaan: berapa uang yang masuk, berapa yang keluar, berapa utang yang ada, dan berapa labanya. Dalam Aplikasi 101 (bahasa Rusia), data proyek dan Dana perusahaan membantu mencocokkan penerimaan, pengeluaran, dan perhitungan yang sudah tercatat; lengkapi proyeksi kemampuan membayar dengan jadwal kontrak dan penerimaan kas yang diharapkan.
Kekurangan dan risiko
1) Biaya pendanaan mengurangi margin. Bunga dan biaya lainnya yang ditetapkan dalam kontrak meningkatkan biaya pinjaman; catat jumlah dan tanggalnya secara terpisah. Jika margin rendah, pinjaman mudah mengubah proyek yang menguntungkan menjadi pekerjaan tanpa laba. Ingat perbedaan antara tambahan harga atas biaya dan margin atas penjualan: tambahan harga dapat terlihat tinggi, sementara margin tetap kecil. Penjelasannya ada dalam artikel tentang margin dan profitabilitas.
2) Risiko kesenjangan arus kas baru. Paradoks pinjaman: sering diambil untuk menutup kesenjangan kas, tetapi pembayaran rutin itu sendiri dapat menimbulkan kesenjangan baru ketika jadwal penerimaan tidak teratur. Bisnis perlu menyimpan cadangan likuiditas; jika tidak, pinjaman menambah tekanan dan denda. Logika kesenjangan arus kas serta cara mencegahnya juga dijelaskan dalam artikel 101.
3) Agunan, penjaminan, dan pembatasan. Kontrak dapat mencakup agunan, jaminan pribadi, serta persyaratan omzet dan pelaporan. Walaupun uang diperlukan oleh perusahaan, risiko pribadi pemilik bergantung pada kondisi khusus dan aturan yang berlaku; periksalah sebelum menandatangani.
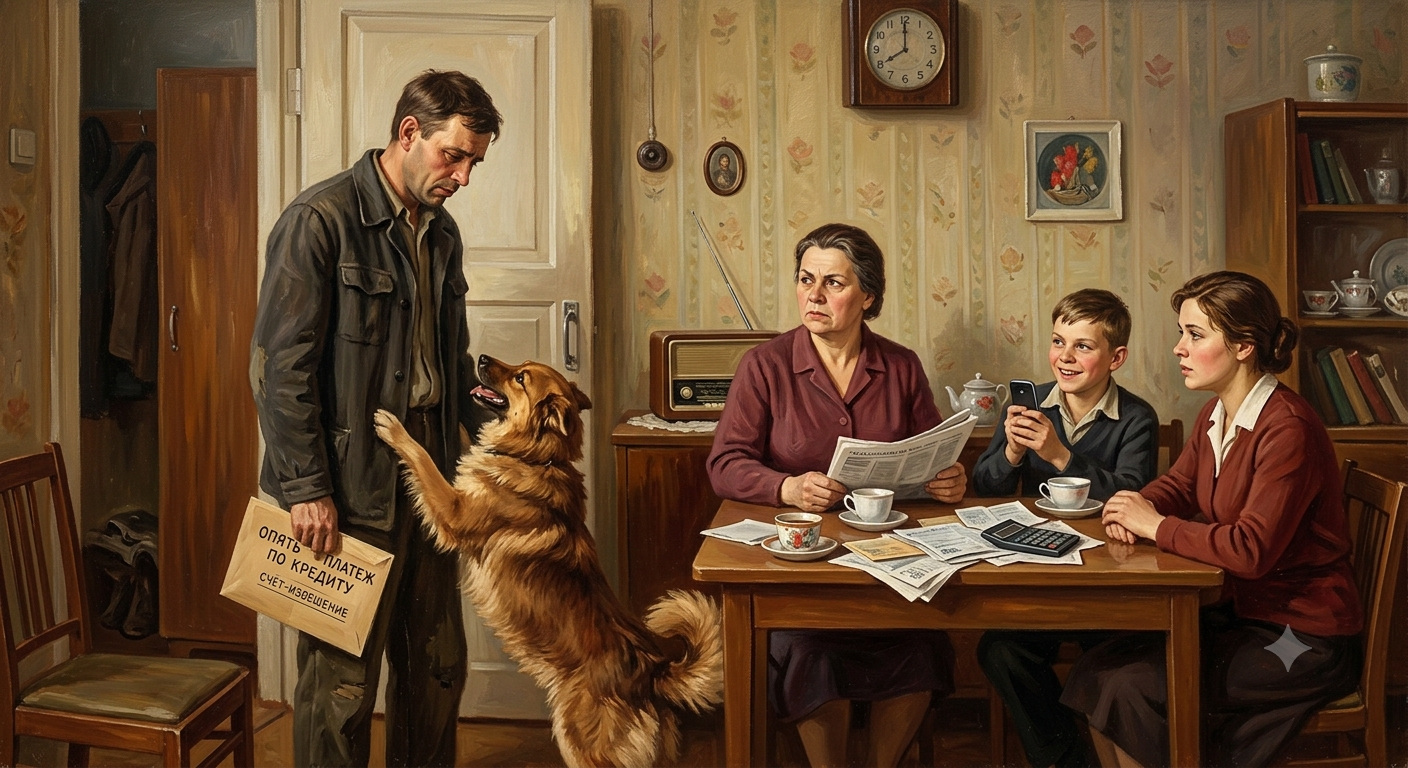
4) Godaan menutupi kesalahan sistemik dengan pinjaman. Harga terlalu rendah, pengeluaran yang kacau, dana yang harus dipertanggungjawabkan tetapi belum tercatat, serta piutang yang tertahan menimbulkan kesan bahwa bisnis hanya memerlukan sedikit uang lagi. Pinjaman membantu bertahan sampai penerimaan berikutnya, lalu siklus berulang. Mencampur uang proyek dengan uang pribadi juga termasuk dalam masalah ini. Akibatnya, sulit mengetahui bagian bisnis yang menghasilkan uang dan bagian yang menghabiskan modal kerja.
5) Pencatatan menjadi lebih rumit. Muncul bunga, biaya lainnya, pokok pinjaman, dan pelunasan dipercepat. Jika pencatatan hanya berupa percakapan dan catatan singkat, kesalahan akan menumpuk. Setidaknya disiplin dasar dapat membantu: arus kas, dana yang harus dipertanggungjawabkan, dan proyek yang dipisahkan. Ada artikel khusus tentang dana yang harus dipertanggungjawabkan dalam konstruksi di blog 101 (bahasa Rusia).
Kesimpulan: apakah bisnis sebaiknya dibiayai dengan pinjaman?
Bisnis dapat dibiayai dengan pinjaman ketika pinjaman menyelesaikan kebutuhan tertentu dan sumber pengembaliannya jelas. Dalam kondisi itu, pinjaman menjadi bagian dari model keuangan: uang diperoleh untuk jangka waktu yang jelas, volume pekerjaan yang diketahui, dan cadangan kas yang terencana.
Pinjaman sebaiknya ditunda ketika diperlukan untuk menutup kekurangan uang yang terus terjadi. Rapikan terlebih dahulu harga, pengeluaran, dana yang harus dipertanggungjawabkan, jadwal pembayaran, dan pengendalian kas. Kebiasaan yang berguna pada tahap ini adalah mencocokkan tiga laporan secara berkala: laba rugi, arus kas, dan neraca. Artikel blog 101 tentang tiga laporan utama pemilik bisnis memberikan kerangka pemahaman yang jelas.
Untuk memeriksa keputusan dengan cepat, evaluasi pinjaman melalui pertanyaan berikut. Sebaiknya tulis jawabannya dalam angka, tanpa mengandalkan perasaan.
- Apa tujuan pinjaman: menutup kesenjangan arus kas, modal kerja proyek baru, atau investasi untuk menurunkan biaya?
- Penerimaan kas mana, dan pada tanggal berapa, akan menutup seluruh pembayaran—pokok, bunga, dan pembayaran wajib—setelah pengeluaran rutin?
- Apakah margin cukup untuk menutup seluruh biaya wajib dalam kontrak tanpa menghilangkan laba?
- Berapa cadangan yang diperlukan jika penerimaan yang diharapkan terlambat dan pembayaran apa yang akan ditutupnya?
- Apa yang akan dijadikan agunan dan siapa yang menanggung risiko pribadi?
- Bagaimana pinjaman akan dicatat: pokok, bunga, biaya lainnya, dan pelunasan dipercepat?
Untuk memeriksa data proyek mana yang dapat digunakan dalam penilaian pinjaman, siapkan jadwal kontrak serta informasi penerimaan dan pembayaran. Di Aplikasi 101, Anda dapat mencocokkan data proyek dan Dana perusahaan. Sepakati terlebih dahulu cara mencatat jumlah pinjaman yang diterima, pokok, bunga, dan pembayaran: peristiwa biasa tidak membuat jadwal pembayaran pinjaman tersendiri. Dalam demonstrasi dan presentasi Aplikasi 101, pertanyaan ini dapat dibahas menggunakan angka Anda sendiri.



