

ფულზე საუბრისას სიტყვები „ანგარიში“ და „ანგარიშგება“ თითქმის ერთნაირად ჟღერს. ამის გამო მიმოწერაში გაუგებრობა ჩნდება: „ობიექტის ანგარიშგება ჩააბარეთ“, „საგადასახადოსთვის ანგარიში მოამზადეთ“, „დამკვეთისთვის ანგარიშგება გვაქვს“. თითქოს გასაგებია, რაზეა საუბარი, შემდეგ კი ირკვევა, რომ ადამიანები სხვადასხვა რამეს გულისხმობდნენ.
ანგარიში არის ცალკეული დოკუმენტი ან მონაცემთა ნაკრები, რომელიც პერიოდის ან კონკრეტული მოვლენის შედეგებს აღწერს. ანგარიშგება კი ურთიერთდაკავშირებული ანგარიშების მომზადებისა და წარდგენის სისტემაა. ის შეიძლება მმართველობითი იყოს ან გარე მიმღებებისთვის მზადდებოდეს; სავალდებულო რეგლამენტირებული ანგარიშგება მისი ერთ-ერთი სახეა.
ქვემოთ განსხვავებებს ისე განვმარტავ, რომ ტერმინოლოგია თქვენთვისაც ნათელი გახდეს და გუნდის შიდა წესებშიც სწორად დამკვიდრდეს.
შინაარსი:
რა არის ანგარიში?
ანგარიში არის ერთი დოკუმენტი ან მონაცემთა ერთი ნაკრები, რომელიც პერიოდის ან კონკრეტული მოვლენის შედეგს აღწერს. ის შეიძლება იყოს ფინანსური, საწარმოო, მმართველობითი ან დამკვეთისთვის განკუთვნილი. ანგარიშის ფორმატი დამოკიდებულია მის მიზანსა და მიმღების მოთხოვნებზე: მფლობელის, დამკვეთის, პროექტის ხელმძღვანელის, ბანკის ან ინვესტორის საჭიროებებზე; რეგლამენტირებული ანგარიშის შემთხვევაში შესაბამისი წესებიც უნდა გაითვალისწინოთ.
მშენებლობაში ანგარიში ხშირად მოიცავს შეჯამებას, ცხრილს, დამადასტურებელ მასალებსა და გადახდების საბოლოო მონაცემებს. ასეთი დოკუმენტი სასარგებლოა, რადგან მისი სწრაფად შემოწმება შესაძლებელია და ჩატებში მიმოფანტული ფოტოების მიხედვით ვარაუდები აღარ გჭირდებათ.
ანგარიში შეიძლება იყოს ერთჯერადი, მაგალითად სამუშაოს კონკრეტული ეტაპისთვის, ან რეგულარული, მაგალითად ობიექტის ყოველკვირეული ანგარიში. ორივე შემთხვევაში ის ცალკეულ ანგარიშად რჩება. როდესაც საუბარია ურთიერთდაკავშირებული ანგარიშების რეგულარულ ნაკრებსა და მათი მომზადების წესზე, შეგიძლიათ ტერმინი „ანგარიშგება“ გამოიყენოთ.
რა არის ანგარიშგება?
ანგარიშგება აერთიანებს ურთიერთდაკავშირებულ ანგარიშებსა და მათი რეგულარული მომზადებისა და წარდგენის პროცესს. ის შეიძლება მმართველობითი იყოს ან გარე მიმღებებისთვის მზადდებოდეს. მაგალითად, არსებობს მმართველობითი, საბუღალტრო, საგადასახადო, სტატისტიკური და საკადრო ანგარიშგება.
მმართველობითი ანგარიშგების შემადგენლობას, ფორმატსა და კალენდარს კომპანია განსაზღვრავს მიმღებების საჭიროებების გათვალისწინებით. სავალდებულო რეგლამენტირებულ ანგარიშგებაზე შესაბამისი გარე მოთხოვნები ვრცელდება. ფრაზები „კვარტალს ვხურავთ“, „ანგარიშგებას ვაბარებთ“ და „დოკუმენტების პაკეტს ვამზადებთ“ სამუშაოს სხვადასხვა ნაწილს აღწერს: საუბარია პროცესსა და ურთიერთდაკავშირებული ანგარიშების ნაკრებზე.
მაშინაც კი, თუ მომზადება გარე ბუღალტერს მიანდეთ, განსაზღვრეთ, ვინ ამოწმებს ანგარიშგების მზადყოფნას და ვინ აწარმოებს კალენდარს. შეათანხმეთ დოკუმენტების შემადგენლობა, მომზადების ვადები და შემოწმების წესი, რათა შეცდომები და გამოტოვებული საკითხები ბოლო წუთს არ გამოვლინდეს.
შედარება: ანგარიში და ანგარიშგება
| კრიტერიუმი | ანგარიში | ანგარიშგება |
|---|---|---|
| რა არის? | ერთი დოკუმენტი ან შეჯამება | ურთიერთდაკავშირებული ანგარიშების სისტემა და მათი რეგულარული მომზადების პროცესი |
| ვინ განსაზღვრავს ფორმატს? | ანგარიშის მიზანი, მიმღები და შესაბამისი წესები | კომპანია და მიმღებები; სავალდებულო რეგლამენტირებული ანგარიშგებისთვის — შესაბამისი გარე მოთხოვნები |
| მიზანი | შედეგის გაგება და მომდევნო მოქმედების შეთანხმება | მაჩვენებლების შედარებადი სურათის წარმოდგენა; სავალდებულო ანგარიშგებისთვის — შესაბამისი მოთხოვნების დაცვაც |
| ვადები | შეთანხმების ან შესაბამისი მოთხოვნების მიხედვით | შიდა კალენდრის ან შესაბამისი გარე წესების მიხედვით |
| მაგალითი პროექტული ბიზნესიდან | ობიექტის ყოველკვირეული ანგარიში დამკვეთისთვის | ობიექტების მმართველობითი ანგარიშგება; სავალდებულო საგადასახადო ანგარიშგება შესაბამისი კალენდრის მიხედვით |
სწრაფად გასარკვევად დააზუსტეთ: საუბარია ცალკეულ დოკუმენტზე თუ ურთიერთდაკავშირებული ანგარიშების ნაკრებსა და მათი მომზადების პროცესზე? მხოლოდ მიმღების დასახელება ამას არ განსაზღვრავს.
სად ერევათ ტერმინები ყველაზე ხშირად?
გაუგებრობა იქ ჩნდება, სადაც გარე მოთხოვნები და შიდა მართვის ამოცანები იკვეთება. ტიპური სიტუაციაა, როდესაც მფლობელი „ანგარიშგების მომზადებას“ ითხოვს და ობიექტების მმართველობით მაჩვენებლებს გულისხმობს. რუსეთის მაგალითში ბუღალტერმა შეიძლება სიტყვა „ანგარიშგება“ რუსეთის ფედერალური საგადასახადო სამსახურისთვის განკუთვნილ ფორმებს დაუკავშიროს. „მმართველობითი ანგარიშგება“ მმართველობითი ანგარიშების რეგულარული ნაკრების სწორი სახელწოდებაა. გუნდმა მოთხოვნა ერთნაირად რომ გაიგოს, დააზუსტეთ შემადგენლობა, პერიოდი და მიმღები.
გაუგებრობის მეორე წყაროა მფლობელის მმართველობითი ანგარიშები. 101-ის ბლოგში ხშირად ვეყრდნობით სამ ძირითად ანგარიშს: ფულადი ნაკადების ანგარიშს, მოგება-ზარალის ანგარიშსა და ბალანსს. აქ საუბარია მართვისთვის განკუთვნილ შიდა ანგარიშებზე: ისინი ფულის, მოგებისა და ვალდებულებების დანახვაში გეხმარებათ. შიდა ფორმებს სავალდებულო საბუღალტრო და საგადასახადო ფორმებთან ნუ გააიგივებთ; შესაბამისი შემადგენლობა და წარდგენის წესი ცალკე გადაამოწმეთ.
მესამე სფეროა ანგარიში დამკვეთისთვის: რა გაკეთდა, რომელი მასალები შეიძინეს, რა გადაიხადეს, რამდენია დავალიანება და რა ჩაბარება-მიღების დოკუმენტებია საჭირო. ერთი ასეთი დოკუმენტი ანგარიშია; დამკვეთისთვის განკუთვნილი დოკუმენტების რეგულარულ ნაკრებს შეიძლება ობიექტის ანგარიშგება ეწოდოს. გასაგები ანგარიში შეთანხმებისა და თანხის მიღების პროცესს აჩქარებს.
როგორ მოაწყოთ ანგარიშები და ანგარიშგება პროექტულ ბიზნესში?
მიზანი მარტივია: გამოყოთ სავალდებულო რეგლამენტირებული ანგარიშგება, მმართველობითი ანგარიშგება და ცალკეული კლიენტური ანგარიშები, შემდეგ კი განსაზღვროთ პერიოდულობა და პროცესზე პასუხისმგებელი პირი. ამის შემდეგ გუნდი ბუღალტერიას აღარ სთხოვს ყველაფერს „სასწრაფოდ, გუშინდელი დღისთვის“, მფლობელი ანგარიშზე დარჩენილი თანხის მიხედვით ვარაუდებს აღარ ეყრდნობა, დამკვეთი კი გასაგებ დოკუმენტებს იღებს.
სამუშაო სქემა ასეთია.
- ნაბიჯი 1. ცალკე ჩამოთვალეთ სავალდებულო რეგლამენტირებული ანგარიშგება: რომელი ფორმები ვრცელდება კომპანიაზე და ვინ არის პასუხისმგებელი მომზადებასა და კალენდარზე.
- ნაბიჯი 2. ცალკე ჩამოთვალეთ მმართველობითი ანგარიშგება — რას ამოწმებს მფლობელი ყოველ კვირასა და ყოველ თვეში. ხშირად იწყებენ ფულადი ნაკადების ანგარიშით, შემდეგ ამატებენ მოგება-ზარალის ანგარიშსა და ბალანსს.
- ნაბიჯი 3. განსაზღვრეთ დამკვეთისთვის ობიექტის ანგარიშის ფორმატი: შეჯამება, ცხრილი დღეების ან ეტაპების მიხედვით, დამადასტურებელი მასალები — ფოტოები, ქვითრები, ჩაბარება-მიღების აქტები, გადახდების საბოლოო მონაცემები და შემდეგი გადახდის გეგმა.
- ნაბიჯი 4. გუნდისთვის შემოიღეთ წესი „გადახდის დღე = ჩანაწერის გაკეთების დღე“. ამის შემდეგ მმართველობითი ანგარიშების მომზადება ჩატებსა და ამონაწერებში არქეოლოგიურ ძიებას აღარ დაემსგავსება.
- ნაბიჯი 5. კვირაში ერთხელ მოკლედ შეაჯერეთ დამკვეთების დავალიანება, კონტრაქტორებზე გაცემული დაუხურავი ავანსები, საანგარიშოდ გაცემული თანხები და უახლოესი გადახდები. ეს ფულადი სახსრების დროებითი დეფიციტისა და რეალურად მომხდარზე დავის რისკს ამცირებს.
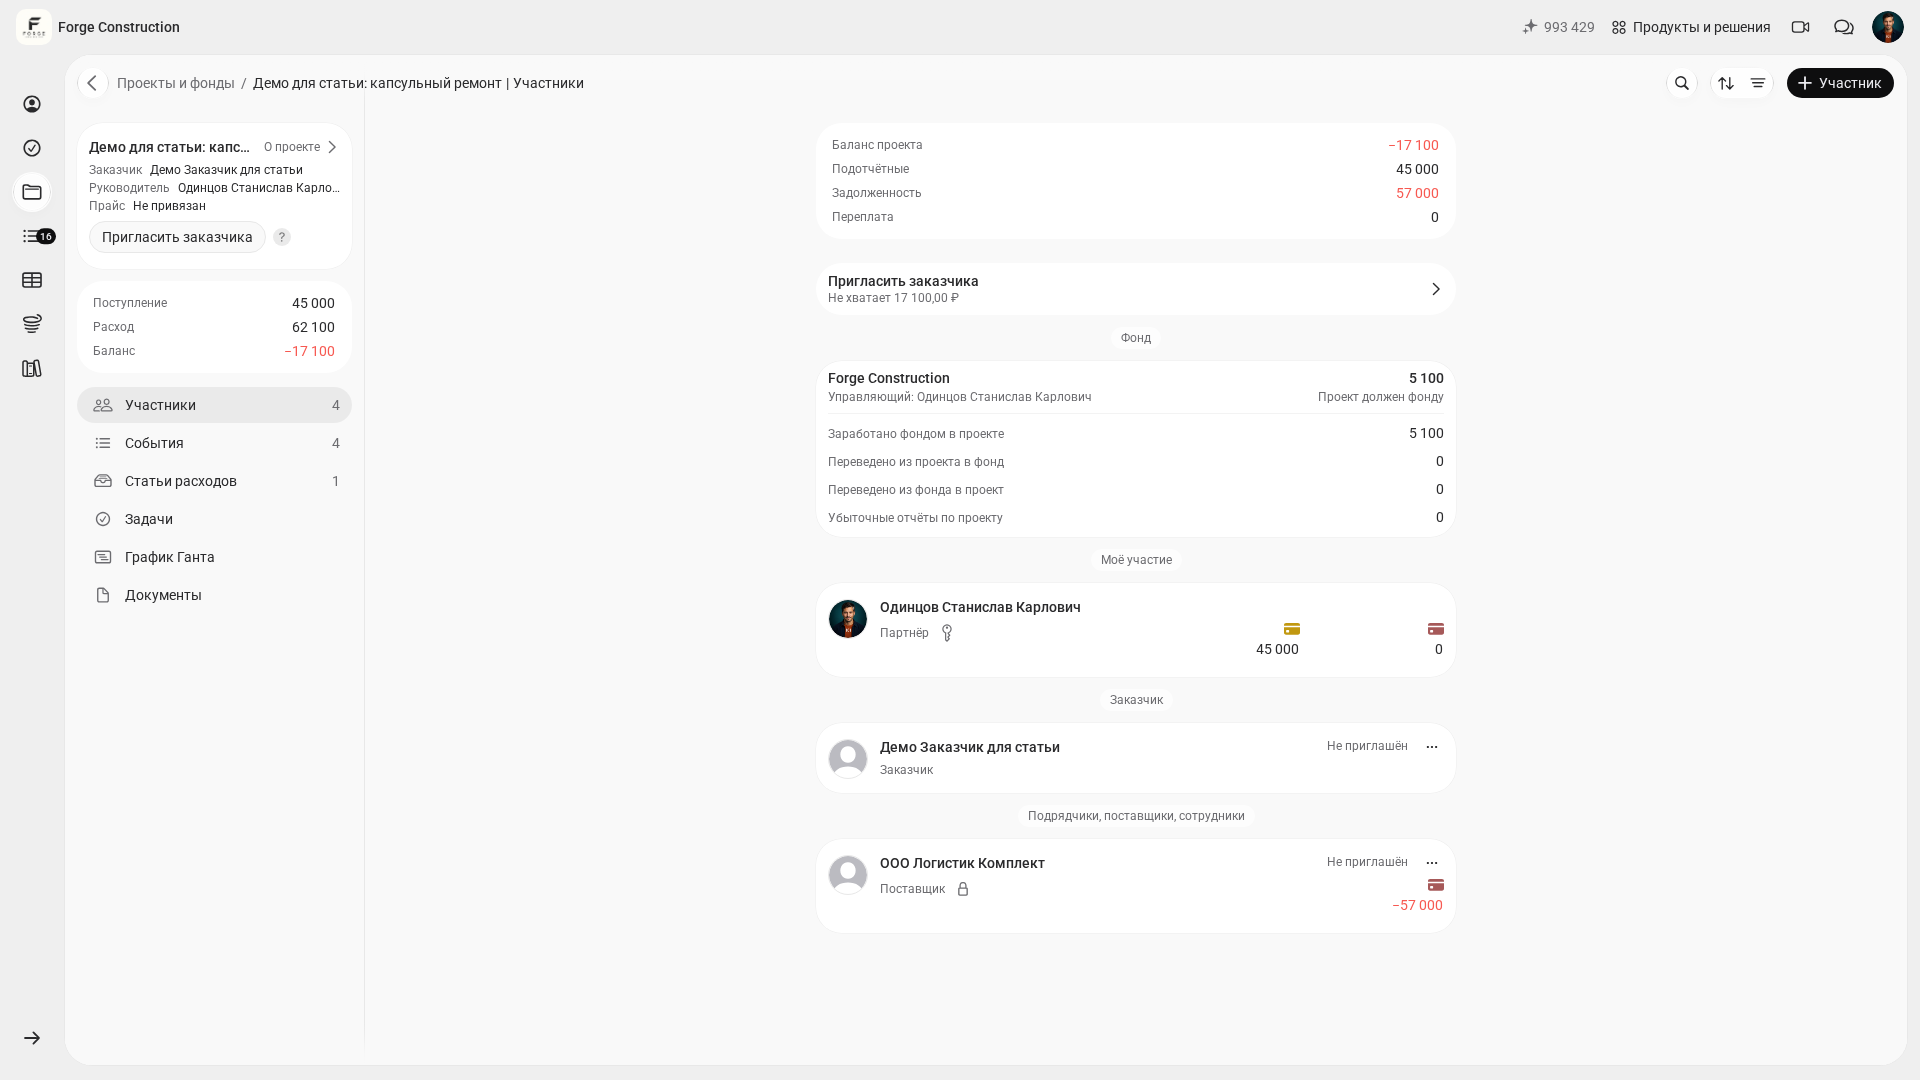
შეჯერების კიდევ ერთი სფეროა საანგარიშოდ გაცემული თანხები. თუ თანხა გაიცა, მაგრამ ხარჯი მხოლოდ ნაწილობრივ დასტურდება ან ზოგი ქვითარი დაიკარგა, თავად ოპერაციები და დამადასტურებელი დოკუმენტები გადაამოწმეთ. პროექტის ეკრანზე „პროექტის ბალანსი“, „საანგარიშოდ გაცემული თანხები“, „დავალიანება“ და „ზედმეტად გადახდილი თანხა“ სხვადასხვა მაჩვენებელია; მათი განსხვავება თავისთავად დაკარგულ ქვითრებს ან აღრიცხვის შეცდომას არ ამტკიცებს. მონაწილის საანგარიშოდ გაცემული თანხების ბალანსიც ავტომატურად ვერ გაუტოლდება პროექტის საერთო ბალანსს. შეისწავლეთ ჩანაწერების შემადგენლობა და თითოეული მაჩვენებლის მნიშვნელობა; ქვემოთ მაგალითი განყოფილებაში „მონაწილეები“ არის ნაჩვენები.
როგორ გეხმარებათ აპლიკაცია 101 პროექტის ანგარიშებთან მუშაობაში?
აპლიკაცია 101-ში შეგიძლიათ არჩეული პროექტის ფინანსური ჩანაწერები ნახოთ და პერიოდისა და ტიპის მიხედვით გაფილტროთ. ქვემოთ მოცემულ მაგალითში კომპანიის მფლობელის ანგარიშიდან გახსნილია Forge Construction-ის პროექტი „დემო სტატიისთვის: კაფსულური რემონტი“.
ოთხივე ეკრანის სურათზე რუსულენოვანი ინტერფეისი და გამოგონილი სადემონსტრაციო მონაცემებია ნაჩვენები. დათვალიერება კომპანიის მფლობელის ანგარიშიდან შესრულდა; არსებული ჩანაწერები არ შეცვლილა.
მონაწილეები და სხვადასხვა მაჩვენებელი
გახსენით არსებული პროექტი და განყოფილება „მონაწილეები“. ზემოთ ცალ-ცალკე ჩანს „პროექტის ბალანსი“, „საანგარიშოდ გაცემული თანხები“, „დავალიანება“ და „ზედმეტად გადახდილი თანხა“, ქვემოთ კი ფონდის ბლოკი და მონაწილეთა ბარათებია. თქვენი მონაწილეობის ბარათზე საანგარიშოდ გაცემული თანხების ბალანსი ჩანს. შესაჯერებლად თითოეულ მაჩვენებელთან დაკავშირებული ჩანაწერები შეამოწმეთ: მხოლოდ თანხების განსხვავება შეცდომას არ ამტკიცებს.
მოვლენების გაფილტვრა პერიოდისა და ტიპის მიხედვით
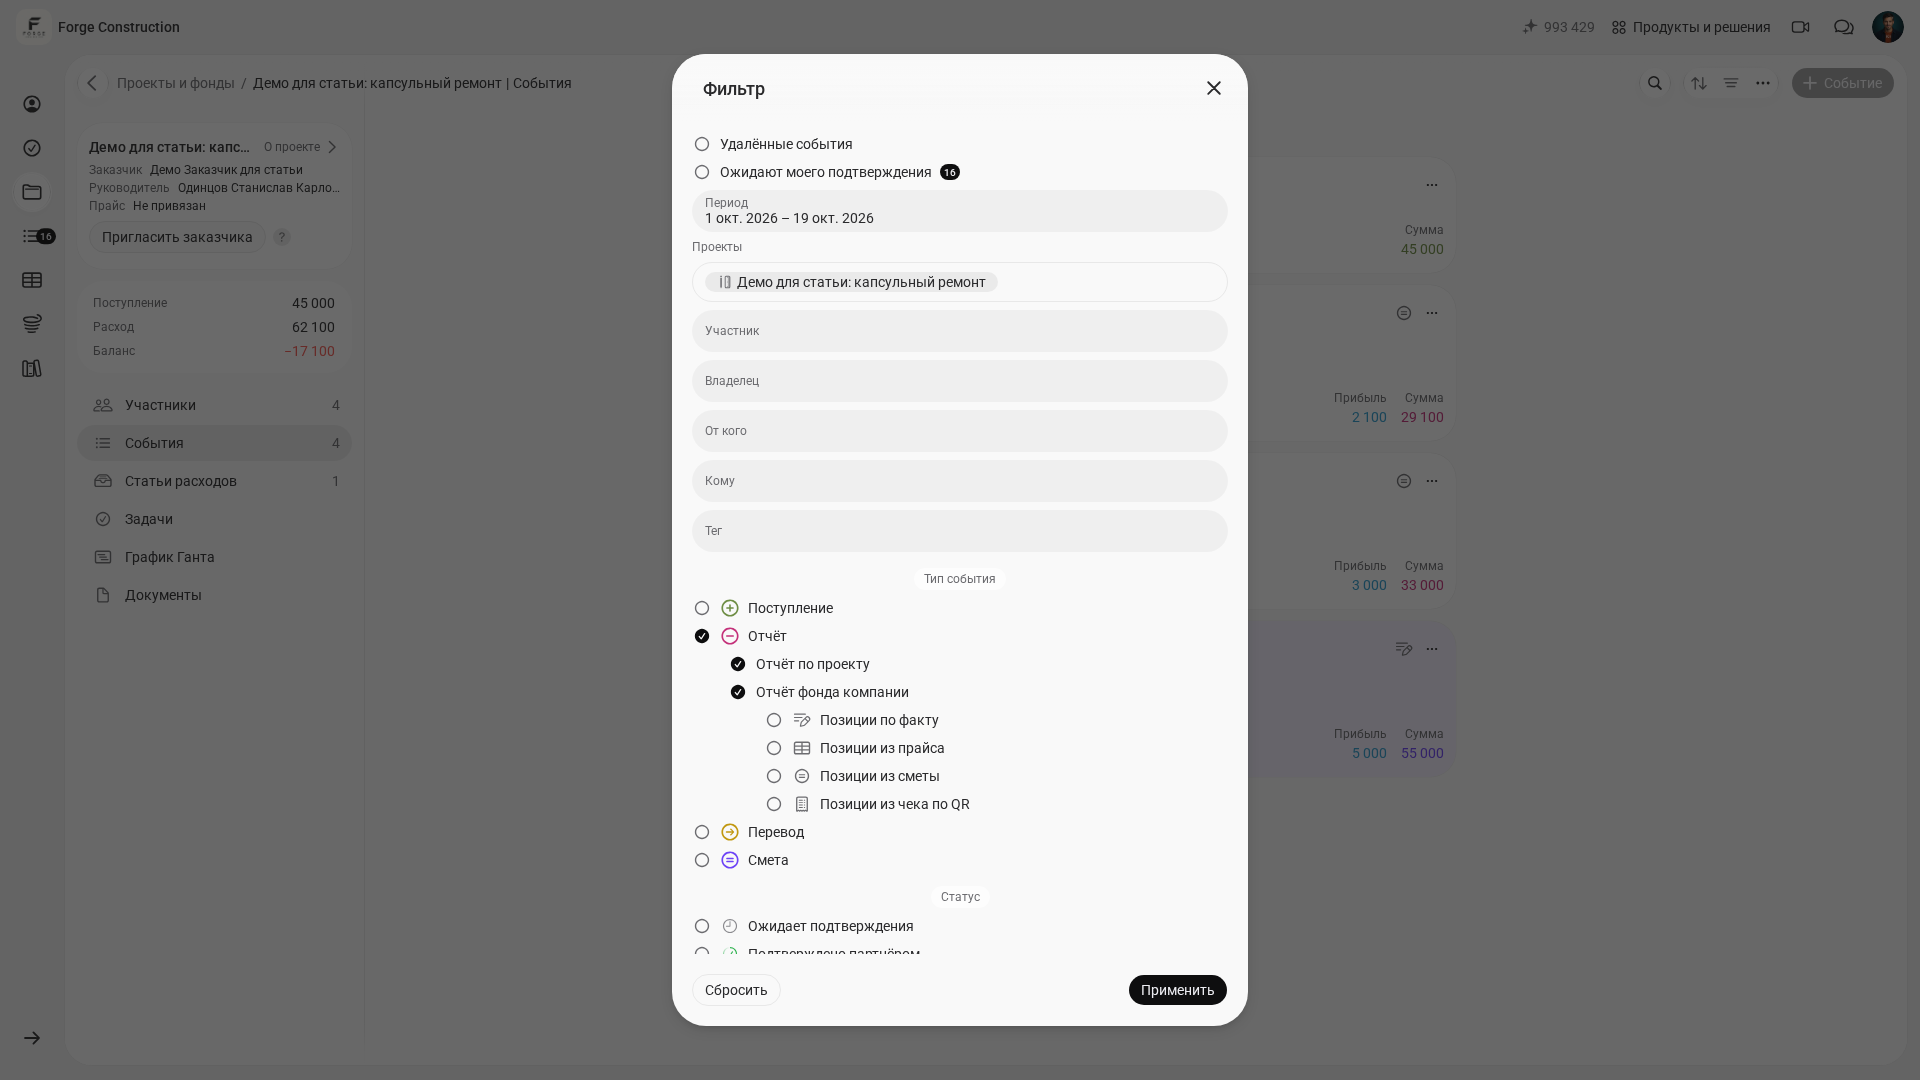
გადადით განყოფილებაში „მოვლენები“ და გახსენით „ფილტრი“. ნაჩვენებ მაგალითში პროექტი უკვე მითითებულია. ველში „პერიოდი“ არჩეულია 2026 წლის 1-დან 19 ოქტომბრამდე შუალედი; მოვლენების ტიპებში მონიშნულია „ანგარიში“ და მისი ორივე ქვეტიპი — „პროექტის ანგარიში“ და „კომპანიის ფონდის ანგარიში“. მომდევნო კადრზე პირობები არჩეულია, მაგრამ ღილაკზე „გამოყენება“ ჯერ არ დაუჭერიათ.
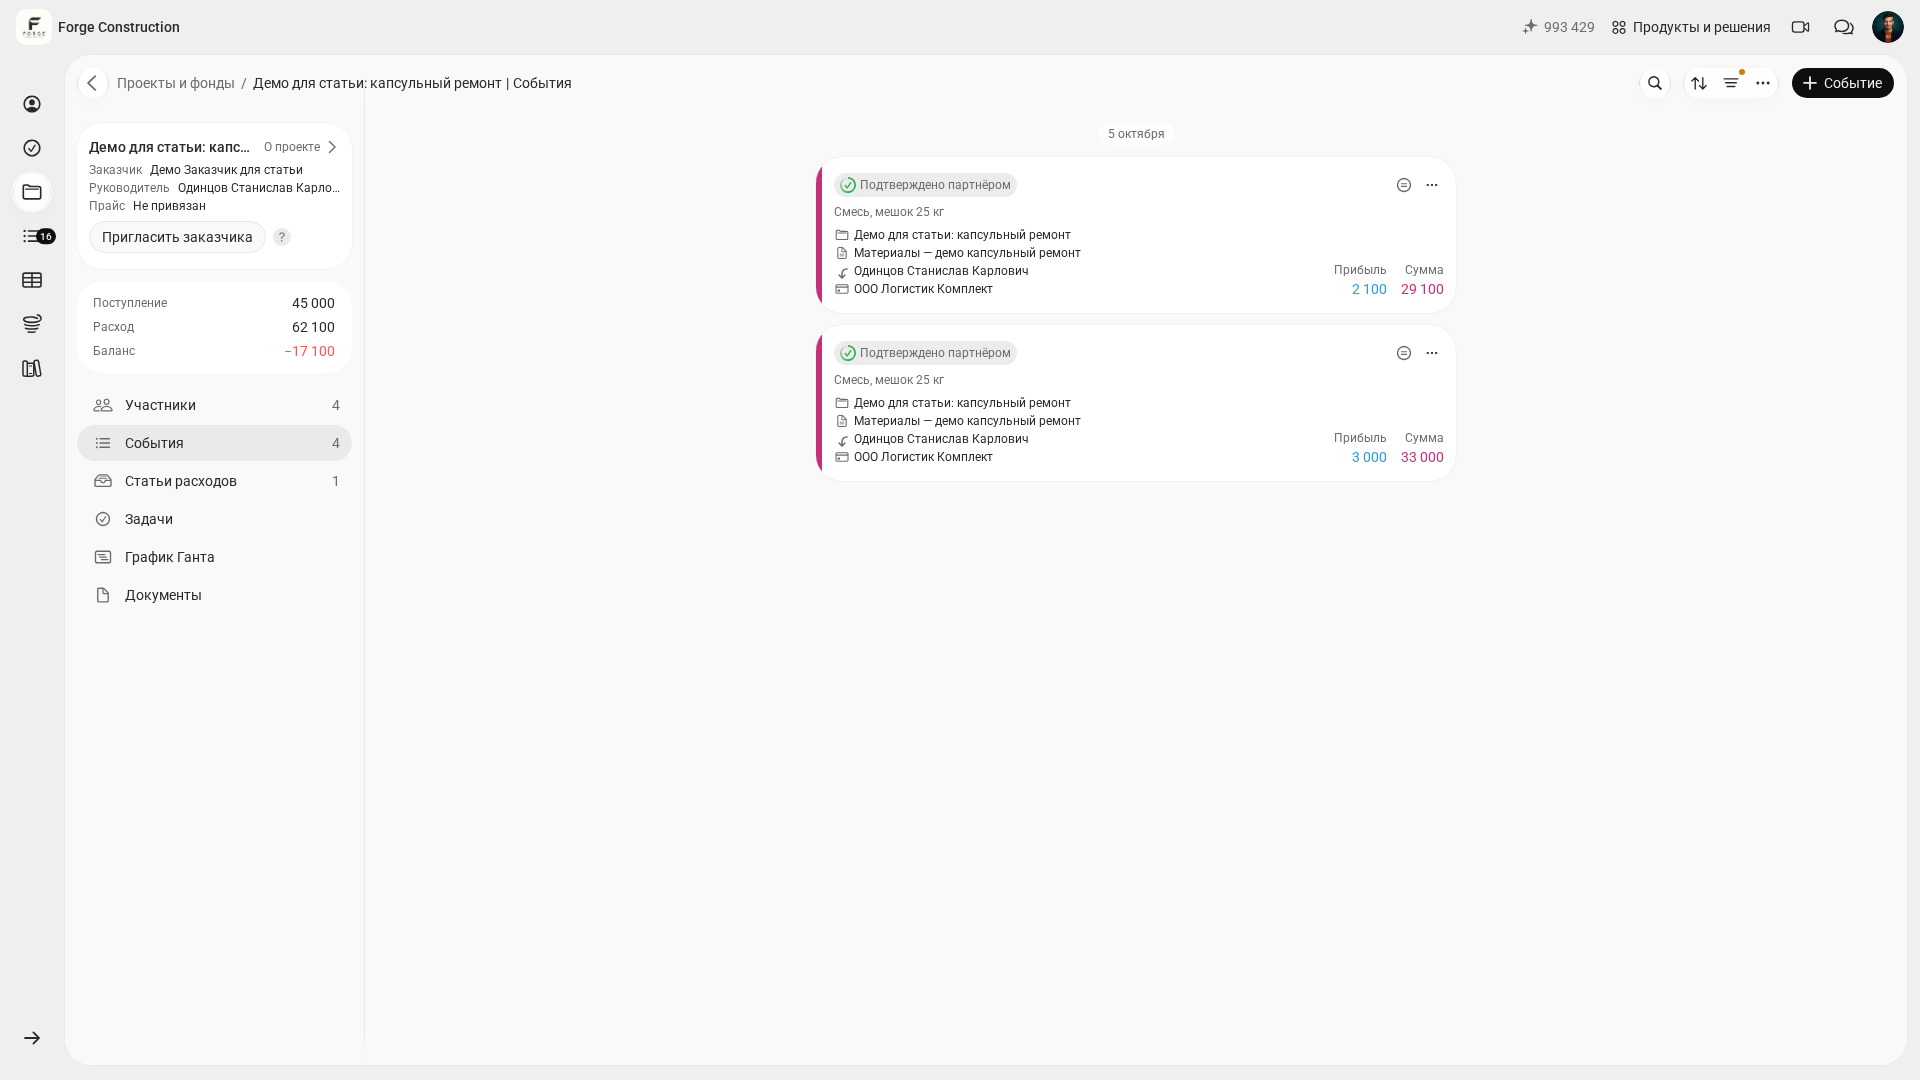
დააჭირეთ „გამოყენებას“ და თავად სია შეამოწმეთ. ამ დემონსტრაციაში გამოყენების შემდეგ ჩანს 5 ოქტომბრით დათარიღებული ორი არსებული „პროექტის ანგარიშის“ ჩანაწერი ნიშნით „დადასტურებულია პარტნიორის მიერ“. ფილტრის ხატულასთან წერტილი აჩვენებს, რომ პირობები გამოყენებულია. გვერდით მენიუში „მოვლენები 4“ პროექტის ყველა მოვლენის რაოდენობას აღნიშნავს; შერჩეულ სიაში ორი ბარათი კი გაფილტვრის შედეგია. ორივე ქვეტიპის არჩევა არ ნიშნავს, რომ შედეგებში აუცილებლად იქნება თითოეული ქვეტიპის ჩანაწერი.
არსებული ანგარიშის ფორმა
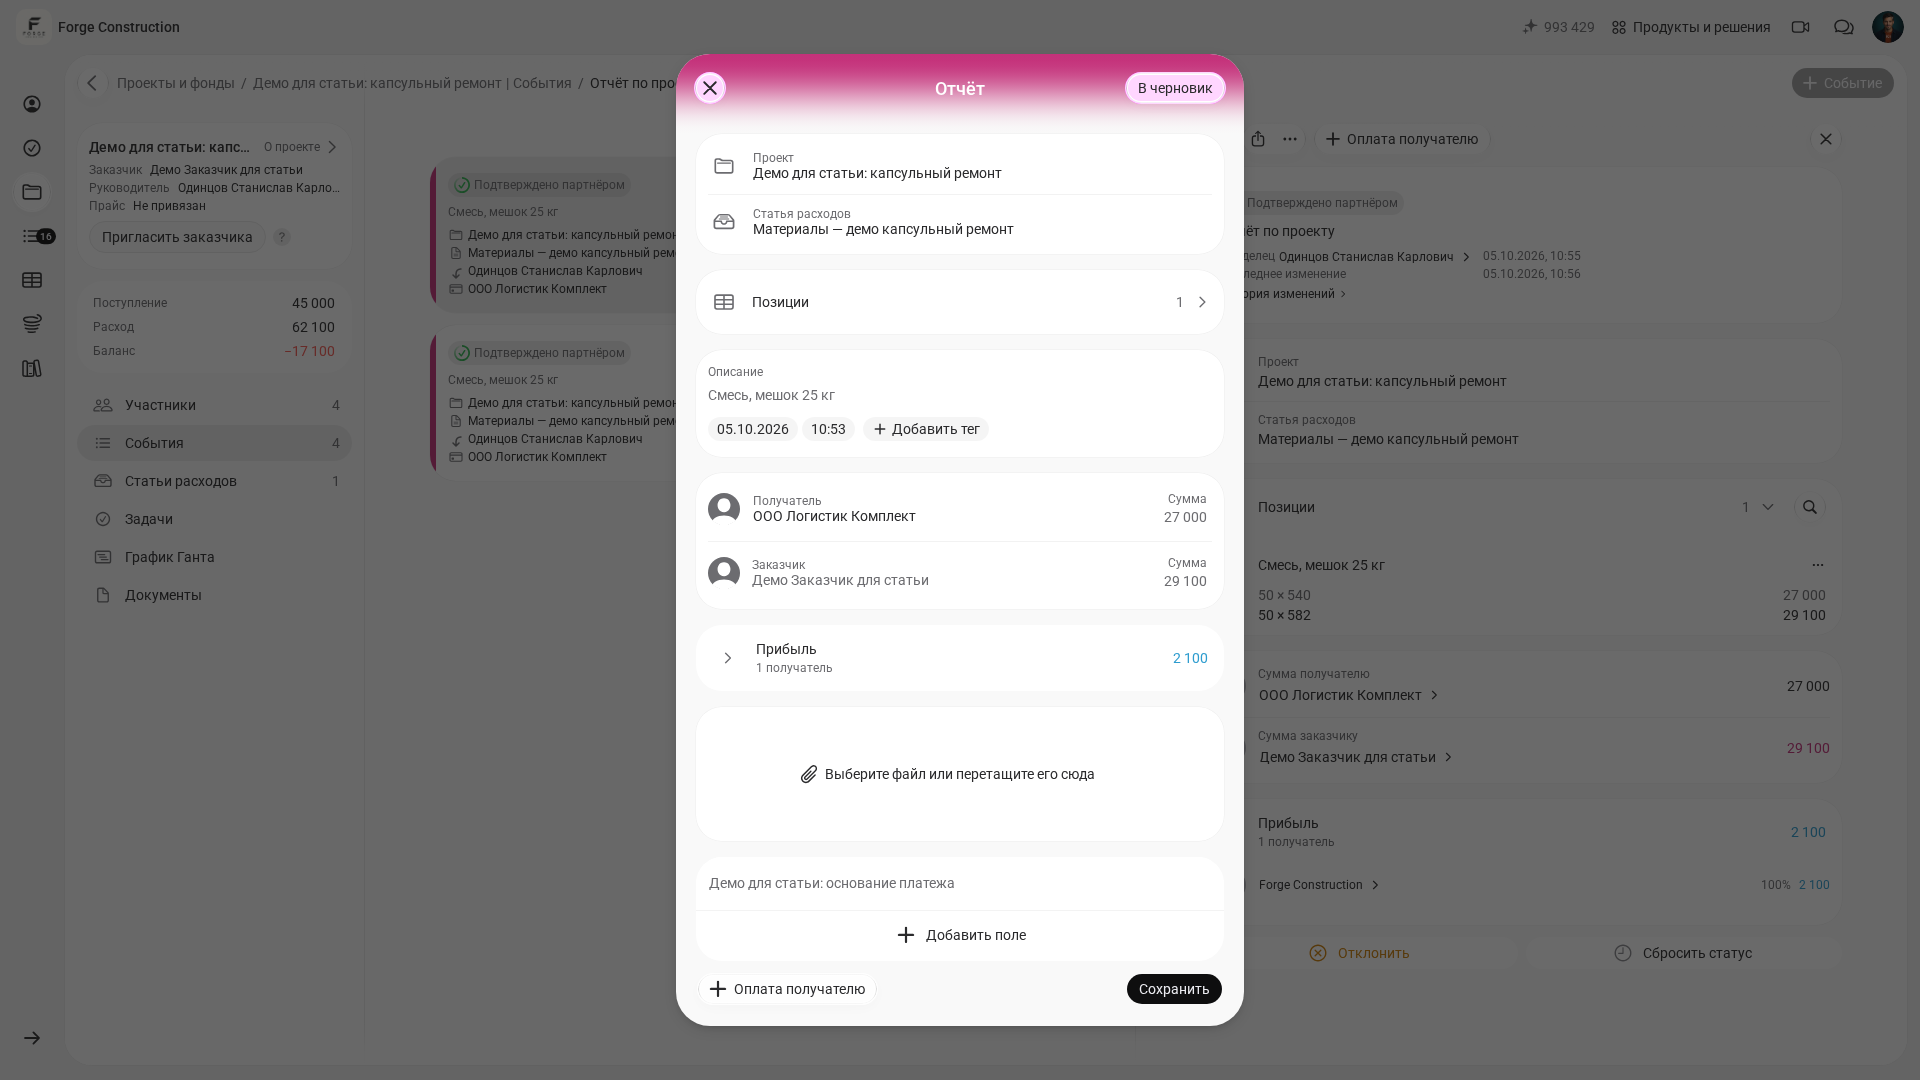
გახსენით არსებული „პროექტის ანგარიში“ და დააჭირეთ ღილაკს „მოვლენის რედაქტირება“. ფორმაში შეგიძლიათ შეამოწმოთ პროექტი, ხარჯის კატეგორია, აღწერა, თარიღი და დრო, მიმღები და დამკვეთი მათი თანხებით. ასევე ჩანს განყოფილება „პოზიციები“ და არე „აირჩიეთ ფაილი ან გადმოიტანეთ აქ“. კადრზე პოზიციები დაკეცილია, ფაილის არე კი ცარიელია; ფორმა მხოლოდ გახსნეს, ცვლილებებისა და შენახვის გარეშე.
დამკვეთისთვის შეჯამება გუნდში შეთანხმებული წესით მოამზადეთ: არჩეული ჩანაწერები დამადასტურებელ მასალებს შეუდარეთ, შეაგროვეთ ინფორმაცია შესრულებულ სამუშაოებზე, მასალებზე, გადახდებსა და დავალიანებაზე და დაამატეთ დამადასტურებელი დოკუმენტების ასლები. ფორმატი, პერიოდი, პასუხისმგებელი პირი და გადაცემის გზა დამკვეთთან ცალკე შეათანხმეთ. იურიდიული მნიშვნელობის მქონე დოკუმენტების დედნების შენახვის წესი შესაბამისი მოთხოვნების მიხედვით განსაზღვრეთ.
თუ მფლობელის მმართველობით ანგარიშებში უფრო ღრმად გარკვევა გსურთ, ბლოგის ძირითადი მასალებით დაიწყეთ: ბიზნესის მფლობელის 3 მთავარი ანგარიში: მოგება-ზარალი, ფულადი ნაკადები და ბალანსი და ფულადი ნაკადების ანგარიში: ფორმა, განყოფილებები და მომზადების წესი.
თუ გუნდში კამათობენ, რატომ არის „ამონაწერის მიხედვით ფული საკმარისი“, მაშინ როცა „შეგრძნებით არაფერია“, პრობლემა ხშირად ოპერაციების აღრიცხვის მეთოდშია. ამ თემაზე გამოგადგებათ საკასო და დარიცხვის მეთოდები: რა განსხვავებაა?.



