

Al hablar de dinero, «informe» y «reporting» pueden sonar casi a lo mismo. Esto genera confusión en los mensajes: «entregue el reporting del proyecto», «prepare un informe para la administración tributaria», «tenemos reporting para el cliente». Parece que todo está claro, hasta que se descubre que cada persona se refería a algo distinto.
Un informe es un documento o conjunto de datos independiente que describe resultados de un período o de un hecho concreto. El reporting es un sistema de elaboración y presentación de informes relacionados. Puede servir para la gestión o estar destinado a receptores externos; el reporting obligatorio sujeto a normativa es un caso particular.
A continuación explico las diferencias para que los términos queden claros tanto en el trabajo diario como en los procedimientos internos del equipo.
Contenido:
¿Qué es un informe?
Un informe es un documento o conjunto de datos que describe el resultado de un período o de un hecho concreto. Puede ser financiero, de producción, de gestión o para el cliente. Su formato depende de su finalidad y de los requisitos del destinatario: el propietario, el cliente, el responsable del proyecto, un banco o un inversor; si el informe está sujeto a normativa, también se tienen en cuenta las reglas aplicables.
En construcción, un informe suele reunir «resumen, tabla, justificantes y situación de los pagos». Es útil porque permite comprobar la información con rapidez, sin tener que interpretar las fotos dispersas en los chats.
Un informe puede ser puntual, referido a una fase de los trabajos, o periódico, por ejemplo, semanal para una obra. En ambos casos sigue siendo un informe individual. Cuando se trata de un conjunto periódico de informes relacionados y del procedimiento para elaborarlos, se puede hablar de reporting.
¿Qué es el reporting?
El reporting reúne informes relacionados y el proceso de elaborarlos y presentarlos de forma periódica. Puede servir para la gestión o estar destinado a receptores externos. Por ejemplo, se distingue entre reporting de gestión, contable, fiscal, estadístico y de recursos humanos.
En el reporting de gestión, la empresa define el contenido, el formato y el calendario según las necesidades de los destinatarios. En el reporting obligatorio sujeto a normativa se aplican los requisitos externos que correspondan. Expresiones como «cerramos el trimestre», «presentamos los informes» o «preparamos la documentación» describen distintas partes del trabajo: se trata de un proceso y de un conjunto de informes relacionados.
Aunque encargue la preparación a un servicio externo de contabilidad, determine quién comprueba que el reporting esté listo y quién mantiene el calendario. Acuerde qué documentos se necesitan, los plazos de preparación y el procedimiento de revisión para evitar que los errores y las omisiones se descubran en el último momento.
Comparación: informe y reporting
| Criterio | Informe | Reporting |
|---|---|---|
| Qué es | Un documento o resumen | Un sistema de informes relacionados y el proceso de elaborarlos periódicamente |
| Quién define el formato | La finalidad del informe, su destinatario y las reglas aplicables | La empresa y los destinatarios; en el reporting obligatorio sujeto a normativa, los requisitos externos aplicables |
| Objetivo | Comprender el resultado y acordar la siguiente acción | Ofrecer una visión comparable de los indicadores; en el reporting obligatorio, también cumplir los requisitos aplicables |
| Plazos | Según lo acordado o los requisitos aplicables | Según el calendario interno o la normativa externa aplicable |
| Ejemplo en una empresa que trabaja por proyectos | Informe semanal al cliente sobre la obra | Reporting de gestión de las obras; reporting fiscal obligatorio según el calendario aplicable |
Para distinguirlos rápidamente, precise si se trata de un documento individual o de un conjunto de informes relacionados y del proceso para elaborarlos. La identidad del destinatario, por sí sola, no determina la diferencia.
¿Dónde suelen confundirse los términos?
La confusión aparece donde coinciden los requisitos externos y las necesidades internas de gestión. Una situación habitual: el propietario pide «preparar el reporting» pensando en los indicadores de gestión de las obras. En un ejemplo ruso, el contable puede oír «reporting» y pensar en los formularios del Servicio Federal de Impuestos de Rusia (FNS). Reporting de gestión es una denominación correcta para un conjunto periódico de informes de gestión. Para que el equipo entienda la solicitud de la misma manera, precise el contenido, el período y el destinatario.
Otro ámbito de confusión son los informes de gestión del propietario. En el blog de 101 solemos partir de tres informes básicos: el estado de flujos de efectivo, la cuenta de pérdidas y ganancias y el balance de situación. Aquí hablamos de informes internos de gestión: ayudan a comprender el dinero, el beneficio y las obligaciones. Distinga estos formatos internos de los formularios contables y fiscales obligatorios; compruebe por separado qué documentos y qué procedimiento de presentación corresponden.
El tercer ámbito es el informe para el cliente: qué se ha hecho, qué materiales se han comprado, qué se ha pagado, qué deuda queda y qué documentos de cierre se necesitan. Uno de estos documentos es un informe; un conjunto periódico de documentos para el cliente puede denominarse reporting de la obra. Un informe claro ayuda a agilizar los acuerdos y el cobro.
¿Cómo organizar los informes y el reporting en una empresa que trabaja por proyectos?
La idea es sencilla: distinguir el reporting obligatorio sujeto a normativa, el reporting de gestión y los informes individuales para clientes, y después asignar una frecuencia y un responsable del proceso. Así, el equipo deja de pedir a contabilidad cosas «urgentes para ayer», el propietario deja de deducir la situación a partir del saldo bancario y el cliente recibe documentos comprensibles.
Puede seguir este esquema de trabajo.
- Paso 1. Enumere por separado el reporting obligatorio sujeto a normativa: qué formularios son aplicables a la empresa y quién se encarga de prepararlos y mantener el calendario.
- Paso 2. Enumere por separado el reporting de gestión: qué revisa el propietario cada semana y cada mes. A menudo se empieza por el estado de flujos de efectivo y después se añaden la cuenta de pérdidas y ganancias y el balance de situación.
- Paso 3. Defina el formato del informe de obra para el cliente: resumen, tabla por días o fases, justificantes —fotos, recibos y actas—, situación de los pagos y planificación del próximo pago.
- Paso 4. Introduzca en el equipo la regla «día del pago = día del registro». Así, los informes de gestión dejan de exigir una búsqueda arqueológica en chats y extractos bancarios.
- Paso 5. Realice una breve conciliación semanal: deudas de clientes, anticipos a contratistas pendientes de liquidar, fondos sujetos a rendición de cuentas y próximos pagos. Esto reduce el riesgo de un desfase de tesorería y de disputas sobre lo ocurrido.
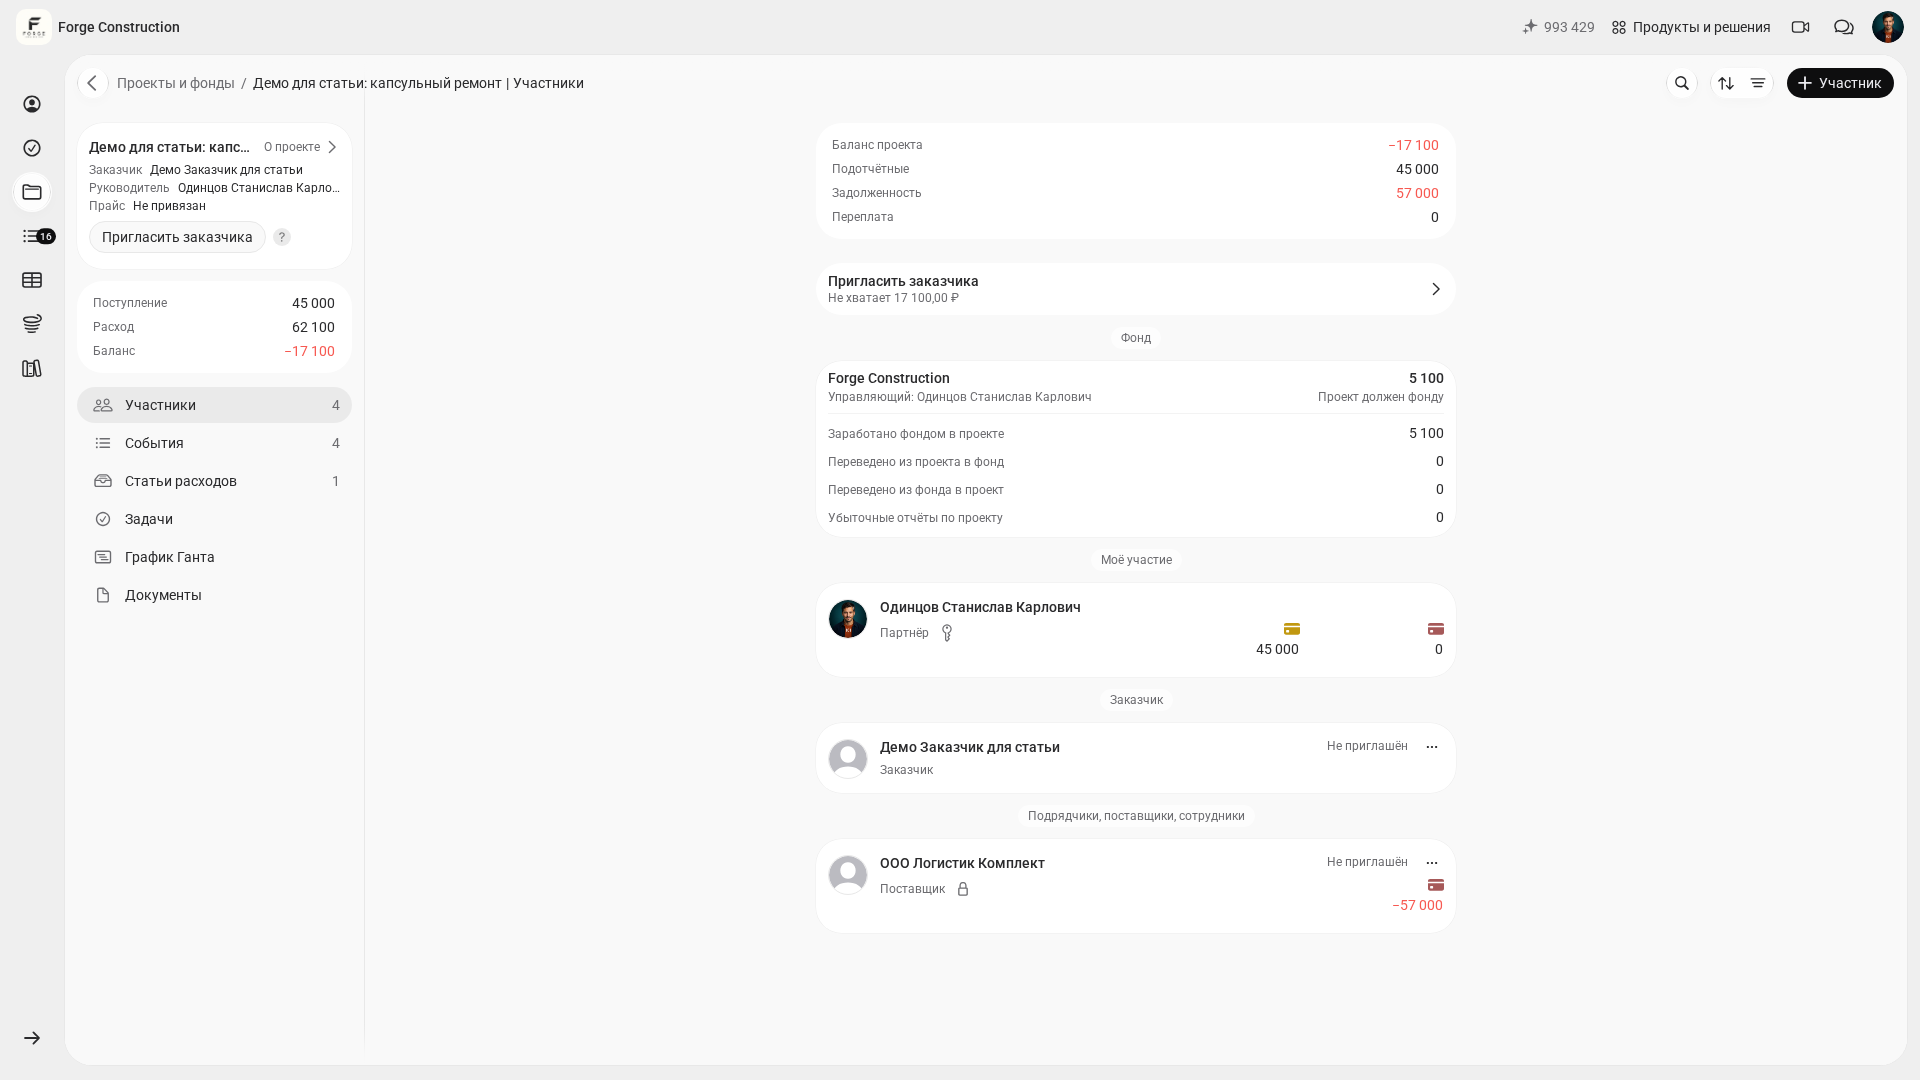
Otro ámbito que requiere conciliación son los fondos sujetos a rendición de cuentas. Si se entregó dinero pero solo se justificó parte del gasto o se perdió algún recibo, revise las operaciones y sus justificantes. «Saldo del proyecto», «Fondos sujetos a rendición de cuentas», «Deuda» y «Pagos en exceso» son indicadores distintos en la pantalla del proyecto; que sus cifras no coincidan no demuestra por sí solo que falten recibos o que exista un error contable. Tampoco se puede equiparar automáticamente el saldo de fondos sujetos a rendición de cuentas de un participante con el saldo global del proyecto. Revise las anotaciones que forman cada cifra y el significado de cada indicador; más abajo se muestra un ejemplo en la sección «Участники» («Participantes»).
¿Cómo ayuda la Aplicación 101 con los informes de proyectos?
En la Aplicación 101 puede consultar los registros financieros de un proyecto seleccionado y filtrarlos por período y tipo. En el ejemplo siguiente está abierto el proyecto «Демо для статьи: капсульный ремонт» («Demo para el artículo: reforma cápsula») de Forge Construction, desde la cuenta del propietario de la empresa.
Las cuatro capturas muestran la interfaz en ruso y datos ficticios de demostración. La consulta se realizó desde la cuenta del propietario de la empresa; no se modificaron los registros existentes.
Participantes e indicadores distintos
Abra un proyecto existente y la sección «Участники» («Participantes»). En la parte superior aparecen por separado «Баланс проекта» («Saldo del proyecto»), «Подотчётные» («Fondos sujetos a rendición de cuentas»), «Задолженность» («Deuda») y «Переплата» («Pagos en exceso»); debajo están el bloque del fondo y las tarjetas de los participantes. La tarjeta de su propia participación muestra el saldo de fondos sujetos a rendición de cuentas. Para realizar la conciliación, consulte los registros relacionados con cada indicador: que las cifras sean distintas no demuestra por sí solo un error.
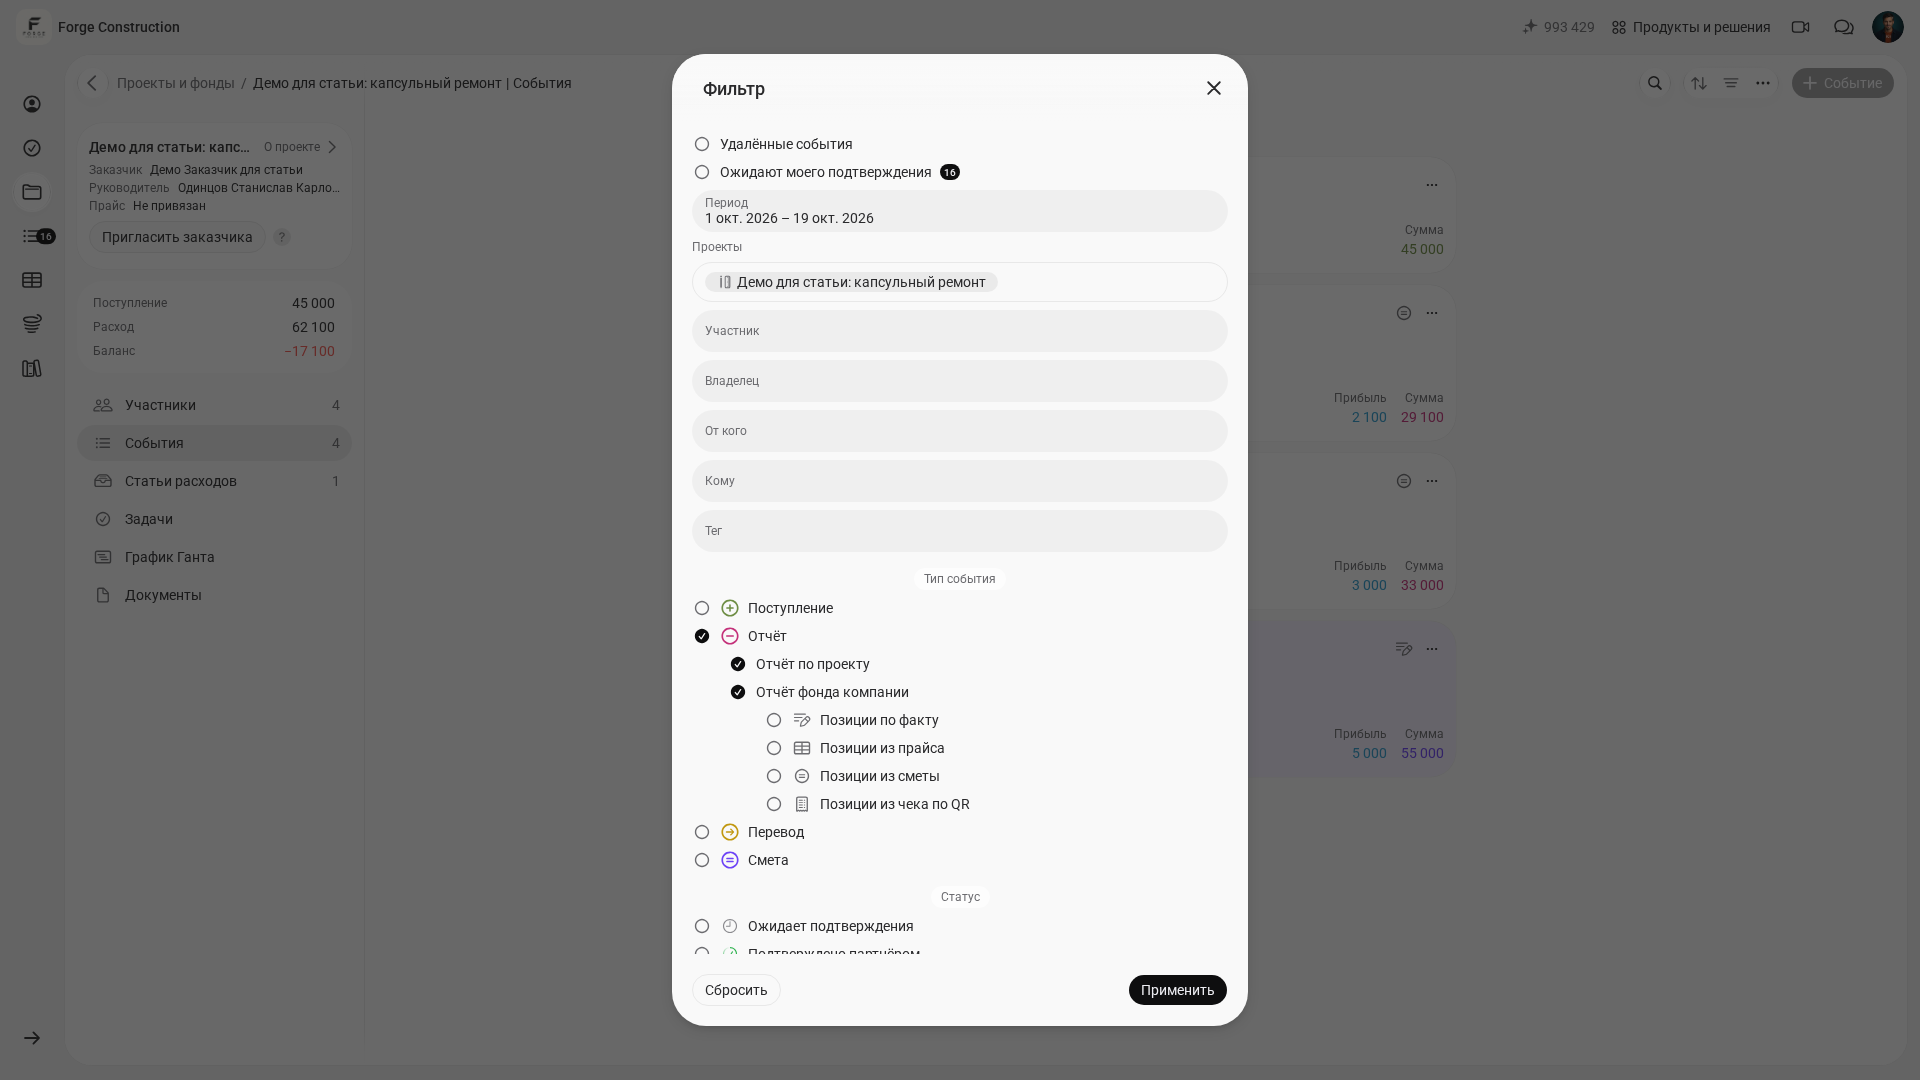
Filtrar eventos por período y tipo
Vaya a «События» («Eventos») y abra «Фильтр» («Filtro»). En el ejemplo mostrado, el proyecto ya está indicado. En «Период» («Período») se ha seleccionado del 1 al 19 de octubre de 2026; entre los tipos de evento están marcados «Отчёт» («Informe») y sus dos subtipos: «Отчёт по проекту» («Informe del proyecto») y «Отчёт фонда компании» («Informe del fondo de la empresa»). En la siguiente captura las condiciones están seleccionadas, pero todavía no se ha pulsado «Применить» («Aplicar»).
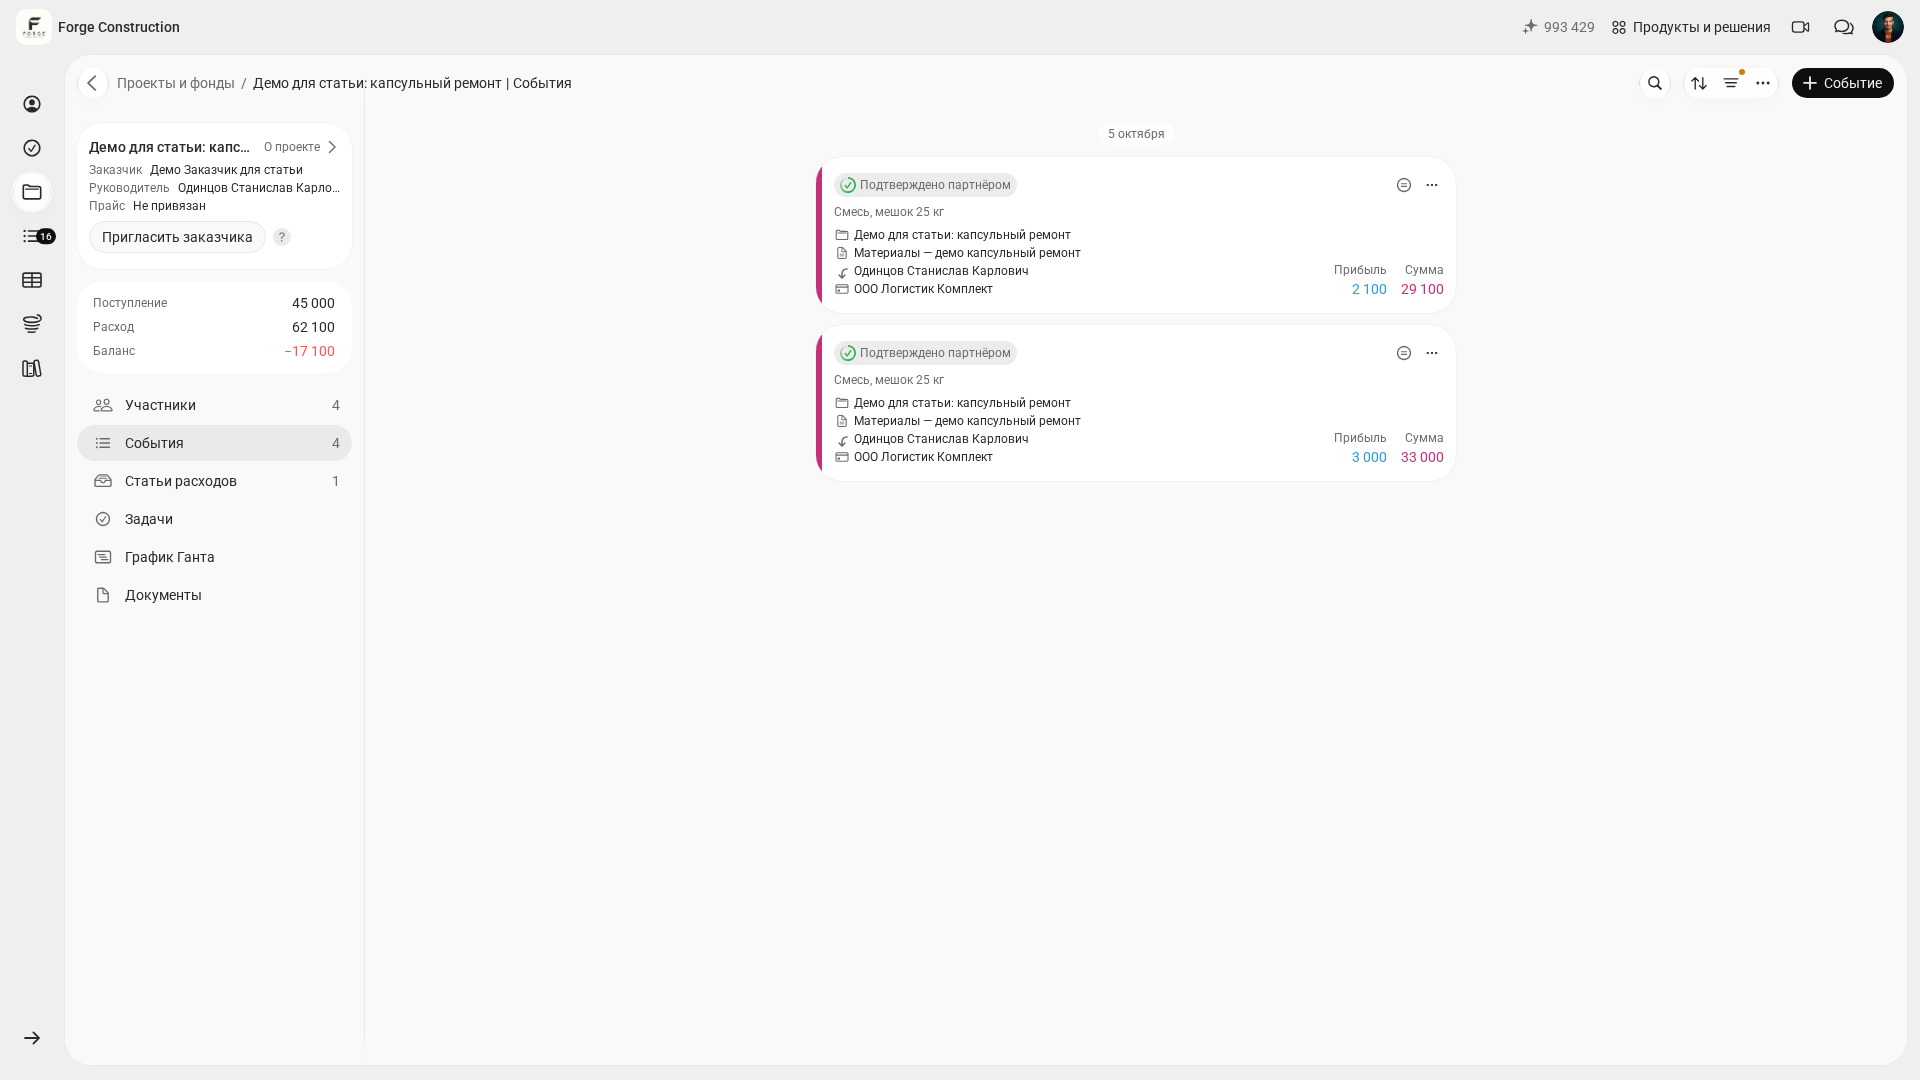
Pulse «Применить» («Aplicar») y compruebe la lista. En esta demostración, después de aplicar las condiciones aparecen dos registros existentes de «Отчёт по проекту» («Informe del proyecto»), fechados el 5 de octubre y con la indicación «Подтверждено партнёром» («Confirmado por el socio»). El punto junto al icono del filtro indica que las condiciones están aplicadas. El número «События 4» («Eventos 4») del menú lateral corresponde al total de eventos del proyecto; las dos tarjetas de la lista seleccionada son el resultado del filtrado. Marcar ambos subtipos no implica que los resultados deban incluir registros de cada uno de ellos.
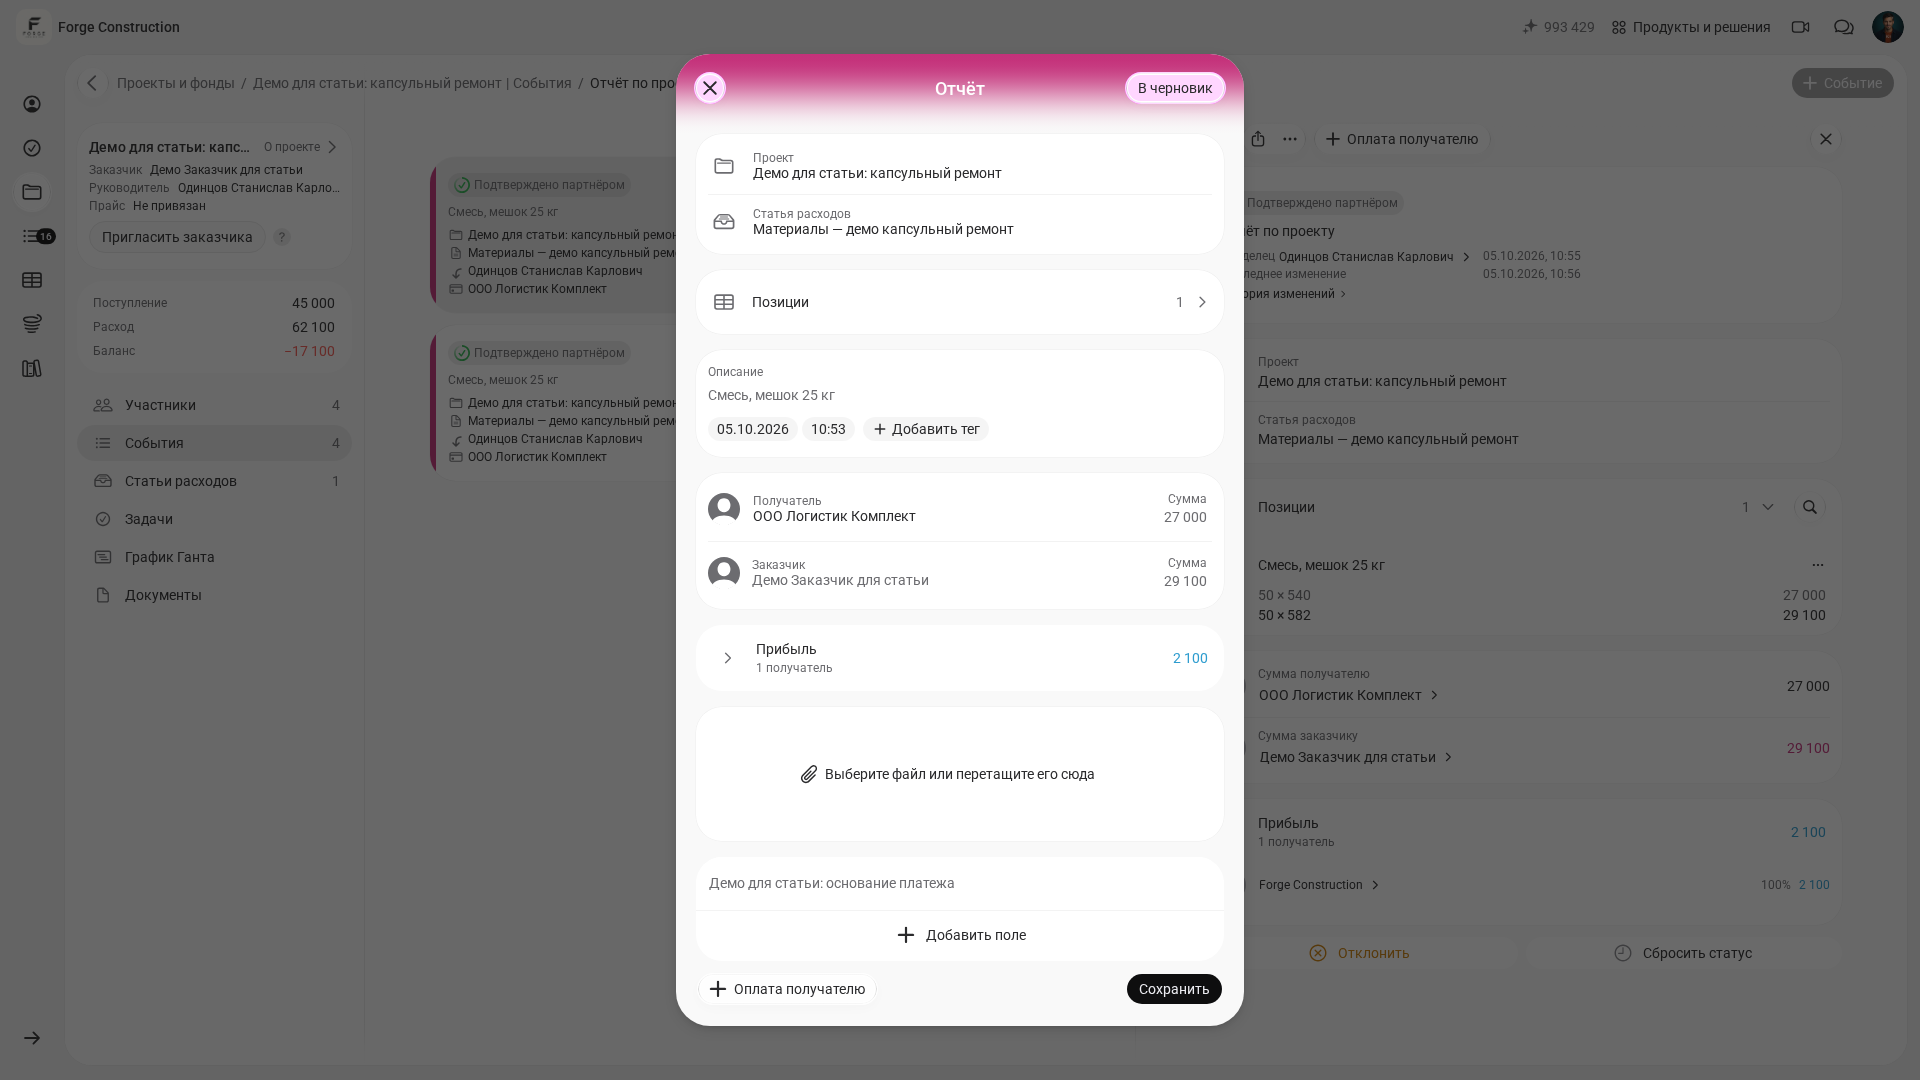
Formulario de un informe existente
Abra un «Отчёт по проекту» («Informe del proyecto») existente y pulse «Редактировать событие» («Editar evento»). En el formulario puede comprobar el proyecto, la categoría de gasto, la descripción, la fecha y la hora, el destinatario del pago y el cliente, con sus respectivos importes. También se ven «Позиции» («Partidas») y el área «Выберите файл или перетащите его сюда» («Seleccione un archivo o arrástrelo aquí»). En la captura las partidas están plegadas y el área del archivo está vacía; solo se abrió el formulario, sin modificarlo ni guardar cambios.
Prepare el resumen para el cliente conforme al procedimiento acordado por el equipo: contraste los registros seleccionados con los justificantes, reúna los datos sobre los trabajos realizados, los materiales, los pagos y la deuda, y añada copias de los documentos justificativos. Acuerde por separado con el cliente el formato, el período, el responsable y el medio de entrega. Determine cómo conservar los documentos originales con validez jurídica según los requisitos aplicables.
Si desea profundizar en los informes de gestión del propietario, empiece por los materiales básicos del blog: 3 informes esenciales para el propietario de un negocio: pérdidas y ganancias, flujos de efectivo y balance y estado de flujos de efectivo: formato, secciones y cómo elaborarlo.
Y si en el equipo se discute por qué «el extracto bancario muestra dinero suficiente» pero «parece que no hay», a menudo el problema está en el criterio utilizado para registrar las operaciones. Sobre este tema puede consultar criterio de caja y criterio de devengo: en qué se diferencian.


