

Saat membicarakan uang, istilah “laporan” dan “pelaporan” terdengar hampir sama. Akibatnya, percakapan menjadi rancu: “serahkan pelaporan proyek”, “siapkan laporan untuk kantor pajak”, atau “kita punya pelaporan untuk klien”. Sekilas maksudnya tampak jelas, tetapi kemudian ternyata setiap orang membayangkan hal yang berbeda.
Laporan adalah dokumen tersendiri atau kumpulan data tentang hasil suatu periode atau peristiwa. Pelaporan adalah sistem penyusunan dan penyampaian laporan-laporan yang saling berkaitan. Pelaporan dapat ditujukan untuk manajemen atau penerima eksternal; pelaporan wajib yang diatur oleh ketentuan tertentu hanyalah salah satu jenisnya.
Di bawah ini saya akan menjelaskan perbedaannya agar istilah-istilah tersebut jelas bagi Anda dan digunakan dengan tepat dalam prosedur internal tim.
Daftar isi:
Apa itu laporan?
Laporan adalah satu dokumen atau satu kumpulan data yang menggambarkan hasil suatu periode atau peristiwa. Isinya dapat berkaitan dengan keuangan, produksi, manajemen, atau kebutuhan klien. Format laporan bergantung pada tujuan dan persyaratan penerimanya: pemilik usaha, klien, manajer proyek, bank, atau investor. Untuk laporan yang diatur oleh ketentuan tertentu, aturan yang berlaku juga perlu diperhatikan.
Dalam konstruksi, laporan sering terdiri dari ringkasan, tabel, bukti pendukung, dan rekap pembayaran. Dokumen seperti ini berguna karena dapat diperiksa dengan cepat tanpa menebak-nebak dari foto di percakapan grup.
Laporan dapat dibuat sekali untuk suatu tahap pekerjaan atau secara rutin, misalnya setiap minggu untuk sebuah proyek. Keduanya tetap merupakan laporan tersendiri. Ketika yang dimaksud adalah rangkaian laporan terkait yang dibuat secara rutin beserta tata cara penyusunannya, istilah yang sesuai adalah pelaporan.
Apa itu pelaporan?
Pelaporan mencakup laporan-laporan yang saling berkaitan serta proses penyusunan dan penyampaiannya secara berkala. Pelaporan dapat ditujukan untuk manajemen atau penerima eksternal. Contohnya meliputi pelaporan manajemen, akuntansi, pajak, statistik, dan kepegawaian.
Untuk pelaporan manajemen, perusahaan menentukan isi, format, dan kalendernya berdasarkan kebutuhan penerima. Pelaporan wajib yang diatur oleh ketentuan tertentu mengikuti persyaratan eksternal yang berlaku. Ungkapan “menutup kuartal”, “menyerahkan pelaporan”, dan “menyiapkan paket laporan” menggambarkan bagian pekerjaan yang berbeda: proses dan rangkaian laporan terkait.
Meskipun penyusunannya diserahkan kepada akuntan alih daya, tentukan siapa yang memeriksa kesiapan pelaporan dan mengelola kalendernya. Sepakati daftar dokumen, tenggat penyusunan, dan prosedur pemeriksaan agar kesalahan atau hal yang terlewat tidak baru diketahui pada saat terakhir.
Perbandingan: laporan dan pelaporan
| Kriteria | Laporan | Pelaporan |
|---|---|---|
| Pengertian | Satu dokumen atau ringkasan | Sistem laporan yang saling berkaitan dan proses penyusunannya secara berkala |
| Penentu format | Tujuan laporan, penerima, dan aturan yang berlaku | Perusahaan dan penerima; untuk pelaporan wajib yang diatur oleh ketentuan tertentu, persyaratan eksternal yang berlaku |
| Tujuan | Memahami hasil dan menyepakati tindakan berikutnya | Menyajikan gambaran angka yang dapat dibandingkan; untuk pelaporan wajib, juga memenuhi persyaratan yang berlaku |
| Waktu | Sesuai kesepakatan atau persyaratan yang berlaku | Sesuai kalender internal atau ketentuan eksternal yang berlaku |
| Contoh dalam bisnis berbasis proyek | Laporan mingguan proyek untuk klien | Pelaporan manajemen lintas proyek; pelaporan pajak wajib sesuai kalender yang berlaku |
Untuk membedakannya dengan cepat, tanyakan: apakah yang dimaksud satu dokumen tersendiri, atau rangkaian laporan terkait beserta proses penyusunannya? Nama penerima saja tidak menentukan jawabannya.
Di mana istilah-istilah ini sering tertukar?
Kerancuan muncul ketika persyaratan eksternal bertemu dengan kebutuhan manajemen internal. Situasi yang umum: pemilik usaha meminta “menyiapkan pelaporan”, padahal yang dimaksud adalah angka manajemen untuk proyek-proyeknya. Dalam contoh di Rusia, akuntan mungkin mendengar kata “pelaporan” dan memikirkan formulir untuk Layanan Pajak Federal Rusia. Pelaporan manajemen adalah istilah yang tepat untuk rangkaian laporan manajemen yang disusun secara rutin. Agar tim memahami permintaan dengan cara yang sama, jelaskan isi, periode, dan penerimanya.
Sumber kerancuan kedua adalah laporan manajemen bagi pemilik usaha. Di blog 101, kami sering merujuk pada tiga laporan dasar: laporan arus kas, laporan laba rugi, dan neraca. Yang dimaksud di sini adalah laporan internal untuk manajemen: laporan-laporan ini membantu melihat uang, laba, dan kewajiban. Jangan menyamakan format internal dengan formulir akuntansi dan pajak yang wajib; periksa secara terpisah dokumen apa yang berlaku dan bagaimana tata cara penyampaiannya.
Sumber ketiga adalah laporan untuk klien: apa yang telah dikerjakan, material apa yang dibeli, apa yang sudah dibayar, berapa utangnya, dan dokumen penyelesaian serta serah terima apa yang dibutuhkan. Satu dokumen seperti itu adalah laporan; rangkaian dokumen rutin untuk klien dapat disebut pelaporan proyek. Laporan yang jelas membantu mempercepat kesepakatan dan penerimaan pembayaran.
Bagaimana menata laporan dan pelaporan dalam bisnis berbasis proyek?
Tujuannya sederhana: pisahkan pelaporan wajib yang diatur oleh ketentuan tertentu, pelaporan manajemen, dan laporan tersendiri untuk klien, lalu tentukan jadwal dan penanggung jawab prosesnya. Dengan demikian, tim tidak lagi mendesak bagian akuntansi dengan permintaan “harus sudah selesai kemarin”, pemilik usaha tidak perlu menebak-nebak dari saldo rekening, dan klien mendapatkan dokumen yang jelas.
Berikut langkah praktisnya.
- Langkah 1. Buat daftar terpisah untuk pelaporan wajib yang diatur oleh ketentuan tertentu: formulir mana yang berlaku bagi perusahaan dan siapa yang bertanggung jawab atas penyusunan serta kalendernya.
- Langkah 2. Buat daftar terpisah untuk pelaporan manajemen: apa yang ditinjau pemilik usaha setiap minggu dan setiap bulan. Biasanya perusahaan memulai dari laporan arus kas, kemudian menambahkan laporan laba rugi dan neraca.
- Langkah 3. Tetapkan format laporan proyek untuk klien: ringkasan, tabel per hari atau tahap, bukti pendukung seperti foto, kuitansi dan berita acara, rekap pembayaran, serta rencana pembayaran berikutnya.
- Langkah 4. Terapkan aturan “hari pembayaran = hari pencatatan” dalam tim. Dengan begitu, penyusunan laporan manajemen tidak lagi menjadi penggalian arsip percakapan dan rekening koran.
- Langkah 5. Sekali seminggu, lakukan pencocokan singkat: utang klien, uang muka kontraktor yang belum diselesaikan, dana yang harus dipertanggungjawabkan, dan pembayaran terdekat. Ini mengurangi risiko kekurangan kas dan perselisihan tentang apa yang sebenarnya terjadi.
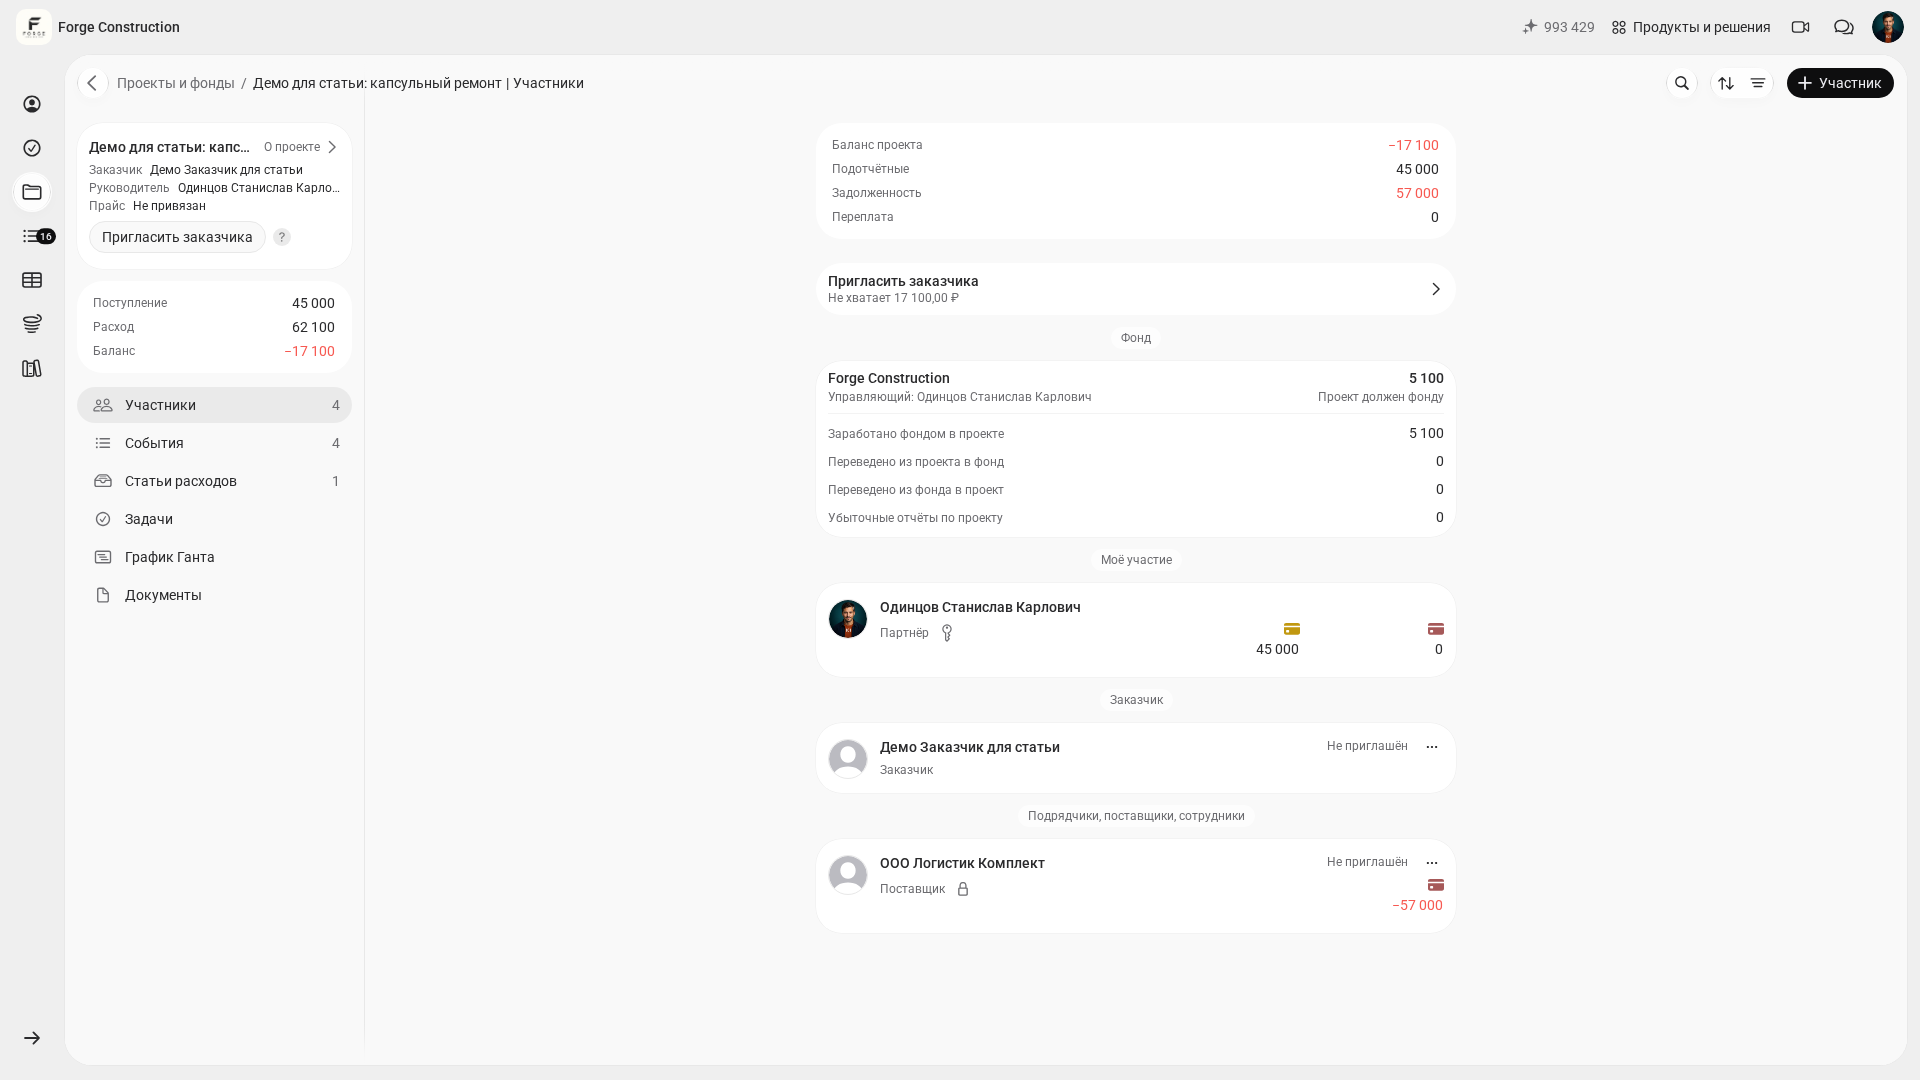
Dana yang harus dipertanggungjawabkan juga perlu dicocokkan. Jika uang sudah diberikan tetapi pengeluaran baru didukung sebagian, atau ada kuitansi yang hilang, periksa transaksi dan dokumen pendukungnya. “Saldo proyek”, “Dana pertanggungjawaban”, “Utang”, dan “Kelebihan pembayaran” di layar proyek adalah angka yang berbeda; ketidaksamaannya saja tidak membuktikan adanya kuitansi hilang atau kesalahan pencatatan. Saldo dana pertanggungjawaban seorang peserta juga tidak otomatis sama dengan saldo keseluruhan proyek. Periksa rincian catatan yang membentuk setiap indikator dan maknanya; contoh di bagian Peserta ditampilkan di bawah.
Bagaimana aplikasi 101 membantu pekerjaan laporan proyek?
Di aplikasi 101, Anda dapat melihat catatan keuangan proyek yang dipilih dan menyaringnya berdasarkan periode serta jenis. Contoh di bawah menampilkan proyek “Demo artikel: renovasi kapsul” milik Forge Construction yang dibuka melalui akun pemilik perusahaan.
Keempat tangkapan layar menampilkan antarmuka berbahasa Rusia dan data demo fiktif. Tampilan dibuka melalui akun pemilik perusahaan; catatan yang sudah ada tidak diubah.
Peserta dan angka yang berbeda
Buka proyek yang sudah ada dan bagian Peserta. Di atas, Saldo proyek, Dana pertanggungjawaban, Utang, dan Kelebihan pembayaran ditampilkan secara terpisah; di bawahnya terdapat panel dana dan kartu peserta. Kartu partisipasi Anda sendiri menampilkan saldo dana pertanggungjawaban. Untuk mencocokkan angka, periksa catatan yang berkaitan dengan masing-masing indikator: perbedaan jumlah saja tidak membuktikan kesalahan.
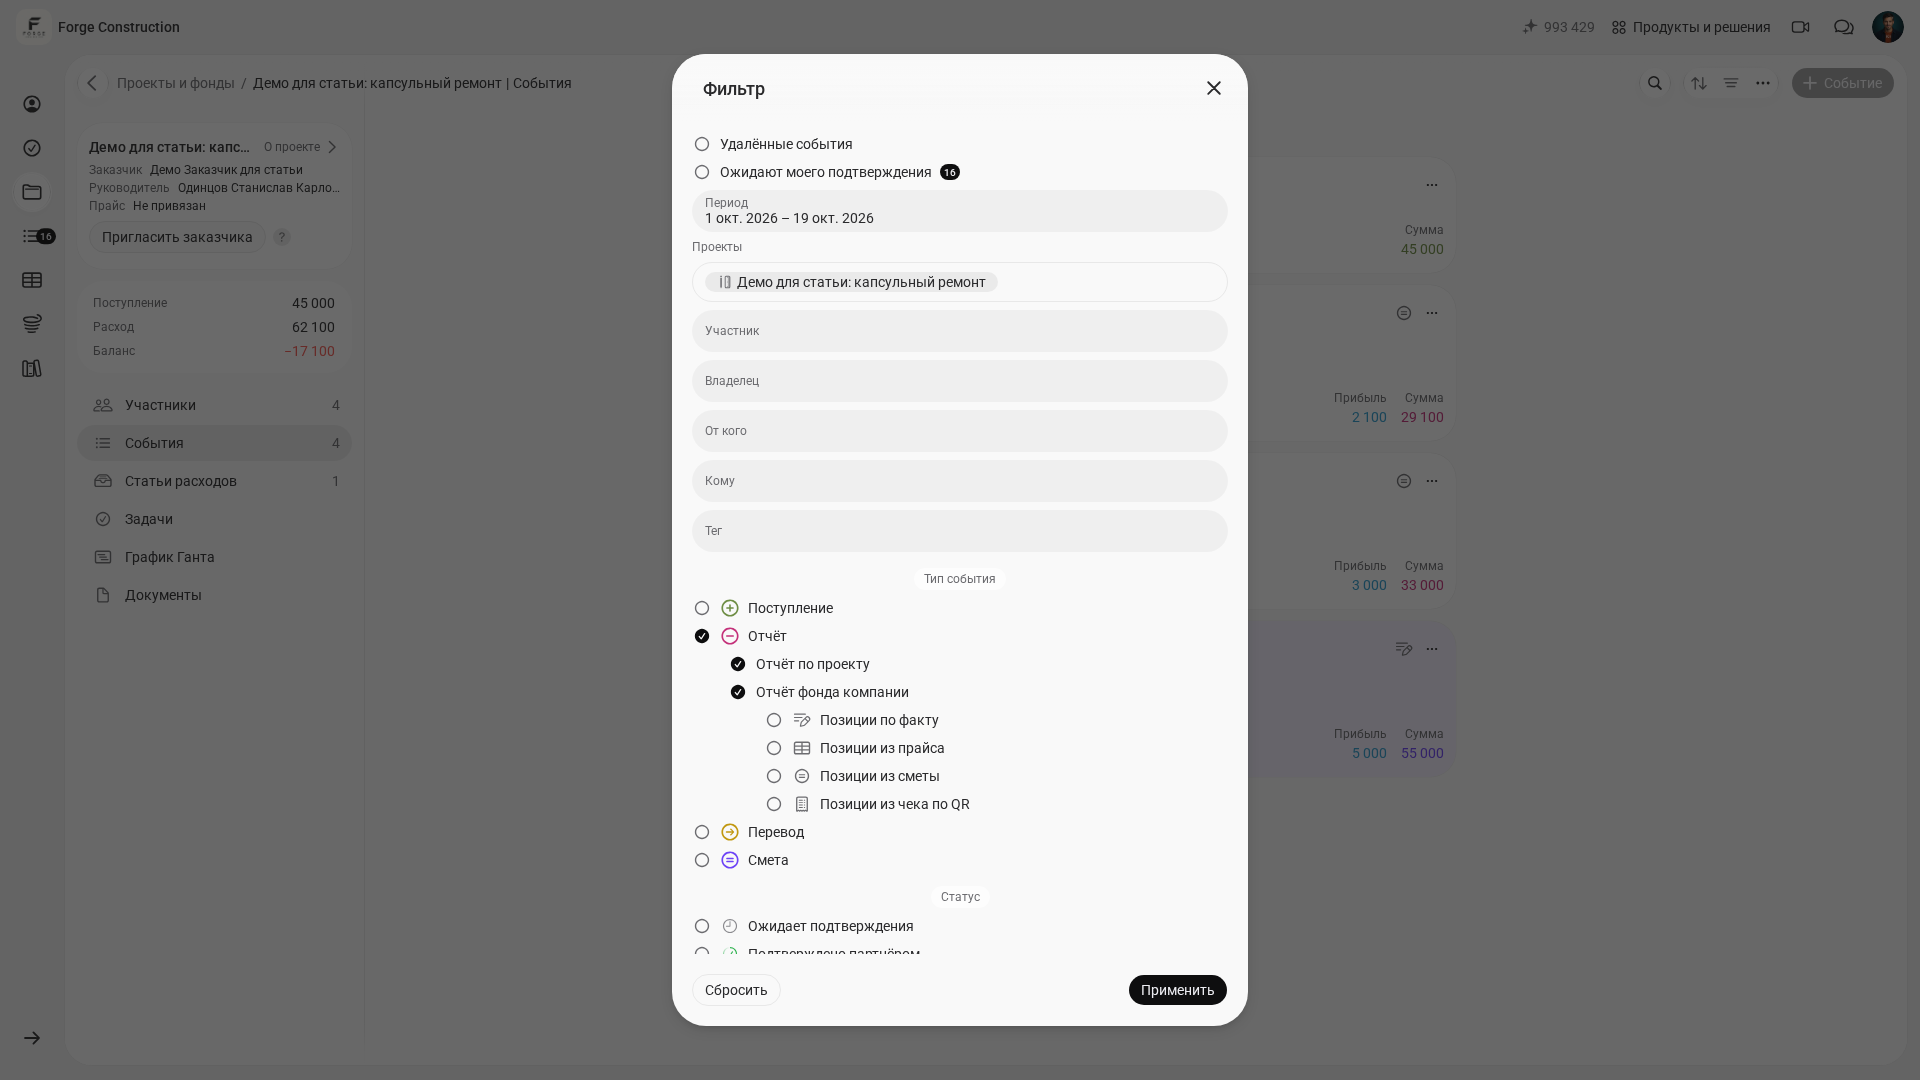
Menyaring peristiwa berdasarkan periode dan jenis
Masuk ke Peristiwa dan buka Filter. Dalam contoh ini, proyek sudah dipilih. Kolom Periode diatur dari 1 hingga 19 Oktober 2026; jenis peristiwa Laporan dan kedua subjenisnya, Laporan proyek serta Laporan dana perusahaan, dicentang. Pada tangkapan layar berikutnya, kondisinya sudah dipilih, tetapi tombol Terapkan belum ditekan.
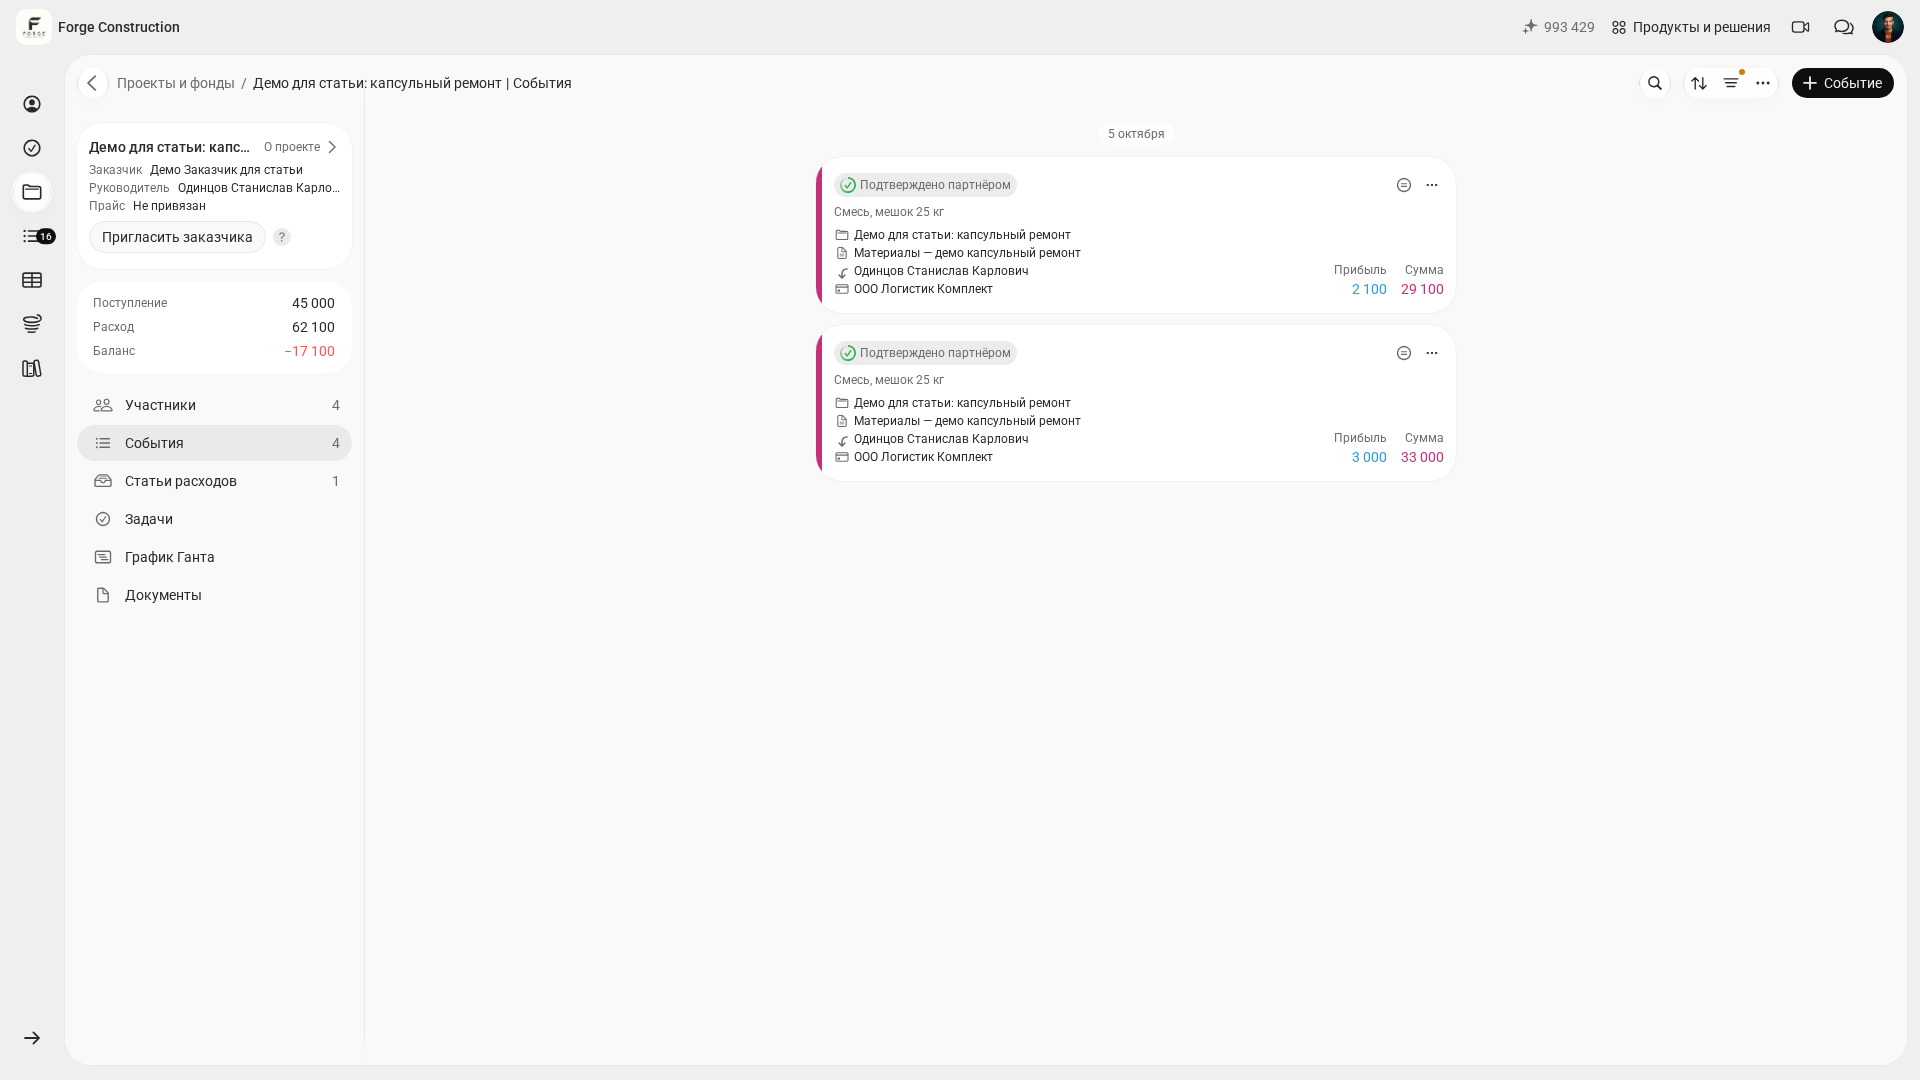
Tekan Terapkan dan periksa daftarnya. Dalam demo ini, setelah filter diterapkan, terlihat dua catatan Laporan proyek yang sudah ada, bertanggal 5 Oktober dan bertanda Dikonfirmasi oleh mitra. Titik di samping ikon filter menunjukkan bahwa kondisi sudah diterapkan. “Peristiwa 4” di menu samping adalah jumlah semua peristiwa proyek; dua kartu dalam daftar yang disaring merupakan hasil filter. Memilih kedua subjenis tidak berarti hasilnya harus memuat catatan dari masing-masing subjenis.
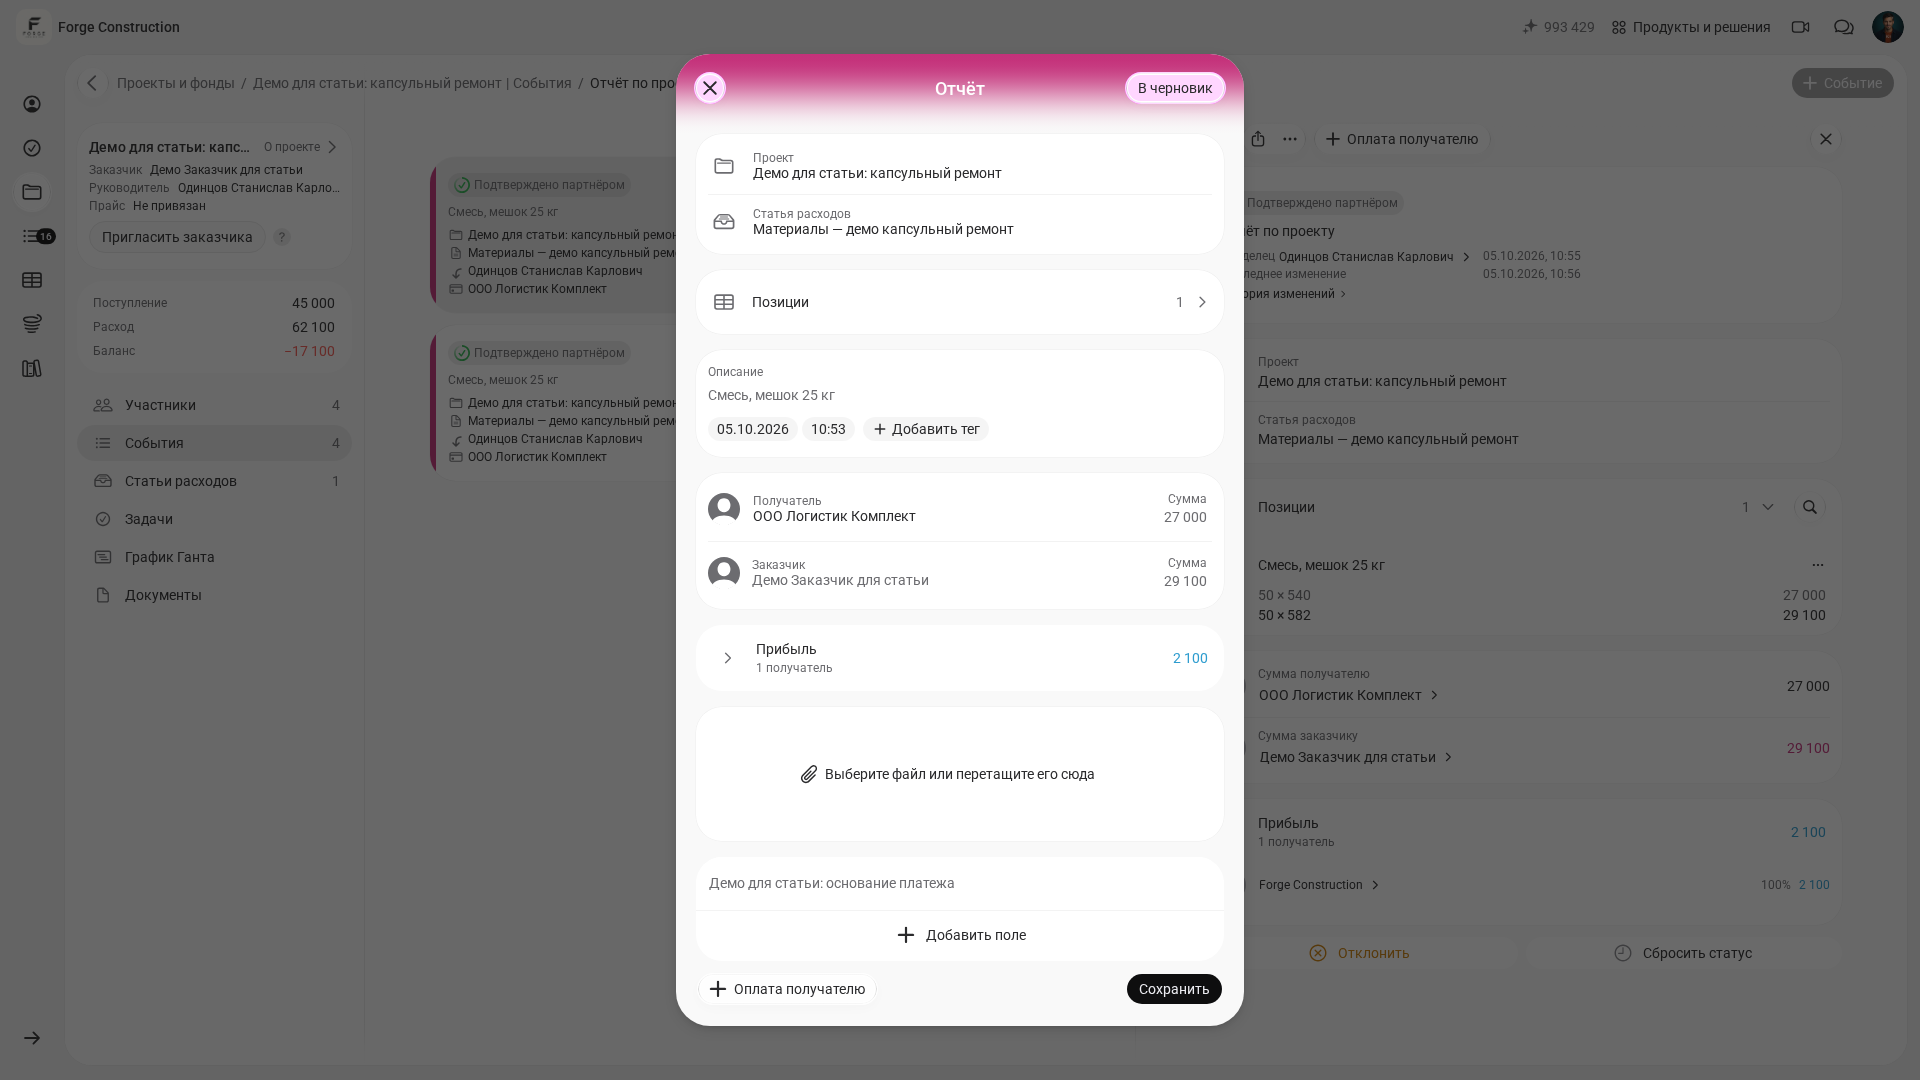
Formulir laporan yang sudah ada
Buka Laporan proyek yang sudah ada dan tekan tombol Edit peristiwa. Dalam formulir, Anda dapat memeriksa proyek, pos pengeluaran, deskripsi, tanggal dan waktu, penerima dana dan klien beserta jumlahnya. Bagian Item dan area “Pilih berkas atau seret ke sini” juga terlihat. Pada tangkapan layar, bagian item diciutkan dan area berkas kosong; formulir hanya dibuka, tanpa perubahan atau penyimpanan.
Siapkan ringkasan untuk klien sesuai prosedur yang disepakati tim: cocokkan catatan yang dipilih dengan bukti pendukung, kumpulkan informasi tentang pekerjaan yang selesai, material, pembayaran, dan utang, lalu tambahkan salinan dokumen pendukung. Sepakati format, periode, penanggung jawab, dan cara penyampaian dengan klien secara terpisah. Tentukan tata cara penyimpanan dokumen asli yang memiliki nilai hukum sesuai persyaratan yang berlaku.
Jika ingin memahami laporan manajemen pemilik usaha lebih dalam, mulailah dari materi dasar di blog: 3 laporan utama bagi pemilik bisnis: laba rugi, arus kas, dan neraca serta laporan arus kas: format, bagian, dan cara menyusunnya.
Jika tim berdebat mengapa “menurut rekening koran uangnya cukup” tetapi “rasanya tidak ada uang”, masalahnya sering terletak pada metode pencatatan transaksi. Untuk topik ini, baca basis kas dan basis akrual: apa perbedaannya?.


