

Pul haqida gap ketganda «hisobot» va «hisobotlar tizimi» tushunchalari bir-biriga juda yaqin eshitiladi. Shu sababli yozishmalarda chalkashlik yuzaga keladi: «obyekt bo‘yicha hisobotlarni topshiring», «soliq idorasiga hisobot tayyorlang», «bizda buyurtmachi uchun hisobotlar tizimi bor». Go‘yoki gap nima haqida ketayotgani aniq, keyin esa odamlar turli narsalarni nazarda tutgani ma’lum bo‘ladi.
Hisobot — ma’lum davr yoki hodisa bo‘yicha natijalarni aks ettiradigan alohida hujjat yoki ma’lumotlar to‘plami. Hisobotlar tizimi esa o‘zaro bog‘liq hisobotlarni tayyorlash va taqdim etish tizimidir. U boshqaruv uchun yoki tashqi oluvchilar uchun mo‘ljallanishi mumkin; majburiy tartibga solinadigan hisobotlar uning alohida ko‘rinishidir.
Quyida atamalar ham tushunchangizda, ham jamoaning ichki tartib-qoidalarida aniq o‘rin olishi uchun ularning farqlarini izohlab beraman.
Mundarija:
Hisobot nima?
Hisobot — ma’lum davr yoki hodisa natijasini tavsiflaydigan bitta hujjat yoki ma’lumotlar to‘plami. U moliyaviy, ishlab chiqarishga oid, boshqaruvga oid yoki buyurtmachi uchun tayyorlangan bo‘lishi mumkin. Hisobotning shakli uning maqsadi va uni oluvchining — biznes egasi, buyurtmachi, loyiha rahbari, bank yoki investorning — talablariga bog‘liq; tartibga solinadigan hisobot uchun tegishli qoidalar ham hisobga olinadi.
Qurilishda hisobot ko‘pincha «qisqa jamlanma, jadval, tasdiqlovchi hujjatlar, to‘lovlar bo‘yicha yakun» shaklida bo‘ladi. Bunday hujjatni tez tekshirish mumkin, chatdagi suratlar asosida taxmin qilishga hojat qolmaydi.
Hisobot bir martalik — ish bosqichi bo‘yicha — yoki muntazam — har hafta obyekt bo‘yicha — bo‘lishi mumkin. Shunda ham u alohida hisobot bo‘lib qoladi. Muntazam tayyorlanadigan o‘zaro bog‘liq hisobotlar to‘plami va ularni tayyorlash tartibi haqida gap ketganda esa hisobotlar tizimi deyish mumkin.
Hisobotlar tizimi nima?
Hisobotlar tizimi o‘zaro bog‘liq hisobotlarni hamda ularni muntazam tayyorlash va taqdim etish jarayonini birlashtiradi. U boshqaruv uchun yoki tashqi oluvchilar uchun mo‘ljallanishi mumkin. Masalan, boshqaruv, buxgalteriya, soliq, statistika va kadrlar bo‘yicha hisobotlar tizimlari mavjud.
Boshqaruv hisobotlarining tarkibi, shakli va taqvimini kompaniya ularni oluvchilarning vazifalarini hisobga olib belgilaydi. Majburiy tartibga solinadigan hisobotlar uchun tegishli tashqi talablar amal qiladi. «Chorakni yopamiz», «hisobotlarni topshiramiz», «hujjatlar to‘plamini tayyorlaymiz» kabi iboralar ishning turli qismlarini ifodalaydi: bu yerda jarayon va o‘zaro bog‘liq hisobotlar to‘plami haqida gap ketadi.
Tayyorlashni tashqi xizmat ko‘rsatuvchi buxgalterga topshirgan bo‘lsangiz ham, hisobotlarning tayyorligini kim tekshirishi va taqvimni kim yuritishini belgilang. Xatolar va o‘tkazib yuborilgan ishlar oxirgi daqiqada aniqlanmasligi uchun hujjatlar tarkibi, tayyorlash muddatlari va tekshirish tartibini kelishib oling.
Taqqoslash: alohida hisobot va hisobotlar tizimi
| Mezon | Hisobot | Hisobotlar tizimi |
|---|---|---|
| Bu nima? | Bitta hujjat yoki jamlanma | O‘zaro bog‘liq hisobotlar tizimi va ularni muntazam tayyorlash jarayoni |
| Shaklni kim belgilaydi? | Hisobotning vazifasi, uni oluvchi va tegishli qoidalar | Kompaniya va oluvchilar; majburiy tartibga solinadigan hisobotlar uchun — tegishli tashqi talablar |
| Maqsad | Natijani tushunish va keyingi harakatni kelishib olish | Ko‘rsatkichlarning o‘zaro taqqoslanadigan manzarasini berish; majburiy hisobotlar uchun — tegishli talablarga ham rioya qilish |
| Muddatlar | Kelishuv yoki tegishli talablar bo‘yicha | Ichki taqvim yoki tegishli tashqi tartib bo‘yicha |
| Loyiha biznesidan misol | Obyekt bo‘yicha buyurtmachiga haftalik hisobot | Obyektlar bo‘yicha boshqaruv hisobotlari tizimi; tegishli taqvim bo‘yicha majburiy soliq hisobotlari |
Tez aniqlashtirish uchun so‘rang: gap alohida hujjat haqidami yoki o‘zaro bog‘liq hisobotlar to‘plami va ularni tayyorlash jarayoni haqidami? Oluvchining nomi o‘z-o‘zidan buni belgilamaydi.
Atamalar qayerda ko‘proq chalkashadi?
Tashqi talablar bilan ichki boshqaruv vazifalari tutashgan joylarda chalkashlik yuzaga keladi. Odatdagi vaziyat: biznes egasi «hisobotlarni tayyorlash»ni so‘rab, obyektlar bo‘yicha boshqaruv raqamlarini nazarda tutadi. Rossiyadagi misolda buxgalter buni Federal soliq xizmatiga — ruscha qisqartmasi «ФНС» — topshiriladigan shakllar deb tushunishi mumkin. «Boshqaruv hisobotlari tizimi» muntazam tayyorlanadigan boshqaruv hisobotlari to‘plamining to‘g‘ri nomidir. Jamoa so‘rovni bir xil tushunishi uchun tarkib, davr va oluvchini aniqlashtiring.
Ikkinchi chalkashlik biznes egasining boshqaruv hisobotlari bilan bog‘liq. 101 blogida biz ko‘pincha uchta asosiy hisobotga tayanamiz: pul mablag‘lari harakati to‘g‘risidagi hisobot, foyda va zararlar to‘g‘risidagi hisobot hamda balans. Bu yerda boshqaruv uchun ichki hisobotlar haqida gap ketmoqda: ular pul, foyda va majburiyatlarni ko‘rishga yordam beradi. Ichki shakllarni majburiy buxgalteriya va soliq hisobotlari bilan bir deb hisoblamang; qaysi tarkib va taqdim etish tartibi qo‘llanishini alohida tekshiring.
Uchinchi chalkashlik buyurtmachi uchun hisobot bilan bog‘liq: nima bajarildi, qanday materiallar xarid qilindi, nimalar to‘landi, qancha qarz bor, ishlarni rasmiy yakunlash uchun qanday hujjatlar kerak. Shunday bitta hujjat — alohida hisobot; buyurtmachi uchun muntazam tayyorlanadigan hujjatlar to‘plamini obyekt bo‘yicha hisobotlar tizimi deb atash mumkin. Tushunarli hisobot masalalarni tezroq kelishish va to‘lov olishga yordam beradi.
Loyiha biznesida hisobot va hisobotlar tizimini qanday yo‘lga qo‘yish mumkin?
Buni yo‘lga qo‘yishdan maqsad oddiy: majburiy tartibga solinadigan hisobotlar, boshqaruv hisobotlari tizimi va buyurtmachi uchun alohida hisobotlarni ajratib, keyin davriylik va jarayon uchun mas’ulni belgilash. Shunda jamoa buxgalteriyani «kechayoq kerak edi» degan shoshilinch so‘rovlar bilan bezovta qilishni to‘xtatadi, biznes egasi hisobvaraqdagi qoldiqdan taxmin qilishga majbur bo‘lmaydi, buyurtmachi esa tushunarli hujjatlarni oladi.
Amaliy tartib quyidagicha.
- 1-qadam. Majburiy tartibga solinadigan hisobotlarni alohida ro‘yxatlang: kompaniyaga qaysi shakllar tegishli va tayyorlash hamda taqvim uchun kim javobgar?
- 2-qadam. Boshqaruv hisobotlari tizimini alohida ro‘yxatlang: biznes egasi har hafta va har oy nimalarni ko‘rib chiqadi? Ko‘pincha pul mablag‘lari harakati to‘g‘risidagi hisobotdan boshlanadi, keyin foyda va zararlar to‘g‘risidagi hisobot hamda balans qo‘shiladi.
- 3-qadam. Obyekt bo‘yicha buyurtmachi hisobotining shaklini belgilang: jamlanma, kunlar yoki bosqichlar bo‘yicha jadval, tasdiqlar — suratlar, cheklar, dalolatnomalar — to‘lovlar bo‘yicha yakun va keyingi to‘lov rejasi.
- 4-qadam. Jamoada «to‘lov kuni = qayd etish kuni» qoidasini joriy qiling. Shunda boshqaruv hisobotlarini tayyorlash chatlar va bank ko‘chirmalaridan eski ma’lumotlarni qazib izlashga aylanmaydi.
- 5-qadam. Haftada bir marta qisqa solishtirish o‘tkazing: buyurtmachilar qarzlari, pudratchilarga berilgan va hali yopilmagan avanslar, hisobdor shaxslarga berilgan mablag‘lar, yaqin muddatdagi to‘lovlar. Bu kassa uzilishi va sodir bo‘lgan holatlar yuzasidan kelishmovchilik xavfini kamaytiradi.
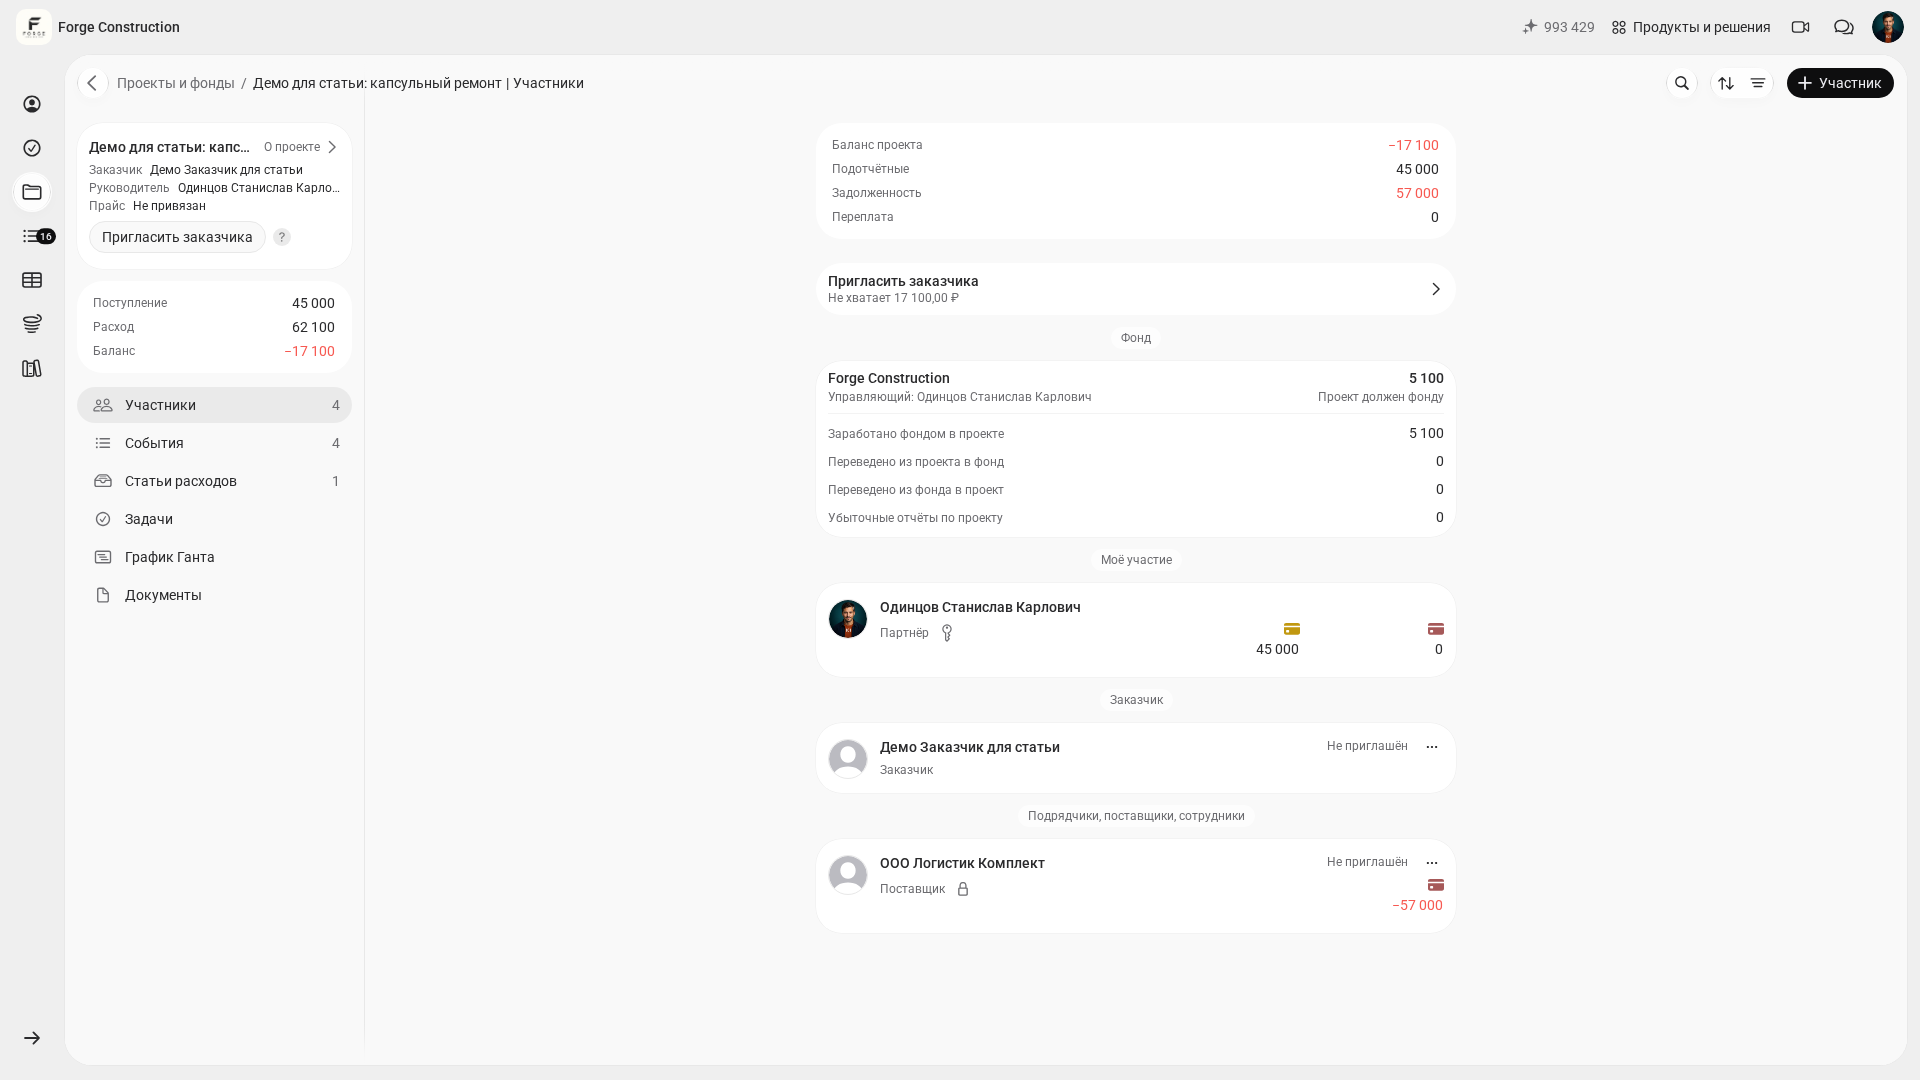
Yana bir solishtirish talab qiladigan masala — hisobdor shaxslarga berilgan mablag‘lar. Pul berilib, xarajat qisman tasdiqlangan yoki cheklarning bir qismi yo‘qolgan bo‘lsa, operatsiyalarning o‘zini va tasdiqlovchi hujjatlarni tekshiring. Loyiha ekranidagi «Баланс проекта» (loyiha balansi), «Подотчётные» (hisobdor mablag‘lar), «Задолженность» (qarzdorlik) va «Переплата» (ortiqcha to‘lov) — turli ko‘rsatkichlar; summalarning mos kelmasligi o‘z-o‘zidan yo‘qolgan cheklar yoki hisobdagi xatoni isbotlamaydi. Ishtirokchining hisobdor mablag‘lar balansini ham umumiy loyiha balansiga avtomatik ravishda tenglashtirib bo‘lmaydi. Yozuvlar tarkibi va har bir ko‘rsatkichning ma’nosini o‘rganing; quyida «Участники» (ishtirokchilar) bo‘limidagi misol ko‘rsatilgan.
101 ilovasi loyiha hisobotlari bilan ishlashda qanday yordam beradi?
101 ilovasida tanlangan loyihaning moliyaviy yozuvlarini ko‘rish va ularni davr hamda tur bo‘yicha saralash mumkin. Quyidagi misolda Forge Construction kompaniyasining «Демо для статьи: капсульный ремонт» («Maqola uchun demo: kapsulali ta’mirlash») loyihasi kompaniya egasining foydalanuvchi hisobida ochilgan.
Barcha to‘rtta tasvirda rus tilidagi interfeys va o‘ylab topilgan namoyish ma’lumotlari ko‘rsatilgan. Ko‘rish kompaniya egasining foydalanuvchi hisobida amalga oshirilgan; mavjud yozuvlar o‘zgartirilmagan.
Ishtirokchilar va turli ko‘rsatkichlar
Mavjud loyihani va «Участники» (ishtirokchilar) bo‘limini oching. Yuqorida «Баланс проекта» (loyiha balansi), «Подотчётные» (hisobdor mablag‘lar), «Задолженность» (qarzdorlik) va «Переплата» (ortiqcha to‘lov) alohida ko‘rsatilgan, pastroqda fond bloki va ishtirokchilar kartochkalari joylashgan. O‘z ishtirokingiz kartochkasida hisobdor mablag‘lar balansi ko‘rinadi. Solishtirish uchun har bir ko‘rsatkichga tegishli yozuvlarni ko‘rib chiqing: turli summalar o‘z-o‘zidan xatoni isbotlamaydi.
Hodisalarni davr va tur bo‘yicha saralash
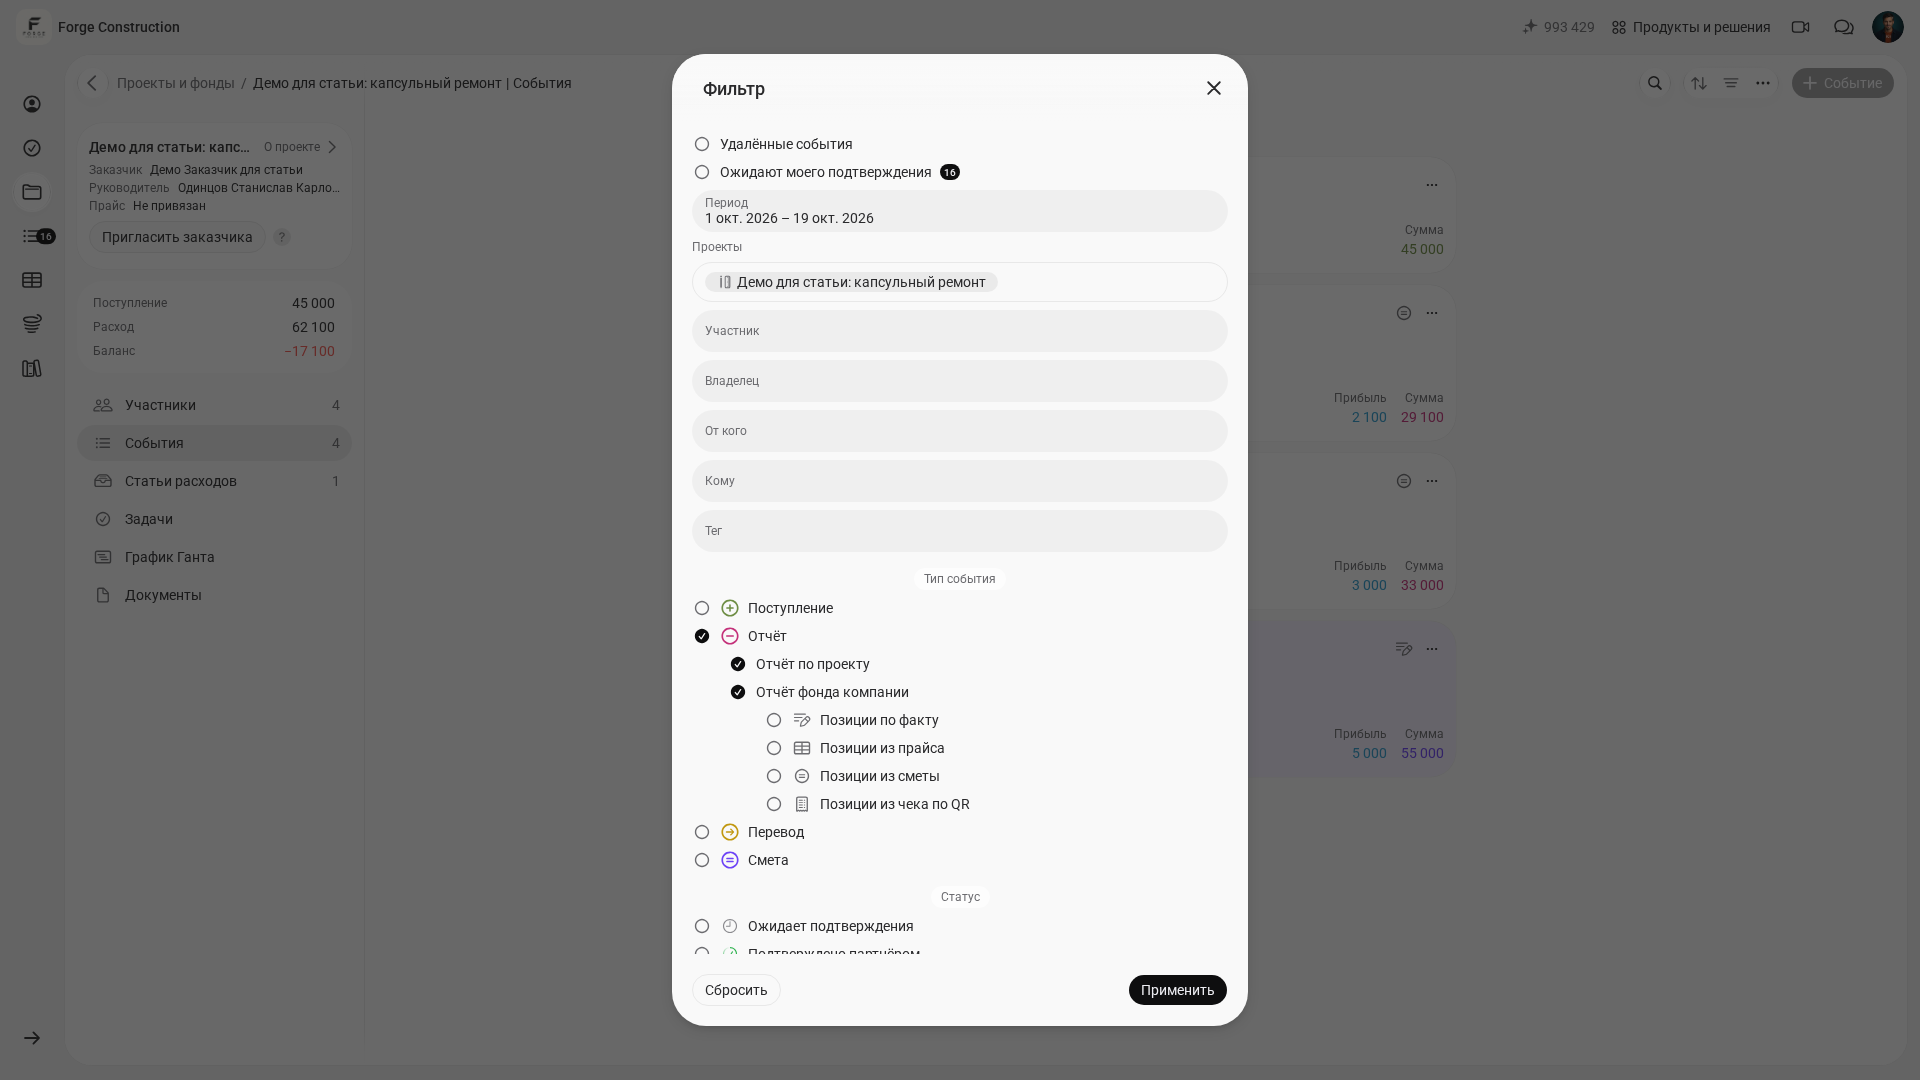
«События» (hodisalar) bo‘limiga o‘ting va «Фильтр» (filtr) oynasini oching. Ko‘rsatilgan misolda loyiha allaqachon tanlangan. «Период» (davr) maydonida 2026-yil 1-oktabrdan 19-oktabrgacha bo‘lgan oraliq tanlangan; hodisa turlaridan «Отчёт» (hisobot) va uning ikkala kichik turi — «Отчёт по проекту» (loyiha bo‘yicha hisobot) hamda «Отчёт фонда компании» (kompaniya fondi hisoboti) — belgilangan. Keyingi tasvirda shartlar tanlangan, lekin «Применить» (qo‘llash) tugmasi hali bosilmagan.
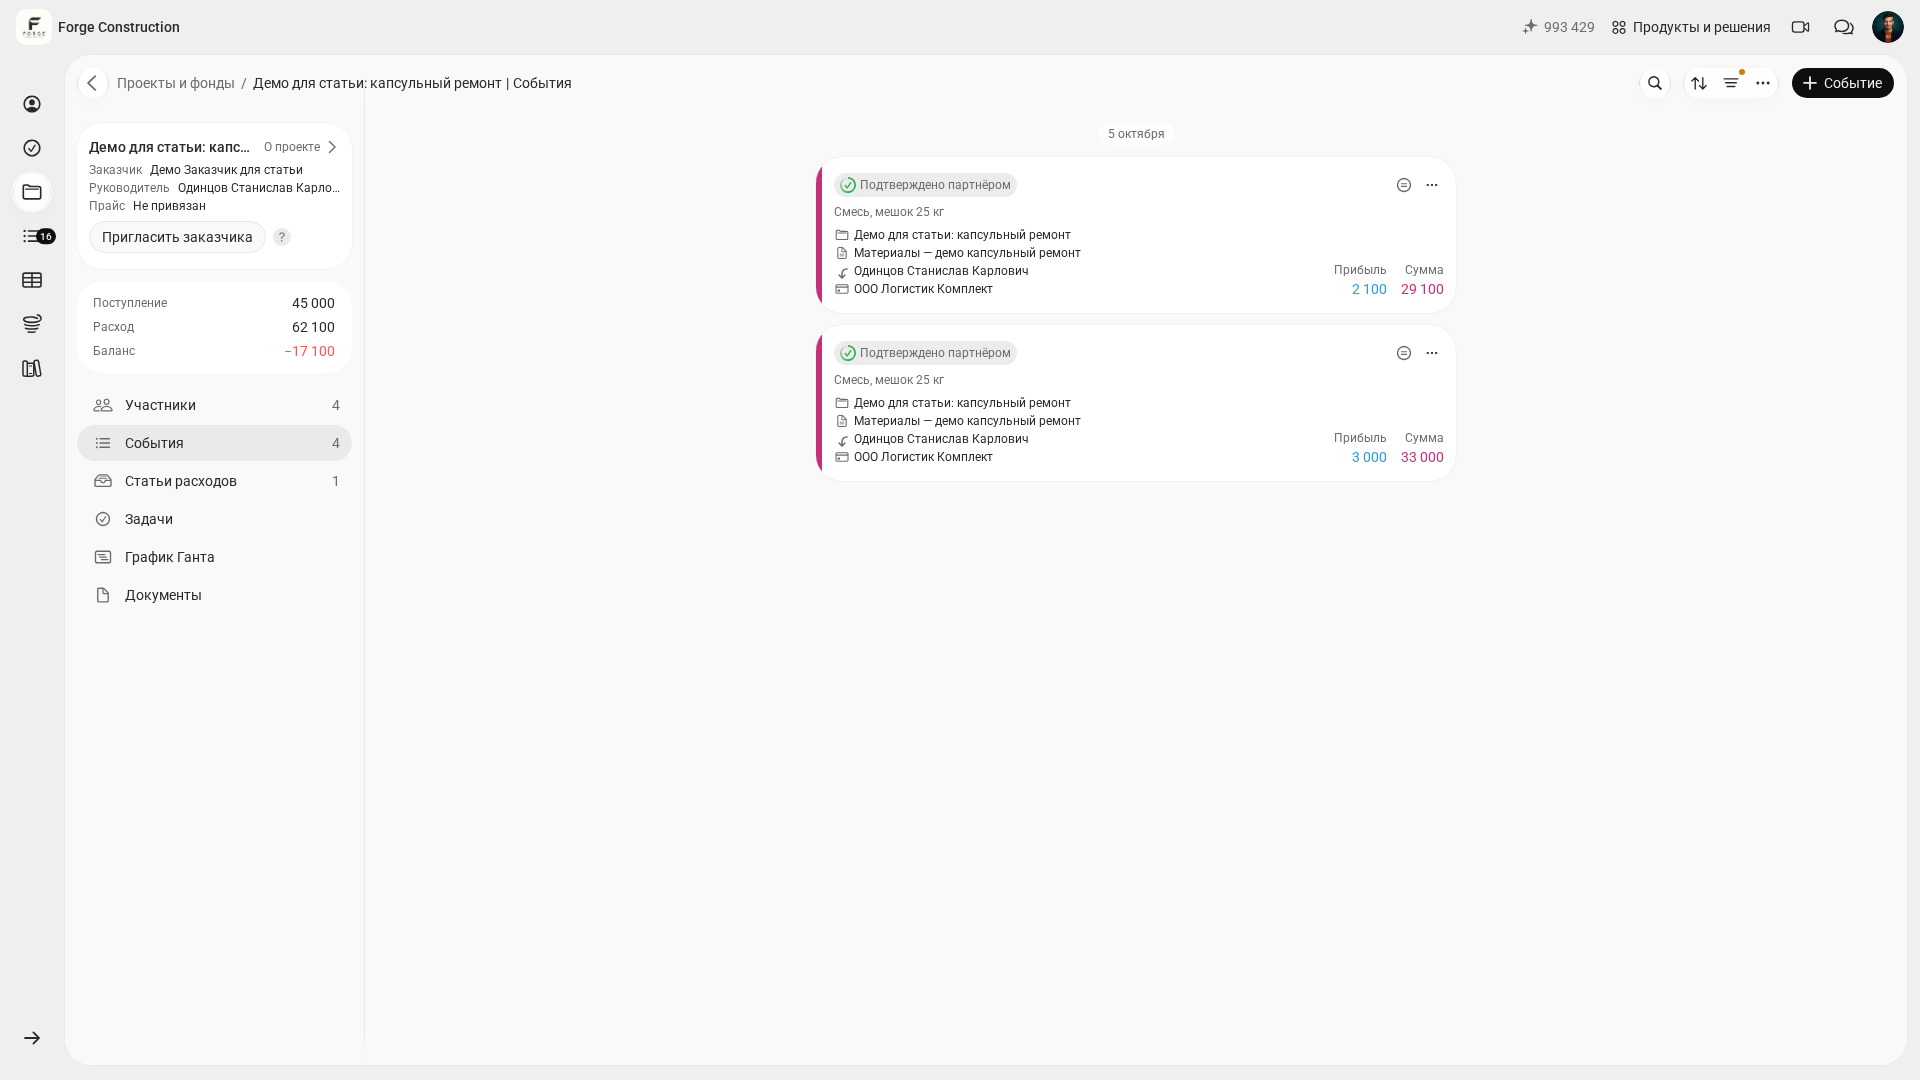
«Применить» (qo‘llash) tugmasini bosing va ro‘yxatning o‘zini tekshiring. Ushbu namoyishda qo‘llagandan keyin 5-oktabr sanasi va «Подтверждено партнёром» (hamkor tasdiqlagan) belgisi bilan ikkita mavjud «Отчёт по проекту» (loyiha bo‘yicha hisobot) yozuvi ko‘rsatilgan. Filtr belgisi yonidagi nuqta shartlar qo‘llanganini bildiradi. Yon menyudagi «События 4» (hodisalar — 4 ta) loyihaning barcha hodisalarini bildiradi; saralangan ro‘yxatdagi ikkita kartochka esa filtrlash natijasidir. Ikkala kichik tur tanlangani natijalarda ularning har biriga tegishli yozuv albatta bo‘lishini anglatmaydi.
Mavjud hisobot shakli
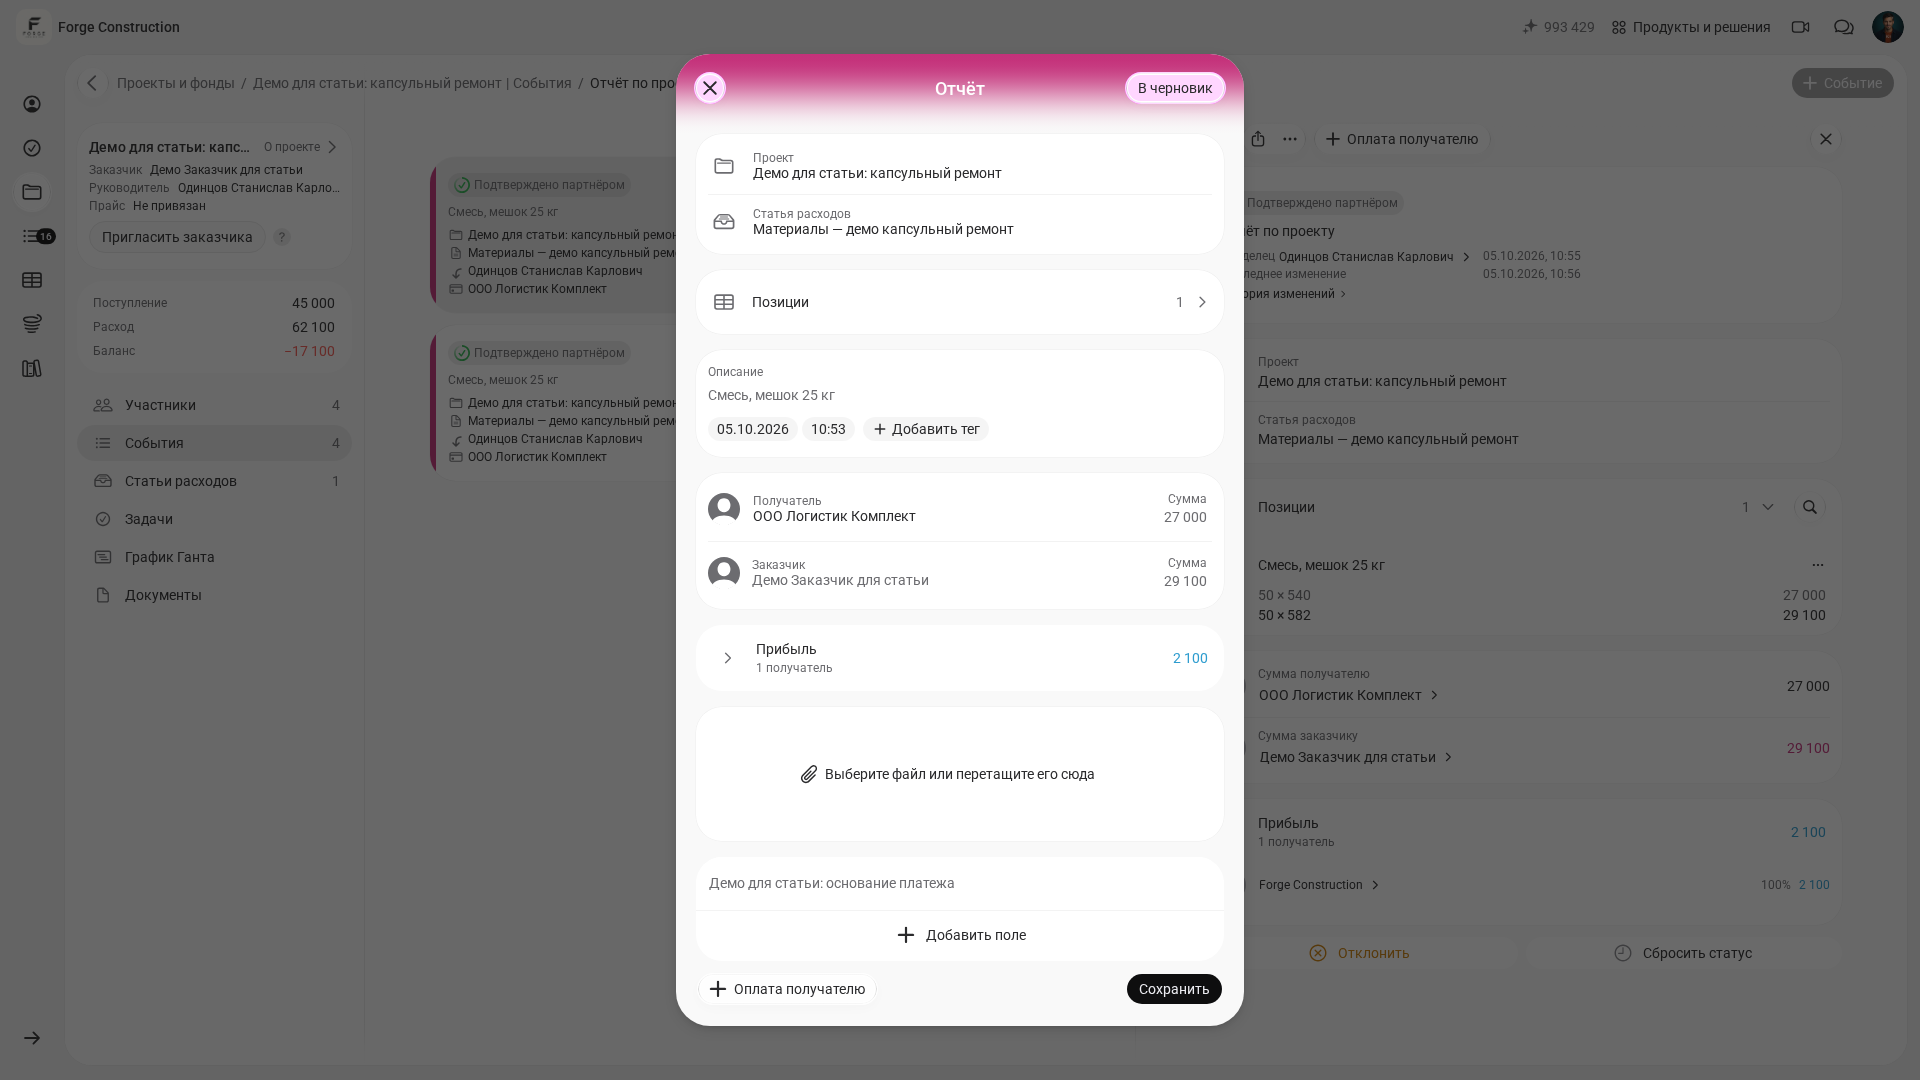
Mavjud «Отчёт по проекту» (loyiha bo‘yicha hisobot) yozuvini oching va «Редактировать событие» (hodisani tahrirlash) tugmasini bosing. Shaklda loyiha, xarajat moddasi, tavsif, sana va vaqt, mablag‘ oluvchi va buyurtmachini ularga tegishli summalar bilan solishtirib ko‘rish mumkin. «Позиции» (pozitsiyalar) bo‘limi va «Выберите файл или перетащите его сюда» (faylni tanlang yoki shu yerga sudrab keltiring) sohasi ham ko‘rinadi. Tasvirda pozitsiyalar tafsilotlari ochilmagan, fayl sohasi bo‘sh; shakl faqat ochilgan, hech narsa o‘zgartirilmagan yoki saqlanmagan.
Buyurtmachi uchun jamlanmani jamoa kelishib olgan tartibda tayyorlang: tanlangan yozuvlarni tasdiqlar bilan solishtiring, bajarilgan ishlar, materiallar, to‘lovlar va qarz haqidagi ma’lumotlarni yig‘ing, tasdiqlovchi hujjatlar nusxalarini qo‘shing. Shakl, davr, mas’ul shaxs va yetkazish usulini buyurtmachi bilan alohida kelishib oling. Yuridik ahamiyatga ega asl hujjatlarni saqlash tartibini tegishli talablarga muvofiq belgilang.
Biznes egasining boshqaruv hisobotlarini chuqurroq tushunishni istasangiz, blogdagi asosiy materiallardan boshlang: biznes egasining 3 ta asosiy hisoboti: foyda va zararlar, pul oqimi va balans hamda pul mablag‘lari harakati to‘g‘risidagi hisobot: shakli, bo‘limlari va tuzish tartibi.
Jamoada nega «bank ko‘chirmasiga qaraganda pul yetarli», lekin «amalda pul yo‘qdek» degan bahs chiqsa, muammo ko‘pincha operatsiyalarni qayd etish usulida bo‘ladi. Bu mavzuda quyidagi material yordam beradi: kassa usuli va hisoblash usuli: farqi nimada.



