ბიზნესის ეფექტიანობის შეფასებას ხშირად შეგრძნებებით ცდილობენ: ანგარიშზე საკმარისი ფულია, გუნდი დაკავებულია, ობიექტებზე მუშაობა მიმდინარეობს. პრობლემა ისაა, რომ ეს შეგრძნება რეალობას ჩამორჩება. ხარჯთაღრიცხვაში დაშვებული შეცდომა, მასალებზე გადახარჯვა, კონტრაქტორებისთვის ზედმეტად გაცემული ავანსები და მარჟის შემცირება მაშინ იჩენს თავს, როცა გამოსწორება უკვე დაგვიანებულია.
ეფექტიანობის შეფასების პრაქტიკული გზაა რიცხვების ერთ ადგილას თავმოყრა და დროთა განმავლობაში მათ ცვლილებაზე დაკვირვება. მშენებლობასა და რემონტში ეს განსაკუთრებით მნიშვნელოვანია: პროექტები ხანგრძლივია, გადახდები ნაწილ-ნაწილ ხდება, შესყიდვები ყოველდღიურია, თანხების ნაწილი კი ანგარიშვალდებულ პირებზე გაიცემა.
ქვემოთ აღწერილია 101-ის ხუთი ფუნქცია პროექტების, ოპერაციების, ანგარიშვალდებულ პირებზე გაცემული თანხების, გეგმისა და ფაქტობრივი შედეგების, ასევე საერთო ხარჯების მონაცემთა რეგულარული შემოწმებისთვის. მოგების, ფულთან დაკავშირებული რისკებისა და გუნდის მუშაობის შესახებ დასკვნები ამ მონაცემების შეჯერების შემდეგ გამოიტანეთ.
შინაარსი:
- საიდან იწყება ბიზნესის ეფექტიანობის შეფასება?
- ფუნქცია 1. როგორ აწარმოოთ აღრიცხვა პროექტების მიხედვით?
- ფუნქცია 2. როგორ აღრიცხოთ ფულის მოძრაობა?
- ფუნქცია 3. როგორ აკონტროლოთ ანგარიშვალდებულ პირებზე გაცემული თანხები?
- ფუნქცია 4. როგორ შეადაროთ გეგმა და ფაქტობრივი შედეგები?
- ფუნქცია 5. როგორ გამოიყენოთ ანალიტიკა და PRO+-ის შესაძლებლობები?
- როგორ შეაფასოთ ბიზნესის ეფექტიანობა ყოველთვიურად?
- რომელი შეცდომები უშლის ხელს ეფექტიანობის ანალიზს?
საიდან იწყება ბიზნესის ეფექტიანობის შეფასება?
რეგულარული შეფასებისას ერთმანეთისგან გამიჯნეთ მოგება, ფულის მოძრაობა და ვალდებულებები. 101-ში შეაგროვეთ პროექტების, მოვლენებისა და ბალანსების მონაცემები, შემდეგ კი ანალიტიკის მაჩვენებლები განიხილეთ. ბარათზე მოცემული ერთი თანხა ვერ ჩაანაცვლებს ფულადი ნაკადების, მოგებისა და ზარალის ან კომპანიის ფინანსური მდგომარეობის სრულ მმართველობით ანგარიშს.
| რა უნდა შეამოწმოთ? | რა მიანიშნებს პრობლემაზე? | სად ჩანს ეს 101 აპლიკაციაში? |
|---|---|---|
| პროექტების მარჟა და მოგება | ობიექტებზე მუშაობა მიმდინარეობს, თუმცა თვის ბოლოს მოგება დაბალია | პროექტებისა და ანალიტიკის მონაცემები; შედარება ერთი და იმავე პერიოდისთვის |
| ფულადი ნაკადები | გადახდებსა და შესყიდვებზე მუდმივად საგანგებო სიტუაციები იქმნება | პროექტების მიხედვით შემოსული და გადახდილი თანხების ჩანაწერები |
| ხარჯთაღრიცხვის გეგმა და ფაქტობრივი შედეგები | ყოველი პროექტი გაანგარიშებულზე „ოდნავ“ ძვირი ჯდება | გეგმისა და ფაქტობრივი შედეგების ფინანსური გრაფიკი; ხარჯების ცალკე შეჯერება |
| ანგარიშვალდებულ პირებზე გაცემული თანხები | ფული გაცემულია, ხარჯის დამადასტურებელი ჩეკები კი არ არის | მონაწილის ბალანსი და მასთან დაკავშირებული ოპერაციები |
| კომპანიის ფონდის ხარჯები | საერთო ხარჯები იზრდება, თუმცა მათ კატეგორიების მიხედვით არ განიხილავენ | კომპანიის ფონდი, საერთო ხარჯები; მოვლენების შეთანხმება PRO+-შია გათვალისწინებული |
ხუთი ფუნქცია ანალიზისთვის მონაცემების შეგროვებაში გეხმარებათ: რა ხდება პროექტებში, როგორ მოძრაობს ფული და რომელი ხარჯების შემოწმებაა საჭირო. ჩანაწერები რეალურ ოპერაციებსა და ვალდებულებებს შეუჯერეთ, შემდეგ გადახრების მიზეზები გამოიკვლიეთ და პასუხისმგებელი პირების მუშაობა განიხილეთ.
სურათებზე ნაჩვენებია Forge Construction-ის გამოგონილი სასწავლო მონაცემები 101-ის რუსულენოვან ინტერფეისში. გახსნილია კომპანიის მფლობელის ანგარიში. კომპიუტერსა და ტელეფონზე ელემენტები განსხვავებულადაა განლაგებული; ხელმისაწვდომი მოქმედებები მომხმარებლის როლზეა დამოკიდებული.
ფუნქცია 1. როგორ აწარმოოთ აღრიცხვა პროექტების მიხედვით?
საპროექტო ბიზნესში „სიბრმავის“ მიზეზია ობიექტების მიხედვით ოპერაციების ცალკეული აღრიცხვის არარსებობა. დღეს ანგარიშზე A ობიექტის ავანსი ჩაირიცხა, ხვალ ამ თანხით B ობიექტზე მიწოდება გადაიხადეს, ზეგ კი ოსტატს „შესყიდვებისთვის“ თანხა მისცეს ანგარიშვალდებულებით. თუ არ აღრიცხავთ, რომელ პროექტს ეკუთვნის თითოეული ოპერაცია, ფულის საერთო ნაშთით ცალკეული ობიექტების მოგებას ვერ განსაზღვრავთ.
განყოფილებაში „პროექტები და ფონდები“ (რუსულ ინტერფეისში — «Проекты и фонды») საჭირო ობიექტი გახსენით. პროექტის ბარათზე შემოსული თანხა, ხარჯი, ბალანსი და ანგარიშვალდებულ პირებზე გაცემული თანხები ამ ობიექტის ოპერაციებს შეუჯერეთ. პროექტის ფულადი ნაშთი თავისთავად მოგებას არ უდრის: მასზე გავლენას ახდენს გადახდების ვადები, ავანსები და შეუსრულებელი ვალდებულებები.
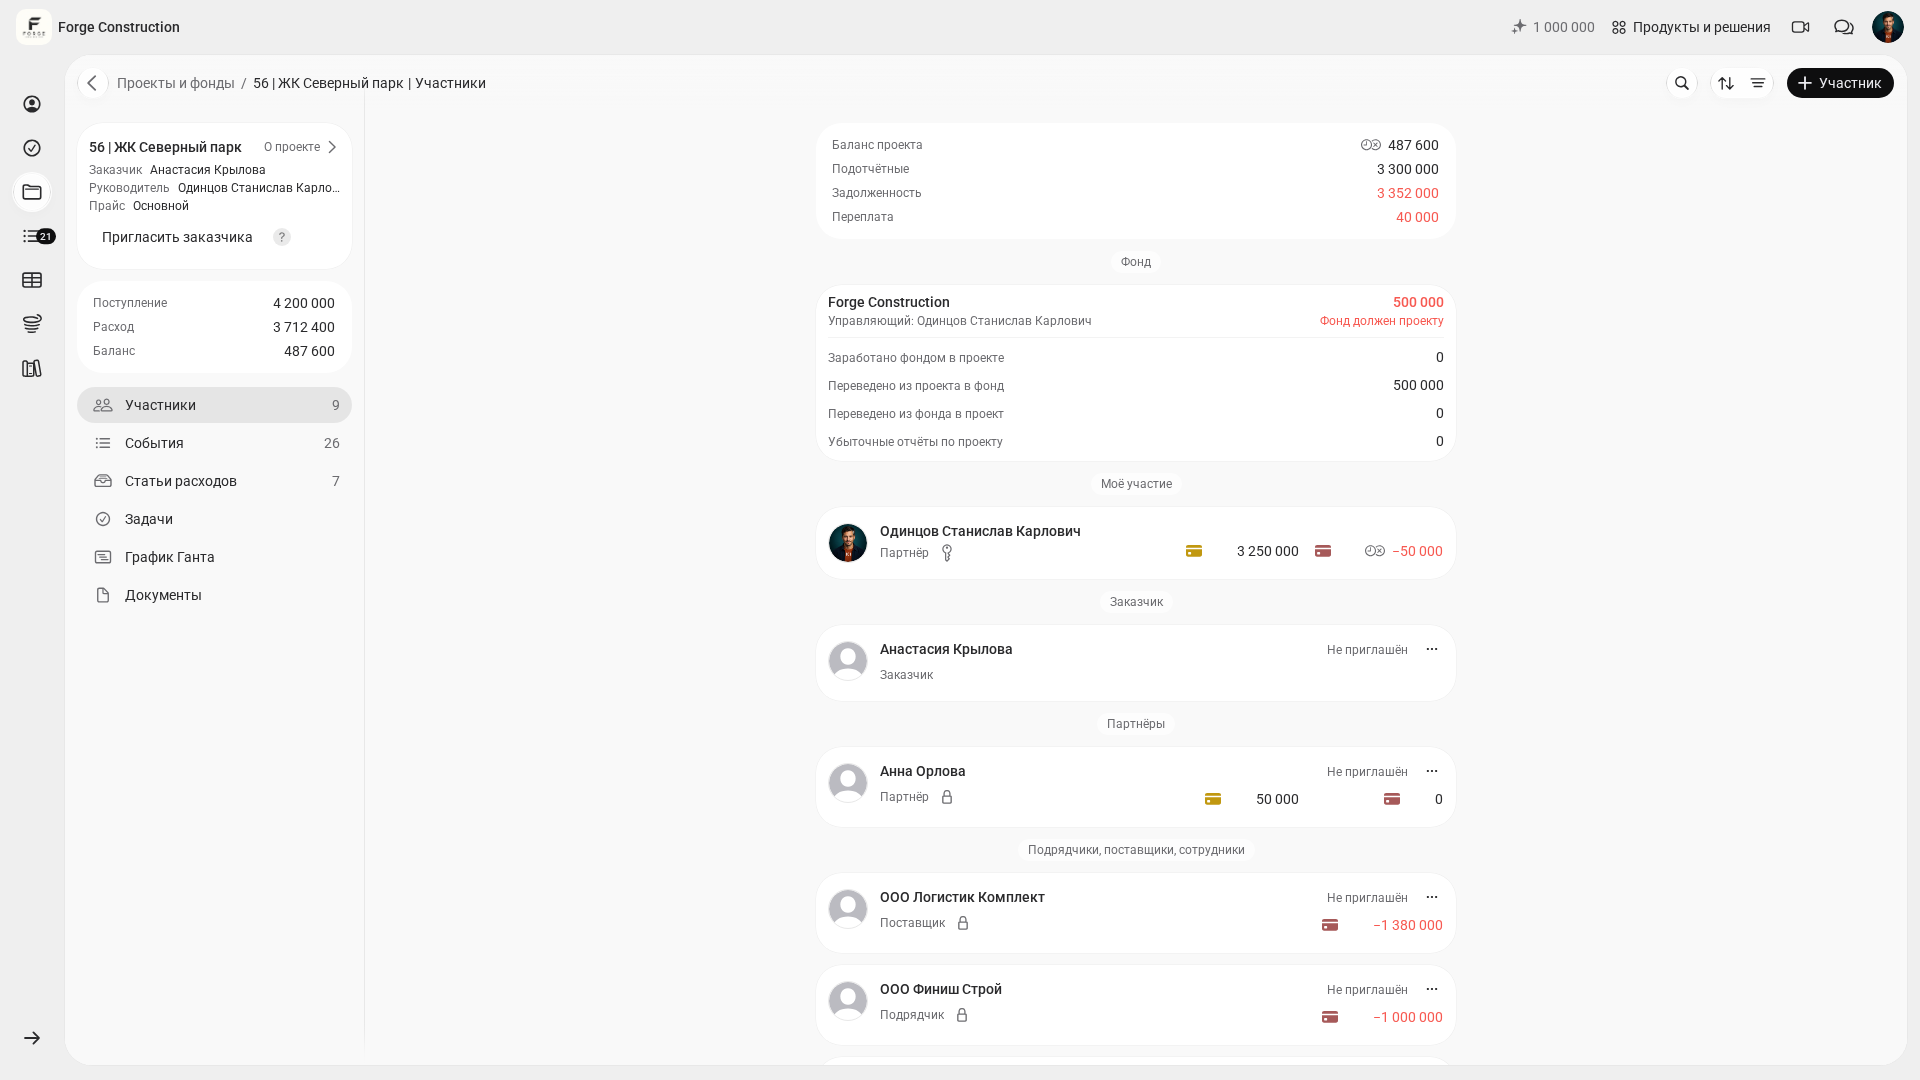
პროექტების მოგება კომპანიის ფულად ნაკადებს ერთი და იმავე პერიოდისთვის შეადარეთ. მომგებიან პროექტსაც შეიძლება ფულის დეფიციტი ახლდეს შემოსავლებისა და გადახდების ვადების, ავანსებისა და ვალდებულებების გამო. პროექტის ხარჯებისა და საერთო ხარჯების განაწილება ცალკე შეამოწმეთ.
ფუნქცია 2. როგორ აღრიცხოთ ფულის მოძრაობა?
ბიზნესის ეფექტიანობა შეუმჩნევლად უარესდება: ერთი შესყიდვა ჩეკის გარეშეა, მეორე — „პირად ბარათზე“, მესამე კი — „მოგვიანებით შევიტან“. ერთი კვირის შემდეგ აღარავის ახსოვს, კონკრეტულად რა შეიძინეს, გადახარჯვის განხილვა კი დავაში გადაიზრდება.
შემოსავლები და ხარჯები 101-ში შეიტანეთ, სანამ ოპერაციის გარემოებები ჯერ კიდევ კარგად გახსოვთ. შესამოწმებლად პროექტის „მოვლენები“ («События») და საჭირო ანგარიში გახსენით: გადაამოწმეთ თარიღი, მონაწილე, ხარჯის კატეგორია, აღწერა და პოზიციები. ჩანაწერი დამადასტურებელ დოკუმენტებს შეუჯერეთ. წინასწარ შეთანხმდით, ვინ აწვდის ინფორმაციას ობიექტიდან, ვის შეაქვს ის და ვინ ამოწმებს.
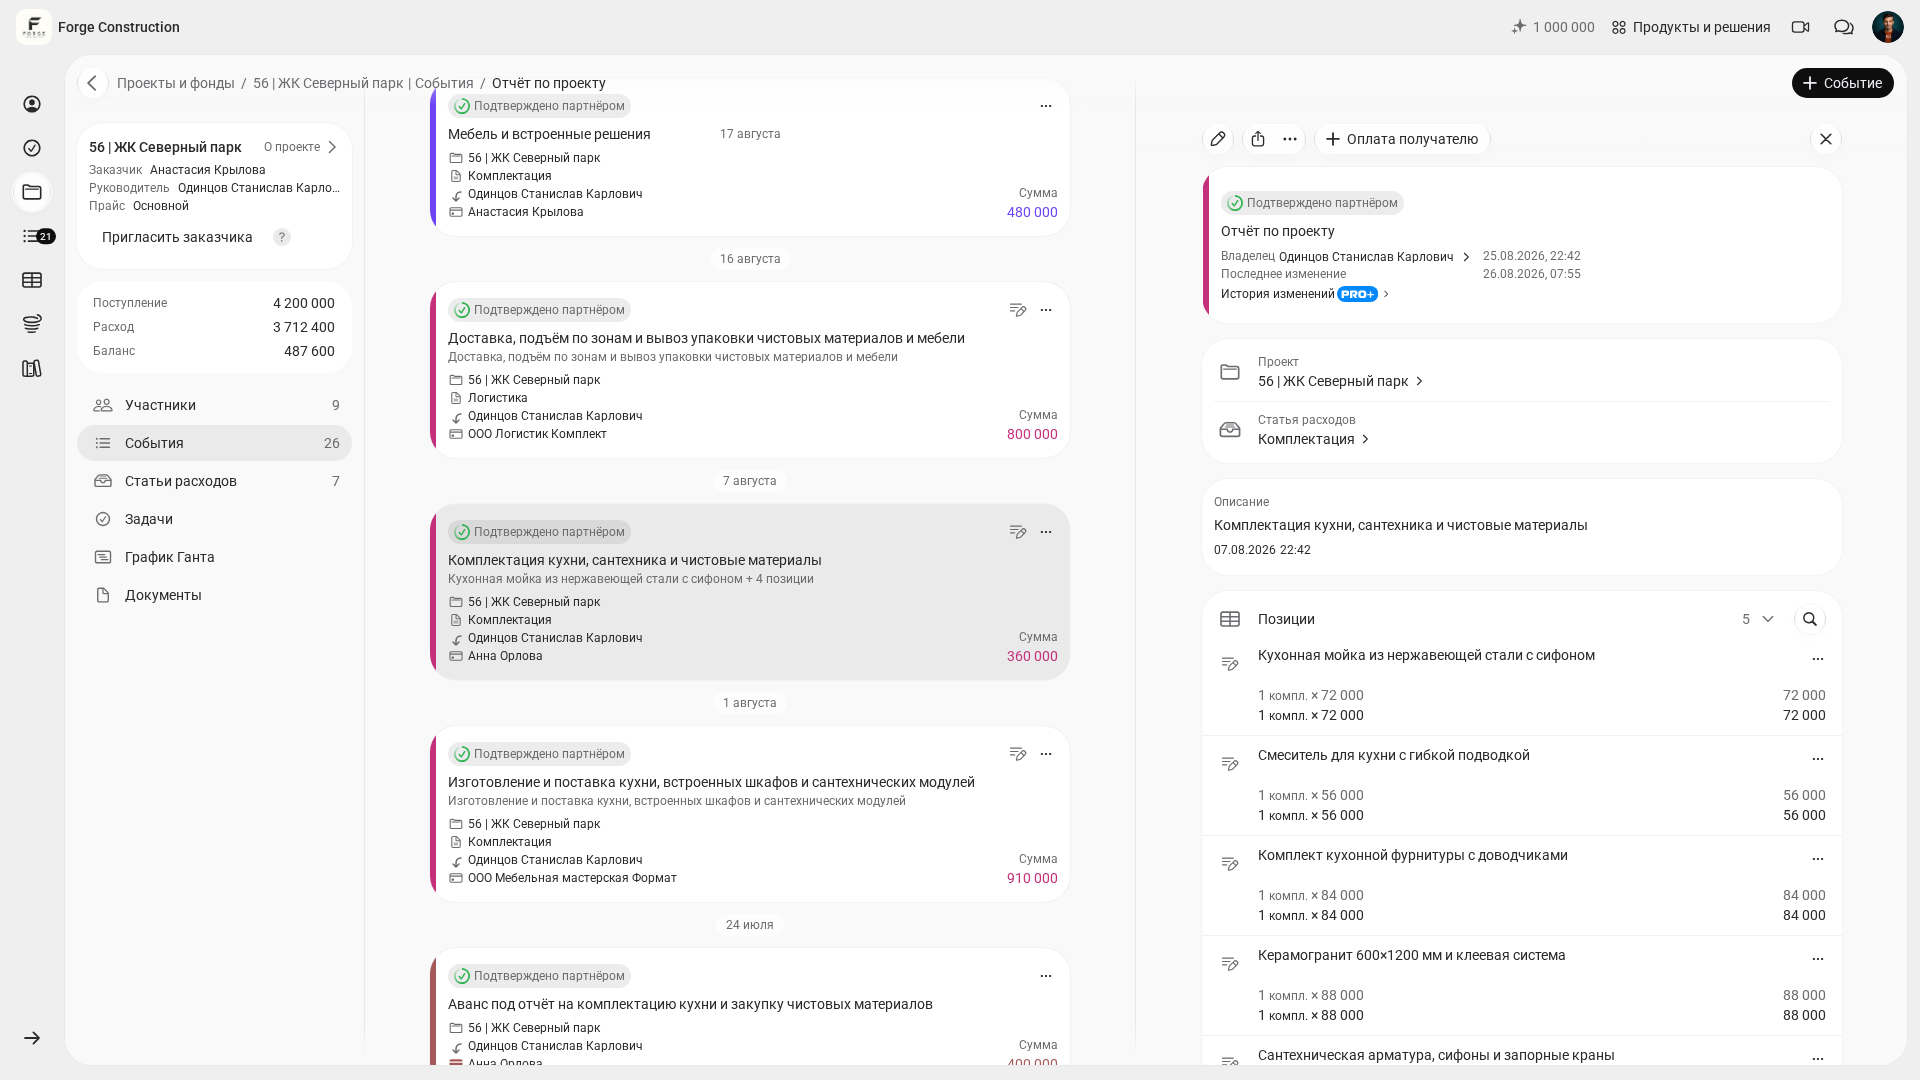
გუნდში შეთანხმდით, რომ ობიექტებზე გაწეული ყველა ხარჯის მონაცემები 101-ში დროულად მოხვდეს. შემდეგ ხარჯები კატეგორიების მიხედვით განიხილეთ და დამადასტურებელი ჩანაწერები შეამოწმეთ: მიწოდება, სახარჯი მასალები, მოცდენები, გადაკეთებები და ობიექტზე ზედმეტი გასვლები. მარჟის ცვლილების მიზეზი ამ მონაცემების საფუძველზე პასუხისმგებელ პირებთან ერთად დაადგინეთ.
ფუნქცია 3. როგორ აკონტროლოთ ანგარიშვალდებულ პირებზე გაცემული თანხები?
საპროექტო მუშაობაში ანგარიშვალდებულ პირებზე გაცემული თანხები ხშირად გაურკვეველ ზონად იქცევა. ფული გაცემულია, შესყიდვები შესრულებულია, ჩეკების ნაწილი დაკარგულია, თანხის ნაწილი კი სხვა საჭიროებებზე დაიხარჯა. ანალიზისთვის მნიშვნელოვანია თანხის ანგარიშვალდებულებით გაცემა და აღიარებული ხარჯები ერთმანეთისგან გამიჯნოთ: თანხის გაცემა თავისთავად მოგებას ჯერ არ ამცირებს. ანგარიშის წარდგენასა და შეჯერებამდე გაურკვეველი რჩება, რა დაიხარჯა და რა უნდა დაბრუნდეს.
პროექტის „მონაწილეების“ («Участники») განყოფილებაში საჭირო მონაწილე მოძებნეთ და მასზე ანგარიშვალდებულებით გაცემული თანხის ნაშთი შეამოწმეთ. გაცემული თანხები, შესყიდვების ანგარიშები და დაბრუნებული თანხები შესაბამის ოპერაციებსა და დამადასტურებელ დოკუმენტებს შეუჯერეთ. ცალკეული თანხა ნაშთის დანახვაში გეხმარებათ, თუმცა მომდევნო გაცემის ან დაბრუნების შესახებ გადაწყვეტილებისთვის სრული შეჯერებაა საჭირო.
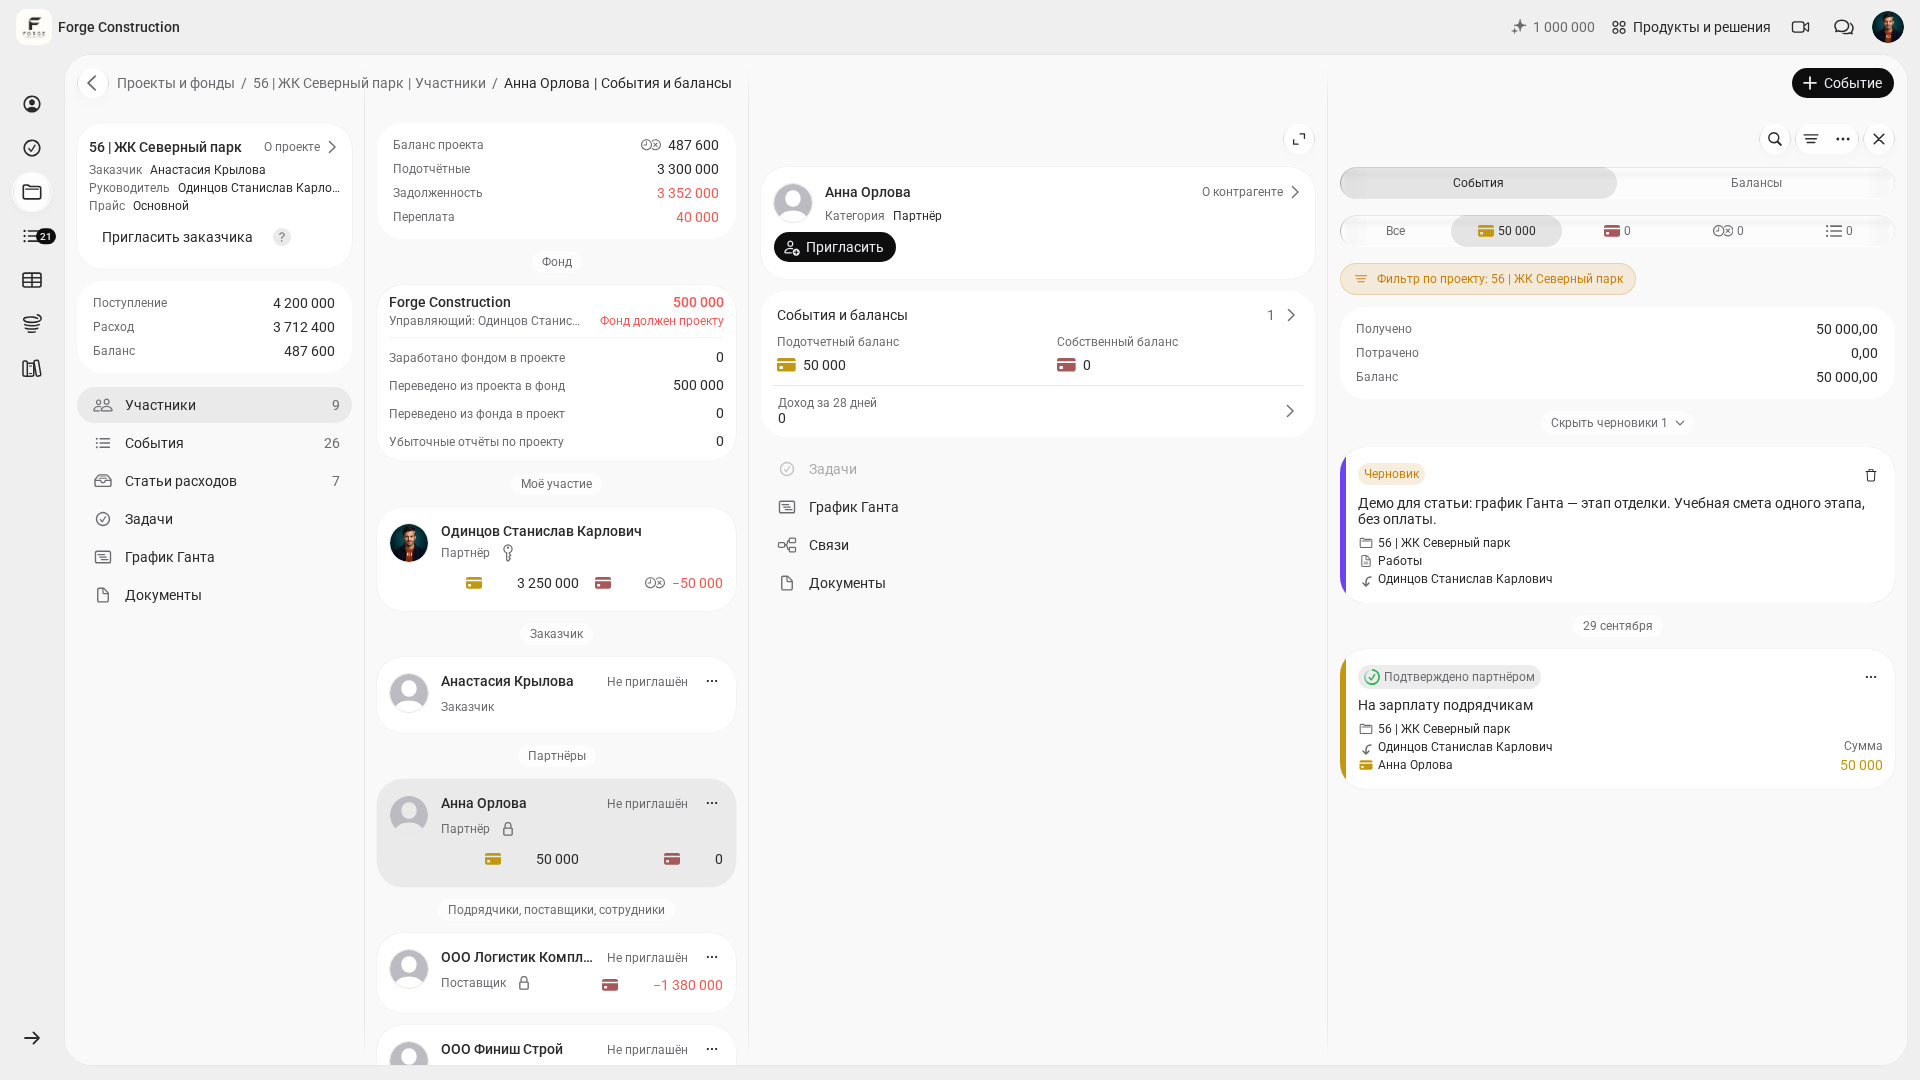
პირობითი მაგალითი: ორშაბათს სამუშაოთა მწარმოებელს მასალებისთვის 120 000 გადასცეს. სამშაბათს მან 101-ში სამი ხარჯვითი ოპერაცია შეიტანა ჩეკებით, ჯამში 101 500-ის ოდენობით. თუ სხვა თანხის გაცემა, ხარჯვა და დაბრუნება არ ყოფილა და ყველა ოპერაცია აღრიცხულია, ხუთშაბათისთვის გამოუყენებელი ნაშთი 18 500 იქნება. მომდევნო შესყიდვის დაგეგმვამდე ეს თანხა ანგარიშებსა და სამუშაოთა მწარმოებელთან რეალურად არსებულ ფულს შეუჯერეთ.
ფუნქცია 4. როგორ შეადაროთ გეგმა და ფაქტობრივი შედეგები?
ეფექტიან ბიზნესს პროგნოზირება შეუძლია. თუ ხარჯთაღრიცხვა ფაქტობრივ შედეგებს ყოველ ჯერზე სცდება, კომპანია ამისთვის დროს, ნერვებსა და ფულს ხარჯავს. გეგმისა და ფაქტობრივი შედეგების შედარება გეხმარებათ შეამოწმოთ, რამდენად ზუსტად ითვლის გუნდი და რამდენად თანმიმდევრულად იცავს გაანგარიშებაში ჩადებულ პირობებს.
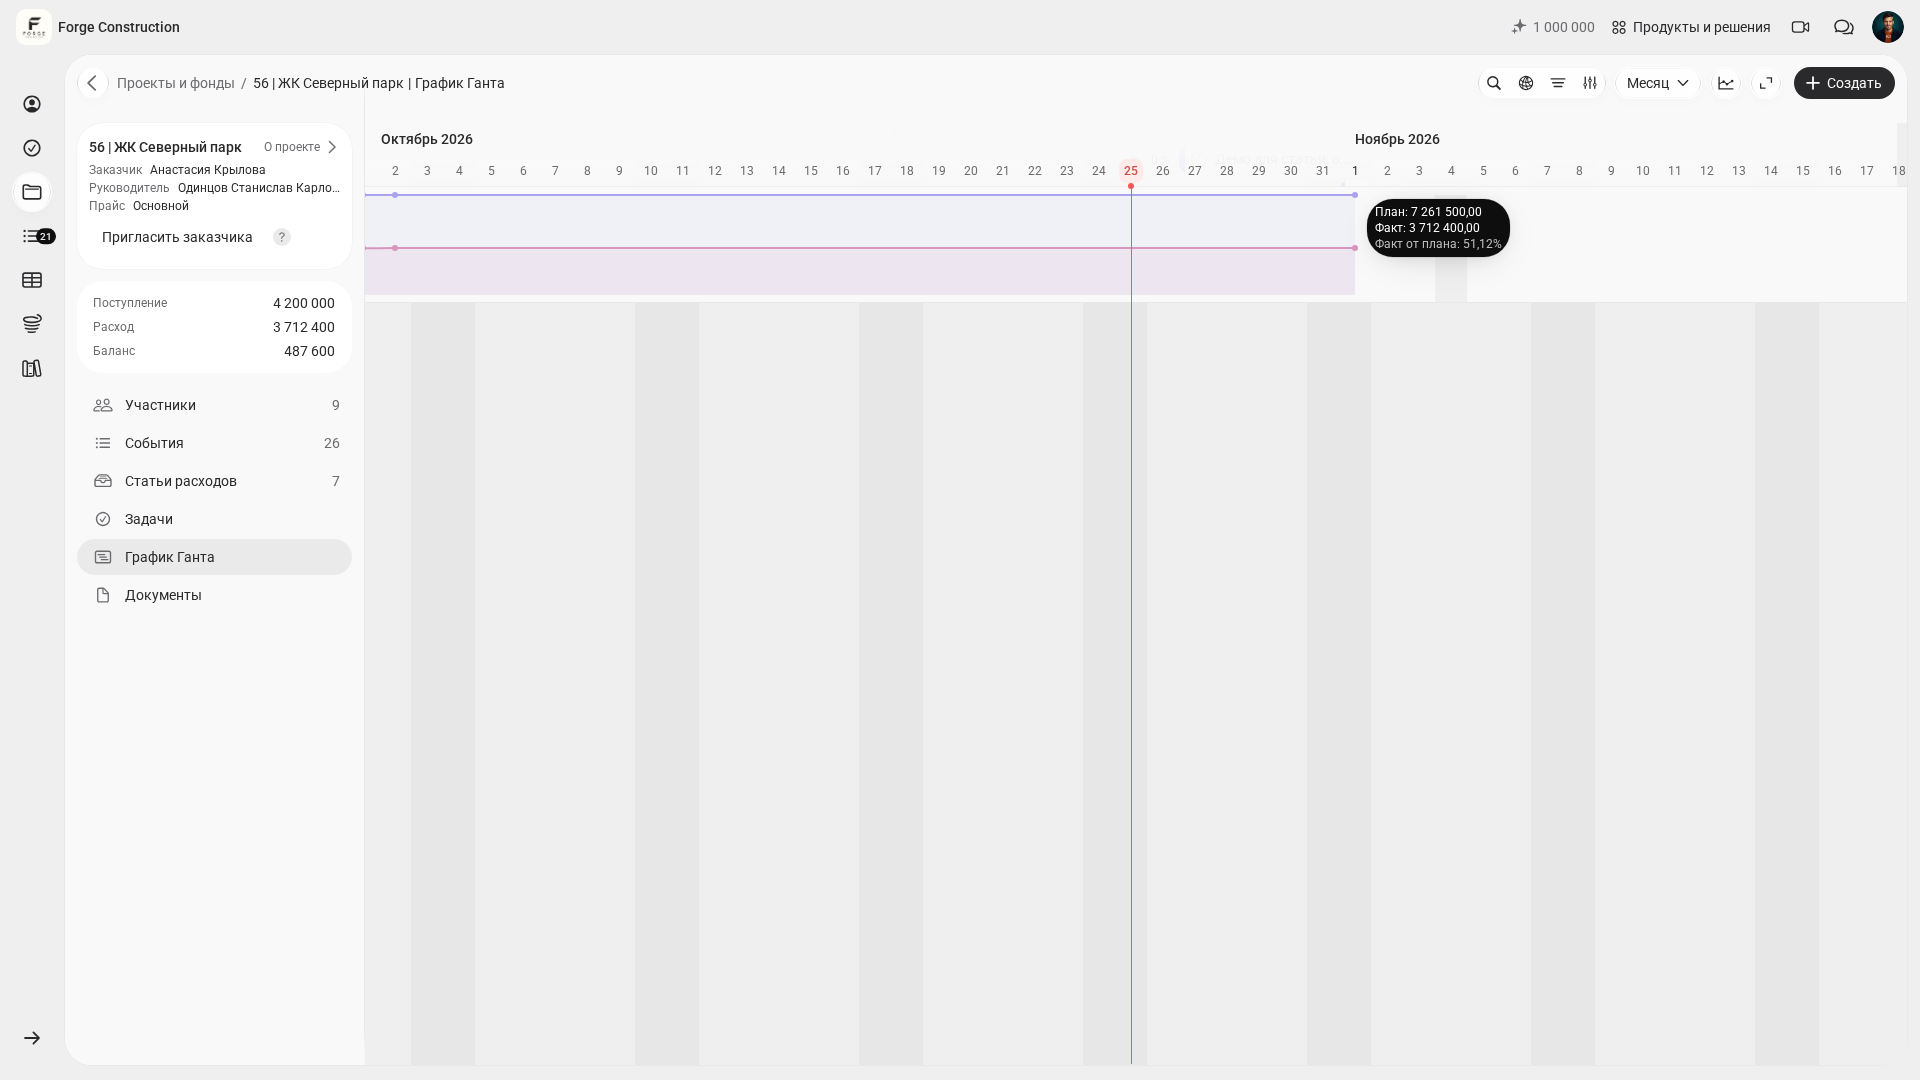
განტის გრაფიკში დამატებითი გრაფიკები გახსენით, აირჩიეთ „გეგმა და ფაქტი“ («План-факт»), შემდეგ კი „ღირებულება“ («Стоимость») ან „მოგება“ («Прибыль»). „ღირებულება“ დამკვეთისთვის გეგმურ და ფაქტობრივ თანხებს ადარებს. მაჩვენებელი „მოგება“ მოგებასა და ფასნამატს ითვალისწინებს. გადახრის მიზეზის დასადგენად სხვაობა საწყის გაანგარიშებასა და აღრიცხულ ოპერაციებთან ერთად განიხილეთ.
თუ ხარჯების კატეგორიების სტრუქტურის უფრო ღრმად შესწავლა გსურთ, გამოგადგებათ მასალა მშენებლობაში ხარჯების განაწილების შესახებ: იქ კარგად ჩანს, როგორ მოქმედებს დეტალიზაცია დასკვნების ხარისხზე. ხარჯების კატეგორიები 101 აპლიკაციაში (რუსულ ენაზე).
რაც უფრო ადრე მოამზადებთ და შეამოწმებთ გაანგარიშებას, მით უფრო ადრე გექნებათ კონტროლის საფუძველი. სამუშაოების შესახებ მონაცემების შეგროვება თანამშრომლებს შორის გადაანაწილეთ და საერთო დოკუმენტზე პასუხისმგებელი პირი დანიშნეთ. ფაქტობრივ შედეგებთან შედარებამდე შემადგენლობა, მოცულობები და ფასები შეამოწმეთ. როგორ მოამზადოთ გაანგარიშება სწრაფად (რუსულ ენაზე).
ფუნქცია 5. როგორ გამოიყენოთ ანალიტიკა და PRO+-ის შესაძლებლობები?
კომპანიის ფონდში გახსენით „ანალიტიკა“ («Аналитика»). ბლოკში „მოგება და ზარალი“ («Прибыли и убытки») ერთსა და იმავე პერიოდში შეადარეთ მაჩვენებლები: „ფონდის მოგება“ («Прибыль фонда»), „პროექტებიდან გადარიცხვები“ («Переводы из проектов»), „ფონდიდან გადარიცხვები“ («Переводы из фонда») და „შემოსული თანხები“ («Поступления»). დააზუსტეთ, რას მოიცავს თითოეული თანხა: ფონდის მოგება და ფულადი გადარიცხვები ავტომატურად ვერ გაუტოლდება კომპანიის ბუღალტრულ წმინდა მოგებას.
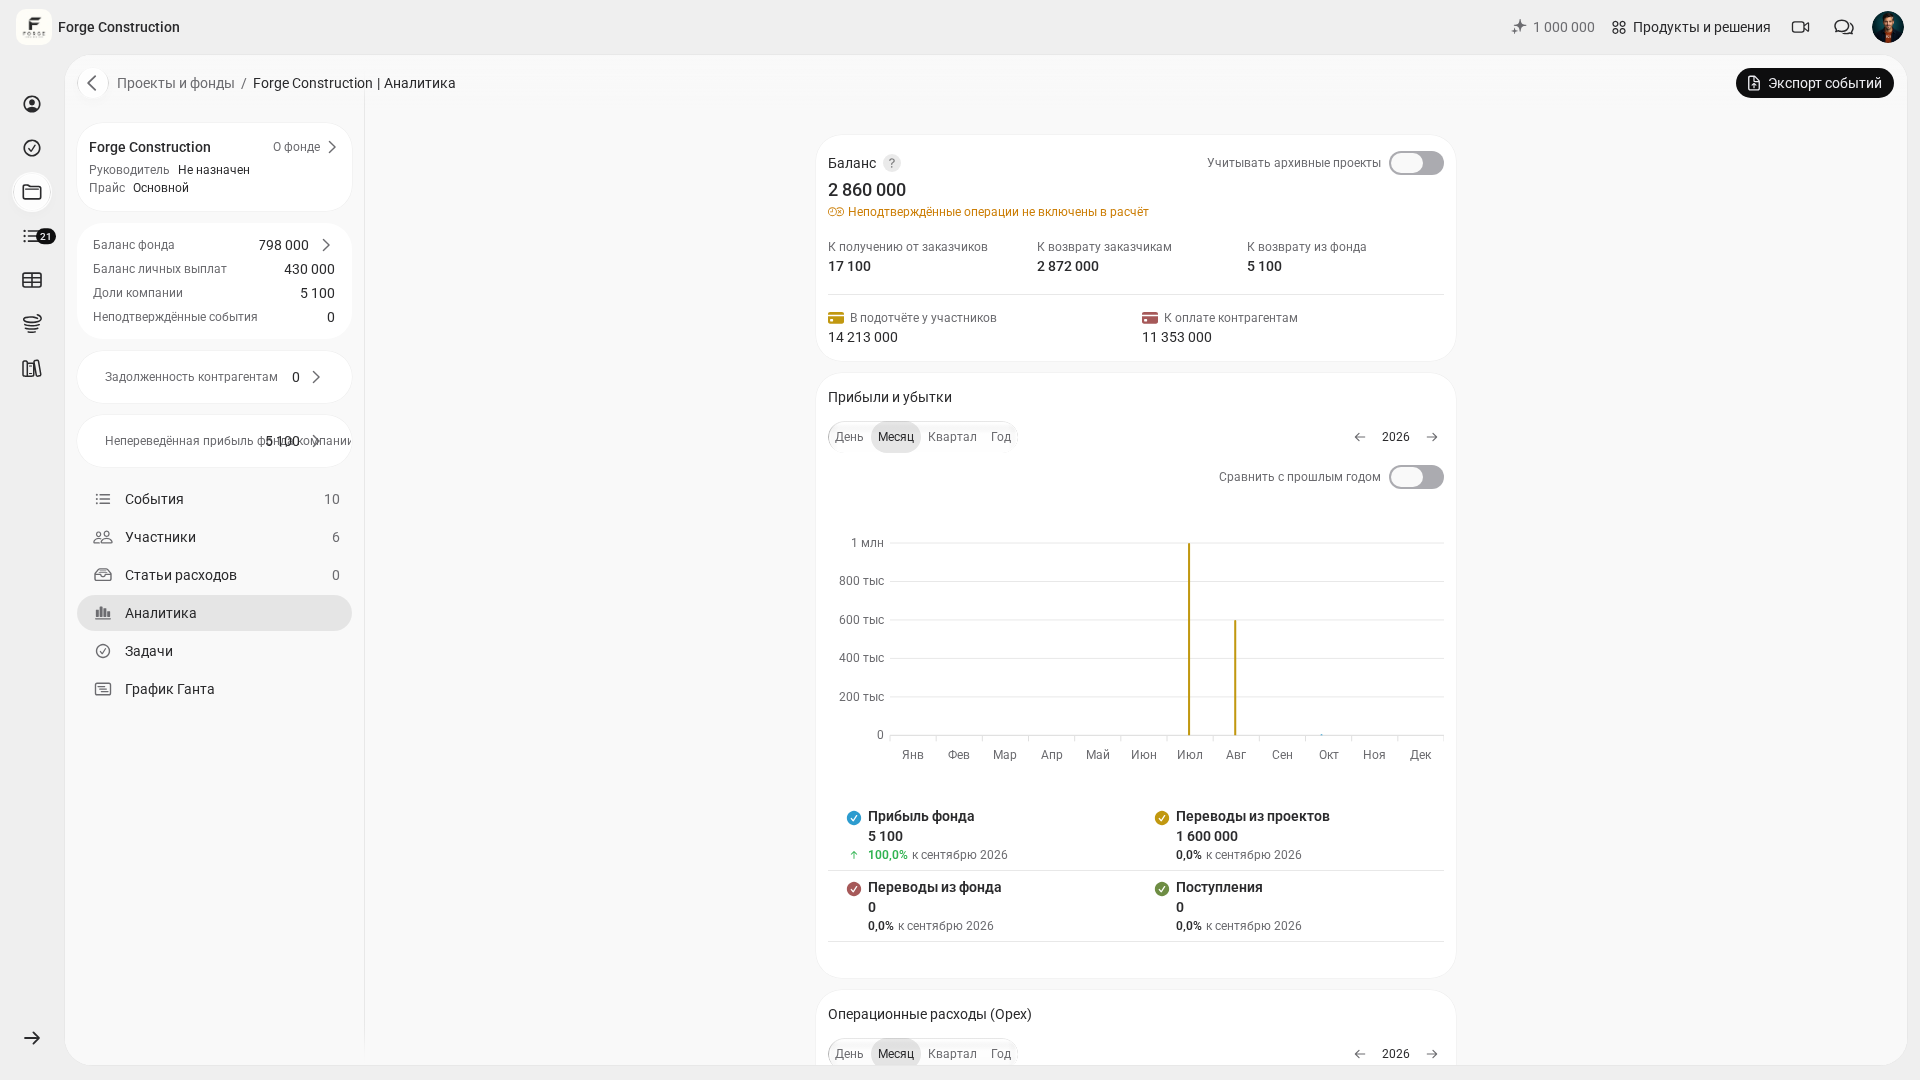
განყოფილებაში „კომპანიის ფონდი“ აღრიცხეთ საერთო ხარჯები, რომლებიც ცალკეულ ობიექტს არ უკავშირდება: მარკეტინგი, ოფისი, სერვისები და ბუღალტერია. ისინი პროექტის ხარჯებისგან ცალკე განიხილეთ. PRO+ მოიცავს გაფართოებულ ანალიტიკას და კომპანიის ფონდში ნებისმიერი მოვლენის შეთანხმებას.
ხელმძღვანელის კიდევ ერთი ამოცანაა პროექტების შედეგებისა და პასუხისმგებელი პირების მუშაობის შედარება. მოგება და ხარჯები სამუშაოების მოცულობის, ვადებისა და ობიექტების სირთულის გათვალისწინებით შეადარეთ. პროექტის მაჩვენებელი თავისთავად თანამშრომლის პირადი ეფექტიანობის მზა შეფასებას არ წარმოადგენს: გადახრების მიზეზები ცალკე უნდა განიხილოთ.
თუ გსურთ გაიგოთ, რომელი ანგარიშებია უფრო სასარგებლო მფლობელისთვის, ძირითადი სამეულით დაიწყეთ: ფულადი ნაკადების ანგარიში, მოგებისა და ზარალის ანგარიში და ბალანსი. მასალაში კარგადაა ახსნილი, რატომ უნდა განიხილოთ ეს ანგარიშები რეგულარულად.
როგორ შეაფასოთ ბიზნესის ეფექტიანობა ყოველთვიურად?
ერთჯერადი ანალიზი ნაკლებად გეხმარებათ. შედეგს რეგულარული რიტმი იძლევა: თვის ბოლოს ერთი და იგივე დღე, ერთი და იგივე კითხვები და ანგარიშების ერთი და იგივე ნაკრები. ასე ეფექტიანობის შეფასება მართვად ჩვევად იქცევა.
აი სქემა, რომელიც სამუშაო კვირაში მოხერხებულად თავსდება:
- შეამოწმეთ, რომ ყველა მოქმედი პროექტი შექმნილია, ხოლო ობიექტების გადახდები და ხარჯები შესაბამის პროექტებს უკავშირდება. კომპანიის საერთო ხარჯები ფონდში ცალკე აღრიცხეთ.
- პროექტები ერთი და იმავე პერიოდისთვის შეადარეთ: ხელით შეარჩიეთ ხუთი ყველაზე მაღალი მოგებით და ხუთი მარჟის ყველაზე შესამჩნევი შემცირებით. შეამოწმეთ, ხარჯები ერთნაირი წესით არის თუ არა აღრიცხული.
- ძირითადი პროექტების გეგმა და ფაქტობრივი შედეგები შეადარეთ. გადახრებისას შეამოწმეთ გაანგარიშებები, აღრიცხული ოპერაციები და ხარჯების კატეგორიები, შემდეგ მიზეზები პასუხისმგებელ პირებთან განიხილეთ.
- შეამოწმეთ ანგარიშვალდებულ პირებზე გაცემული თანხები: ვისთან რჩება ნაშთი, სად აკლია ჩეკები და სად გაიცა ფული დიდი ხნის წინ.
- ფონდში საერთო ხარჯები განიხილეთ: რომელი კატეგორიები იზრდება თვიდან თვემდე და როგორ შეესაბამება ეს ხარჯები კომპანიის შედეგს იმავე პერიოდში. ფონდში და ფონდიდან გადარიცხვები ხარჯებისგან ცალკე განიხილეთ. გაფართოებული ანალიტიკა და ფონდის ნებისმიერი მოვლენის შეთანხმება PRO+-შია გათვალისწინებული.
მოსახერხებელია შედეგების ერთ ადგილას აღრიცხვა: დასკვნების ორი აბზაცი და მომდევნო თვისთვის სამი გადაწყვეტილება. შედარებადი მონაცემების დაგროვებასთან ერთად შეძლებთ დინამიკის შეფასებას და შემოწმებას, რომელმა ცვლილებებმა მოიტანა შედეგი.
რომელი შეცდომები უშლის ხელს ეფექტიანობის ანალიზს?
პირველი. აღრიცხვაში „ნაცრისფერი“ ხარჯები რჩება. ფული დაიხარჯა, სისტემაში კი არ არის. ანგარიშების მიხედვით მარჟა უფრო მაღალი ჩანს, რეალური მოგება კი უფრო დაბალია.
მეორე. ხარჯების კატეგორიები ზედმეტად ზოგადია. როცა ყველაფერი „სხვაში“ ხვდება, გადახრის მიზეზის პოვნა რთულდება. გონივრულ ფარგლებში დეტალიზაცია განხილვას აჩქარებს.
მესამე. ანგარიშვალდებულ პირებზე გაცემული თანხები პროექტებისგან ცალკე აღირიცხება. თუ გაცემული თანხები, ანგარიშები და დაბრუნებული თანხები პროექტის ოპერაციებს არ შეუჯერდება, მონაცემები შეიძლება განსხვავდებოდეს. შეამოწმეთ ჩანაწერების სისრულე და მომავალი გადახდების ვადები.
მეოთხე. გეგმისა და ფაქტობრივი შედეგების შედარებისას ძირეულ მიზეზებს არ განიხილავენ. თავად გადახრა ვერაფერს ასწორებს. სასარგებლოა კითხვა „რატომ“ მანამდე დასვათ, სანამ კონკრეტულ მოქმედებამდე მიხვალთ: შეცვალოთ მომწოდებელი, დაადგინოთ შეთანხმების წესი ან განაახლოთ გაანგარიშების შაბლონი.
მეხუთე. გადაწყვეტილებები დროითი ჰორიზონტის გარეშე მიიღება. ერთი თვე შეიძლება სეზონურობისა და შვებულებების გამო არატიპური იყოს. უმჯობესია სულ მცირე სამი თვე განიხილოთ, თუ ამოცანა ბიზნესის ეფექტიანობის შეფასებაა და არა დამნაშავის ძებნა.
თუ მმართველობითი აღრიცხვის ერთიან სისტემად ჩამოყალიბება გსურთ, გამოგადგებათ მასალა მმართველობითი აღრიცხვის ავტომატიზაციის შესახებ. ის დანერგვის ზედმეტი აურზაურის გარეშე დაგეგმვაში გეხმარებათ: მონაცემთა წყაროები, როლები, წესები და რეგულარული ანალიზი.