A menudo se intenta valorar la eficiencia de una empresa a partir de una impresión: hay suficiente dinero en la cuenta, el equipo está ocupado y las obras avanzan. El problema es que esa impresión llega tarde. Un error en el presupuesto, un exceso de gasto en materiales, demasiados anticipos a los contratistas y una caída del margen salen a la luz cuando ya es demasiado tarde para corregirlos.
Una forma práctica de evaluar la eficiencia consiste en reunir las cifras en un solo lugar y observar su evolución. En la construcción y las reformas esto resulta especialmente importante: los proyectos duran mucho tiempo, los pagos se fraccionan, las compras son diarias y parte del dinero se entrega a justificar.
A continuación encontrará cinco funciones de 101 para revisar periódicamente los datos de los proyectos, las operaciones, los fondos a justificar, lo planificado y lo real, y los gastos generales. Extraiga conclusiones sobre el beneficio, los riesgos de tesorería y el trabajo del equipo después de conciliar estos datos.
Contenido:
- ¿Por dónde empezar a evaluar la eficiencia?
- Función 1. ¿Cómo registrar las operaciones por proyecto?
- Función 2. ¿Cómo registrar los movimientos de dinero?
- Función 3. ¿Cómo controlar los fondos a justificar?
- Función 4. ¿Cómo comparar lo planificado con lo real?
- Función 5. ¿Cómo utilizar los análisis y las funciones PRO+?
- ¿Cómo evaluar la eficiencia cada mes?
- ¿Qué errores dificultan el análisis de la eficiencia?
¿Por dónde empezar a evaluar la eficiencia?
Para una evaluación periódica, distinga entre el beneficio, los movimientos de dinero y las obligaciones. En 101, reúna los datos de los proyectos, los eventos y los saldos; después, examine los indicadores analíticos. Una cifra aislada en una ficha no sustituye un informe completo de gestión sobre los flujos de efectivo, las pérdidas y ganancias o la situación financiera de la empresa.
| ¿Qué debe revisar? | ¿Cómo detectar un problema? | ¿Dónde se ve en la aplicación 101? |
|---|---|---|
| Margen y beneficio por proyecto | Las obras tienen actividad, pero el beneficio al cierre del mes es bajo | Datos de proyectos y análisis; comparación de un mismo periodo |
| Flujo de caja | Urgencias constantes con los pagos y las compras | Registros de cobros y pagos por proyecto |
| Comparación entre presupuesto y ejecución real | Cada proyecto cuesta «un poco» más de lo calculado | Gráfico financiero de lo planificado frente a lo real; conciliación de gastos por separado |
| Fondos entregados a justificar | Se ha entregado dinero, pero faltan los justificantes de gasto | Saldo del participante y operaciones relacionadas |
| Gastos del Fondo de la empresa | Los gastos generales aumentan sin analizarse por categorías | Fondo de la empresa y gastos generales; aprobación de eventos en PRO+ |
Las cinco funciones ayudan a reunir los datos para el análisis: qué ocurre con los proyectos, cómo se mueve el dinero y qué gastos deben comprobarse. Concilie los registros con las operaciones y las obligaciones reales; después, investigue las causas de las desviaciones y comente el trabajo de los responsables.
Las capturas muestran datos ficticios de demostración de Forge Construction en la interfaz de 101 en ruso. Está abierta la cuenta del propietario de la empresa. Los elementos se distribuyen de forma distinta en el ordenador y en el teléfono; las acciones disponibles dependen del rol.
Función 1. ¿Cómo registrar las operaciones por proyecto?
La causa de la falta de visibilidad en un negocio por proyectos es no registrar por separado las operaciones de cada obra. Hoy llega a la cuenta un anticipo de la obra A, mañana se utiliza para pagar una entrega de la obra B y al día siguiente se entrega dinero al encargado «para compras». Si no se refleja a qué proyecto corresponde cada operación, el saldo total disponible no permite determinar el beneficio de cada obra.
En «Проекты и фонды» (Proyectos y fondos), abra la obra que necesite. En la ficha del proyecto, concilie los cobros, los gastos, el saldo y los fondos a justificar con las operaciones de esa obra. El saldo de tesorería del proyecto no equivale por sí solo al beneficio: en él influyen las fechas de cobro y pago, los anticipos y las obligaciones pendientes.
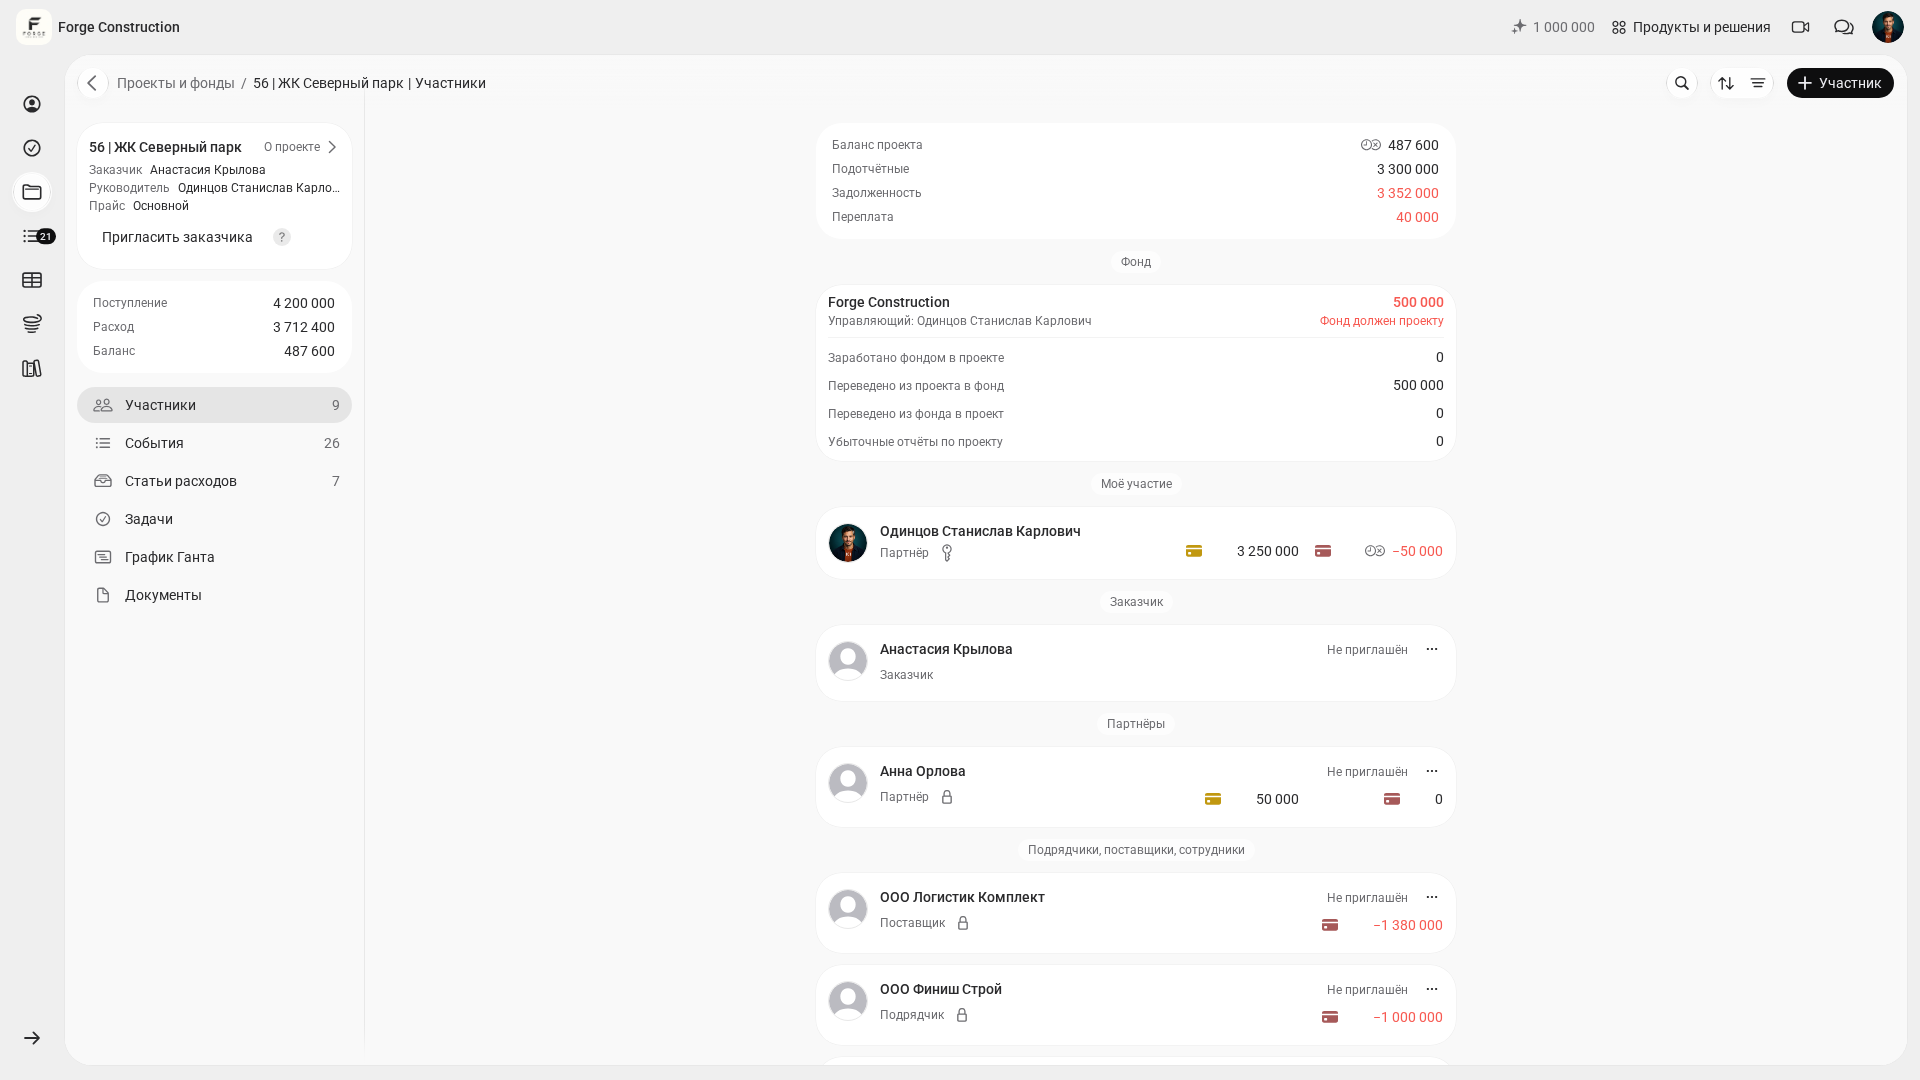
Compare el beneficio de los proyectos con los flujos de efectivo de la empresa para un mismo periodo. Un proyecto rentable puede ir acompañado de falta de liquidez debido a las fechas de cobro y pago, los anticipos y las obligaciones. Revise por separado la distribución de los gastos de los proyectos y los gastos generales.
Función 2. ¿Cómo registrar los movimientos de dinero?
La eficiencia de la empresa se deteriora sin hacer ruido: una compra sin justificante, otra «a la tarjeta personal» y una tercera que «ya registraré después». Una semana más tarde nadie recuerda exactamente qué se compró y la conversación sobre el exceso de gasto se convierte en una discusión.
Registre los ingresos y los gastos en 101 mientras recuerde las circunstancias de la operación. Para comprobarlos, abra «События» (Eventos) del proyecto y el informe correspondiente: revise la fecha, el participante, la categoría de gasto, la descripción y las líneas de detalle. Concilie el registro con los documentos justificativos. Acuerden de antemano quién transmite la información desde la obra, quién la introduce y quién la verifica.
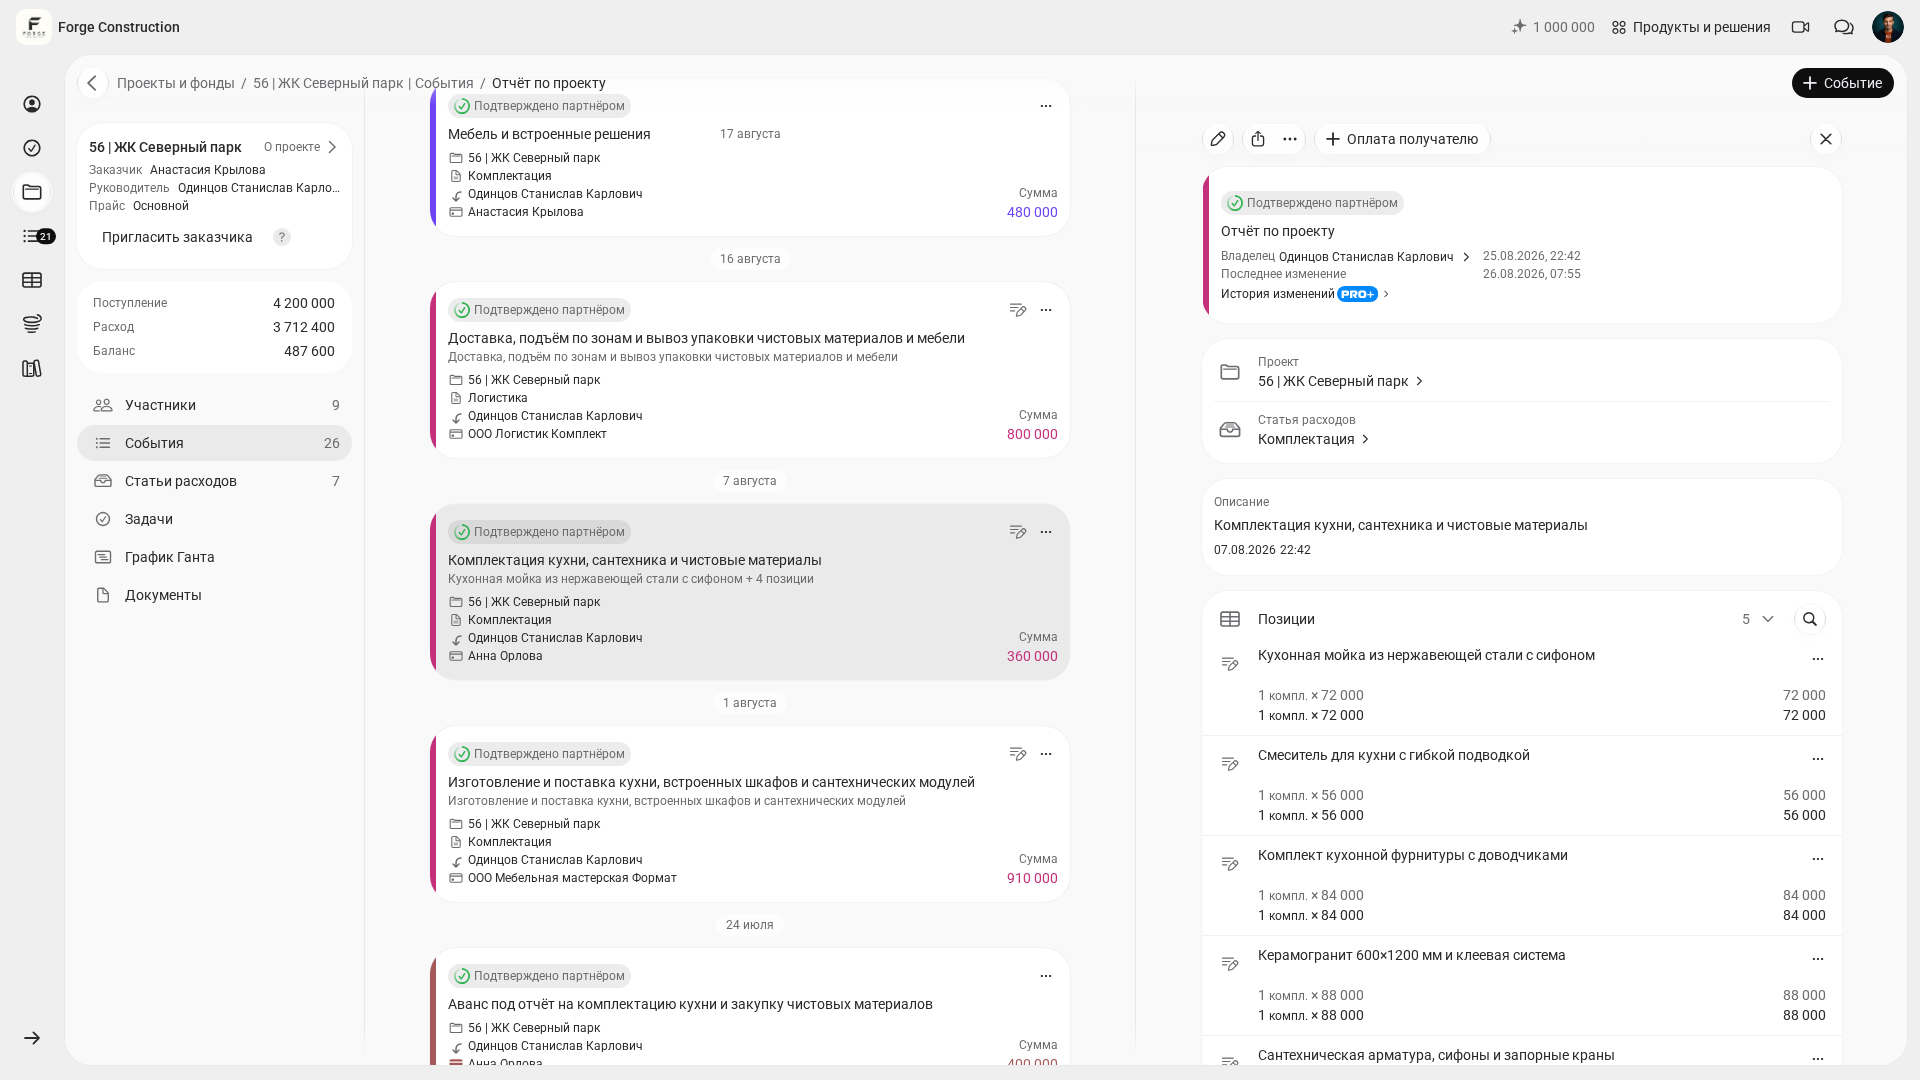
Acuerden dentro del equipo que la información de todos los gastos de las obras llegue a 101 a tiempo. Después, analice los gastos por categorías y compruebe los registros que los respaldan: entregas, consumibles, tiempos de inactividad, trabajos que deben repetirse y jornadas adicionales innecesarias. Determine la causa de las variaciones del margen a partir de estos datos junto con los responsables.
Función 3. ¿Cómo controlar los fondos a justificar?
En el trabajo por proyectos, los fondos entregados a justificar suelen convertirse en una zona poco clara. El dinero se ha entregado y las compras se han realizado, pero se han perdido algunos justificantes y parte del dinero se ha destinado a otros fines. Para el análisis, es importante distinguir entre la entrega de fondos a justificar y los gastos reconocidos: la entrega por sí sola no reduce el beneficio. Hasta que se presente el informe y se concilien los datos, sigue sin estar claro cuánto se ha gastado y cuánto debe devolverse.
En «Участники» (Participantes) del proyecto, busque al participante correspondiente y compruebe su saldo de fondos a justificar. Concilie las cantidades entregadas, los informes de compras y las devoluciones con las operaciones relacionadas y los documentos justificativos. Una cifra aislada ayuda a ver el saldo pendiente, pero para decidir sobre una nueva entrega o una devolución necesita una conciliación completa.
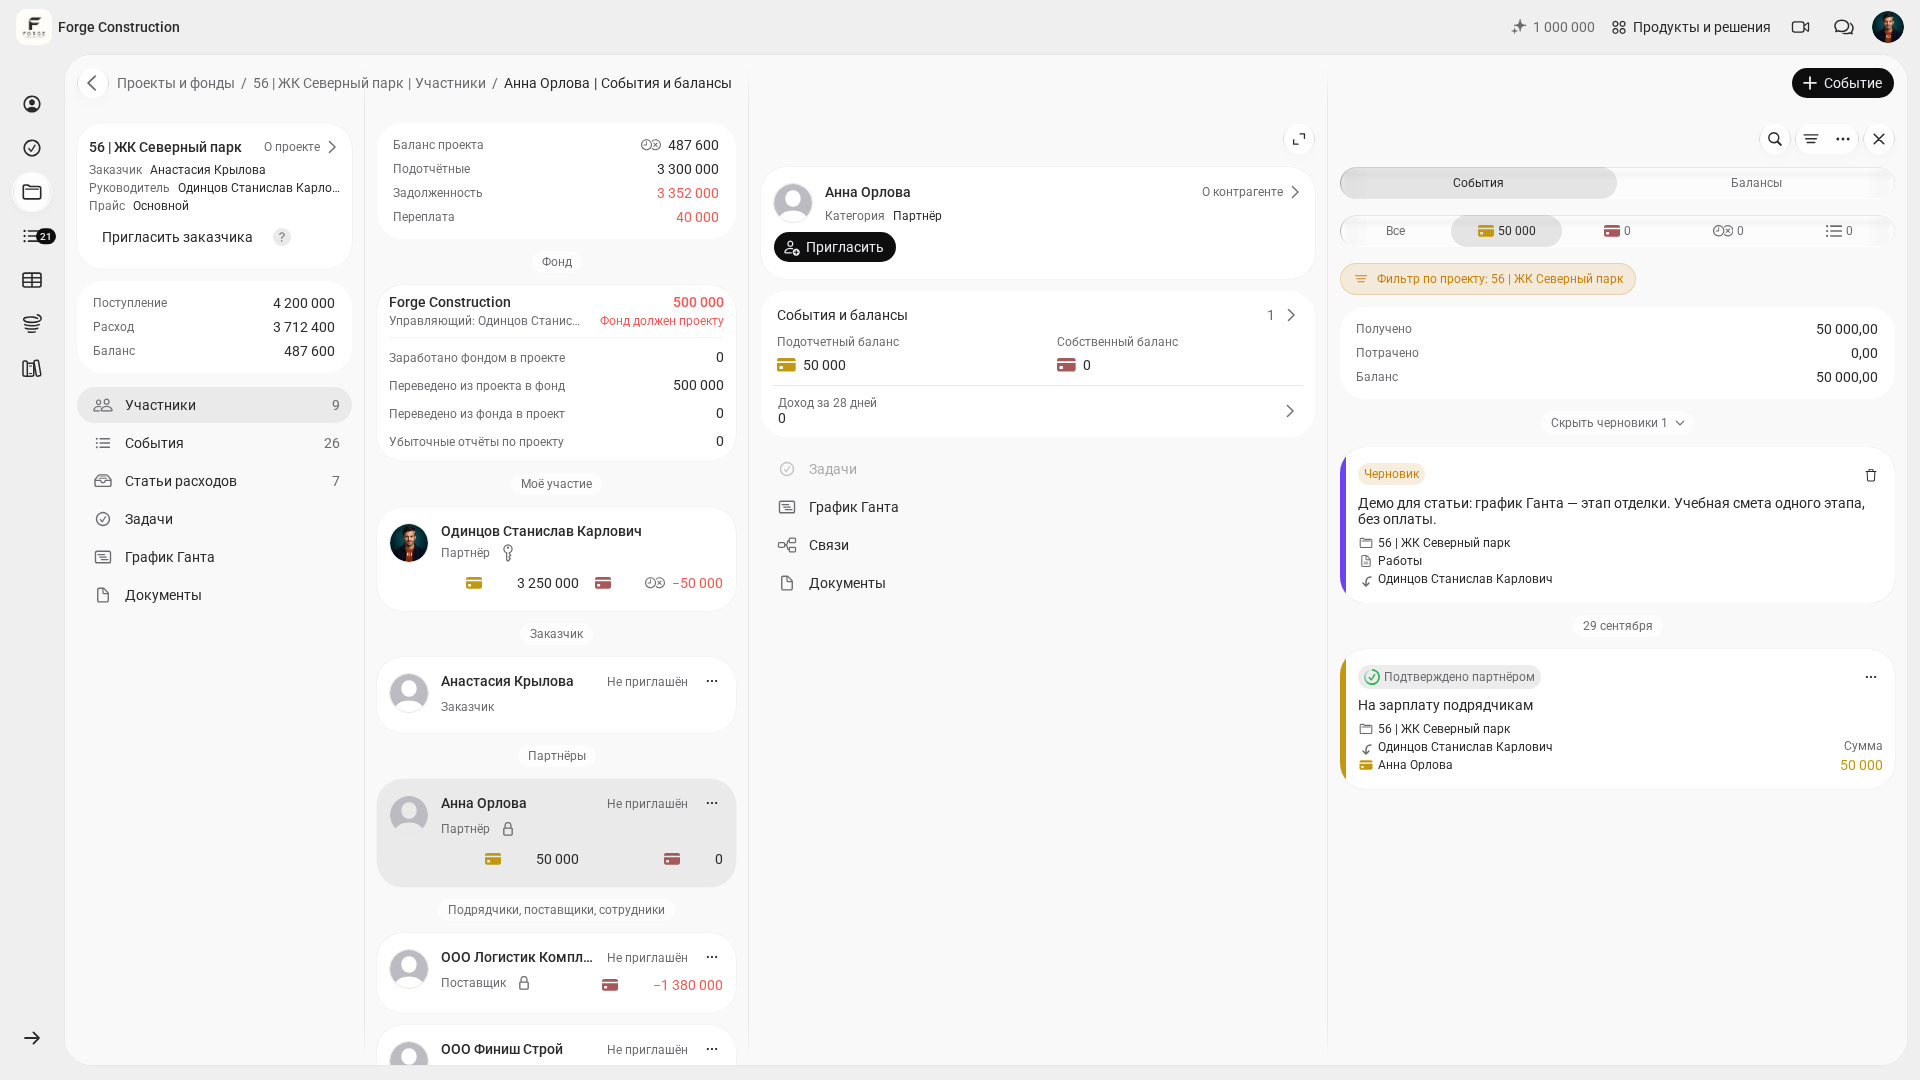
Ejemplo hipotético: el lunes se entregan al encargado de obra 120 000 para materiales. El martes registra en 101 tres operaciones de gasto con justificantes por un total de 101 500. Si no hay otras entregas, gastos ni devoluciones y todas las operaciones están registradas, el jueves el saldo no utilizado será de 18 500. Concilie esa cantidad con los informes y con el dinero que realmente conserva el encargado antes de planificar la siguiente compra.
Función 4. ¿Cómo comparar lo planificado con lo real?
Una empresa eficiente sabe anticiparse. Si los presupuestos difieren de los resultados reales una y otra vez, la empresa paga por ello con tiempo, tensión y dinero. Comparar lo planificado con lo real ayuda a comprobar la precisión de los cálculos del equipo y la constancia con que se cumplen las condiciones previstas en ellos.
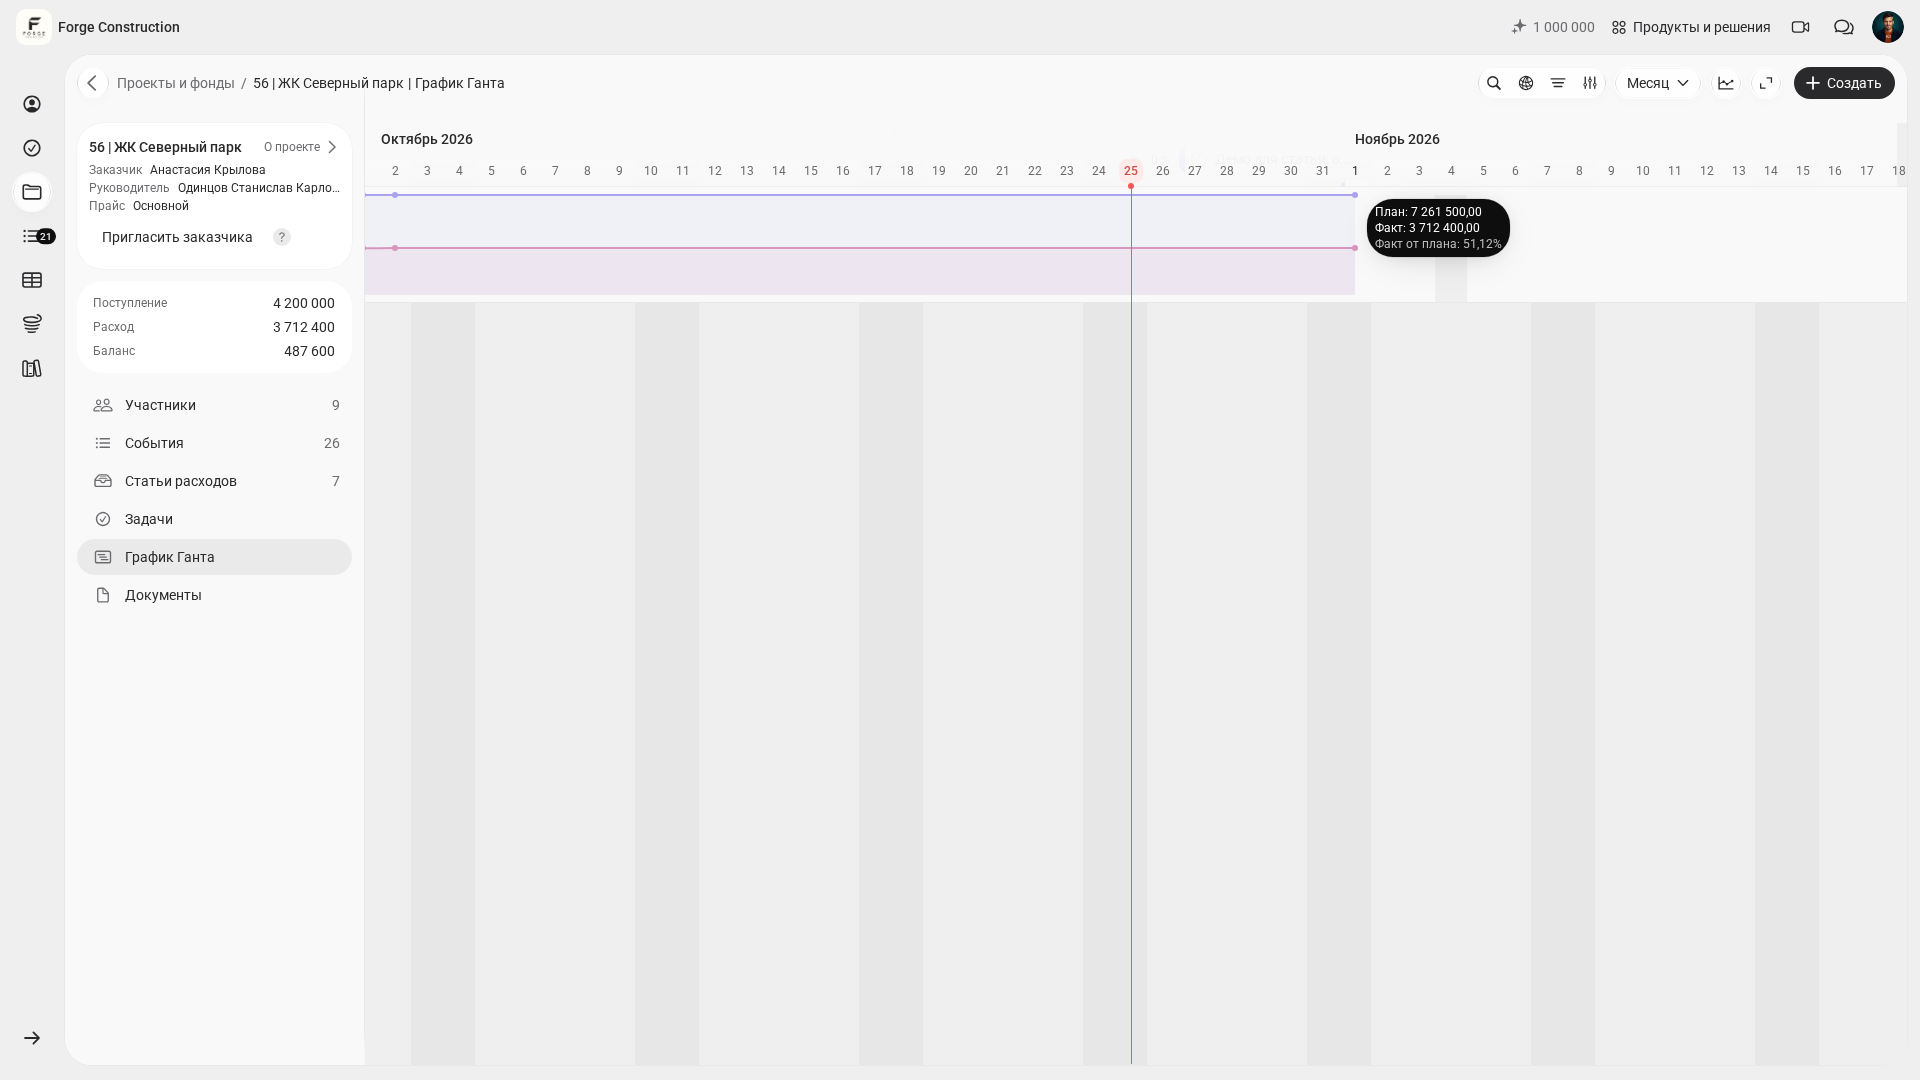
En el diagrama de Gantt, abra los gráficos adicionales, seleccione «План-факт» (Planificado y real) y, después, «Стоимость» (Importe para el cliente) o «Прибыль» (Beneficio). «Стоимость» compara los importes planificados y reales para el cliente. El indicador «Прибыль» incluye el beneficio y el recargo. Analice la diferencia junto con el cálculo original y las operaciones registradas para determinar las causas de la desviación.
Si desea profundizar en la estructura de las categorías de gasto, le será útil el artículo sobre la distribución de gastos en la construcción: muestra cómo el nivel de detalle influye en la calidad de las conclusiones. Categorías de gasto en la aplicación 101 (en ruso).
Cuanto antes prepare y compruebe el cálculo, antes dispondrá de una base para el control. Reparta entre los empleados la recopilación de datos sobre los trabajos y designe a una persona responsable del documento común. Revise las partidas, las cantidades y los precios antes de compararlos con los resultados reales. Cómo preparar un cálculo rápidamente (en ruso).
Función 5. ¿Cómo utilizar los análisis y las funciones PRO+?
En el Fondo de la empresa, abra «Аналитика» (Análisis). En el bloque «Прибыли и убытки» (Pérdidas y ganancias), compare los indicadores «Прибыль фонда» (Beneficio del Fondo), «Переводы из проектов» (Transferencias desde proyectos), «Переводы из фонда» (Transferencias desde el Fondo) y «Поступления» (Cobros) para un mismo periodo. Aclare qué compone cada importe: el beneficio del Fondo y las transferencias de dinero no pueden equipararse automáticamente al beneficio neto contable de la empresa.
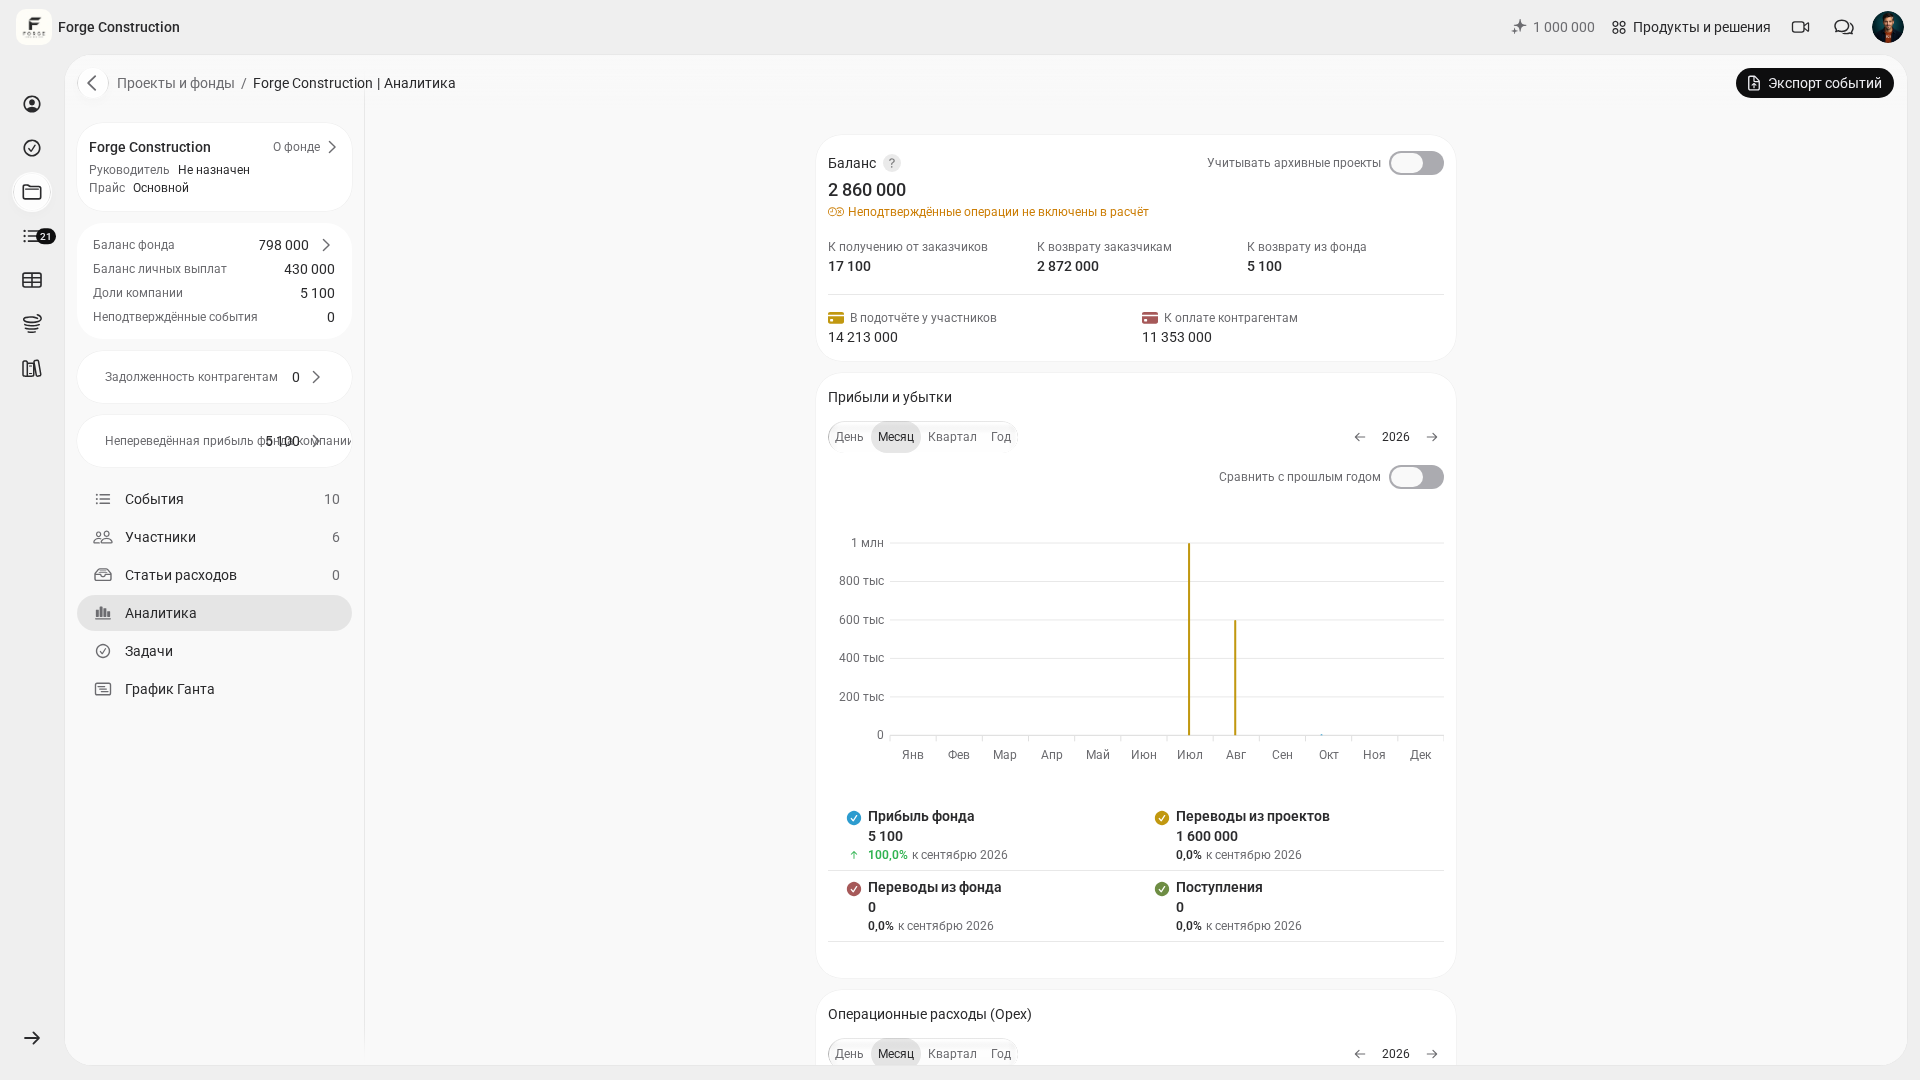
En «Фонд компании» (Fondo de la empresa), registre los gastos generales que no correspondan a una obra concreta: marketing, oficina, servicios y contabilidad. Analícelos por separado de los costes de los proyectos. PRO+ incluye análisis ampliados y la aprobación de cualquier evento en el Fondo de la empresa.
Otra tarea de la dirección consiste en relacionar los resultados de los proyectos con el trabajo de sus responsables. Compare el beneficio y los gastos teniendo en cuenta el volumen de trabajo, los plazos y la complejidad de las obras. El indicador de un proyecto no constituye por sí solo una evaluación de la eficiencia personal de un empleado: las causas de las desviaciones deben analizarse por separado.
Si desea saber qué informes son más útiles para el propietario, empiece por los tres básicos: estado de flujos de efectivo, cuenta de pérdidas y ganancias y balance. El artículo explica por qué conviene revisarlos periódicamente.
¿Cómo evaluar la eficiencia cada mes?
Un análisis aislado aporta poco. Lo que funciona es una rutina: el mismo día al final del mes, las mismas preguntas y el mismo conjunto de informes. Así, la evaluación de la eficiencia se convierte en un hábito de gestión.
Este esquema encaja en la semana de trabajo:
- Compruebe que todos los proyectos activos estén registrados y que los pagos y los gastos de cada obra estén vinculados al proyecto correspondiente. Registre los gastos generales de la empresa por separado en el Fondo.
- Compare los proyectos para un mismo periodo: seleccione manualmente los cinco con mayor beneficio y los cinco con la caída del margen más acusada. Compruebe que los gastos se hayan registrado con el mismo criterio.
- Compare lo planificado con lo real en los proyectos clave. Para las desviaciones, revise los cálculos, las operaciones registradas y las categorías de gasto; después, comente las causas con los responsables.
- Revise los fondos a justificar: quién mantiene un saldo pendiente, dónde faltan justificantes y qué cantidades se entregaron hace tiempo.
- Analice los gastos generales en el Fondo: qué categorías crecen de un mes a otro y cómo se relacionan esos gastos con el resultado de la empresa en el mismo periodo. Examine las transferencias hacia y desde el Fondo por separado de los gastos. Los análisis ampliados y la aprobación de cualquier evento del Fondo están incluidos en PRO+.
Resulta útil reunir las conclusiones en un solo lugar: dos párrafos con los resultados del análisis y tres decisiones para el mes siguiente. A medida que acumule datos comparables, podrá evaluar la evolución y comprobar qué cambios dieron resultado.
¿Qué errores dificultan el análisis de la eficiencia?
Primer error. Quedan gastos sin registrar. El dinero ha salido, pero no figura en el sistema. Los informes muestran un margen mayor y el beneficio real es menor.
Segundo error. Las categorías de gasto son demasiado amplias. Cuando todo se incluye en «otros», no se encuentra la causa de la desviación. Un nivel de detalle razonable agiliza el análisis.
Tercer error. Los fondos a justificar se controlan al margen de los proyectos. Sin conciliar las entregas, los informes y las devoluciones con las operaciones de los proyectos, los datos pueden diferir. Compruebe que los registros estén completos y revise las fechas de los próximos pagos.
Cuarto error. Se compara lo planificado con lo real sin analizar las causas de fondo. La desviación por sí sola no corrige nada. Conviene seguir preguntando «por qué» hasta llegar a una acción concreta: cambiar de proveedor, establecer una regla de aprobación o actualizar la plantilla de cálculo.
Quinto error. Se toman decisiones sin una perspectiva temporal suficiente. Un mes puede resultar atípico por la estacionalidad y las vacaciones. Conviene observar al menos tres meses si el objetivo es evaluar la eficiencia de la empresa y evitar que el análisis se limite a buscar culpables.
Si desea organizar la contabilidad de gestión como un sistema completo, le será útil el artículo sobre la automatización de la contabilidad de gestión. Le ayuda a estructurar la implantación sin complicaciones innecesarias: fuentes de datos, roles, reglas y análisis periódico.