غالبًا ما يحاول المرء تقدير كفاءة الأعمال اعتمادًا على الانطباع: الأموال في الحساب كافية، والفريق مشغول، والعمل في المواقع يسير. المشكلة أن هذا الانطباع يتأخر عن الواقع. تظهر أخطاء التقدير، وتجاوز الإنفاق على المواد، والدفعات المقدمة الزائدة للمقاولين، وتراجع هامش الربح حين يكون تصحيحها قد تأخر بالفعل.
الطريقة العملية لتقييم الكفاءة هي جمع الأرقام في مكان واحد ومتابعة تطورها مع الوقت. وهذا مهم خصوصًا في البناء والترميم: فالمشاريع طويلة، والمدفوعات مجزأة، والمشتريات يومية، وجزء من الأموال يُسلَّم على سبيل العهدة.
فيما يلي خمس وظائف في 101 للمراجعة المنتظمة لبيانات المشاريع والعمليات والعهد المالية والمخطط والفعلي والمصروفات العامة. استخلصوا النتائج المتعلقة بالربح والمخاطر النقدية وعمل الفريق بعد مطابقة هذه البيانات.
المحتويات:
- من أين يبدأ تقييم كفاءة الأعمال؟
- الوظيفة 1. كيف تسجّلون العمليات بحسب المشروع؟
- الوظيفة 2. كيف توثّقون حركة الأموال؟
- الوظيفة 3. كيف تراقبون العهد المالية؟
- الوظيفة 4. كيف تقارنون المخطط بالفعلي؟
- الوظيفة 5. كيف تستخدمون التحليلات وإمكانات PRO+؟
- كيف تقيّمون كفاءة الأعمال كل شهر؟
- ما الأخطاء التي تعوق تحليل الكفاءة؟
من أين يبدأ تقييم كفاءة الأعمال؟
عند التقييم الدوري، افصلوا بين الربح وحركة الأموال والالتزامات. اجمعوا في 101 بيانات المشاريع والأحداث والأرصدة، ثم راجعوا مؤشرات التحليلات. لا يحل مبلغ منفرد في بطاقة محل تقرير إداري متكامل عن التدفقات النقدية أو الأرباح والخسائر أو الوضع المالي للشركة.
| ما الذي يجب مراجعته؟ | ما العلامة التي تشير إلى وجود مشكلة؟ | أين يظهر ذلك في تطبيق 101؟ |
|---|---|---|
| هامش الربح والربح بحسب المشروع | العمل في المواقع قائم، لكن الربح في نهاية الشهر ضعيف | بيانات المشاريع والتحليلات؛ المقارنة عن الفترة نفسها |
| التدفقات النقدية | ضغوط عاجلة متكررة لسداد المدفوعات وإجراء المشتريات | سجلّات المبالغ الواردة والمدفوعات بحسب المشروع |
| مقارنة التقدير بالنتيجة الفعلية | كل مشروع ينتهي بتكلفة أعلى «قليلًا» من المحسوب | الرسم البياني المالي للمخطط والفعلي؛ ومطابقة المصروفات بصورة منفصلة |
| العهد المالية | سُلّمت الأموال، ولا توجد إيصالات تؤكد أوجه صرفها | رصيد المشارك والعمليات المرتبطة به |
| مصروفات صندوق الشركة | المصروفات العامة تتزايد دون تحليلها بحسب الفئات | صندوق الشركة والمصروفات العامة؛ وإجراءات الموافقة على الأحداث ضمن PRO+ |
تساعد الوظائف الخمس على جمع بيانات التحليل: ما الذي يحدث في المشاريع، وكيف تتحرك الأموال، وأي مصروفات تحتاج إلى المراجعة. طابقوا السجلّات مع العمليات والالتزامات الفعلية، ثم ابحثوا أسباب الانحرافات وناقشوا عمل المسؤولين.
تعرض اللقطات بيانات تدريبية خيالية لشركة Forge Construction في واجهة 101 باللغة الروسية. الحساب المفتوح هو حساب مالك الشركة. يختلف توزيع العناصر على الكمبيوتر والهاتف، وتعتمد الإجراءات المتاحة على دور المستخدم.
الوظيفة 1. كيف تسجّلون العمليات بحسب المشروع؟
سبب «غياب الرؤية» في الأعمال القائمة على المشاريع هو عدم تسجيل العمليات لكل موقع على حدة. اليوم تصل إلى الحساب دفعة مقدمة من الموقع A، وغدًا تُسدَّد منها تكلفة التوصيل إلى الموقع B، وبعد غد تُسلَّم للمشرف عهدة «للمشتريات». إذا لم تسجّلوا المشروع الذي تنتمي إليه كل عملية، فلن يتيح الرصيد النقدي الإجمالي تحديد ربح كل موقع.
افتحوا الموقع المطلوب في قسم «Проекты и фонды» (المشاريع والصناديق). في بطاقة المشروع، طابقوا المبالغ الواردة والمصروفات والرصيد والعهد المالية مع العمليات الخاصة بهذا الموقع. الرصيد النقدي للمشروع لا يساوي الربح في حد ذاته: فهو يتأثر بمواعيد المدفوعات والدفعات المقدمة والالتزامات غير المسددة.
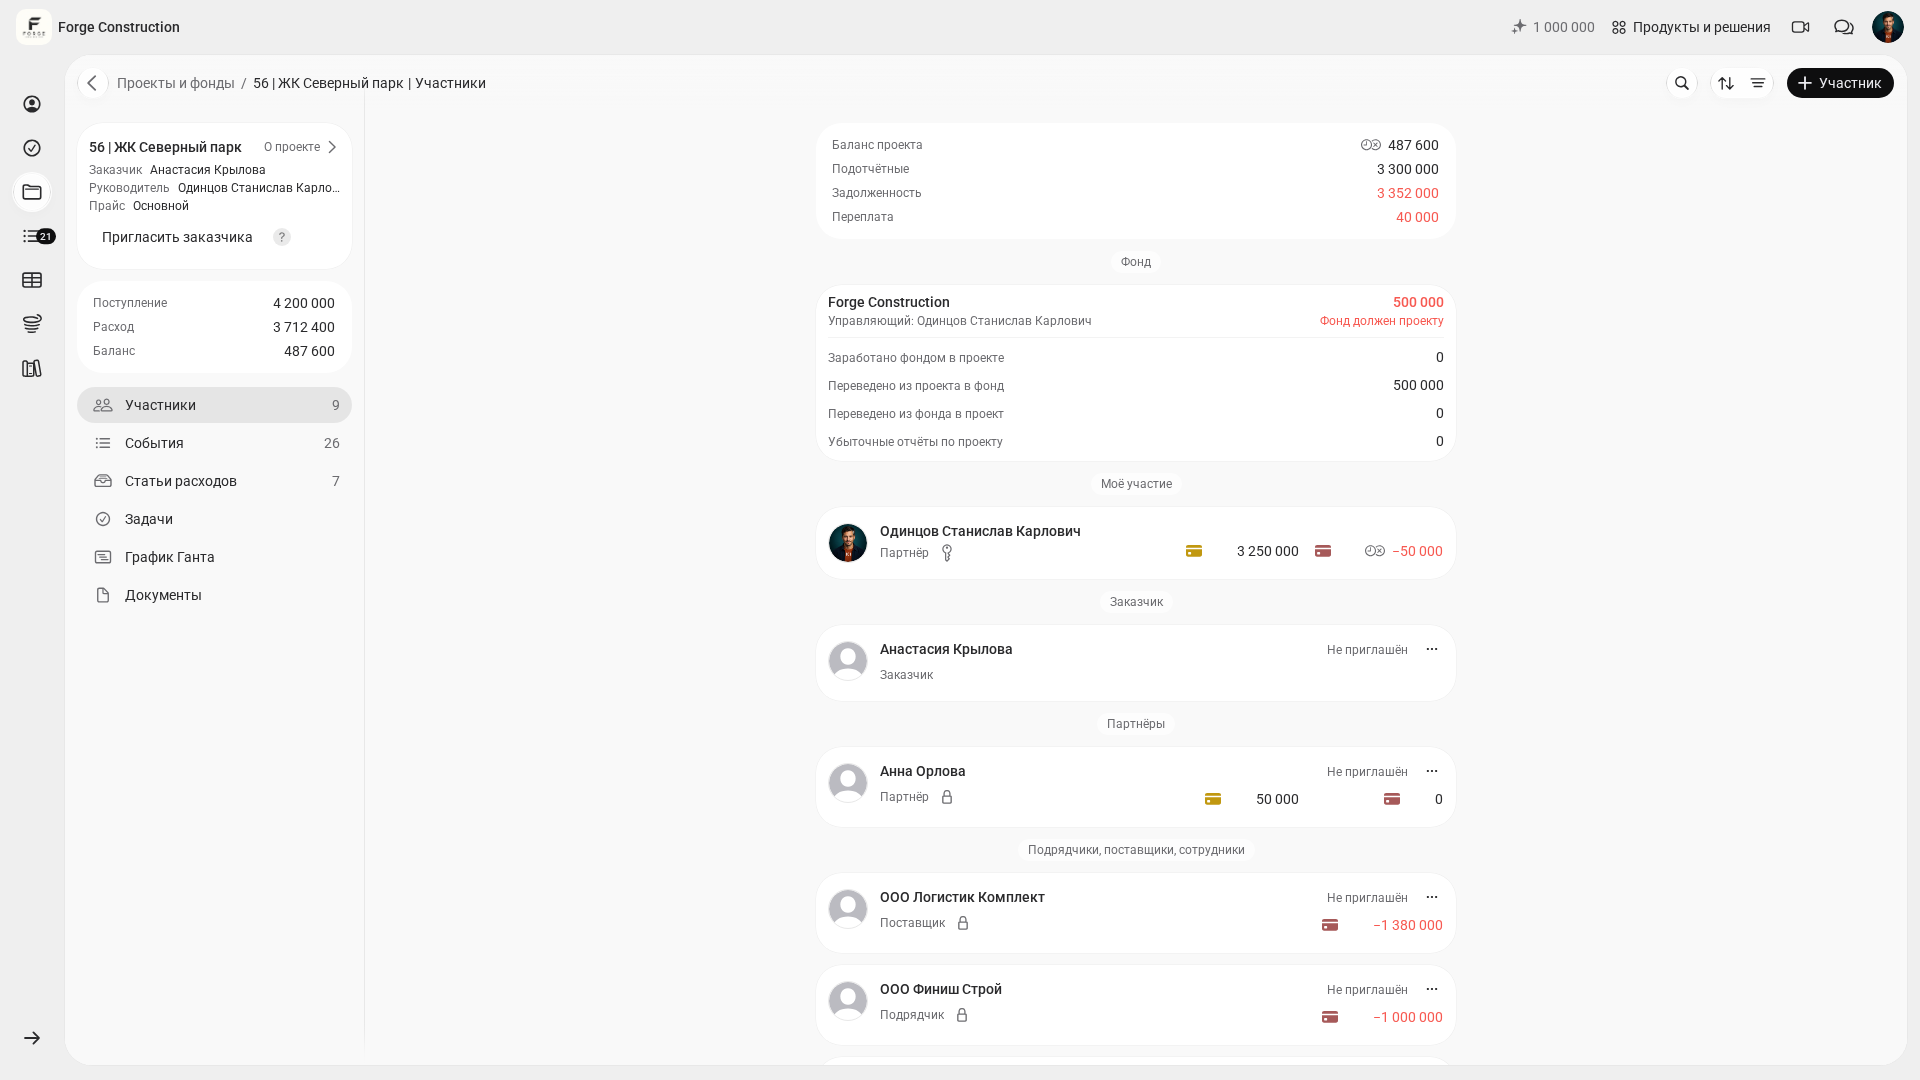
قارنوا ربح المشاريع بالتدفقات النقدية للشركة عن الفترة نفسها. قد يقترن المشروع المربح بنقص في السيولة بسبب مواعيد المبالغ الواردة والمدفوعات والدفعات المقدمة والالتزامات. راجعوا بصورة منفصلة توزيع مصروفات المشاريع والمصروفات العامة.
الوظيفة 2. كيف توثّقون حركة الأموال؟
تتراجع كفاءة الأعمال بهدوء: عملية شراء بلا إيصال، وثانية «إلى البطاقة الشخصية»، وثالثة «سأسجّلها لاحقًا». بعد أسبوع، لا يعود أحد يتذكر ما اشتُري بالضبط، ويتحوّل النقاش بشأن تجاوز الإنفاق إلى جدال.
سجّلوا الإيرادات والمصروفات في 101 ما دامت ظروف العملية حاضرة في الذاكرة. للمراجعة، افتحوا «События» (الأحداث) في المشروع ثم التقرير المطلوب: تحقّقوا من التاريخ والمشارك وفئة المصروفات والوصف والبنود. طابقوا السجل مع مستندات الإثبات. اتفقوا مسبقًا على من يرسل المعلومات من الموقع، ومن يدخلها، ومن يراجعها.
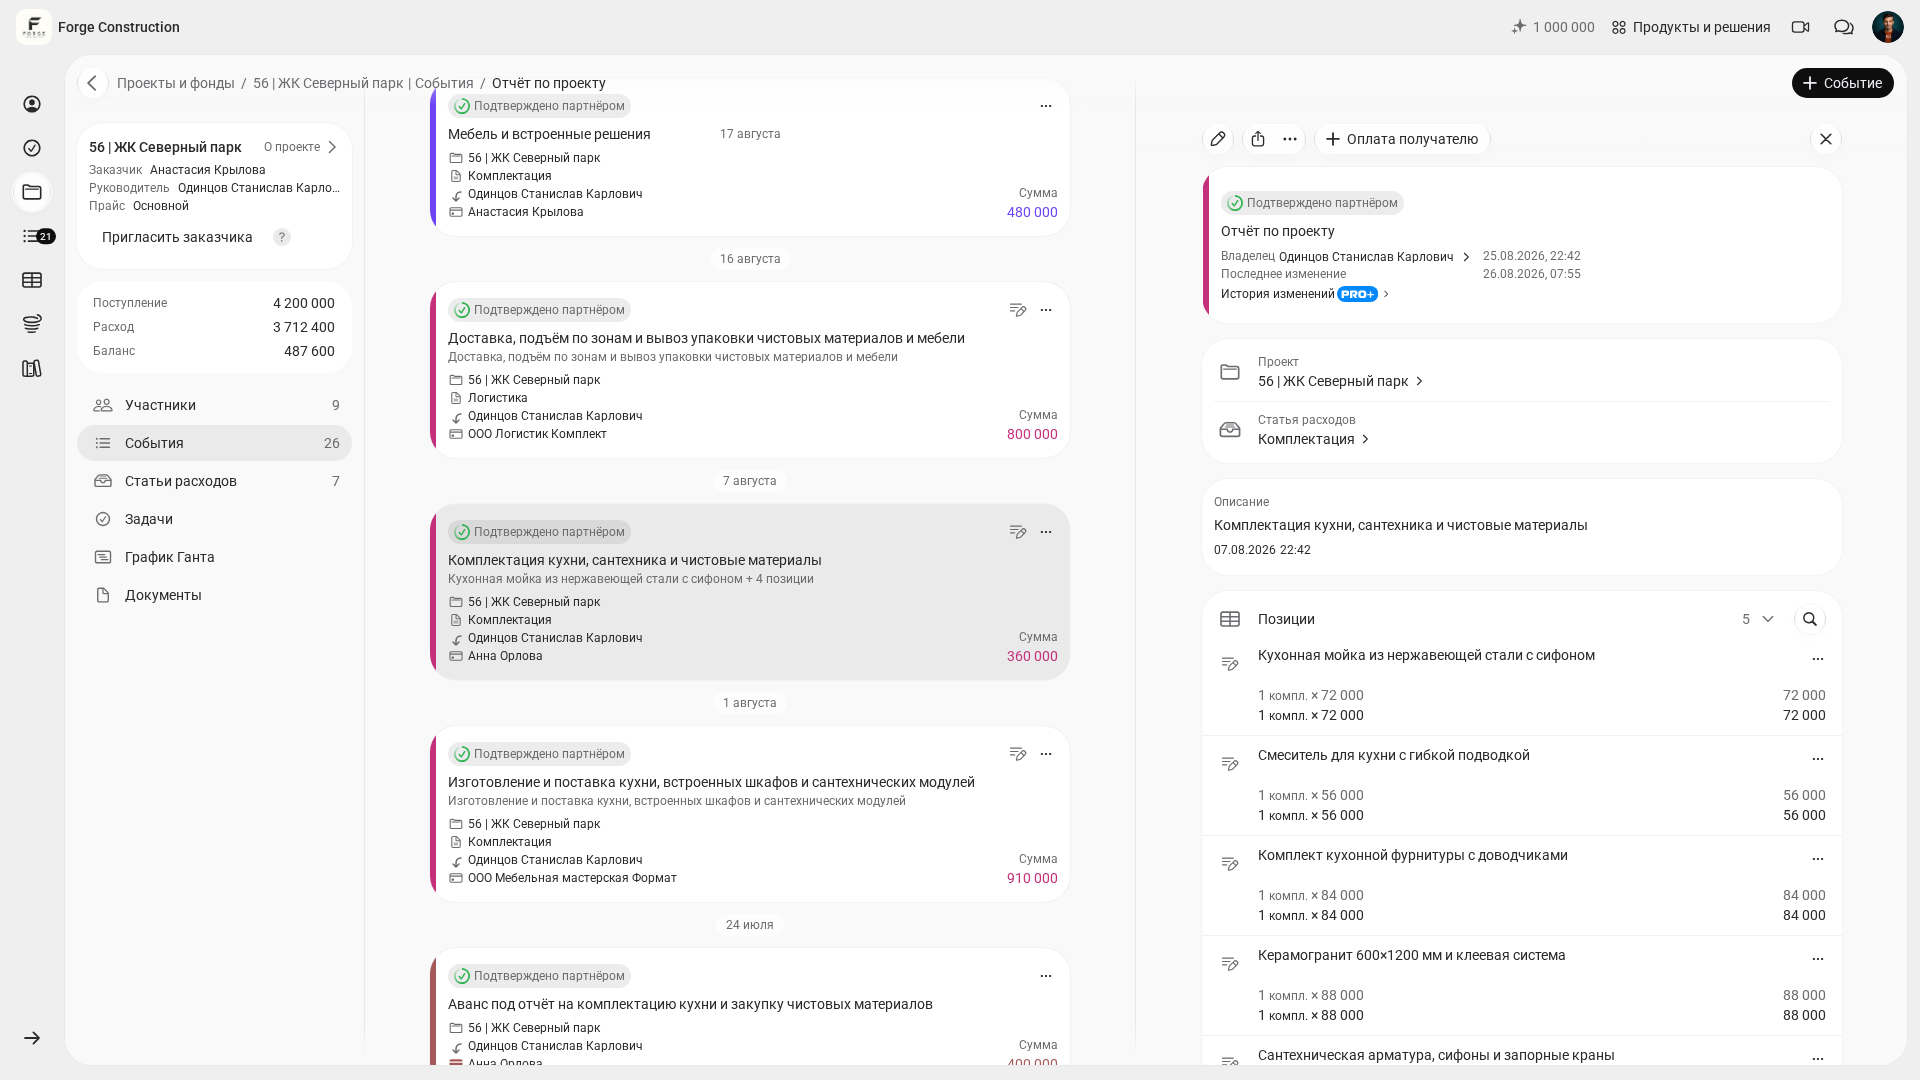
اتفقوا داخل الفريق على إدخال معلومات جميع المصروفات في المواقع إلى 101 في الوقت المناسب. ثم حلّلوا المصروفات بحسب الفئات وراجعوا السجلّات المؤيدة لها: عمليات التوصيل والمواد الاستهلاكية والتوقفات وإعادة الأعمال والحضور الإضافي غير الضروري. حدّدوا سبب تغيّر هامش الربح استنادًا إلى هذه البيانات مع المسؤولين.
الوظيفة 3. كيف تراقبون العهد المالية؟
كثيرًا ما تصبح العهد المالية منطقة غير واضحة في العمل القائم على المشاريع. سُلّمت الأموال ونُفّذت المشتريات، لكن بعض الإيصالات فُقد وصُرف جزء من الأموال على احتياجات أخرى. من المهم في التحليل فصل تسليم أموال العهدة عن المصروفات المعترف بها: فتسليم المال في حد ذاته لا يقلّل الربح. وإلى أن يُقدَّم التقرير وتتم المطابقة، يظل غير واضح ما الذي صُرف وما الذي يجب ردّه.
ابحثوا عن المشارك المطلوب في قسم «Участники» (المشاركون) بالمشروع وراجعوا رصيد العهدة لديه. طابقوا المبالغ المسلّمة وتقارير المشتريات والمبالغ المعادة مع العمليات المرتبطة بها ومستندات الإثبات. يساعد المبلغ المنفرد على رؤية الرصيد المتبقي، لكن اتخاذ قرار بتسليم مبلغ جديد أو بردّ مبلغ يتطلب مطابقة كاملة.
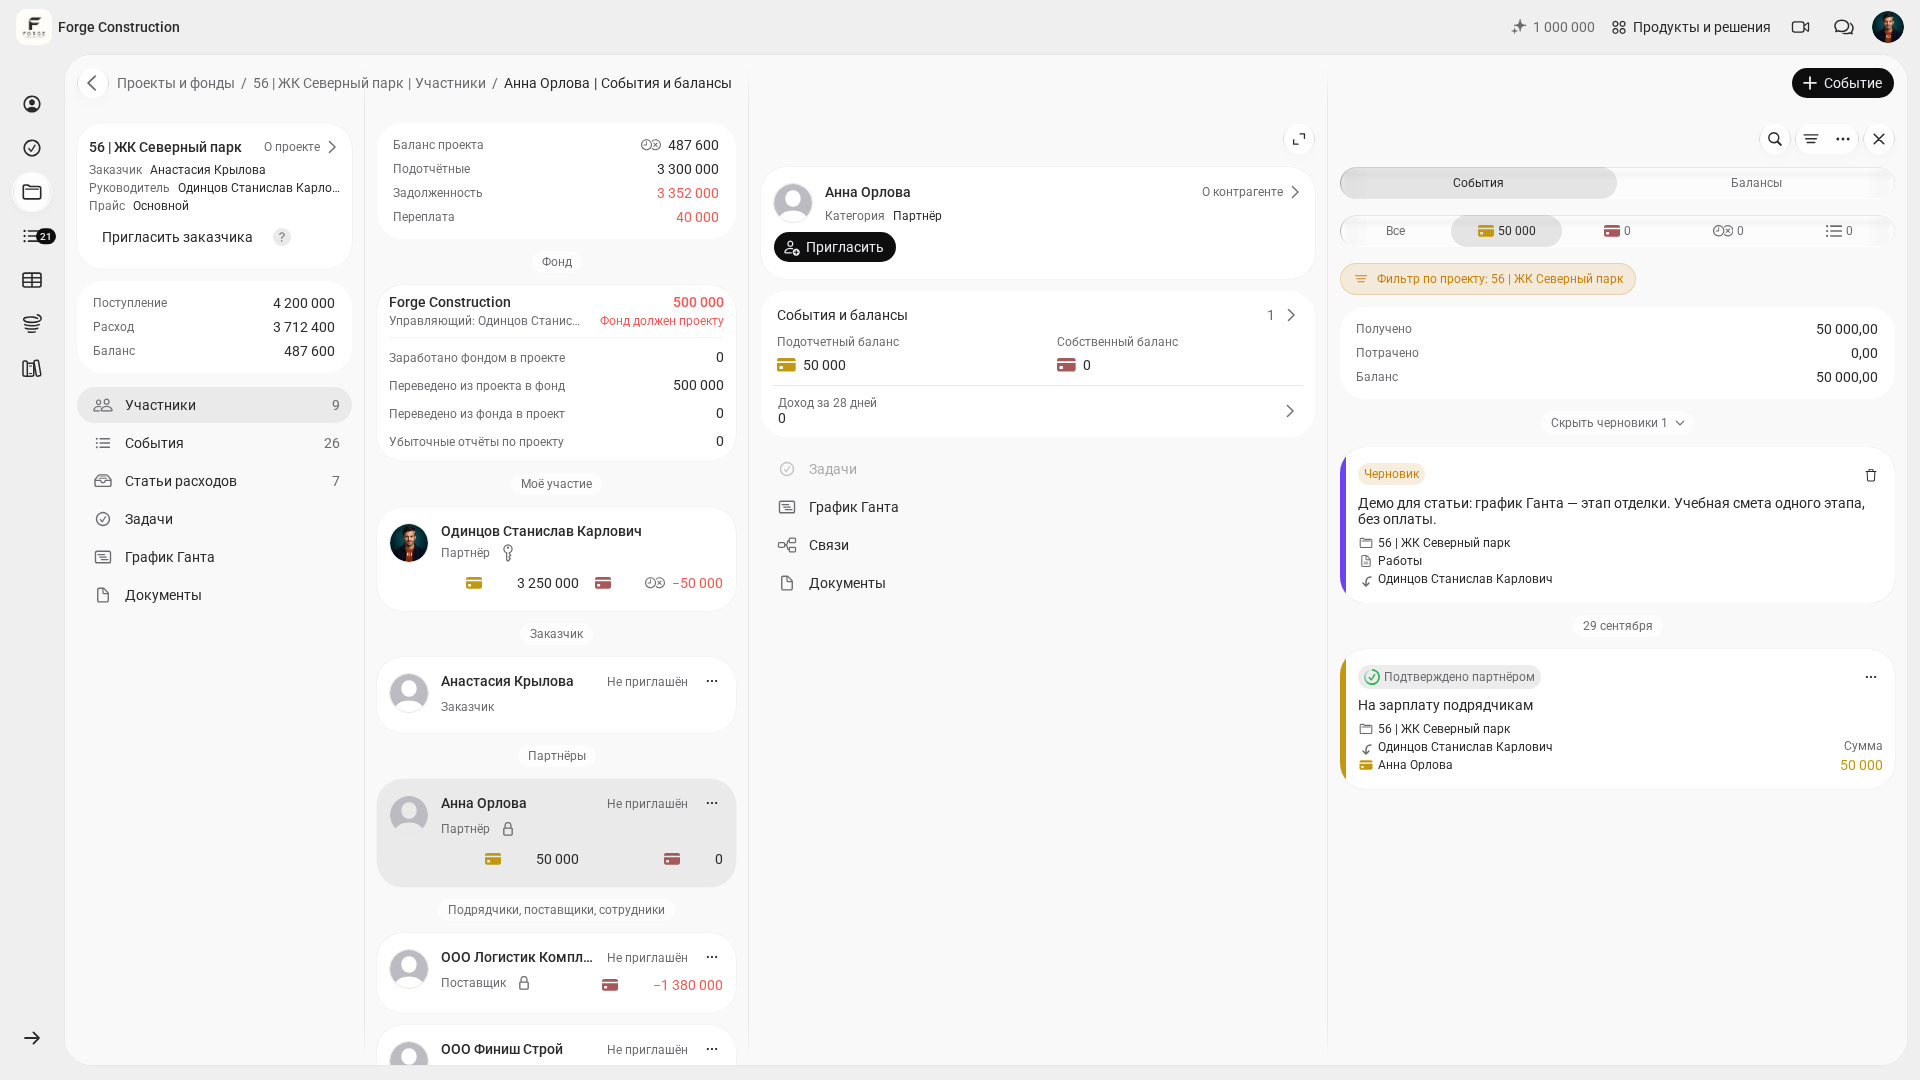
مثال افتراضي: سُلّم لمشرف الموقع يوم الاثنين مبلغ قدره 120 000 لشراء المواد. ويوم الثلاثاء أدخل في 101 ثلاث عمليات إنفاق موثّقة بإيصالات بقيمة إجمالية قدرها 101 500. إذا لم توجد مبالغ أخرى مسلّمة أو مصروفات أو مبالغ معادة، وكانت جميع العمليات مسجّلة، فسيبلغ الرصيد غير المستخدم بحلول الخميس 18 500. طابقوا هذا المبلغ مع التقارير والنقد الموجود فعلًا لدى المشرف قبل التخطيط للمشتريات التالية.
الوظيفة 4. كيف تقارنون المخطط بالفعلي؟
يستطيع النشاط الكفؤ التوقّع. إذا كانت التقديرات تختلف عن النتائج الفعلية في كل مرة، فإن الشركة تدفع ثمن ذلك وقتًا وتوترًا ومالًا. تساعد مقارنة المخطط بالفعلي على التحقق من دقة حسابات الفريق ومدى انتظامه في الالتزام بالشروط المدرجة في التقدير.
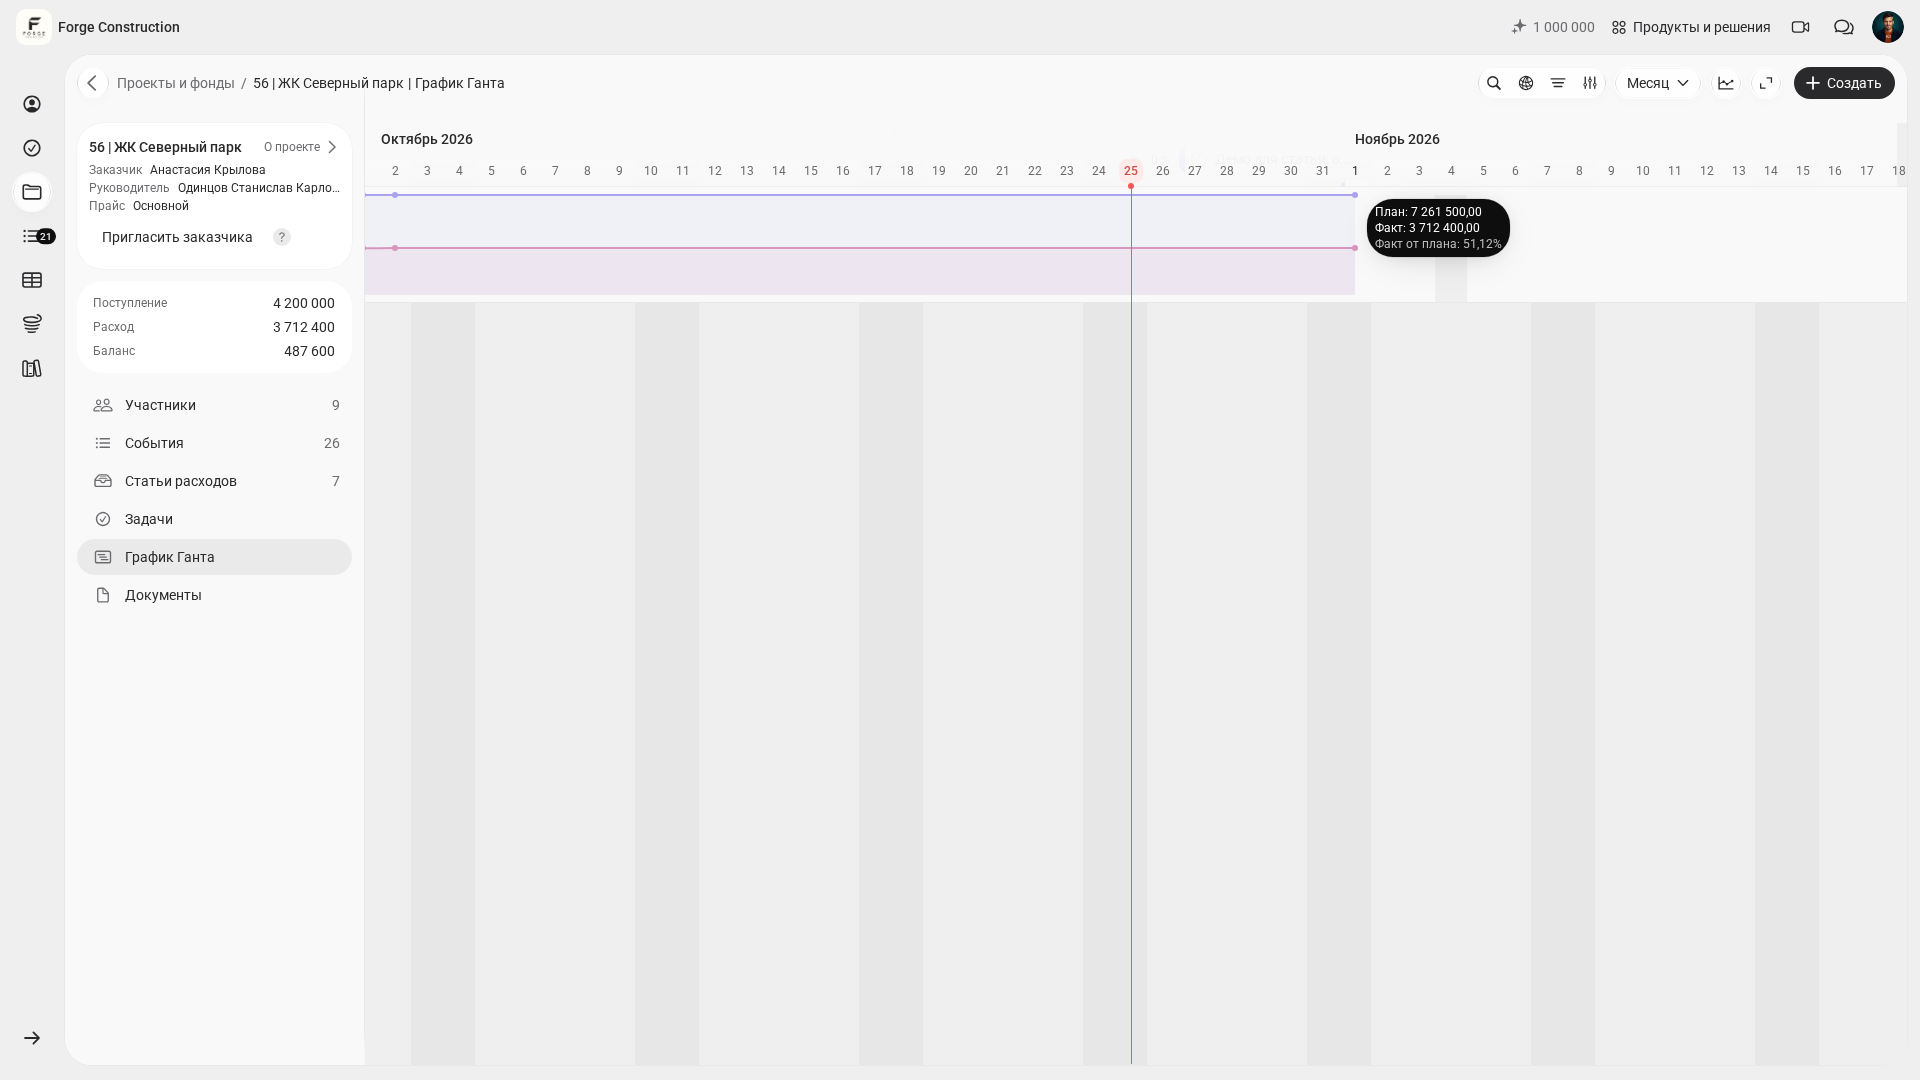
في مخطط غانت، افتحوا الرسوم البيانية الإضافية واختاروا «План-факт» (المخطط والفعلي)، ثم «Стоимость» (القيمة للعميل) أو «Прибыль» (الربح). يقارن مؤشر «Стоимость» المبالغ المخططة والفعلية للعميل. ويأخذ مؤشر «Прибыль» في الحسبان الربح والزيادة السعرية. حلّلوا الفرق مع التقدير الأصلي والعمليات المسجّلة لتحديد أسباب الانحراف.
إذا أردتم التعمق في هيكل فئات المصروفات، فستفيدكم المقالة عن توزيع المصروفات في البناء: فهي توضّح كيف يؤثر مستوى التفصيل في جودة الاستنتاجات. فئات المصروفات في تطبيق 101 (باللغة الروسية).
كلما أعددتم التقدير وراجعتموه مبكرًا، حصلتم مبكرًا على أساس للرقابة. وزّعوا جمع بيانات الأعمال بين الموظفين، وعيّنوا مسؤولًا عن الوثيقة المشتركة. راجعوا المكونات والكميات والأسعار قبل المقارنة بالنتائج الفعلية. كيفية إعداد تقدير بسرعة (باللغة الروسية).
الوظيفة 5. كيف تستخدمون التحليلات وإمكانات PRO+؟
افتحوا «Аналитика» (التحليلات) في صندوق الشركة. في قسم «Прибыли и убытки» (الأرباح والخسائر)، قارنوا مؤشرات «Прибыль фонда» (ربح الصندوق) و«Переводы из проектов» (التحويلات من المشاريع) و«Переводы из фонда» (التحويلات من الصندوق) و«Поступления» (المبالغ الواردة) عن الفترة نفسها. تحقّقوا مما يشمله كل مبلغ: لا يمكن مساواة ربح الصندوق والتحويلات النقدية تلقائيًا بصافي الربح المحاسبي للشركة.
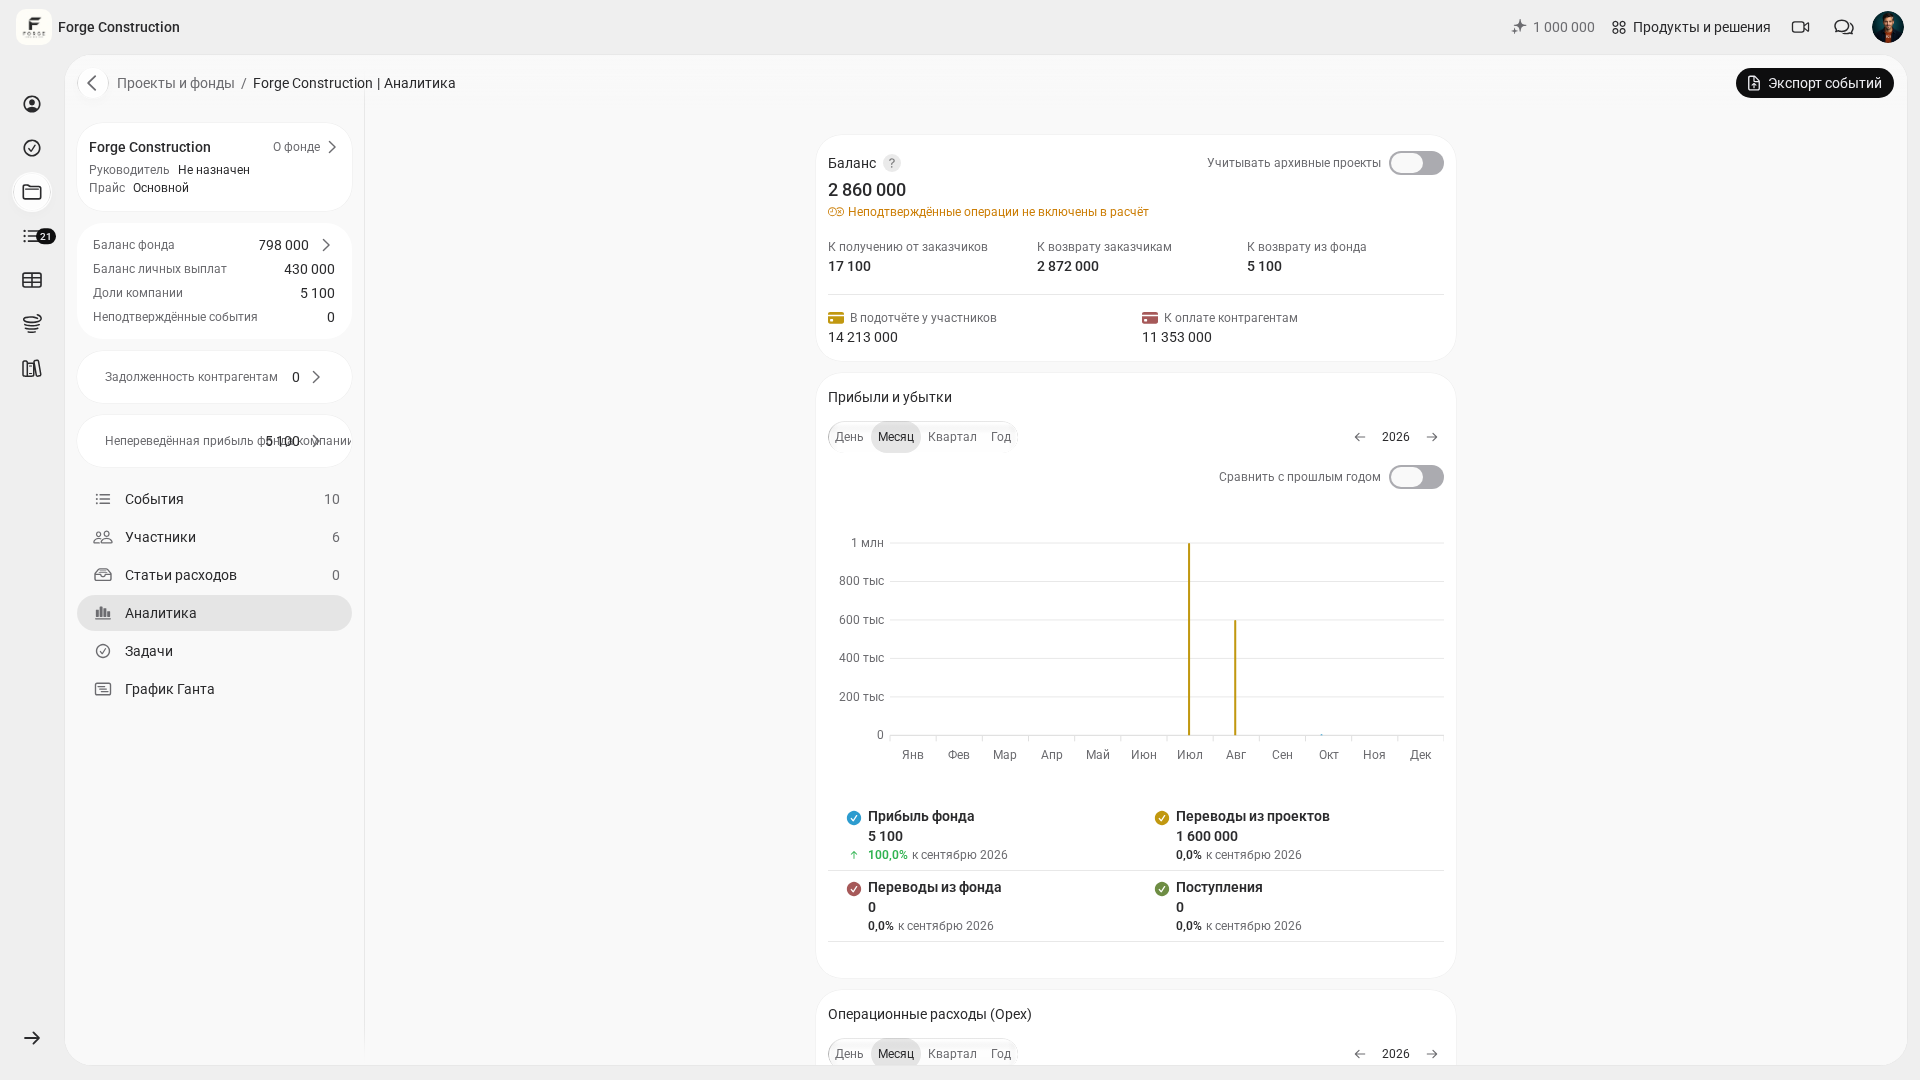
سجّلوا في قسم «Фонд компании» (صندوق الشركة) المصروفات العامة التي لا ترتبط بموقع محدّد: التسويق والمكتب والخدمات والمحاسبة. حلّلوها بصورة منفصلة عن تكاليف المشاريع. تتضمن PRO+ تحليلات موسعة وإجراءات الموافقة على أي حدث في صندوق الشركة.
من مهام المدير أيضًا مقارنة نتائج المشاريع بعمل المسؤولين عنها. قارنوا الربح والمصروفات مع مراعاة حجم الأعمال والمواعيد وتعقيد المواقع. لا يشكّل مؤشر المشروع في حد ذاته تقييمًا جاهزًا للكفاءة الشخصية للموظف: يجب تحليل أسباب الانحرافات على نحو منفصل.
إذا أردتم معرفة التقارير الأكثر فائدة لمالك النشاط، فابدؤوا بالتقارير الثلاثة الأساسية: قائمة التدفقات النقدية، وقائمة الأرباح والخسائر، والميزانية العمومية. توضّح المقالة سبب أهمية مراجعة هذه التقارير بانتظام.
كيف تقيّمون كفاءة الأعمال كل شهر؟
التحليل لمرة واحدة لا يفيد كثيرًا. ما يفيد هو الانتظام: اليوم نفسه في نهاية الشهر، والأسئلة نفسها، ومجموعة التقارير نفسها. بذلك يصبح تقييم الكفاءة عادة قابلة للإدارة.
إليكم خطة تناسب أسبوع العمل:
- تحقّقوا من تسجيل جميع المشاريع النشطة وربط المدفوعات والمصروفات في المواقع بالمشاريع المعنية. سجّلوا المصروفات العامة للشركة بصورة منفصلة في الصندوق.
- قارنوا المشاريع عن الفترة نفسها: اختاروا يدويًا خمسة مشاريع ذات أعلى ربح وخمسة ذات أكبر تراجع ملحوظ في هامش الربح. تحقّقوا من تسجيل المصروفات بالمعايير نفسها.
- قارنوا المخطط بالفعلي في المشاريع الرئيسية. عند وجود انحرافات، راجعوا التقديرات والعمليات المسجّلة وفئات المصروفات، ثم ناقشوا الأسباب مع المسؤولين.
- راجعوا العهد المالية: من لديه رصيد متبقٍّ، وأين تنقص الإيصالات، وأين سُلّمت مبالغ منذ وقت طويل.
- حلّلوا المصروفات العامة في الصندوق: ما الفئات التي تتزايد من شهر لآخر، وكيف تتناسب هذه المصروفات مع نتيجة الشركة عن الفترة نفسها. افصلوا التحويلات إلى الصندوق ومنه عن المصروفات عند التحليل. التحليلات الموسعة وإجراءات الموافقة على أي حدث في الصندوق متاحة ضمن PRO+.
من المفيد تدوين النتائج في مكان واحد: فقرتان للاستنتاجات وثلاثة قرارات للشهر التالي. ومع تراكم البيانات القابلة للمقارنة، يمكنكم تقييم التطور والتحقق من التغييرات التي حققت نتيجة.
ما الأخطاء التي تعوق تحليل الكفاءة؟
الخطأ الأول. تبقى مصروفات «غير ظاهرة» خارج السجلّات. خرج المال، لكنه غير موجود في النظام. يبدو هامش الربح في التقارير أعلى، بينما يكون الربح الفعلي أقل.
الخطأ الثاني. فئات المصروفات واسعة أكثر من اللازم. عندما يُدرج كل شيء تحت «أخرى»، لا يظهر سبب الانحراف. يسرّع التفصيل ضمن حدود معقولة عملية التحليل.
الخطأ الثالث. تُدار العهد المالية بمعزل عن المشاريع. من دون مطابقة المبالغ المسلّمة والتقارير والمبالغ المعادة مع عمليات المشروع، قد تتباين البيانات. راجعوا اكتمال السجلّات ومواعيد المدفوعات المقبلة.
الخطأ الرابع. تُراجع الفروق بين المخطط والفعلي من دون تحليل الأسباب الجذرية. الانحراف في حد ذاته لا يصلح شيئًا. من المفيد مواصلة السؤال «لماذا» حتى الوصول إلى إجراء ملموس: تغيير المورد، أو إقرار قاعدة للموافقة، أو تحديث قالب التقدير.
الخطأ الخامس. تُتخذ القرارات من دون أفق زمني. قد يكون شهر واحد غير ممثّل للوضع المعتاد بسبب الموسمية والإجازات. من الأفضل النظر إلى ثلاثة أشهر على الأقل إذا كان الهدف تقييم كفاءة الأعمال وليس البحث عن مذنب.
إذا أردتم تنظيم المحاسبة الإدارية في نظام متكامل، فستفيدكم المقالة عن أتمتة المحاسبة الإدارية. تساعد على تنظيم التنفيذ دون تعقيد زائد: مصادر البيانات، والأدوار، والقواعد، والتحليل المنتظم.