Biznes samaradorligini ko‘pincha taassurotlarga qarab baholashga urinishadi: hisobda pul yetarli, jamoa band, obyektlarda ish ketyapti. Muammo shundaki, bunday taassurot haqiqiy holatdan ortda qoladi. Smetadagi xato, materiallar bo‘yicha ortiqcha xarajatlar, pudratchilarga ortiqcha berilgan bo‘naklar va marjaning pasayishi vaziyatni tuzatish kech bo‘lganida yuzaga chiqadi.
Samaradorlikni baholashning amaliy usuli — raqamlarni bir joyga jamlash va ularning vaqt davomida qanday o‘zgarishini ko‘rish. Qurilish va ta’mirlashda bu ayniqsa muhim: loyihalar uzoq davom etadi, to‘lovlar bo‘lib-bo‘lib amalga oshiriladi, xaridlar har kuni qilinadi, pulning bir qismi esa hisobdorlik uchun beriladi.
Quyida loyihalar, operatsiyalar, hisobdor mablag‘lar, reja va amaldagi natija hamda umumiy xarajatlar haqidagi ma’lumotlarni muntazam tekshirish uchun 101’ning beshta funksiyasi keltirilgan. Foyda, pul bilan bog‘liq xatarlar va jamoa ishi haqida xulosalarni shu ma’lumotlarni solishtirib tekshirganingizdan keyin chiqaring.
Mundarija:
- Samaradorlikni baholash nimadan boshlanadi?
- 1-funksiya. Loyihalar bo‘yicha hisobni qanday yuritish kerak?
- 2-funksiya. Pul harakatini qanday qayd etish kerak?
- 3-funksiya. Hisobdor mablag‘larni qanday nazorat qilish kerak?
- 4-funksiya. Reja va amaldagi natijani qanday taqqoslash kerak?
- 5-funksiya. Tahlil va PRO+ imkoniyatlaridan qanday foydalanish kerak?
- Biznes samaradorligini har oy qanday baholash kerak?
- Qaysi xatolar samaradorlik tahliliga xalaqit beradi?
Samaradorlikni baholash nimadan boshlanadi?
Muntazam baholash uchun foyda, pul harakati va majburiyatlarni bir-biridan ajrating. 101’da loyihalar, hodisalar va balanslar bo‘yicha ma’lumotlarni to‘plang, so‘ng tahlil ko‘rsatkichlarini ko‘rib chiqing. Kartochkadagi alohida summa pul harakati, foyda va zararlar yoki kompaniyaning moliyaviy holati haqidagi to‘liq boshqaruv hisobotining o‘rnini bosmaydi.
| Nimani tekshirish kerak? | Muammo borligini qanday bilish mumkin? | Bu 101 ilovasining qayerida ko‘rinadi? |
|---|---|---|
| Loyihalar bo‘yicha marja va foyda | Obyektlarda ish davom etyapti, lekin oy yakunidagi foyda kam | Loyihalar va tahlil ma’lumotlari; bir davr doirasida taqqoslash |
| Pul oqimi | To‘lovlar va xaridlarni doim shoshilinch hal qilishga to‘g‘ri keladi | Loyihalar bo‘yicha tushumlar va to‘lovlar yozuvlari |
| Smeta bo‘yicha reja va amaldagi natija | Har bir loyiha hisob-kitobdan «sal ko‘proq» xarajat talab qiladi | Reja va amaldagi natijaning moliyaviy grafigi; xarajatlarni alohida solishtirib tekshirish |
| Hisobdor mablag‘lar | Pul berilgan, lekin xarajatni tasdiqlovchi cheklar yo‘q | Ishtirokchi balansi va bog‘liq operatsiyalar |
| Kompaniya fondining xarajatlari | Umumiy xarajatlar o‘smoqda, lekin ular moddalar bo‘yicha tahlil qilinmayapti | Kompaniya fondi, umumiy xarajatlar; hodisalarni kelishib tasdiqlash — PRO+’da |
Bu beshta funksiya tahlil uchun ma’lumotlarni jamlashga yordam beradi: loyihalarda nima bo‘lyapti, pul qanday harakatlanyapti, qaysi xarajatlarni tekshirish kerak. Yozuvlarni amalda bajarilgan operatsiyalar va majburiyatlar bilan solishtiring, keyin tafovutlar sabablarini aniqlang va mas’ullarning ishini muhokama qiling.
Skrinshotlarda 101’ning rus tilidagi interfeysida Forge Construction kompaniyasining uydirma o‘quv ma’lumotlari ko‘rsatilgan. Kompaniya egasining akkaunti ochilgan. Kompyuter va telefonda elementlar turlicha joylashadi; mavjud amallar foydalanuvchining roliga bog‘liq.
1-funksiya. Loyihalar bo‘yicha hisobni qanday yuritish kerak?
Loyihalar bilan ishlaydigan biznesda vaziyatni aniq ko‘ra olmaslikning sababi — obyektlar bo‘yicha operatsiyalar hisobini alohida yuritmaslik. Bugun hisobga A obyekti uchun bo‘nak tushadi, ertaga shu puldan B obyektiga yetkazib berish haqi to‘lanadi, indinga esa ustaga «xaridlar uchun» hisobdor mablag‘ beriladi. Har bir operatsiya qaysi loyihaga tegishli ekanini qayd etmasangiz, umumiy pul qoldig‘idan obyektlar bo‘yicha foydani aniqlab bo‘lmaydi.
«Проекты и фонды» («Loyihalar va fondlar») bo‘limida kerakli obyektni oching. Loyiha kartochkasidagi tushum, xarajat, balans va hisobdor mablag‘larni shu obyekt operatsiyalari bilan solishtiring. Loyihaning pul balansi o‘z-o‘zidan foyda degani emas: unga to‘lov muddatlari, bo‘naklar va yopilmagan majburiyatlar ta’sir qiladi.
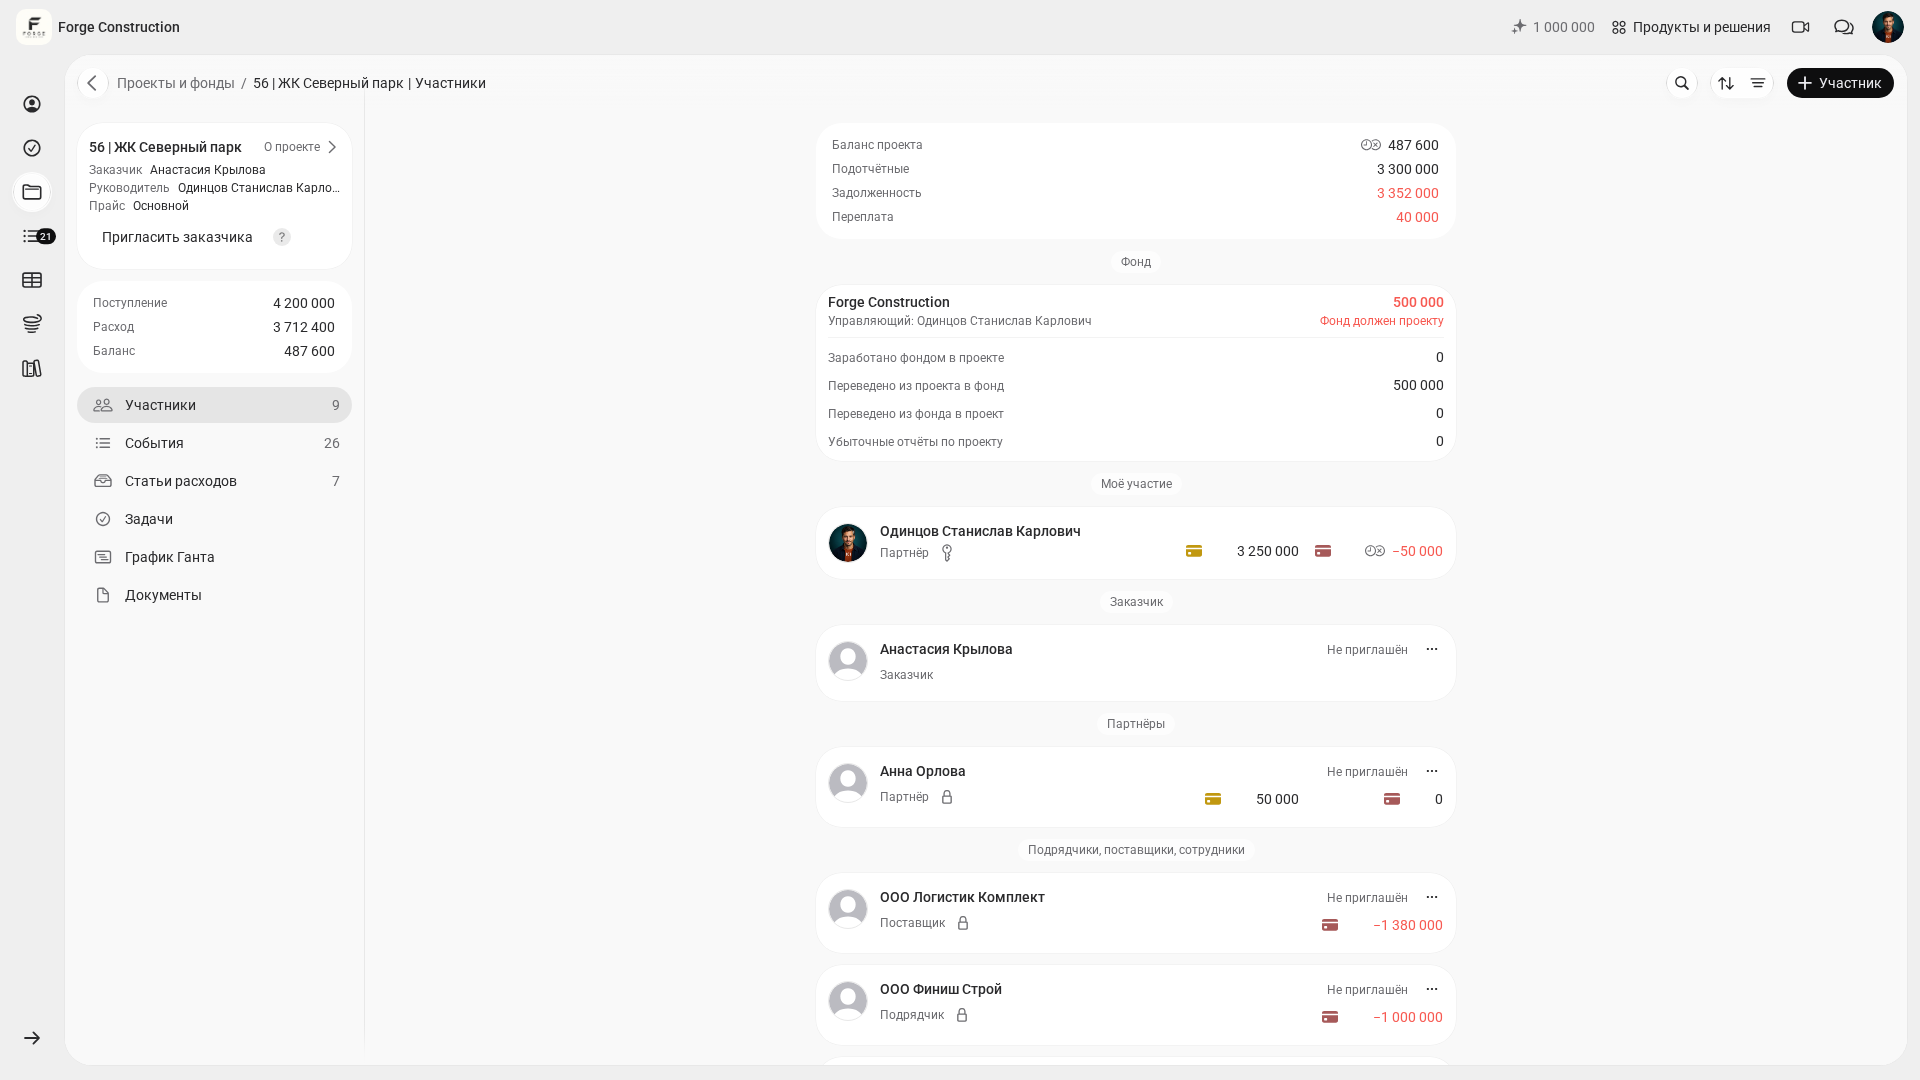
Loyihalar foydasini kompaniyaning pul oqimlari bilan bir davr doirasida taqqoslang. Foydali loyihada ham tushum va to‘lov muddatlari, bo‘naklar va majburiyatlar sabab pul yetishmasligi mumkin. Loyiha xarajatlari va umumiy xarajatlar qanday taqsimlanganini alohida tekshiring.
2-funksiya. Pul harakatini qanday qayd etish kerak?
Biznes samaradorligi sekin-asta pasayib boradi: bir xarid uchun chek olinmaydi, ikkinchisi «shaxsiy kartaga» to‘lanadi, uchinchisi haqida esa «keyin kiritaman» deyiladi. Bir haftadan keyin aynan nima xarid qilinganini hech kim eslay olmaydi, ortiqcha xarajatlar muhokamasi esa bahsga aylanadi.
Operatsiya tafsilotlari hali yodingizda ekanida daromad va xarajatlarni 101’da qayd eting. Tekshirish uchun loyihaning «События» («Hodisalar») bo‘limini va kerakli hisobotni oching: sana, ishtirokchi, xarajat moddasi, tavsif va pozitsiyalarni solishtiring. Yozuvni tasdiqlovchi hujjatlar bilan taqqoslang. Obyektdan ma’lumotni kim yuborishi, kim kiritishi va kim tekshirishi haqida oldindan kelishib oling.
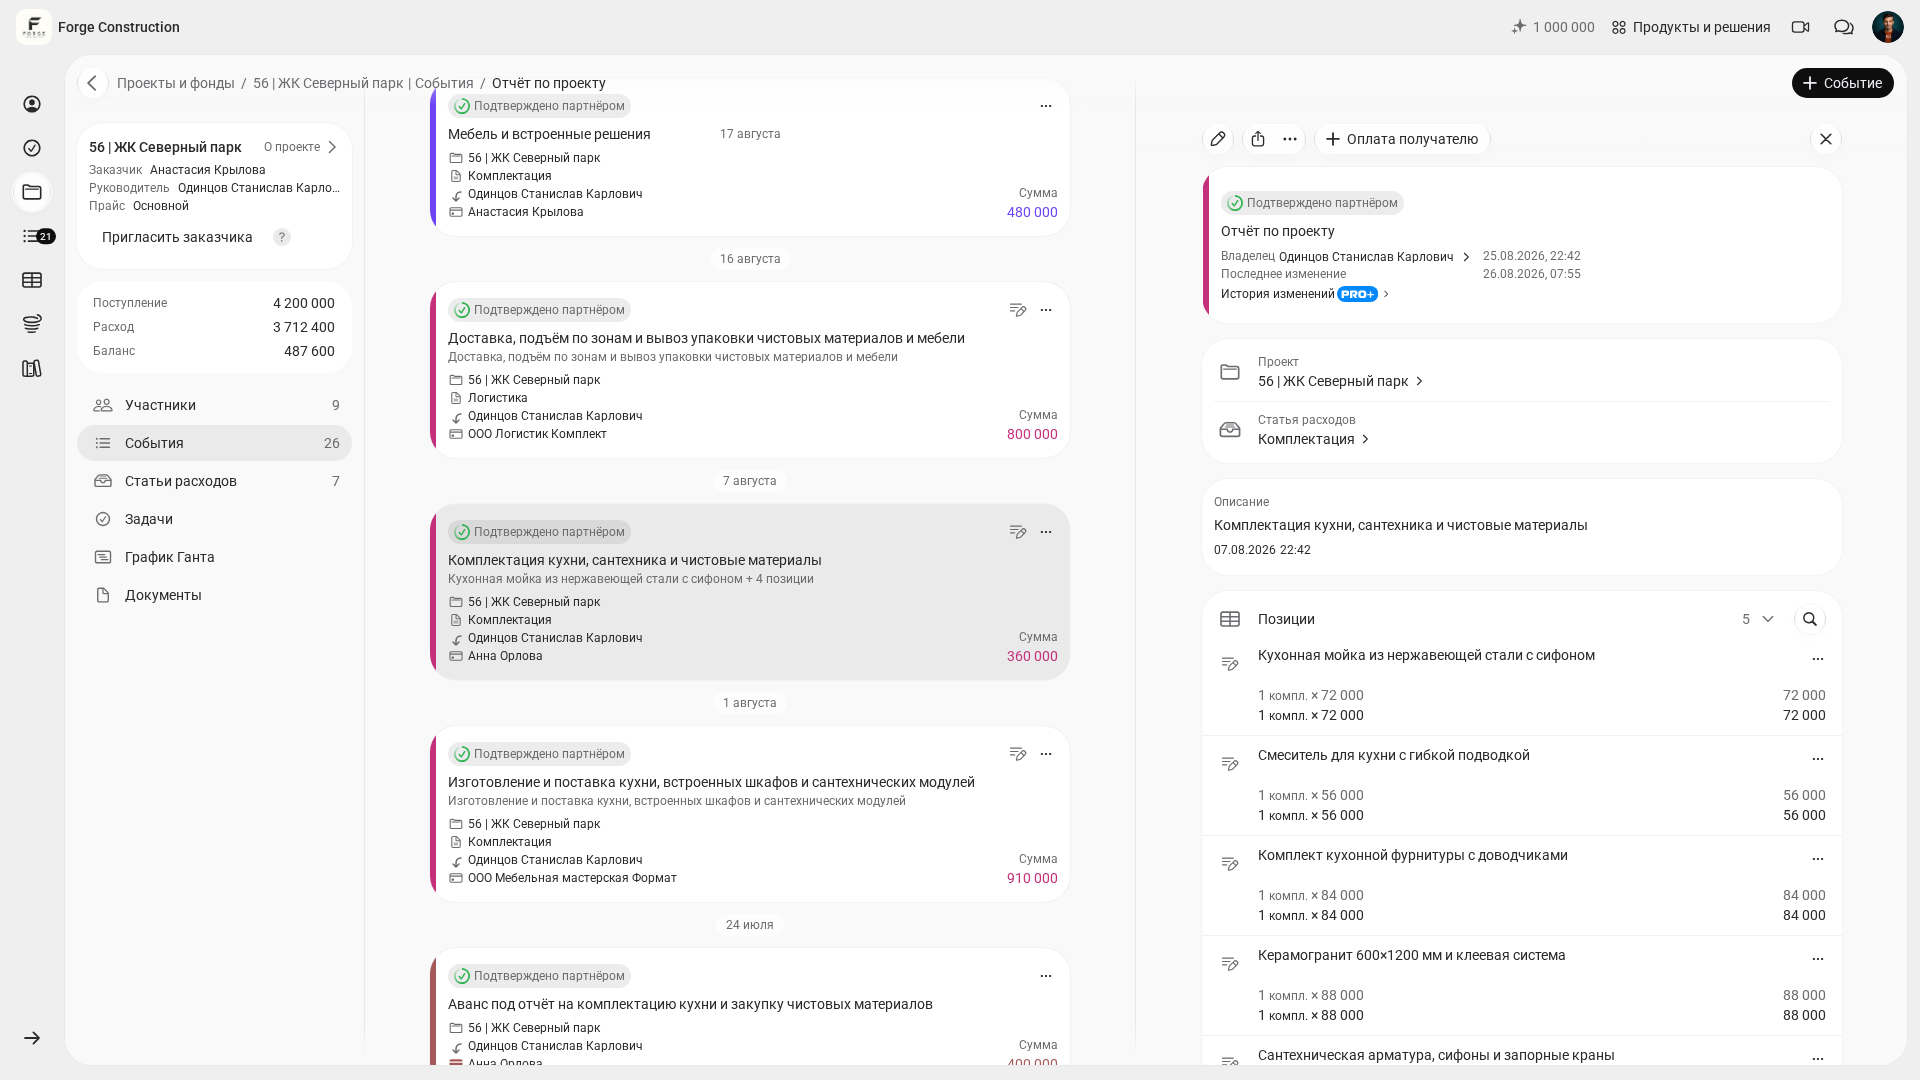
Obyektlardagi barcha xarajatlar haqidagi ma’lumotlar 101’ga o‘z vaqtida kiritilishi uchun jamoa ichida kelishib oling. Keyin xarajatlarni moddalar bo‘yicha tahlil qiling va ularni tasdiqlovchi yozuvlarni tekshiring: yetkazib berish, sarf materiallari, ishning to‘xtab qolishi, qayta bajarilgan ishlar, ortiqcha ishga chiqishlar. Marja o‘zgarishining sababini shu ma’lumotlar asosida mas’ullar bilan birga aniqlang.
3-funksiya. Hisobdor mablag‘larni qanday nazorat qilish kerak?
Loyihalarda ishlaganda hisobdor mablag‘lar ko‘pincha noaniq sohaga aylanadi. Pul berilgan, xaridlar qilingan, cheklarning bir qismi yo‘qolgan, mablag‘ning bir qismi boshqa ehtiyojlarga sarflangan. Tahlilda hisobdorlik uchun pul berilishi va xarajat deb tan olingan summalarni farqlash muhim: pulning berilishining o‘zi hali foydani kamaytirmaydi. Hisobot topshirilib, ma’lumotlar solishtirib tekshirilmaguncha, nima sarflangani va qancha pul qaytarilishi kerakligi noaniq qoladi.
Loyihaning «Участники» («Ishtirokchilar») bo‘limida kerakli ishtirokchini toping va uning hisobdor mablag‘lar qoldig‘ini tekshiring. Berilgan summalar, xarid hisobotlari va qaytarilgan mablag‘larni bog‘liq operatsiyalar hamda tasdiqlovchi hujjatlar bo‘yicha solishtiring. Alohida summa qoldiqni ko‘rishga yordam beradi, lekin navbatdagi pul berish yoki qaytarish haqida qaror qilish uchun to‘liq solishtirib tekshirish kerak.
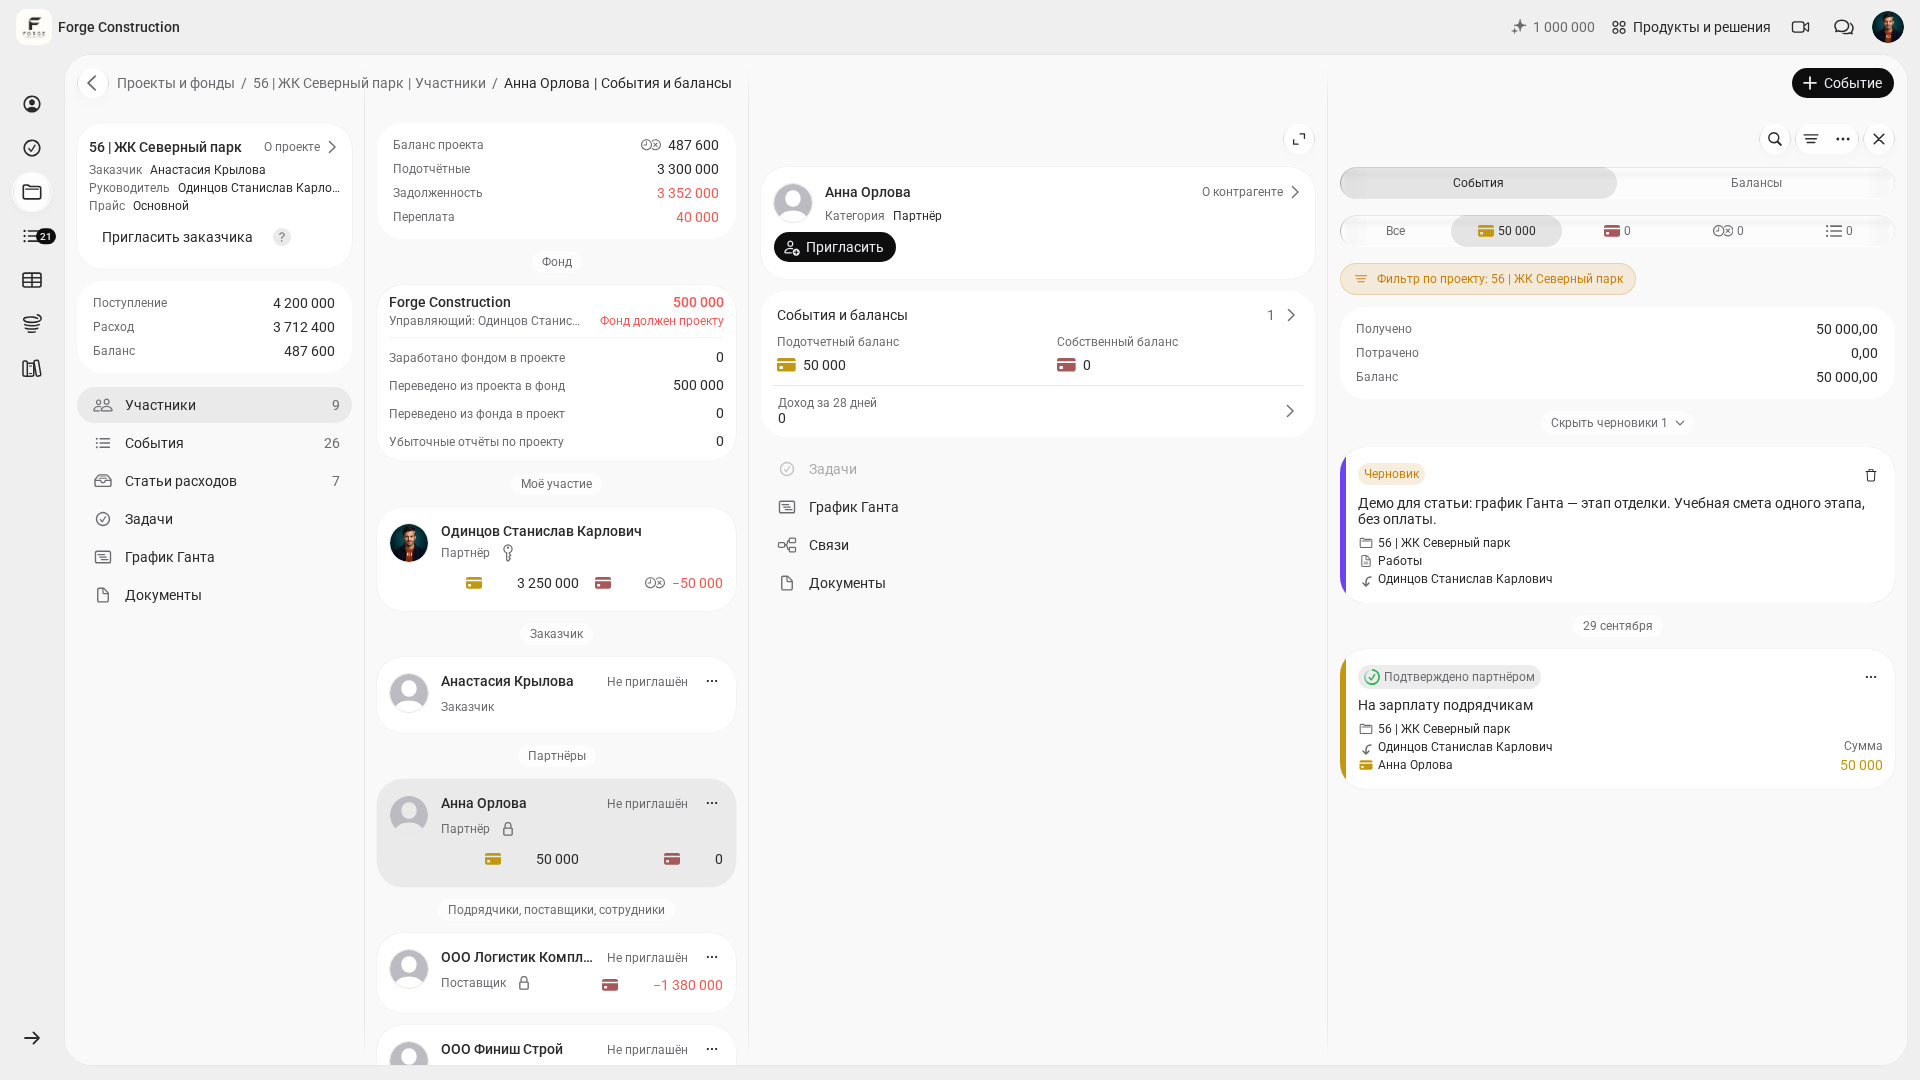
Shartli misol: dushanba kuni ish boshqaruvchiga materiallar uchun 120 000 berildi. Seshanba kuni u 101’ga cheklari bilan jami 101 500 summalik uchta xarajat operatsiyasini kiritdi. Agar boshqa mablag‘ berishlar, xarajatlar va qaytarishlar bo‘lmagan hamda barcha operatsiyalar hisobga olingan bo‘lsa, payshanba kuni ishlatilmagan qoldiq 18 500 bo‘ladi. Keyingi xaridni rejalashtirishdan oldin bu summani hisobotlar va ish boshqaruvchining qo‘lidagi haqiqiy pul bilan solishtiring.
4-funksiya. Reja va amaldagi natijani qanday taqqoslash kerak?
Samarali biznes oldindan prognoz qila oladi. Smetalar har safar amaldagi natijadan farq qilsa, kompaniya buning uchun vaqt, asab va pul sarflaydi. Reja va amaldagi natijani taqqoslash jamoa hisob-kitobni qanchalik aniq tuzishi va unda belgilangan shartlarga qanchalik barqaror rioya qilishini tekshirishga yordam beradi.
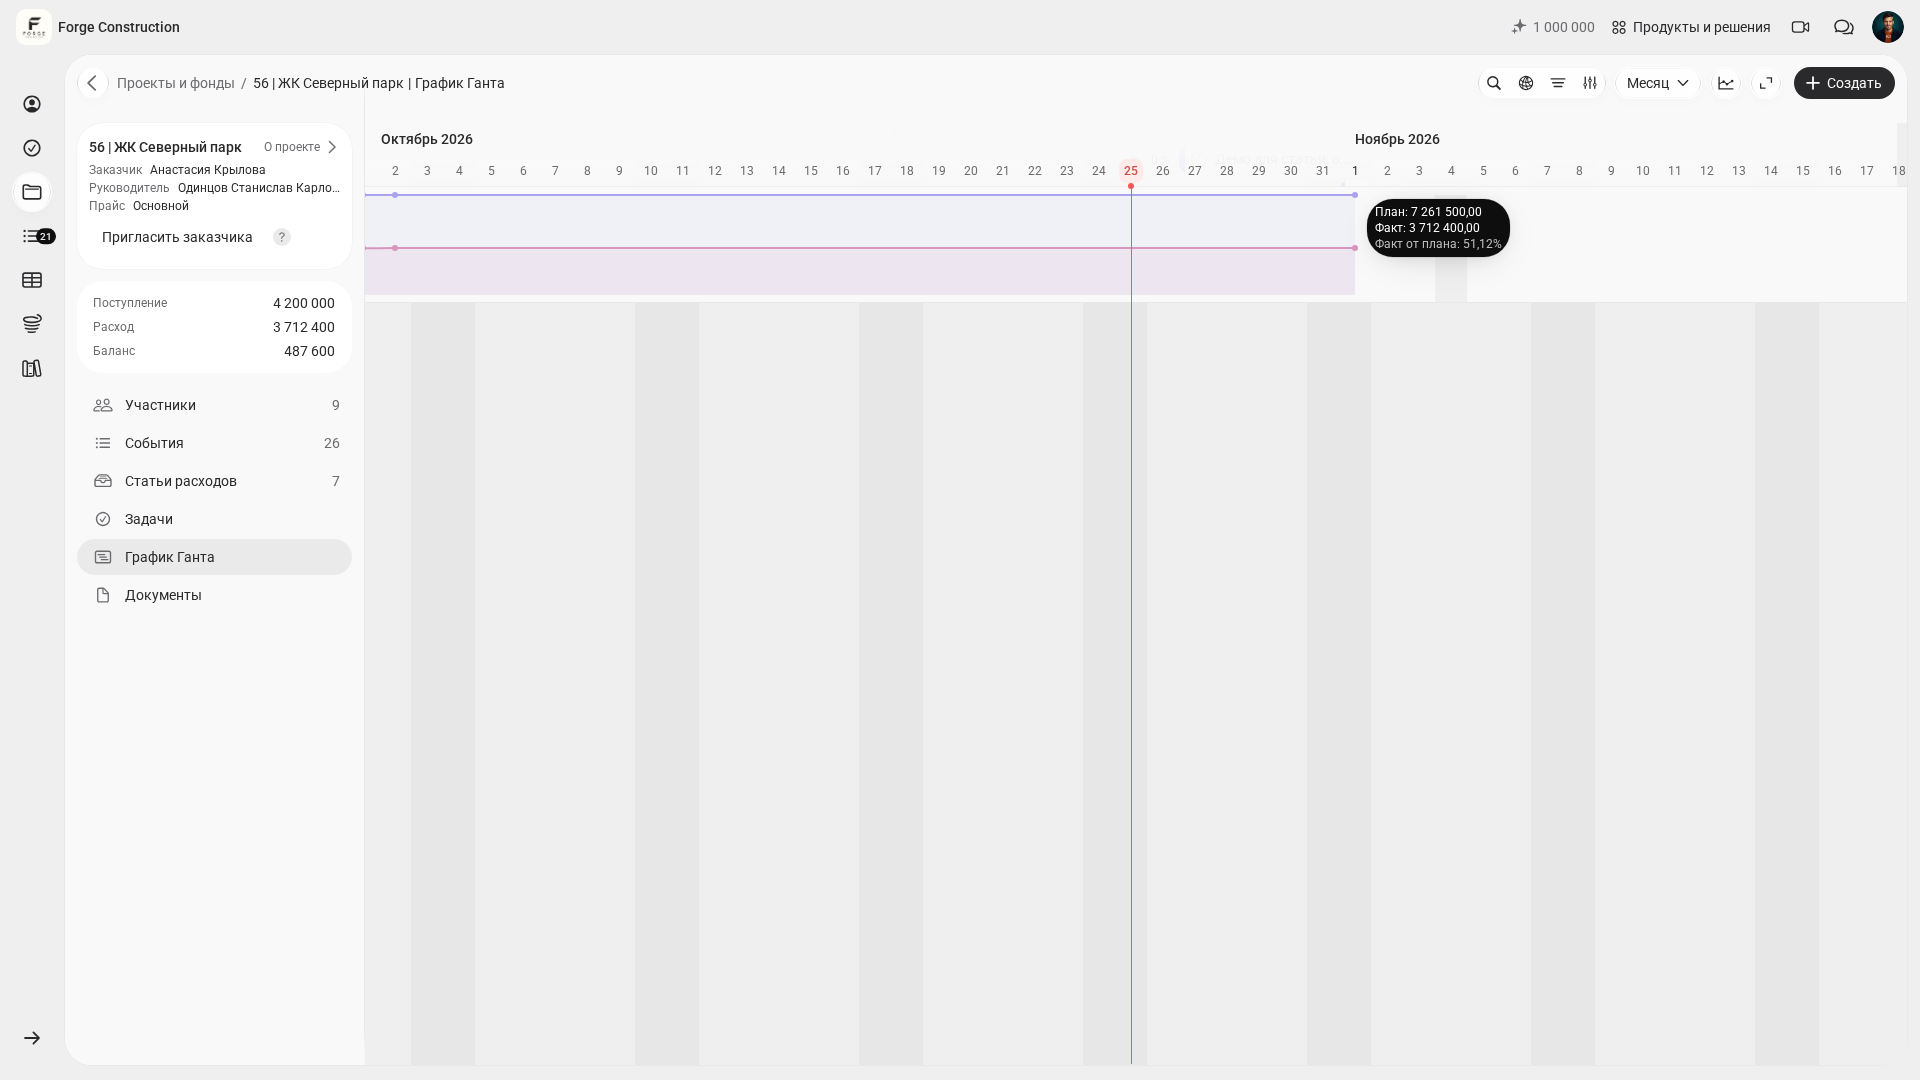
Gant diagrammasida qo‘shimcha grafiklarni oching, «План-факт» («Reja va amaldagi natija»), so‘ng «Стоимость» («Qiymat») yoki «Прибыль» («Foyda») bandini tanlang. «Qiymat» buyurtmachi uchun rejalashtirilgan va amaldagi summalarni taqqoslaydi. «Foyda» ko‘rsatkichida foyda va ustama hisobga olinadi. Tafovutlar sabablarini aniqlash uchun farqni dastlabki hisob-kitob va hisobga olingan operatsiyalar bilan birga tahlil qiling.
Xarajat moddalari tuzilishini chuqurroq o‘rganmoqchi bo‘lsangiz, qurilishdagi xarajatlarni taqsimlash haqidagi maqola foydali: unda tafsilot darajasi xulosalar sifatiga qanday ta’sir qilishi ko‘rsatilgan. 101 ilovasida xarajat moddalari (rus tilida).
Hisob-kitobni qanchalik erta tayyorlab tekshirsangiz, nazorat uchun shunchalik erta asosga ega bo‘lasiz. Ishlar bo‘yicha ma’lumot yig‘ishni xodimlar o‘rtasida taqsimlang va umumiy hujjat uchun mas’ul tayinlang. Amaldagi natija bilan taqqoslashdan oldin ishlar tarkibi, hajmlar va narxlarni tekshiring. Hisob-kitobni qanday tez tayyorlash mumkin (rus tilida).
5-funksiya. Tahlil va PRO+ imkoniyatlaridan qanday foydalanish kerak?
Kompaniya fondida «Аналитика» («Tahlil») bo‘limini oching. «Прибыли и убытки» («Foyda va zararlar») blokida bir davr doirasida «Прибыль фонда» («Fond foydasi»), «Переводы из проектов» («Loyihalardan o‘tkazmalar»), «Переводы из фонда» («Fonddan o‘tkazmalar») va «Поступления» («Tushumlar») ko‘rsatkichlarini taqqoslang. Har bir summaning tarkibini aniqlashtiring: fond foydasi va pul o‘tkazmalarini kompaniyaning buxgalteriya hisobidagi sof foydasiga avtomatik ravishda tenglashtirib bo‘lmaydi.
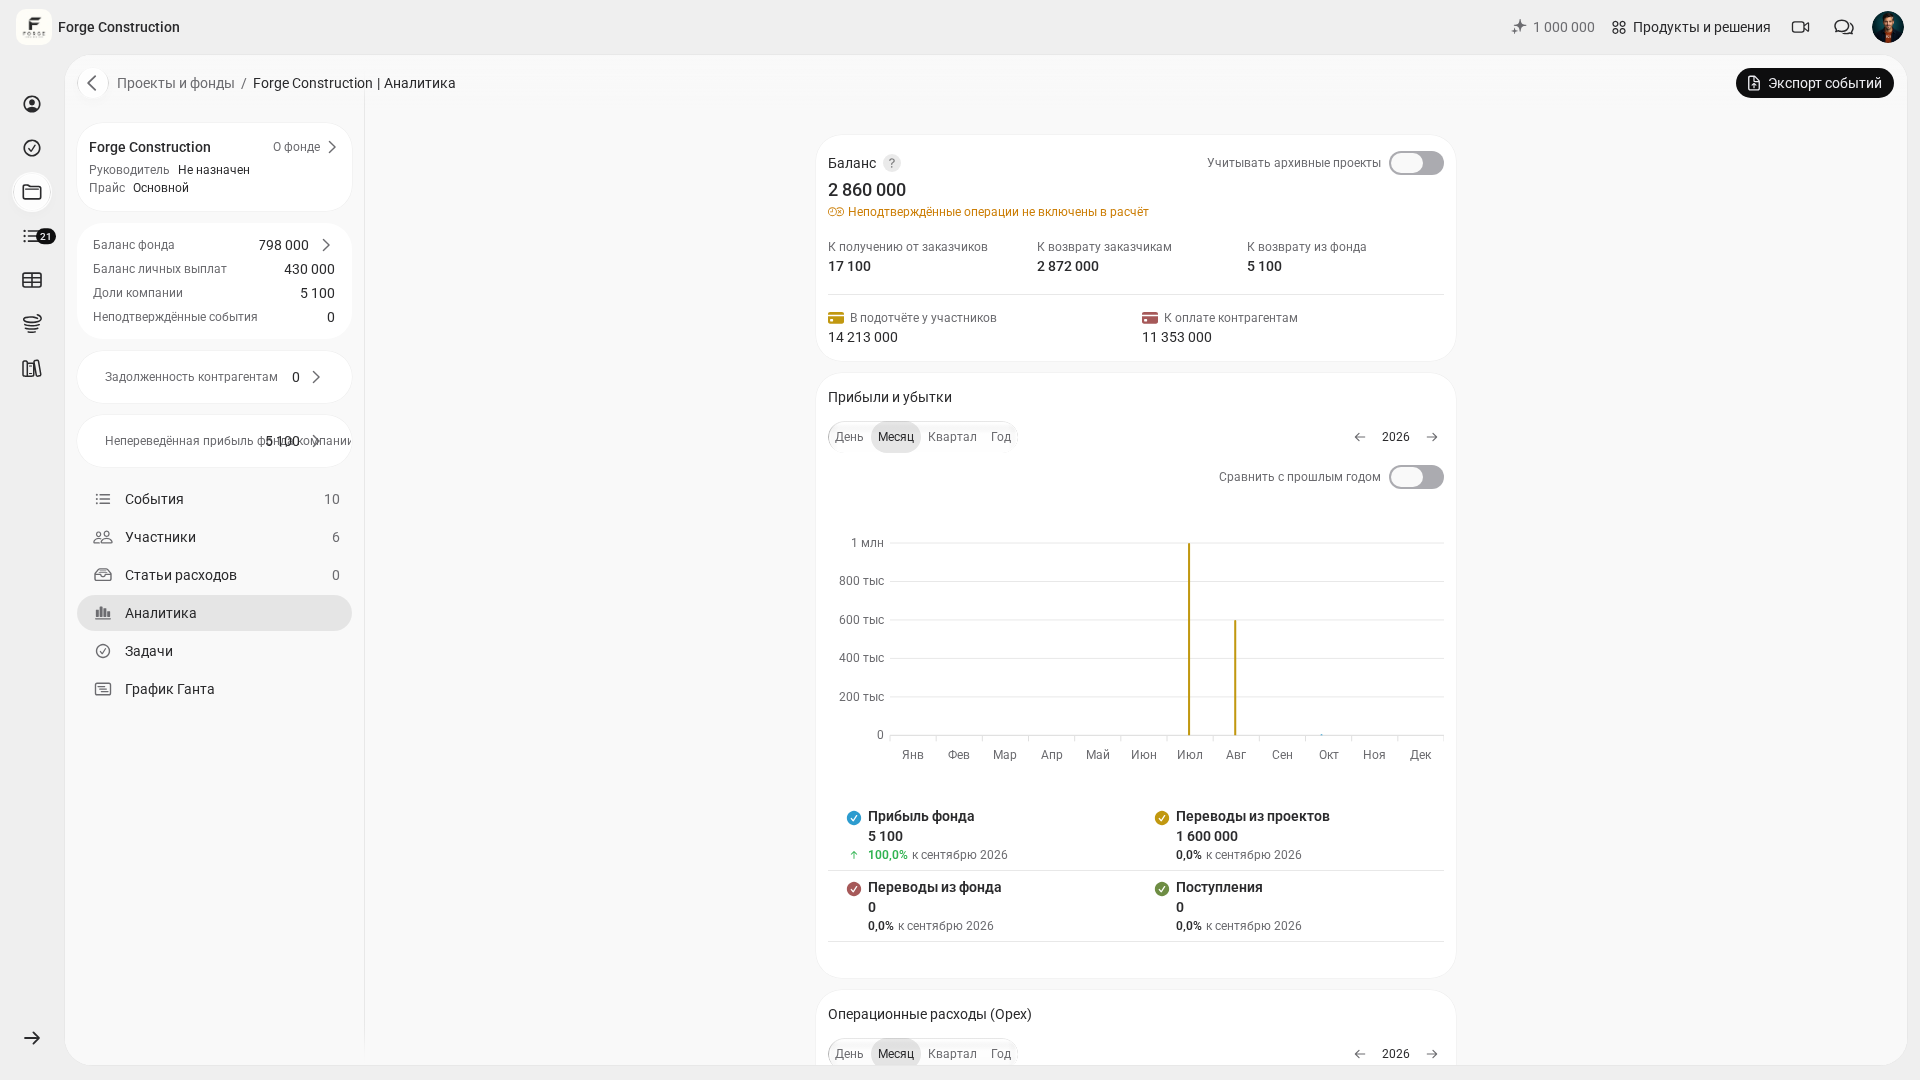
«Фонд компании» («Kompaniya fondi») bo‘limida alohida obyektga tegishli bo‘lmagan umumiy xarajatlarni hisobga oling: marketing, ofis, xizmatlar va buxgalteriya. Ularni loyiha xarajatlaridan alohida tahlil qiling. PRO+ tarkibiga kengaytirilgan tahlil va Kompaniya fondidagi istalgan hodisani kelishib tasdiqlash kiradi.
Rahbarning yana bir vazifasi — loyihalar natijalari va mas’ullarning ishini taqqoslash. Foyda va xarajatlarni ish hajmi, muddatlar va obyektlar murakkabligini hisobga olgan holda solishtiring. Loyiha ko‘rsatkichi o‘z-o‘zidan xodimning shaxsiy samaradorligiga tayyor baho bo‘la olmaydi: tafovutlar sabablarini alohida o‘rganish kerak.
Biznes egasiga qaysi hisobotlar foydaliroq ekanini tushunmoqchi bo‘lsangiz, asosiy uchlikdan boshlang: pul oqimlari, foyda va zararlar hisoboti hamda balans. Maqolada bu hisobotlarni nega muntazam ko‘rib chiqish kerakligi tushuntirilgan.
Biznes samaradorligini har oy qanday baholash kerak?
Bir martalik tahlilning foydasi kam. Muntazamlik samara beradi: har oy oxirida bir xil kun, bir xil savollar, bir xil hisobotlar to‘plami. Shunda samaradorlikni nazorat qilish boshqariladigan odatga aylanadi.
Quyidagi tartibni ish haftasiga qulay joylashtirish mumkin:
- Barcha faol loyihalar tizimga kiritilganini, obyektlar bo‘yicha to‘lovlar va xarajatlar tegishli loyihalarga bog‘langanini tekshiring. Kompaniyaning umumiy xarajatlarini Fondda alohida hisobga oling.
- Loyihalarni bir davr doirasida taqqoslang: foydasi eng yuqori bo‘lgan beshtasini va marjasi eng sezilarli pasaygan beshtasini qo‘lda tanlang. Xarajatlar bir xil tartibda hisobga olinganini tekshiring.
- Asosiy loyihalar bo‘yicha reja va amaldagi natijani solishtiring. Tafovutlar yuzasidan hisob-kitoblar, hisobga olingan operatsiyalar va xarajat moddalarini tekshiring, so‘ng sabablarni mas’ullar bilan muhokama qiling.
- Hisobdor mablag‘larni tekshiring: kimda qoldiq bor, qayerda cheklar yo‘q, kimga pul ancha oldin berilgan.
- Fonddagi umumiy xarajatlarni tahlil qiling: qaysi moddalar oyma-oy o‘smoqda va bu xarajatlar o‘sha davrdagi kompaniya natijasiga qanday mos keladi. Fondga va Fonddan o‘tkazmalarni xarajatlardan alohida ko‘rib chiqing. Kengaytirilgan tahlil va Fonddagi istalgan hodisani kelishib tasdiqlash PRO+’da mavjud.
Yakunlarni bir joyda qayd etish qulay: ikki abzats xulosa va keyingi oy uchun uchta qaror. Taqqoslash mumkin bo‘lgan ma’lumotlar yig‘ilib borgani sari o‘zgarishlarni baholash va qaysi choralar natija berganini tekshirish mumkin.
Qaysi xatolar samaradorlik tahliliga xalaqit beradi?
Birinchi xato. Hisobda qayd etilmagan «yashirin» xarajatlar qoladi. Pul sarflangan, lekin tizimda bu haqda ma’lumot yo‘q. Hisobotlarda marja yuqoriroq ko‘rinadi, amalda esa foyda kamroq bo‘ladi.
Ikkinchi xato. Xarajat moddalari haddan tashqari umumiy. Hamma narsa «boshqa xarajatlar»ga kiritilsa, tafovut sababini topib bo‘lmaydi. Oqilona darajada tafsilotlarga ajratish tahlilni tezlashtiradi.
Uchinchi xato. Hisobdor mablag‘lar hisobi loyihalardan alohida yuritiladi. Berilgan mablag‘lar, hisobotlar va qaytarishlarni loyiha operatsiyalari bilan solishtirmasangiz, ma’lumotlar o‘zaro mos kelmasligi mumkin. Yozuvlarning to‘liqligini va yaqinlashayotgan to‘lovlar muddatini tekshiring.
To‘rtinchi xato. Reja va amaldagi natija tafovutlarining tub sabablari o‘rganilmaydi. Tafovutning o‘zi hech narsani tuzatmaydi. «Nega?» degan savolni aniq choragacha olib borish foydali: yetkazib beruvchini almashtirish, kelishib tasdiqlash qoidasini belgilash, hisob-kitob shablonini yangilash.
Beshinchi xato. Qarorlar uzoqroq davr hisobga olinmasdan qabul qilinadi. Mavsumiylik va ta’tillar sabab bir oyning ko‘rsatkichlari noodatiy bo‘lishi mumkin. Maqsad aybdorni topish emas, biznes samaradorligini baholash bo‘lsa, kamida uch oyni ko‘rib chiqish ma’qul.
Boshqaruv hisobini yaxlit tizimga keltirmoqchi bo‘lsangiz, boshqaruv hisobini avtomatlashtirish haqidagi maqola yordam beradi. U ma’lumot manbalari, rollar, qoidalar va muntazam tahlilni ortiqcha tashvishsiz yo‘lga qo‘yishga yordam beradi.