Kinerja bisnis sering dinilai berdasarkan kesan: uang di rekening masih cukup, tim sibuk, dan pekerjaan di lokasi proyek berjalan. Masalahnya, kesan tersebut tertinggal dari keadaan sebenarnya. Kesalahan estimasi biaya, pembengkakan biaya material, uang muka berlebih kepada kontraktor, dan penurunan margin baru terlihat ketika sudah terlambat untuk memperbaikinya.
Cara praktis untuk menilai kinerja adalah mengumpulkan angka di satu tempat dan melihat perubahannya dari waktu ke waktu. Dalam konstruksi dan renovasi, hal ini sangat penting: proyek berlangsung lama, pembayaran dilakukan bertahap, pembelian terjadi setiap hari, dan sebagian dana diserahkan sebagai uang muka operasional yang harus dipertanggungjawabkan.
Berikut lima fitur 101 untuk memeriksa data proyek, transaksi, uang muka operasional, rencana dan realisasi, serta biaya umum secara rutin. Tarik kesimpulan tentang laba, risiko kas, dan kerja tim setelah Anda mencocokkan serta memeriksa data tersebut.
Daftar isi:
- Dari mana penilaian kinerja bisnis dimulai?
- Fitur 1. Bagaimana mencatat transaksi per proyek?
- Fitur 2. Bagaimana mencatat pergerakan uang?
- Fitur 3. Bagaimana mengendalikan uang muka operasional?
- Fitur 4. Bagaimana membandingkan rencana dan realisasi?
- Fitur 5. Bagaimana menggunakan analitik dan kemampuan PRO+?
- Bagaimana menilai kinerja bisnis setiap bulan?
- Kesalahan apa yang menghambat analisis kinerja?
Dari mana penilaian kinerja bisnis dimulai?
Untuk penilaian rutin, bedakan laba, pergerakan uang, dan kewajiban. Kumpulkan data proyek, peristiwa, dan saldo di 101, lalu telaah indikator analitiknya. Satu angka pada kartu tidak menggantikan laporan manajemen lengkap tentang arus kas, laba rugi, atau posisi keuangan perusahaan.
| Apa yang perlu diperiksa? | Apa tanda adanya masalah? | Di mana hal ini terlihat dalam aplikasi 101? |
|---|---|---|
| Margin dan laba per proyek | Lokasi proyek sibuk, tetapi laba pada akhir bulan rendah | Data proyek dan analitik; perbandingan untuk periode yang sama |
| Arus kas | Pembayaran dan pembelian terus-menerus harus ditangani secara mendesak | Catatan penerimaan dan pembayaran per proyek |
| Rencana dan realisasi estimasi biaya | Setiap proyek menelan biaya «sedikit» lebih besar daripada perhitungan | Grafik keuangan rencana dan realisasi; pemeriksaan silang pengeluaran secara terpisah |
| Uang muka operasional | Uang telah diserahkan, tetapi bukti pengeluaran belum tersedia | Saldo peserta dan transaksi terkait |
| Pengeluaran Dana Perusahaan | Biaya umum meningkat, tetapi belum ditelaah per kategori | Dana Perusahaan dan biaya umum; persetujuan peristiwa tersedia dalam PRO+ |
Kelima fitur ini membantu mengumpulkan data untuk ditelaah: apa yang terjadi pada proyek, bagaimana uang bergerak, dan pengeluaran apa yang perlu diperiksa. Cocokkan catatan dengan transaksi yang benar-benar terjadi dan kewajiban yang ada, lalu telusuri penyebab penyimpangan dan bahas pekerjaan para penanggung jawab.
Tangkapan layar menampilkan data latihan fiktif Forge Construction dalam antarmuka 101 berbahasa Rusia. Akun yang dibuka adalah akun pemilik perusahaan. Letak elemen berbeda antara komputer dan ponsel; tindakan yang tersedia bergantung pada peran pengguna.
Fitur 1. Bagaimana mencatat transaksi per proyek?
Penyebab sulitnya melihat kondisi bisnis berbasis proyek adalah tidak adanya pencatatan transaksi yang terpisah untuk setiap lokasi proyek. Hari ini rekening menerima uang muka untuk Proyek A, besok uang tersebut dipakai membayar pengiriman ke Proyek B, dan lusa kepala tukang menerima uang muka operasional «untuk belanja». Jika Anda tidak mencatat proyek yang terkait dengan setiap transaksi, saldo uang keseluruhan tidak dapat menunjukkan laba masing-masing proyek.
Buka proyek yang diperlukan dalam bagian «Проекты и фонды» («Proyek dan dana»). Pada kartu proyek, cocokkan penerimaan, pengeluaran, saldo, dan uang muka operasional dengan transaksi proyek tersebut. Saldo kas proyek tidak dengan sendirinya sama dengan laba: nilainya dipengaruhi jadwal pembayaran, uang muka, dan kewajiban yang belum diselesaikan.
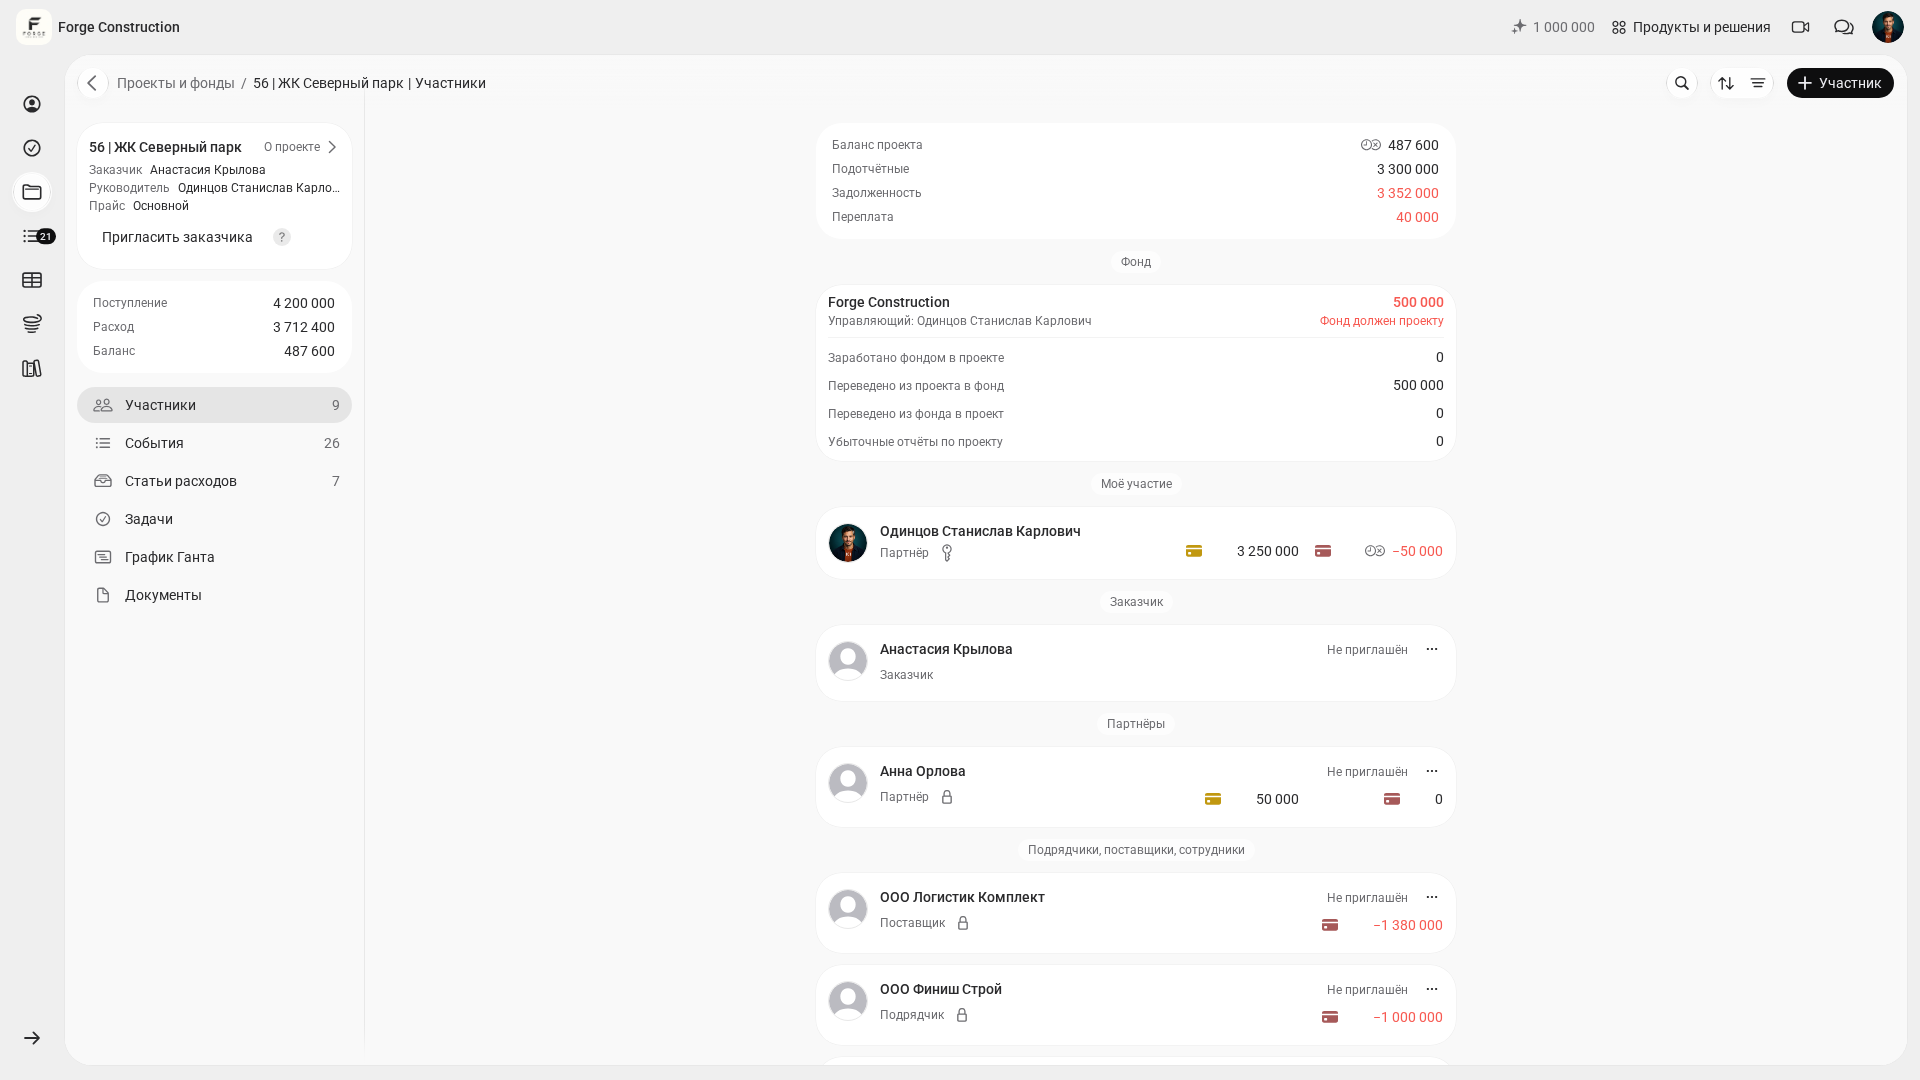
Bandingkan laba proyek dengan arus kas perusahaan untuk periode yang sama. Proyek yang menghasilkan laba tetap dapat mengalami kekurangan uang akibat waktu penerimaan dan pembayaran, uang muka, serta kewajiban. Periksa alokasi biaya proyek dan biaya umum secara terpisah.
Fitur 2. Bagaimana mencatat pergerakan uang?
Kinerja bisnis dapat merosot tanpa disadari: satu pembelian tidak memiliki struk, pembayaran kedua ditransfer ke rekening pribadi, dan transaksi ketiga ditunda dengan alasan «nanti saya catat». Seminggu kemudian, tidak ada yang ingat persis apa yang dibeli, sementara pembahasan kelebihan pengeluaran berubah menjadi perdebatan.
Catat pendapatan dan pengeluaran di 101 selagi rincian transaksi masih segar dalam ingatan. Untuk memeriksanya, buka «События» («Peristiwa») pada proyek dan laporan yang diperlukan: cocokkan tanggal, peserta, kategori, deskripsi, dan rincian item. Bandingkan catatan dengan dokumen pendukung. Sepakati sejak awal siapa yang menyampaikan informasi dari lokasi proyek, siapa yang memasukkannya, dan siapa yang memeriksanya.
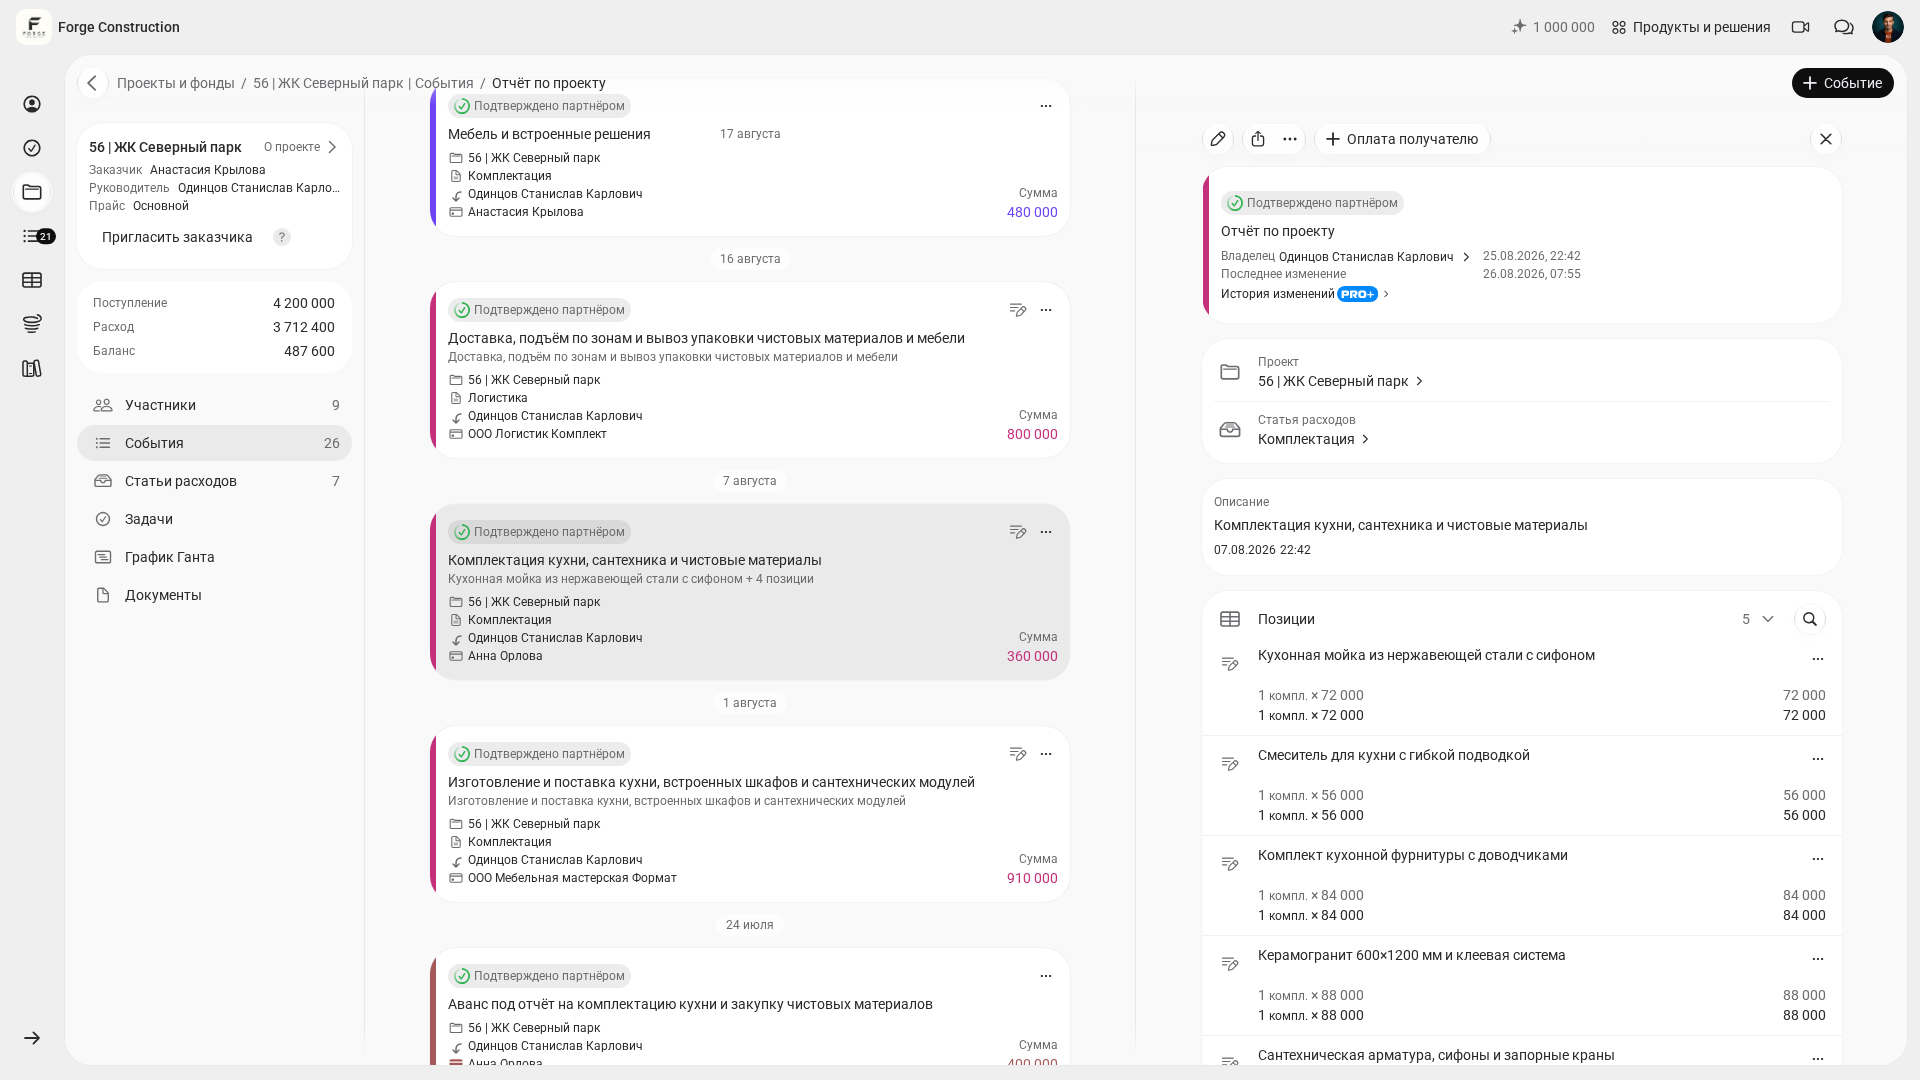
Sepakati di dalam tim agar informasi tentang seluruh pengeluaran di lokasi proyek masuk ke 101 tepat waktu. Selanjutnya, telaah pengeluaran per kategori dan periksa catatan pendukungnya: pengiriman, bahan habis pakai, waktu kerja terhenti, pekerjaan ulang, dan jadwal kerja tambahan yang tidak perlu. Gunakan data tersebut bersama para penanggung jawab untuk menentukan penyebab perubahan margin.
Fitur 3. Bagaimana mengendalikan uang muka operasional?
Dalam pekerjaan berbasis proyek, uang muka operasional sering menjadi area yang tidak jelas. Uang telah diserahkan dan pembelian telah dilakukan, tetapi sebagian struk hilang dan sebagian dana digunakan untuk kebutuhan lain. Dalam analisis, penting untuk membedakan penyerahan uang muka operasional dari biaya yang sudah diakui: penyerahan uang itu sendiri belum mengurangi laba. Sebelum pelaporan dan pemeriksaan silang dilakukan, belum jelas apa yang telah dibelanjakan dan berapa yang harus dikembalikan.
Temukan peserta yang diperlukan di bagian «Участники» («Peserta») pada proyek, lalu periksa saldo uang muka operasionalnya. Cocokkan jumlah yang diserahkan, laporan pembelian, dan pengembalian dana berdasarkan transaksi terkait serta dokumen pendukung. Satu angka membantu Anda melihat sisa saldo, tetapi pemeriksaan silang yang lengkap diperlukan sebelum memutuskan penyerahan dana berikutnya atau pengembaliannya.
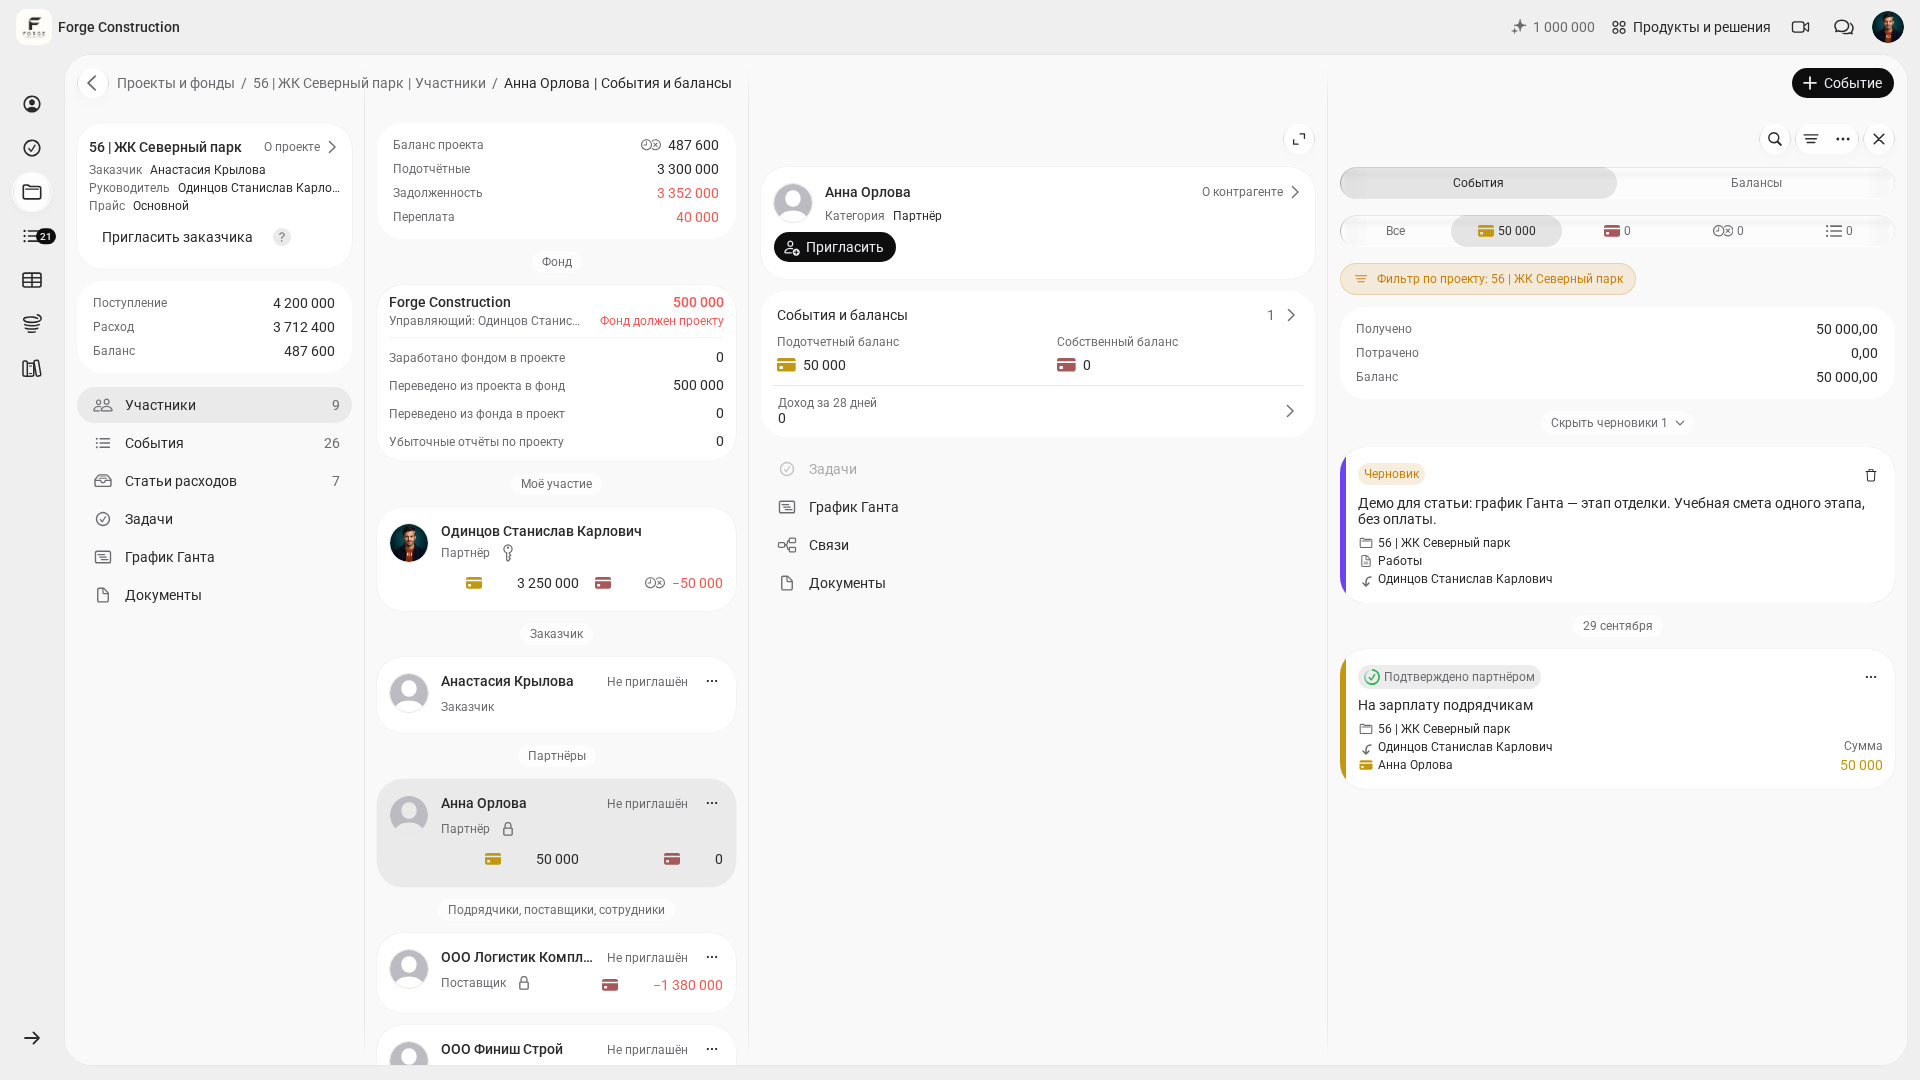
Contoh bersyarat: pada hari Senin, seorang mandor menerima 120.000 untuk membeli material. Pada hari Selasa, ia memasukkan tiga transaksi pengeluaran beserta struknya dengan jumlah total 101.500 ke 101. Jika tidak ada penyerahan dana lain, pengeluaran lain, maupun pengembalian, dan seluruh transaksi telah dicatat, sisa dana yang belum terpakai pada hari Kamis adalah 18.500. Cocokkan jumlah ini dengan laporan dan uang yang benar-benar dipegang mandor sebelum merencanakan pembelian berikutnya.
Fitur 4. Bagaimana membandingkan rencana dan realisasi?
Bisnis yang berkinerja baik mampu membuat prakiraan. Jika estimasi biaya selalu berbeda dari realisasi, perusahaan menanggung akibatnya dalam bentuk waktu, tekanan, dan uang. Perbandingan rencana dan realisasi membantu memeriksa seberapa akurat tim menghitung serta seberapa konsisten kondisi yang menjadi dasar perhitungan dipenuhi.
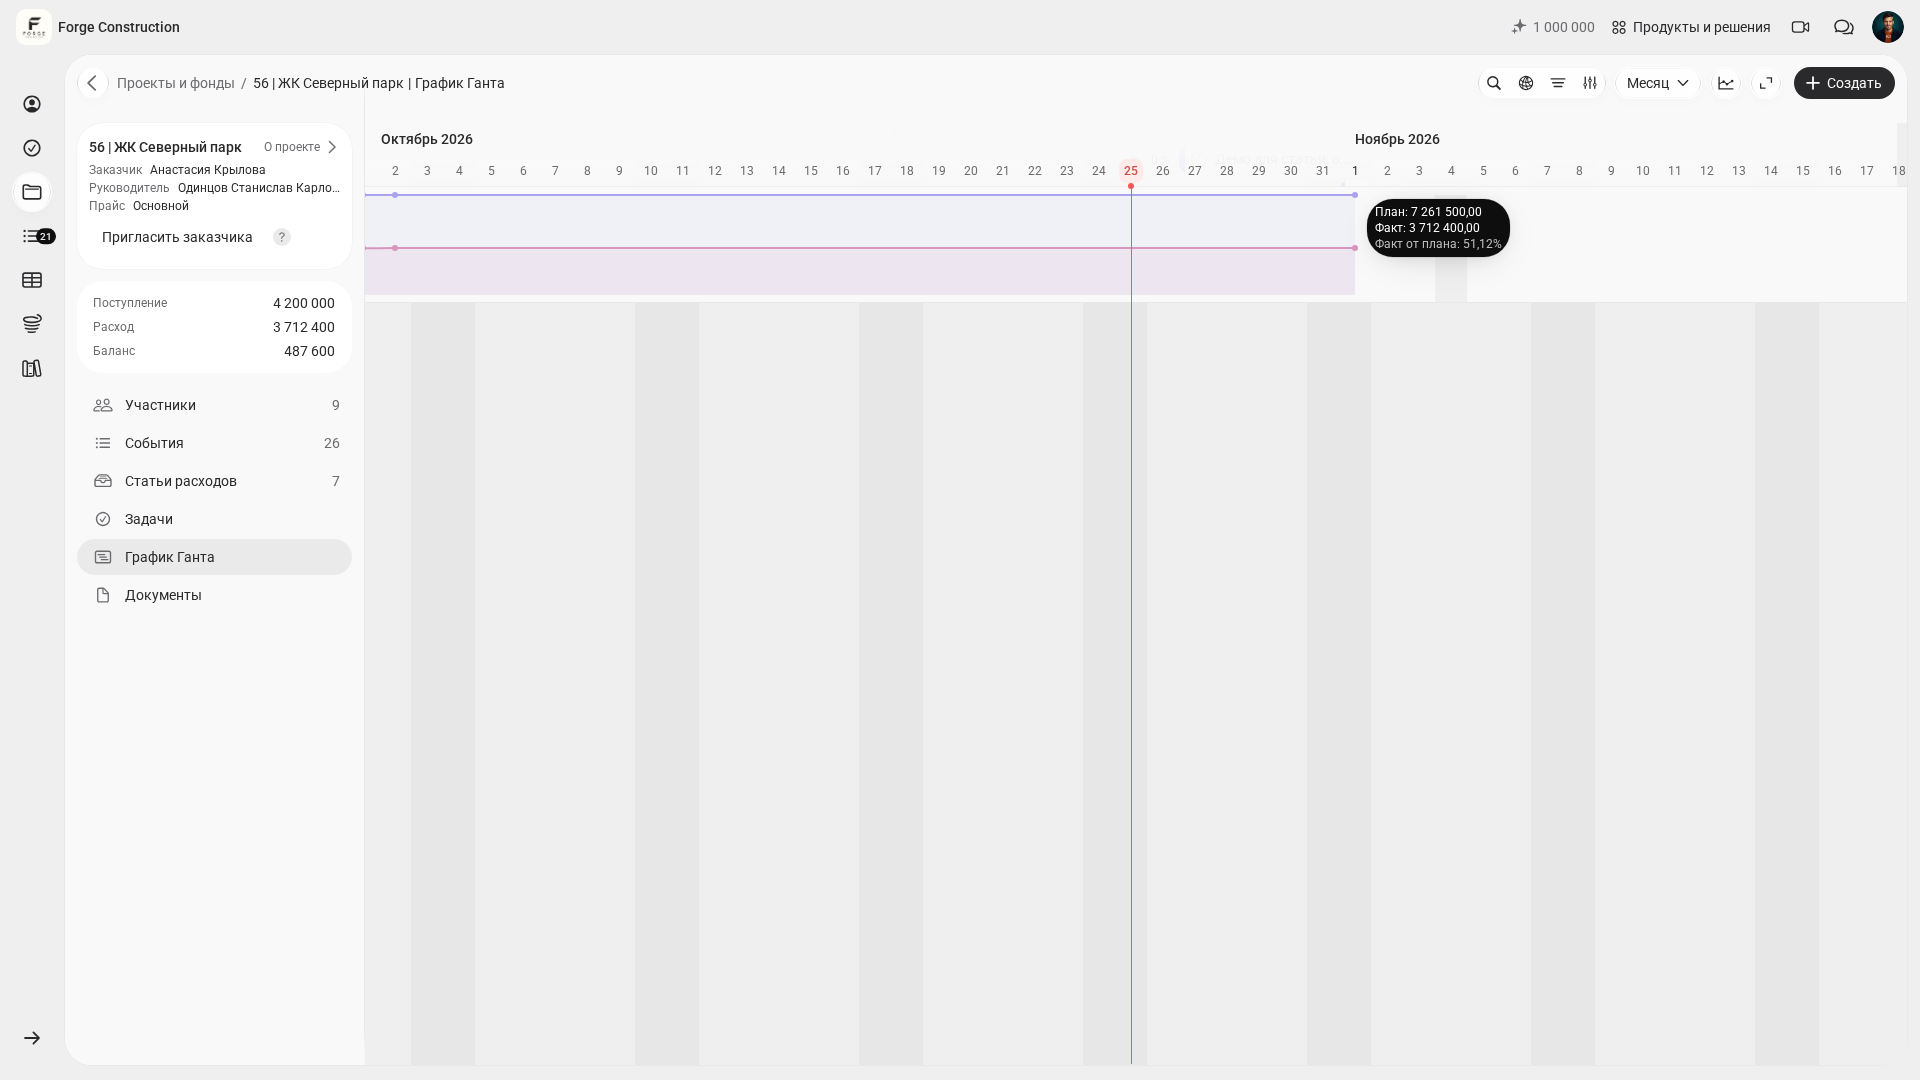
Pada diagram Gantt, buka grafik tambahan, pilih «План-факт» («Rencana dan realisasi»), lalu «Стоимость» («Nilai») atau «Прибыль» («Laba»). «Nilai» membandingkan nominal yang direncanakan dan realisasinya untuk pelanggan. Indikator «Laba» memperhitungkan laba dan markup. Telaah selisihnya bersama perhitungan awal dan transaksi yang telah dicatat untuk menentukan penyebab penyimpangan.
Jika Anda ingin mempelajari struktur kategori biaya lebih jauh, artikel tentang alokasi biaya konstruksi dapat membantu: artikel tersebut menunjukkan bagaimana tingkat perincian memengaruhi kualitas kesimpulan. Kategori biaya dalam aplikasi 101 (dalam bahasa Rusia).
Semakin awal Anda menyiapkan dan memeriksa perhitungan, semakin awal pula Anda memiliki dasar untuk pengendalian. Bagikan tugas pengumpulan data pekerjaan kepada karyawan dan tunjuk penanggung jawab dokumen keseluruhan. Periksa cakupan pekerjaan, volume, dan harga sebelum membandingkannya dengan realisasi. Cara membuat perhitungan biaya dengan cepat (dalam bahasa Rusia).
Fitur 5. Bagaimana menggunakan analitik dan kemampuan PRO+?
Buka «Аналитика» («Analitik») di Dana Perusahaan. Pada blok «Прибыли и убытки» («Laba rugi»), bandingkan indikator «Прибыль фонда» («Laba dana»), «Переводы из проектов» («Transfer dari proyek»), «Переводы из фонда» («Transfer dari dana»), dan «Поступления» («Penerimaan») untuk periode yang sama. Perjelas komponen setiap jumlah: laba dana dan transfer uang tidak dapat otomatis disamakan dengan laba bersih perusahaan menurut akuntansi.
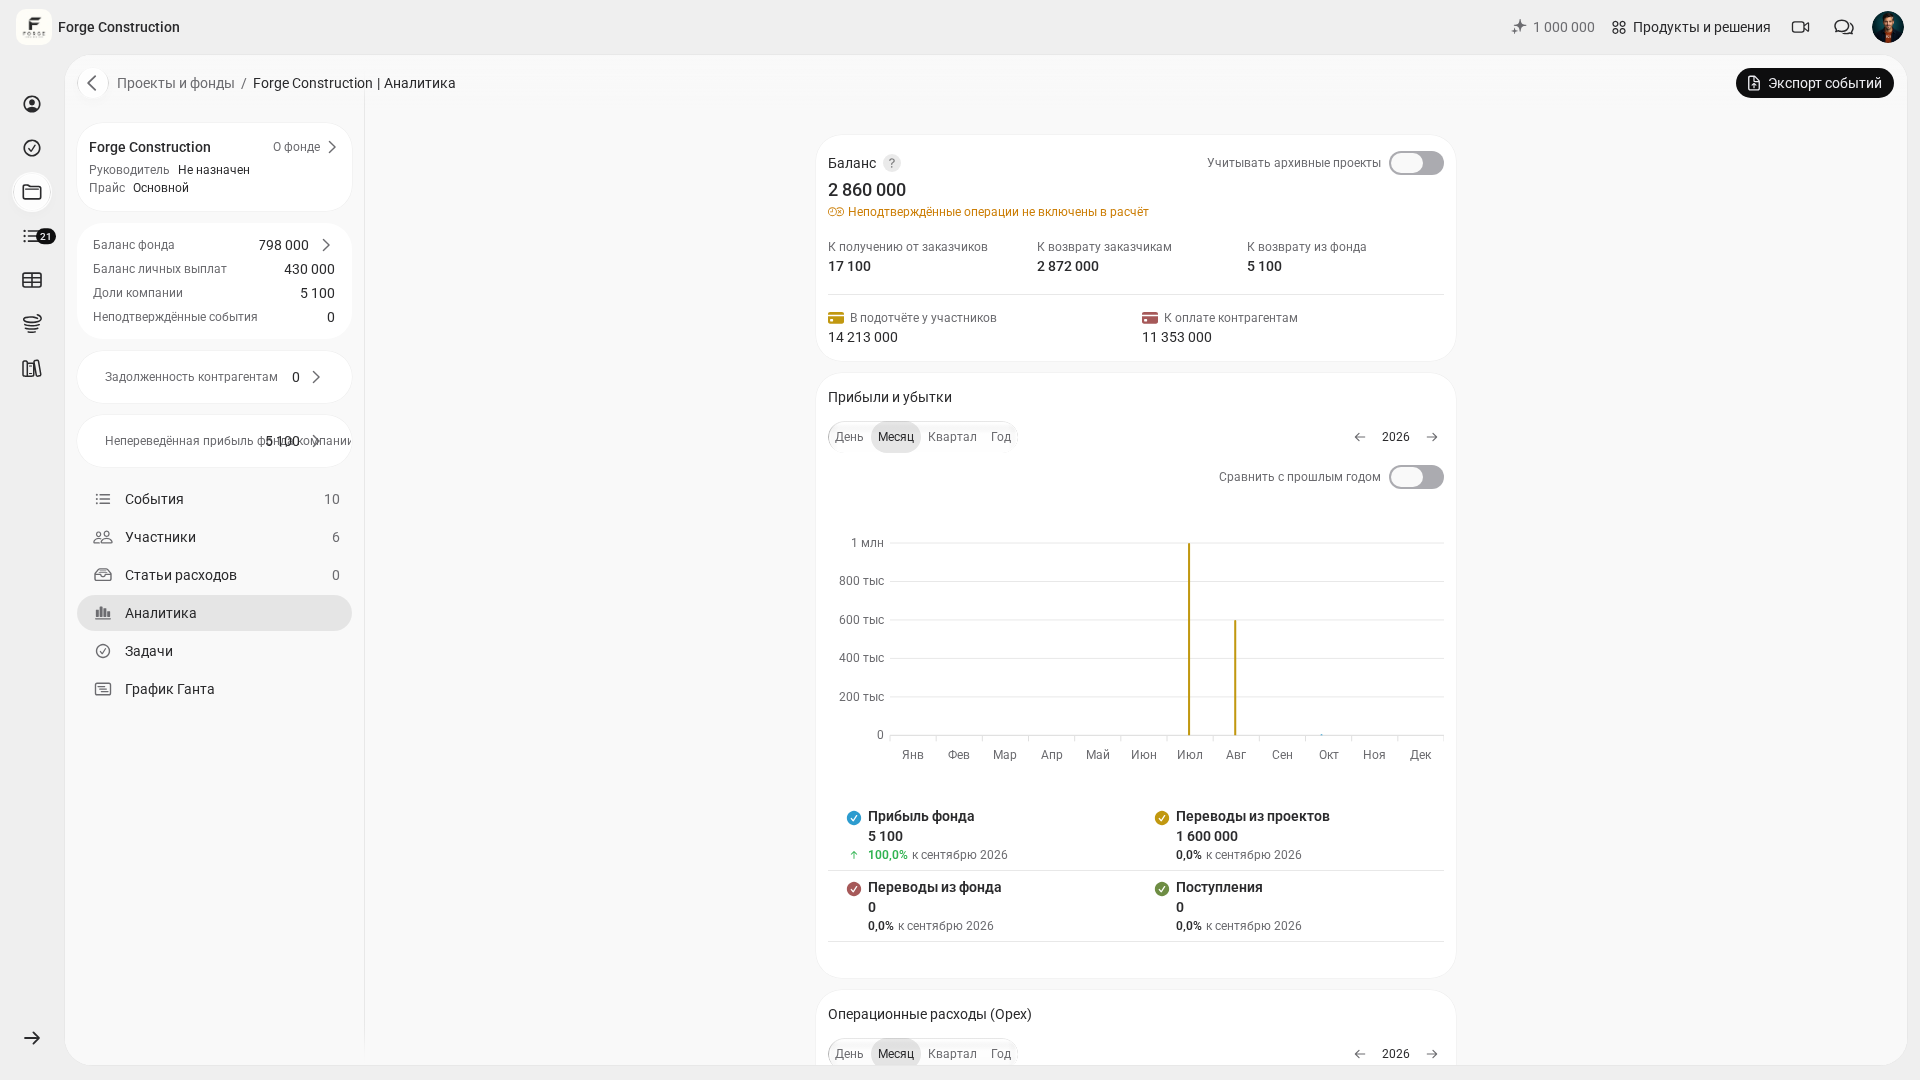
Di bagian «Фонд компании» («Dana Perusahaan»), catat biaya umum yang tidak terkait dengan satu lokasi proyek tertentu: pemasaran, kantor, layanan, dan pembukuan. Telaah biaya tersebut secara terpisah dari biaya proyek. PRO+ mencakup analitik lanjutan dan persetujuan untuk semua jenis peristiwa di Dana Perusahaan.
Tugas lain seorang pimpinan adalah membandingkan hasil proyek dan pekerjaan para penanggung jawab. Bandingkan laba dan pengeluaran dengan mempertimbangkan volume pekerjaan, tenggat, dan tingkat kerumitan proyek. Indikator proyek saja belum merupakan penilaian siap pakai atas kinerja pribadi seorang karyawan: penyebab penyimpangan perlu ditelaah secara terpisah.
Jika Anda ingin memahami laporan mana yang paling berguna bagi pemilik bisnis, mulailah dari tiga laporan dasar: arus kas, laba rugi, dan neraca. Artikel tersebut menjelaskan mengapa laporan-laporan ini perlu ditinjau secara rutin.
Bagaimana menilai kinerja bisnis setiap bulan?
Analisis satu kali hanya memberi manfaat terbatas. Yang membantu adalah kebiasaan teratur: hari yang sama di akhir setiap bulan, pertanyaan yang sama, dan kumpulan laporan yang sama. Dengan begitu, penilaian kinerja menjadi kebiasaan yang dapat dikelola.
Berikut alur yang dapat Anda masukkan ke dalam pekan kerja:
- Periksa bahwa semua proyek aktif telah dibuat dan pembayaran serta pengeluaran di lokasi proyek terhubung ke proyek yang sesuai. Catat biaya umum perusahaan secara terpisah di Dana.
- Bandingkan proyek untuk periode yang sama: pilih secara manual lima proyek dengan laba tertinggi dan lima proyek dengan penurunan margin paling nyata. Periksa apakah pengeluaran dicatat dengan dasar yang sama.
- Bandingkan rencana dan realisasi pada proyek utama. Untuk setiap penyimpangan, periksa perhitungan, transaksi yang tercatat, dan kategori biaya, lalu bahas penyebabnya bersama para penanggung jawab.
- Periksa uang muka operasional: siapa yang masih memegang sisa dana, di mana struk belum tersedia, dan kepada siapa uang sudah lama diserahkan.
- Telaah biaya umum dalam Dana: kategori mana yang meningkat dari bulan ke bulan dan bagaimana biaya tersebut dibandingkan dengan hasil perusahaan pada periode yang sama. Tinjau transfer ke Dana dan dari Dana secara terpisah dari pengeluaran. Analitik lanjutan dan persetujuan untuk semua jenis peristiwa dalam Dana tersedia di PRO+.
Sebaiknya rangkum hasilnya di satu tempat: dua paragraf kesimpulan dan tiga keputusan untuk bulan berikutnya. Seiring terkumpulnya data yang dapat dibandingkan, Anda dapat menilai perkembangan dan memeriksa perubahan mana yang memberikan hasil.
Kesalahan apa yang menghambat analisis kinerja?
Kesalahan pertama. Ada pengeluaran yang tidak tercatat dalam pembukuan. Uang sudah keluar, tetapi tidak ada catatannya dalam sistem. Margin pada laporan terlihat lebih tinggi, sementara laba sebenarnya lebih rendah.
Kesalahan kedua. Kategori biaya terlalu luas. Jika semuanya masuk ke «lain-lain», penyebab penyimpangan sulit ditemukan. Perincian dalam batas yang wajar mempercepat penelaahan.
Kesalahan ketiga. Uang muka operasional dicatat secara terpisah dari proyek. Tanpa mencocokkan penyerahan dana, laporan, dan pengembalian dengan transaksi proyek, data dapat tidak selaras. Periksa kelengkapan catatan dan jadwal pembayaran yang akan datang.
Kesalahan keempat. Rencana dan realisasi ditinjau tanpa menelusuri akar penyebabnya. Penyimpangan itu sendiri tidak memperbaiki apa pun. Terus ajukan pertanyaan «mengapa» hingga Anda mencapai tindakan konkret: mengganti pemasok, menetapkan aturan persetujuan, atau memperbarui templat perhitungan.
Kesalahan kelima. Keputusan dibuat tanpa melihat rentang waktu yang cukup. Hasil satu bulan dapat tidak mewakili kondisi normal akibat pola musiman dan cuti. Sebaiknya tinjau setidaknya tiga bulan jika tujuannya adalah menilai kinerja bisnis dan tidak sekadar mencari pihak yang bersalah.
Jika Anda ingin menyatukan akuntansi manajemen menjadi sebuah sistem yang utuh, artikel tentang otomatisasi akuntansi manajemen dapat membantu. Artikel tersebut membantu menata penerapan tanpa kerepotan yang tidak perlu: sumber data, peran, aturan, dan analisis rutin.