व्यवसाय की दक्षता का अंदाज़ा अक्सर केवल इस धारणा से लगाया जाता है कि खाते में पर्याप्त पैसा है, टीम व्यस्त है और साइटों पर काम चल रहा है। समस्या यह है कि यह धारणा असली स्थिति से पीछे रह जाती है। लागत अनुमान में गलती, सामग्री पर ज़रूरत से ज़्यादा खर्च, ठेकेदारों को अधिक अग्रिम भुगतान और मार्जिन में गिरावट तब सामने आती है, जब उन्हें सुधारने में बहुत देर हो चुकी होती है।
दक्षता आँकने का एक व्यावहारिक तरीका है सभी आँकड़े एक जगह इकट्ठा करना और समय के साथ उनमें होने वाले बदलाव देखना। निर्माण और मरम्मत के काम में यह विशेष रूप से महत्वपूर्ण है: परियोजनाएँ लंबे समय तक चलती हैं, भुगतान कई हिस्सों में होते हैं, खरीदारी रोज़ होती है और कुछ पैसा खर्च का हिसाब देने की शर्त पर अग्रिम दिया जाता है।
नीचे 101 की पाँच सुविधाएँ दी गई हैं, जिनसे आप परियोजनाओं, लेनदेन, खर्च के लिए दिए गए अग्रिम, नियोजित और वास्तविक आँकड़ों तथा सामान्य खर्चों के डेटा की नियमित जाँच कर सकते हैं। इन आँकड़ों का मिलान करने के बाद ही लाभ, नकदी से जुड़े जोखिमों और टीम के काम के बारे में निष्कर्ष निकालें।
विषय-सूची:
- व्यवसाय की दक्षता का आकलन कहाँ से शुरू करें?
- सुविधा 1. परियोजनाओं के अनुसार लेखा कैसे रखें?
- सुविधा 2. पैसों की आवाजाही कैसे दर्ज करें?
- सुविधा 3. खर्च के लिए दी गई अग्रिम राशि पर नियंत्रण कैसे रखें?
- सुविधा 4. नियोजित और वास्तविक आँकड़ों की तुलना कैसे करें?
- सुविधा 5. विश्लेषण और PRO+ की सुविधाओं का उपयोग कैसे करें?
- हर महीने व्यवसाय की दक्षता का आकलन कैसे करें?
- कौन-सी गलतियाँ दक्षता के विश्लेषण में बाधा बनती हैं?
व्यवसाय की दक्षता का आकलन कहाँ से शुरू करें?
नियमित आकलन के लिए लाभ, पैसों की आवाजाही और देनदारियों को अलग-अलग समझें। 101 में परियोजनाओं, ईवेंटों और शेष राशियों का डेटा इकट्ठा करें, फिर विश्लेषण के संकेतकों को देखें। किसी कार्ड पर दी गई एक राशि नकदी प्रवाह, लाभ-हानि या कंपनी की वित्तीय स्थिति की पूरी प्रबंधन रिपोर्ट का विकल्प नहीं है।
| क्या जाँचें? | समस्या का पता कैसे चलेगा? | 101 ऐप में यह कहाँ दिखाई देता है? |
|---|---|---|
| परियोजनाओं का मार्जिन और लाभ | साइटों पर काम चल रहा है, लेकिन महीने के अंत में लाभ कम है | परियोजनाओं और विश्लेषण का डेटा; एक ही अवधि के आँकड़ों की तुलना |
| नकदी प्रवाह | भुगतान और खरीदारी के लिए लगातार आपाधापी रहती है | परियोजनाओं में प्राप्त और भुगतान की गई राशियों के रिकॉर्ड |
| लागत अनुमान के नियोजित और वास्तविक आँकड़े | हर परियोजना की लागत गणना से “थोड़ी-सी” अधिक होती है | नियोजित और वास्तविक राशियों का वित्तीय ग्राफ़; खर्चों का अलग से मिलान |
| खर्च के लिए दिए गए अग्रिम | पैसा दिया जा चुका है, लेकिन खर्च की पुष्टि करने वाली रसीदें नहीं हैं | सहभागी की शेष राशि और संबंधित लेनदेन |
| कंपनी फ़ंड के खर्च | सामान्य खर्च बढ़ रहे हैं, लेकिन मदों के अनुसार उनका विश्लेषण नहीं होता | कंपनी फ़ंड और सामान्य खर्च; ईवेंट का अनुमोदन PRO+ में शामिल है |
ये पाँच सुविधाएँ विश्लेषण के लिए डेटा जुटाने में मदद करती हैं: परियोजनाओं में क्या हो रहा है, पैसा कैसे आ-जा रहा है और किन खर्चों की जाँच करनी है। रिकॉर्ड का मिलान वास्तविक लेनदेन और देनदारियों से करें। उसके बाद अंतर के कारणों का पता लगाएँ और ज़िम्मेदार लोगों के काम पर चर्चा करें।
स्क्रीनशॉटों में Forge Construction का काल्पनिक प्रशिक्षण डेटा 101 के रूसी भाषा वाले इंटरफ़ेस में दिखाया गया है। कंपनी के मालिक का खाता खुला है। कंप्यूटर और फ़ोन पर तत्वों की व्यवस्था अलग है; उपलब्ध कार्रवाइयाँ उपयोगकर्ता की भूमिका पर निर्भर करती हैं।
सुविधा 1. परियोजनाओं के अनुसार लेखा कैसे रखें?
परियोजना आधारित व्यवसाय में स्थिति स्पष्ट न दिखने का कारण हर साइट के लेनदेन का अलग लेखा न रखना है। आज खाते में साइट A का अग्रिम आया, कल उसी पैसे से साइट B पर डिलीवरी का भुगतान हुआ और परसों काम के प्रभारी को “खरीदारी के लिए” हिसाब देने की शर्त पर पैसा दे दिया गया। यदि हर लेनदेन के साथ यह दर्ज न हो कि वह किस परियोजना का है, तो कुल उपलब्ध नकदी से अलग-अलग साइटों का लाभ तय नहीं किया जा सकता।
“परियोजनाएँ और फ़ंड” खंड खोलें और ज़रूरी साइट चुनें। रूसी इंटरफ़ेस में इस खंड का नाम «Проекты и фонды» है। परियोजना कार्ड पर प्राप्त राशि, खर्च, शेष और खर्च के लिए दी गई अग्रिम राशि का मिलान उसी साइट के लेनदेन से करें। परियोजना का नकदी शेष अपने आप में लाभ के बराबर नहीं होता: उस पर भुगतान के समय, अग्रिम और बकाया देनदारियों का असर पड़ता है।
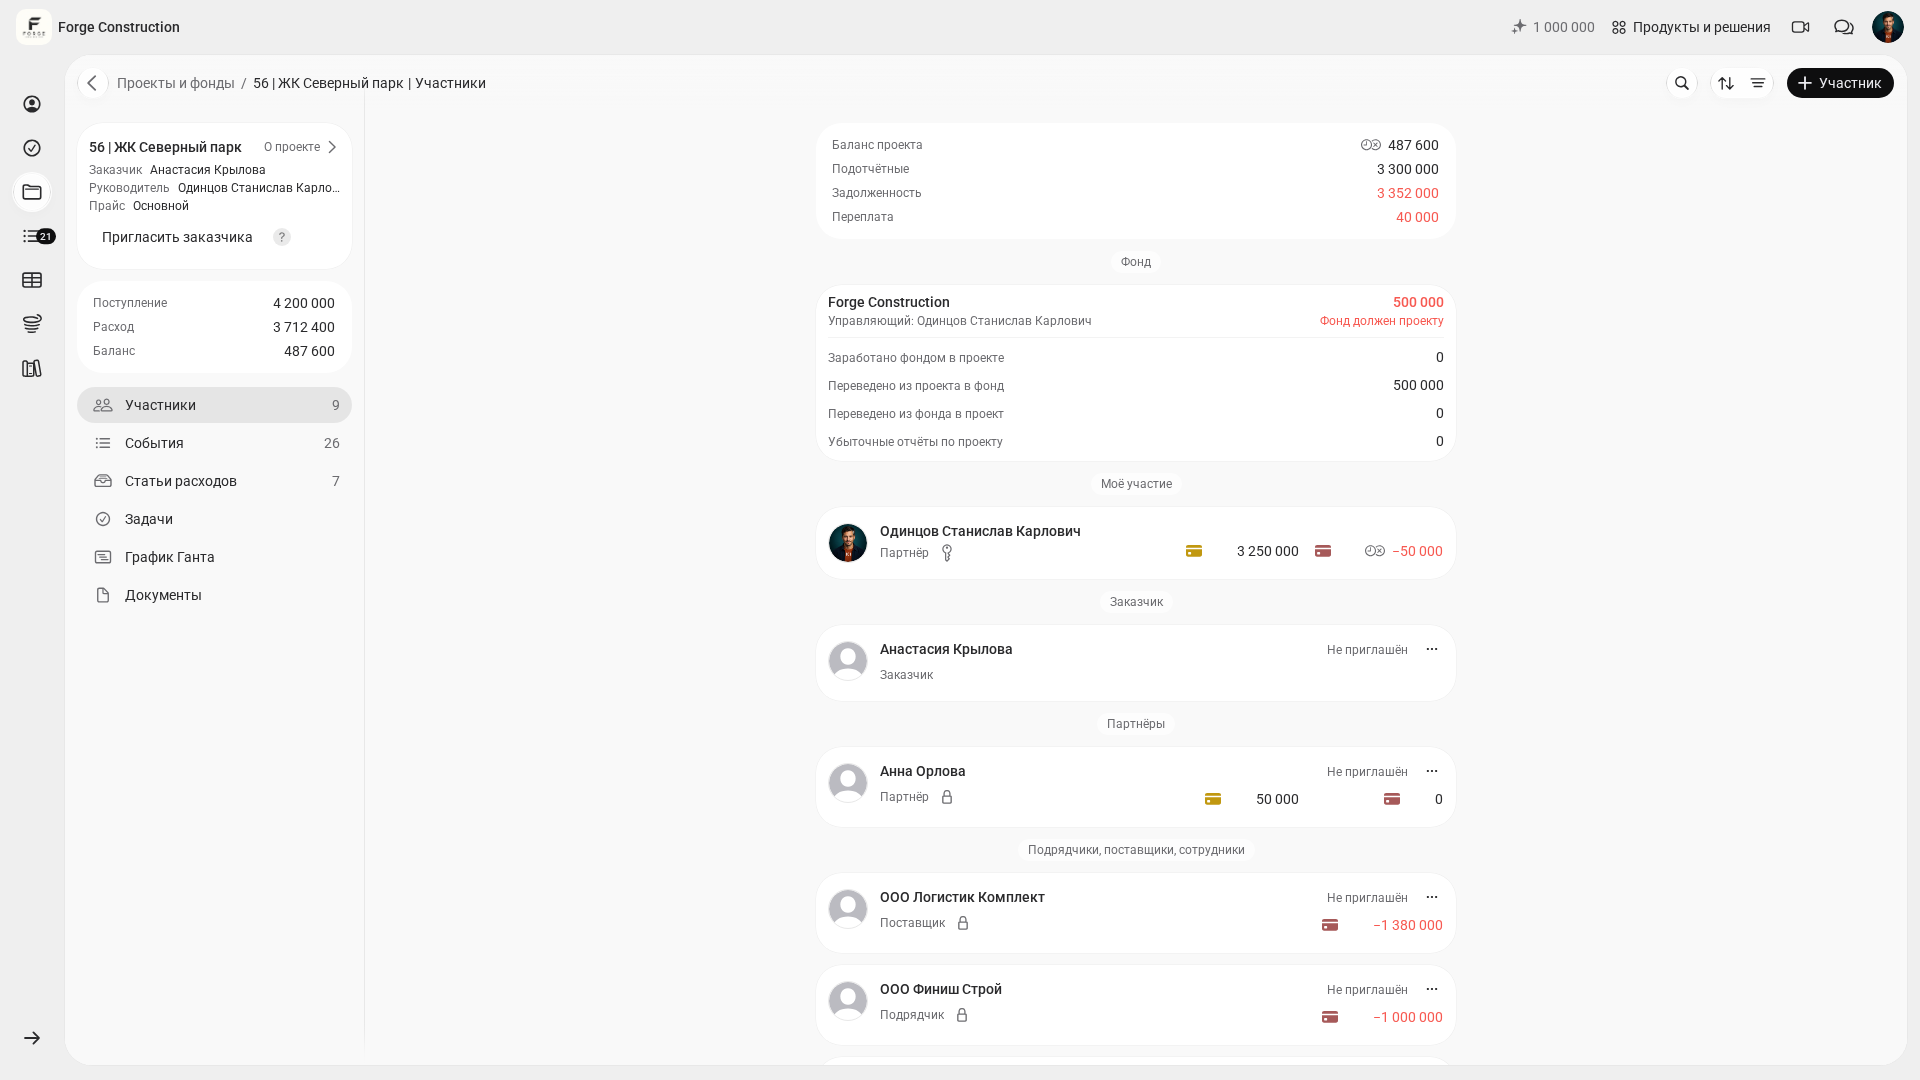
परियोजनाओं के लाभ की तुलना कंपनी के नकदी प्रवाह से एक ही अवधि के लिए करें। लाभ देने वाली परियोजना में भी प्राप्तियों और भुगतानों के समय, अग्रिम तथा देनदारियों के कारण नकदी की कमी हो सकती है। परियोजना के खर्चों और सामान्य खर्चों के आवंटन की अलग से जाँच करें।
सुविधा 2. पैसों की आवाजाही कैसे दर्ज करें?
व्यवसाय की दक्षता चुपचाप गिरती है: एक खरीद की रसीद नहीं है, दूसरी का भुगतान “निजी कार्ड पर” हुआ और तीसरी के लिए कहा गया कि “बाद में दर्ज कर देंगे”। एक सप्ताह बाद किसी को याद नहीं रहता कि वास्तव में क्या खरीदा गया था और अधिक खर्च पर चर्चा बहस में बदल जाती है।
लेनदेन की परिस्थितियाँ याद रहते ही आय और खर्च 101 में दर्ज करें। जाँच के लिए परियोजना का “ईवेंट” खंड («События») और ज़रूरी रिपोर्ट खोलें: तारीख, सहभागी, खर्च की मद, विवरण और मदवार पंक्तियाँ जाँचें। रिकॉर्ड का मिलान सहायक दस्तावेज़ों से करें। पहले ही तय कर लें कि साइट से जानकारी कौन भेजेगा, उसे दर्ज कौन करेगा और उसकी जाँच कौन करेगा।
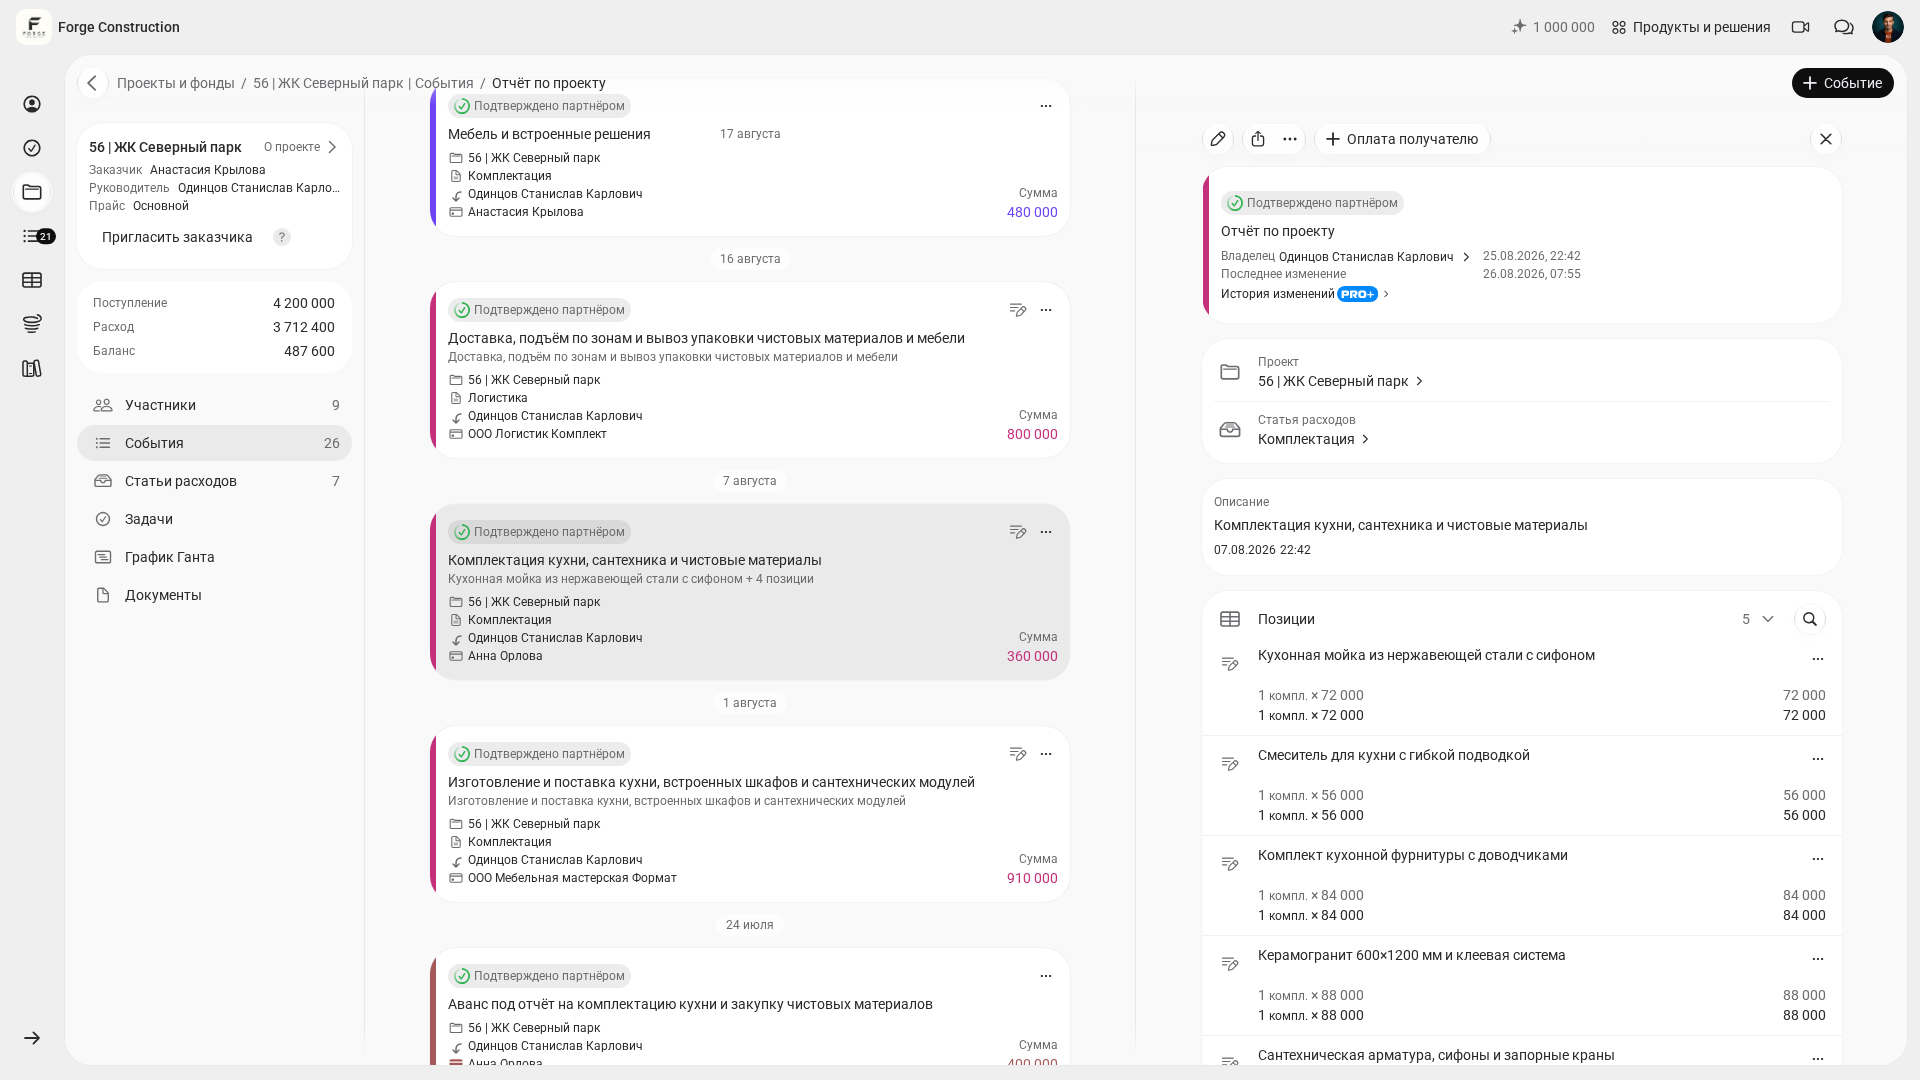
टीम में यह व्यवस्था तय करें कि साइटों के सभी खर्चों की जानकारी समय पर 101 में दर्ज हो। फिर खर्चों का मदों के अनुसार विश्लेषण करें और उनकी पुष्टि करने वाले रिकॉर्ड जाँचें: डिलीवरी, उपयोग में आने वाली सामग्री, काम रुकने का समय, दोबारा किया गया काम और अनावश्यक अतिरिक्त कार्यदिवस। इन्हीं आँकड़ों के आधार पर ज़िम्मेदार लोगों के साथ मिलकर मार्जिन में बदलाव का कारण तय करें।
सुविधा 3. खर्च के लिए दी गई अग्रिम राशि पर नियंत्रण कैसे रखें?
परियोजनाओं के काम में खर्च के लिए दिए गए अग्रिम अक्सर अस्पष्ट क्षेत्र बन जाते हैं। पैसा दिया जा चुका है, खरीदारी हो चुकी है, कुछ रसीदें खो गई हैं और कुछ पैसा दूसरी ज़रूरतों पर खर्च हुआ है। विश्लेषण में अग्रिम राशि देने और खर्च को मान्यता देने के बीच अंतर समझना ज़रूरी है: पैसा देने मात्र से लाभ कम नहीं होता। रिपोर्ट तैयार होने और मिलान पूरा होने तक यह स्पष्ट नहीं होता कि कितना खर्च हुआ और कितना लौटाना है।
परियोजना के “सहभागी” खंड («Участники») में ज़रूरी सहभागी खोजें और खर्च के लिए उसे दी गई अग्रिम राशि का शेष जाँचें। दी गई राशियों, खरीद की रिपोर्टों और लौटाई गई रकम का मिलान संबंधित लेनदेन और सहायक दस्तावेज़ों से करें। अलग से दिखाई गई राशि शेष जानने में मदद करती है, लेकिन अगली राशि देने या वापसी के बारे में निर्णय लेने के लिए पूरा मिलान ज़रूरी है।
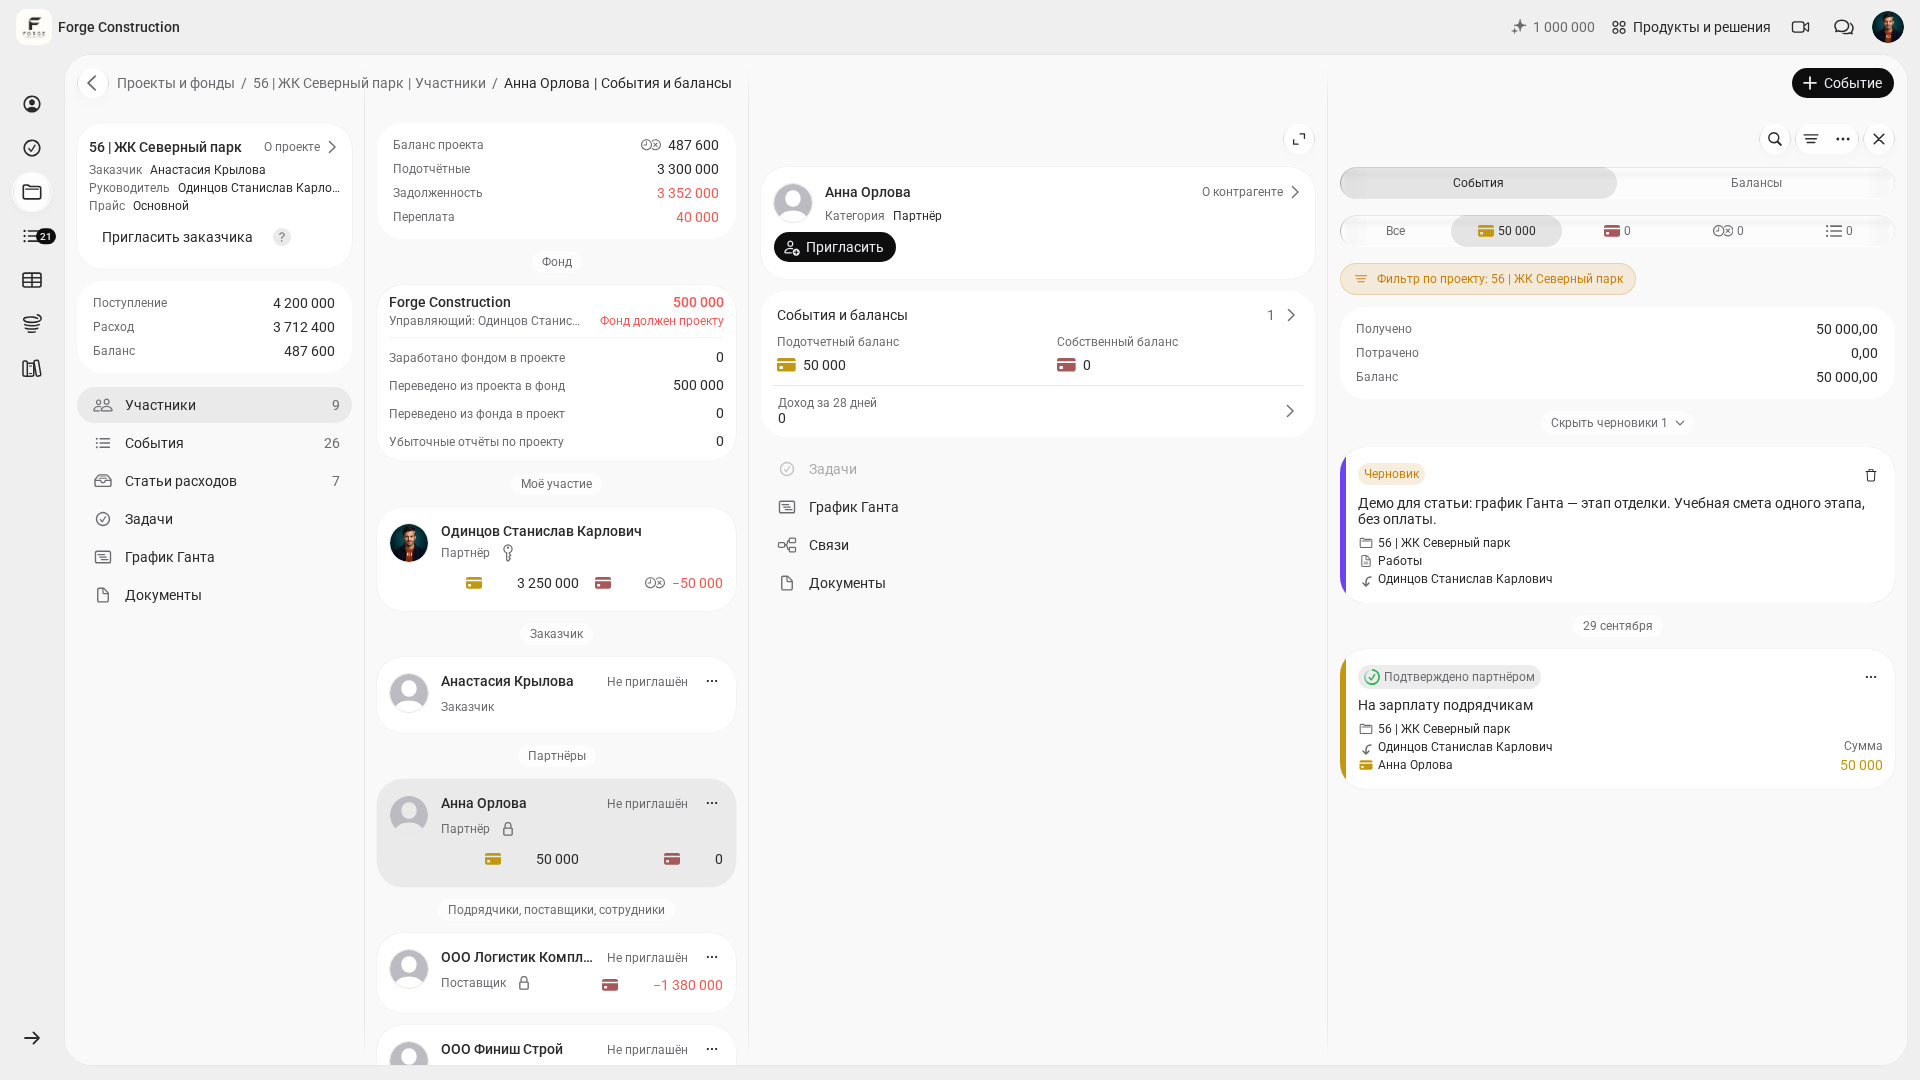
एक काल्पनिक उदाहरण: सोमवार को साइट के फ़ोरमैन को सामग्री के लिए 120 000 दिए गए। मंगलवार को उसने 101 में रसीदों सहित खर्च के तीन लेनदेन दर्ज किए, जिनकी कुल राशि 101 500 थी। यदि कोई और राशि नहीं दी गई, कोई अन्य खर्च या वापसी नहीं हुई और सभी लेनदेन दर्ज हैं, तो गुरुवार तक बची हुई अप्रयुक्त राशि 18 500 होगी। अगली खरीदारी की योजना बनाने से पहले इस राशि का मिलान रिपोर्टों और फ़ोरमैन के पास वास्तव में मौजूद पैसे से करें।
सुविधा 4. नियोजित और वास्तविक आँकड़ों की तुलना कैसे करें?
एक दक्ष व्यवसाय पूर्वानुमान लगा सकता है। यदि लागत अनुमान बार-बार वास्तविक परिणाम से अलग निकलते हैं, तो कंपनी को समय, तनाव और पैसे के रूप में उसकी कीमत चुकानी पड़ती है। नियोजित और वास्तविक आँकड़ों की तुलना यह जाँचने में मदद करती है कि टीम कितनी सटीक गणना करती है और गणना में मानी गई शर्तों का कितनी निरंतरता से पालन करती है।
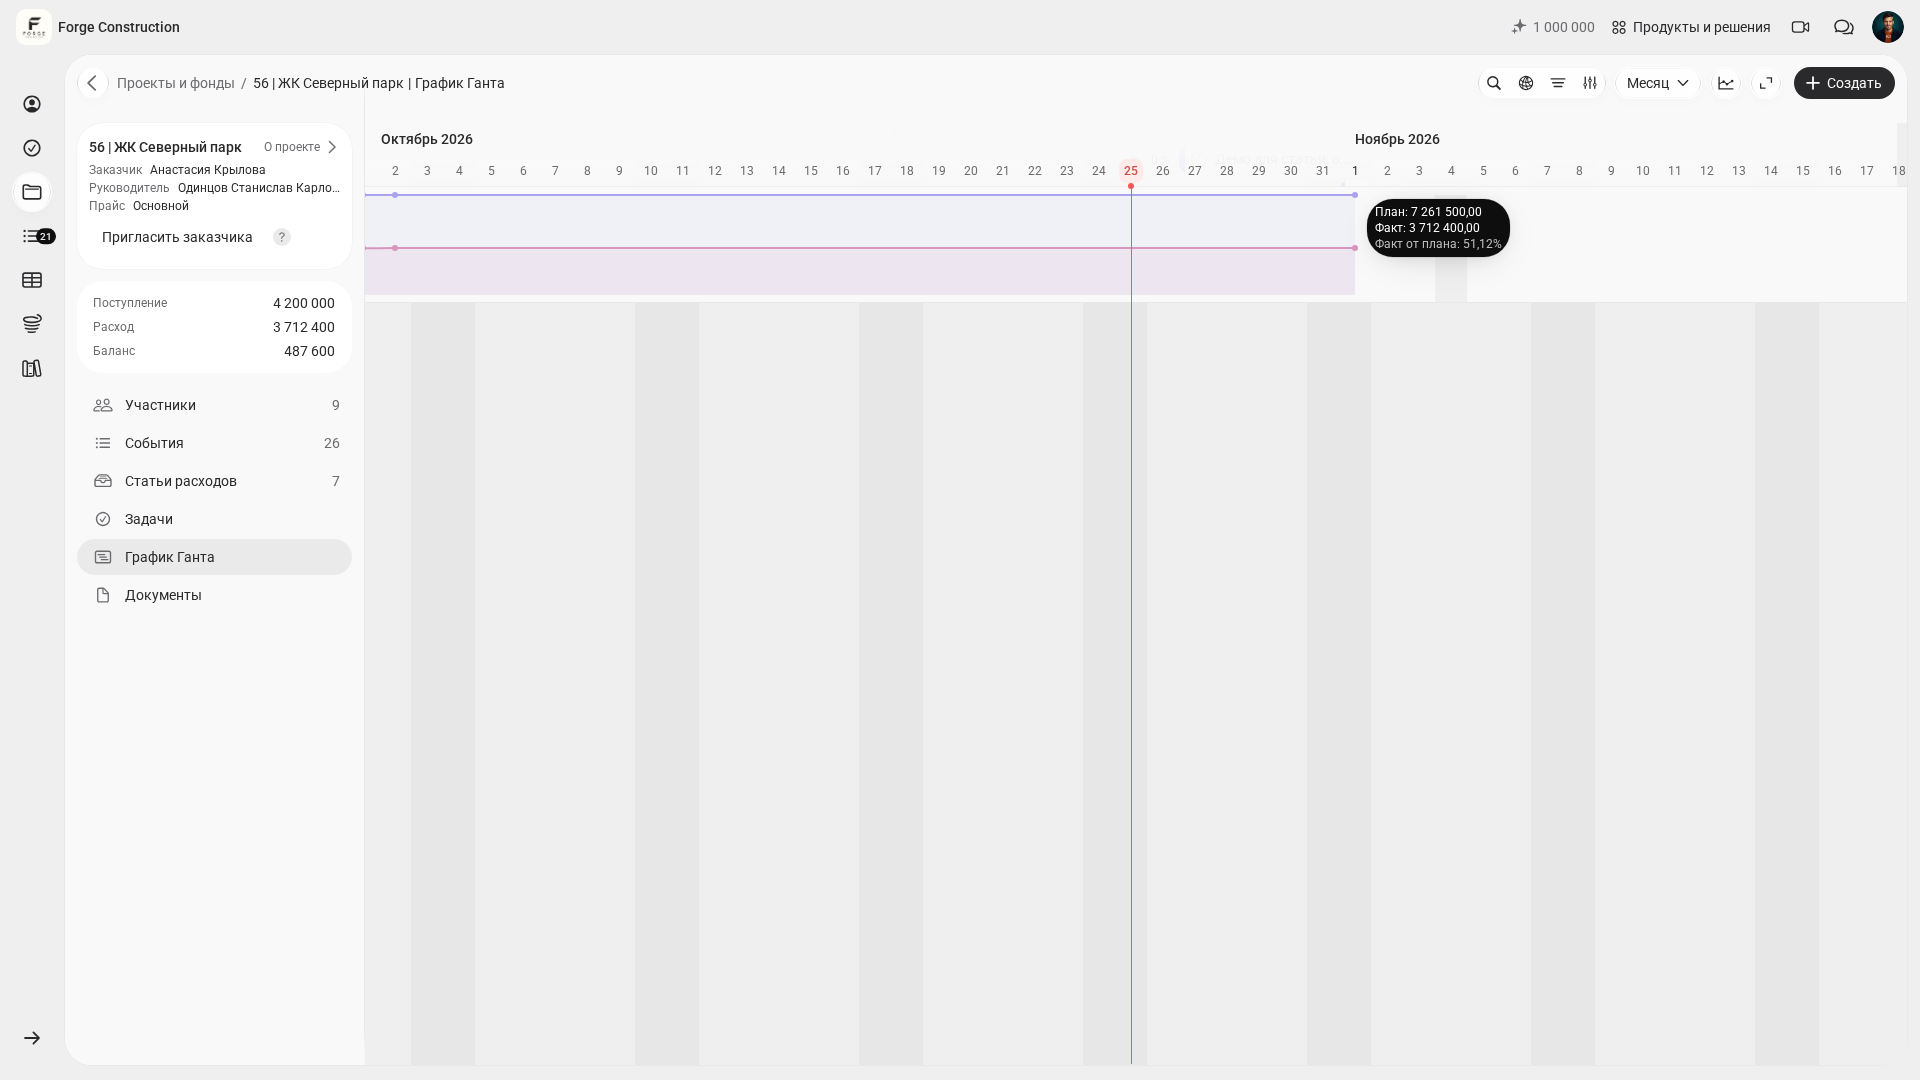
गैंट चार्ट में अतिरिक्त ग्राफ़ खोलें, “नियोजित और वास्तविक” («План-факт») चुनें और फिर “मूल्य” («Стоимость») या “लाभ” («Прибыль») चुनें। “मूल्य” ग्राहक के लिए नियोजित और वास्तविक राशियों की तुलना करता है। “लाभ” संकेतक में लाभ और मार्कअप शामिल होते हैं। अंतर का कारण जानने के लिए उसे मूल गणना और दर्ज लेनदेन के साथ देखकर विश्लेषण करें।
यदि आप खर्च की मदों की संरचना को और विस्तार से समझना चाहते हैं, तो निर्माण में खर्चों के आवंटन पर लेख उपयोगी होगा। उसमें बताया गया है कि विवरण का स्तर निष्कर्षों की गुणवत्ता को कैसे प्रभावित करता है। 101 ऐप में खर्च की मदें (रूसी भाषा में)।
आप जितनी जल्दी गणना तैयार करके जाँचेंगे, उतनी जल्दी नियंत्रण का आधार मिलेगा। कामों के बारे में डेटा इकट्ठा करने की ज़िम्मेदारी कर्मचारियों में बाँटें और साझा दस्तावेज़ के लिए एक ज़िम्मेदार व्यक्ति तय करें। वास्तविक परिणाम से तुलना करने से पहले कामों की सूची, मात्राएँ और कीमतें जाँचें। गणना जल्दी कैसे तैयार करें (रूसी भाषा में)।
सुविधा 5. विश्लेषण और PRO+ की सुविधाओं का उपयोग कैसे करें?
कंपनी फ़ंड में “विश्लेषण” («Аналитика») खोलें। “लाभ और हानि” («Прибыли и убытки») खंड में एक ही अवधि के लिए “फ़ंड का लाभ” («Прибыль фонда»), “परियोजनाओं से अंतरण” («Переводы из проектов»), “फ़ंड से अंतरण” («Переводы из фонда») और “प्राप्तियाँ” («Поступления») की तुलना करें। हर राशि में क्या शामिल है, यह स्पष्ट करें: फ़ंड के लाभ और पैसों के अंतरण को कंपनी के लेखांकन के अनुसार शुद्ध लाभ के बराबर अपने आप नहीं माना जा सकता।
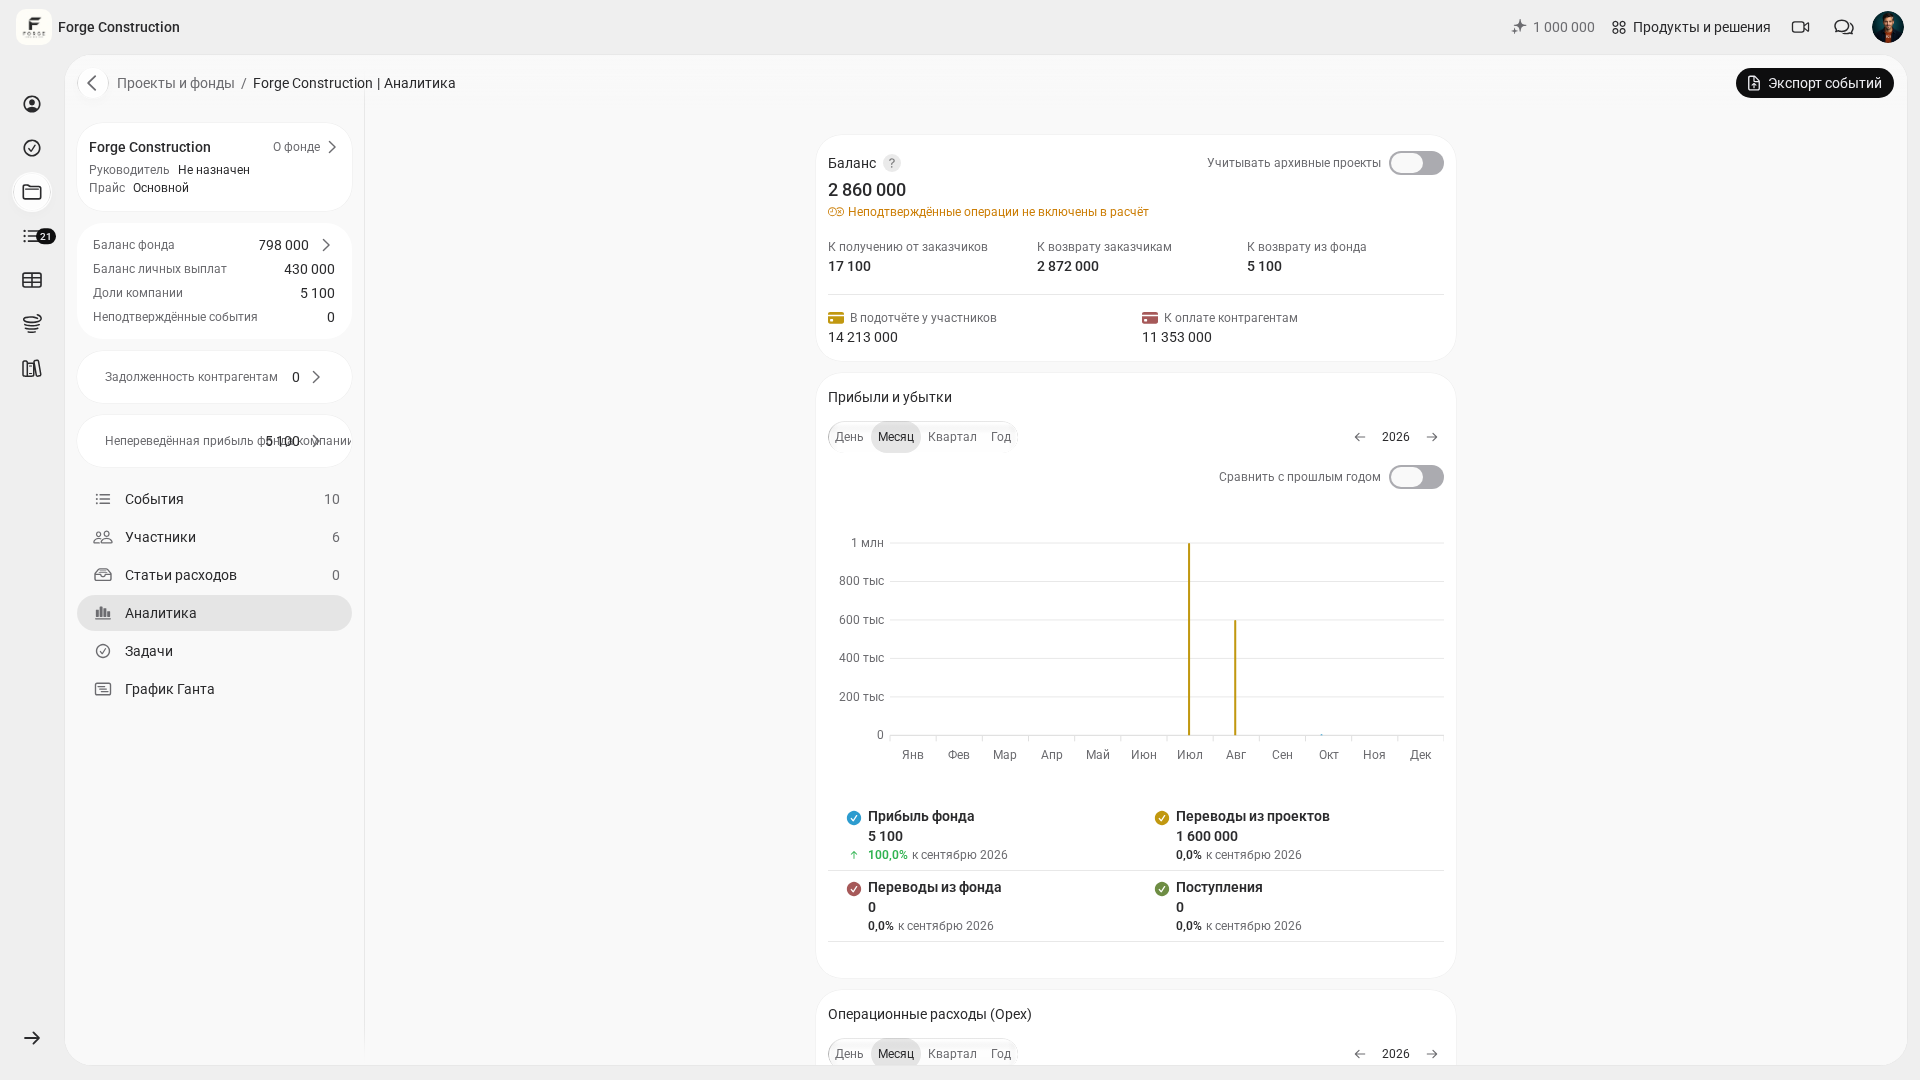
“कंपनी फ़ंड” खंड में वे सामान्य खर्च दर्ज करें जो किसी एक साइट से संबंधित नहीं हैं: मार्केटिंग, कार्यालय, सेवाएँ और लेखांकन। इनका विश्लेषण परियोजना की लागतों से अलग करें। PRO+ में विस्तृत विश्लेषण और कंपनी फ़ंड के किसी भी ईवेंट का अनुमोदन शामिल हैं।
प्रबंधक का एक और काम परियोजनाओं के परिणामों की तुलना ज़िम्मेदार लोगों के काम से करना है। लाभ और खर्चों की तुलना करते समय काम की मात्रा, समयसीमा और साइटों की जटिलता को ध्यान में रखें। परियोजना का कोई संकेतक अपने आप में कर्मचारी की व्यक्तिगत दक्षता का तैयार आकलन नहीं है: अंतर के कारणों का अलग से विश्लेषण करना ज़रूरी है।
यदि आप जानना चाहते हैं कि मालिक के लिए कौन-सी रिपोर्ट अधिक उपयोगी हैं, तो इन तीन बुनियादी रिपोर्टों से शुरू करें: नकदी प्रवाह विवरण, लाभ-हानि विवरण और बैलेंस शीट। लेख समझाता है कि इन रिपोर्टों को नियमित रूप से क्यों देखना चाहिए।
हर महीने व्यवसाय की दक्षता का आकलन कैसे करें?
एक बार किया गया विश्लेषण बहुत कम मदद करता है। नियमित क्रम काम आता है: महीने के अंत में एक ही दिन, वही सवाल और वही रिपोर्टें। इससे दक्षता का आकलन प्रबंधन की नियमित आदत बन जाता है।
यह एक ऐसी प्रक्रिया है जिसे कार्यसप्ताह में आसानी से शामिल किया जा सकता है:
- जाँचें कि सभी सक्रिय परियोजनाएँ दर्ज हैं और साइटों के भुगतान तथा खर्च संबंधित परियोजनाओं से जुड़े हैं। कंपनी के सामान्य खर्च फ़ंड में अलग से दर्ज करें।
- एक ही अवधि के लिए परियोजनाओं की तुलना करें: सबसे अधिक लाभ वाली पाँच परियोजनाएँ और मार्जिन में सबसे अधिक गिरावट वाली पाँच परियोजनाएँ स्वयं चुनें। जाँचें कि खर्चों को एक समान तरीके से दर्ज किया गया है।
- मुख्य परियोजनाओं के नियोजित और वास्तविक आँकड़ों की तुलना करें। अंतर मिलने पर गणनाएँ, दर्ज लेनदेन और खर्च की मदें जाँचें, फिर ज़िम्मेदार लोगों से कारणों पर चर्चा करें।
- खर्च के लिए दिए गए अग्रिम जाँचें: किसके पास राशि बाकी है, कहाँ रसीदें नहीं हैं और किसे बहुत पहले पैसा दिया गया था।
- फ़ंड के सामान्य खर्चों का विश्लेषण करें: कौन-सी मदें हर महीने बढ़ रही हैं और ये खर्च उसी अवधि में कंपनी के परिणाम से कैसे संबंधित हैं। फ़ंड में और फ़ंड से हुए अंतरण को खर्चों से अलग देखें। विस्तृत विश्लेषण और फ़ंड के किसी भी ईवेंट का अनुमोदन PRO+ में शामिल हैं।
निष्कर्ष एक जगह दर्ज करना सुविधाजनक है: नतीजों के दो अनुच्छेद और अगले महीने के लिए तीन निर्णय। तुलनीय डेटा इकट्ठा होने पर आप रुझानों का आकलन कर सकते हैं और जाँच सकते हैं कि किन बदलावों से परिणाम मिला।
कौन-सी गलतियाँ दक्षता के विश्लेषण में बाधा बनती हैं?
पहली गलती। कुछ खर्च रिकॉर्ड में नहीं आते। पैसा जा चुका है, लेकिन सिस्टम में दर्ज नहीं है। रिपोर्ट में मार्जिन अधिक दिखता है, जबकि वास्तविक लाभ कम होता है।
दूसरी गलती। खर्च की मदें बहुत व्यापक हैं। जब सब कुछ “अन्य” में डाल दिया जाता है, तो अंतर का कारण पता नहीं चलता। उचित स्तर पर विवरण देने से विश्लेषण जल्दी होता है।
तीसरी गलती। खर्च के लिए दिए गए अग्रिम का हिसाब परियोजनाओं से अलग रखा जाता है। दी गई राशियों, रिपोर्टों और वापसी का मिलान परियोजना के लेनदेन से न करने पर आँकड़े अलग हो सकते हैं। रिकॉर्ड की पूर्णता और आगामी भुगतानों की तारीखें जाँचें।
चौथी गलती। नियोजित और वास्तविक आँकड़ों को देखते समय मूल कारणों का विश्लेषण नहीं किया जाता। अंतर दिखने मात्र से कुछ सुधरता नहीं है। “क्यों” पूछते हुए किसी ठोस कार्रवाई तक पहुँचना उपयोगी है: आपूर्तिकर्ता बदलना, अनुमोदन का नियम तय करना या गणना का प्रारूप बदलना।
पाँचवीं गलती। निर्णय लेते समय पर्याप्त लंबी अवधि नहीं देखी जाती। मौसमी बदलावों और छुट्टियों के कारण एक महीना असामान्य हो सकता है। यदि उद्देश्य व्यवसाय की दक्षता का आकलन करना है, दोषी ढूँढ़ना नहीं, तो कम-से-कम तीन महीने देखना बेहतर है।
यदि आप प्रबंधन लेखांकन को एक पूरी व्यवस्था में लाना चाहते हैं, तो प्रबंधन लेखांकन के स्वचालन पर लेख उपयोगी होगा। वह अनावश्यक भागदौड़ के बिना इसे लागू करने की रूपरेखा बनाने में मदद करता है: डेटा के स्रोत, भूमिकाएँ, नियम और नियमित विश्लेषण।