قد يبدو النهج القائم على البيانات مصطلحًا رائجًا، لكنه في جوهره يساعد على إدارة الأعمال بمزيد من الاطمئنان: فالقرارات تستند إلى بيانات يمكن التحقق منها. وتتحول الأموال والمواعيد وأعباء عمل الفريق والتأخيرات والربحية من انطباعات إلى أرقام محددة.
تظهر قيمة هذا النهج بوضوح في الأعمال القائمة على المشاريع، مثل البناء والتجديد والوكالات والإنتاج الإعلامي والاستشارات. فلكل موقع عمل ظروفه، ومن دون أرقام يسهل الخلط بين حجم الأعمال والأرباح، وبين الانشغال والكفاءة.
فيما يلي نوضح المقصود بالإدارة القائمة على البيانات، والأدوات اللازمة لها، وكيف تُطبَّق في تطبيق 101 من خلال المشاريع والأموال والأدوار والتحليلات.
المحتويات:
ما المقصود بالنهج القائم على البيانات؟
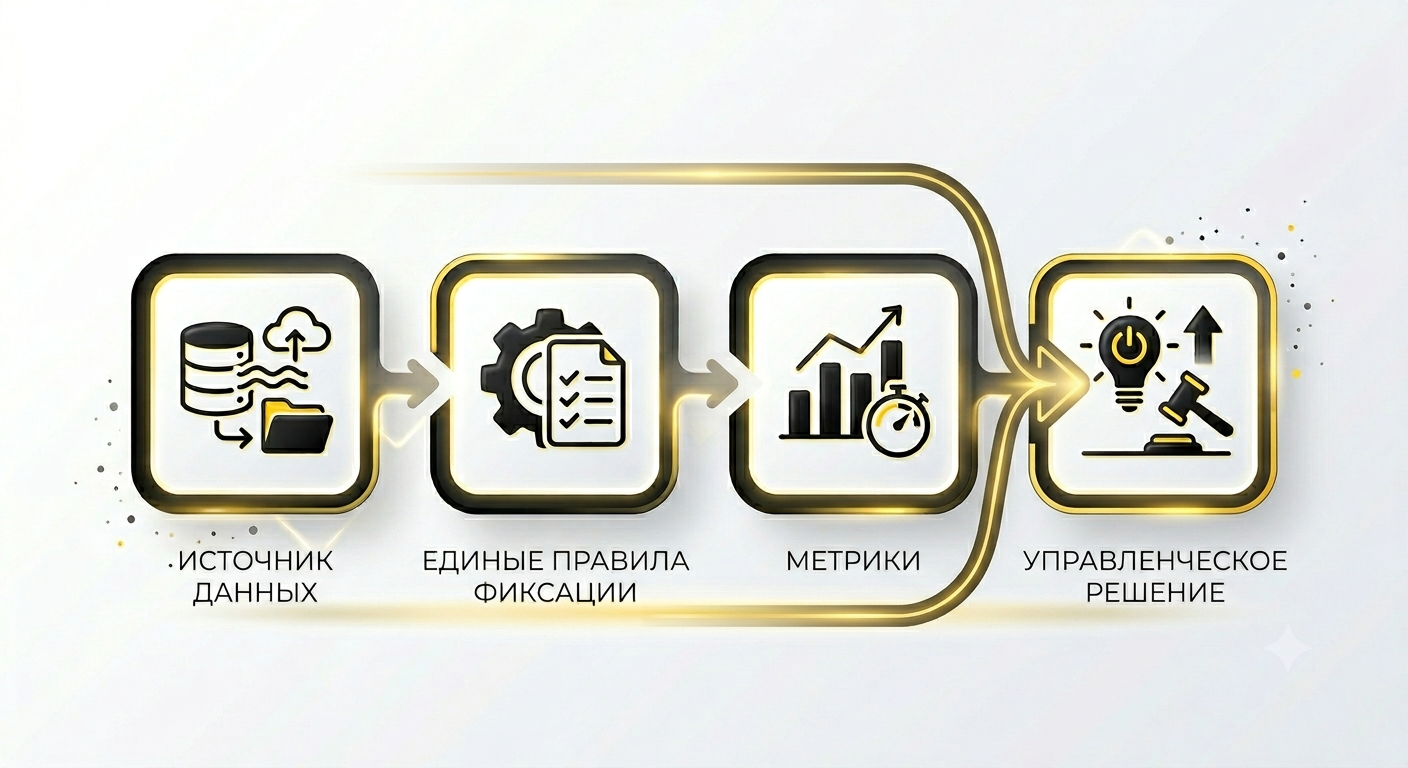
تعني الإدارة القائمة على البيانات أن الشركة تتفق على مجموعة من القواعد: ما البيانات التي تُسجَّل، وأين تُحفَظ، ومن المسؤول عن جودتها، وما المؤشرات الأساسية، وكم مرة يراجعها الفريق. وبعد ذلك يتخذ المدير قراراته استنادًا إلى هذه المؤشرات.
ليست التحليلات المعقدة هي جوهر هذا النهج. فقيمته في أن الشركة تتوقف عن الجدل حول الحقائق وتبدأ مناقشة الإجراءات: لماذا انخفض هامش الربح، وأين صُرفت الأموال، وأي أنواع المشاريع أكثر ربحية، وأي بنود المصروفات آخذة في الارتفاع.
السرعة علامة أساسية على ثقافة العمل القائمة على البيانات: يحدث أمر ما، وتدخل بياناته إلى النظام، ويصبح استخلاص النتيجة ممكنًا. وعندما تصل الأرقام بعد شهر، تتأخر القرارات أيضًا.
ما البيانات التي يحتاج إليها المدير؟
جمع البيانات لمجرد جمعها لا يحقق فائدة. وفي الإدارة اليومية تكفي عادةً ثلاث طبقات: البيانات المالية، والوقائع التشغيلية، والمسؤولية.
تشمل البيانات المالية المقبوضات والمصروفات والديون والأموال الموضوعة في عهدة المشاركين. وفي الأعمال القائمة على المشاريع، من المهم متابعة أرقام كل موقع عمل على حدة، وإلا فقد يمول مشروعٌ مشروعًا آخر من دون أن يُلاحظ ذلك.
توضح الوقائع التشغيلية ما نُفِّذ فعليًا: الأعمال والمشتريات والمستندات والموافقات. وهي تساعد على فهم أسباب خسارة المشروع، مثل الاستهلاك الزائد للمواد، وإعادة تنفيذ الأعمال، ونوبات العمل الإضافية، وتجاوز المواعيد، والمدفوعات غير المخطط لها.
تحدد المسؤولية من اتخذ القرار ومن قدم التقرير. وعندما يرتبط المصروف بمنفذ وبند وتاريخ ومشروع، تصبح المناقشة أسهل: يُوجَّه السؤال إلى الشخص المعني، ويكون التحقق سريعًا، والنتيجة محددة.
ما الأدوات اللازمة للتحليل القائم على البيانات؟
من المناسب اختيار الأدوات بحسب المهمة التي تؤديها.
فيما يلي مجموعة الأدوات الأكثر شيوعًا.
- نظام لتسجيل العمليات: الأموال والمستندات ووقائع تنفيذ الأعمال والأطراف المتعاملة مع الشركة.
- قوائم مرجعية وقواعد: بنود المصروفات والأدوار والصيغ الموحدة للتعليقات والمستندات.
- مساحة تخزين: مكان تُحفَظ فيه البيانات على المدى الطويل ولا تضيع.
- تقارير ولوحات مؤشرات: شاشات موجزة تجيب عن أسئلة المدير خلال دقيقة.
- نظام للمراجعة: من يطّلع على الأرقام ومتى. ومن دونه تبقى حتى التقارير الدقيقة ملفات مؤجلة إلى وقت لاحق.
إذا أردتم التعمق في اختيار المؤشرات التي تبدؤون بها، فمن المفيد إعداد قائمة خاصة بكم وتحديد معانيها: ما الذي تعتبرونه إيرادات، وما الذي تعتبرونه أرباحًا، وأين تسجلون المبالغ المستحقة لكم. تتضمن مدونة 101 مقالًا عن المؤشرات الأساسية لأداء الأعمال.
كيف تطبقون الإدارة القائمة على البيانات؟
غالبًا ما يتعثر التطبيق عند نقطتين: تحاول الشركة جمع كل شيء دفعة واحدة، بينما يواصل الفريق العمل عبر المحادثات ويقدم الأرقام متأخرة. لذلك يُفضَّل البدء بخطوات بسيطة: الاتفاق على قواعد التسجيل، واختيار المؤشرات التي تؤثر فعلًا في الأرباح.
فيما يلي خطة عملية تناسب أعمال البناء والتجديد وأي نشاط قائم على المشاريع.
- حدّدوا 5–10 أسئلة أساسية تريدون الإجابة عنها بالأرقام. مثلًا: أي مشروع يحقق أرباحًا أكبر، وأين يتزايد تجاوز المصروفات، وكم من المال في عهدة المشاركين، وأين يوجد خطر حدوث عجز نقدي.
- اختاروا مصدرًا موحدًا وموثوقًا لبيانات الأموال والمشاريع. فعندما تتوزع البيانات بين أماكن مختلفة، يتحول كل اجتماع إلى مطابقة بين النسخ.
- اضبطوا هيكل بنود المصروفات واتفقوا على قواعد الإدخال. فالبند والمشروع والتاريخ والتعليق والمستند تمثل الحد الأدنى من البيانات اللازمة للمحاسبة الإدارية.
- وزّعوا الأدوار: من يُدخل المصروفات، ومن يؤكدها، ومن يجمع نتائج المشروع. فهذا يقلل الثغرات والعمليات المنسية.
- اعتمدوا وتيرة منتظمة: مراجعة موجزة للمؤشرات مرة في الأسبوع، وتحليل الانحرافات والقرارات مرة في الشهر. ومن المفيد الاعتماد على تحليلات المشاريع والشركة التي تُظهر الأرباح ونسبة هامش الربح وهيكل المصروفات.
- اختبروا فرضية إدارية واحدة: غيّروا قاعدة للشراء، واضبطوا الزيادة السعرية على التكلفة، وراجعوا الحوافز، وسجلوا الأثر بالأرقام. وفي هذه الخطوة تتحققون من النتيجة المالية للقرار استنادًا إلى البيانات الفعلية.
للاطلاع على مزيد من التفاصيل عن التحليل المنتظم، راجعوا المقال المخصص لفهم الانحرافات في النتائج (باللغة الروسية).
كيف يُطبَّق النهج القائم على البيانات في تطبيق 101؟
يتمحور النهج القائم على البيانات في تطبيق 101 حول المشروع. ويُدار كل موقع عمل أو عقد بوصفه مشروعًا مستقلًا. وتُراجَع المقبوضات والمدفوعات والحسابات مع المشاركين والأرباح المحتسبة كلٌّ على حدة: فالأرباح لا تساوي الرصيد النقدي.
تأتي بعد ذلك أهمية الانضباط في التسجيل: يُدخل الفريق العمليات إلى المشروع ويرفق المستندات ضمن صلاحياته، ويحلل المدير البيانات المسجلة. وفي تطبيق الهاتف يمكن إرفاق الصور والمستندات بتقارير الأعمال والمواد. وتتوفر إمكانية مسح رموز QR للإيصالات الضريبية الروسية المدعومة. ويعتمد تحميل قائمة السلع على بيانات خارجية من مصلحة الضرائب الفيدرالية الروسية (FNS)، من دون ضمان مدة محددة؛ وعند تعذر الحصول على المعلومات، يتوفر الإدخال اليدوي. توضح مقالة المساعدة قيود التعرف على الإيصالات (باللغة الروسية).
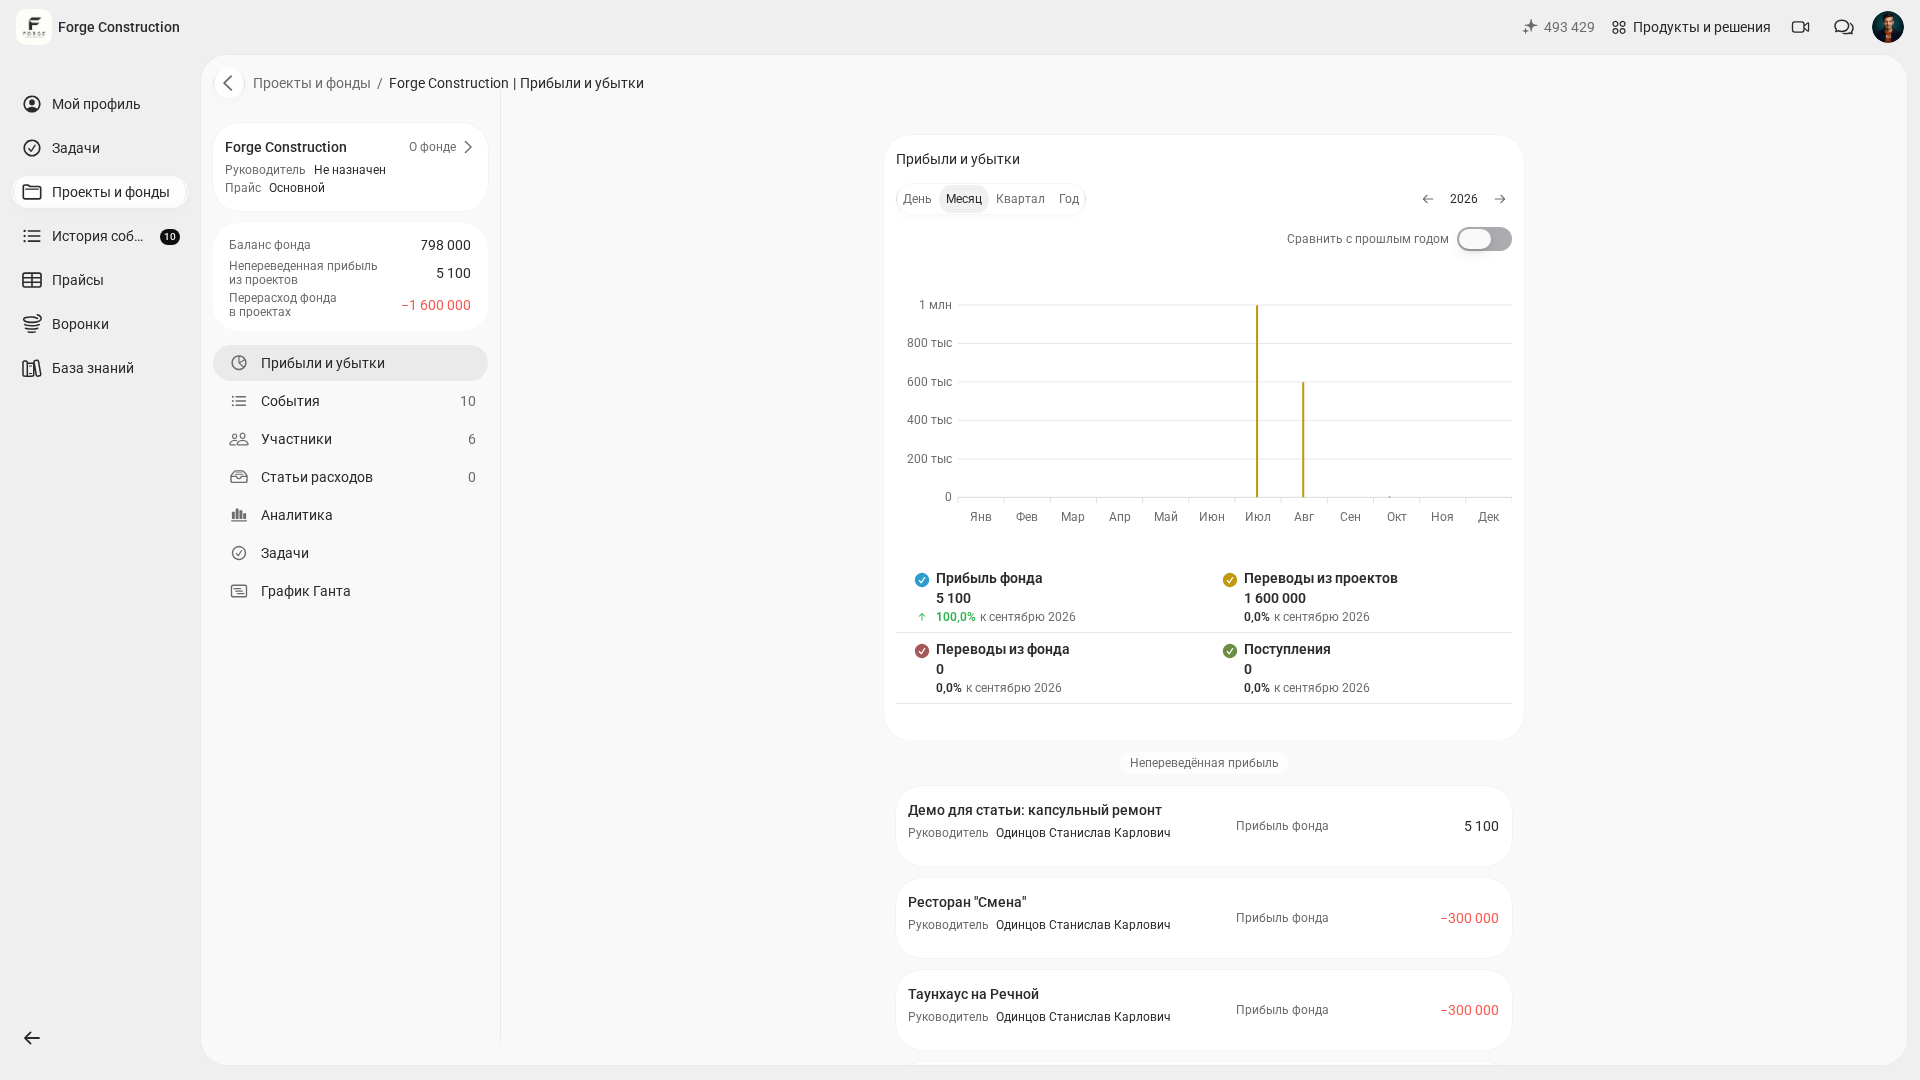
يساعد قسم «التحليلات» على مقارنة المصروفات المسجلة بحسب البنود والفترات. وتُراجَع الأرباح المحتسبة من المشاريع بصورة منفصلة في قسم «الأرباح والخسائر»؛ فالأرباح والرصيد النقدي مؤشّران مختلفان. تشرح مقالة المساعدة كيفية عمل هذا القسم (باللغة الروسية).
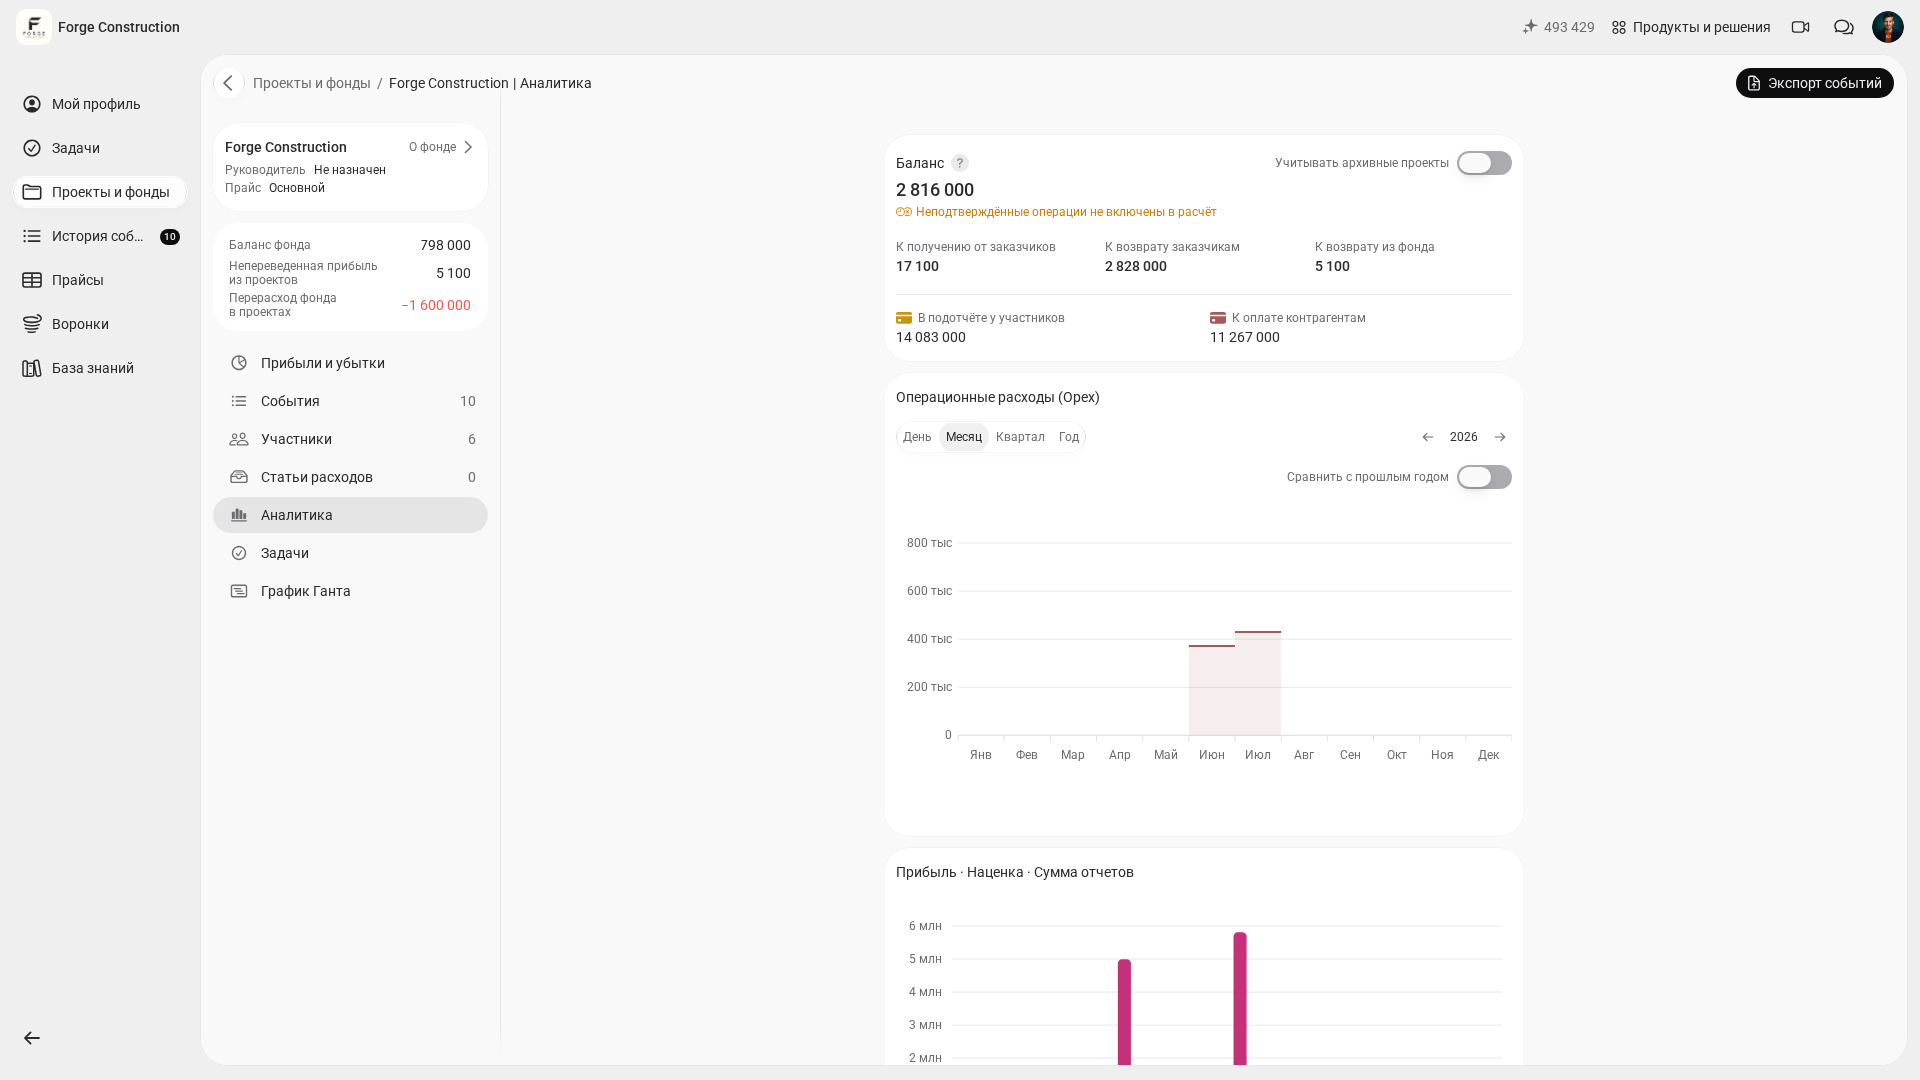
تتيح PRO+ إمكانات موسعة للتحليلات وصندوق الشركة. تحققوا من مجموعة الميزات الحالية في قسم «الاشتراكات»؛ فرؤية البيانات تعتمد أيضًا على صلاحياتكم. وتُحسب المؤشرات وفق العمليات المدخلة: ولتقييم صافي الربح يلزم احتساب جميع المصروفات والضرائب المتعلقة بالفترة. ترد شروط الاشتراكات في مساعدة 101 (باللغة الروسية).
من الفوائد الأخرى للإدارة القائمة على البيانات فصل المصروفات بحسب الغرض منها: ما يتعلق بمشروع محدد، وما يدخل ضمن المصروفات العامة للشركة. وتساعد بنود المصروفات وصندوق الشركة في 101 على فصل مصروفات المشاريع عن المصروفات العامة. فالأرباح المحتسبة من المشاريع وتحويل الأموال فعليًا إلى الصندوق مؤشّران مختلفان، ويجب مطابقتهما كلٌّ على حدة.
الأخطاء الشائعة وفحوص جودة البيانات
قد يتعطل النهج القائم على البيانات من دون أن يتضح ذلك فورًا: فالتقارير موجودة شكليًا، لكن القرارات تُتخذ بحكم العادة. وعادةً ما يكون السبب جودة البيانات وغياب القواعد.
تكشف الفحوص التالية بسرعة مدى سلامة النظام.
- تأخر البيانات: كم يومًا يمر بين الدفع وظهور العملية في السجلات؟ كلما قل التأخر أصبحت الإدارة أكثر اطمئنانًا.
- الاكتمال: هل توجد مدفوعات ومصروفات مخفية خارج النظام؟ إذا بقيت هذه المصروفات غير مسجلة، تصبح ربحية المشاريع مجرد وهم.
- توحيد البنود: هل تتكاثر البنود المكررة، مثل «مواد» و«مادة» و«مواد استهلاكية»؟ يجب أن يظل هيكل البنود مستقرًا.
- ربط المصروفات: يُربط مصروف المشروع بالمشروع المعني، والمصروف العام بصندوق الشركة، مع تحديد البند وإرفاق المستندات المؤيدة المتاحة. ويُسهّل هذا الربط التحقق من السجلات.
للتحقق من أنكم تمسكون السجلات بطريقة صحيحة، يفيدكم الاطلاع على التحليل الخاص بتدقيق المحاسبة الإدارية ومصادر الفروق الشائعة.
هل ترغبون في معرفة مدى ملاءمة الإدارة القائمة على البيانات لهيكل مشاريعكم ومصروفاتكم؟ يمكنكم حضور عرض موجز للمنتج وإعداد خطة تطبيق لفريقكم.