

تبدو عبارة «حساب تكلفة الخدمة» بسيطة إلى أن تبدؤوا بجمع المصروفات الفعلية. أجور الحرفيين واضحة، وكذلك المواد. ثم تظهر زيارات الموقع، وفترات التعطل، وإعادة تنفيذ الأعمال، والخدمات اللوجستية، والإدارة، والإعلان، والضرائب، والبرامج. إذا غابت هذه البنود عن الحساب، أصبح سعر الخدمات اعتباطيًا.
يقوم الحساب العملي على مستويين. الأول هو أساس التكاليف المختار لكل وحدة من الخدمة. ولحساب التكلفة الكاملة، يشمل هذا الأساس التكاليف المباشرة والحصة الموزعة من التكاليف غير المباشرة، مع تجنب احتساب أي مبلغ مرتين. والثاني هو السعر للعميل: ينبغي أن يغطي الأساس المختار ويترك النتيجة المخططة. وإذا اقتصر الأساس على التكاليف المتغيرة، يُستخدم الفرق بينه وبين السعر أولًا لتغطية التكاليف الثابتة.
فيما يلي طريقة عملية لحساب تكلفة أعمال التجديد والخدمات القائمة على المشاريع. وإذا أردتم التعمق في مكونات التكاليف، فستجدون شرحًا مستقلًا في مقال «كيفية حساب تكلفة الخدمة وتحسينها».
المحتويات:
- ما الذي تحسبونه: التكلفة أم السعر أم الربح؟
- التكلفة والزيادة عليها والهامش: مواضع الالتباس الشائعة
- ممّ تتكوّن تكلفة الخدمات والأعمال؟
- خطوات حساب تكلفة الخدمة
- كيفية تحديد السعر: بالساعة أو بحجم العمل أو بالباقات
- كيفية تثبيت الحساب في قائمة الأسعار وتسريع إعداد التقديرات
- الخلاصة: قائمة تحقق لإعادة حساب أسعار الخدمات
ما الذي تحسبونه: التكلفة أم السعر أم الربح؟
غالبًا ما تختلط في المراسلات ثلاثة أسئلة: «كم نطلب من العميل؟»، و«كم يكلّفكم ذلك؟»، و«كم سيتبقى للشركة؟». هذه أرقام مختلفة، وتختلف أيضًا خطوات حسابها.
للحصول على تصور أولي سريع، اختاروا وحدة الخدمة أولًا: ساعة، أو م²، أو زيارة موقع، أو مشروع. ثم حددوا مكونات التكاليف لهذه الوحدة، واختاروا النسبة المستهدفة للفرق بين السعر والتكاليف ضمن السعر، واحسبوا السعر للعميل. وفي النهاية، تحققوا من نتيجتين: الربح المخطط بعد احتساب أساس التكاليف الكامل، وهامش المساهمة، أي المساهمة في تغطية التكاليف الثابتة، ويُحسب بطرح التكاليف المتغيرة من إيرادات المبيعات.
مثال مصغر من أعمال التجديد: يحسب فريق تركيب ورق الجدران أجر العمل وفق قائمة الأسعار، ويستمر العمل وتصل المقبوضات، لكن لا يبقى رصيد في الحساب. أحد الأسباب المحتملة هو أن التسعيرة تشمل أجر الحرفي فقط، بينما بقيت التكاليف العامة خارج الحساب. كما يختلف الربح عن الرصيد النقدي بسبب توقيت المقبوضات والمدفوعات.
التكلفة والزيادة عليها والهامش: مواضع الالتباس الشائعة
لحساب تكلفة الخدمة بصورة صحيحة، من المفيد التمييز بين التكاليف والسعر والنتيجة. تشمل التكلفة الكاملة للوحدة التكاليف المباشرة والحصة الموزعة من التكاليف غير المباشرة. والسعر هو المبلغ الذي يدفعه العميل. والزيادة على التكلفة هي مبلغ يُضاف إلى أساس التكاليف المختار. ويعطي الفرق بين إيرادات المبيعات والأساس الكامل المحتسب ربحًا محسوبًا بعد هذا الأساس. ولحساب صافي الربح، تُؤخذ أيضًا جميع الضرائب المنطبقة والإيرادات والمصروفات الأخرى التي لم تدخل الحساب بعد. أما هامش المساهمة، أي المساهمة في التغطية، فيُحسب بصورة مستقلة: إيرادات المبيعات ناقص التكاليف المتغيرة.
موضع الالتباس الأبرز هو الخلط بين نسبة الزيادة على التكلفة ونسبة الهامش. تُحسب الزيادة نسبةً إلى أساس التكاليف المختار، بينما تُحسب نسبة الفرق ضمن السعر نسبةً إلى سعر البيع. لذلك تعطي زيادة قدرها 50% نسبة هامش مختلفة. ويجب أن تتطابق مكونات التكاليف في الصيغتين. وللاطلاع على أمثلة عددية للصيغ، يفيدكم مقال «الهامش والزيادة على التكلفة: ما الفرق وكيف يُحسبان؟».
لنرمز إلى سعر الوحدة بالحرف P، وإلى أساس التكاليف المختار للوحدة بالحرف C. عندما يكون C > 0 وP > 0، تكون الصيغ كما يلي:
- نسبة الزيادة على التكلفة (%) = (P − C) ÷ C × 100%
- نسبة الفرق ضمن السعر، أو نسبة الهامش وفق الأساس المختار (%) = (P − C) ÷ P × 100%
في البناء والتجديد، من المفيد قراءة نسبة الفرق ضمن السعر مع مكونات التكاليف. عندما يكون الأساس متغيرًا، توضح هذه النسبة ما يتاح لتغطية التكاليف الثابتة ثم تحقيق الربح. وعندما يكون الأساس كاملًا، توضح النتيجة المحسوبة بعد المصروفات المدرجة فيه. وللمقارنة التعليمية، يمكن اختيار سيناريوهَي 20% و30%؛ ويجب التحقق من ملاءمتهما وفق تكاليف الخدمة المعنية والطلب عليها وشروطها. لا يحدد هذا المثال معيارًا عامًا مثبتًا للسوق.
دوّنوا مكونات أساس التكاليف بجانب النسبة. تصح مقارنة نسب الهامش لخدمات مختلفة عندما تتطابق قواعد احتساب المصروفات.
ممّ تتكوّن تكلفة الخدمات والأعمال؟
تتكوّن التكلفة الكاملة للخدمة من التكاليف المباشرة والحصة الموزعة من التكاليف غير المباشرة. يمكن إسناد التكاليف المباشرة إلى عمل أو موقع محدد. وتُوزع التكاليف غير المباشرة بين الخدمات وفق قاعدة مختارة. المباشرة وغير المباشرة تصنيف بحسب طريقة إسناد التكاليف، والثابتة والمتغيرة تصنيف بحسب ارتباطها بحجم النشاط. وتتداخل هذه الصفات: فقد تكون التكلفة المباشرة متغيرة أو ثابتة. أدخلوا كل مبلغ في الحساب مرة واحدة.
تشمل التكاليف المباشرة في خدمات التجديد والبناء عادةً أجور الحرفيين ومشرف الموقع، والمواد الاستهلاكية، واستئجار الأدوات والمعدات للمهمة، والتوصيل، والتعاقد من الباطن. وللتعمق في الموضوع، يمكنكم قراءة الشرح المستقل «التكاليف المباشرة: ما الذي ننسبه إلى الموقع؟» (باللغة الروسية).
تشمل التكاليف العامة المكتب، والإدارة، والإعلان، والاتصالات، والبرامج، والتدريب، وبعض الضرائب التي يتعذر إسنادها بدقة إلى طلب واحد. والصعوبة أن هذه التكاليف نادرًا ما تظهر في بند واحد. فهي تتوزع على مدفوعات دورية صغيرة ورواتب أشخاص لا يعملون في الموقع.
تُحسب الخدمات القائمة على المشاريع، مثل التصميم والإشراف والتجهيز والاستشارات، بطريقة مشابهة، لكن وحدة القياس غالبًا ما تصبح «ساعة عمل بحسب الدور»: مصمم، أو مسؤول تجهيز، أو مدير مشروع. ومن المهم تحديد تكلفة الساعة مع مراعاة الإجازات والفترات الفاصلة بين المشاريع ووقت التواصل.
خطوات حساب تكلفة الخدمة
فيما يلي طريقة لحساب تكلفة الأعمال في قائمة الأسعار والتحقق من الجدوى الاقتصادية لمشروع تم التعاقد عليه بالفعل. وبعد تكرارها عدة مرات، تصبح عادة عملية. حافظوا في جميع الخطوات على مكونات التكاليف نفسها، وتجنبوا احتساب المصروفات ذاتها أكثر من مرة.
- اختاروا وحدة الخدمة: م²، أو نقطة، أو متر طولي، أو زيارة موقع، أو ساعة، أو مشروع. فهي لازمة لتحديد السعر ومقارنة المخطط بالفعلي.
- اجمعوا التكاليف المباشرة للوحدة: أجر الحرفي، والمواد الاستهلاكية، والتوصيل، والتعاقد من الباطن، واستئجار المعدات. وإذا اشتُري جزء منها دفعةً واحدة للموقع، فحوّلوه إلى تكلفة لكل وحدة.
- راجعوا المصروفات الأخرى المرتبطة بحجم العمل: الاتصالات في الموقع، والخدمات اللوجستية الصغيرة، واستهلاك الأدوات، والمواد الاستهلاكية الإضافية. أضيفوا فقط المبالغ التي لم تُحتسب بعد ضمن التكاليف المباشرة أو العامة. وإذا استخدمتم تقديرًا بالنسبة المئوية، فحددوا أساسه والمصروفات التي يشملها. ولحساب هامش المساهمة بصورة مستقلة، حددوا جميع التكاليف المتغيرة، بما فيها التكاليف المباشرة المتغيرة المحتسبة سابقًا؛ ولا تعيدوا إضافتها إلى المجموع.
- وزّعوا التكاليف العامة المتبقية على الوحدة. الطريقة الأساسية هي قسمة التكاليف العامة الشهرية على العدد المخطط لوحدات الخدمة التي تتوقع الشركة بيعها خلال الشهر: م²، أو ساعات، أو مشاريع. يجب أن يكون هذا العدد واقعيًا وأكبر من الصفر. اختاروا مؤشرًا ملائمًا لأساس المصروفات، وراجعوا التوزيع عند تغيّر مستوى انشغال الفريق. ولا تُدرجوا مصروفات الخطوات السابقة مرة أخرى.
- اذكروا بصورة مستقلة الاحتياطي المخطط للمخاطر: إعادة تنفيذ الأعمال، وتأخر المواد، والأعمال الإضافية محل الخلاف. وإذا دخل الاحتياطي في الأساس المستخدم لحساب السعر، فدوّنوا هذا الشرط بوضوح وتجنبوا تكراره مع مصروفات محتسبة مسبقًا. وعند التحقق من الفعلي، اعتمدوا التكاليف الحقيقية؛ فالاحتياطي المخطط غير المستخدم لا يصبح مصروفًا بمجرد تخصيصه.
- حوّلوا الأساس المختار C إلى السعر P. إذا كانت النسبة المستهدفة للفرق ضمن السعر هي m، فالصيغة هي: P = C / (1 − m)، حيث 0 ≤ m < 1. مثلًا، تُعوّض 30% بالقيمة 0.30؛ ولا يجوز استخدام العدد 30 في المقام. حددوا ما إذا كان C يشمل التكلفة الكاملة أو التكاليف المتغيرة فقط. في هذا الأسلوب، يُحسب السعر انطلاقًا من الأساس المخطط الكامل، مع بيان الاحتياطي بصورة مستقلة إذا قررتم إدراجه.
- تحققوا من الحساب: هل يتوافق السعر مع الطلب وظروف السوق؟ وهل يمكن شرح مكونات الأعمال للعميل؟ وهل يغطي السعر أساس التكاليف المخطط الكامل؟ النسبة المخططة وحدها لا تضمن المبيعات والربح.
- بعد تنفيذ الأعمال، قارنوا إيرادات المبيعات بأساس التكاليف الفعلي الكامل، واحسبوا هامش المساهمة بصورة مستقلة: إيرادات المبيعات − جميع التكاليف المتغيرة. تُغطّى التكاليف الثابتة من هامش المساهمة، وما يتبقى بعدها يمثل النتيجة التشغيلية. ويتطلب صافي الربح احتساب جميع الإيرادات والمصروفات والضرائب الأخرى المنطبقة التي لم تُدرج بعد.
مثال افتراضي موجز لكل م². لنفترض أن أساس التكاليف المختار بأكمله للوحدة يبلغ 700 ₽، وأن السعر للعميل هو 1120 ₽. أجر الحرفي مدرج بالفعل ضمن هذه الـ700 ₽. الفرق هو 420 ₽؛ ونسبة الزيادة على الأساس المختار 60%، ونسبة الفرق ضمن السعر 37.5%. إذا كانت 700 ₽ هي الأساس الكامل المحتسب، فإن 420 ₽ تمثل النتيجة المحسوبة بعد هذا الأساس. وإذا كانت 700 ₽ تشمل جميع التكاليف المتغيرة، فإن 420 ₽ تمثل مساهمة في تغطية التكاليف الثابتة ثم تحقيق الربح. وعندما لا يُعرف سوى أجر الحرفي البالغ 700 ₽، تبقى التكلفة الكاملة والربح بحاجة إلى استكمال الحساب. ويمكن مقارنة النسبتين 60% و37.5% هنا لأن الصيغتين تستخدمان الأساس نفسه البالغ 700 ₽.
كيفية تحديد السعر: بالساعة أو بحجم العمل أو بالباقات
يمكن تقديم حساب التكلفة نفسه ضمن نماذج تسعير مختلفة. ولا يوجد خيار واحد يناسب الجميع؛ فالهدف هو اختيار النموذج الذي يقلل الخلافات ويحمي الهامش.
| النموذج | متى يناسب؟ | ما الذي ينبغي تحديده؟ |
|---|---|---|
| بحجم العمل (م²، نقطة، متر طولي) | الأعمال النمطية ذات النتيجة الواضحة | نطاق الأعمال، وحدود السماح في أعمال التحضير، وما يُعد من الأعمال الإضافية |
| بالوقت (ساعة/يوم) | التشخيص، والخدمات الصغيرة، ونطاق العمل الذي يصعب توقعه | الحد الأدنى لأجرة زيارة الموقع، وقواعد تسجيل الوقت، والتقارير |
| سعر ثابت للمشروع | التصميم، والتجهيز، وإدارة أعمال التجديد | المراحل، وحدود التعديلات، ومهل الرد، وصيغة التسليم |
| الباقات | عندما يهتم العميل باختيار مستوى الخدمة | ما تشمله الباقة الأساسية، وما يُقدَّم كخيار إضافي، وقواعد التغيير |
قد تقلل الباقات الخلافات حول الخصومات، إذ يختار العميل مكونات الخدمة ومستواها. وفي البناء، قد تأخذ شكل «تجديد أساسي»، أو «تجديد مع التجهيز»، أو «تجديد متكامل مع المتابعة». ويظل أساس تكاليفكم والنسبة المستهدفة للفرق ضمن السعر محفوظَين داخل كل باقة.
كيفية تثبيت الحساب في قائمة الأسعار وتسريع إعداد التقديرات
أحد أسباب عدم ترسّخ حساب تكلفة الخدمة هو إجراؤه لصفقة بعينها، ثم ضياع جدول الحساب. والطريقة العملية هي أن تحسبوا تكلفة الخدمة، وتثبتوا النتيجة في قائمة الأسعار، وتحدّثوها عندما تتغير المعدلات أو مستوى انشغال الفريق أو المصروفات.
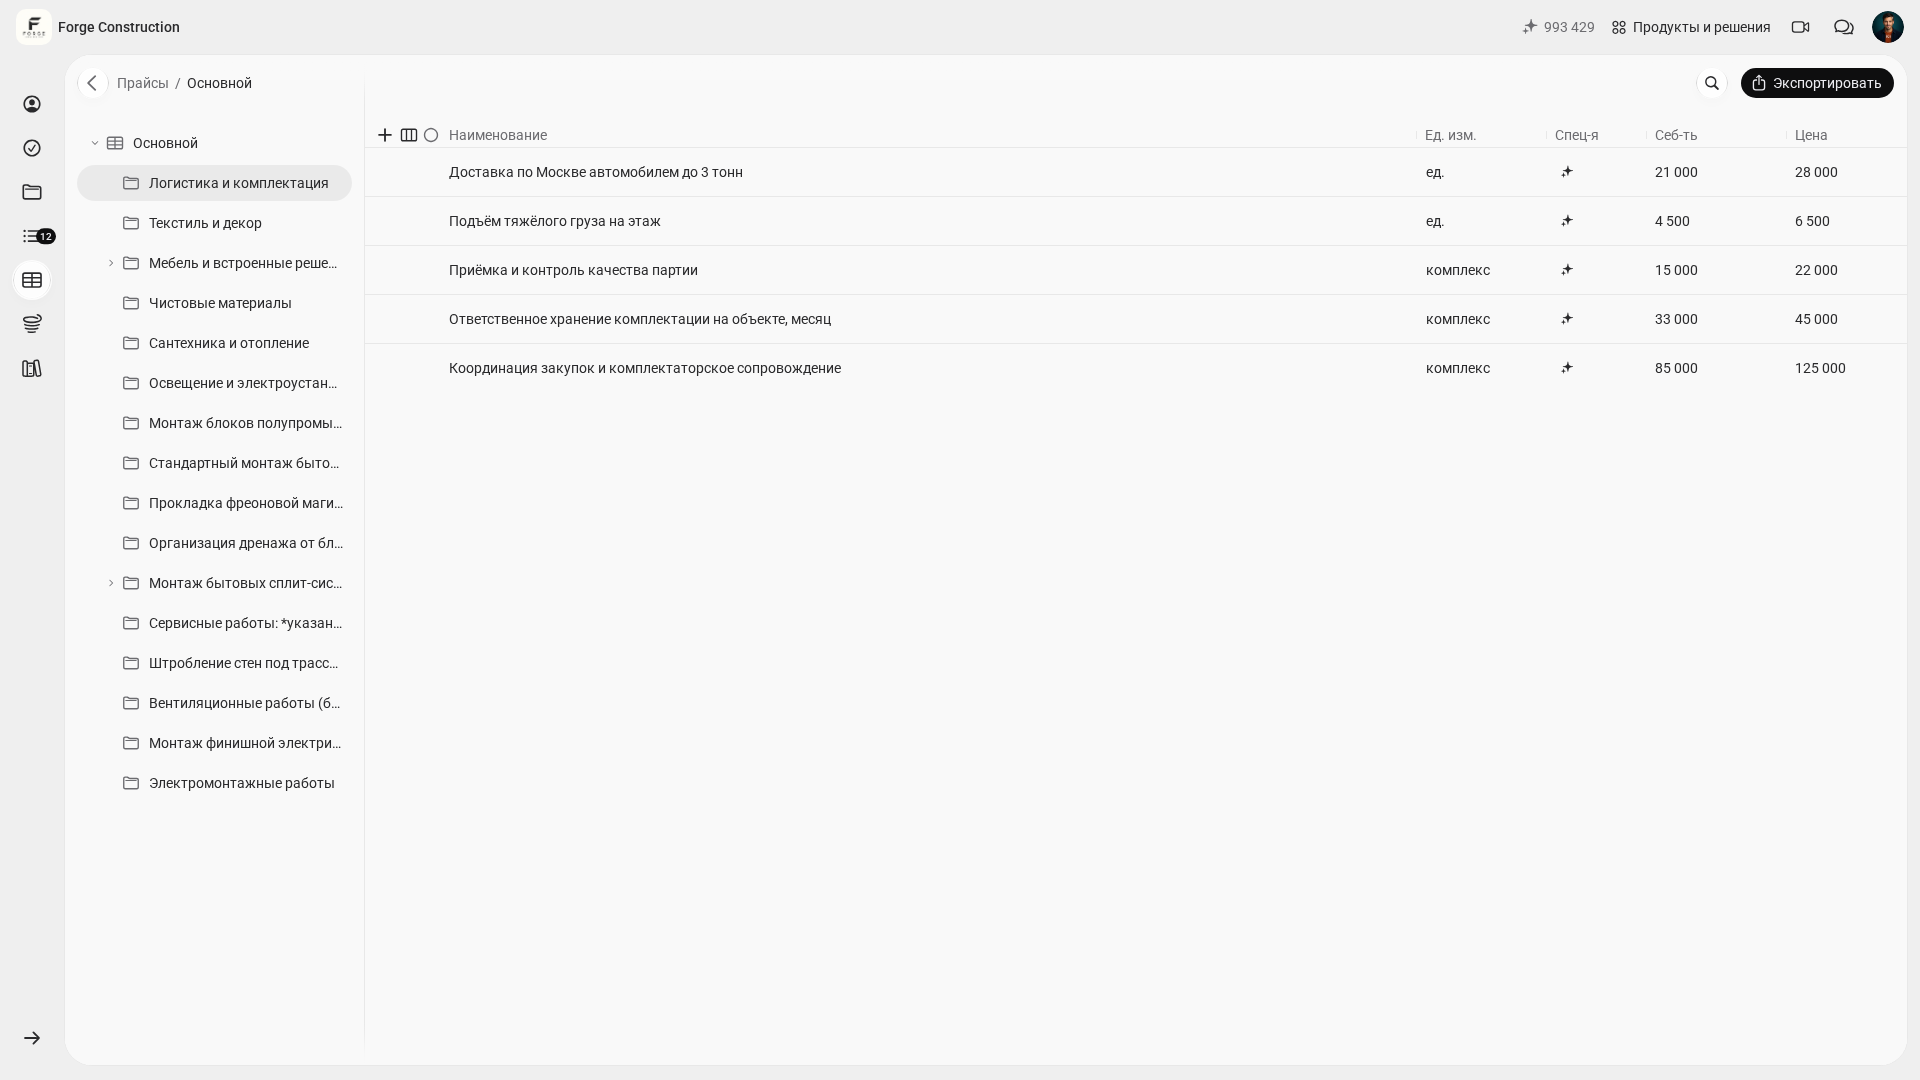
في قائمة أسعار 101، يمكن إدخال التكلفة والسعر بصورة منفصلة للبند ذي وحدة القياس المختارة. وتعتمد إمكانية الاطلاع عليهما على صلاحيات المشارك. تحققوا من الفرق بين السعر والتكلفة وفق القيم المدخلة؛ فالنتيجة تعتمد على التكاليف التي أدرجتموها في الأساس. وهذا الفرق وحده لا يثبت صافي ربح الشركة. تتعلق صيغ الزيادة على التكلفة في هذا المقال بسعر البند وتكلفته؛ أما المبالغ الإضافية المحتسبة وفق قواعد فئة المصروفات، فتحققوا منها بصورة مستقلة. ولفهم هاتين القيمتين، يفيدكم مقال «السعر والتكلفة: ما الفرق؟».
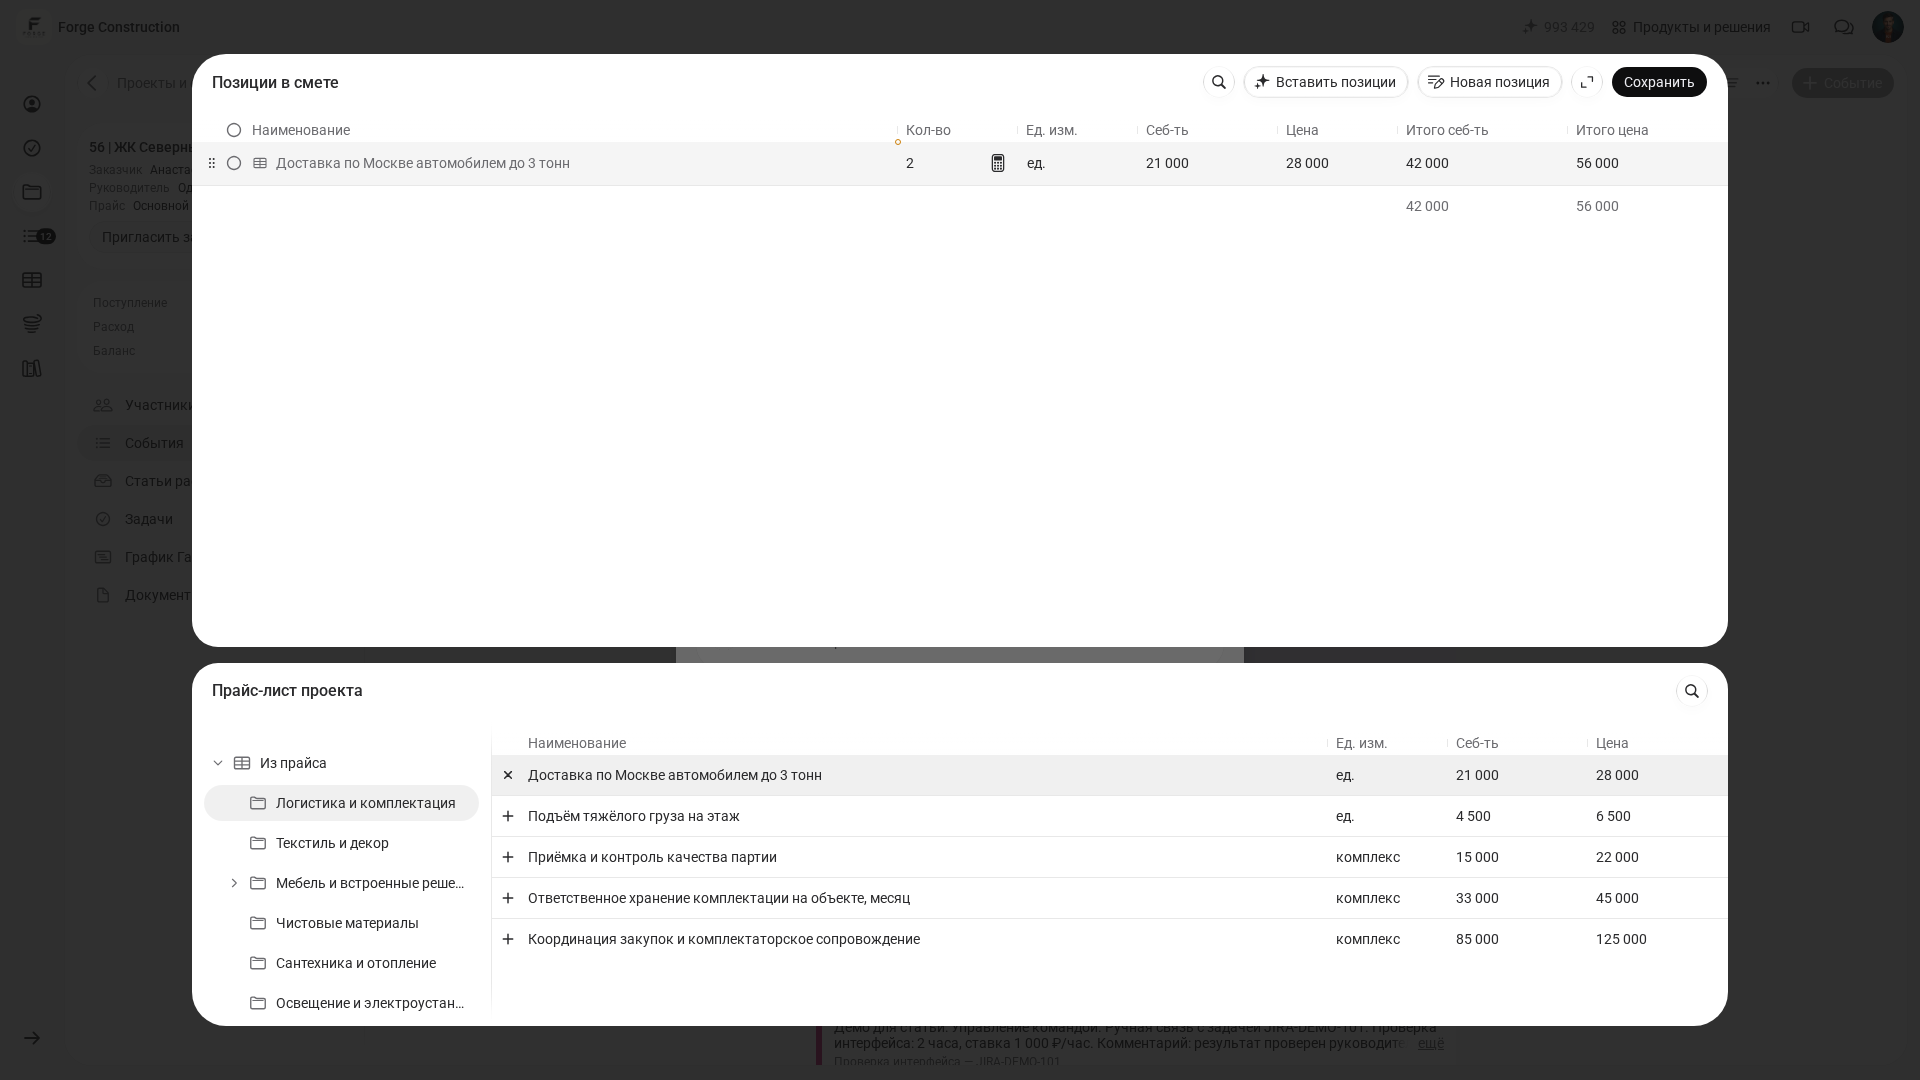
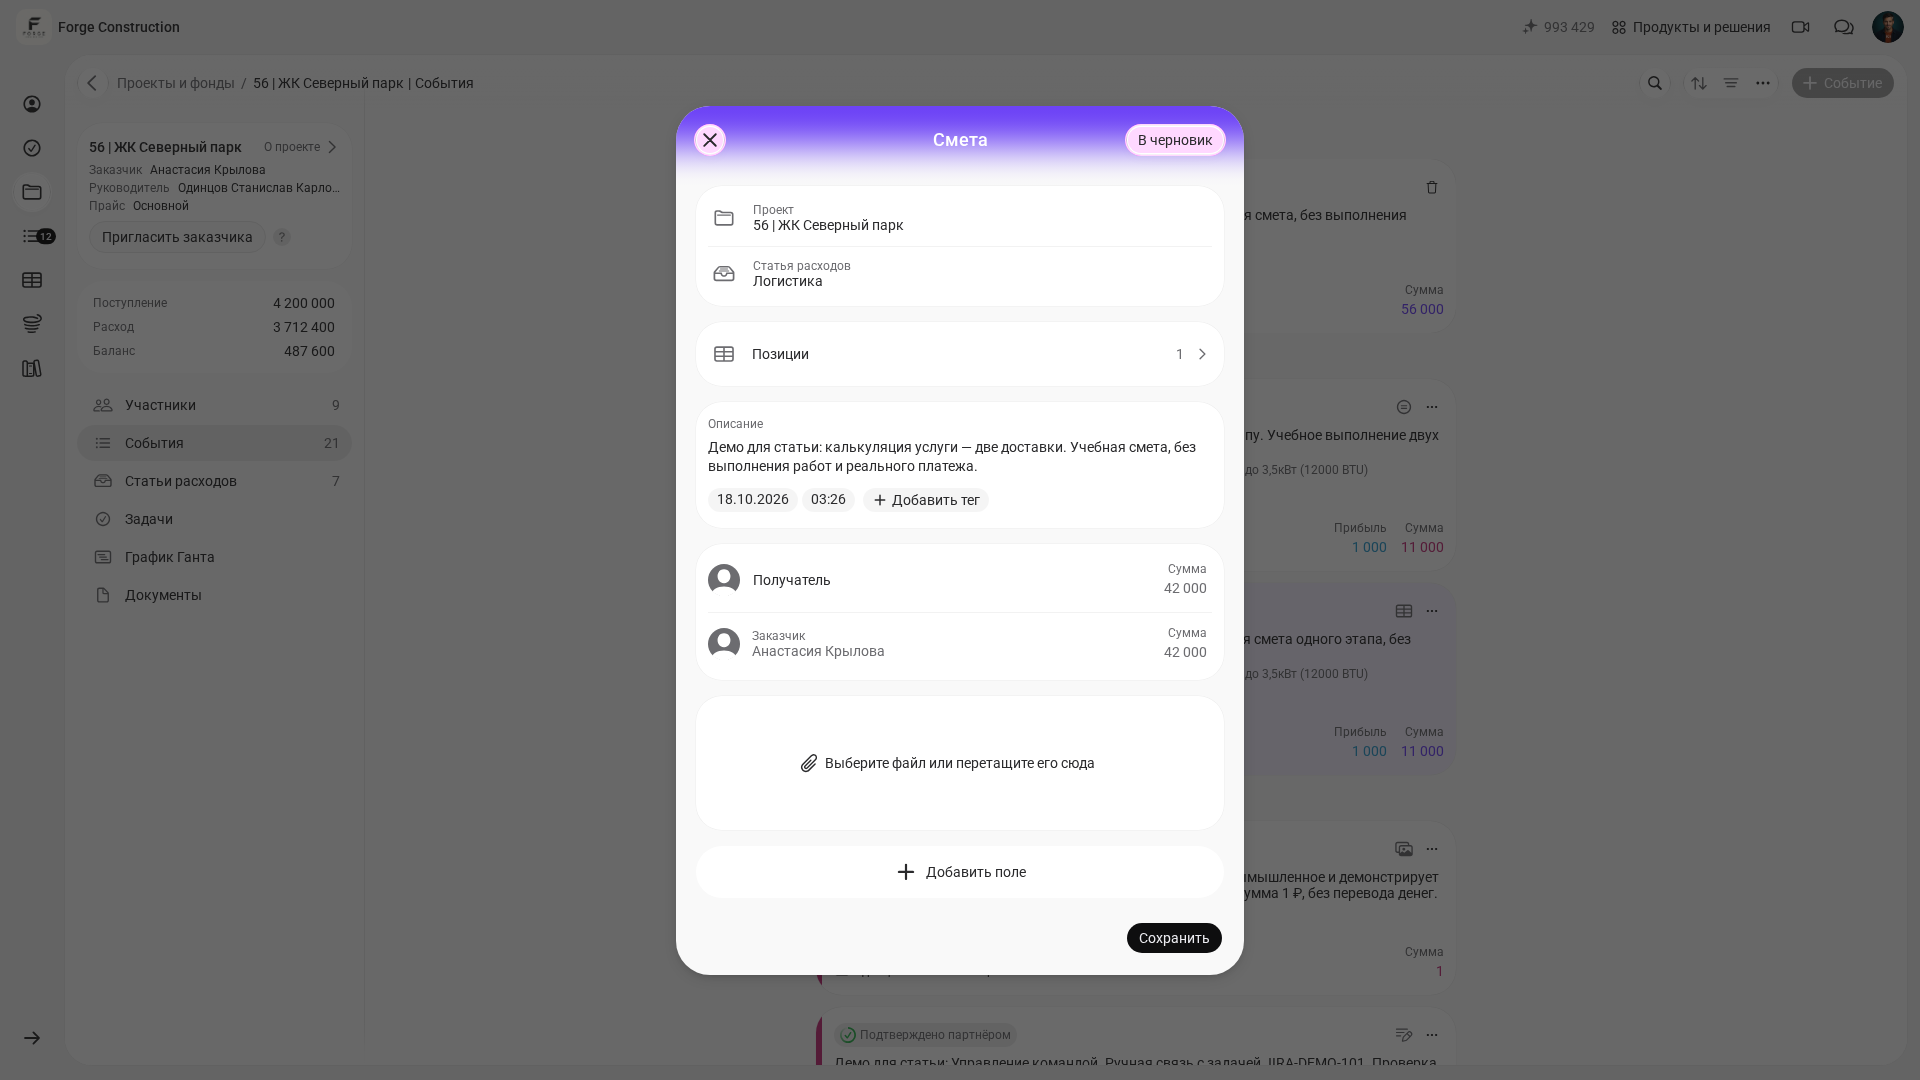
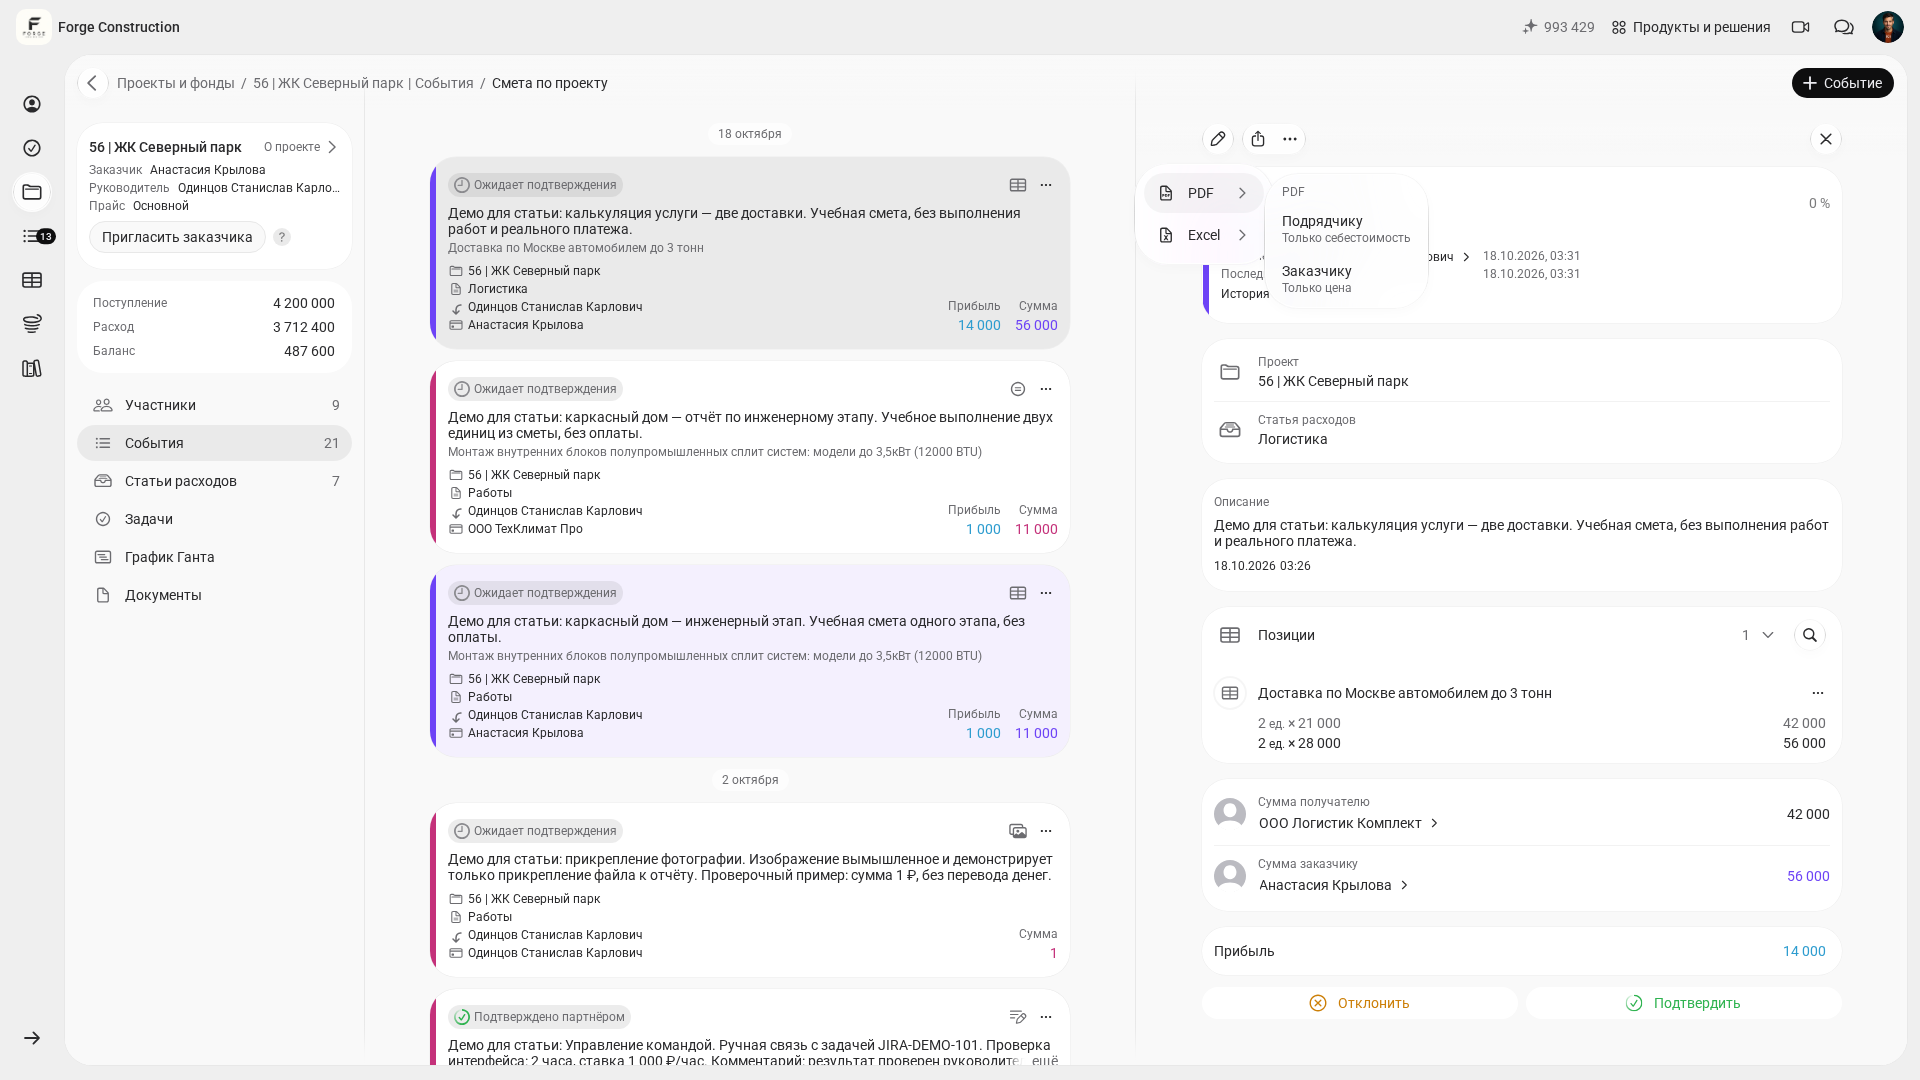
بعد ذلك، يمكن استخدام قائمة الأسعار لإعداد التقدير. في 101، يُسجَّل الحساب المخطط لمرحلة أو جزء من الأعمال في حدث «Смета» («التقدير»): أضيفوا بنودًا من قائمة الأسعار المتاحة، وحددوا الكمية، وتحققوا من وحدات القياس. في المثال التعليمي، اختيرت فئة المصروفات «Логистика» («الخدمات اللوجستية»)، ثم أُضيف بند «Доставка по Москве автомобилем до 3 тонн» («التوصيل داخل موسكو بمركبة تصل حمولتها إلى 3 أطنان»): وحدتان بتكلفة 21 000 وسعر 28 000 للوحدة تعطيان مبلغَي 42 000 و56 000. في النموذج الرئيسي قبل الحفظ، ظهر 42 000 للمستلم و42 000 للعميل؛ وتعرض البطاقة المحفوظة 42 000 و56 000. لذلك طابقوا مبالغ الصفوف والحقول الإجمالية في النموذج والنتيجة بعد الحفظ. تظهر في بطاقة التقدير التعليمي الحالة «Ожидает подтверждения» («بانتظار التأكيد»)، والفرق 14 000 تحت تسمية «Прибыль» («الربح»). يُحسب هذا الفرق من قيم السعر والتكلفة المدخلة؛ ولا يثبت التقدير تنفيذ الأعمال أو الدفع أو صافي الربح. في قائمة «Поделиться» («مشاركة») → «PDF»، يتاح الخياران «Заказчику» («للعميل») مع «Только цена» («السعر فقط»)، و«Подрядчику» («للمقاول») مع «Только себестоимость» («التكلفة فقط»)؛ وتعتمد إتاحتهما على الصلاحيات. إنشاء المستند إجراء مستقل، ولا ينبغي اعتباره نتيجة تلقائية لحفظ التقدير. وبعد الحصول على المستند، تحققوا من محتوياته ومبالغه قبل تسليمه. للمزيد عن إعداد التقدير: «كيفية حساب تقدير أعمال التجديد» (باللغة الروسية) و«حساب التقدير عبر الإنترنت».
ومن الجوانب العملية أيضًا اعتماد نسخة موحدة ومحدّثة من قائمة الأسعار. فعندما يرجع الفريق إلى نسخة واحدة، يسهل الرد على العميل بشأن التسعيرات وتحديث الأرقام بصورة منسقة. ويشرح سيناريو العمل بالتسعيرات مقال «التسعيرات عبر الإنترنت في تطبيق 101» (باللغة الروسية).
بعد حساب الأسعار، تحققوا من النتيجة لكل موقع. يساوي هامش المساهمة، أو المساهمة في التغطية، إيرادات المبيعات بعد طرح جميع التكاليف المتغيرة. وتُغطّى التكاليف الثابتة من هذا المبلغ؛ ثم يجب مطابقة النتيجة المتبقية مع الإيرادات والمصروفات والضرائب الأخرى إذا لم تكن قد احتُسبت. وعند حساب الربح بعد التكلفة الكاملة، لا تطرحوا التكاليف العامة المدرجة فيها مرة أخرى. للمزيد عن المؤشرات: «هامش المساهمة» و«كيفية حساب ربحية النشاط».
الخلاصة: قائمة تحقق لإعادة حساب أسعار الخدمات
استخدموا خطة موجزة عند إعادة حساب أسعار الخدمات للمرة الأولى. يعتمد حجم العمل على اكتمال البيانات وعدد الخدمات؛ ابدؤوا بالبنود الأكثر تكرارًا.
- أعدّوا قائمة تضم 10–20 خدمة من الأكثر مبيعًا، وحددوا وحدة القياس.
- احسبوا التكاليف المباشرة للوحدة لكل خدمة: العمل، والمواد، والتوصيل، والتعاقد من الباطن.
- حددوا التكاليف العامة الشهرية المتبقية، واختاروا طريقة توزيعها على الوحدة: بالساعات أو بالمتر المربع أو بالمشاريع. وتحققوا من أن هذه المبالغ لم تُحتسب سابقًا.
- اجمعوا التكاليف المباشرة والتكاليف غير المباشرة المتبقية دون تكرار لتحصلوا على التكلفة الكاملة. وحددوا بصورة مستقلة جميع التكاليف المتغيرة لحساب المساهمة في التغطية؛ واحتسبوا الاحتياطي المخطط وفق قاعدة مكتوبة بوضوح.
- اختاروا النسبة المستهدفة للفرق ضمن السعر، وحددوا مكونات الأساس C، واحسبوا السعر بالصيغة P = C / (1 − m)، حيث تُكتب النسبة المئوية m ككسر من 0 إلى 1 مع استبعاد 1.
- ثبّتوا الأرقام في قائمة الأسعار، واتفقوا داخل الفريق على قواعد موحدة للحساب والتحديث.
- تحققوا مرة كل شهر من الربح بعد الأساس الكامل ومن المساهمة في تغطية التكاليف الثابتة؛ وحدّثوا قائمة الأسعار عندما تتغير المعدلات أو مستوى انشغال الفريق أو المصروفات.



