

«Calcular el coste de un servicio» parece sencillo hasta que empieza a sumar los gastos reales. El pago a los operarios está claro, al igual que los materiales. Después aparecen las visitas, los tiempos de inactividad, las correcciones, la logística, la gestión, la publicidad, los impuestos y el software. Si estos conceptos quedan fuera del cálculo, el precio de los servicios acaba siendo arbitrario.
Un cálculo sólido se apoya en dos niveles. El primero es la base de costes elegida por unidad de servicio. Para calcular el coste completo, se incluyen los costes directos y la parte asignada de los gastos indirectos, sin duplicidades. El segundo es el precio para el cliente: debe cubrir la base elegida y dejar el resultado previsto. Si la base solo contiene costes variables, la diferencia respecto al precio se destina primero a cubrir los costes fijos.
A continuación encontrará un método práctico para calcular el coste de trabajos de reforma y de servicios por proyecto. Si desea profundizar en la composición de los costes, encontrará un análisis específico en «Cómo calcular y optimizar el coste de un servicio».
Contenido:
- Qué calcular: el coste, el precio o el beneficio
- Coste, recargo y margen: las confusiones más frecuentes
- Qué compone el coste de un servicio y de los trabajos
- Cómo calcular el coste de un servicio paso a paso
- Cómo fijar el precio: por horas, por volumen o por paquetes
- Cómo registrar el cálculo en la lista de precios y agilizar los presupuestos
- Conclusiones: lista de comprobación para revisar los precios de los servicios
Qué calcular: el coste, el precio o el beneficio
En los mensajes suelen mezclarse tres preguntas: «cuánto cobrar al cliente», «cuánto le cuesta a usted» y «cuánto le quedará a la empresa». Son cifras distintas y también requieren un orden de cálculo diferente.
Como primera orientación, elija una unidad de servicio: hora, m², visita o proyecto. Después defina qué costes corresponden a esa unidad, elija la proporción objetivo de la diferencia entre precio y costes dentro del precio y calcule el precio para el cliente. Al final compruebe dos resultados: el beneficio previsto después de la base completa de costes y el margen de contribución, es decir, la aportación para cubrir los costes fijos, calculada como los ingresos por ventas menos los costes variables.
Un pequeño ejemplo de reforma: una cuadrilla presupuesta la colocación de papel pintado con una lista de precios, el trabajo avanza y hay cobros, pero no queda dinero en la cuenta. Una posible causa es que la tarifa solo incluya el salario del operario y deje fuera los gastos generales. El beneficio y el saldo de dinero también difieren por los plazos de cobro y pago.
Coste, recargo y margen: las confusiones más frecuentes
Para calcular correctamente el coste de un servicio, conviene distinguir entre costes, precio y resultado. El coste completo por unidad incluye los costes directos y la parte asignada de los gastos indirectos. El precio es la cantidad que paga el cliente. El recargo es el importe que se añade a la base de costes elegida. La diferencia entre los ingresos por ventas y la base completa contabilizada da el beneficio calculado después de esa base. Para obtener el beneficio neto, se consideran además todos los impuestos aplicables y los demás ingresos y gastos que todavía no se hayan incluido. El margen de contribución, o aportación a la cobertura, se calcula por separado: ingresos por ventas menos costes variables.
La principal confusión consiste en equiparar recargo y margen porcentual. El recargo se calcula sobre la base de costes elegida; la proporción de la diferencia dentro del precio se calcula sobre el precio de venta. Por eso, un recargo del 50% produce un margen porcentual diferente. La composición de los costes debe ser la misma en ambas fórmulas. Si desea revisar las fórmulas con cifras, le resultará útil «Margen y recargo: en qué se diferencian y cómo calcularlos».
Representemos el precio por unidad con P y la base de costes elegida por unidad con C. Para C > 0 y P > 0, las fórmulas son las siguientes:
- Recargo (%) = (P − C) ÷ C × 100%
- Proporción de la diferencia dentro del precio, o margen porcentual según la base elegida (%) = (P − C) ÷ P × 100%
En construcción y reformas, conviene observar la proporción de la diferencia dentro del precio junto con la composición de los costes. Con una base de costes variables, esa proporción muestra el recurso disponible para cubrir costes fijos y obtener un beneficio posterior. Con una base completa, muestra el resultado calculado después de los gastos incluidos. Como comparación didáctica, puede elegir escenarios del 20% y del 30%; su aplicabilidad debe comprobarse según los costes, la demanda y las condiciones del servicio concreto. Este ejemplo no establece una norma general de mercado acreditada.
Anote la composición de la base de costes junto al porcentaje. La comparación del margen porcentual de distintos servicios es válida cuando se aplican las mismas reglas de contabilización de gastos.
Qué compone el coste de un servicio y de los trabajos
El coste completo de un servicio se compone de costes directos y de la parte asignada de los gastos indirectos. Los costes directos pueden atribuirse a un trabajo o una obra concretos. Los indirectos se reparten entre los servicios según la regla elegida. Directos e indirectos clasifican los costes por su forma de atribución; fijos y variables, por su dependencia del volumen. Estas características se superponen: un coste directo puede ser variable o fijo. Incluya cada importe una sola vez.
En reformas y servicios de construcción, los costes directos suelen incluir la mano de obra de los operarios y del encargado de la obra, los consumibles, el alquiler de herramientas y maquinaria para la tarea, las entregas y la subcontratación. Puede ampliar esta cuestión en «Costes directos: qué se imputa a la obra (en ruso)».
Los gastos generales incluyen oficina, administración, publicidad, comunicaciones, software, formación y parte de los impuestos que no pueden atribuirse con precisión a un único encargo. La dificultad es que rara vez aparecen en una sola línea. Se encuentran repartidos entre pequeños pagos periódicos y los salarios de personas que no trabajan directamente en la obra.
Los servicios por proyecto —diseño, supervisión, gestión de compras y suministros o consultoría— se calculan de forma similar, aunque la unidad de medida suele convertirse en una «hora por función»: diseñador, responsable de compras y suministros o director de proyecto. Conviene fijar el coste de la hora teniendo en cuenta las vacaciones, las pausas entre proyectos y el tiempo dedicado a la comunicación.
Cómo calcular el coste de un servicio paso a paso
El siguiente método sirve para calcular el coste de los trabajos de una lista de precios y para comprobar la viabilidad económica de un proyecto ya contratado. Tras varias repeticiones, se convierte en una práctica habitual. En todos los pasos, mantenga la misma composición de costes y evite contabilizar dos veces los mismos gastos.
- Elija la unidad de servicio: m², punto, metro lineal, visita, hora o proyecto. La necesita para fijar el precio y comparar lo previsto con lo real.
- Reúna los costes directos por unidad: pago al operario, consumibles, entrega, subcontratación y alquiler de maquinaria. Si algún concepto se compra como un lote para toda la obra, conviértalo en coste por unidad.
- Revise los demás gastos que dependen del volumen: comunicaciones en la obra, pequeña logística, desgaste de herramientas y consumibles adicionales. Añada únicamente los importes que todavía no estén incluidos en los costes directos ni en los gastos generales. Si utiliza una estimación porcentual, indique su base y qué gastos comprende. Para calcular por separado el margen de contribución, identifique todos los costes variables, incluidos los costes directos variables ya contabilizados; no vuelva a sumarlos.
- Distribuya los gastos generales restantes por unidad. Un método básico consiste en dividir los gastos generales del mes entre la cantidad prevista de unidades de servicio que la empresa espera vender en ese mes: m², horas o proyectos. Esa cantidad debe ser realista y mayor que cero. Elija un indicador adecuado a la base de gastos y ajuste el reparto cuando cambie la carga de trabajo. No vuelva a incluir los gastos de los pasos anteriores.
- Indique por separado una reserva prevista para riesgos: correcciones, retrasos de materiales o trabajos adicionales discutidos durante la ejecución. Si la reserva forma parte de la base utilizada para calcular el precio, deje explícita esta condición y evite duplicarla con gastos ya previstos. Al comprobar lo realmente ocurrido, considere los costes reales; una reserva prevista no utilizada no se convierte por sí sola en un gasto.
- Convierta la base elegida C en el precio P. Para una proporción objetivo de la diferencia dentro del precio m, la fórmula es P = C / (1 − m), donde 0 ≤ m < 1. Por ejemplo, el 30% se introduce como 0,30; no utilice el número 30 en el denominador. Indique si C incluye el coste completo o solo los costes variables. En este algoritmo, el precio se calcula a partir de la base completa prevista, con una reserva identificada por separado si ha decidido incluirla.
- Compruebe el cálculo: si el precio se ajusta a la demanda y a las condiciones del mercado, si puede explicar al cliente la composición de los trabajos y si el precio cubre la base completa de costes prevista. El porcentaje planificado por sí solo no garantiza ventas ni beneficios.
- Una vez terminados los trabajos, compare los ingresos por ventas con la base completa de costes reales y calcule por separado el margen de contribución: ingresos por ventas − todos los costes variables. Este margen cubre los costes fijos; lo que queda después constituye el resultado operativo. El beneficio neto exige considerar todos los demás ingresos, gastos e impuestos aplicables que aún no se hayan incluido.
Un ejemplo breve y condicionado por m². Supongamos que toda la base de costes elegida por unidad es de 700 ₽ y el precio para el cliente es de 1120 ₽. El pago al operario ya está incluido en esos 700 ₽. La diferencia es de 420 ₽; el recargo sobre la base elegida es del 60% y la proporción de la diferencia dentro del precio es del 37,5%. Si los 700 ₽ son la base completa contabilizada, los 420 ₽ son el resultado calculado después de esa base. Si los 700 ₽ incluyen todos los costes variables, los 420 ₽ son la aportación para cubrir los costes fijos y obtener un beneficio posterior. Cuando solo se conoce el pago de 700 ₽ al operario, todavía hay que completar el cálculo del coste total y del beneficio. Los porcentajes del 60% y del 37,5% son comparables aquí porque ambas fórmulas utilizan la misma base de 700 ₽.
Cómo fijar el precio: por horas, por volumen o por paquetes
Un mismo cálculo de costes puede presentarse mediante distintos modelos de precio. No existe una opción universal; el objetivo es elegir un modelo que reduzca los desacuerdos y proteja el margen.
| Modelo | Cuándo resulta adecuado | Qué conviene dejar establecido |
|---|---|---|
| Por volumen (m², punto, metro lineal) | Trabajos habituales con un resultado definido | Alcance de los trabajos, condiciones admitidas de preparación y qué se considera trabajo adicional |
| Por tiempo (hora/día) | Diagnóstico, pequeños servicios o alcance imprevisible | Importe mínimo de la visita, reglas para registrar el tiempo y presentación de informes |
| Precio fijo por proyecto | Diseño, gestión de compras y suministros o dirección de reformas | Etapas, límites de las revisiones, plazos de respuesta y formato de entrega |
| Paquetes | Cuando el cliente necesita elegir un nivel de servicio | Qué incluye la base, qué es opcional y las reglas para introducir cambios |
Los paquetes pueden reducir los desacuerdos sobre descuentos: el cliente elige el contenido y el nivel de servicio. En construcción, pueden presentarse como «reforma básica», «reforma con gestión de suministros» o «reforma llave en mano con acompañamiento». Cada paquete conserva su base de costes y su proporción objetivo de la diferencia dentro del precio.
Cómo registrar el cálculo en la lista de precios y agilizar los presupuestos
Una de las razones por las que el cálculo del coste de un servicio no se consolida es que se prepara para una operación concreta y después se pierde la hoja de cálculo. Un orden práctico es calcular el servicio, registrar el resultado en la lista de precios y actualizarlo cuando cambien las tarifas, la carga de trabajo y los gastos.
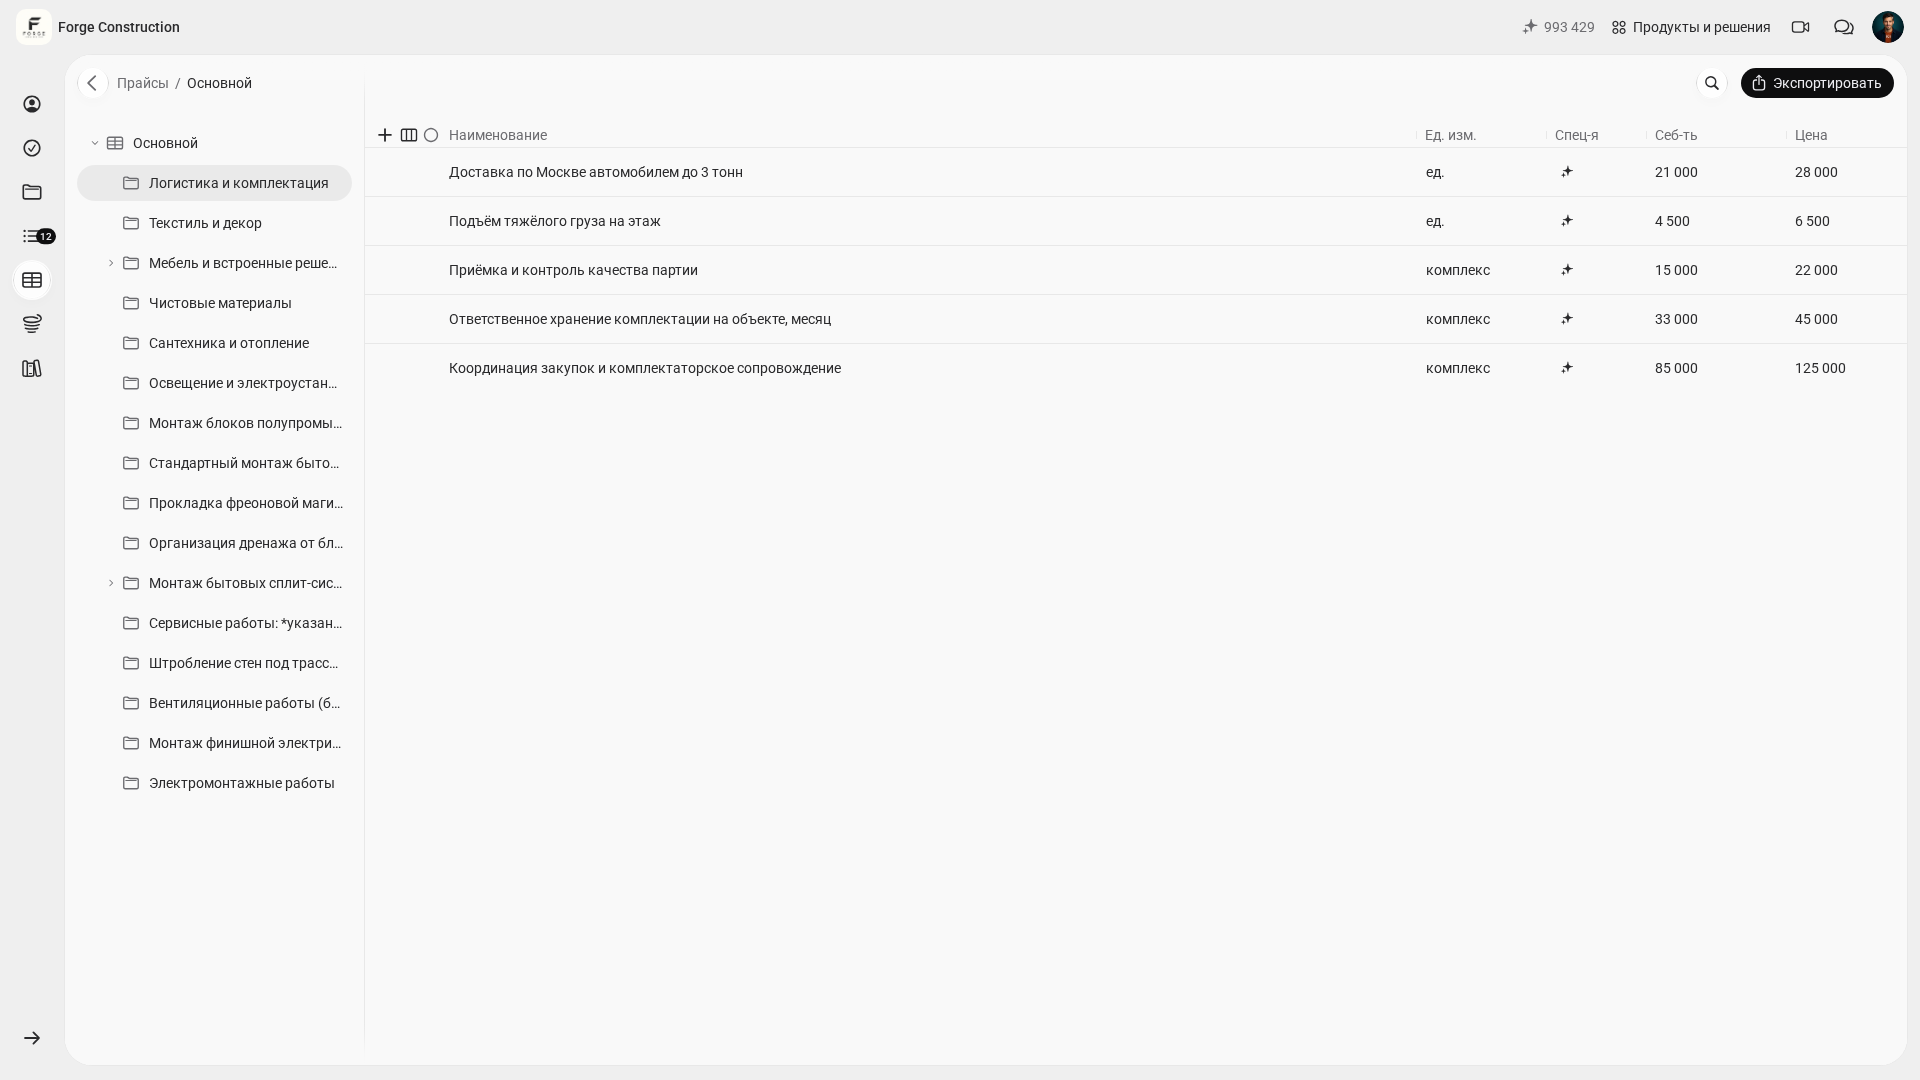
En la lista de precios de 101, una posición con una unidad de medida seleccionada permite indicar por separado el coste y el precio. Su visibilidad depende de los permisos del participante. Con los valores introducidos, compruebe la diferencia entre precio y coste; el resultado depende de qué costes haya incluido en la base. Esa diferencia por sí sola no acredita el beneficio neto de la empresa. Las fórmulas de recargo de este artículo se refieren al precio y al coste de la posición; compruebe por separado los cargos adicionales según las reglas de la categoría de gasto. Para entender estas magnitudes, le resultará útil «Precio y coste: en qué se diferencian».
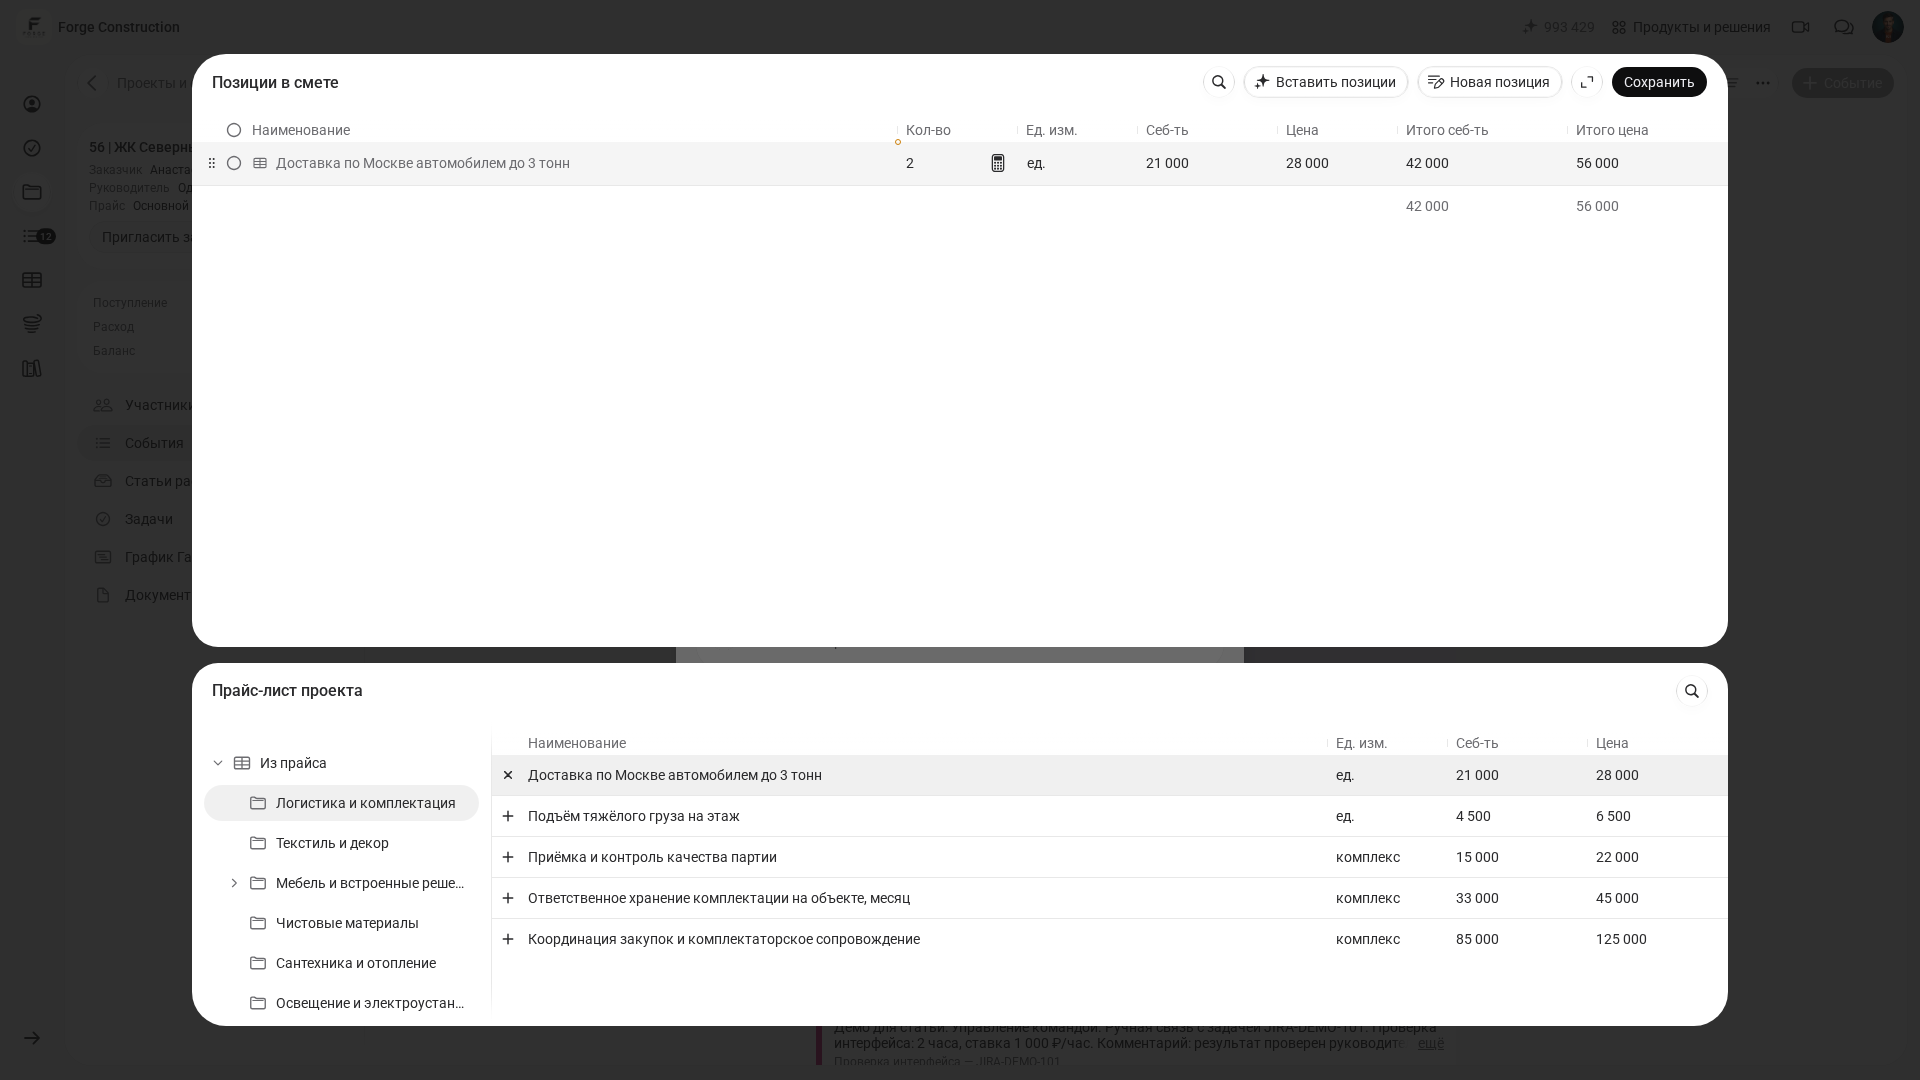
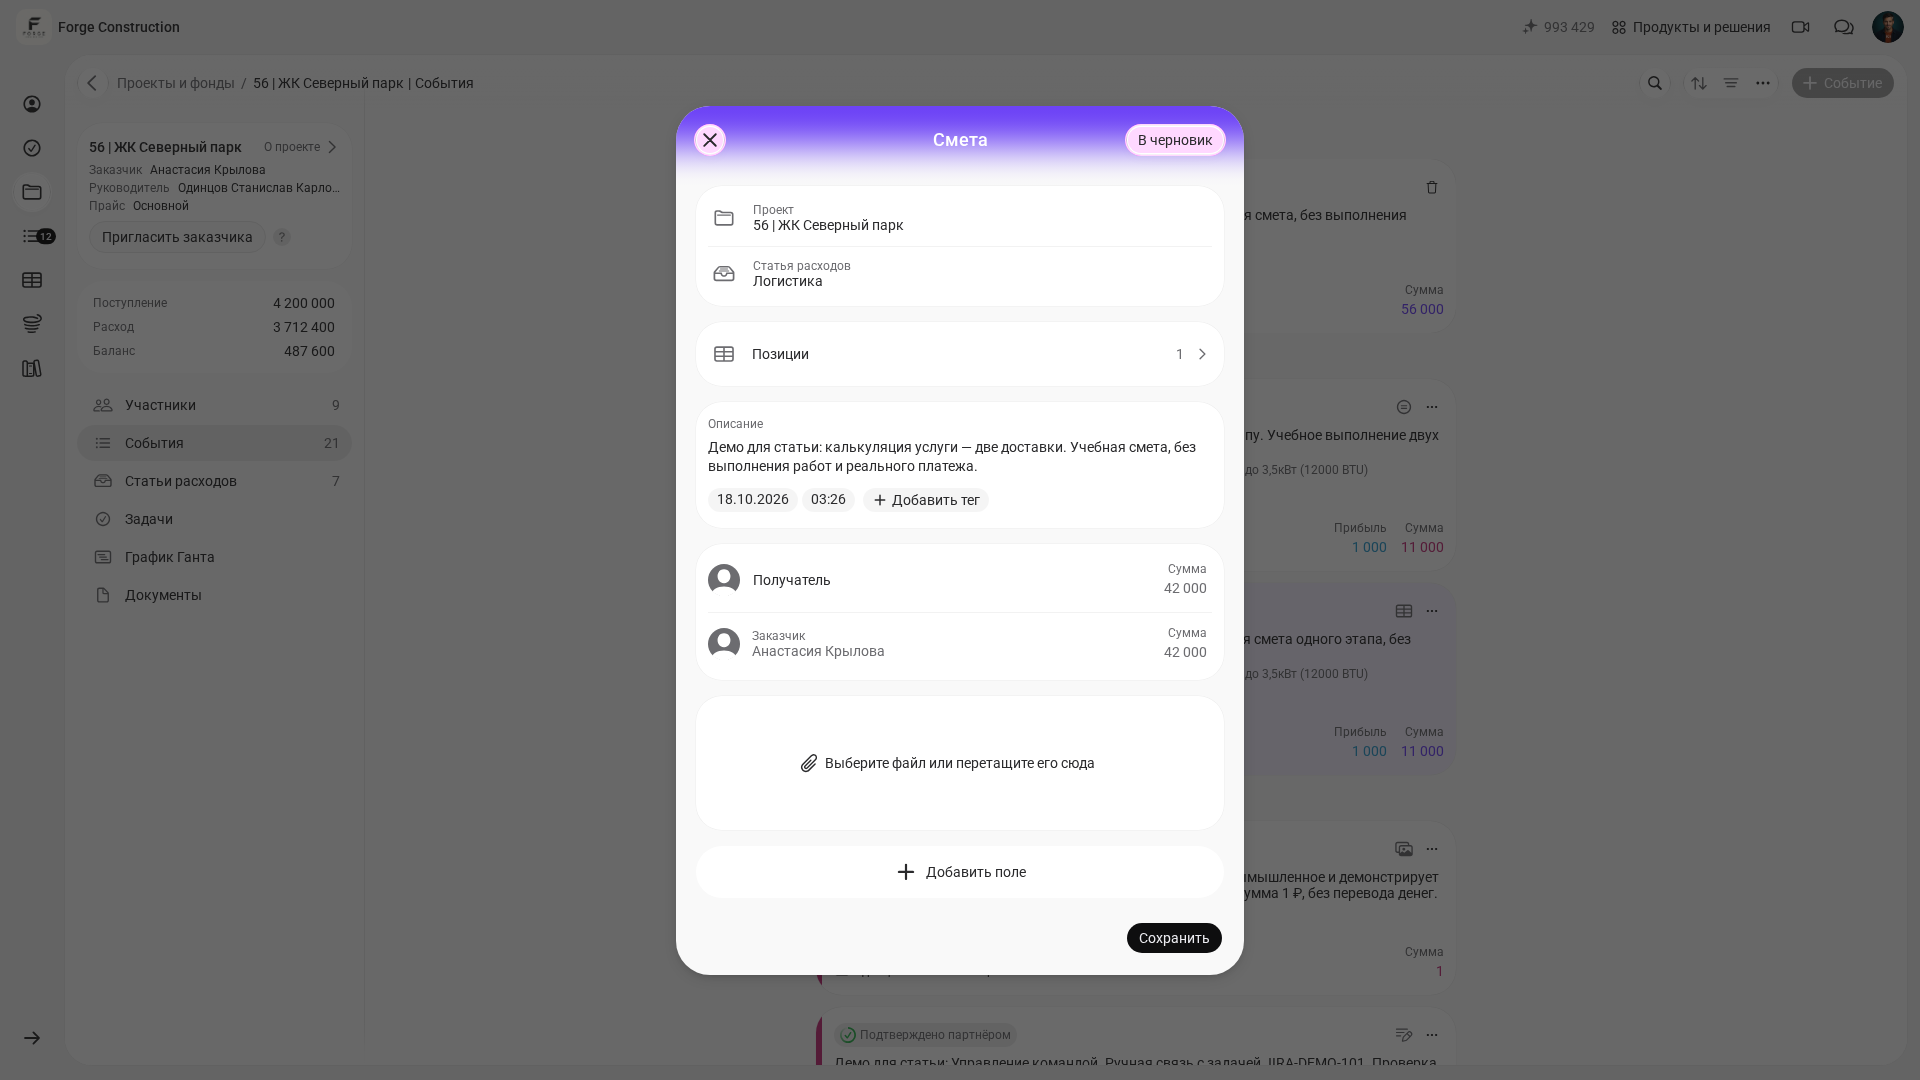
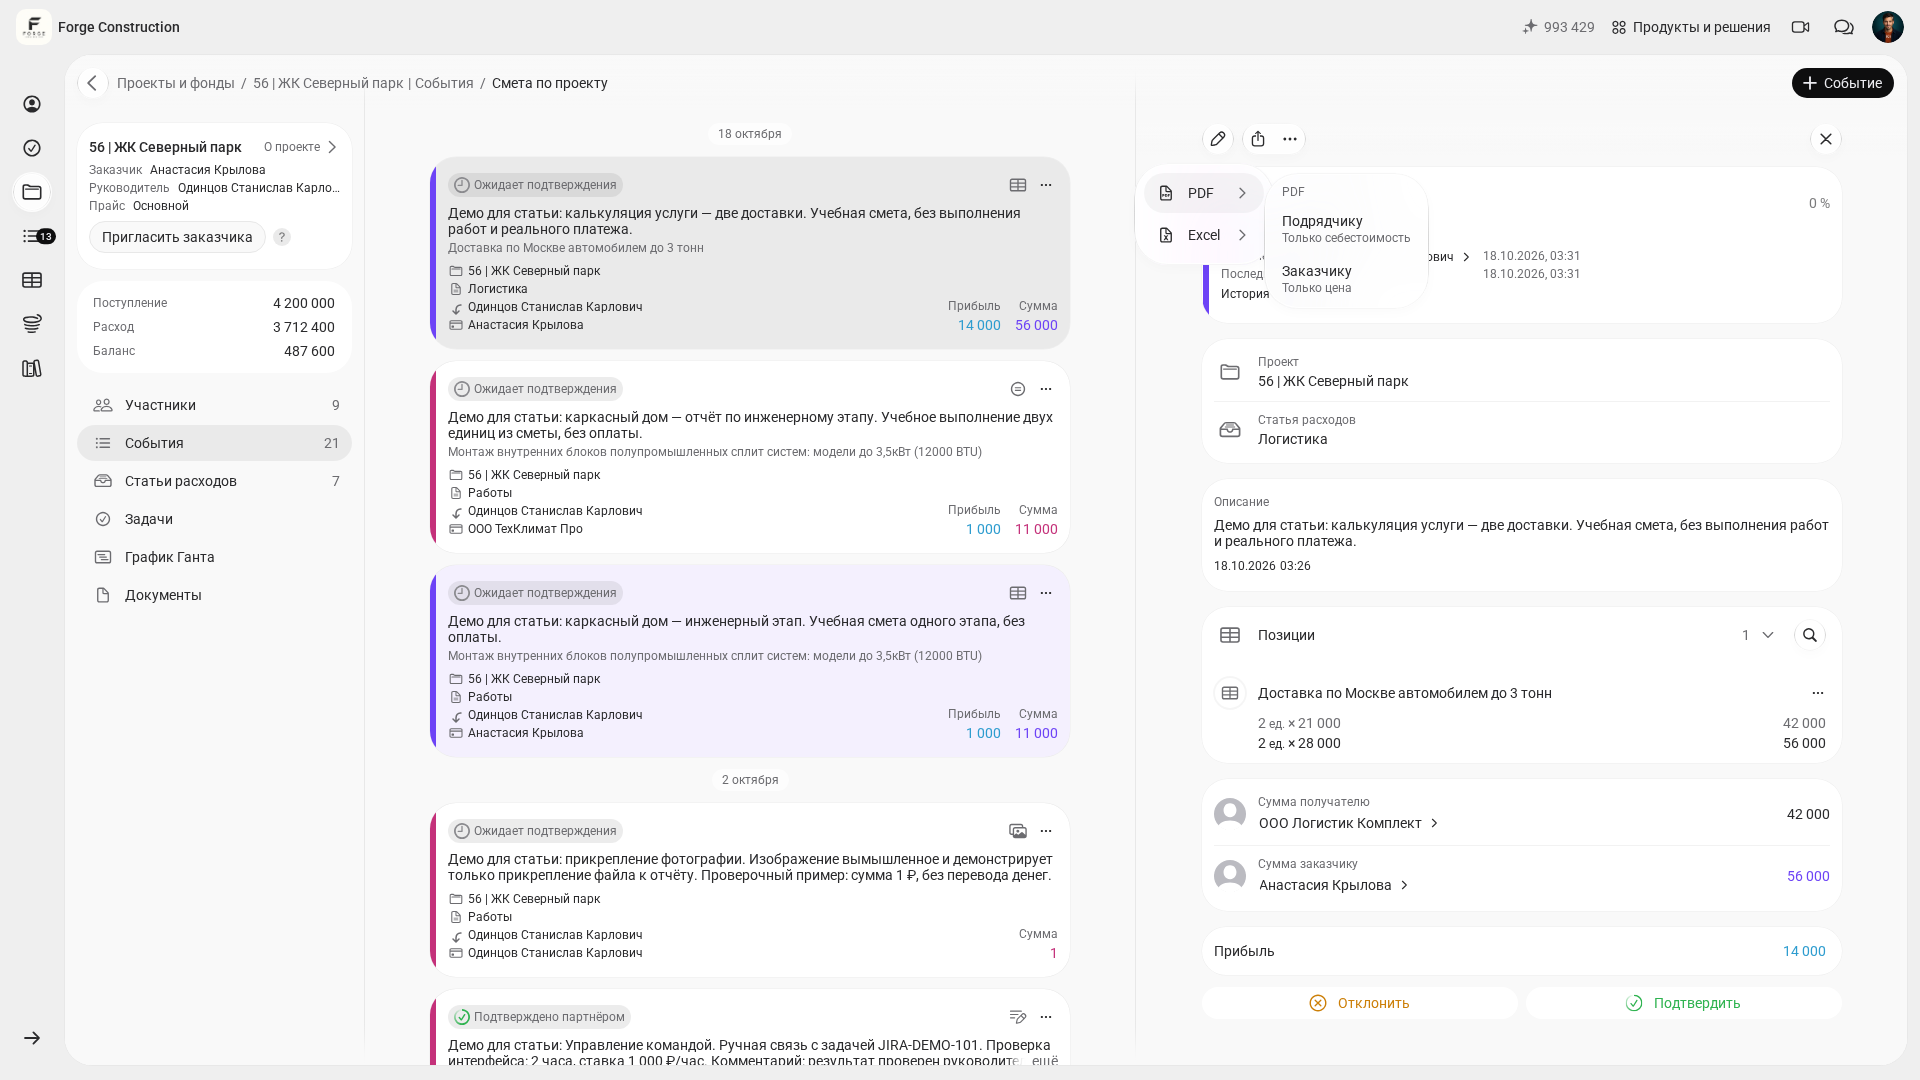
La lista de precios puede utilizarse después para elaborar un presupuesto. En 101, el cálculo previsto de una etapa o una zona de trabajo se registra mediante el evento «Смета» («Presupuesto»): añada posiciones de una lista de precios disponible, indique la cantidad y compruebe las unidades de medida. En el ejemplo didáctico, tras elegir la categoría de gasto «Логистика» («Logística»), se añadió la posición «Доставка по Москве автомобилем до 3 тонн» («Entrega en Moscú con un vehículo de hasta 3 toneladas»): 2 unidades con un coste de 21 000 y un precio de 28 000 por unidad dan importes de 42 000 y 56 000. Antes de guardar, el formulario principal mostraba 42 000 para el destinatario y 42 000 para el cliente; la ficha guardada muestra 42 000 y 56 000. Por eso, contraste los importes de las filas, los campos de totales del formulario y el resultado después de guardar. En la ficha del presupuesto didáctico se ven el estado «Ожидает подтверждения» («Pendiente de confirmación») y una diferencia de 14 000 con la etiqueta «Прибыль» («Beneficio»). Esa diferencia se calcula a partir de los valores introducidos de precio y coste; el presupuesto no acredita la ejecución de los trabajos, el pago ni el beneficio neto. En el menú «Поделиться» → «PDF» («Compartir» → «PDF») están disponibles las opciones «Заказчику» («Para el cliente»), con «Только цена» («Solo precio»), y «Подрядчику» («Para el contratista»), con «Только себестоимость» («Solo coste»); el acceso depende de los permisos. La generación del documento es una acción independiente que no debe considerarse un resultado automático de guardar el presupuesto. Una vez recibido el documento, compruebe su contenido y sus importes antes de entregarlo. Más información sobre la preparación de presupuestos: «Cómo calcular un presupuesto de reforma (en ruso)» y «Cálculo de presupuestos en línea».
Otro aspecto práctico es disponer de una única versión actualizada de la lista de precios. Si el equipo consulta la misma versión, resulta más sencillo responder al cliente sobre las tarifas y actualizar las cifras de forma coordinada. Este modo de trabajar con las tarifas se describe en «Tarifas en línea en la aplicación 101 (en ruso)».
Después de calcular los precios, compruebe el resultado por obra. El margen de contribución, o aportación a la cobertura, equivale a los ingresos por ventas menos todos los costes variables. Esa suma cubre los costes fijos; el resultado restante debe contrastarse además con otros ingresos, gastos e impuestos si todavía no se han considerado. Al calcular el beneficio después del coste completo, no vuelva a restar los gastos generales ya incluidos. Más información sobre los indicadores: «Margen de contribución» y «Cómo calcular la rentabilidad de una empresa».
Conclusiones: lista de comprobación para revisar los precios de los servicios
Para revisar por primera vez el precio de los servicios, utilice un plan breve. El trabajo necesario depende de la integridad de los datos y del número de servicios; empiece por las posiciones más habituales.
- Enumere entre 10 y 20 servicios que se vendan con mayor frecuencia y defina la unidad de medida.
- Calcule para cada servicio los costes directos por unidad: mano de obra, materiales, entrega y subcontratación.
- Determine los gastos generales restantes del mes y elija cómo repartirlos por unidad: por horas, m² o proyectos. Compruebe que esos importes todavía no se hayan contabilizado.
- Sume los costes directos y los gastos indirectos restantes sin duplicidades para obtener el coste completo. Identifique por separado todos los costes variables para calcular el margen de contribución; trate la reserva prevista según una regla expresamente registrada.
- Elija la proporción objetivo de la diferencia dentro del precio, indique la composición de la base C y calcule el precio mediante P = C / (1 − m), donde el porcentaje m se expresa como una fracción entre 0 y 1, sin incluir el 1.
- Registre las cifras en la lista de precios y acuerde dentro del equipo unas reglas comunes de cálculo y actualización.
- Revise cada mes el beneficio después de la base completa y la aportación para cubrir los costes fijos; actualice la lista de precios cuando cambien las tarifas, la carga de trabajo y los gastos.



