

En la construcción, el dinero rara vez está en un solo lugar. Los anticipos llegan a la cuenta bancaria, las compras se pagan con la tarjeta del responsable de suministros, parte de los gastos se cubre con fondos que el encargado de obra debe justificar, los contratistas piden transferencias «para mañana» y el cliente espera un informe claro. Si en ese momento no existe un centro de responsabilidad, las finanzas se gestionan de memoria y a través de mensajes.
Un centro de responsabilidad ayuda a ordenar las finanzas: cada línea de actividad, obra o equipo cuenta con su parte del presupuesto, unas reglas claras de gasto y una persona responsable del resultado. En la construcción y las reformas, esto suele marcar el punto a partir del cual desaparecen preguntas como «¿adónde se fue el dinero?» y «¿quién autorizó esta compra?».
A continuación veremos qué es un centro de responsabilidad en una empresa constructora, qué centros pueden utilizarse en las reformas, cómo implantarlos sin burocracia y quién debe asumir la responsabilidad.
Contenido:
- ¿Qué es un centro de responsabilidad y para qué lo necesita una empresa constructora?
- ¿Qué centros de responsabilidad funcionan en construcción y reformas?
- ¿Quién responde por cada centro: funciones y facultades?
- ¿Cómo crear centros de responsabilidad con un plan práctico de implantación?
- ¿Cómo vincular los centros de responsabilidad con el presupuesto y los informes?
- ¿Cómo mantener la disciplina mediante automatización y hábitos?
- Errores frecuentes al organizar los centros de responsabilidad
¿Qué es un centro de responsabilidad y para qué lo necesita una empresa constructora?
Un centro de responsabilidad es una parte del negocio para la que se puede planificar un presupuesto, registrar los datos reales, analizar las desviaciones y designar a una persona responsable. Puede coincidir con una obra, una zona de trabajo, el departamento de suministros, la oficina o una línea de actividad. Para cada centro se define qué decisiones puede tomar su responsable y con qué indicadores se evaluarán los resultados.
En la construcción, la principal razón para utilizar estos centros es la economía de cada proyecto. El dinero se mueve dentro de la obra, donde también surgen sobrecostes, deudas, trabajos que hay que rehacer y fondos pendientes de justificar. Llevar la contabilidad por obras ayuda a revisar por separado las entradas de dinero, los gastos, el beneficio y las cuentas con los participantes.
Los centros de responsabilidad no sustituyen a la contabilidad. Esta se ocupa de las obligaciones fiscales y de la información reglamentaria. Los centros pertenecen al ámbito de la gestión y ayudan a tomar decisiones mientras la obra sigue en marcha. Para trabajar con cifras fiables, conviene conocer los fundamentos de la contabilidad financiera de ingresos y gastos de una empresa.
¿Qué centros de responsabilidad funcionan en construcción y reformas?
En la contabilidad de gestión se distinguen cuatro tipos de centros de responsabilidad. El centro de costes responde por los costes que puede controlar; el centro de ingresos, por los ingresos por ventas; el centro de beneficios, por los ingresos y los costes; y el centro de inversión, además, por el capital empleado y las decisiones de inversión. El tipo de centro depende de las facultades de su responsable. A este se le evalúa con indicadores sobre los que puede influir; para analizar la economía completa de una obra se tienen en cuenta todos los gastos que le corresponden.
El siguiente esquema es un ejemplo para una empresa con entre 5 y 15 obras simultáneas. Los centros y sus tipos se eligen en función de los procesos y las facultades del equipo concreto:
- Centro «Obra/proyecto»: el principal. Incluye estimaciones, comparación entre presupuesto y ejecución real, contratistas, fondos sujetos a rendición de cuentas, fases y documentación de cierre.
- Centro «Suministros»: compra de materiales, entregas, devoluciones, errores de surtido y relación con proveedores.
- Centro «Producción/áreas de trabajo»: cuadrillas y encargados cuyas decisiones influyen en los sobrecostes, como trabajos que hay que rehacer, trabajos adicionales o tiempos de inactividad.
- Centro «Maquinaria/herramientas»: alquiler, mantenimiento, consumibles y traslados entre obras.
- Centro «Oficina»: gastos fijos de alquiler, comunicaciones, contabilidad, servicios y salarios del equipo administrativo.
- Centro «Ventas/marketing»: contactos comerciales, visitas para tomar medidas, ofertas, coste de captación y conversión.
A cada centro se le asigna un responsable y un conjunto acordado de indicadores. Cuando un proceso afecta a varios centros, se delimitan de antemano las facultades, el procedimiento de autorización y las reglas para registrar los costes.
¿Quién responde por cada centro: funciones y facultades?
Un centro de responsabilidad funciona cuando su responsable tiene indicadores acordados y facultades para alcanzarlos. En una obra, esa función puede asumirla el jefe de proyecto o el encargado, dentro de los límites establecidos para las compras, la selección de contratistas y la autorización de trabajos. La evaluación debe tener en cuenta las decisiones y los indicadores que esa persona realmente puede controlar.
Un reparto práctico de funciones es el siguiente:
- Propietario/director: fija las reglas, como las partidas del presupuesto, quién autoriza cada decisión, qué límites se aplican y con qué frecuencia se compara lo presupuestado con lo ejecutado.
- Jefe de proyecto o encargado de obra: dirige el centro «Obra», responde por el presupuesto y por los gastos reales, controla el saldo del proyecto y cierra la rendición de cuentas de los fondos entregados.
- Responsable de suministros: dirige el centro «Suministros» y responde por los precios, los plazos de entrega, las devoluciones, la documentación correcta y la transparencia de las compras.
- Contable/responsable financiero: mantiene una metodología común para registrar operaciones, revisar los documentos justificativos, conciliar los datos y preparar informes como el estado de resultados, el estado de flujos de efectivo y el balance.
Para que la responsabilidad financiera no se convierta en supervisión manual constante, conviene organizar la rendición de cuentas de los fondos entregados. Es especialmente importante que haya una persona responsable del dinero y que los informes se presenten a tiempo. Este tema se explica en el artículo sobre el registro de fondos sujetos a rendición de cuentas (en ruso).
¿Cómo crear centros de responsabilidad con un plan práctico de implantación?
El principal error al implantar centros de responsabilidad es empezar con un esquema ideal que queda bien en una presentación, pero resulta difícil de aplicar en las obras. En construcción, conviene partir del recorrido del dinero: dónde se recibe, dónde se gasta y dónde se pierde el control.
El siguiente plan puede implantarse en una empresa pequeña sin un departamento financiero independiente.
- Elija la unidad básica de registro. En construcción suele ser la obra. Si hay muchas obras similares, añada una clasificación por tipos, como reformas de apartamentos, locales comerciales o viviendas fuera de la ciudad.
- Defina entre 8 y 15 partidas de gasto, sin llegar al detalle de cada tornillo. El nivel de detalle aumentará más adelante, cuando exista disciplina de registro.
- Asigne un responsable a cada centro y deje por escrito sus facultades: qué puede pagar por su cuenta y qué debe autorizar su superior.
- Establezca límites y un procedimiento sencillo de autorización: qué se aprueba antes de pagar, qué puede tramitarse a posteriori y en qué plazo deben entregarse los recibos y las actas.
- Prepare el plan: una estimación, un cálculo preliminar o un presupuesto por fases. Es importante que esté vinculado a las partidas de gasto.
- Organice el registro de los datos reales: anote cada operación vinculándola al centro y a la partida correspondiente. Si el pago se hace con fondos sujetos a rendición de cuentas, la vinculación con la obra y la partida sigue siendo obligatoria.
- Revise cada semana la comparación entre presupuesto y ejecución real de las obras principales. Reúna cada mes un resumen de la empresa y tome decisiones sobre el personal, los precios, los recargos y la carga de trabajo.
Si prefiere empezar con una visión más amplia de la gestión, consulte cómo organizar la contabilidad de gestión en una empresa que trabaja por proyectos: el artículo explica los errores de implantación y la lógica que ayuda a mantener las cifras en orden.
¿Cómo vincular los centros de responsabilidad con el presupuesto y los informes?
Un centro de responsabilidad resulta útil cuando permite responder a tres preguntas: cuánto se ha ganado, dónde está el dinero y a quién se le debe. Ese es el mínimo que cubren el estado de resultados, el estado de flujos de efectivo y el balance. En el blog se explica por qué estos informes son fundamentales: los tres informes principales del propietario de un negocio: resultados, flujos de efectivo y balance.
En construcción hay un problema especialmente frecuente: los desfases de tesorería entre fases. El contrato prevé ingresos, pero hay que pagar hoy a los contratistas. En ese momento ayudan la previsión de flujos de efectivo y la disciplina de pagos por obra. El artículo qué es un desfase de tesorería y cómo evitarlo explica cómo abordar esta situación.
Los costes directos se imputan a una obra concreta, mientras que los gastos generales de la empresa se registran por separado. Para analizar el coste completo, puede repartirse entre las obras una parte justificada de los costes indirectos, utilizando una base de reparto elegida de antemano que refleje el uso de los recursos. Conviene mostrar por separado los costes directos y los gastos repartidos. Al evaluar al responsable, se tiene en cuenta la parte de los costes que puede controlar; el reparto de gastos no amplía por sí solo sus facultades.
¿Cómo mantener la disciplina mediante automatización y hábitos?
Implantar centros de responsabilidad sobre el papel es sencillo. Lo difícil es mantener la disciplina cuando el equipo trabaja en las obras, se compra a diario, se acumulan recibos y los informes llegan tarde. En 101, las entradas de dinero, los informes de trabajos ejecutados y materiales adquiridos, y las transferencias a los destinatarios se registran como eventos distintos. En cada proyecto se pueden comparar los indicadores «Поступление» (entradas de dinero), «Расход» (gastos registrados) y «Баланс» (saldo): este último muestra la diferencia entre las entradas y los gastos registrados. Estos indicadores, por sí solos, no determinan el beneficio de la obra ni la cantidad de dinero que tiene un participante concreto.
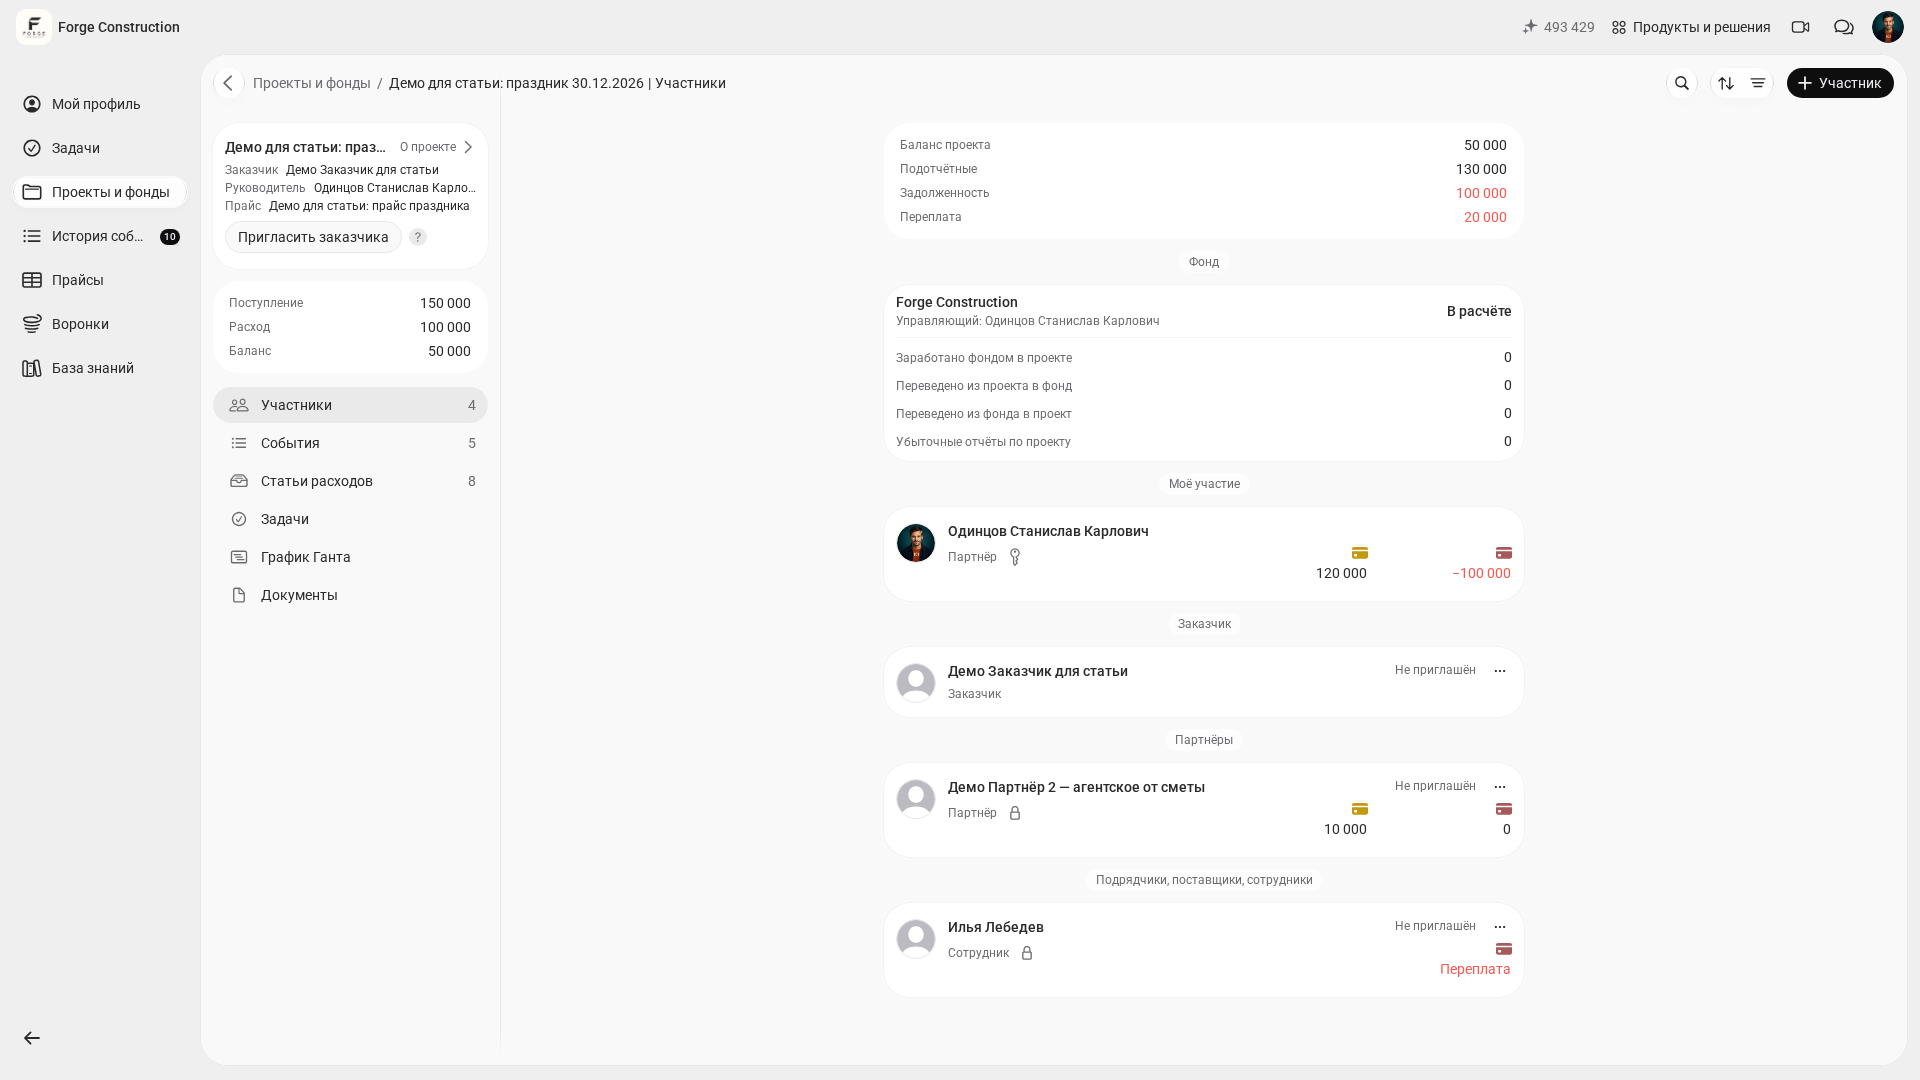
Si desea ver cómo se organiza el presupuesto, las partidas y la comparación entre previsiones y datos reales, consulte la gestión financiera de un proyecto: cómo elaborar el presupuesto y controlar el dinero.
La presentación de informes de gastos es otro punto en el que a menudo falla la responsabilidad. Si los informes se reúnen una vez al mes, las cifras llegan tarde y las decisiones se toman a ciegas. El artículo cómo simplificar la preparación de informes en construcción (en ruso) explica qué informes necesita el sector y cómo facilitar su elaboración.
Errores frecuentes al organizar los centros de responsabilidad
Demasiado detalle desde el primer día. Cuando hay 80 partidas de gasto, el equipo deja de elegir la correcta, empieza a recurrir a «otros» y las cifras pierden sentido. Conviene comenzar con un catálogo breve y ampliarlo a medida que se recopilan datos reales.
Centros sin una persona responsable de las decisiones. Si «el encargado responde por la obra», pero suministros paga sin vincular el gasto a ella, la responsabilidad financiera se deshace. Deben existir reglas sobre quién gasta, quién autoriza y quién entrega la documentación.
Registro retroactivo a cargo de una sola persona. El contable puede cumplir las obligaciones reglamentarias, pero la contabilidad de gestión forma parte del trabajo diario de los responsables de obra, suministros y proyectos. Si un único empleado introduce los datos más tarde, las cifras llegarán con retraso y estarán distorsionadas.
Falta de revisiones periódicas. Conviene hacer una revisión breve cada trimestre: conciliar una muestra de pagos, fondos sujetos a rendición de cuentas, partidas y criterios de comparación entre presupuesto y ejecución real. El artículo auditoría de la contabilidad de gestión explica cómo realizar esa revisión.
Los centros de responsabilidad vinculan las decisiones con sus consecuencias financieras: quién tomó una decisión, cuánto costó y cómo influyó en el resultado de la obra y en el movimiento de dinero. Unas facultades acordadas, unas reglas de registro claras y la revisión periódica de los indicadores ayudan a los responsables a detectar a tiempo las desviaciones.



