მშენებლობაში ფული იშვიათად იყრის თავს ერთ ადგილას. ავანსები კომპანიის საბანკო ანგარიშზე ირიცხება, შესყიდვები მომარაგების თანამშრომლის ბარათით იფარება, ხარჯების ნაწილს სამუშაოთა მწარმოებელი მისთვის საანგარიშოდ გაცემული თანხებიდან იხდის, კონტრაქტორები გადარიცხვებს „ხვალისთვის“ ითხოვენ, დამკვეთი კი გასაგებ ანგარიშს ელოდება. თუ ამ დროს ფინანსური პასუხისმგებლობის ცენტრი არ არსებობს, ფინანსების მართვა მეხსიერებასა და მიმოწერას ეყრდნობა.
ფინანსური პასუხისმგებლობის ცენტრები ფინანსების მოწესრიგებაში გეხმარებათ: თითოეულ მიმართულებას, ობიექტს ან გუნდს აქვს ბიუჯეტის თავისი ნაწილი, ხარჯვის მკაფიო წესები და შედეგზე პასუხისმგებელი პირი. მშენებლობასა და რემონტში ეს ხშირად ის ეტაპია, რომლის შემდეგაც კითხვები „სად წავიდა ფული?“ და „ვინ შეათანხმა ეს შესყიდვა?“ აღარ ჩნდება.
ქვემოთ განვიხილავთ, რა არის ფინანსური პასუხისმგებლობის ცენტრი სამშენებლო კომპანიაში, რომელი ცენტრები გამოიყენება სარემონტო საქმიანობაში, როგორ დანერგოთ ისინი ზედმეტი ბიუროკრატიის გარეშე და ვინ უნდა აგებდეს მათზე პასუხს.
შინაარსი:
- რა არის ფინანსური პასუხისმგებლობის ცენტრი და რაში სჭირდება ის სამშენებლო კომპანიას?
- რომელი პასუხისმგებლობის ცენტრები გამოიყენება მშენებლობასა და რემონტში?
- ვინ აგებს პასუხს პასუხისმგებლობის ცენტრზე და რა უფლებამოსილება სჭირდება მას?
- როგორ შექმნათ პასუხისმგებლობის ცენტრები პრაქტიკაში?
- როგორ დაუკავშიროთ პასუხისმგებლობის ცენტრები ბიუჯეტსა და ანგარიშგებას?
- როგორ შეინარჩუნოთ დისციპლინა ავტომატიზაციითა და ყოველდღიური ჩვევებით?
- გავრცელებული შეცდომები პასუხისმგებლობის ცენტრების დანერგვისას
რა არის ფინანსური პასუხისმგებლობის ცენტრი და რაში სჭირდება ის სამშენებლო კომპანიას?
ფინანსური პასუხისმგებლობის ცენტრი ბიზნესის ნაწილია, რომლისთვისაც შესაძლებელია ბიუჯეტის ცალკე დაგეგმვა, ფაქტობრივი მონაცემების აღრიცხვა, გადახრების შეფასება და პასუხისმგებელი ხელმძღვანელის დანიშვნა. ასეთი ცენტრი შეიძლება იყოს ობიექტი, სამუშაო უბანი, მომარაგების განყოფილება, ოფისი ან საქმიანობის მიმართულება. თითოეული ცენტრისთვის განსაზღვრავენ, რომელი გადაწყვეტილებების მიღების უფლება აქვს ხელმძღვანელს და რა მაჩვენებლებით ფასდება შედეგი.
მშენებლობაში პასუხისმგებლობის ცენტრის საჭიროებას ყველაზე ხშირად საქმიანობის პროექტული ხასიათი განაპირობებს. ფული კონკრეტულ ობიექტს უკავშირდება; იქვე წარმოიქმნება გადახარჯვა, ვალები, გადასაკეთებელი სამუშაოები და თანხები, რომელთა ხარჯვაზეც ანგარიში ჯერ არ არის ჩაბარებული. ობიექტების მიხედვით აღრიცხვა საშუალებას გაძლევთ, ცალ-ცალკე შეამოწმოთ შემოსული თანხები, ხარჯები, მოგება და მონაწილეებთან ანგარიშსწორება.
პასუხისმგებლობის ცენტრები ბუღალტერიას არ ანაცვლებს. ბუღალტერია საგადასახადო და სავალდებულო ანგარიშგებას უზრუნველყოფს. პასუხისმგებლობის ცენტრები მმართველობითი აღრიცხვის ნაწილია: ისინი გეხმარებათ გადაწყვეტილებების მიღებაში სამუშაოების მიმდინარეობისას, სანამ ობიექტი დასრულდება. ციფრებზე დაყრდნობით მუშაობისთვის გამოგადგებათ მშენებლობაში შემოსავლებისა და ხარჯების ფინანსური აღრიცხვის საფუძვლები: ორგანიზაციის შემოსავლებისა და ხარჯების ფინანსური აღრიცხვა.
რომელი პასუხისმგებლობის ცენტრები გამოიყენება მშენებლობასა და რემონტში?
მმართველობით აღრიცხვაში ფინანსური პასუხისმგებლობის ცენტრის ოთხ ტიპს გამოყოფენ. ხარჯების ცენტრი პასუხისმგებელია კონტროლირებად ხარჯებზე, შემოსავლების ცენტრი — ამონაგებზე, მოგების ცენტრი — შემოსავლებსა და ხარჯებზე, ხოლო ინვესტიციების ცენტრი დამატებით — გამოყენებულ კაპიტალსა და საინვესტიციო გადაწყვეტილებებზე. ცენტრის ტიპს მისი ხელმძღვანელის უფლებამოსილება განსაზღვრავს. ხელმძღვანელს აფასებენ იმ მაჩვენებლებით, რომლებზეც მას გავლენის მოხდენა შეუძლია; ობიექტის მთლიან ფინანსურ შედეგს კი მასთან დაკავშირებული ყველა ხარჯის გათვალისწინებით აანალიზებენ.
ქვემოთ მოყვანილია სტრუქტურის მაგალითი კომპანიისთვის, რომელიც ერთდროულად 5–15 ობიექტზე მუშაობს. ცენტრების შემადგენლობა და ტიპები კონკრეტული გუნდის პროცესებსა და უფლებამოსილებებს უნდა შეესაბამებოდეს:
- პასუხისმგებლობის ცენტრი „ობიექტი / პროექტი“ — ძირითადი ერთეული. მასში შედის ხარჯთაღრიცხვა, გეგმისა და ფაქტის შედარება, კონტრაქტორები, ანგარიშვალდებულ პირებზე გაცემული თანხები, ეტაპები და სამუშაოების დასრულების დამადასტურებელი დოკუმენტები.
- პასუხისმგებლობის ცენტრი „მომარაგება“ — მასალების შესყიდვა, მიწოდება, დაბრუნება, ასორტიმენტის შეუსაბამობები და მომწოდებლებთან მუშაობა.
- პასუხისმგებლობის ცენტრი „სამშენებლო სამუშაოები / უბნები“ — ბრიგადები და სამუშაოთა მწარმოებლები, რომელთა გადაწყვეტილებები გადახარჯვაზე მოქმედებს: გადასაკეთებელი სამუშაოები, სამუშაოების დამატებითი მოცულობები და მოცდენა.
- პასუხისმგებლობის ცენტრი „ტექნიკა / ხელსაწყოები“ — იჯარა, მომსახურება, სახარჯი მასალები და ობიექტებს შორის გადატანა.
- პასუხისმგებლობის ცენტრი „ოფისი“ — მუდმივი ხარჯები: იჯარა, კავშირგაბმულობა, ბუღალტერია, სერვისები და ადმინისტრაციული გუნდის ხელფასები.
- პასუხისმგებლობის ცენტრი „გაყიდვები / მარკეტინგი“ — პოტენციური კლიენტების განაცხადები, აზომვები, კომერციული შეთავაზებები, კლიენტის მოზიდვის ღირებულება და კონვერსია.
თითოეულ პასუხისმგებლობის ცენტრს უნიშნავენ პასუხისმგებელ ხელმძღვანელს და უთანხმებენ მაჩვენებლების ნაკრებს. თუ პროცესი რამდენიმე ცენტრს ეხება, წინასწარ მიჯნავენ უფლებამოსილებებს, შეთანხმების პროცედურასა და ხარჯების აღრიცხვის წესებს.
ვინ აგებს პასუხს პასუხისმგებლობის ცენტრზე და რა უფლებამოსილება სჭირდება მას?
პასუხისმგებლობის ცენტრი მუშაობს, როცა მის ხელმძღვანელს აქვს შეთანხმებული მაჩვენებლები და მათი მიღწევისთვის საჭირო უფლებამოსილება. ობიექტზე ამ როლის შესრულება შეუძლია პროექტის ხელმძღვანელს ან სამუშაოთა მწარმოებელს — შესყიდვების, კონტრაქტორების შერჩევისა და სამუშაოების შეთანხმების მისთვის მინიჭებული უფლებების ფარგლებში. შეფასებისას ითვალისწინებენ იმ გადაწყვეტილებებსა და მაჩვენებლებს, რომელთა მართვაც ამ ადამიანს რეალურად შეუძლია.
როლების პრაქტიკული განაწილება ასე გამოიყურება:
- მფლობელი ან დირექტორი ადგენს წესებს: ბიუჯეტის კატეგორიებს, შეთანხმებაზე პასუხისმგებელ პირებს, მოქმედ ლიმიტებსა და გეგმისა და ფაქტის შედარების სიხშირეს.
- პროექტის ხელმძღვანელი ან სამუშაოთა მწარმოებელი მართავს „ობიექტის“ პასუხისმგებლობის ცენტრს: პასუხს აგებს ხარჯთაღრიცხვით გათვალისწინებულ გეგმასა და ფაქტობრივ ხარჯებზე, აკონტროლებს პროექტის ბალანსს და უზრუნველყოფს გაცემული თანხების ხარჯვის ანგარიშგებას.
- მომარაგების თანამშრომელი მართავს „მომარაგების“ პასუხისმგებლობის ცენტრს: პასუხს აგებს ფასებზე, მიწოდების ვადებზე, დაბრუნებაზე, დოკუმენტების სისწორესა და შესყიდვების გამჭვირვალობაზე.
- ბუღალტერი ან ფინანსისტი უზრუნველყოფს მეთოდოლოგიას: ოპერაციების ასახვის ერთიან წესებს, პირველადი დოკუმენტების კონტროლს, მონაცემების შეჯერებასა და ანგარიშგებას — მოგება-ზარალის ანგარიშგებას, ფულადი ნაკადების ანგარიშგებასა და ბალანსს.
იმისთვის, რომ ფინანსური პასუხისმგებლობა ხარჯების მუდმივ ხელით ზედამხედველობად არ იქცეს, სასარგებლოა ანგარიშვალდებულ პირებზე თანხების გაცემისა და მათი ხარჯვის ანგარიშგების პროცესის გამართვა. აქ განსაკუთრებით მნიშვნელოვანია თანხაზე პასუხისმგებელი პირი და დროული ანგარიშგება. ეს განხილულია სტატიაში ანგარიშვალდებულ პირებზე გაცემული თანხების აღრიცხვა (რუსულ ენაზე).
როგორ შექმნათ პასუხისმგებლობის ცენტრები პრაქტიკაში?
პასუხისმგებლობის ცენტრების დანერგვისას მთავარი შეცდომაა იდეალური სქემით დაწყება, რომელიც პრეზენტაციაში შთამბეჭდავია, მაგრამ ობიექტებზე რთულად გამოიყენება. მშენებლობაში უფრო სასარგებლოა ფულის გზას მიჰყვეთ: სად შემოდის, სად იხარჯება და სად იკარგება კონტროლი.
ქვემოთ მოცემული სქემის დანერგვა მცირე კომპანიაშიც შესაძლებელია, ცალკე ფინანსური განყოფილების გარეშე.
- აირჩიეთ აღრიცხვის ძირითადი ერთეული. მშენებლობაში ეს ყველაზე ხშირად ობიექტია. თუ ობიექტები ბევრია და ერთმანეთს ჰგავს, დააჯგუფეთ ტიპების მიხედვით: ბინების რემონტი, კომერციული ობიექტები, ქალაქგარეთ მდებარე სახლები.
- განსაზღვრეთ ხარჯების 8–15 კატეგორია და თავიდანვე ნუ ჩახვალთ თითოეული ხრახნის დონემდე. დეტალიზაცია მოგვიანებით დაამატეთ, როცა აღრიცხვის დისციპლინა ჩამოყალიბდება.
- თითოეულ პასუხისმგებლობის ცენტრს დაუნიშნეთ ხელმძღვანელი და დააფიქსირეთ მისი უფლებები: რისი გადახდა შეუძლია დამოუკიდებლად და რა უნდა შეათანხმოს ზემდგომთან.
- შემოიღეთ ლიმიტები და შეთანხმების მარტივი წესი: რა უნდა შეთანხმდეს გადახდამდე, რისი აღრიცხვა შეიძლება მოგვიანებით და რა ვადაში უნდა ჩაბარდეს ქვითრები და შესრულებული სამუშაოების აქტები.
- მოამზადეთ გეგმა: ხარჯთაღრიცხვა, წინასწარი გაანგარიშება ან ეტაპების მიხედვით შედგენილი ბიუჯეტი. მნიშვნელოვანია, რომ გეგმა ხარჯების კატეგორიებს უკავშირდებოდეს.
- მოაწესრიგეთ ფაქტობრივი მონაცემების აღრიცხვა: თითოეული ოპერაცია პასუხისმგებლობის ცენტრსა და ხარჯის კატეგორიას დაუკავშირეთ. თუ გადახდა ანგარიშვალდებულ პირზე გაცემული თანხიდან ხდება, ობიექტთან და კატეგორიასთან კავშირი კვლავ სავალდებულოა.
- კვირაში ერთხელ შეადარეთ გეგმა და ფაქტი ძირითად ობიექტებზე. თვეში ერთხელ შეაჯამეთ კომპანიის მონაცემები და მიიღეთ გადაწყვეტილებები თანამშრომლებზე, ფასებზე, ფასნამატსა და დატვირთვაზე.
თუ მმართველობითი აღრიცხვის უფრო ფართო სისტემით დაწყება გსურთ, წაიკითხეთ სტატია როგორ მოაწყოთ მმართველობითი აღრიცხვა პროექტებზე დაფუძნებულ ბიზნესში. მასში განხილულია დანერგვის შეცდომები და მიდგომა, რომელიც ციფრების მოწესრიგებაში გეხმარებათ.
როგორ დაუკავშიროთ პასუხისმგებლობის ცენტრები ბიუჯეტსა და ანგარიშგებას?
პასუხისმგებლობის ცენტრი სასარგებლოა მაშინ, როცა მასზე დაყრდნობით სამ კითხვას პასუხობთ: რამდენი გამოვიმუშავეთ, სად არის ფული ახლა და ვისი ვალი გვაქვს? სწორედ ამ ძირითად კითხვებს პასუხობს მოგება-ზარალის ანგარიშგება, ფულადი ნაკადების ანგარიშგება და საბუღალტრო ბალანსი. ბლოგში განხილულია, რატომ ითვლება ეს ანგარიშგებები საფუძვლად: ბიზნესის მფლობელის სამი მთავარი ფინანსური ანგარიში — მოგება-ზარალი, ფულადი ნაკადები და ბალანსი.
მშენებლობაში ცალკე პრობლემაა ფულის დროებითი დეფიციტი ეტაპებს შორის. ხელშეკრულებით თანხის მიღება გათვალისწინებულია, მაგრამ კონტრაქტორებს დღესვე უნდა გადაუხადოთ. ასეთ დროს ფულადი ნაკადების პროგნოზი და ობიექტების მიხედვით გადახდების დისციპლინა გეხმარებათ. ამგვარი დეფიციტის მართვა განხილულია სტატიაში რა არის ფულადი დეფიციტი და როგორ აიცილოთ ის თავიდან.
პირდაპირ ხარჯებს კონკრეტულ ობიექტს მიაკუთვნებენ, კომპანიის საერთო ხარჯებს კი ცალკე აღრიცხავენ. სრული თვითღირებულების გასაანალიზებლად დასაშვებია არაპირდაპირი ხარჯების დასაბუთებული წილის განაწილება ობიექტებს შორის წინასწარ შერჩეული ბაზით, რომელიც რესურსების გამოყენებას ასახავს. ანგარიშში პირდაპირი ხარჯები და განაწილებული ხარჯები ცალ-ცალკე უნდა ჩანდეს. პასუხისმგებელი ხელმძღვანელის შეფასებისას ითვალისწინებენ ხარჯების იმ ნაწილს, რომლის კონტროლიც მას შეუძლია; ხარჯების განაწილება თავისთავად მის უფლებამოსილებას არ აფართოებს.
როგორ შეინარჩუნოთ დისციპლინა ავტომატიზაციითა და ყოველდღიური ჩვევებით?
პასუხისმგებლობის ცენტრების ქაღალდზე ჩამოყალიბება რთული არ არის. დისციპლინის შენარჩუნება უფრო რთულია, როცა გუნდი ობიექტებზე მუშაობს, შესყიდვები ყოველდღე ხდება, ქვითრები გროვდება და ანგარიშები დაგვიანებით ბარდება. 101-ში ფულის შემოსვლა, შესრულებული სამუშაოებისა და შეძენილი მასალების ანგარიშები და მიმღებებთან გადარიცხვები ცალკე მოვლენებად ფიქსირდება. პროექტისთვის შეგიძლიათ შეადაროთ მაჩვენებლები „Поступление“ (შემოსული თანხა), „Расход“ (აღრიცხული ხარჯი) და „Баланс“ (ბალანსი): ბალანსი შემოსულ თანხებსა და აღრიცხულ ხარჯებს შორის სხვაობას აჩვენებს. ეს მაჩვენებლები თავისთავად არ განსაზღვრავს ობიექტის მოგებას ან კონკრეტული მონაწილის ხელთ არსებულ თანხას.
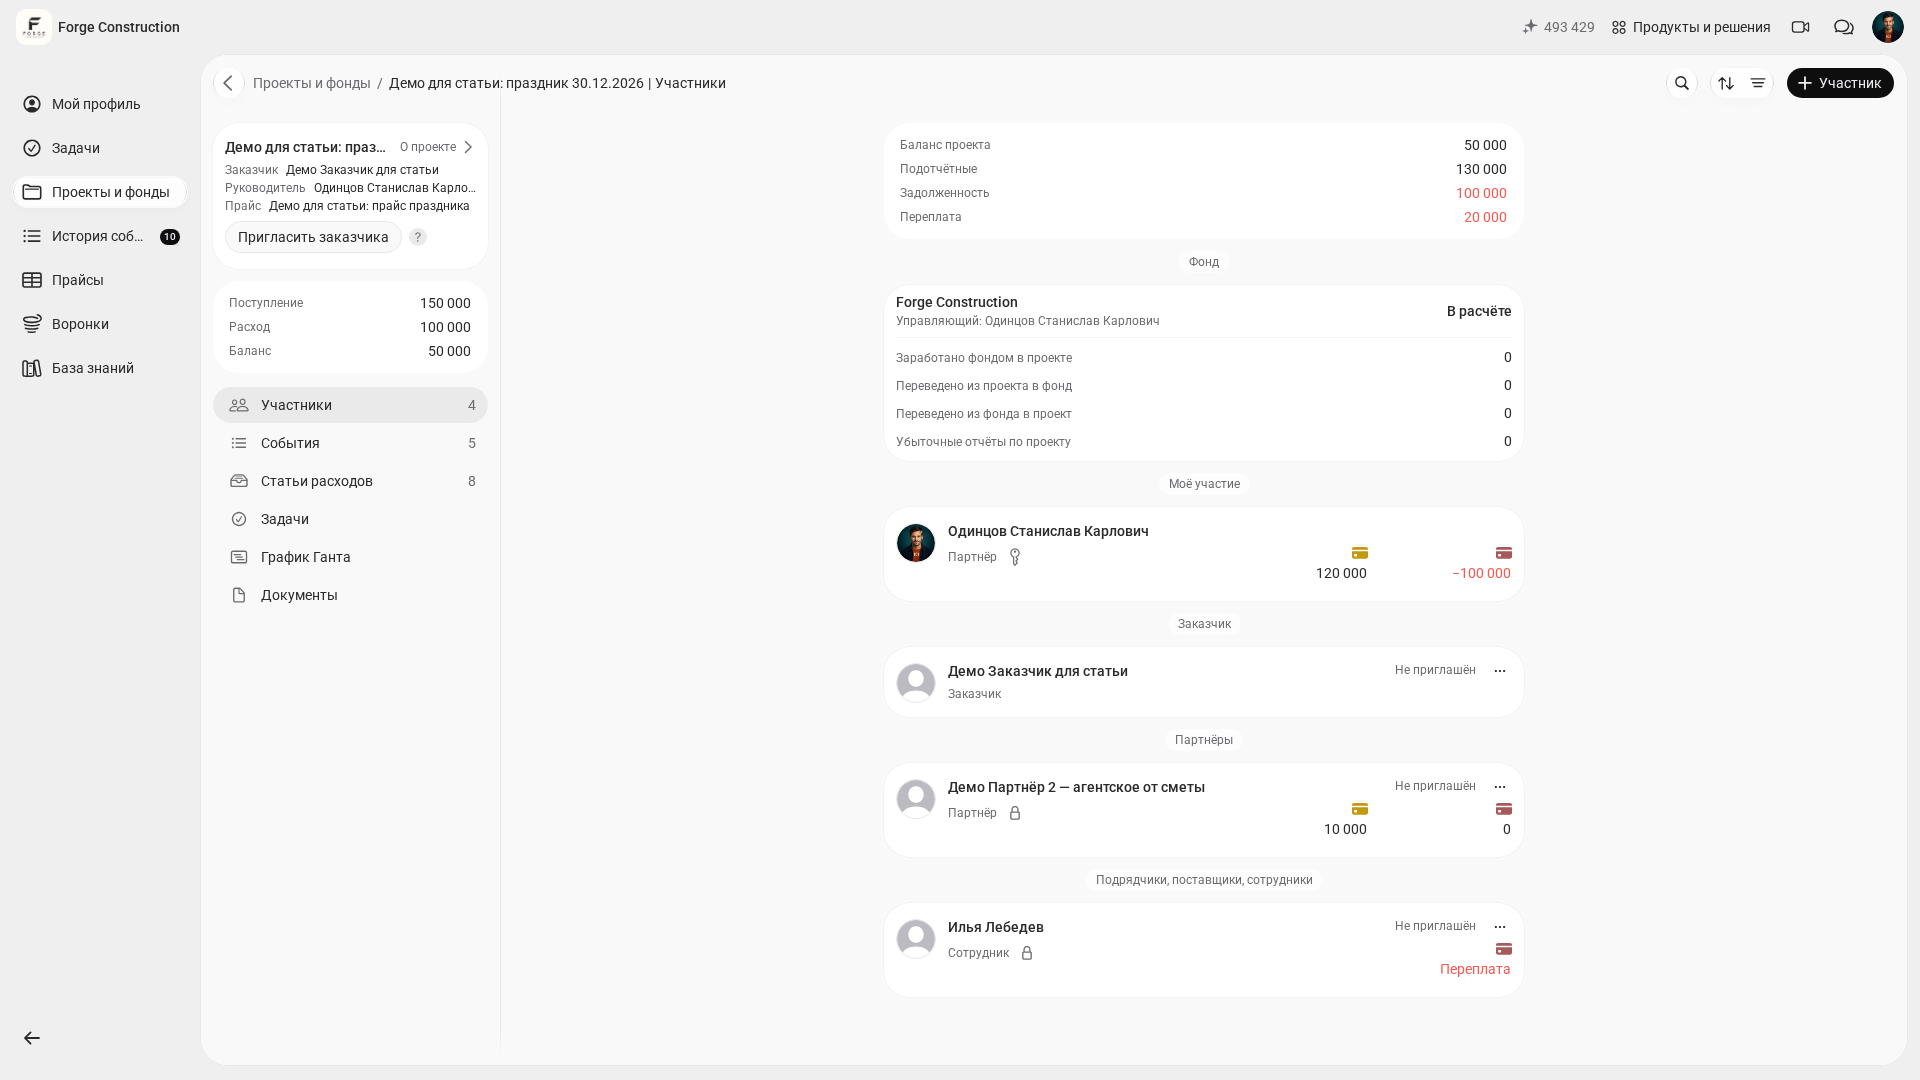
თუ გსურთ ნახოთ, როგორ მუშაობს ეს ბიუჯეტის, ხარჯების კატეგორიებისა და გეგმისა და ფაქტის შედარების დონეზე, გამოგადგებათ სტატია პროექტის ფინანსური მართვა: როგორ აწარმოოთ ბიუჯეტი და აკონტროლოთ ფული.
ხარჯების ანგარიშგება კიდევ ერთი პროცესია, სადაც პასუხისმგებლობა ხშირად ირღვევა. თუ ანგარიშებს მხოლოდ თვეში ერთხელ აგროვებენ, მონაცემები გვიან მოდის და გადაწყვეტილებები სანდო ინფორმაციის გარეშე მიიღება. რომელი ანგარიშები სჭირდება სამშენებლო ბიზნესს და როგორ გაამარტივოთ მათი მომზადება, განხილულია სტატიაში როგორ გაამარტივოთ ანგარიშების მომზადება მშენებლობაში (რუსულ ენაზე).
გავრცელებული შეცდომები პასუხისმგებლობის ცენტრების დანერგვისას
ზედმეტად წვრილი დეტალიზაცია პირველივე დღიდან. როცა ხარჯების 80 კატეგორია არსებობს, გუნდი სწორ კატეგორიას აღარ ირჩევს, ყველაფერს „სხვაში“ ათავსებს და ციფრები მნიშვნელობას კარგავს. უმჯობესია მოკლე ჩამონათვალით დაიწყოთ და ფაქტობრივი მონაცემების დაგროვებასთან ერთად გააფართოოთ.
პასუხისმგებლობის ცენტრი გადაწყვეტილებებზე პასუხისმგებელი პირის გარეშე. თუ „ობიექტზე სამუშაოთა მწარმოებელი აგებს პასუხს“, მაგრამ მომარაგება გადახდებს ობიექტთან დაუკავშირებლად ასრულებს, ფინანსური პასუხისმგებლობა ირღვევა. საჭიროა წესები: ვინ ხარჯავს, ვინ ათანხმებს და ვინ აბარებს დამადასტურებელ დოკუმენტებს.
ერთი ადამიანის მიერ მონაცემების დაგვიანებით შეტანა. ბუღალტერს შეუძლია სავალდებულო ანგარიშგების უზრუნველყოფა, მაგრამ მმართველობითი აღრიცხვა ხელოსნების, მომარაგების თანამშრომლებისა და პროექტების ხელმძღვანელების ყოველდღიურ მუშაობას ეყრდნობა. თუ ყველა მონაცემს ერთი თანამშრომელი მოგვიანებით შეიტანს, ციფრები დაგვიანებული და დამახინჯებული იქნება.
ციფრების რეგულარული შემოწმების არარსებობა. სასარგებლოა კვარტალში ერთხელ მოკლე აუდიტის ჩატარება: შეადარეთ გადახდების შერჩეული ნაწილი, ანგარიშვალდებულ პირებზე გაცემული თანხები, ხარჯების კატეგორიები და გეგმისა და ფაქტის შედარების პრინციპი. ასეთი შემოწმების მიდგომა განხილულია სტატიაში მმართველობითი აღრიცხვის აუდიტი.
პასუხისმგებლობის ცენტრები გადაწყვეტილებებს მათ ფინანსურ შედეგებთან აკავშირებს: ვინ მიიღო გადაწყვეტილება, რა დაჯდა ის და როგორ იმოქმედა ობიექტის შედეგსა და ფულის მოძრაობაზე. შეთანხმებული უფლებამოსილება, აღრიცხვის წესები და მაჩვენებლების რეგულარული შემოწმება ხელმძღვანელებს გადახრების დროულად შემჩნევაში ეხმარება.