Qurilishda pul kamdan-kam hollarda bir joyda turadi. Avanslar hisob-kitob hisobvarag‘iga tushadi, xaridlar ta’minot bo‘yicha xodimning kartasidan to‘lanadi, xarajatlarning bir qismi prorabga hisobdorlik asosida berilgan mablag‘lar hisobidan qoplanadi, pudratchilar «ertaga» pul o‘tkazishni so‘raydi, buyurtmachi esa tushunarli hisobot kutadi. Shu paytda moliyaviy javobgarlik markazi (MJM) bo‘lmasa, moliyani xotira va yozishmalarga tayanib boshqarishga to‘g‘ri keladi.
MJM moliyani tartibga solishga yordam beradi: har bir yo‘nalish, obyekt yoki jamoaga budjetning o‘z ulushi, aniq xarajat qoidalari va natija uchun javobgar shaxs biriktiriladi. Qurilish va ta’mirlashda shundan keyin ko‘pincha «pul qayerga ketdi?» va «bu xaridni kim tasdiqladi?» degan savollar yo‘qoladi.
Quyida qurilish kompaniyasida MJM nima ekanini, ta’mirlash ishlarida qanday markazlar uchrashini, ularni ortiqcha rasmiyatchiliksiz qanday joriy etish va kimni mas’ul etib tayinlash kerakligini ko‘rib chiqamiz.
Mundarija:
- MJM nima va qurilish kompaniyasiga nima uchun kerak?
- Qurilish va ta’mirlashda qanday MJMlar ishlaydi?
- MJM uchun kim javobgar: vazifalar va vakolatlar qanday taqsimlanadi?
- MJMni amalda qanday tashkil etish mumkin?
- MJMni budjet va hisobotlar bilan qanday bog‘lash mumkin?
- Avtomatlashtirish va odatlar yordamida intizomni qanday saqlash mumkin?
- MJMni yo‘lga qo‘yishda ko‘p uchraydigan xatolar
MJM nima va qurilish kompaniyasiga nima uchun kerak?
Moliyaviy javobgarlik markazi — biznesning budjetni alohida rejalashtirish, amaldagi natijalarni yig‘ish, og‘ishlarni kuzatish va mas’ul shaxsni belgilash mumkin bo‘lgan qismidir. MJM obyekt, uchastka, ta’minot bo‘limi, ofis yoki ish yo‘nalishiga mos kelishi mumkin. Har bir markaz uchun uning rahbari qanday qarorlar qabul qilishga haqli ekani va natija qaysi ko‘rsatkichlar bo‘yicha baholanishi belgilanadi.
Qurilishda MJMning zarurligi ko‘pincha loyihaning iqtisodiy natijalari bilan bog‘liq. Pul obyekt doirasida aylanadi, ortiqcha xarajatlar, qarzlar, qayta bajariladigan ishlar va hisobi yopilmagan hisobdor mablag‘lar ham shu yerda paydo bo‘ladi. Obyektlar bo‘yicha hisob yuritish tushumlar, xarajatlar, foyda va ishtirokchilar bilan hisob-kitoblarni alohida tekshirishga yordam beradi.
MJM buxgalteriya o‘rnini bosmaydi. Buxgalteriya soliqlar va belgilangan hisobot talablarini bajarish bilan shug‘ullanadi. MJM esa boshqaruv tizimiga kiradi: obyekt yopilmasidan oldin, ish jarayonidayoq qaror qabul qilishga yordam beradi. Raqamlarga tayanish uchun qurilishdagi daromad va xarajatlarning moliyaviy hisobi asoslarini bilish foydali: tashkilot daromadlari va xarajatlarining moliyaviy hisobi.
Qurilish va ta’mirlashda qanday MJMlar ishlaydi?
Boshqaruv hisobida MJMning to‘rt turi ajratiladi. Xarajatlar markazi boshqarish mumkin bo‘lgan xarajatlar uchun, daromadlar markazi sotuv tushumi uchun, foyda markazi daromadlar va xarajatlar uchun, investitsiyalar markazi esa qo‘shimcha ravishda foydalanilayotgan kapital va investitsiya qarorlari uchun javob beradi. Markazning turi uning rahbari vakolatlariga bog‘liq. Rahbar o‘zi ta’sir ko‘rsata oladigan ko‘rsatkichlar bo‘yicha baholanadi; obyektning to‘liq iqtisodiy natijalari esa unga tegishli barcha xarajatlarni hisobga olgan holda tahlil qilinadi.
Quyida bir vaqtning o‘zida 5–15 ta obyekt bilan ishlaydigan kompaniya uchun tuzilma misoli keltirilgan. Markazlar tarkibi va turlari muayyan jamoaning jarayonlari hamda vakolatlariga qarab tanlanadi:
- «Obyekt/loyiha» MJM — asosiy markaz. Uning doirasiga smeta, reja va amaldagi natijalar taqqoslanishi, pudratchilar, hisobdor mablag‘lar, bosqichlar va ish yakunini tasdiqlovchi hujjatlar kiradi.
- «Ta’minot» MJM — materiallar xaridi, yetkazib berish, qaytarishlar, material turlari chalkashib ketishi va yetkazib beruvchilar bilan ishlash.
- «Ishlab chiqarish/uchastkalar» MJM — qarorlari ortiqcha xarajatlarga ta’sir qiladigan brigadalar va prorablar: qayta bajariladigan ishlar, qo‘shimcha ish hajmlari va bekor turishlar.
- «Texnika/asbob-uskunalar» MJM — ijara, texnik xizmat, sarf materiallari va obyektlar o‘rtasida ko‘chirish.
- «Ofis» MJM — doimiy xarajatlar: ijara, aloqa, buxgalteriya, xizmatlar va ma’muriy jamoaning ish haqi.
- «Savdo/marketing» MJM — potensial mijozlar, o‘lchov olish, tijorat takliflari, mijoz jalb qilish qiymati va konversiya.
Har bir MJMga mas’ul rahbar va kelishilgan ko‘rsatkichlar to‘plami biriktiriladi. Bir nechta markazga taalluqli jarayonlarda vakolatlar, tasdiqlash tartibi va xarajatlarni hisobga olish qoidalari oldindan aniq ajratiladi.
MJM uchun kim javobgar: vazifalar va vakolatlar qanday taqsimlanadi?
MJM rahbarida kelishilgan ko‘rsatkichlar va ularga erishish uchun vakolatlar bo‘lsa, markaz ishlaydi. Obyektda bu vazifani loyiha rahbari yoki prorab bajarishi mumkin — xaridlar, pudratchilarni tanlash va ishlarni kelishish bo‘yicha unga berilgan huquqlar doirasida. Baholashda ushbu shaxs haqiqatan boshqara oladigan qarorlar va ko‘rsatkichlar hisobga olinadi.
Vazifalarni amalda quyidagicha taqsimlash mumkin:
- Mulkdor/direktor qoidalarni belgilaydi: budjetda qanday moddalar bor, kim nimani tasdiqlaydi, qanday limitlar amal qiladi va reja bilan amaldagi natijalar qanchalik tez-tez taqqoslanadi.
- Loyiha rahbari (prorab) «Obyekt» MJM uchun mas’ul: smetadagi reja va amaldagi xarajatlar uchun javob beradi, loyiha qoldig‘ini kuzatadi, hisobdor mablag‘lar bo‘yicha hisob-kitobni yakunlaydi.
- Ta’minot bo‘yicha xodim «Ta’minot» MJM uchun mas’ul: narxlar, yetkazib berish muddatlari, qaytarishlar, hujjatlarning to‘g‘riligi va xaridlarning shaffofligi uchun javob beradi.
- Buxgalter/moliyachi uslubiy tartibni ta’minlaydi: operatsiyalarni hisobda aks ettirishning yagona qoidalari, birlamchi hujjatlar nazorati, solishtirishlar va hisobotlar — foyda va zararlar hisoboti, pul oqimlari hisoboti hamda balans.
Moliyaviy javobgarlik doimiy qo‘lda nazorat qilishga aylanib qolmasligi uchun hisobdorlik asosida berilgan mablag‘lar hisobini yo‘lga qo‘yish foydali. Bunda mablag‘ uchun mas’ul shaxs va o‘z vaqtida hisobot berish ayniqsa muhim. Bu masala hisobdor shaxslarga berilgan mablag‘lar hisobi haqidagi maqolada (rus tilida) ko‘rib chiqilgan.
MJMni amalda qanday tashkil etish mumkin?
MJMni joriy etishdagi asosiy xato — taqdimotda chiroyli ko‘rinadigan, ammo obyektlarda qo‘llash qiyin bo‘lgan mukammal tuzilmadan boshlash. Qurilishda pul oqimidan kelib chiqish foydaliroq: pul qayerdan keladi, qayerda sarflanadi va qayerda nazorat yo‘qoladi.
Quyidagi tartibni alohida moliya bo‘limi bo‘lmagan kichik kompaniyada ham amalda joriy etish mumkin.
- Hisobning asosiy birligini tanlang. Qurilishda bu ko‘pincha obyektdir. Obyektlar ko‘p va bir-biriga o‘xshash bo‘lsa, ularni turlarga ajrating: xonadon ta’miri, tijorat obyektlari, shahar tashqarisidagi uylar.
- Har bir vintgacha mayda tafsilotga kirmasdan, 8–15 ta xarajat moddasini belgilang. Batafsil hisob yuritish keyinroq, intizom shakllangach yo‘lga qo‘yiladi.
- Har bir MJM uchun mas’ul shaxsni tayinlang va uning huquqlarini qayd eting: nimalarni mustaqil to‘lashi, nimalarni rahbar bilan kelishishi mumkin.
- Limitlar va sodda tasdiqlash tartibini joriy eting: nimalar to‘lovdan oldin kelishiladi, nimalarni to‘lovdan keyin rasmiylashtirish mumkin, cheklar va dalolatnomalar qachongacha topshiriladi.
- Rejani tuzing: smeta, dastlabki hisob-kitob yoki bosqichlar bo‘yicha budjet. Reja xarajat moddalari bilan bog‘langan bo‘lishi muhim.
- Amaldagi operatsiyalar hisobini yo‘lga qo‘ying: har bir operatsiyani MJM va xarajat moddasiga bog‘lab qayd eting. To‘lov hisobdorlik asosida berilgan mablag‘lardan qilinsa ham, uni obyekt va xarajat moddasiga bog‘lash majburiy bo‘lib qoladi.
- Asosiy obyektlar bo‘yicha reja va amaldagi natijalarni haftada bir marta taqqoslang. Oyda bir marta kompaniya bo‘yicha umumiy hisobotni yig‘ib, xodimlar, narxlar, ustama va ish yuklamasi yuzasidan qaror qabul qiling.
Boshqaruv hisobini kengroq yo‘lga qo‘yishdan boshlamoqchi bo‘lsangiz, loyiha biznesida boshqaruv hisobini qanday tashkil etish haqidagi maqolani ko‘rib chiqing: unda joriy etishdagi xatolar va raqamlarni tartibda ushlab turadigan mantiq tushunarli yoritilgan.
MJMni budjet va hisobotlar bilan qanday bog‘lash mumkin?
MJM uchta savolga javob berish imkonini yaratganda foydali bo‘ladi: qancha foyda oldik, pul hozir qayerda va kimga qarzdormiz? Foyda va zararlar hisoboti, pul oqimlari hisoboti hamda balans aynan shu asosiy savollarni qamrab oladi. Blogda bu hisobotlar nima uchun asos hisoblanishi tushuntirilgan: biznes egasining uchta asosiy hisoboti — foyda va zararlar, pul oqimlari va balans.
Qurilishda yana bir alohida muammo bor: bosqichlar almashayotgan paytda mablag‘ yetishmay qolishi. Shartnomada pul nazarda tutilgan, ammo pudratchilarga to‘lov bugun kerak. Bunday vaziyatda pul oqimlari prognozi va obyektlar bo‘yicha to‘lov intizomi yordam beradi. Pul uzilishlari bilan ishlash mantiqi haqida pul uzilishi nima va uning oldini qanday olish mumkinligi haqidagi maqolada yozilgan.
Bevosita xarajatlar muayyan obyektga biriktiriladi, kompaniyaning umumiy xarajatlari esa alohida hisobga olinadi. To‘liq tannarxni tahlil qilish uchun bilvosita xarajatlarning asoslangan ulushini obyektlar o‘rtasida oldindan tanlangan, resurslardan foydalanishni aks ettiradigan mezon bo‘yicha taqsimlash mumkin. Hisobotda bevosita xarajatlar va taqsimlangan xarajatlarni alohida ko‘rsatish lozim. Mas’ul rahbarni baholashda xarajatlarning u boshqara oladigan qismi hisobga olinadi; xarajatlarni taqsimlashning o‘zi uning vakolatlarini kengaytirmaydi.
Avtomatlashtirish va odatlar yordamida intizomni qanday saqlash mumkin?
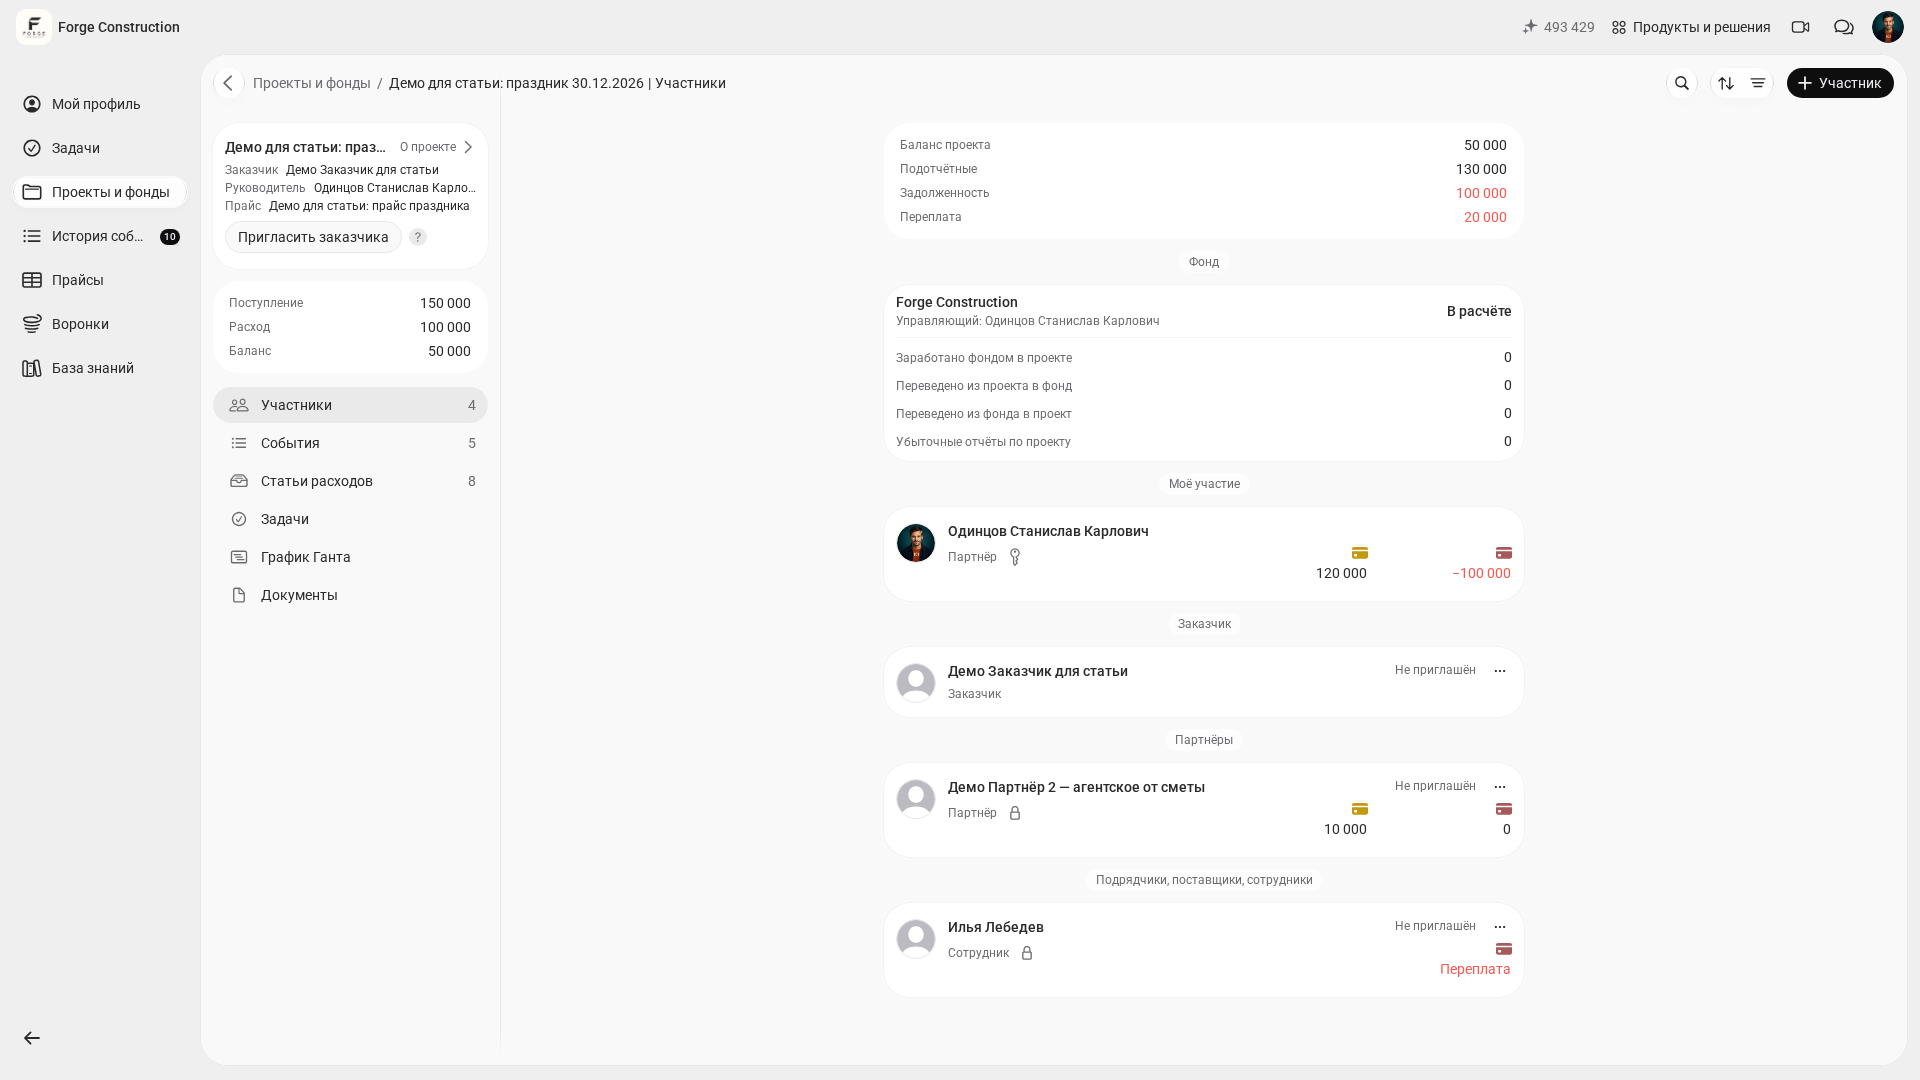
MJMni qog‘ozda joriy etish qiyin emas. Jamoa obyektlarda ishlayotganda, xaridlar har kuni qilinayotganda, cheklar yig‘ilib, hisobotlar kech topshirilayotganda intizomni saqlash qiyin. 101’da pul tushumlari, bajarilgan ishlar va xarid qilingan materiallar haqidagi hisobotlar hamda oluvchilarga pul o‘tkazmalari alohida hodisalar sifatida qayd etiladi. Loyiha bo‘yicha «Поступление» (tushum), «Расход» (hisobga olingan xarajat) va «Баланс» (qoldiq) ko‘rsatkichlarini taqqoslash mumkin: qoldiq tushumlar bilan hisobga olingan xarajatlar o‘rtasidagi farqni ko‘rsatadi. Bu ko‘rsatkichlarning o‘zi obyekt foydasini yoki muayyan ishtirokchida qancha pul borligini aniqlab bermaydi.
Buning budjet, xarajat moddalari va reja bilan amaldagi natijalarni taqqoslash darajasida qanday ishlashini ko‘rmoqchi bo‘lsangiz, loyihani moliyaviy boshqarish: budjet yuritish va pulni nazorat qilish haqidagi maqola foydali bo‘ladi.
Mas’uliyat ko‘pincha izdan chiqadigan yana bir nuqta — xarajatlar bo‘yicha hisobot berish. Hisobotlar oyda bir marta yig‘ilsa, raqamlar kechikadi va qarorlar yetarli ma’lumotsiz qabul qilinadi. Qurilishga qanday hisobotlar kerakligi va ularni tayyorlashni qanday soddalashtirish mumkinligi qurilishda hisobot tuzishni soddalashtirish haqidagi maqolada (rus tilida) ko‘rib chiqilgan.
MJMni yo‘lga qo‘yishda ko‘p uchraydigan xatolar
Birinchi kundanoq haddan tashqari mayda tafsilotlarga kirish. Xarajat moddalari 80 ta bo‘lsa, jamoa to‘g‘ri moddani tanlashdan to‘xtaydi, hamma narsa «boshqa xarajatlar»ga yozila boshlaydi va raqamlar ma’nosini yo‘qotadi. Qisqa ro‘yxatdan boshlash va amaldagi ma’lumotlar yig‘ilgani sayin uni kengaytirish yaxshiroq.
Qarorlar uchun mas’uli bo‘lmagan MJM. «Obyekt uchun prorab javobgar» bo‘lsa-yu, ta’minot bo‘limi to‘lovlarni obyektga bog‘lamasdan amalga oshirsa, moliyaviy javobgarlik tizimi buziladi. Kim pul sarflashi, kim tasdiqlashi va kim hujjat topshirishi bo‘yicha qoidalar bo‘lishi kerak.
Hisobni keyinroq bitta xodim yuritishi. Buxgalter belgilangan hisobot talablarini bajarishi mumkin, ammo boshqaruv hisobi ustalar, ta’minot xodimlari va loyiha rahbarlarining kundalik ishiga tayanadi. Ma’lumotlarni bitta xodim keyinroq kiritsa, raqamlar kechikadi va buzib aks etadi.
Raqamlarning muntazam tekshirilmasligi. Har chorakda qisqa audit o‘tkazish foydali: tanlab olingan to‘lovlar, hisobdor mablag‘lar, xarajat moddalari hamda reja va amaldagi natijalarni taqqoslash mantiqini tekshirish. Bunday tekshiruvga yondashuv boshqaruv hisobi auditi haqidagi maqolada tushuntirilgan.
MJM qarorlarni ularning moliyaviy oqibatlari bilan bog‘laydi: qarorni kim qabul qildi, u qanchaga tushdi, obyekt natijasiga va pul harakatiga qanday ta’sir qildi? Kelishilgan vakolatlar, hisob yuritish qoidalari va ko‘rsatkichlarni muntazam tekshirish rahbarlarga og‘ishlarni o‘z vaqtida payqashga yordam beradi.