В стройке деньги редко лежат в одном месте. Авансы приходят на расчётный счёт, закупки идут с карты снабженца, часть трат проходит через подотчёт у прораба, подрядчики просят переводы «на завтра», заказчик ждёт понятный отчёт. Если в этот момент нет центра финансовой ответственности (ЦФО), управлять финансами приходится по памяти и перепискам.
ЦФО помогает разложить финансы по полкам: у каждого направления, объекта или команды появляется свой «кусок» бюджета, понятные правила трат и человек, который отвечает за результат. В строительстве и ремонтах это часто становится точкой, после которой пропадают вопросы «куда ушли деньги?» и «кто согласовал эту закупку?».
Ниже разберём, что такое ЦФО в строительной компании, какие ЦФО встречаются в ремонтах, как их внедрить без бюрократии и кто должен быть ответственным.
Содержание:
Что такое ЦФО и зачем он строительной компании?
Центр финансовой ответственности — это часть бизнеса, по которой можно отдельно планировать бюджет, собирать факт, смотреть отклонения и назначать ответственного. ЦФО может совпадать с объектом, участком, отделом снабжения, офисом или направлением работ. Для каждого ЦФО определяют, какие решения вправе принимать руководитель и по каким показателям оценивают результат.
В стройке ЦФО чаще всего нужен по одной причине: проектная экономика. Деньги «живут» внутри объекта, там же возникают перерасходы, долги, переделки и незакрытые подотчёты. Учёт по объектам помогает отдельно проверять поступления, расходы, прибыль и расчёты с участниками.
ЦФО не заменяет бухгалтерию. Бухгалтерия закрывает налоги и регламент. ЦФО относится к управленческому контуру: помогает принимать решения в процессе, пока объект не закрыт. Чтобы опираться на цифры, пригодится база по финансовому учёту доходов и расходов в стройке: финансовый учёт доходов и расходов организации.
Какие ЦФО работают в строительстве и ремонтах?
В управленческом учёте выделяют четыре типа ЦФО. Центр затрат отвечает за управляемые затраты, центр доходов — за выручку, центр прибыли — за доходы и затраты, центр инвестиций — также за используемый капитал и инвестиционные решения. Тип центра определяется полномочиями его руководителя. Руководителя оценивают по показателям, на которые он способен влиять; полную экономику объекта анализируют с учётом всех относящихся к нему расходов.
Ниже — пример структуры для компании с 5–15 параллельными объектами. Состав центров и их типы выбирают под процессы и полномочия конкретной команды:
- ЦФО «Объект/проект» — основной. Внутри: смета, план-факт, подрядчики, подотчёт, этапы и закрывающие документы.
- ЦФО «Снабжение» — закупки материалов, доставка, возвраты, пересортица, работа с поставщиками.
- ЦФО «Производство/участки» — бригады и прорабы, чьи решения влияют на перерасход: переделки, доп. объёмы, простои.
- ЦФО «Техника/инструмент» — аренда, обслуживание, расходники, перемещения между объектами.
- ЦФО «Офис» — постоянные расходы: аренда, связь, бухгалтерия, сервисы, зарплата административной команды.
- ЦФО «Продажи/маркетинг» — лиды, замеры, коммерческие предложения, стоимость привлечения и конверсия.
За каждым ЦФО закрепляют ответственного руководителя и согласованный набор показателей. Для процессов, затрагивающих несколько центров, заранее разграничивают полномочия, порядок согласования и правила учёта затрат.
Кто отвечает за ЦФО: роли и полномочия?
ЦФО работает, когда у его руководителя есть согласованные показатели и полномочия для их достижения. На объекте эту роль может выполнять руководитель проекта или прораб — в пределах закреплённых прав на закупки, выбор подрядчиков и согласование работ. При оценке учитывают решения и показатели, которыми этот человек действительно может управлять.
Практичная раскладка ролей выглядит так:
- Собственник/директор задаёт правила: какие статьи бюджета есть, кто что согласует, какие лимиты действуют, как часто смотрят план-факт.
- Руководитель проекта (прораб) владеет ЦФО «Объект»: отвечает за план по смете и факт по расходам, следит за балансом проекта, закрывает подотчёт.
- Снабженец владеет ЦФО «Снабжение»: отвечает за цены, сроки поставок, возвраты, корректность документов, прозрачность закупок.
- Бухгалтер/финансист держит методологию: единые правила отражения операций, контроль первички, сверки, отчёты (ОПиУ, ДДС, баланс).
Чтобы финансовая ответственность не превращалась в ручной надзор, полезно выстроить подотчёт. В подотчёте особенно важен ответственный за средства и своевременная отчётность — это разобрано в материале про учёт подотчётных средств.
Как создать ЦФО: практичная схема внедрения?
Главная ошибка при внедрении ЦФО — начать с идеальной схемы, которая красиво смотрится в презентации, но тяжело живёт на объектах. В стройке полезнее идти от денег: где они появляются, где расходуются, где теряется контроль.
Ниже схема, которую реально внедрить в небольшой компании без отдельного финансового отдела.
- Выберите базовую единицу учёта. Для стройки это чаще всего объект. Если объектов много и они похожи, добавьте типизацию (ремонт квартир, коммерция, загородные дома).
- Определите 8–15 статей расходов, без детализации до «саморезов». Детализация придёт позже, когда появится дисциплина.
- Назначьте владельца каждого ЦФО и зафиксируйте его права: что может оплачивать сам, что согласует с руководителем.
- Введите лимиты и простой регламент согласования: что согласуется до оплаты, что можно проводить постфактум, какой срок сдачи чеков и актов.
- Настройте план: смета, предварительный расчёт или бюджет по этапам. Важно, чтобы план был связан со статьями расходов.
- Настройте факт: каждую операцию фиксируйте с привязкой к ЦФО и статье. Если оплата идёт из подотчёта, связь с объектом и статьёй остаётся обязательной.
- Раз в неделю смотрите план-факт по ключевым объектам. Раз в месяц собирайте свод по компании и принимайте решения по людям, ценам, наценке, загрузке.
Если хочется начать с управленческого контура шире, посмотрите материал как организовать управленческий учёт в проектном бизнесе: там хорошо подсвечены ошибки внедрения и логика, которая держит цифры в порядке.
Как связать ЦФО с бюджетом и отчётами?
ЦФО становится полезным, когда по нему можно ответить на три вопроса: сколько заработали, где деньги сейчас, кому должны. Это ровно тот минимум, который закрывают ОПиУ, ДДС и баланс. В блоге есть разбор, почему эти отчёты считаются базой: 3 главных отчёта владельца бизнеса — ОПиУ, ДДС и баланс.
В строительстве есть отдельная боль: кассовые провалы на стыках этапов. Деньги по договору есть, выплаты подрядчикам нужны сегодня. В этот момент выручает прогноз ДДС и дисциплина оплат по объектам. Про логику работы с кассовыми разрывами есть материал что такое кассовый разрыв и как его избежать.
Прямые расходы относят на конкретный объект, а общие расходы компании учитывают отдельно. Для анализа полной себестоимости допустимо распределять обоснованную долю косвенных расходов между объектами по заранее выбранной базе, отражающей использование ресурсов. В отчёте стоит отдельно показывать прямые затраты и распределённые расходы. При оценке ответственного руководителя учитывают управляемую им часть затрат; распределение расходов само по себе не расширяет его полномочия.
Как удержать дисциплину: автоматизация и привычки?
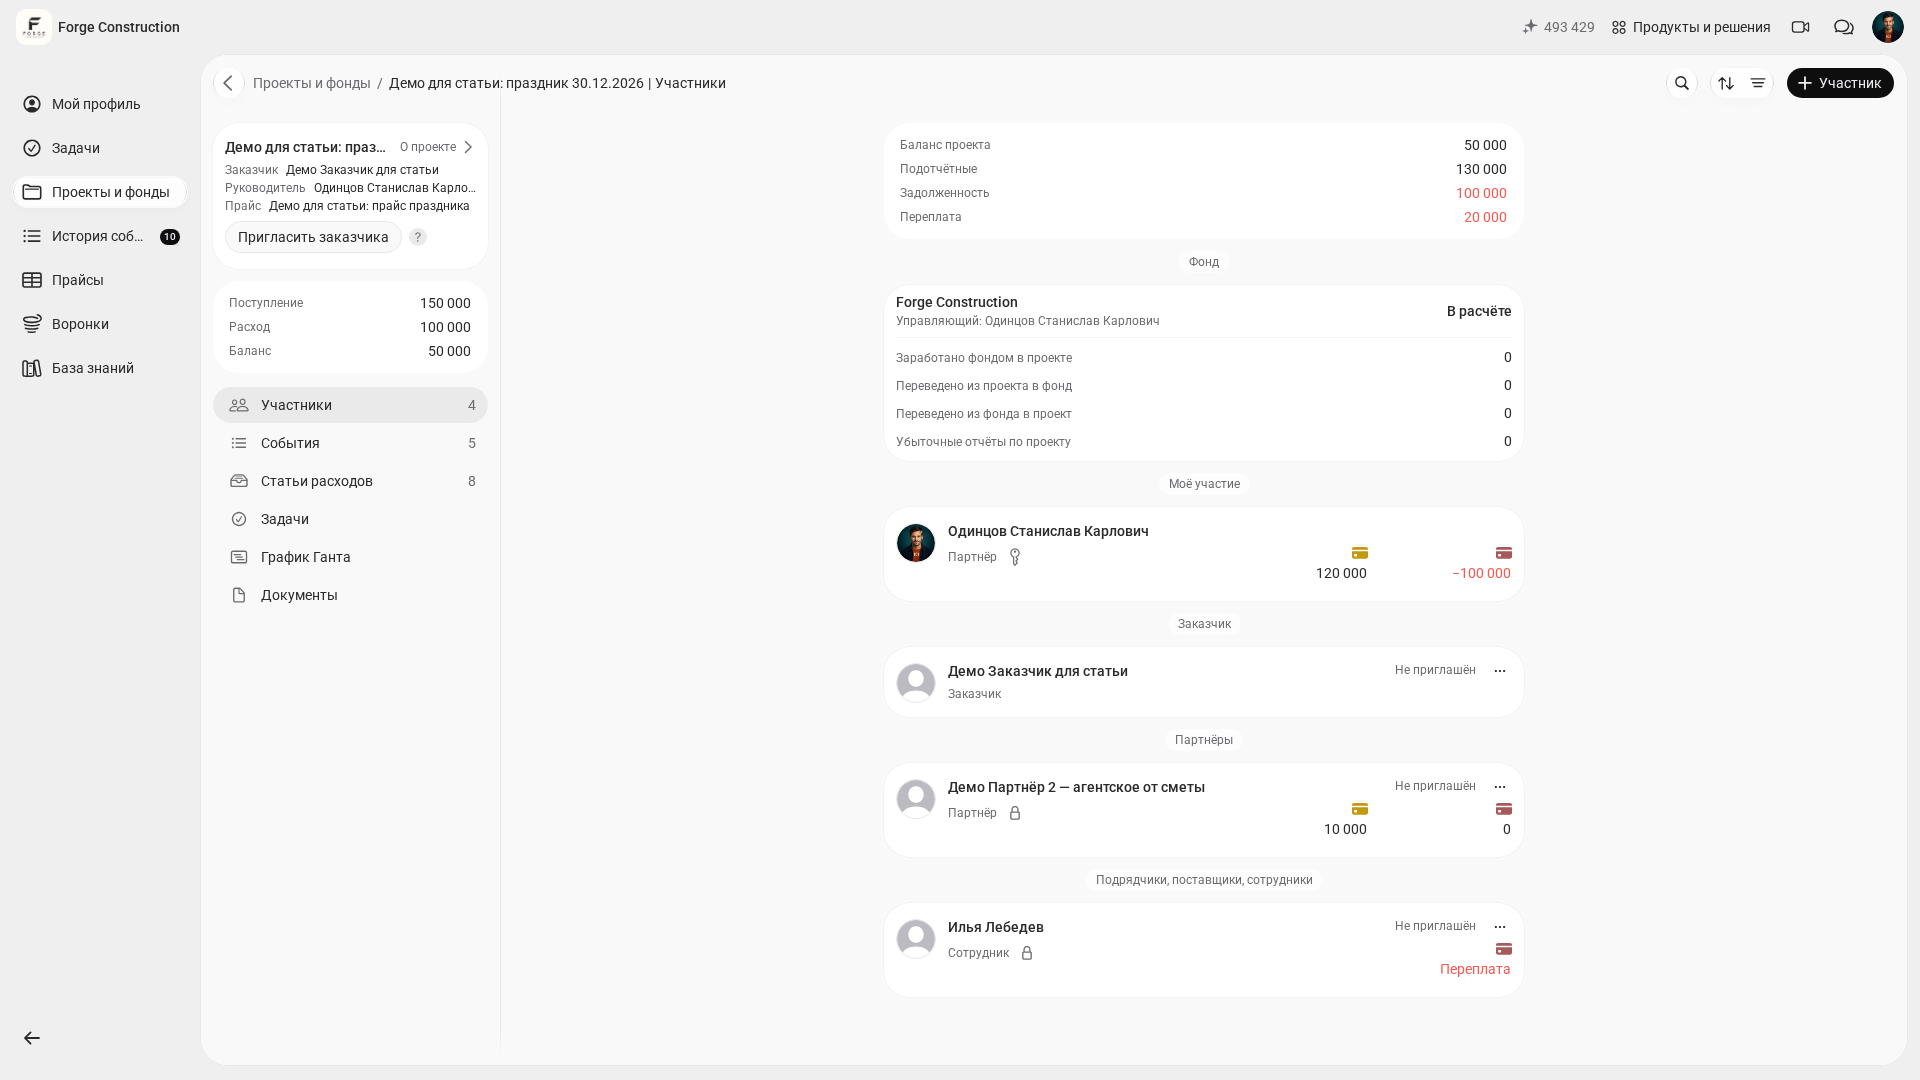
Внедрить ЦФО на бумаге несложно. Сложно удержать дисциплину, когда команда в полях, закупки идут каждый день, чеки копятся, отчёты сдаются позже. В 101 поступления денег, отчёты о выполненных работах и приобретённых материалах и переводы получателям фиксируются отдельными событиями. По проекту можно сопоставить показатели «Поступление», «Расход» и «Баланс»: баланс показывает разницу поступлений и учтённых расходов. Эти показатели сами по себе не определяют прибыль объекта или сумму денег у конкретного участника.
Если хочется посмотреть, как это устроено на уровне бюджета, статей и план-факта, пригодится статья финансовое управление проектом: как вести бюджет и контролировать деньги.
Отдельная точка, где часто ломается ответственность — отчётность по тратам. Если отчёты собираются раз в месяц, цифры запаздывают, а решения принимаются вслепую. Разбор, какие отчёты нужны стройке и как упростить их подготовку, есть в материале как упростить создание отчётов в строительстве.
Частые ошибки при настройке ЦФО
Слишком мелкая детализация с первого дня. Когда статей расходов 80, команда перестаёт выбирать правильную статью, начинается «прочее», цифры теряют смысл. Лучше начать с короткого справочника и расширять его по мере накопления факта.
ЦФО без владельца решений. Если «за объект отвечает прораб», но снабжение платит без привязки к объекту, финансовая ответственность распадается. Должны быть правила: кто тратит, кто согласует, кто сдаёт документы.
Учёт задним числом одним человеком. Бухгалтер может закрыть регламент, но управленческий учёт живёт в ежедневной работе мастеров, снабженцев и руководителей проектов. Если данные вносит один сотрудник позже, цифры будут запаздывать и искажаться.
Нет регулярной проверки цифр. Полезно раз в квартал делать короткий аудит: сверка выборки платежей, подотчёта, статей, логики план-факта. Подход к такой проверке разобран в статье аудит управленческого учёта.
ЦФО связывает решения с их финансовыми последствиями: кто принял решение, сколько оно стоило и как повлияло на результат объекта и движение денег. Согласованные полномочия, правила учёта и регулярная проверка показателей помогают руководителям вовремя замечать отклонения.