Управленческое решение в проектном бизнесе выглядит просто: поднять цену, отказаться от убыточного формата, выдать аванс мастеру, согласовать закупку или взять ещё один объект. Сложность возникает в момент выбора: нужно понимать, какие работы выполнены, какие деньги получены и какие обязательства ещё предстоит оплатить.
Приложение 101 позволяет вести учёт по проектам и собирать записи о денежных операциях и работах. Такая информация помогает проверить основания решения, если команда своевременно вносит данные, прикладывает подтверждения и исправляет ошибки. Пропущенные операции остаются пробелом даже в аккуратно оформленном отчёте.
Разберём, какие данные нужны для управленческих выводов, как организовать их проверку и какой ритм контроля использовать. Отдельно рассмотрим четыре условные ситуации проектного бизнеса и вопросы, которые стоит проверить перед подключением PRO+.
Содержание:
- Почему решения на данных экономят деньги и время?
- Какие данные есть в Приложении 101?
- Какие управленческие вопросы помогает решать аналитика?
- Как настроить Приложение 101, чтобы цифры были пригодны для решений?
- Ритм управления: что смотреть еженедельно и ежемесячно
- Типовые решения по цифрам: кейсы из практики проектного бизнеса
- Ошибки учёта, которые ломают аналитику
- Когда нужен PRO+ и как ускорить принятие решений?
Почему решения на данных экономят деньги и время?
Почти каждое управленческое решение связано с одним из трёх вопросов: каков финансовый результат, где находятся деньги и что ограничивает выполнение работ. Если сведения разбросаны по переписке и таблицам, сначала приходится сверять факты: какие суммы относятся к объекту, за какой период они показаны и подтверждены ли документами.
Учёт по проектам помогает рассматривать каждый объект отдельно. Временный недостаток денег из-за графика оплат и убыток по результатам работ требуют разной проверки. В первом случае нужен календарь ожидаемых поступлений и выплат; во втором — сопоставление выручки и относящихся к ней затрат. Сами причины нельзя установить по одному отрицательному остатку.
Разделяйте поступления, баланс проекта, маржу и чистую прибыль. Полученный аванс показывает движение денег, но ещё не подтверждает заработанную выручку. Баланс по внесённым операциям зависит от состава этих записей. Для сравнения маржи заранее определите состав затрат и период; чистая прибыль требует учёта всех относящихся к выбранному периоду доходов и расходов компании, включая общие расходы, применимые налоги и корректировки.
По мере роста команды эта договорённость становится важнее. Мастерам, подрядчикам, руководителям проектов и партнёрам нужны общие правила: кто вносит сведения, кто их проверяет и по какой версии данных принимается решение. Тогда можно обсуждать конкретные расхождения и назначать ответственных за их устранение.
Какие данные есть в Приложении 101?
Основой учёта служат записи о событиях проекта: поступления от заказчика, закупки материалов, расчёты с исполнителями и сведения о работах. Для каждой записи важен контекст: проект, дата, участники, сумма, статья расходов и подтверждающие материалы. Набор внесённых событий определяет, что попадёт в итоговую картину.
Сохраняйте чеки и другие подтверждающие документы и сверяйте их связь с нужными операциями. Наличие чека само по себе не доказывает, что расход отнесён к правильному проекту, работа выполнена или все затраты учтены.
В профиле подотчётный и собственный балансы отображаются отдельно. Для контроля подотчёта сверяйте учтённые выдачи, расходы и возвраты с документами: кому и сколько выдано, что подтверждено и какой остаток нужно вернуть или закрыть. Видимый баланс сам по себе не доказывает документального закрытия или реального банковского платежа. Выдача денег и подтверждение их расходования — разные части проверки; при своде исключайте двойной учёт одной суммы. На этой основе можно обсуждать лимиты и следующие авансы.
На кадрах показан собственный профиль в демонстрационной компании Forge Construction: подотчётный и собственный балансы отображаются отдельно. Это учебные данные аккаунта владельца; они не являются чистой прибылью компании, банковским остатком или подтверждением документального закрытия каждой выдачи. На компьютере дополнительно видна лента черновиков; телефон показывает сводку профиля. Интерфейс на русском языке.
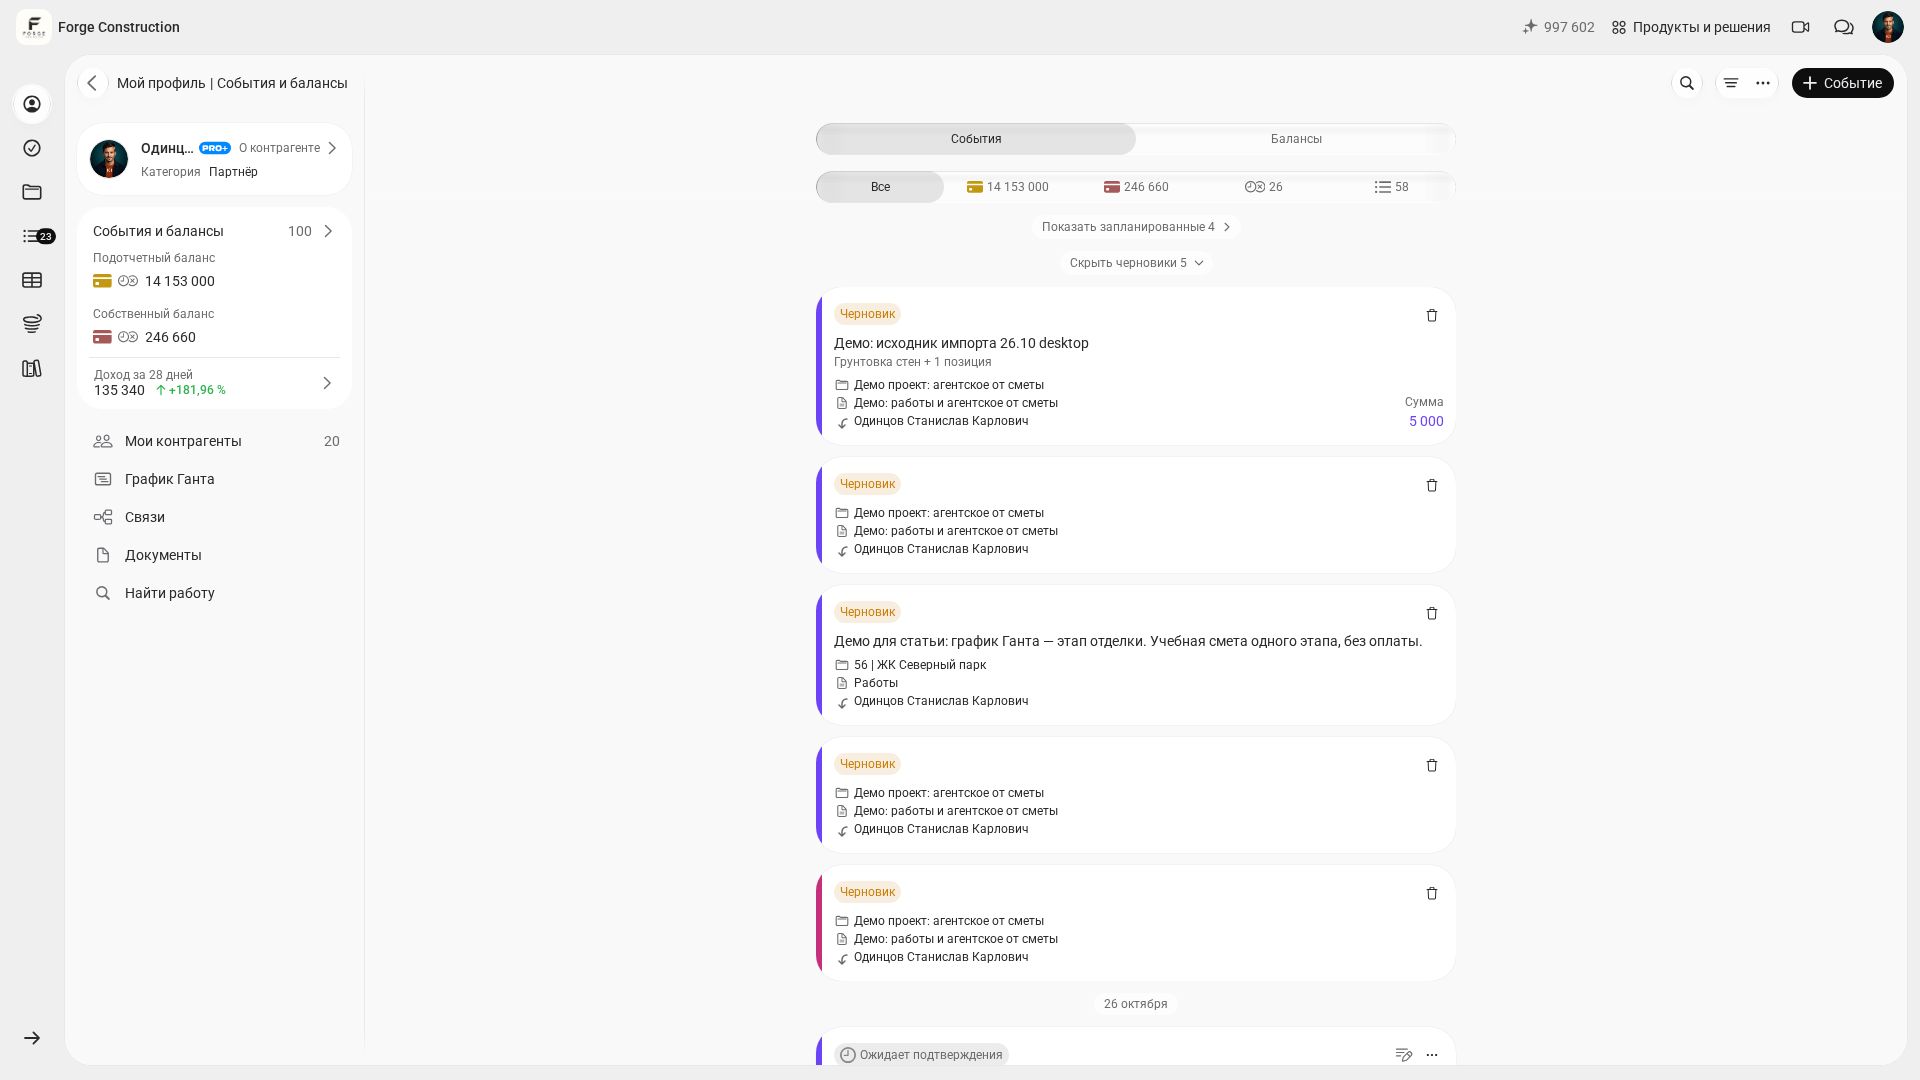
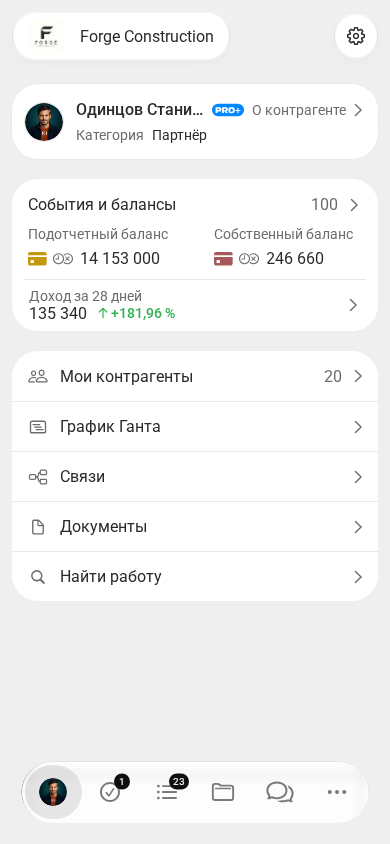
Для уровня компании отделяйте прямые расходы проектов от общих трат: офиса, рекламы, сервисов и управленческих зарплат. При использовании «Фонда компании» проверяйте, какие операции в него внесены и какие расходы остались за пределами учёта. Остаток Фонда не является автоматическим подтверждением чистой прибыли. Общий подход к вопросам и показателям разобран в статье «Бизнес-аналитика: как настроить аналитику для бизнеса».
Какие управленческие вопросы помогает решать аналитика?
Для разбора используйте связку «вопрос → показатель → проверка → действие». Начните с проблем, которые уже требуют решения: снижение маржи, недостаток денег для закупки, неподтверждённый подотчёт или расхождение плановых и фактических затрат.
Перед сравнением убедитесь, что выбраны сопоставимые проекты и периоды, а показатели рассчитаны по одинаковым правилам. Затем проверьте исходные события и документы. Сводные цифры помогают найти участок для проверки; они не заменяют выяснение причины отклонения.
На данных проектного учёта можно разбирать следующие вопросы:
- Каков результат каждого проекта и какие данные нужны для расчётов с партнёром или оценки работы руководителя? Уточнить состав показателя поможет материал про маржинальную прибыль.
- По каким работам и статьям фактические затраты превышают план? Сверьте объёмы, цены и согласованные изменения; для организации записей пригодится статья про учёт расходов.
- Какие деньги нужны для текущих обязательств, сколько выдано под отчёт и какие авансы ещё не закрыты? Сопоставьте эти сведения с разбором оборотного капитала компании.
- На каких проектах ожидаемые оплаты отстают от закупок и выплат? Проверьте платёжный календарь и начальный остаток; дополнительный ориентир — материал про кассовый разрыв в строительстве.
Как настроить Приложение 101, чтобы цифры были пригодны для решений?
Качество решений зависит от качества исходных записей. Если часть расходов не внесена или перепутаны проекты, сводный показатель может быть рассчитан без технической ошибки и при этом давать неполную картину бизнеса.
Согласуйте с командой порядок ведения учёта. Начать можно с пяти правил:
- Заведите проекты для активных объектов и контрактов. Относите к ним соответствующие поступления, расходы и сведения о работах; при переносе данных сверяйте начальные остатки и незакрытые обязательства.
- Согласуйте единые статьи расходов для учёта и проверки затрат. Разделите затраты конкретного проекта и общие расходы компании. Заранее определите, как общие расходы будут учитываться при оценке результата, и применяйте это правило последовательно.
- Распределите обязанности в команде. Определите, кто собирает подтверждающие документы и сведения о работах, кто сверяет проект и кто проверяет расчёты с партнёрами и операции Фонда компании. Необходимые права доступа для каждого ответственного уточните отдельно.
- Установите правило фиксации всех относящихся к учёту операций. Если документ пока не получен, сохраняйте факт обязательства и отметку о необходимости проверки в согласованном порядке. Не считайте отсутствие записи отсутствием расхода.
- Договоритесь о сроках внесения сведений: например, в день операции для закупок и подотчёта, после подписания — для актов. Укажите ответственного за задержки и сверяйте, какие данные ещё не поступили к дате разбора.
Если используете Excel для самостоятельного разбора, сохраняйте дату среза, состав исходных данных и правила расчёта. Сведения в отдельной таблице сверяйте с операциями и документами; способ их переноса определяйте по проверенным возможностям своего сценария. Возможности такого подхода разобраны в статье про Excel и проектный учёт.
Ритм управления: что смотреть еженедельно и ежемесячно
Установите расписание проверки: короткий еженедельный просмотр денег и рисков, затем более подробный ежемесячный разбор результатов. Периодичность и дату закрытия данных согласуйте с длительностью этапов и платёжными условиями ваших проектов.
На еженедельной встрече проверьте остатки по ключевым проектам, ожидаемые поступления и выплаты, просроченные отчёты по подотчёту, крупные незакрытые авансы и закупки без документов. Для каждого отклонения запишите следующий шаг, ответственного и срок. Отрицательный баланс по операциям уточняйте по платёжному календарю и обязательствам.
Ежемесячно сравнивайте выручку, маржу и расходы по одинаковой методике. Общие расходы и операции Фонда компании рассматривайте отдельно, затем сверяйте их включение в расчёт результата компании. Чистую прибыль оценивайте только с учётом полноты всех относящихся к периоду данных.
Когда накопятся сопоставимые сведения за несколько периодов, можно обсуждать изменение правил авансирования, прайса и состава работ. Сначала уточните причины различий: изменение объёмов, цен, состава проектов или сроков признания доходов и расходов. Для структуры разбора пригодится статья про три отчёта владельца бизнеса: ОПиУ, ДДС и баланс.
Типовые решения по цифрам: кейсы из практики проектного бизнеса
Ниже приведены условные ситуации, которые показывают ход проверки. Это примеры управленческого разбора; они не описывают подтверждённые результаты конкретных компаний.
Ситуация 1: проект выглядит прибыльным, при этом денег для следующего этапа не хватает. Проверьте, на каких данных основан расчёт прибыли, какие суммы ещё должен перечислить заказчик, сколько выдано под отчёт и какие выплаты уже запланированы. Если обнаружено отставание поступлений от платежей, обсудите этапность оплат, лимиты закупок и авансирование. Уточните договорные условия и возможность исполнения обязательств; один показатель не устанавливает причину нехватки денег.
Ситуация 2: выручка растёт, прибыль не увеличивается. Сравните маржу проектов и состав общих расходов за одинаковые периоды. Если изменилась маржа, проверьте цены, сметы, объёмы и согласование дополнительных работ. Если выросли общие расходы, разберите их содержание и связь с ростом бизнеса. Возможны несколько причин одновременно; вывод проверяйте по операциям. Для подготовки пригодятся материалы про финансовый учёт доходов и расходов и про анализ эффективности бизнеса.
Ситуация 3: возник спор с партнёром о результате. Согласуйте период, состав доходов и затрат, правила учёта общих расходов и распределения прибыли. Затем сверяйте поступления от заказчика, документы по работам, расходы и незакрытые обязательства. Общий набор проверяемых данных помогает предметно обсудить расхождения; договорённости о распределении результата оформляйте отдельно. Наличие отчёта не исключает споров и не заменяет согласованные условия.
Ситуация 4: непонятно, какие направления развивать. Сравните рентабельность сопоставимых проектов, потребность в оборотных деньгах, ресурсы и риски. Если направление показывает слабый результат, проверьте причины и последствия изменения цены, состава работ или объёма заказов. Решение о расширении или отказе от формата принимайте с учётом этих условий. Для строительных и ремонтных проектов пригодится статья про рентабельность строительного бизнеса.
Ошибки учёта, которые ломают аналитику
Проблемы управленческого разбора часто начинаются с исходных записей: операции не внесены, расходы отнесены к другому проекту, документы остались в переписке. Перед решением проверьте полноту данных и восстановите обнаруженные пропуски.
Поводы отложить жёсткий вывод и сначала провести сверку:
- Расходы вносятся с задержкой, а чеки и другие подтверждения прикреплены выборочно.
- Статьи расходов слишком общие или используются непоследовательно, поэтому состав перерасхода неясен.
- Подотчёт не сверяется: деньги выданы, подтверждения и возвраты не отражены, остатки по людям не проверены.
- Часть затрат не отнесена к нужному проекту или общим расходам компании, поэтому результат выглядит выше, чем при полном учёте.
Когда нужен PRO+ и как ускорить принятие решений?
Рассматривайте PRO+, когда базовый учёт ведётся регулярно и появились задачи по общим расходам и экономике компании. Перед подключением уточните текущий состав тарифа и доступ для вашей роли и сценария. Отдельно проверьте нужные действия с Фондом компании, способы разбора данных и работу команды; наличие функции у одного аккаунта не определяет её доступность для всех тарифов и ролей.
Фонд компании полезно включить в общий порядок сверки: какие операции в него поступают, какие расходы оплачены и какие обязательства ещё не отражены. Для оценки чистой прибыли понадобятся согласованные правила и полный набор данных. Само подключение PRO+ не исправляет пропущенные записи и не подтверждает достоверность результата.
Практичный критерий выбора — время на подготовку разбора. Замерьте, сколько занимает сбор и проверка сведений сейчас, затем на своём сценарии оцените, какие действия приложение упрощает и какая ручная работа остаётся. Размер экономии зависит от процессов, качества учёта и используемых функций.
На демонстрации Приложения 101 можно обсудить ваш сценарий учёта: структуру проектов, общие расходы, Фонд компании и вопросы к данным. Подготовьте пример проекта и уточните, какие функции и права потребуются вашей команде.