Una decisión de gestión en una empresa que trabaja por proyectos parece sencilla: subir un precio, abandonar una modalidad que genera pérdidas, entregar un anticipo a un encargado de obra, aprobar una compra o aceptar otra obra. La dificultad aparece al elegir: hace falta saber qué trabajos se han realizado, qué dinero se ha cobrado y qué obligaciones quedan por pagar.
La aplicación 101 permite llevar la contabilidad por proyectos y reunir registros de operaciones monetarias y trabajos. Esta información ayuda a comprobar en qué se basa una decisión si el equipo introduce los datos a tiempo, adjunta los justificantes y corrige los errores. Las operaciones omitidas siguen siendo una laguna incluso en un informe bien presentado.
Analizaremos qué datos hacen falta para extraer conclusiones de gestión, cómo organizar su comprobación y qué ritmo de control utilizar. También veremos cuatro situaciones hipotéticas de empresas que trabajan por proyectos y las cuestiones que conviene comprobar antes de contratar PRO+.
Contenido:
- ¿Por qué las decisiones basadas en datos ahorran dinero y tiempo?
- ¿Qué datos hay en la aplicación 101?
- ¿Qué cuestiones de gestión ayuda a resolver la analítica?
- ¿Cómo organizar el uso de la aplicación 101 para que las cifras sirvan para decidir?
- Ritmo de gestión: qué revisar cada semana y cada mes
- Decisiones habituales basadas en cifras: casos de empresas que trabajan por proyectos
- Errores contables que perjudican el análisis
- ¿Cuándo hace falta PRO+ y cómo agilizar la toma de decisiones?
¿Por qué las decisiones basadas en datos ahorran dinero y tiempo?
Casi todas las decisiones de gestión están relacionadas con una de estas tres preguntas: cuál es el resultado financiero, dónde está el dinero y qué limita la ejecución de los trabajos. Si la información está dispersa entre mensajes y hojas de cálculo, primero hay que contrastar los hechos: qué importes corresponden a la obra, a qué periodo se refieren y si están respaldados por documentos.
La contabilidad por proyectos ayuda a examinar cada obra por separado. Una falta temporal de dinero debida al calendario de pagos y una pérdida derivada de los trabajos requieren comprobaciones distintas. En el primer caso se necesita un calendario de cobros y pagos previstos; en el segundo, comparar los ingresos por ventas con los costes correspondientes. Un único saldo negativo no permite determinar las causas.
Distinga entre cobros, saldo del proyecto, margen y beneficio neto. Un anticipo recibido refleja un movimiento de dinero, pero todavía no acredita que se hayan devengado ingresos. El saldo de las operaciones registradas depende de qué registros se hayan incluido. Para comparar márgenes, defina de antemano los costes incluidos y el periodo; el beneficio neto exige contabilizar todos los ingresos y gastos de la empresa correspondientes al periodo elegido, incluidos los gastos generales, los impuestos aplicables y los ajustes.
A medida que crece el equipo, este acuerdo adquiere más importancia. Los encargados de obra, los contratistas, los responsables de proyectos y los socios necesitan reglas comunes: quién introduce la información, quién la comprueba y sobre qué versión de los datos se toma la decisión. Así se pueden discutir discrepancias concretas y asignar responsables para resolverlas.
¿Qué datos hay en la aplicación 101?
La base de la contabilidad son los registros de eventos del proyecto: cobros del cliente, compras de materiales, liquidaciones con los ejecutores de los trabajos e información sobre los trabajos. Para cada registro importa el contexto: proyecto, fecha, participantes, importe, partida de gastos y documentos justificativos. El conjunto de eventos introducidos determina qué se reflejará en la visión final.
Conserve los recibos de compra y los demás documentos justificativos, y compruebe su relación con las operaciones correspondientes. La mera existencia de un recibo no demuestra que el gasto se haya imputado al proyecto correcto, que el trabajo se haya realizado o que se hayan contabilizado todos los costes.
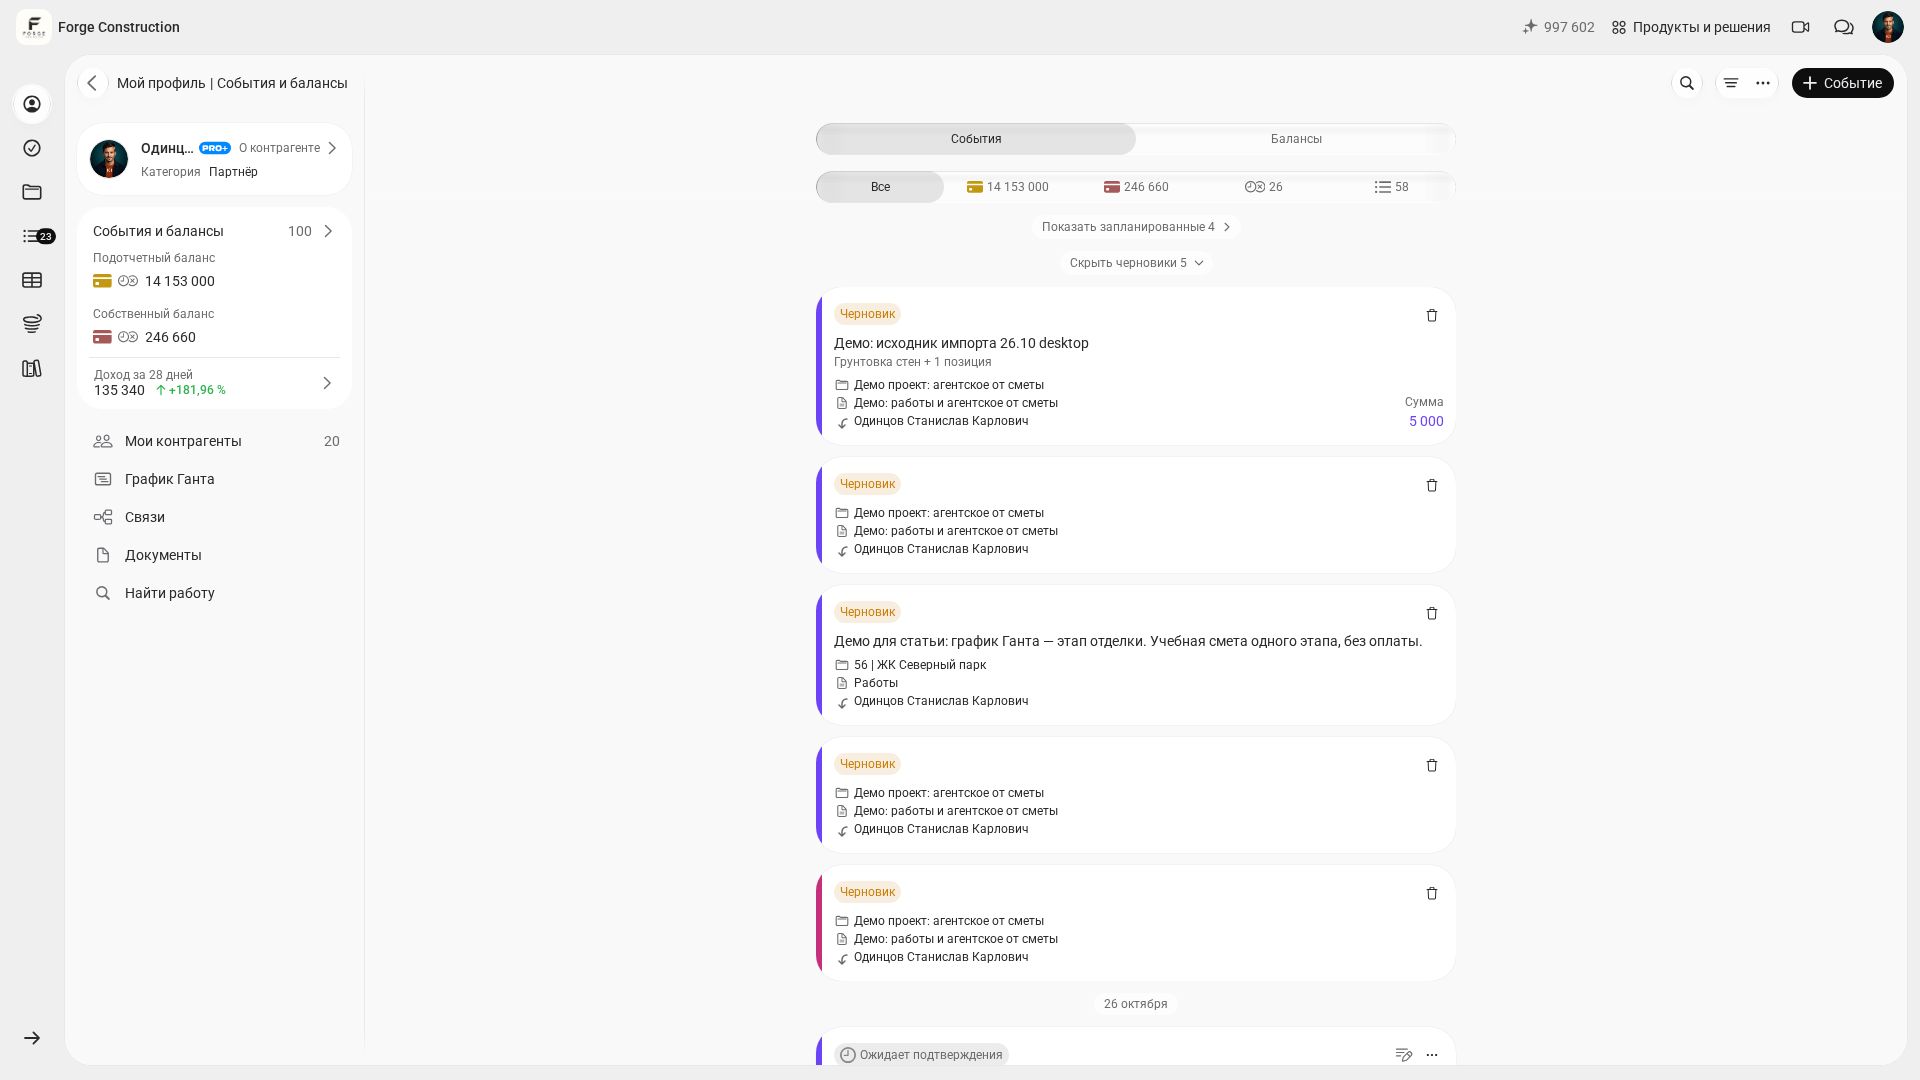
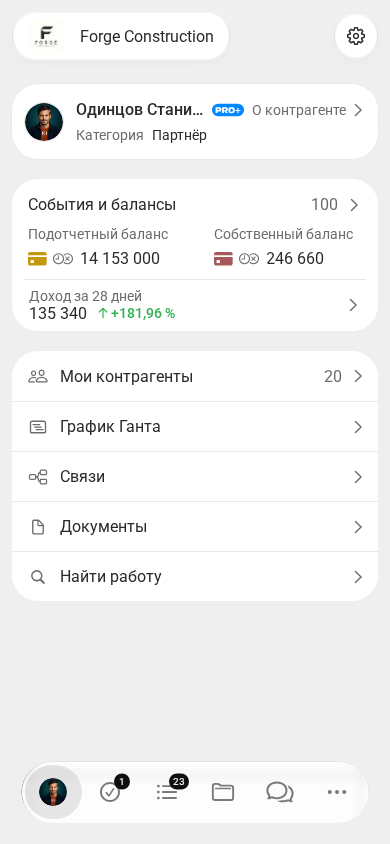
En el perfil se muestran por separado el saldo de fondos sujetos a rendición de cuentas y el saldo propio. Para controlar esos fondos, contraste las entregas, los gastos y las devoluciones registrados con los documentos: a quién se le ha entregado dinero y cuánto, qué se ha justificado y qué saldo queda por devolver o justificar. El saldo visible no demuestra por sí solo que exista un cierre documental ni un pago bancario real. La entrega del dinero y la justificación de su gasto son partes distintas de la comprobación; al consolidar los datos, evite contabilizar dos veces el mismo importe. Sobre esta base se pueden discutir los límites y los siguientes anticipos.
Las capturas muestran el perfil propio en la empresa de demostración Forge Construction: el saldo de fondos sujetos a rendición de cuentas y el saldo propio aparecen por separado. Son datos de prueba de la cuenta del propietario; no representan el beneficio neto de la empresa, un saldo bancario ni la confirmación del cierre documental de cada entrega de fondos. En el ordenador también se ve el historial de borradores; el teléfono muestra el resumen del perfil. La interfaz está en ruso.
A nivel de empresa, separe los costes directos de los proyectos de los gastos generales: oficina, publicidad, servicios y salarios de gestión. Si utiliza el «Fondo de la empresa», compruebe qué operaciones se han registrado en él y qué gastos han quedado fuera de la contabilidad. El saldo del Fondo no acredita automáticamente el beneficio neto. El enfoque general de las preguntas y los indicadores se explica en el artículo «Analítica empresarial: cómo organizar el análisis de su negocio» (en ruso).
¿Qué cuestiones de gestión ayuda a resolver la analítica?
Para el análisis, utilice la secuencia «pregunta → indicador → comprobación → acción». Empiece por los problemas que ya requieren una decisión: caída del margen, falta de dinero para una compra, fondos pendientes de justificar o diferencias entre los costes previstos y los reales.
Antes de comparar, asegúrese de que los proyectos y los periodos elegidos sean comparables y de que los indicadores se hayan calculado con las mismas reglas. Después compruebe los eventos y documentos de origen. Las cifras agregadas ayudan a localizar un área que necesita revisión; no sustituyen la investigación de la causa de la desviación.
Los datos de la contabilidad por proyectos permiten analizar las siguientes cuestiones:
- ¿Cuál es el resultado de cada proyecto y qué datos hacen falta para liquidar cuentas con un socio o evaluar el trabajo de un responsable? El artículo sobre el margen de contribución le ayudará a precisar qué incluye el indicador.
- ¿En qué trabajos y partidas los costes reales superan lo previsto? Compruebe los volúmenes, los precios y los cambios acordados; para organizar los registros le resultará útil el artículo sobre el registro de gastos (en ruso).
- ¿Qué dinero hace falta para atender las obligaciones corrientes, cuánto se ha entregado a rendir cuentas y qué anticipos siguen pendientes de justificar? Contraste esta información con el análisis del capital de trabajo de la empresa.
- ¿En qué proyectos los cobros previstos van por detrás de las compras y los pagos? Revise el calendario de pagos y el saldo inicial; como orientación adicional, puede consultar el artículo sobre el desfase de tesorería en la construcción.
¿Cómo organizar el uso de la aplicación 101 para que las cifras sirvan para decidir?
La calidad de las decisiones depende de la calidad de los registros de origen. Si faltan gastos o se han confundido los proyectos, un indicador agregado puede estar calculado sin errores técnicos y, aun así, ofrecer una visión incompleta del negocio.
Acuerde con el equipo el procedimiento para llevar la contabilidad. Puede empezar con cinco reglas:
- Cree proyectos para las obras y los contratos activos. Asigne a cada uno los cobros, los gastos y la información sobre los trabajos que le correspondan; al trasladar datos, concilie los saldos iniciales y las obligaciones pendientes.
- Acuerde un conjunto uniforme de partidas de gastos para registrar y comprobar los costes. Separe los costes de cada proyecto de los gastos generales de la empresa. Defina de antemano cómo se tendrán en cuenta los gastos generales al evaluar el resultado y aplique esa regla de forma coherente.
- Distribuya las responsabilidades en el equipo. Determine quién reúne los documentos justificativos y la información sobre los trabajos, quién concilia los datos del proyecto y quién comprueba las liquidaciones con los socios y las operaciones del Fondo de la empresa. Aclare por separado los permisos de acceso necesarios para cada responsable.
- Establezca la regla de registrar todas las operaciones pertinentes para la contabilidad. Si todavía no se ha recibido un documento, deje constancia de la obligación y de la necesidad de comprobarla según el procedimiento acordado. No interprete la ausencia de un registro como ausencia de un gasto.
- Acuerde plazos para introducir la información: por ejemplo, el día de la operación para las compras y las entregas de fondos a rendir cuentas, y después de la firma para las actas de aceptación de los trabajos. Designe a un responsable del seguimiento de los retrasos y compruebe qué datos siguen faltando en la fecha del análisis.
Si utiliza Excel para realizar un análisis por su cuenta, conserve la fecha de corte, la relación de datos de origen incluidos y las reglas de cálculo. Contraste la información de la hoja de cálculo independiente con las operaciones y los documentos; determine cómo trasladarla según las posibilidades verificadas para su caso de uso. Las posibilidades de este enfoque se explican en el artículo sobre Excel y la contabilidad por proyectos (en ruso).
Ritmo de gestión: qué revisar cada semana y cada mes
Establezca un calendario de revisión: un repaso semanal breve del dinero y los riesgos, seguido de un análisis mensual más detallado de los resultados. Adapte la periodicidad y la fecha de cierre de los datos a la duración de las etapas y a las condiciones de pago de sus proyectos.
En la reunión semanal, revise los saldos de los proyectos principales, los cobros y pagos previstos, los informes de rendición de cuentas vencidos, los anticipos importantes pendientes de justificar y las compras sin documentos. Para cada desviación, anote el siguiente paso, el responsable y el plazo. Contraste cualquier saldo negativo de las operaciones con el calendario de pagos y las obligaciones.
Cada mes, compare los ingresos por ventas, el margen y los gastos con la misma metodología. Examine por separado los gastos generales y las operaciones del Fondo de la empresa, y después compruebe que se hayan incluido en el cálculo del resultado de la empresa. Evalúe el beneficio neto únicamente teniendo en cuenta si están completos todos los datos correspondientes al periodo.
Cuando disponga de información comparable de varios periodos, podrá discutir cambios en las reglas de anticipos, las tarifas y el alcance de los trabajos. Primero aclare las causas de las diferencias: cambios en los volúmenes, los precios, la composición de la cartera de proyectos o las fechas de reconocimiento de ingresos y gastos. Para estructurar el análisis le será útil el artículo sobre los tres informes del propietario de un negocio: pérdidas y ganancias, flujos de efectivo y balance.
Decisiones habituales basadas en cifras: casos de empresas que trabajan por proyectos
A continuación se presentan situaciones hipotéticas que muestran el proceso de comprobación. Son ejemplos de análisis de gestión; no describen resultados confirmados de empresas concretas.
Situación 1: el proyecto parece rentable, pero falta dinero para la siguiente etapa. Compruebe en qué datos se basa el cálculo del beneficio, qué importes debe transferir todavía el cliente, cuánto se ha entregado a rendir cuentas y qué pagos ya están previstos. Si se detecta que los cobros se retrasan respecto a los pagos, discuta el pago por etapas, los límites de compra y los anticipos. Aclare las condiciones contractuales y la capacidad para cumplir las obligaciones; un solo indicador no determina la causa de la falta de dinero.
Situación 2: los ingresos por ventas crecen, pero el beneficio no aumenta. Compare el margen de los proyectos y la composición de los gastos generales en los mismos periodos. Si el margen ha cambiado, compruebe los precios, los presupuestos, los volúmenes y la aprobación de los trabajos adicionales. Si han aumentado los gastos generales, analice qué incluyen y cómo se relacionan con el crecimiento del negocio. Puede haber varias causas al mismo tiempo; contraste la conclusión con las operaciones. Para prepararse le serán útiles los artículos sobre la contabilidad financiera de ingresos y gastos y sobre el análisis de la eficiencia empresarial (en ruso).
Situación 3: ha surgido una disputa con un socio sobre el resultado. Acuerde el periodo, los ingresos y costes que se incluirán, y las reglas para contabilizar los gastos generales y repartir el beneficio. Después concilie los cobros del cliente, los documentos de los trabajos, los gastos y las obligaciones pendientes. Un conjunto común de datos verificables ayuda a discutir las discrepancias de forma concreta; formalice por separado los acuerdos sobre el reparto del resultado. Disponer de un informe no excluye las disputas ni sustituye las condiciones acordadas.
Situación 4: no está claro qué líneas de actividad desarrollar. Compare la rentabilidad de proyectos comparables, las necesidades de capital de trabajo, los recursos y los riesgos. Si una línea de actividad ofrece un resultado débil, compruebe las causas y las consecuencias de cambiar el precio, el alcance de los trabajos o el volumen de pedidos. Decida si ampliarla o abandonar esa modalidad teniendo en cuenta estas condiciones. Para proyectos de construcción y reformas le será útil el artículo sobre la rentabilidad de un negocio de construcción.
Errores contables que perjudican el análisis
Los problemas del análisis de gestión suelen empezar en los registros de origen: operaciones sin introducir, gastos imputados a otro proyecto o documentos que se han quedado en los mensajes. Antes de decidir, compruebe si los datos están completos y subsane las omisiones detectadas.
Motivos para aplazar una conclusión tajante y realizar primero una conciliación:
- Los gastos se introducen con retraso y solo se han adjuntado algunos recibos y otros justificantes.
- Las partidas de gastos son demasiado generales o se utilizan de forma incoherente, por lo que no está claro qué compone el exceso de gasto.
- No se concilian los fondos sujetos a rendición de cuentas: el dinero se ha entregado, pero no se reflejan los justificantes ni las devoluciones y no se han comprobado los saldos por persona.
- Parte de los costes no se ha imputado al proyecto correspondiente o a los gastos generales de la empresa, por lo que el resultado parece superior al que mostraría una contabilidad completa.
¿Cuándo hace falta PRO+ y cómo agilizar la toma de decisiones?
Considere PRO+ cuando lleve la contabilidad básica de forma regular y surjan necesidades relacionadas con los gastos generales y la economía de la empresa. Antes de contratarlo, compruebe qué incluye el plan en ese momento y qué acceso corresponde a su función y a su caso de uso. Compruebe por separado las acciones que necesita realizar con el Fondo de la empresa, las formas de analizar los datos y el trabajo del equipo; que una función esté disponible en una cuenta no determina su disponibilidad en todos los planes y funciones de usuario.
Conviene incluir el Fondo de la empresa en el procedimiento general de conciliación: qué operaciones se registran en él, qué gastos se han pagado y qué obligaciones aún no se reflejan. Para evaluar el beneficio neto necesitará reglas acordadas y un conjunto completo de datos. Contratar PRO+ no corrige por sí solo los registros omitidos ni confirma la fiabilidad del resultado.
Un criterio práctico para elegir es el tiempo necesario para preparar el análisis. Mida cuánto tarda ahora en reunir y comprobar la información; después evalúe, en su propio caso de uso, qué acciones simplifica la aplicación y qué trabajo manual sigue siendo necesario. El ahorro depende de los procesos, de la calidad de la contabilidad y de las funciones utilizadas.
En una demostración de la aplicación 101 puede comentar su caso de uso contable: la estructura de los proyectos, los gastos generales, el Fondo de la empresa y las preguntas que desea resolver con los datos. Prepare un proyecto de ejemplo y aclare qué funciones y permisos necesitará su equipo.