परियोजनाओं पर आधारित व्यवसाय में प्रबंधकीय निर्णय देखने में सरल लगता है: कीमत बढ़ाना, घाटे वाले काम के तरीके को छोड़ना, किसी कारीगर को अग्रिम देना, खरीद को मंज़ूरी देना या एक और निर्माण स्थल का काम लेना। कठिनाई चुनाव करते समय आती है: आपको समझना होता है कि कौन-से काम पूरे हो चुके हैं, कितना धन प्राप्त हुआ है और किन दायित्वों का भुगतान अभी बाकी है।
101 ऐप में परियोजनाओं के अनुसार लेखा रखा जा सकता है और धन संबंधी लेन-देन तथा कामों के अभिलेख एकत्र किए जा सकते हैं। यदि टीम समय पर डेटा दर्ज करती है, सहायक प्रमाण जोड़ती है और गलतियाँ सुधारती है, तो यह जानकारी निर्णय के आधार की जाँच करने में मदद करती है। जो लेन-देन दर्ज नहीं हुए हैं, उनकी कमी सुव्यवस्थित रिपोर्ट में भी बनी रहती है।
हम देखेंगे कि प्रबंधकीय निष्कर्षों के लिए कौन-सा डेटा चाहिए, उसकी जाँच कैसे व्यवस्थित करें और नियंत्रण की किस नियमितता को अपनाएँ। हम परियोजनाओं पर आधारित व्यवसाय की चार काल्पनिक स्थितियों और PRO+ लेने से पहले जाँचने योग्य प्रश्नों पर भी अलग से विचार करेंगे।
विषय-सूची:
- डेटा पर आधारित निर्णय धन और समय क्यों बचाते हैं?
- 101 ऐप में कौन-सा डेटा उपलब्ध है?
- विश्लेषण किन प्रबंधकीय प्रश्नों को हल करने में मदद करता है?
- निर्णयों के लिए उपयोगी आँकड़े पाने को 101 ऐप में लेखा-व्यवस्था कैसे बनाएँ?
- प्रबंधन की नियमितता: हर सप्ताह और हर महीने क्या देखें?
- आँकड़ों पर आधारित सामान्य निर्णय: परियोजना व्यवसाय की व्यावहारिक स्थितियाँ
- लेखांकन की वे गलतियाँ जो विश्लेषण बिगाड़ती हैं
- PRO+ की ज़रूरत कब होती है और निर्णय लेने की गति कैसे बढ़ाएँ?
डेटा पर आधारित निर्णय धन और समय क्यों बचाते हैं?
लगभग हर प्रबंधकीय निर्णय तीन प्रश्नों में से किसी एक से जुड़ा होता है: वित्तीय परिणाम क्या है, धन कहाँ है और काम पूरा करने में क्या बाधा है? यदि जानकारी संदेशों और तालिकाओं में बिखरी हुई है, तो पहले तथ्यों का मिलान करना पड़ता है: कौन-सी रकम निर्माण स्थल से संबंधित है, वह किस अवधि की है और क्या उसके समर्थन में दस्तावेज़ हैं?
परियोजनाओं के अनुसार लेखांकन से हर निर्माण स्थल को अलग से देखने में मदद मिलती है। भुगतान के समय के कारण अस्थायी धन की कमी और काम के परिणामस्वरूप हुए घाटे की जाँच अलग-अलग तरीकों से करनी होती है। पहले मामले में अपेक्षित धन प्राप्तियों और भुगतानों का कैलेंडर चाहिए; दूसरे में राजस्व और उससे संबंधित लागतों की तुलना करनी होती है। केवल एक ऋणात्मक शेष से कारण तय नहीं किए जा सकते।
प्राप्त धनराशि, परियोजना का शेष, मार्जिन और शुद्ध लाभ अलग-अलग रखें। प्राप्त अग्रिम धन की आवाजाही दिखाता है, लेकिन अभी अर्जित राजस्व की पुष्टि नहीं करता। दर्ज लेन-देन के आधार पर बना शेष इस बात पर निर्भर करता है कि उसमें कौन-से अभिलेख शामिल हैं। मार्जिन की तुलना करने से पहले लागतों का दायरा और अवधि तय करें; शुद्ध लाभ के लिए चुनी गई अवधि से संबंधित कंपनी की सभी आय और खर्चों का लेखा आवश्यक है, जिनमें सामान्य खर्च, लागू कर और समायोजन भी शामिल हैं।
टीम बढ़ने के साथ इस सहमति का महत्व बढ़ता है। कारीगरों, ठेकेदारों, परियोजना प्रबंधकों और साझेदारों के लिए साझा नियम चाहिए: जानकारी कौन दर्ज करता है, उसकी जाँच कौन करता है और डेटा के किस संस्करण के आधार पर निर्णय लिया जाता है? तब आप विशिष्ट अंतर पर चर्चा कर सकते हैं और उन्हें दूर करने के लिए ज़िम्मेदार व्यक्ति तय कर सकते हैं।
101 ऐप में कौन-सा डेटा उपलब्ध है?
लेखांकन का आधार परियोजना की घटनाओं के अभिलेख हैं: ग्राहक से प्राप्त धन, सामग्री की खरीद, काम करने वालों के साथ हिसाब-किताब और कामों की जानकारी। हर अभिलेख का संदर्भ महत्वपूर्ण है: परियोजना, तारीख, प्रतिभागी, रकम, खर्च की श्रेणी और सहायक प्रमाण। दर्ज घटनाओं का समूह तय करता है कि अंतिम तस्वीर में क्या दिखाई देगा।
रसीदें और अन्य सहायक दस्तावेज़ सुरक्षित रखें तथा जाँचें कि वे सही लेन-देन से जुड़े हैं। केवल रसीद होने से यह सिद्ध नहीं होता कि खर्च सही परियोजना में दर्ज हुआ है, काम पूरा हो गया है या सभी लागतें लेखे में शामिल हैं।
प्रोफ़ाइल में हिसाब देने की शर्त पर दी गई राशि का शेष और स्वयं की राशि का शेष अलग-अलग दिखाए जाते हैं। हिसाब देने की शर्त पर जारी धन की निगरानी के लिए दी गई राशि, हुए खर्च और लौटाई गई रकम के अभिलेखों का दस्तावेज़ों से मिलान करें: किसे कितनी रकम दी गई, किस खर्च का प्रमाण मिला और कौन-सा शेष लौटाना या दस्तावेज़ों से समायोजित करना है? केवल दिखाई देने वाला शेष दस्तावेज़ी निपटान या वास्तविक बैंक भुगतान सिद्ध नहीं करता। धन देना और उसके खर्च का प्रमाण देना जाँच के अलग-अलग हिस्से हैं; डेटा एकत्र करते समय एक ही रकम को दो बार गिनने से बचें। इस आधार पर आप सीमाओं और अगले अग्रिमों पर चर्चा कर सकते हैं।
तस्वीरों में प्रदर्शन कंपनी Forge Construction में मालिक की अपनी प्रोफ़ाइल दिखाई गई है: हिसाब देने की शर्त पर दी गई राशि का शेष और स्वयं की राशि का शेष अलग-अलग दिखते हैं। ये मालिक के खाते के प्रशिक्षण संबंधी डेटा हैं; ये कंपनी का शुद्ध लाभ, बैंक का शेष या हर बार जारी की गई रकम के दस्तावेज़ी निपटान की पुष्टि नहीं हैं। कंप्यूटर पर मसौदों की सूची भी दिखती है; फ़ोन पर प्रोफ़ाइल का सारांश दिखाई देता है। इंटरफ़ेस रूसी भाषा में है।
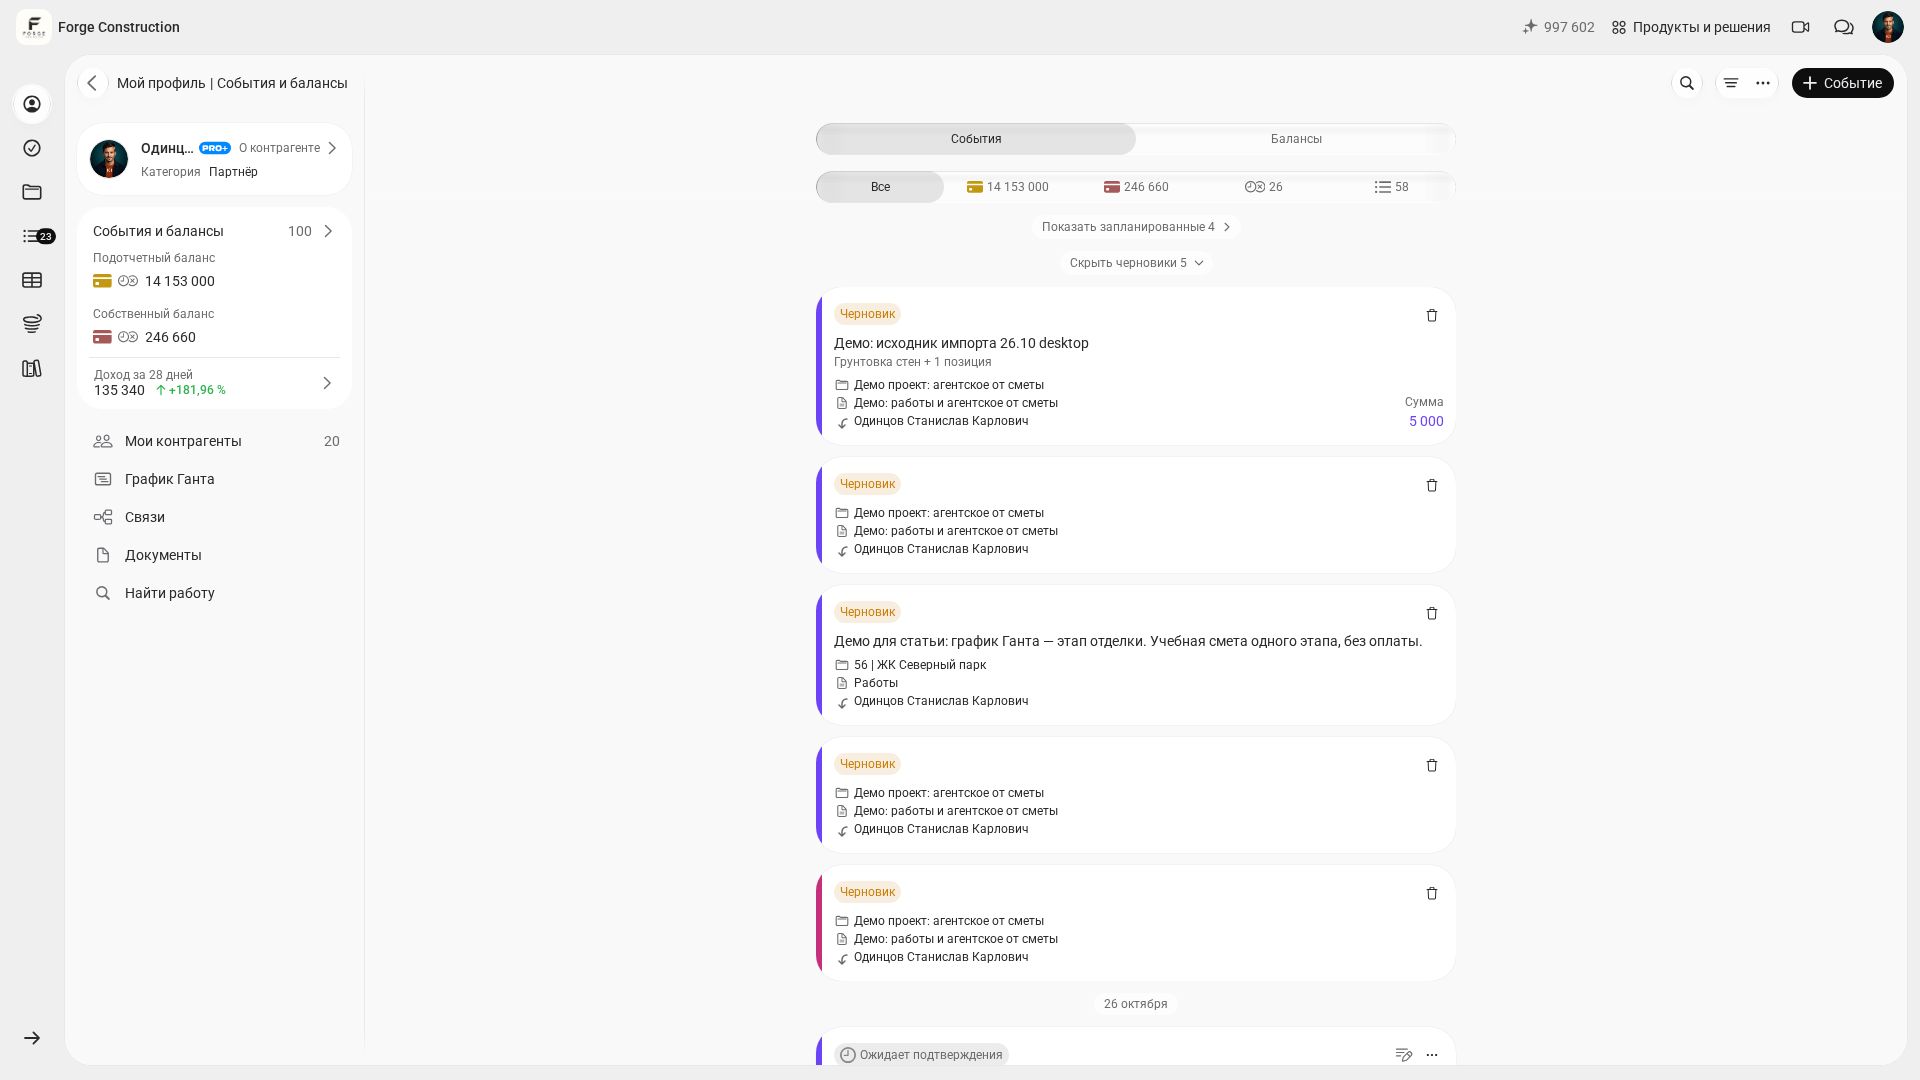
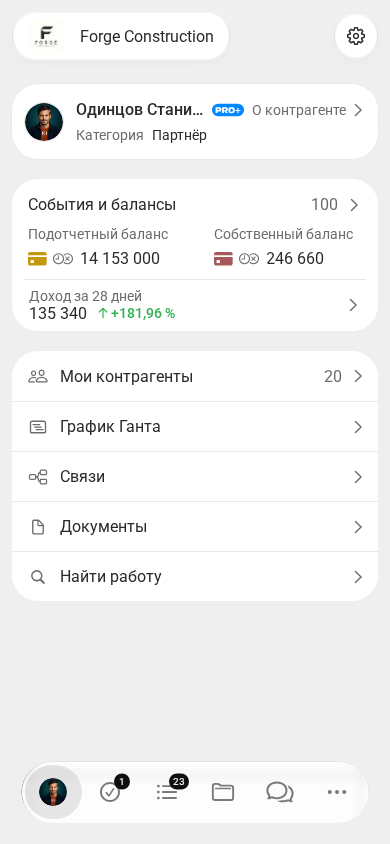
कंपनी के स्तर पर परियोजनाओं की प्रत्यक्ष लागतों को सामान्य खर्चों से अलग रखें: कार्यालय, विज्ञापन, सेवाएँ और प्रबंधन कर्मचारियों के वेतन। «कंपनी फ़ंड» का उपयोग करते समय जाँचें कि उसमें कौन-से लेन-देन दर्ज हुए हैं और कौन-से खर्च लेखे से बाहर रह गए हैं। फ़ंड का शेष अपने आप शुद्ध लाभ की पुष्टि नहीं करता। प्रश्नों और संकेतकों के प्रति सामान्य दृष्टिकोण «व्यवसाय विश्लेषण: अपने व्यवसाय में विश्लेषण की व्यवस्था कैसे बनाएँ» (रूसी में) लेख में समझाया गया है।
विश्लेषण किन प्रबंधकीय प्रश्नों को हल करने में मदद करता है?
विश्लेषण के लिए «प्रश्न → संकेतक → जाँच → कार्रवाई» का क्रम अपनाएँ। उन समस्याओं से शुरू करें जिन पर अभी निर्णय चाहिए: मार्जिन में गिरावट, खरीद के लिए धन की कमी, हिसाब देने की शर्त पर दी गई रकम का प्रमाण न मिलना या नियोजित और वास्तविक लागतों में अंतर।
तुलना से पहले सुनिश्चित करें कि चुनी गई परियोजनाएँ और अवधियाँ आपस में तुलना योग्य हों और संकेतकों की गणना समान नियमों से हुई हो। फिर मूल घटनाओं और दस्तावेज़ों की जाँच करें। समेकित आँकड़े यह पहचानने में मदद करते हैं कि कहाँ जाँच की ज़रूरत है; वे अंतर के कारण का पता लगाने की जगह नहीं लेते।
परियोजना लेखांकन के डेटा के आधार पर आप इन प्रश्नों का विश्लेषण कर सकते हैं:
- हर परियोजना का परिणाम क्या है और साझेदार के साथ हिसाब-किताब करने या प्रबंधक के काम का मूल्यांकन करने के लिए कौन-सा डेटा चाहिए? संकेतक में क्या शामिल है, यह स्पष्ट करने में योगदान मार्जिन के बारे में लेख मदद करेगा।
- किन कामों और खर्च की श्रेणियों में वास्तविक लागत योजना से अधिक है? काम की मात्रा, कीमतों और सहमत बदलावों का मिलान करें; अभिलेख व्यवस्थित करने में खर्चों का लेखा रखने पर लेख (रूसी में) उपयोगी होगा।
- वर्तमान दायित्वों के लिए कितने धन की ज़रूरत है, हिसाब देने की शर्त पर कितनी राशि दी गई है और किन अग्रिमों का निपटान अभी बाकी है? इस जानकारी की तुलना कंपनी की कार्यशील पूंजी के विश्लेषण से करें।
- किन परियोजनाओं में अपेक्षित प्राप्तियाँ खरीद और भुगतानों से पीछे चल रही हैं? भुगतान कैलेंडर और शुरुआती शेष जाँचें; अतिरिक्त मार्गदर्शन के लिए निर्माण में नकदी प्रवाह के अंतराल पर लेख देखें।
निर्णयों के लिए उपयोगी आँकड़े पाने को 101 ऐप में लेखा-व्यवस्था कैसे बनाएँ?
निर्णयों की गुणवत्ता मूल अभिलेखों की गुणवत्ता पर निर्भर करती है। यदि कुछ खर्च दर्ज नहीं हुए हैं या परियोजनाएँ गलत चुनी गई हैं, तो समेकित संकेतक की गणना तकनीकी गलती के बिना भी व्यवसाय की अधूरी तस्वीर दे सकती है।
टीम के साथ लेखा रखने की प्रक्रिया पर सहमति बनाएँ। आप इन पाँच नियमों से शुरुआत कर सकते हैं:
- सक्रिय निर्माण स्थलों और अनुबंधों के लिए परियोजनाएँ बनाएँ। संबंधित प्राप्तियाँ, खर्च और कामों की जानकारी उन्हीं परियोजनाओं में दर्ज करें; डेटा स्थानांतरित करते समय शुरुआती शेष और अनसुलझे दायित्वों का मिलान करें।
- लागत दर्ज करने और जाँचने के लिए खर्च की एकसमान श्रेणियाँ तय करें। किसी विशेष परियोजना की लागतों और कंपनी के सामान्य खर्चों को अलग रखें। पहले से तय करें कि परिणाम का मूल्यांकन करते समय सामान्य खर्च कैसे शामिल होंगे और इस नियम को लगातार लागू करें।
- टीम में ज़िम्मेदारियाँ बाँटें। तय करें कि सहायक दस्तावेज़ और कामों की जानकारी कौन एकत्र करता है, परियोजना का मिलान कौन करता है और साझेदारों के साथ हिसाब-किताब तथा कंपनी फ़ंड के लेन-देन की जाँच कौन करता है। हर ज़िम्मेदार व्यक्ति के लिए आवश्यक पहुँच अधिकार अलग से स्पष्ट करें।
- लेखांकन से संबंधित सभी लेन-देन दर्ज करने का नियम बनाएँ। यदि दस्तावेज़ अभी नहीं मिला है, तो सहमत प्रक्रिया के अनुसार दायित्व मौजूद होने का अभिलेख और उसकी जाँच की आवश्यकता का संकेत सुरक्षित रखें। अभिलेख न होने को खर्च न होने के बराबर न मानें।
- जानकारी दर्ज करने की समय-सीमाएँ तय करें: उदाहरण के लिए, खरीद और हिसाब देने की शर्त पर दी गई राशि के लिए लेन-देन वाले दिन, और कार्य-स्वीकृति दस्तावेज़ों के लिए हस्ताक्षर के बाद। देरी के लिए ज़िम्मेदार व्यक्ति तय करें और जाँचें कि समीक्षा की तारीख तक कौन-सा डेटा अभी नहीं आया है।
यदि आप स्वयं विश्लेषण करने के लिए Excel का उपयोग करते हैं, तो डेटा की संदर्भ तारीख, मूल डेटा का दायरा और गणना के नियम सुरक्षित रखें। अलग तालिका की जानकारी का लेन-देन और दस्तावेज़ों से मिलान करें; डेटा स्थानांतरित करने का तरीका अपने काम में सत्यापित सुविधाओं के अनुसार तय करें। इस दृष्टिकोण की संभावनाएँ Excel और परियोजना लेखांकन पर लेख (रूसी में) में समझाई गई हैं।
प्रबंधन की नियमितता: हर सप्ताह और हर महीने क्या देखें?
जाँच का कार्यक्रम तय करें: हर सप्ताह धन और जोखिमों की संक्षिप्त समीक्षा, फिर हर महीने परिणामों का अधिक विस्तृत विश्लेषण। जाँच की नियमितता और डेटा बंद करने की तारीख को अपनी परियोजनाओं के चरणों की अवधि तथा भुगतान की शर्तों के अनुसार तय करें।
साप्ताहिक बैठक में प्रमुख परियोजनाओं के शेष, अपेक्षित प्राप्तियाँ और भुगतान, हिसाब देने की शर्त पर दी गई राशि की तय समय पर जमा न हुई रिपोर्टें, बड़े अनसुलझे अग्रिम और बिना दस्तावेज़ वाली खरीद जाँचें। हर अंतर के लिए अगला कदम, ज़िम्मेदार व्यक्ति और समय-सीमा लिखें। लेन-देन के आधार पर बने ऋणात्मक शेष की भुगतान कैलेंडर और दायित्वों से जाँच करें।
हर महीने समान पद्धति से राजस्व, मार्जिन और खर्चों की तुलना करें। सामान्य खर्च और कंपनी फ़ंड के लेन-देन अलग से देखें, फिर जाँचें कि उन्हें कंपनी के परिणाम की गणना में शामिल किया गया है। शुद्ध लाभ का मूल्यांकन उस अवधि से संबंधित सभी डेटा की पूर्णता को ध्यान में रखकर ही करें।
जब कई अवधियों का तुलना योग्य डेटा एकत्र हो जाए, तो अग्रिम देने के नियम, मूल्य सूची और काम के दायरे में बदलाव पर चर्चा की जा सकती है। पहले अंतर के कारण स्पष्ट करें: काम की मात्रा, कीमतों, परियोजनाओं के समूह या आय और खर्च को मान्यता देने के समय में बदलाव। समीक्षा की संरचना बनाने में व्यवसाय के मालिक की तीन रिपोर्टों—लाभ-हानि, नकदी प्रवाह और तुलनपत्र—पर लेख उपयोगी होगा।
आँकड़ों पर आधारित सामान्य निर्णय: परियोजना व्यवसाय की व्यावहारिक स्थितियाँ
नीचे दी गई काल्पनिक स्थितियाँ जाँच की प्रक्रिया दिखाती हैं। ये प्रबंधकीय विश्लेषण के उदाहरण हैं; इनमें किसी विशिष्ट कंपनी के सत्यापित परिणामों का वर्णन नहीं है।
स्थिति 1: परियोजना लाभदायक दिखती है, फिर भी अगले चरण के लिए धन पर्याप्त नहीं है। जाँचें कि लाभ की गणना किस डेटा पर आधारित है, ग्राहक से अभी कितनी रकम आनी बाकी है, हिसाब देने की शर्त पर कितनी राशि दी गई है और कौन-से भुगतान पहले से नियोजित हैं। यदि पता चले कि धन की प्राप्तियाँ भुगतानों से पीछे हैं, तो चरणों के अनुसार भुगतान, खरीद की सीमाओं और अग्रिम देने पर चर्चा करें। अनुबंध की शर्तें और दायित्व पूरे करने की क्षमता स्पष्ट करें; एक संकेतक धन की कमी का कारण तय नहीं करता।
स्थिति 2: राजस्व बढ़ रहा है, लेकिन लाभ नहीं बढ़ रहा। समान अवधियों के लिए परियोजनाओं के मार्जिन और सामान्य खर्चों की संरचना की तुलना करें। यदि मार्जिन बदला है, तो कीमतें, लागत अनुमान, काम की मात्रा और अतिरिक्त काम की मंज़ूरी जाँचें। यदि सामान्य खर्च बढ़े हैं, तो उनकी संरचना और व्यवसाय की वृद्धि से उनके संबंध का विश्लेषण करें। कई कारण एक साथ मौजूद हो सकते हैं; निष्कर्ष का लेन-देन से सत्यापन करें। तैयारी के लिए आय और खर्च के वित्तीय लेखांकन पर और व्यवसाय की दक्षता के विश्लेषण पर (रूसी में) लेख उपयोगी होंगे।
स्थिति 3: परिणाम को लेकर साझेदार के साथ विवाद हो गया है। अवधि, आय और लागतों के दायरे, सामान्य खर्च शामिल करने के नियमों और लाभ के वितरण पर सहमति बनाएँ। फिर ग्राहक से प्राप्त धन, कामों के दस्तावेज़, खर्च और अनसुलझे दायित्वों का मिलान करें। सत्यापन योग्य डेटा का साझा समूह अंतरों पर ठोस चर्चा करने में मदद करता है; परिणाम के वितरण की सहमति अलग से औपचारिक रूप दें। रिपोर्ट होने से विवादों की संभावना समाप्त नहीं होती और वह सहमत शर्तों की जगह नहीं लेती।
स्थिति 4: यह स्पष्ट नहीं है कि व्यवसाय के किन क्षेत्रों को विकसित करें। तुलना योग्य परियोजनाओं की लाभप्रदता, कार्यशील पूंजी की ज़रूरत, संसाधनों और जोखिमों की तुलना करें। यदि किसी क्षेत्र का परिणाम कमज़ोर है, तो उसके कारणों और कीमत, काम के दायरे या ऑर्डर की मात्रा बदलने के प्रभावों की जाँच करें। विस्तार करने या उस तरीके का काम छोड़ने का निर्णय इन शर्तों को ध्यान में रखकर लें। निर्माण और मरम्मत की परियोजनाओं के लिए निर्माण व्यवसाय की लाभप्रदता पर लेख उपयोगी होगा।
लेखांकन की वे गलतियाँ जो विश्लेषण बिगाड़ती हैं
प्रबंधकीय विश्लेषण की समस्याएँ अक्सर मूल अभिलेखों से शुरू होती हैं: लेन-देन दर्ज नहीं हुए, खर्च किसी दूसरी परियोजना में चला गया या दस्तावेज़ संदेशों में रह गए। निर्णय लेने से पहले डेटा की पूर्णता जाँचें और मिली हुई कमियों को पूरा करें।
इन स्थितियों में पक्का निष्कर्ष टालकर पहले मिलान करना चाहिए:
- खर्च देर से दर्ज होते हैं और केवल कुछ रसीदें तथा अन्य प्रमाण जोड़े गए हैं।
- खर्च की श्रेणियाँ बहुत व्यापक हैं या उनका उपयोग एकसमान नहीं है, इसलिए यह स्पष्ट नहीं है कि अतिरिक्त खर्च किन मदों में हुआ।
- हिसाब देने की शर्त पर दी गई राशि का मिलान नहीं होता: धन दिया गया है, लेकिन प्रमाण और लौटाई गई रकम दर्ज नहीं हैं तथा व्यक्तियों के शेष नहीं जाँचे गए हैं।
- कुछ लागतें सही परियोजना या कंपनी के सामान्य खर्चों में शामिल नहीं हैं, इसलिए परिणाम पूर्ण लेखांकन की तुलना में अधिक दिखता है।
PRO+ की ज़रूरत कब होती है और निर्णय लेने की गति कैसे बढ़ाएँ?
PRO+ पर तब विचार करें जब बुनियादी लेखा नियमित रूप से रखा जा रहा हो और कंपनी के सामान्य खर्चों तथा आर्थिक स्थिति से संबंधित ज़रूरतें सामने आएँ। सदस्यता लेने से पहले योजना में इस समय शामिल सुविधाएँ तथा अपनी भूमिका और काम के तरीके के लिए उपलब्ध पहुँच स्पष्ट करें। कंपनी फ़ंड में आवश्यक कार्रवाइयों, डेटा के विश्लेषण के तरीकों और टीम के काम करने की व्यवस्था को अलग से जाँचें; किसी सुविधा का एक खाते में उपलब्ध होना यह तय नहीं करता कि वह सभी योजनाओं और भूमिकाओं के लिए उपलब्ध है।
कंपनी फ़ंड को मिलान की सामान्य प्रक्रिया में शामिल करना उपयोगी है: उसमें कौन-से लेन-देन दर्ज होते हैं, किन खर्चों का भुगतान हो चुका है और कौन-से दायित्व अभी दर्ज नहीं हैं? शुद्ध लाभ का मूल्यांकन करने के लिए सहमत नियम और डेटा का पूरा समूह चाहिए। केवल PRO+ लेने से छूटे हुए अभिलेख नहीं सुधरते और परिणाम की विश्वसनीयता की पुष्टि नहीं होती।
चुनाव का व्यावहारिक मानदंड समीक्षा तैयार करने में लगने वाला समय है। मापें कि अभी जानकारी एकत्र करने और जाँचने में कितना समय लगता है; फिर अपने काम में देखें कि ऐप कौन-सी कार्रवाइयाँ सरल करता है और कौन-सा काम हाथ से करना बाकी रहता है। समय की बचत प्रक्रियाओं, लेखांकन की गुणवत्ता और उपयोग की जाने वाली सुविधाओं पर निर्भर करती है।
101 ऐप के प्रदर्शन के दौरान आप अपनी लेखांकन व्यवस्था पर चर्चा कर सकते हैं: परियोजनाओं की संरचना, सामान्य खर्च, कंपनी फ़ंड और डेटा से संबंधित प्रश्न। किसी परियोजना का उदाहरण तैयार करें और स्पष्ट करें कि आपकी टीम को कौन-सी सुविधाओं और पहुँच अधिकारों की ज़रूरत होगी।