Keputusan manajemen dalam bisnis berbasis proyek tampak sederhana: menaikkan harga, berhenti menawarkan jenis layanan yang merugi, memberikan uang muka kepada tukang, menyetujui pembelian, atau menerima satu proyek lagi. Kesulitan muncul saat harus memilih: Anda perlu memahami pekerjaan apa yang telah selesai, uang apa yang sudah diterima, dan kewajiban apa yang masih harus dibayar.
Aplikasi 101 memungkinkan Anda melakukan pencatatan per proyek serta mengumpulkan catatan transaksi keuangan dan pekerjaan. Informasi ini membantu memeriksa dasar suatu keputusan jika tim memasukkan data tepat waktu, melampirkan bukti pendukung, dan memperbaiki kesalahan. Transaksi yang terlewat tetap menjadi kekurangan data meskipun laporan disajikan dengan rapi.
Kita akan membahas data yang diperlukan untuk menarik kesimpulan manajemen, cara mengatur pemeriksaannya, dan jadwal pengawasan yang dapat digunakan. Kita juga akan meninjau empat situasi hipotetis dalam bisnis berbasis proyek serta pertanyaan yang perlu diperiksa sebelum berlangganan PRO+.
Daftar isi:
- Mengapa keputusan berbasis data menghemat uang dan waktu?
- Data apa yang tersedia di Aplikasi 101?
- Pertanyaan manajemen apa yang dapat dijawab dengan bantuan analitik?
- Bagaimana menata Aplikasi 101 agar angkanya berguna untuk keputusan?
- Jadwal pengelolaan: apa yang perlu diperiksa setiap minggu dan bulan
- Keputusan umum berdasarkan angka: contoh dalam bisnis berbasis proyek
- Kesalahan pencatatan yang merusak analitik
- Kapan PRO+ diperlukan dan bagaimana mempercepat pengambilan keputusan?
Mengapa keputusan berbasis data menghemat uang dan waktu?
Hampir setiap keputusan manajemen berkaitan dengan salah satu dari tiga pertanyaan: bagaimana hasil keuangannya, di mana uang berada, dan apa yang membatasi pelaksanaan pekerjaan. Jika informasi tersebar di percakapan dan lembar kerja, Anda harus terlebih dahulu mencocokkan fakta: jumlah mana yang terkait dengan proyek, periode apa yang dicakup, dan apakah jumlah tersebut didukung dokumen.
Pencatatan per proyek membantu Anda meninjau setiap proyek secara terpisah. Kekurangan uang sementara akibat jadwal pembayaran dan kerugian dari hasil pekerjaan memerlukan pemeriksaan yang berbeda. Dalam kasus pertama, Anda memerlukan kalender penerimaan dan pembayaran yang diperkirakan; dalam kasus kedua, perbandingan pendapatan dengan biaya yang berkaitan dengannya. Penyebabnya tidak dapat ditentukan hanya dari satu saldo negatif.
Bedakan penerimaan kas, saldo proyek, margin, dan laba bersih. Uang muka yang diterima menunjukkan pergerakan uang, tetapi belum membuktikan adanya pendapatan yang telah dihasilkan. Saldo berdasarkan transaksi yang dimasukkan bergantung pada transaksi apa saja yang tercatat. Sebelum membandingkan margin, tentukan komponen biaya dan periodenya; laba bersih memerlukan pencatatan seluruh pendapatan dan biaya perusahaan yang terkait dengan periode yang dipilih, termasuk biaya umum, pajak yang berlaku, dan penyesuaian.
Seiring pertumbuhan tim, kesepakatan ini menjadi semakin penting. Tukang, kontraktor, manajer proyek, dan mitra memerlukan aturan bersama: siapa yang memasukkan informasi, siapa yang memeriksanya, dan versi data mana yang menjadi dasar keputusan. Dengan begitu, Anda dapat membahas perbedaan yang spesifik dan menentukan pihak yang bertanggung jawab untuk menyelesaikannya.
Data apa yang tersedia di Aplikasi 101?
Dasar pencatatan adalah catatan peristiwa proyek: penerimaan dari pelanggan, pembelian bahan, penyelesaian pembayaran dengan pelaksana, dan informasi tentang pekerjaan. Konteks penting untuk setiap catatan: proyek, tanggal, peserta, jumlah, kategori biaya, dan bahan pendukung. Kumpulan peristiwa yang dimasukkan menentukan apa yang tercakup dalam gambaran akhirnya.
Simpan kuitansi dan dokumen pendukung lainnya, lalu periksa keterkaitannya dengan transaksi yang tepat. Adanya kuitansi saja tidak membuktikan bahwa biaya telah dialokasikan ke proyek yang benar, pekerjaan telah selesai, atau seluruh biaya telah dicatat.
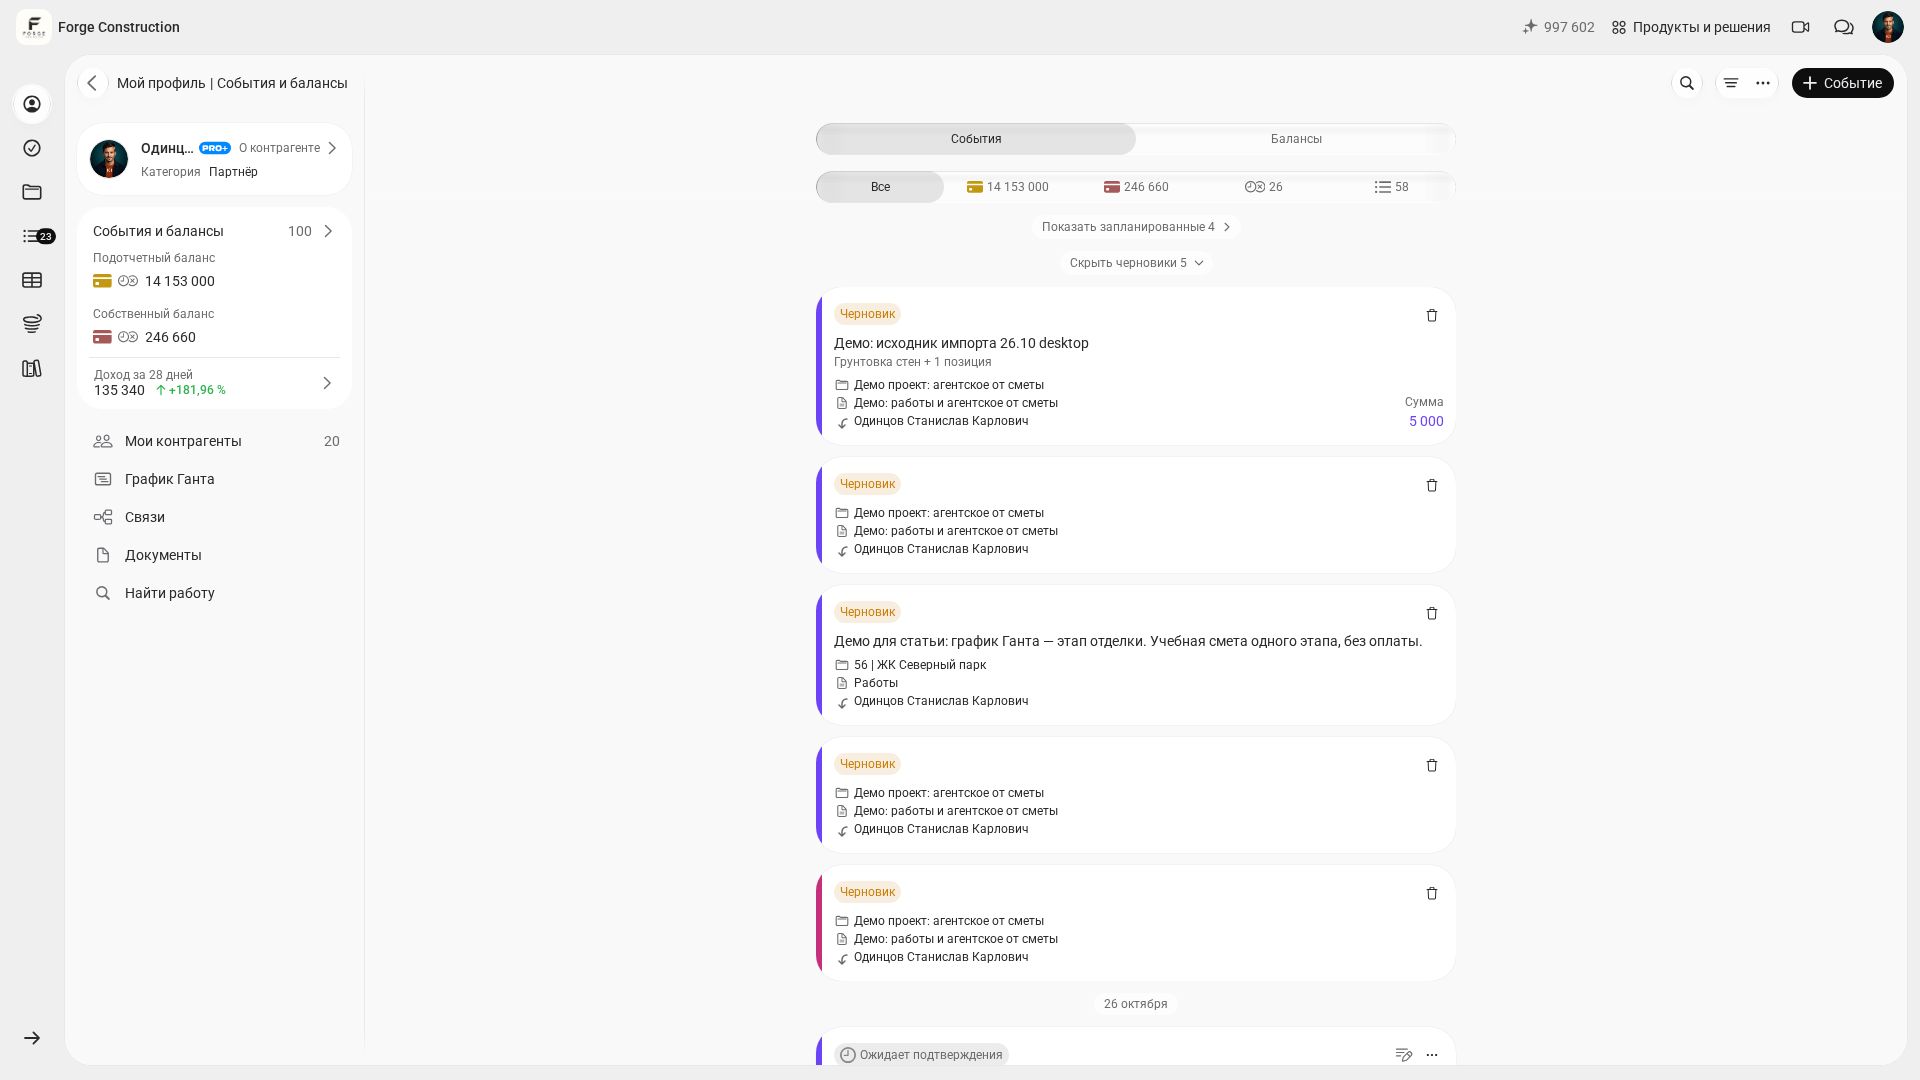
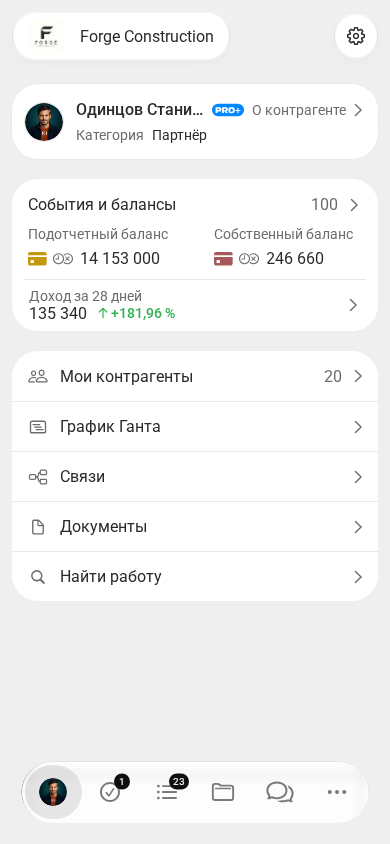
Profil menampilkan saldo dana yang wajib dipertanggungjawabkan dan saldo pribadi secara terpisah. Untuk mengendalikan dana tersebut, cocokkan pemberian dana, pengeluaran, dan pengembalian yang tercatat dengan dokumen: siapa menerima berapa, apa yang sudah dibuktikan, dan saldo mana yang perlu dikembalikan atau diselesaikan pertanggungjawabannya. Saldo yang terlihat saja tidak membuktikan bahwa pertanggungjawaban telah diselesaikan dengan dokumen atau bahwa pembayaran bank benar-benar terjadi. Pemberian uang dan pembuktian penggunaannya merupakan dua bagian pemeriksaan yang berbeda; saat menggabungkan data, hindari pencatatan ganda atas jumlah yang sama. Atas dasar ini, Anda dapat membahas batas dana dan uang muka berikutnya.
Tangkapan layar memperlihatkan profil pemilik sendiri di perusahaan demo Forge Construction: saldo dana yang wajib dipertanggungjawabkan dan saldo pribadi ditampilkan secara terpisah. Ini adalah data latihan dari akun pemilik; data tersebut bukan laba bersih perusahaan atau saldo bank, dan tidak membuktikan bahwa setiap pemberian dana telah dipertanggungjawabkan dengan dokumen. Tampilan komputer juga memperlihatkan daftar draf; ponsel menampilkan ringkasan profil. Antarmukanya berbahasa Rusia.
Pada tingkat perusahaan, pisahkan biaya langsung proyek dari biaya umum: kantor, iklan, layanan, dan gaji manajemen. Saat menggunakan Dana Perusahaan, periksa transaksi apa yang dimasukkan ke dalamnya dan biaya apa yang masih berada di luar pencatatan. Saldo Dana tidak secara otomatis membuktikan laba bersih. Pendekatan umum terhadap pertanyaan dan indikator dibahas dalam artikel Analitik bisnis: cara menata analitik untuk bisnis Anda (dalam bahasa Rusia).
Pertanyaan manajemen apa yang dapat dijawab dengan bantuan analitik?
Gunakan urutan “pertanyaan → indikator → pemeriksaan → tindakan” untuk analisis. Mulailah dari masalah yang sudah memerlukan keputusan: penurunan margin, kekurangan uang untuk pembelian, dana yang belum didukung pertanggungjawaban, atau perbedaan antara biaya rencana dan aktual.
Sebelum membandingkan, pastikan proyek dan periode yang dipilih dapat dibandingkan serta indikator dihitung dengan aturan yang sama. Kemudian periksa peristiwa dan dokumen sumbernya. Angka ringkasan membantu menemukan bagian yang perlu diperiksa; angka tersebut tidak menggantikan penelusuran penyebab penyimpangan.
Data pencatatan proyek dapat digunakan untuk meninjau pertanyaan berikut:
- Bagaimana hasil setiap proyek dan data apa yang diperlukan untuk penyelesaian perhitungan dengan mitra atau evaluasi kinerja manajer? Materi tentang margin kontribusi membantu memperjelas komponen indikator tersebut.
- Untuk pekerjaan dan kategori apa biaya aktual melebihi rencana? Cocokkan volume, harga, dan perubahan yang disepakati; artikel tentang pencatatan biaya (dalam bahasa Rusia) dapat membantu menata catatan.
- Berapa dana yang diperlukan untuk kewajiban berjalan, berapa yang telah diberikan untuk dipertanggungjawabkan, dan uang muka mana yang belum diselesaikan? Bandingkan informasi tersebut dengan pembahasan tentang modal kerja perusahaan.
- Pada proyek mana penerimaan pembayaran yang diperkirakan tertinggal dari pembelian dan pembayaran keluar? Periksa kalender pembayaran dan saldo awal; materi tentang kesenjangan arus kas dalam konstruksi memberikan panduan tambahan.
Bagaimana menata Aplikasi 101 agar angkanya berguna untuk keputusan?
Kualitas keputusan bergantung pada kualitas catatan sumber. Jika sebagian biaya belum dimasukkan atau proyek tertukar, suatu indikator ringkasan dapat dihitung tanpa kesalahan teknis tetapi tetap memberikan gambaran bisnis yang tidak lengkap.
Sepakati tata cara pencatatan bersama tim. Anda dapat memulai dengan lima aturan:
- Buat proyek untuk lokasi kerja dan kontrak yang aktif. Alokasikan penerimaan, biaya, dan informasi pekerjaan yang sesuai ke proyek tersebut; saat memindahkan data, cocokkan saldo awal dan kewajiban yang belum diselesaikan.
- Sepakati kategori biaya yang seragam untuk mencatat dan memeriksa biaya. Pisahkan biaya proyek tertentu dari biaya umum perusahaan. Tentukan terlebih dahulu bagaimana biaya umum akan diperhitungkan saat menilai hasil, lalu terapkan aturan itu secara konsisten.
- Bagi tanggung jawab dalam tim. Tentukan siapa yang mengumpulkan dokumen pendukung dan informasi pekerjaan, siapa yang merekonsiliasi proyek, serta siapa yang memeriksa perhitungan dengan mitra dan transaksi Dana Perusahaan. Pastikan secara terpisah hak akses yang diperlukan setiap penanggung jawab.
- Tetapkan aturan untuk mencatat semua transaksi yang relevan dengan pembukuan. Jika dokumen belum diterima, simpan catatan tentang adanya kewajiban dan penanda bahwa pemeriksaan diperlukan, sesuai prosedur yang disepakati. Jangan menganggap tidak adanya catatan sebagai tidak adanya biaya.
- Sepakati tenggat pemasukan informasi: misalnya pada hari transaksi untuk pembelian dan dana yang wajib dipertanggungjawabkan, serta setelah penandatanganan untuk dokumen penerimaan pekerjaan. Tentukan penanggung jawab atas keterlambatan dan cocokkan data apa yang belum diterima pada tanggal peninjauan.
Jika Anda menggunakan Excel untuk analisis mandiri, simpan tanggal pengambilan data, komposisi data sumber, dan aturan perhitungannya. Cocokkan informasi di lembar kerja terpisah dengan transaksi dan dokumen; tentukan cara memindahkannya berdasarkan kemampuan yang telah diverifikasi untuk skenario Anda. Kemungkinan pendekatan ini dibahas dalam artikel tentang Excel dan pencatatan proyek (dalam bahasa Rusia).
Jadwal pengelolaan: apa yang perlu diperiksa setiap minggu dan bulan
Tetapkan jadwal pemeriksaan: tinjauan singkat mingguan atas uang dan risiko, lalu analisis hasil bulanan yang lebih terperinci. Sesuaikan frekuensi dan tanggal penutupan data dengan durasi tahap pekerjaan serta ketentuan pembayaran proyek Anda.
Dalam pertemuan mingguan, periksa saldo proyek utama, penerimaan dan pembayaran yang diperkirakan, laporan pertanggungjawaban dana yang terlambat, uang muka besar yang belum diselesaikan, serta pembelian tanpa dokumen. Untuk setiap penyimpangan, catat langkah berikutnya, penanggung jawab, dan tenggatnya. Perjelas saldo transaksi yang negatif dengan meninjau kalender pembayaran dan kewajiban.
Setiap bulan, bandingkan pendapatan, margin, dan biaya dengan metode yang sama. Tinjau biaya umum dan transaksi Dana Perusahaan secara terpisah, kemudian cocokkan pencakupannya dalam perhitungan hasil perusahaan. Nilai laba bersih hanya dengan mempertimbangkan kelengkapan seluruh data yang terkait dengan periode tersebut.
Setelah tersedia informasi yang dapat dibandingkan untuk beberapa periode, Anda dapat membahas perubahan aturan uang muka, daftar harga, dan lingkup pekerjaan. Perjelas dahulu penyebab perbedaannya: perubahan volume, harga, komposisi proyek, atau waktu pengakuan pendapatan dan biaya. Artikel tentang tiga laporan pemilik bisnis: laba rugi, arus kas, dan neraca dapat membantu menyusun analisis.
Keputusan umum berdasarkan angka: contoh dalam bisnis berbasis proyek
Situasi hipotetis berikut menunjukkan alur pemeriksaan. Ini adalah contoh analisis manajemen; situasi tersebut tidak menggambarkan hasil terverifikasi dari perusahaan tertentu.
Situasi 1: proyek terlihat menguntungkan, tetapi uang untuk tahap berikutnya tidak cukup. Periksa data yang menjadi dasar perhitungan laba, jumlah yang masih harus dibayar pelanggan, berapa dana yang telah diberikan untuk dipertanggungjawabkan, dan pembayaran apa yang sudah direncanakan. Jika penerimaan diketahui tertinggal dari pembayaran, bahas tahapan pembayaran, batas pembelian, dan pemberian uang muka. Perjelas ketentuan kontrak dan kemampuan memenuhi kewajiban; satu indikator tidak dapat menetapkan penyebab kekurangan uang.
Situasi 2: pendapatan meningkat, tetapi laba tidak bertambah. Bandingkan margin proyek dan komponen biaya umum untuk periode yang sama. Jika margin berubah, periksa harga, anggaran biaya, volume, dan persetujuan pekerjaan tambahan. Jika biaya umum meningkat, tinjau komponennya dan kaitannya dengan pertumbuhan bisnis. Beberapa penyebab dapat muncul sekaligus; verifikasi kesimpulan dengan transaksi. Materi tentang akuntansi keuangan pendapatan dan biaya serta analisis efisiensi bisnis (dalam bahasa Rusia) dapat membantu persiapan.
Situasi 3: timbul perselisihan dengan mitra mengenai hasil. Sepakati periode, komponen pendapatan dan biaya, aturan pencatatan biaya umum, serta pembagian laba. Kemudian cocokkan penerimaan dari pelanggan, dokumen pekerjaan, biaya, dan kewajiban yang belum diselesaikan. Kumpulan data bersama yang dapat diverifikasi membantu membahas perbedaan secara konkret; dokumentasikan kesepakatan pembagian hasil secara terpisah. Adanya laporan tidak meniadakan perselisihan dan tidak menggantikan ketentuan yang disepakati.
Situasi 4: belum jelas bidang usaha mana yang perlu dikembangkan. Bandingkan profitabilitas proyek yang sebanding, kebutuhan modal kerja, sumber daya, dan risiko. Jika suatu bidang menunjukkan hasil yang lemah, periksa penyebab serta konsekuensi perubahan harga, lingkup pekerjaan, atau volume pesanan. Putuskan untuk memperluas atau menghentikan jenis layanan tersebut dengan mempertimbangkan kondisi ini. Untuk proyek konstruksi dan renovasi, artikel tentang profitabilitas bisnis konstruksi dapat membantu.
Kesalahan pencatatan yang merusak analitik
Masalah analisis manajemen sering bermula dari catatan sumber: transaksi belum dimasukkan, biaya dialokasikan ke proyek lain, atau dokumen tertinggal dalam percakapan. Sebelum mengambil keputusan, periksa kelengkapan data dan lengkapi kekurangan yang ditemukan.
Alasan untuk menunda kesimpulan tegas dan melakukan rekonsiliasi terlebih dahulu:
- Biaya dimasukkan terlambat, sedangkan kuitansi dan bukti pendukung lainnya hanya dilampirkan secara selektif.
- Kategori biaya terlalu umum atau digunakan secara tidak konsisten, sehingga komponen pembengkakan biaya tidak jelas.
- Dana yang wajib dipertanggungjawabkan tidak direkonsiliasi: uang sudah diberikan, bukti dan pengembalian belum dicatat, serta saldo per orang belum diperiksa.
- Sebagian biaya belum dialokasikan ke proyek yang tepat atau ke biaya umum perusahaan, sehingga hasil tampak lebih tinggi daripada jika pencatatan lengkap.
Kapan PRO+ diperlukan dan bagaimana mempercepat pengambilan keputusan?
Pertimbangkan PRO+ ketika pencatatan dasar sudah dilakukan secara rutin dan muncul kebutuhan terkait biaya umum serta kinerja keuangan perusahaan. Sebelum berlangganan, pastikan cakupan paket saat ini dan akses untuk peran serta skenario Anda. Periksa secara terpisah tindakan pada Dana Perusahaan yang diperlukan, cara menganalisis data, dan kerja tim; tersedianya fitur pada satu akun tidak menentukan ketersediaannya untuk semua paket dan peran.
Dana Perusahaan sebaiknya dimasukkan dalam prosedur rekonsiliasi umum: transaksi apa yang masuk, biaya apa yang telah dibayar, dan kewajiban apa yang belum dicatat. Penilaian laba bersih memerlukan aturan yang disepakati dan data yang lengkap. Berlangganan PRO+ saja tidak memperbaiki catatan yang hilang atau membuktikan keandalan hasil.
Kriteria pemilihan yang praktis adalah waktu untuk menyiapkan analisis. Ukur berapa lama pengumpulan dan pemeriksaan informasi saat ini, lalu evaluasi dalam skenario Anda sendiri tindakan apa yang dipermudah aplikasi dan pekerjaan manual apa yang tersisa. Besarnya penghematan waktu bergantung pada proses, kualitas pencatatan, dan fitur yang digunakan.
Dalam demonstrasi Aplikasi 101, Anda dapat membahas skenario pencatatan Anda: struktur proyek, biaya umum, Dana Perusahaan, dan pertanyaan tentang data. Siapkan contoh proyek dan pastikan fitur serta hak akses apa yang diperlukan tim Anda.