

Dalam konstruksi, uang jarang berada di satu tempat. Uang muka masuk ke rekening perusahaan, pembelian dibayar dengan kartu staf pengadaan, sebagian pengeluaran dibayar dari dana yang diserahkan kepada kepala pelaksana lapangan untuk dipertanggungjawabkan, kontraktor meminta transfer “besok”, dan klien menunggu laporan yang jelas. Jika belum ada pusat pertanggungjawaban, keuangan terpaksa dikelola dengan mengandalkan ingatan dan percakapan tertulis.
Pusat pertanggungjawaban membantu menata keuangan: setiap bidang usaha, proyek, atau tim mendapat bagian anggarannya sendiri, aturan pengeluaran yang jelas, dan seseorang yang bertanggung jawab atas hasilnya. Dalam konstruksi dan renovasi, setelah langkah ini, pertanyaan “ke mana uangnya pergi?” dan “siapa yang menyetujui pembelian ini?” sering kali tidak lagi muncul.
Berikut ini kami membahas apa yang dimaksud dengan pusat pertanggungjawaban dalam perusahaan konstruksi, pusat apa saja yang digunakan dalam pekerjaan renovasi, bagaimana menerapkannya tanpa birokrasi berlebihan, serta siapa yang perlu ditunjuk sebagai penanggung jawab.
Daftar isi:
- Apa itu pusat pertanggungjawaban dan mengapa perusahaan konstruksi membutuhkannya?
- Pusat pertanggungjawaban apa yang digunakan dalam konstruksi dan renovasi?
- Siapa yang bertanggung jawab atas pusat pertanggungjawaban: bagaimana pembagian peran dan wewenangnya?
- Bagaimana membentuk pusat pertanggungjawaban secara praktis?
- Bagaimana menghubungkan pusat pertanggungjawaban dengan anggaran dan laporan?
- Bagaimana menjaga kedisiplinan melalui otomatisasi dan kebiasaan kerja?
- Kesalahan umum saat menata pusat pertanggungjawaban
Apa itu pusat pertanggungjawaban dan mengapa perusahaan konstruksi membutuhkannya?
Pusat pertanggungjawaban adalah bagian dari bisnis yang anggarannya dapat direncanakan secara terpisah, realisasinya dicatat, penyimpangannya dipantau, dan penanggung jawabnya ditetapkan. Pusat ini dapat berupa proyek, area kerja, bagian pengadaan, kantor, atau bidang pekerjaan. Untuk setiap pusat, ditentukan keputusan apa yang berhak diambil oleh pimpinannya dan indikator apa yang digunakan untuk menilai hasilnya.
Dalam konstruksi, kebutuhan akan pusat pertanggungjawaban paling sering berkaitan dengan keuangan setiap proyek. Dana berputar di dalam proyek; di sana pula muncul pembengkakan biaya, utang, pekerjaan ulang, dan pertanggungjawaban dana yang belum diselesaikan. Pencatatan per proyek membantu memeriksa penerimaan, biaya, laba, serta perhitungan kewajiban dan pembayaran dengan para peserta proyek secara terpisah.
Pusat pertanggungjawaban tidak menggantikan fungsi akuntansi. Akuntansi menangani pajak dan kewajiban pelaporan sesuai ketentuan. Pusat pertanggungjawaban merupakan bagian dari sistem pengelolaan: membantu mengambil keputusan selama pekerjaan berlangsung, sebelum proyek ditutup. Agar keputusan didasarkan pada angka, dasar-dasar akuntansi keuangan pendapatan dan biaya dalam konstruksi akan berguna: akuntansi keuangan pendapatan dan biaya perusahaan.
Pusat pertanggungjawaban apa yang digunakan dalam konstruksi dan renovasi?
Dalam akuntansi manajemen terdapat empat jenis pusat pertanggungjawaban. Pusat biaya bertanggung jawab atas biaya yang dapat dikendalikan, pusat pendapatan atas pendapatan penjualan, pusat laba atas pendapatan dan biaya, sedangkan pusat investasi juga bertanggung jawab atas modal yang digunakan serta keputusan investasi. Jenis pusat ditentukan oleh wewenang pimpinannya. Pimpinan dinilai berdasarkan indikator yang dapat dipengaruhinya; kinerja keuangan proyek secara menyeluruh dianalisis dengan memperhitungkan seluruh biaya yang terkait dengan proyek tersebut.
Berikut contoh struktur untuk perusahaan dengan 5–15 proyek yang berjalan bersamaan. Susunan dan jenis pusat dipilih sesuai proses kerja serta wewenang tim yang bersangkutan:
- Pusat “Proyek” — pusat utama. Cakupannya meliputi estimasi biaya, perbandingan rencana dan realisasi, kontraktor, dana yang harus dipertanggungjawabkan, tahapan, dan dokumen penyelesaian pekerjaan.
- Pusat “Pengadaan” — pembelian material, pengiriman, pengembalian, ketidaksesuaian jenis material, dan hubungan dengan pemasok.
- Pusat “Pelaksanaan/area kerja” — tim kerja dan kepala pelaksana lapangan yang keputusannya memengaruhi pembengkakan biaya: pekerjaan ulang, tambahan volume pekerjaan, dan waktu menganggur.
- Pusat “Mesin/peralatan” — sewa, pemeliharaan, bahan habis pakai, dan pemindahan antarproyek.
- Pusat “Kantor” — biaya tetap: sewa, komunikasi, akuntansi, layanan, dan gaji tim administrasi.
- Pusat “Penjualan/pemasaran” — calon pelanggan, pengukuran di lokasi, penawaran komersial, biaya akuisisi pelanggan, dan konversi.
Setiap pusat pertanggungjawaban memiliki pimpinan yang ditunjuk sebagai penanggung jawab dan serangkaian indikator yang disepakati. Untuk proses yang melibatkan beberapa pusat, batas wewenang, alur persetujuan, dan aturan pencatatan biaya ditetapkan dengan jelas sejak awal.
Siapa yang bertanggung jawab atas pusat pertanggungjawaban: bagaimana pembagian peran dan wewenangnya?
Pusat pertanggungjawaban berfungsi jika pimpinannya memiliki indikator yang disepakati dan wewenang untuk mencapainya. Di proyek, peran ini dapat dijalankan oleh manajer proyek atau kepala pelaksana lapangan, sebatas hak yang diberikan untuk melakukan pembelian, memilih kontraktor, dan menyetujui pekerjaan. Penilaian memperhitungkan keputusan dan indikator yang benar-benar dapat dikendalikan oleh orang tersebut.
Pembagian peran secara praktis dapat dilakukan sebagai berikut:
- Pemilik/direktur menetapkan aturan: pos anggaran apa saja yang digunakan, siapa menyetujui apa, batas pengeluaran yang berlaku, dan seberapa sering rencana dibandingkan dengan realisasi.
- Manajer proyek (kepala pelaksana lapangan) memegang tanggung jawab atas pusat “Proyek”: bertanggung jawab atas rencana dalam estimasi biaya dan realisasi pengeluaran, memantau saldo proyek, serta menuntaskan pertanggungjawaban penggunaan dana.
- Staf pengadaan memegang tanggung jawab atas pusat “Pengadaan”: bertanggung jawab atas harga, jadwal pengiriman, pengembalian, ketepatan dokumen, dan transparansi pembelian.
- Akuntan/staf keuangan menjaga metodologi: aturan pencatatan transaksi yang seragam, pengendalian dokumen sumber, rekonsiliasi, serta laporan laba rugi, laporan arus kas, dan neraca.
Agar pertanggungjawaban keuangan tidak berubah menjadi pengawasan manual terus-menerus, pencatatan dana yang harus dipertanggungjawabkan perlu ditata. Penanggung jawab dana dan pelaporan tepat waktu sangat penting dalam hal ini. Topik tersebut dibahas dalam artikel pencatatan dana yang harus dipertanggungjawabkan (dalam bahasa Rusia).
Bagaimana membentuk pusat pertanggungjawaban secara praktis?
Kesalahan utama saat menerapkan pusat pertanggungjawaban adalah memulai dengan skema ideal yang terlihat bagus dalam presentasi, tetapi sulit dijalankan di proyek. Dalam konstruksi, lebih berguna memulai dari aliran dana: dari mana uang masuk, di mana uang dibelanjakan, dan di mana pengendalian hilang.
Skema berikut dapat diterapkan dalam perusahaan kecil tanpa bagian keuangan tersendiri.
- Pilih unit dasar pencatatan. Dalam konstruksi, unit ini biasanya adalah proyek. Jika proyeknya banyak dan serupa, kelompokkan menurut jenisnya: renovasi apartemen, proyek komersial, atau rumah di luar kota.
- Tentukan 8–15 pos biaya tanpa merinci sampai ke setiap sekrup. Perincian dapat ditambahkan kemudian, setelah kedisiplinan terbentuk.
- Tunjuk penanggung jawab setiap pusat dan tetapkan haknya secara tertulis: pembayaran apa yang boleh dilakukan sendiri dan apa yang harus disetujui atasan.
- Tetapkan batas pengeluaran dan prosedur persetujuan sederhana: apa yang harus disetujui sebelum dibayar, apa yang boleh diproses setelah pembayaran, serta tenggat penyerahan struk dan berita acara.
- Susun rencana: estimasi biaya, perhitungan awal, atau anggaran per tahap. Rencana harus terhubung dengan pos biaya.
- Atur pencatatan realisasi: kaitkan setiap transaksi dengan pusat pertanggungjawaban dan pos biaya. Jika pembayaran menggunakan dana yang harus dipertanggungjawabkan, kaitannya dengan proyek dan pos biaya tetap wajib dicatat.
- Tinjau perbandingan rencana dan realisasi untuk proyek utama setiap minggu. Setiap bulan, susun rangkuman perusahaan dan ambil keputusan mengenai tenaga kerja, harga, penambahan harga di atas biaya, dan beban kerja.
Jika Anda ingin memulai dengan sistem pengelolaan yang lebih luas, baca artikel cara menata akuntansi manajemen dalam bisnis berbasis proyek. Artikel itu menjelaskan kesalahan penerapan dan pendekatan yang membantu menjaga keteraturan angka.
Bagaimana menghubungkan pusat pertanggungjawaban dengan anggaran dan laporan?
Pusat pertanggungjawaban menjadi berguna ketika dapat menjawab tiga pertanyaan: berapa laba yang diperoleh, di mana uang berada sekarang, dan kepada siapa kita berutang? Itulah informasi dasar yang dicakup oleh laporan laba rugi, laporan arus kas, dan neraca. Blog kami menjelaskan mengapa ketiganya menjadi laporan dasar: tiga laporan utama pemilik bisnis — laporan laba rugi, laporan arus kas, dan neraca.
Dalam konstruksi ada masalah tersendiri: kekurangan kas pada peralihan antartahap. Dana sudah tercantum dalam kontrak, tetapi pembayaran kepada kontraktor harus dilakukan hari ini. Proyeksi arus kas dan kedisiplinan pembayaran per proyek membantu menghadapi situasi ini. Pendekatan untuk menangani kesenjangan arus kas dibahas dalam artikel apa itu kesenjangan arus kas dan bagaimana mencegahnya.
Biaya langsung dibebankan ke proyek tertentu, sedangkan biaya umum perusahaan dicatat secara terpisah. Untuk menganalisis total biaya proyek, bagian biaya tidak langsung yang dapat dibenarkan boleh dialokasikan antarproyek berdasarkan dasar alokasi yang ditetapkan sebelumnya dan mencerminkan penggunaan sumber daya. Laporan sebaiknya menampilkan biaya langsung dan biaya yang dialokasikan secara terpisah. Dalam menilai pimpinan yang bertanggung jawab, yang diperhitungkan adalah bagian biaya yang dapat dikendalikannya; alokasi biaya itu sendiri tidak memperluas wewenangnya.
Bagaimana menjaga kedisiplinan melalui otomatisasi dan kebiasaan kerja?
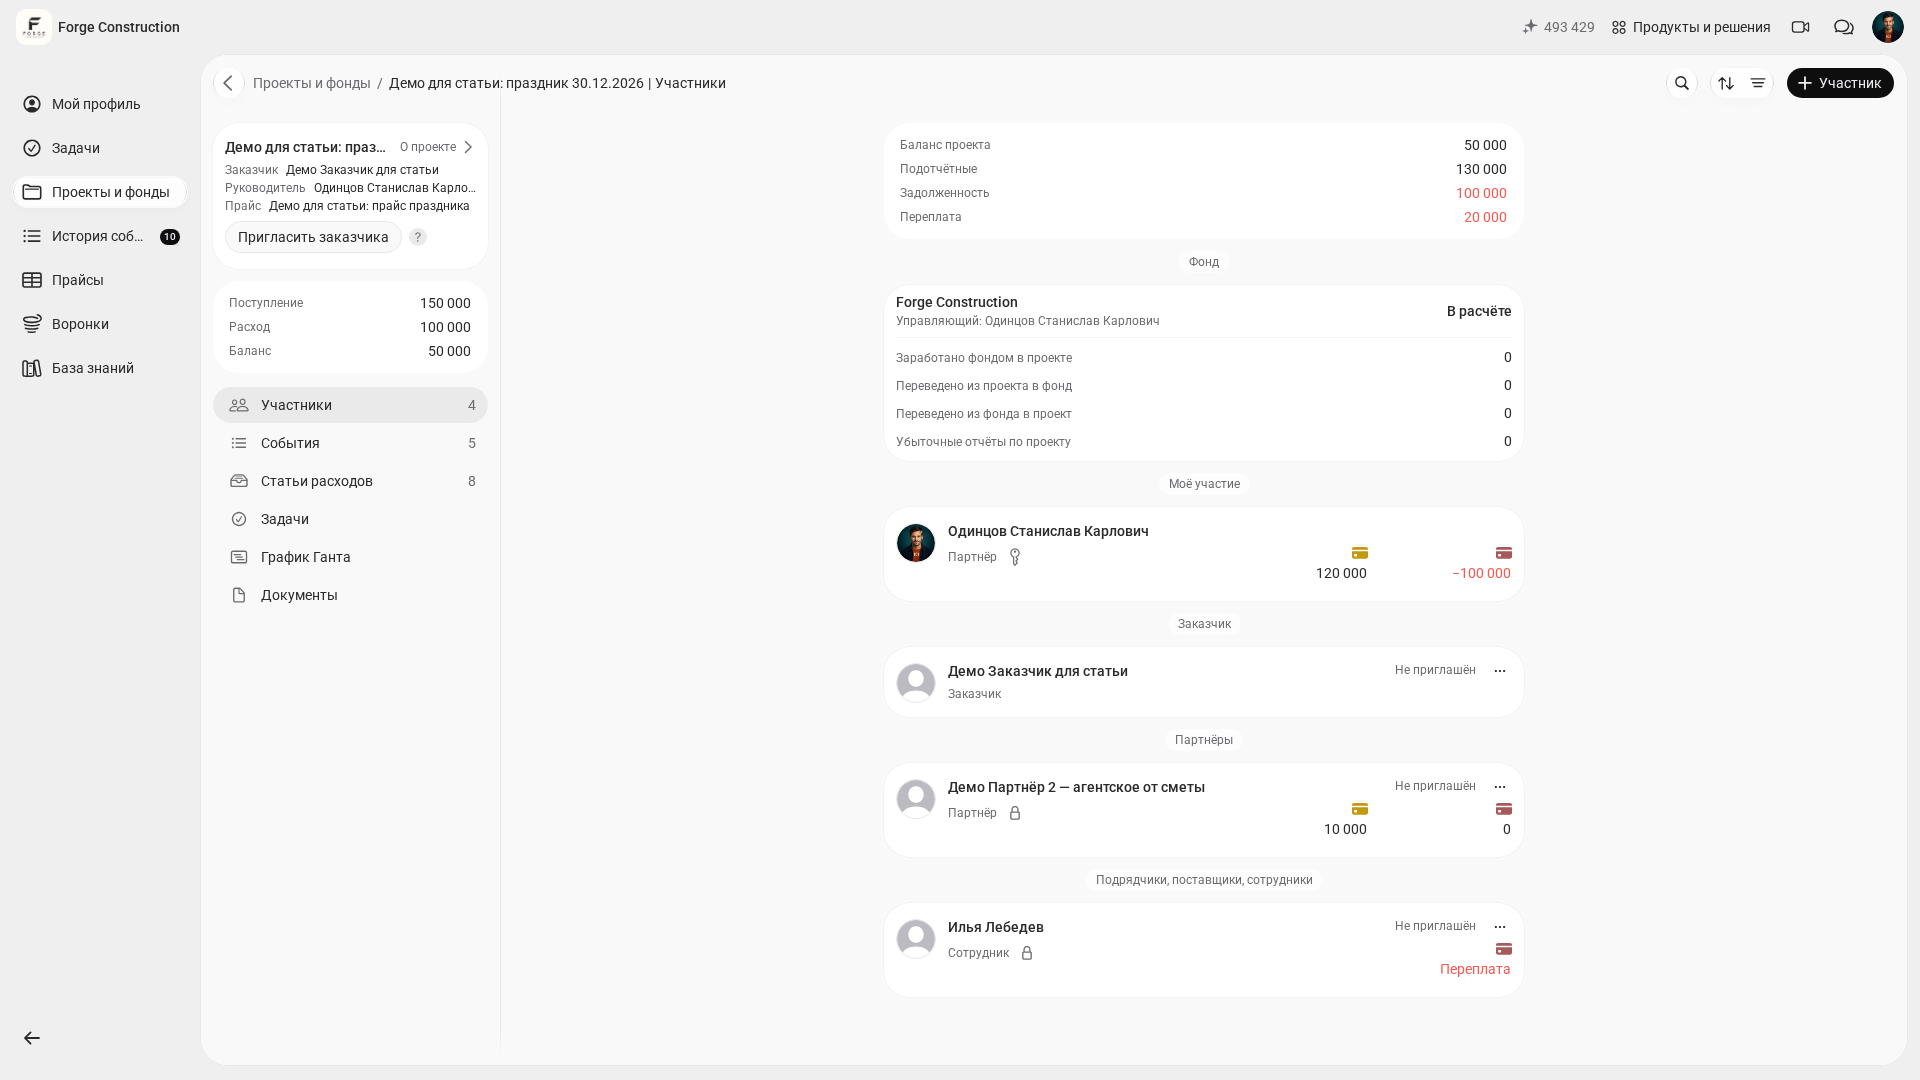
Menerapkan pusat pertanggungjawaban di atas kertas tidaklah sulit. Yang sulit adalah menjaga kedisiplinan saat tim bekerja di lapangan, pembelian berlangsung setiap hari, struk menumpuk, dan laporan diserahkan terlambat. Di 101, penerimaan dana, laporan pekerjaan yang telah dilaksanakan dan material yang dibeli, serta transfer kepada penerima dicatat sebagai peristiwa yang terpisah. Pada tingkat proyek, indikator “Поступление” (penerimaan dana), “Расход” (biaya yang telah dicatat), dan “Баланс” (saldo) dapat dibandingkan: saldo menunjukkan selisih antara penerimaan dan biaya yang telah dicatat. Indikator tersebut saja tidak menentukan laba proyek atau jumlah uang yang dipegang oleh peserta tertentu.
Jika Anda ingin melihat cara kerjanya pada tingkat anggaran, pos biaya, serta perbandingan rencana dan realisasi, baca artikel manajemen keuangan proyek: cara mengelola anggaran dan mengendalikan dana.
Titik lain yang sering melemahkan pertanggungjawaban adalah pelaporan pengeluaran. Jika laporan dikumpulkan sebulan sekali, angka terlambat tersedia dan keputusan diambil tanpa informasi yang memadai. Penjelasan tentang laporan yang dibutuhkan dalam konstruksi dan cara menyederhanakan penyusunannya dapat Anda baca dalam artikel cara menyederhanakan pembuatan laporan dalam konstruksi (dalam bahasa Rusia).
Kesalahan umum saat menata pusat pertanggungjawaban
Perincian yang terlalu mendalam sejak hari pertama. Jika ada 80 pos biaya, tim akan berhenti memilih pos yang tepat, segala sesuatu mulai dimasukkan ke “lain-lain”, dan angka kehilangan maknanya. Lebih baik memulai dengan daftar singkat dan memperluasnya seiring terkumpulnya data realisasi.
Pusat pertanggungjawaban tanpa penanggung jawab keputusan. Jika “kepala pelaksana bertanggung jawab atas proyek”, tetapi bagian pengadaan melakukan pembayaran tanpa mengaitkannya dengan proyek, pertanggungjawaban keuangan akan berantakan. Harus ada aturan tentang siapa yang membelanjakan dana, siapa yang memberi persetujuan, dan siapa yang menyerahkan dokumen.
Pencatatan belakangan oleh satu orang. Akuntan dapat memenuhi kewajiban pelaporan sesuai ketentuan, tetapi akuntansi manajemen bergantung pada pekerjaan harian mandor, staf pengadaan, dan manajer proyek. Jika hanya satu karyawan yang memasukkan data di kemudian hari, angka akan terlambat tersedia dan tidak mencerminkan keadaan dengan tepat.
Tidak ada pemeriksaan angka secara rutin. Audit singkat setiap triwulan berguna untuk memeriksa sampel pembayaran, pertanggungjawaban dana, pos biaya, dan dasar perbandingan rencana dengan realisasi. Pendekatan untuk pemeriksaan tersebut dijelaskan dalam artikel audit akuntansi manajemen.
Pusat pertanggungjawaban menghubungkan keputusan dengan dampak keuangannya: siapa yang mengambil keputusan, berapa biayanya, dan bagaimana pengaruhnya terhadap hasil proyek serta pergerakan dana. Wewenang yang disepakati, aturan pencatatan, dan pemeriksaan indikator secara rutin membantu pimpinan mendeteksi penyimpangan tepat waktu.



