

في البناء، نادرًا ما تكون الأموال في مكان واحد. تصل الدفعات المقدمة إلى الحساب البنكي، وتُدفع المشتريات ببطاقة مسؤول التوريد، ويغطي مشرف الموقع بعض النفقات من العهدة المالية المسلّمة إليه، ويطلب المقاولون تحويلات «بحلول الغد»، بينما ينتظر العميل تقريرًا واضحًا. إذا لم يوجد مركز للمسؤولية المالية في هذه المرحلة، تصبح إدارة الشؤون المالية معتمدة على الذاكرة والمراسلات.
يساعد مركز المسؤولية على تنظيم الشؤون المالية: يصبح لكل نشاط أو مشروع أو فريق نصيبه من الميزانية، وقواعد واضحة للإنفاق، وشخص مسؤول عن النتيجة. وفي البناء وأعمال التجديد، غالبًا ما تكون هذه نقطة التحول التي تختفي بعدها أسئلة مثل «أين ذهبت الأموال؟» و«من وافق على هذه المشتريات؟».
سنوضح فيما يلي ما هو مركز المسؤولية في شركة المقاولات، وما المراكز التي يمكن استخدامها في أعمال التجديد، وكيف تطبّقونها دون بيروقراطية، ومن ينبغي أن يتحمل المسؤولية.
المحتويات:
- ما هو مركز المسؤولية المالية ولماذا تحتاجه شركة المقاولات؟
- ما مراكز المسؤولية المناسبة للبناء وأعمال التجديد؟
- من يتحمل مسؤولية المركز وما الأدوار والصلاحيات المطلوبة؟
- كيف تنشئون مراكز المسؤولية بخطة تطبيق عملية؟
- كيف تربطون مراكز المسؤولية بالميزانية والتقارير؟
- كيف تحافظون على الانضباط من خلال الأتمتة والعادات اليومية؟
- أخطاء شائعة عند تنظيم مراكز المسؤولية
ما هو مركز المسؤولية المالية ولماذا تحتاجه شركة المقاولات؟
مركز المسؤولية المالية هو جزء من النشاط يمكن إعداد ميزانية مستقلة له، وتسجيل بياناته الفعلية، ومراجعة الانحرافات، وتعيين مسؤول عنه. وقد يكون مشروعًا، أو جزءًا من موقع العمل، أو قسم التوريد، أو المكتب، أو أحد مجالات النشاط. ولكل مركز، تُحدّد القرارات التي يحق لمديره اتخاذها والمؤشرات التي تُستخدم لتقييم النتائج.
غالبًا ما تنبع الحاجة إلى مراكز المسؤولية في البناء من الطبيعة المالية القائمة على المشروعات. فالأموال ترتبط بكل مشروع، وفيه أيضًا تنشأ تجاوزات التكلفة والديون وأعمال الإعادة والعهد المالية التي لم تُسوَّ بعد. ويساعد التسجيل حسب المشروعات على مراجعة المبالغ الواردة والمصروفات والأرباح والتسويات مع المشاركين، كلٍّ على حدة.
مراكز المسؤولية لا تحل محل المحاسبة. فالمحاسبة تتولى الالتزامات الضريبية والتقارير النظامية. أما مراكز المسؤولية فتندرج ضمن المحاسبة الإدارية، وتساعد على اتخاذ القرارات أثناء سير العمل وقبل إغلاق المشروع. وللاستناد إلى الأرقام، تفيد معرفة أساسيات المحاسبة المالية للإيرادات والمصروفات في البناء: المحاسبة المالية لإيرادات المنشأة ومصروفاتها.
ما مراكز المسؤولية المناسبة للبناء وأعمال التجديد؟
تميّز المحاسبة الإدارية بين أربعة أنواع من مراكز المسؤولية. يتحمل مركز التكلفة مسؤولية التكاليف القابلة للتحكم، ومركز الإيرادات مسؤولية إيرادات المبيعات، ومركز الربح مسؤولية الإيرادات والتكاليف، بينما يتحمل مركز الاستثمار أيضًا مسؤولية رأس المال المستخدم وقرارات الاستثمار. ويتحدد نوع المركز وفق صلاحيات مديره. ويُقيَّم المدير بالمؤشرات التي يستطيع التأثير فيها، أما تحليل الأداء المالي الكامل للمشروع فيأخذ في الحسبان جميع المصروفات المرتبطة به.
فيما يلي مثال لهيكل يناسب شركة تدير ما بين 5 و15 مشروعًا في الوقت نفسه. وتُختار المراكز وأنواعها وفق عمليات الفريق المعني وصلاحياته:
- مركز «الموقع/المشروع» هو الوحدة الرئيسية. ويشمل تقدير التكاليف، ومقارنة المخطط بالفعلي، والمقاولين، والعهد المالية، والمراحل، ومستندات إتمام الأعمال.
- مركز «التوريد» يشمل شراء المواد وتسليمها ومرتجعاتها، واختلاف الأصناف الموردة عن المطلوبة، والتعامل مع الموردين.
- مركز «التنفيذ/مناطق العمل» يشمل فرق العمل ومشرفي المواقع الذين تؤثر قراراتهم في تجاوزات التكلفة، مثل إعادة الأعمال، وكميات العمل الإضافية، وفترات التوقف.
- مركز «المعدات/الأدوات» يشمل الإيجار والصيانة والمواد المستهلكة والنقل بين المشروعات.
- مركز «المكتب» يشمل المصروفات الثابتة: الإيجار والاتصالات والمحاسبة والخدمات ورواتب الفريق الإداري.
- مركز «المبيعات/التسويق» يشمل العملاء المحتملين، ورفع المقاسات، والعروض التجارية، وتكلفة اكتساب العميل، ومعدل التحويل.
يُعيَّن لكل مركز مسؤول ومجموعة متفق عليها من المؤشرات. وبالنسبة إلى العمليات التي تشمل أكثر من مركز، تُحدَّد مسبقًا حدود الصلاحيات وإجراءات الموافقة وقواعد تسجيل التكاليف.
من يتحمل مسؤولية المركز وما الأدوار والصلاحيات المطلوبة؟
يؤدي مركز المسؤولية دوره عندما تكون لمديره مؤشرات متفق عليها وصلاحيات تمكّنه من تحقيقها. وفي المشروع، يمكن أن يتولى هذا الدور مدير المشروع أو مشرف الموقع، في حدود صلاحياته المحددة للمشتريات واختيار المقاولين واعتماد الأعمال. وعند التقييم، تُراعى القرارات والمؤشرات التي يستطيع هذا الشخص التحكم فيها فعلًا.
يمكن توزيع الأدوار عمليًا على النحو الآتي:
- المالك أو المدير يضع القواعد: بنود الميزانية، ومن يوافق على كل قرار، والحدود المعمول بها، ودورية مقارنة المخطط بالفعلي.
- مدير المشروع أو مشرف الموقع يدير مركز «المشروع»: يتحمل مسؤولية الميزانية المحددة في تقدير التكاليف، وكذلك مسؤولية المصروفات الفعلية، ويتابع رصيد المشروع، ويستكمل تسوية العهد المالية.
- مسؤول التوريد يدير مركز «التوريد»: يتحمل مسؤولية الأسعار ومواعيد التسليم والمرتجعات وصحة المستندات وشفافية المشتريات.
- المحاسب أو المختص المالي يحافظ على منهجية موحدة: قواعد تسجيل العمليات، ومراجعة المستندات المؤيدة لها، والمطابقات، والتقارير، ومنها قائمة الأرباح والخسائر وقائمة التدفقات النقدية والميزانية العمومية.
لكي لا تتحول المسؤولية المالية إلى إشراف يدوي مستمر على الإنفاق، من المفيد تنظيم تسليم العهد المالية وتسويتها. ويكتسب تحديد الشخص المسؤول عن الأموال وتقديم تقاريرها في موعدها أهمية خاصة. ويوضح ذلك مقال تسجيل العهد المالية ومتابعتها (باللغة الروسية).
كيف تنشئون مراكز المسؤولية بخطة تطبيق عملية؟
الخطأ الرئيسي عند تطبيق مراكز المسؤولية هو البدء بهيكل مثالي يبدو جذابًا في العرض التقديمي، لكنه يصعب استخدامه في مواقع العمل. وفي البناء، من الأجدى تتبّع مسار الأموال: أين تدخل، وأين تُنفق، وأين تُفقد السيطرة عليها.
يمكن تطبيق الخطة التالية في شركة صغيرة دون قسم مالي مستقل.
- اختاروا الوحدة الأساسية للتسجيل. في البناء، تكون غالبًا المشروع. وإذا كانت المشروعات كثيرة ومتشابهة، فصنّفوها حسب النوع، مثل تجديد الشقق، والمشروعات التجارية، والمنازل خارج المدينة.
- حدّدوا ما بين 8 و15 بندًا للمصروفات، دون تفصيل يصل إلى كل مسمار. يمكن إضافة المزيد من التفاصيل لاحقًا، بعد ترسيخ الانضباط في التسجيل.
- عيّنوا مسؤولًا عن كل مركز، وحدّدوا صلاحياته كتابةً: ما يستطيع دفعه بنفسه، وما يحتاج إلى موافقة رئيسه عليه.
- ضعوا حدودًا للإنفاق وإجراءات بسيطة للموافقة: ما يجب اعتماده قبل الدفع، وما يمكن استكمال إجراءاته لاحقًا، والمهلة المحددة لتقديم الإيصالات ومحاضر إنجاز الأعمال.
- أعدّوا الخطة: تقديرًا للتكاليف، أو حسابًا أوليًا، أو ميزانية حسب المراحل. ومن المهم ربط الخطة ببنود المصروفات.
- نظّموا تسجيل البيانات الفعلية: اربطوا كل عملية بمركز المسؤولية وبند المصروفات. وإذا كان الدفع من عهدة مالية، يظل الربط بالمشروع والبند إلزاميًا.
- راجعوا مقارنة المخطط بالفعلي للمشروعات الرئيسية مرة كل أسبوع. وأعدّوا ملخصًا للشركة مرة كل شهر، واتخذوا قرارات بشأن الموظفين والأسعار ونسبة الزيادة على التكلفة وحجم الأعمال المسندة إلى الفريق.
إذا أردتم البدء بمنظومة أوسع للمحاسبة الإدارية، فاطّلعوا على مقال كيفية تنظيم المحاسبة الإدارية في نشاط قائم على المشروعات. فهو يوضح أخطاء التطبيق والمنهج الذي يساعد على إبقاء الأرقام منظّمة.
كيف تربطون مراكز المسؤولية بالميزانية والتقارير؟
يصبح مركز المسؤولية مفيدًا عندما يتيح الإجابة عن ثلاثة أسئلة: كم حققنا من أرباح، وأين توجد الأموال الآن، ولمن ندين؟ وهذا هو الحد الأساسي الذي تغطيه قائمة الأرباح والخسائر، وقائمة التدفقات النقدية، والميزانية العمومية. وتشرح المدونة سبب اعتبار هذه التقارير أساسًا في مقال التقارير الثلاثة الرئيسية لصاحب النشاط: الأرباح والخسائر والتدفقات النقدية والميزانية العمومية.
توجد في البناء مشكلة خاصة هي الفجوات النقدية بين مراحل المشروع. ينص العقد على مبالغ ستُحصَّل، لكن المقاولين يحتاجون إلى مستحقاتهم اليوم. وهنا تفيد توقعات التدفقات النقدية والانضباط في إدارة مدفوعات كل مشروع. ويشرح مقال ما هي الفجوة النقدية وكيف تتجنبونها كيفية التعامل مع هذه المشكلة.
تُحمَّل التكاليف المباشرة على مشروع محدد، بينما تُسجَّل المصروفات العامة للشركة بصورة منفصلة. ولتحليل التكلفة الكلية، يجوز توزيع حصة مبررة من التكاليف غير المباشرة بين المشروعات باستخدام أساس محدد مسبقًا يعكس استخدام الموارد. وينبغي أن يعرض التقرير التكاليف المباشرة والمصروفات الموزعة كلًّا على حدة. وعند تقييم المدير المسؤول، تُراعى التكاليف التي يستطيع التحكم فيها؛ فتوزيع المصروفات لا يوسّع صلاحياته في حد ذاته.
كيف تحافظون على الانضباط من خلال الأتمتة والعادات اليومية؟
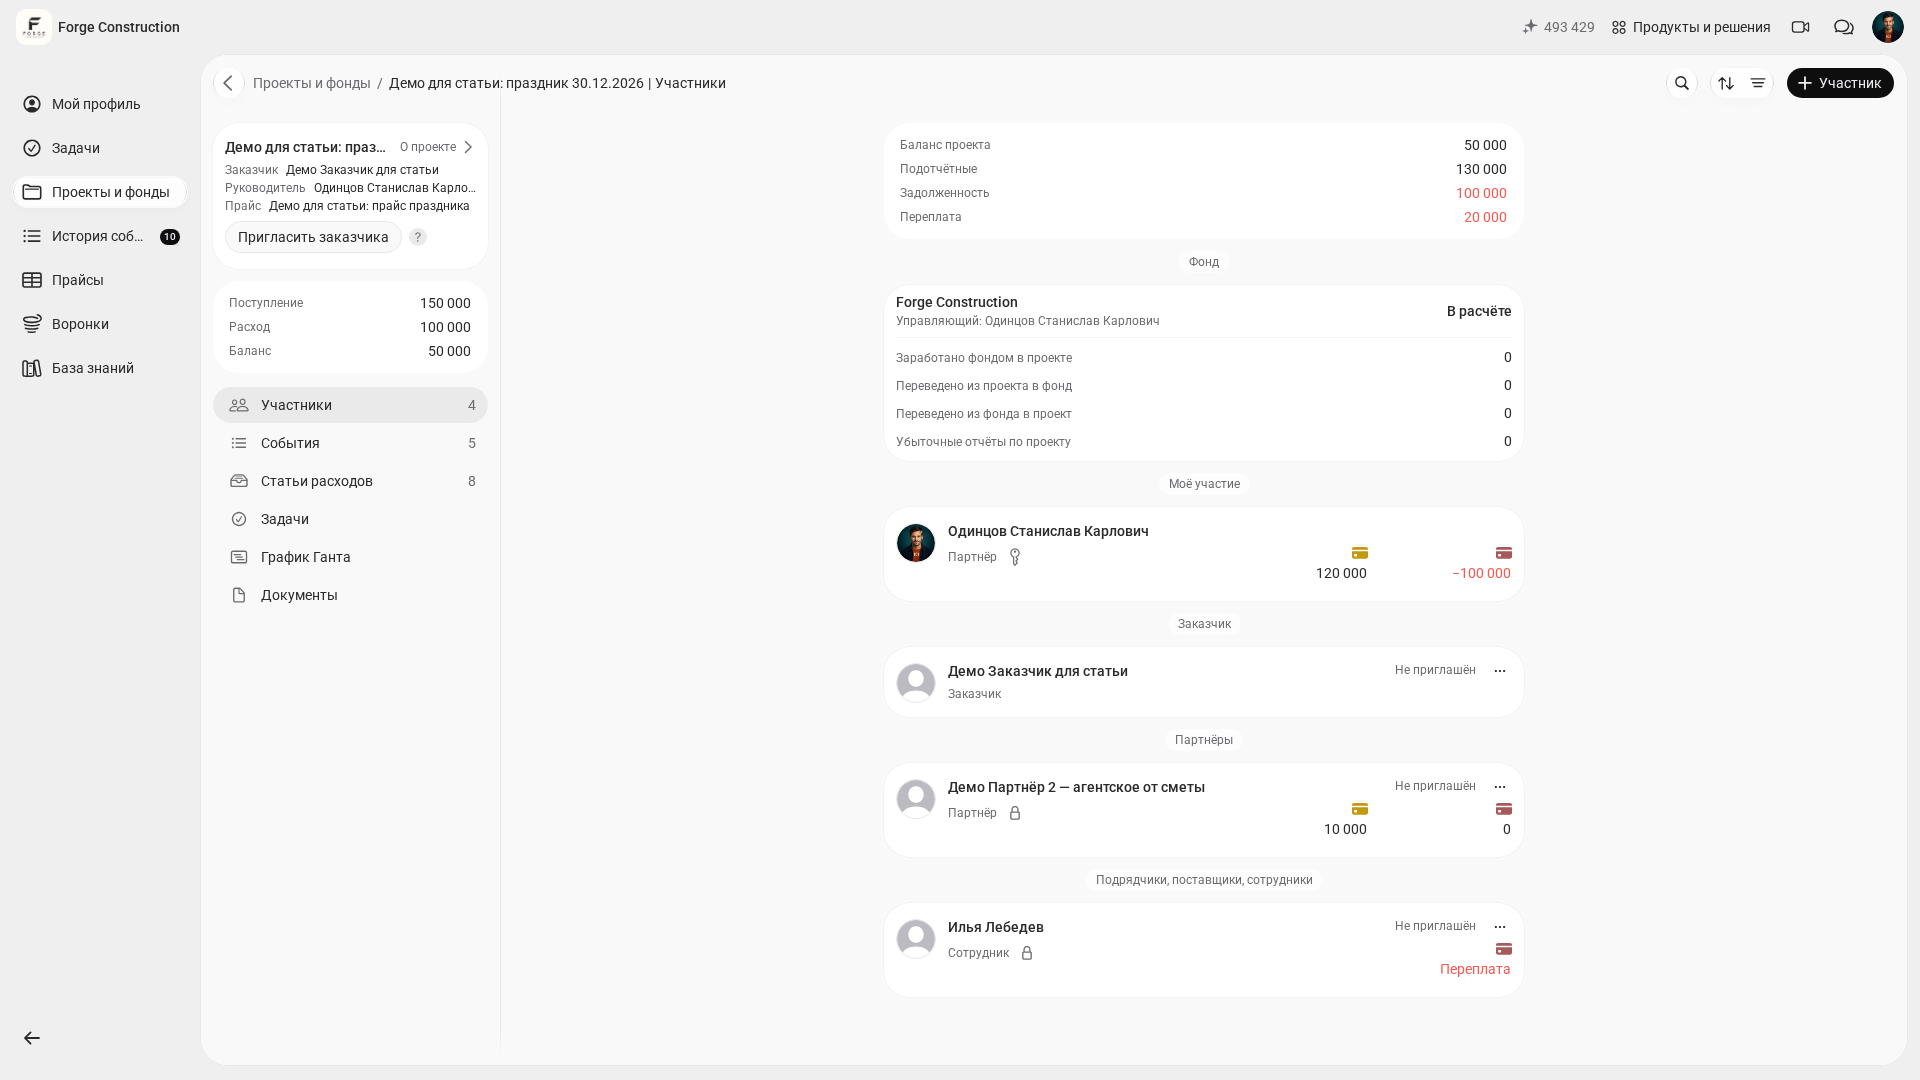
ليس من الصعب إنشاء مراكز المسؤولية على الورق. الصعوبة هي الحفاظ على الانضباط عندما يعمل الفريق في المواقع، وتُجرى المشتريات يوميًا، وتتراكم الإيصالات، وتتأخر التقارير. في 101، تُسجَّل المبالغ الواردة، وتقارير الأعمال المنفذة والمواد المشتراة، والتحويلات إلى المستفيدين، كأحداث منفصلة. ويمكنكم في كل مشروع مقارنة مؤشرات «Поступление» (المبالغ الواردة) و«Расход» (المصروفات المسجلة) و«Баланс» (الرصيد): يبيّن الرصيد الفرق بين المبالغ الواردة والمصروفات المسجلة. ولا تحدد هذه المؤشرات وحدها ربح المشروع أو مقدار الأموال الموجودة لدى مشارك بعينه.
إذا أردتم الاطّلاع على كيفية تنظيم الميزانية وبنودها ومقارنة المخطط بالفعلي، فاقرؤوا مقال الإدارة المالية للمشروع: كيف تُعدّون الميزانية وتراقبون الأموال.
تمثّل تقارير الإنفاق نقطة أخرى كثيرًا ما تضيع عندها المسؤولية. فإذا جُمعت التقارير مرة واحدة في الشهر، تصل الأرقام متأخرة وتُتخذ القرارات دون رؤية واضحة. ويوضح مقال كيفية تبسيط إعداد التقارير في البناء (باللغة الروسية) التقارير التي يحتاجها نشاط البناء وكيفية تسهيل إعدادها.
أخطاء شائعة عند تنظيم مراكز المسؤولية
الإفراط في التفاصيل منذ اليوم الأول. عندما يصل عدد بنود المصروفات إلى 80، يتوقف الفريق عن اختيار البند الصحيح ويلجأ إلى «أخرى»، فتفقد الأرقام معناها. من الأفضل البدء بقائمة قصيرة وتوسيعها مع تراكم البيانات الفعلية.
مركز مسؤولية دون شخص مسؤول عن القرارات. إذا كان «مشرف الموقع مسؤولًا عن المشروع»، لكن التوريد ينفذ المدفوعات دون ربطها بالمشروع، تتفكك المسؤولية المالية. لا بد من قواعد تحدد من ينفق، ومن يوافق، ومن يقدّم المستندات.
تسجيل البيانات بأثر رجعي على يد شخص واحد. يستطيع المحاسب الوفاء بمتطلبات التقارير النظامية، لكن المحاسبة الإدارية تعتمد على العمل اليومي لرؤساء فرق العمل ومسؤولي التوريد ومديري المشروعات. وإذا أدخل موظف واحد البيانات لاحقًا، ستتأخر الأرقام وتتعرض للتشويه.
غياب المراجعة الدورية للأرقام. من المفيد إجراء تدقيق مختصر كل ثلاثة أشهر: مطابقة عينة من المدفوعات والعهد المالية وبنود المصروفات ومراجعة منطق المقارنة بين المخطط والفعلي. ويوضح مقال تدقيق المحاسبة الإدارية منهج هذه المراجعة.
تربط مراكز المسؤولية القرارات بنتائجها المالية: من اتخذ القرار، وكم كلّف، وكيف أثّر في نتيجة المشروع وحركة الأموال. وتساعد الصلاحيات المتفق عليها وقواعد التسجيل والمراجعة المنتظمة للمؤشرات المديرين على ملاحظة الانحرافات في الوقت المناسب.



