

निर्माण के काम में पैसा शायद ही कभी एक जगह रहता है। अग्रिम भुगतान कंपनी के बैंक खाते में आते हैं, खरीद का भुगतान आपूर्ति प्रभारी के कार्ड से होता है, कुछ खर्च साइट पर्यवेक्षक को खर्च का हिसाब देने की शर्त पर दी गई राशि से किए जाते हैं, ठेकेदार «कल तक» पैसा भेजने को कहते हैं और ग्राहक एक स्पष्ट रिपोर्ट चाहता है। ऐसे समय में वित्तीय उत्तरदायित्व केंद्र न हो, तो वित्त का प्रबंधन याददाश्त और संदेशों के सहारे करना पड़ता है।
उत्तरदायित्व केंद्र वित्त को व्यवस्थित करने में मदद करते हैं: हर कार्यक्षेत्र, निर्माण स्थल या टीम को बजट का अपना हिस्सा, खर्च करने के स्पष्ट नियम और परिणाम के लिए जिम्मेदार व्यक्ति मिलता है। निर्माण और मरम्मत में अक्सर इसी व्यवस्था के बाद «पैसा कहाँ गया?» और «इस खरीद को मंजूरी किसने दी?» जैसे सवाल उठने बंद हो जाते हैं।
आगे हम देखेंगे कि निर्माण कंपनी में वित्तीय उत्तरदायित्व केंद्र क्या होता है, मरम्मत के काम में कौन-से केंद्र उपयोगी होते हैं, उन्हें अनावश्यक कागजी कार्रवाई के बिना कैसे लागू करें और किसे जिम्मेदारी दी जानी चाहिए।
विषय-सूची:
- वित्तीय उत्तरदायित्व केंद्र क्या है और निर्माण कंपनी को इसकी जरूरत क्यों है?
- निर्माण और मरम्मत में कौन-से उत्तरदायित्व केंद्र काम आते हैं?
- उत्तरदायित्व केंद्र के लिए कौन जिम्मेदार है और उसे कौन-से अधिकार चाहिए?
- व्यवहार में उत्तरदायित्व केंद्र कैसे बनाएँ?
- उत्तरदायित्व केंद्रों को बजट और रिपोर्टों से कैसे जोड़ें?
- स्वचालन और रोजमर्रा की आदतों से अनुशासन कैसे बनाए रखें?
- उत्तरदायित्व केंद्र बनाते समय होने वाली आम गलतियाँ
वित्तीय उत्तरदायित्व केंद्र क्या है और निर्माण कंपनी को इसकी जरूरत क्यों है?
वित्तीय उत्तरदायित्व केंद्र कारोबार का ऐसा हिस्सा है जिसके लिए अलग से बजट बनाया जा सके, वास्तविक आँकड़े दर्ज किए जा सकें, अंतर की समीक्षा की जा सके और जिम्मेदार व्यक्ति तय किया जा सके। यह केंद्र किसी निर्माण परियोजना, कार्यक्षेत्र, आपूर्ति विभाग, कार्यालय या काम की किसी शाखा के अनुरूप हो सकता है। हर केंद्र के लिए तय किया जाता है कि उसका प्रमुख कौन-से फैसले ले सकता है और परिणाम का आकलन किन संकेतकों से होगा।
निर्माण में उत्तरदायित्व केंद्र की जरूरत का मुख्य कारण काम का परियोजना आधारित होना है। पैसा अलग-अलग परियोजनाओं से जुड़ा होता है; बजट से अधिक खर्च, देनदारियाँ, दोबारा करने पड़ने वाले काम और दी गई राशि का अधूरा हिसाब भी उन्हीं में सामने आते हैं। परियोजना के अनुसार लेखांकन करने से प्राप्त राशि, खर्च, लाभ और प्रतिभागियों के साथ हिसाब-किताब को अलग-अलग जाँचा जा सकता है।
उत्तरदायित्व केंद्र लेखा विभाग की जगह नहीं लेते। लेखा विभाग कर संबंधी और अनिवार्य रिपोर्टिंग की जरूरतें पूरी करता है। उत्तरदायित्व केंद्र प्रबंधन लेखांकन का हिस्सा हैं: वे परियोजना पूरी होने से पहले, काम चलने के दौरान फैसले लेने में मदद करते हैं। आँकड़ों के आधार पर काम करने के लिए निर्माण में आय और व्यय के वित्तीय लेखांकन की बुनियाद समझना उपयोगी होगा: संगठन की आय और व्यय का वित्तीय लेखांकन।
निर्माण और मरम्मत में कौन-से उत्तरदायित्व केंद्र काम आते हैं?
प्रबंधन लेखांकन में वित्तीय उत्तरदायित्व केंद्रों के चार प्रकार होते हैं। लागत केंद्र उन लागतों के लिए जिम्मेदार होता है जिन्हें नियंत्रित किया जा सकता है, राजस्व केंद्र राजस्व के लिए, लाभ केंद्र आय और लागतों के लिए, जबकि निवेश केंद्र इनके अलावा उपयोग में लाई जा रही पूँजी और निवेश संबंधी फैसलों के लिए भी जिम्मेदार होता है। केंद्र का प्रकार उसके प्रमुख के अधिकारों से तय होता है। प्रमुख का आकलन उन संकेतकों से किया जाता है जिन पर वह प्रभाव डाल सकता है; परियोजना के समग्र वित्तीय परिणामों का विश्लेषण उससे संबंधित सभी खर्चों को ध्यान में रखकर किया जाता है।
नीचे ऐसी कंपनी की संरचना का उदाहरण दिया गया है जो एक साथ 5–15 परियोजनाओं पर काम करती है। केंद्रों की सूची और उनके प्रकार आपकी टीम की प्रक्रियाओं और अधिकारों के अनुसार चुने जाते हैं:
- «निर्माण परियोजना» उत्तरदायित्व केंद्र — मुख्य इकाई। इसमें लागत अनुमान, योजना और वास्तविक आँकड़ों की तुलना, ठेकेदार, हिसाब देने की शर्त पर दी गई राशि, काम के चरण और काम पूरा होने की पुष्टि करने वाले दस्तावेज शामिल हैं।
- «आपूर्ति» उत्तरदायित्व केंद्र — सामग्री की खरीद, ढुलाई, वापसी, सामग्री के प्रकारों में गड़बड़ी और आपूर्तिकर्ताओं के साथ काम।
- «निर्माण कार्य/कार्यस्थल» उत्तरदायित्व केंद्र — कार्यदल और साइट पर्यवेक्षक, जिनके फैसले अतिरिक्त खर्च को प्रभावित करते हैं: काम दोबारा करना, काम की अतिरिक्त मात्रा और काम में ठहराव।
- «मशीनरी/औजार» उत्तरदायित्व केंद्र — किराया, रखरखाव, उपभोग्य सामग्री और परियोजनाओं के बीच इन्हें ले जाना।
- «कार्यालय» उत्तरदायित्व केंद्र — नियमित स्थायी खर्च: किराया, संचार, लेखांकन, सेवाएँ और प्रशासनिक टीम का वेतन।
- «बिक्री/विपणन» उत्तरदायित्व केंद्र — संभावित ग्राहक, स्थल पर माप लेना, व्यावसायिक प्रस्ताव, ग्राहक हासिल करने की लागत और रूपांतरण दर।
हर उत्तरदायित्व केंद्र के लिए जिम्मेदार प्रमुख और सहमति से चुने गए संकेतकों का एक समूह तय किया जाता है। जिन प्रक्रियाओं में कई केंद्र शामिल हों, उनके लिए अधिकार, मंजूरी का तरीका और लागत दर्ज करने के नियम पहले से स्पष्ट किए जाते हैं।
उत्तरदायित्व केंद्र के लिए कौन जिम्मेदार है और उसे कौन-से अधिकार चाहिए?
उत्तरदायित्व केंद्र तब काम करता है जब उसके प्रमुख के लिए सहमति से तय किए गए संकेतक हों और उन्हें हासिल करने के लिए जरूरी अधिकार भी हों। निर्माण परियोजना में यह भूमिका परियोजना प्रबंधक या साइट पर्यवेक्षक निभा सकता है — खरीद, ठेकेदारों के चुनाव और काम की मंजूरी के लिए उसे दिए गए अधिकारों के दायरे में। आकलन करते समय उन्हीं फैसलों और संकेतकों को ध्यान में रखा जाता है जिन्हें वह व्यक्ति वास्तव में नियंत्रित कर सकता है।
व्यवहार में भूमिकाओं का बँटवारा इस तरह किया जा सकता है:
- मालिक/निदेशक नियम तय करता है: बजट की मदें क्या होंगी, किस बात को कौन मंजूरी देगा, कौन-सी सीमाएँ लागू होंगी और योजना व वास्तविक आँकड़ों की तुलना कितनी बार की जाएगी।
- परियोजना प्रबंधक या साइट पर्यवेक्षक «निर्माण परियोजना» केंद्र संभालता है: लागत अनुमान की योजना और वास्तविक खर्च के लिए जिम्मेदार होता है, परियोजना के शेष पर नजर रखता है और हिसाब देने की शर्त पर दी गई राशि का हिसाब निपटाता है।
- आपूर्ति प्रभारी «आपूर्ति» केंद्र संभालता है: कीमतों, आपूर्ति की समयसीमा, वापसी, दस्तावेजों की शुद्धता और खरीद की पारदर्शिता के लिए जिम्मेदार होता है।
- लेखाकार/वित्त विशेषज्ञ काम करने की एकसमान पद्धति बनाए रखता है: लेनदेन दर्ज करने के नियम, लेनदेन के समर्थक दस्तावेजों की जाँच, मिलान और रिपोर्टें — लाभ-हानि विवरण, नकदी प्रवाह विवरण और बैलेंस शीट।
वित्तीय जिम्मेदारी लगातार हाथ से निगरानी करने का काम न बन जाए, इसके लिए कर्मचारियों को हिसाब देने की शर्त पर दी गई राशि की व्यवस्था बनाना उपयोगी है। इसमें पैसे के लिए जिम्मेदार व्यक्ति और समय पर खर्च की रिपोर्ट देना खास तौर पर महत्वपूर्ण हैं। यह विषय हिसाब देने की शर्त पर दी गई राशि के लेखांकन पर लेख (रूसी भाषा में) में समझाया गया है।
व्यवहार में उत्तरदायित्व केंद्र कैसे बनाएँ?
उत्तरदायित्व केंद्र लागू करते समय सबसे बड़ी गलती ऐसी आदर्श संरचना से शुरुआत करना है जो प्रस्तुति में अच्छी लगे, लेकिन निर्माण स्थलों पर इस्तेमाल करना मुश्किल हो। निर्माण में पैसे के प्रवाह से शुरू करना ज्यादा उपयोगी है: पैसा कहाँ से आता है, कहाँ खर्च होता है और कहाँ नियंत्रण खो जाता है।
नीचे दी गई व्यवस्था अलग वित्त विभाग के बिना भी छोटी कंपनी में लागू की जा सकती है।
- लेखांकन की मूल इकाई चुनें। निर्माण में यह अक्सर परियोजना होती है। अगर बहुत-सी परियोजनाएँ एक जैसी हैं, तो उन्हें प्रकार के अनुसार बाँटें: फ्लैटों की मरम्मत, व्यावसायिक निर्माण परियोजनाएँ या शहर के बाहर के मकान।
- हर पेंच तक बारीक विवरण बनाने के बजाय खर्च की 8–15 मदें तय करें। अधिक बारीकी बाद में जोड़ें, जब नियमित हिसाब रखने का अनुशासन बन जाए।
- हर उत्तरदायित्व केंद्र का प्रमुख तय करें और उसके अधिकार लिखित रूप में दर्ज करें: वह कौन-से भुगतान खुद कर सकता है और किसके लिए अपने वरिष्ठ की मंजूरी चाहिए।
- खर्च की सीमाएँ और मंजूरी की सरल प्रक्रिया लागू करें: किस बात की मंजूरी भुगतान से पहले जरूरी है, क्या बाद में दर्ज किया जा सकता है और रसीदें और काम पूरा होने की पुष्टि करने वाले दस्तावेज कब तक जमा करने हैं।
- योजना बनाएँ: लागत अनुमान, प्रारंभिक गणना या काम के चरणों के अनुसार बजट। यह जरूरी है कि योजना खर्च की मदों से जुड़ी हो।
- वास्तविक लेनदेन दर्ज करने की व्यवस्था बनाएँ: हर लेनदेन को उत्तरदायित्व केंद्र और खर्च की मद से जोड़ें। हिसाब देने की शर्त पर दी गई राशि से भुगतान हो, तब भी उसे परियोजना और खर्च की मद से जोड़ना जरूरी है।
- मुख्य परियोजनाओं में योजना और वास्तविक आँकड़ों की तुलना हफ्ते में एक बार करें। महीने में एक बार कंपनी के आँकड़े एक साथ देखें और कर्मचारियों, कीमतों, लागत के ऊपर जोड़ी जाने वाली राशि तथा काम के भार से जुड़े फैसले लें।
अगर आप प्रबंधन लेखांकन की ज्यादा व्यापक व्यवस्था से शुरुआत करना चाहते हैं, तो परियोजना आधारित कारोबार में प्रबंधन लेखांकन व्यवस्थित करने पर लेख पढ़ें। इसमें व्यवस्था लागू करने की गलतियाँ और आँकड़ों को व्यवस्थित रखने का तरीका स्पष्ट किया गया है।
उत्तरदायित्व केंद्रों को बजट और रिपोर्टों से कैसे जोड़ें?
उत्तरदायित्व केंद्र तब उपयोगी होता है जब उसके आधार पर तीन सवालों के जवाब मिलें: हमने कितना कमाया, पैसा अभी कहाँ है और हमें किसका बकाया चुकाना है? लाभ-हानि विवरण, नकदी प्रवाह विवरण और बैलेंस शीट इन्हीं बुनियादी सवालों के जवाब देते हैं। ब्लॉग में बताया गया है कि ये रिपोर्टें आधार क्यों मानी जाती हैं: कारोबार के मालिक की तीन मुख्य रिपोर्टें — लाभ-हानि, नकदी प्रवाह और बैलेंस शीट।
निर्माण में एक अलग समस्या है: काम के चरणों के बीच नकदी की कमी। अनुबंध में भुगतान तय है, लेकिन ठेकेदारों को आज ही पैसा देना है। ऐसे समय में नकदी प्रवाह का पूर्वानुमान और परियोजना के अनुसार भुगतान का अनुशासन काम आते हैं। नकदी की इस कमी से निपटने का तरीका नकदी की कमी क्या है और इससे कैसे बचें, इस पर लेख में समझाया गया है।
प्रत्यक्ष खर्च किसी खास परियोजना को आवंटित किए जाते हैं, जबकि कंपनी के साझा खर्च अलग दर्ज होते हैं। पूरी लागत का विश्लेषण करने के लिए अप्रत्यक्ष खर्चों के उचित हिस्से को परियोजनाओं के बीच ऐसे पहले से चुने गए आधार पर बाँटा जा सकता है जो संसाधनों के उपयोग को दर्शाता हो। रिपोर्ट में प्रत्यक्ष लागत और बाँटे गए खर्च अलग-अलग दिखाने चाहिए। जिम्मेदार प्रबंधक का आकलन करते समय लागत का वही हिस्सा ध्यान में लिया जाता है जिसे वह नियंत्रित कर सकता है; खर्च बाँटने से अपने-आप उसके अधिकार नहीं बढ़ जाते।
स्वचालन और रोजमर्रा की आदतों से अनुशासन कैसे बनाए रखें?
कागज पर उत्तरदायित्व केंद्र बनाना मुश्किल नहीं है। अनुशासन बनाए रखना तब मुश्किल होता है जब टीम निर्माण स्थलों पर काम कर रही हो, खरीद रोज हो, रसीदें जमा होती रहें और रिपोर्टें देर से आएँ। 101 में पैसा प्राप्त होना, किए गए काम और खरीदी गई सामग्री की रिपोर्टें, तथा प्राप्तकर्ताओं को किए गए धन हस्तांतरण अलग-अलग घटनाओं के रूप में दर्ज होते हैं। परियोजना में आप «Поступление» (प्राप्त राशि), «Расход» (दर्ज खर्च) और «Баланс» (शेष) की तुलना कर सकते हैं: शेष, प्राप्त राशि और दर्ज खर्च के बीच का अंतर दिखाता है। ये संकेतक अपने-आप परियोजना का लाभ या किसी खास प्रतिभागी के पास मौजूद पैसा नहीं बताते।
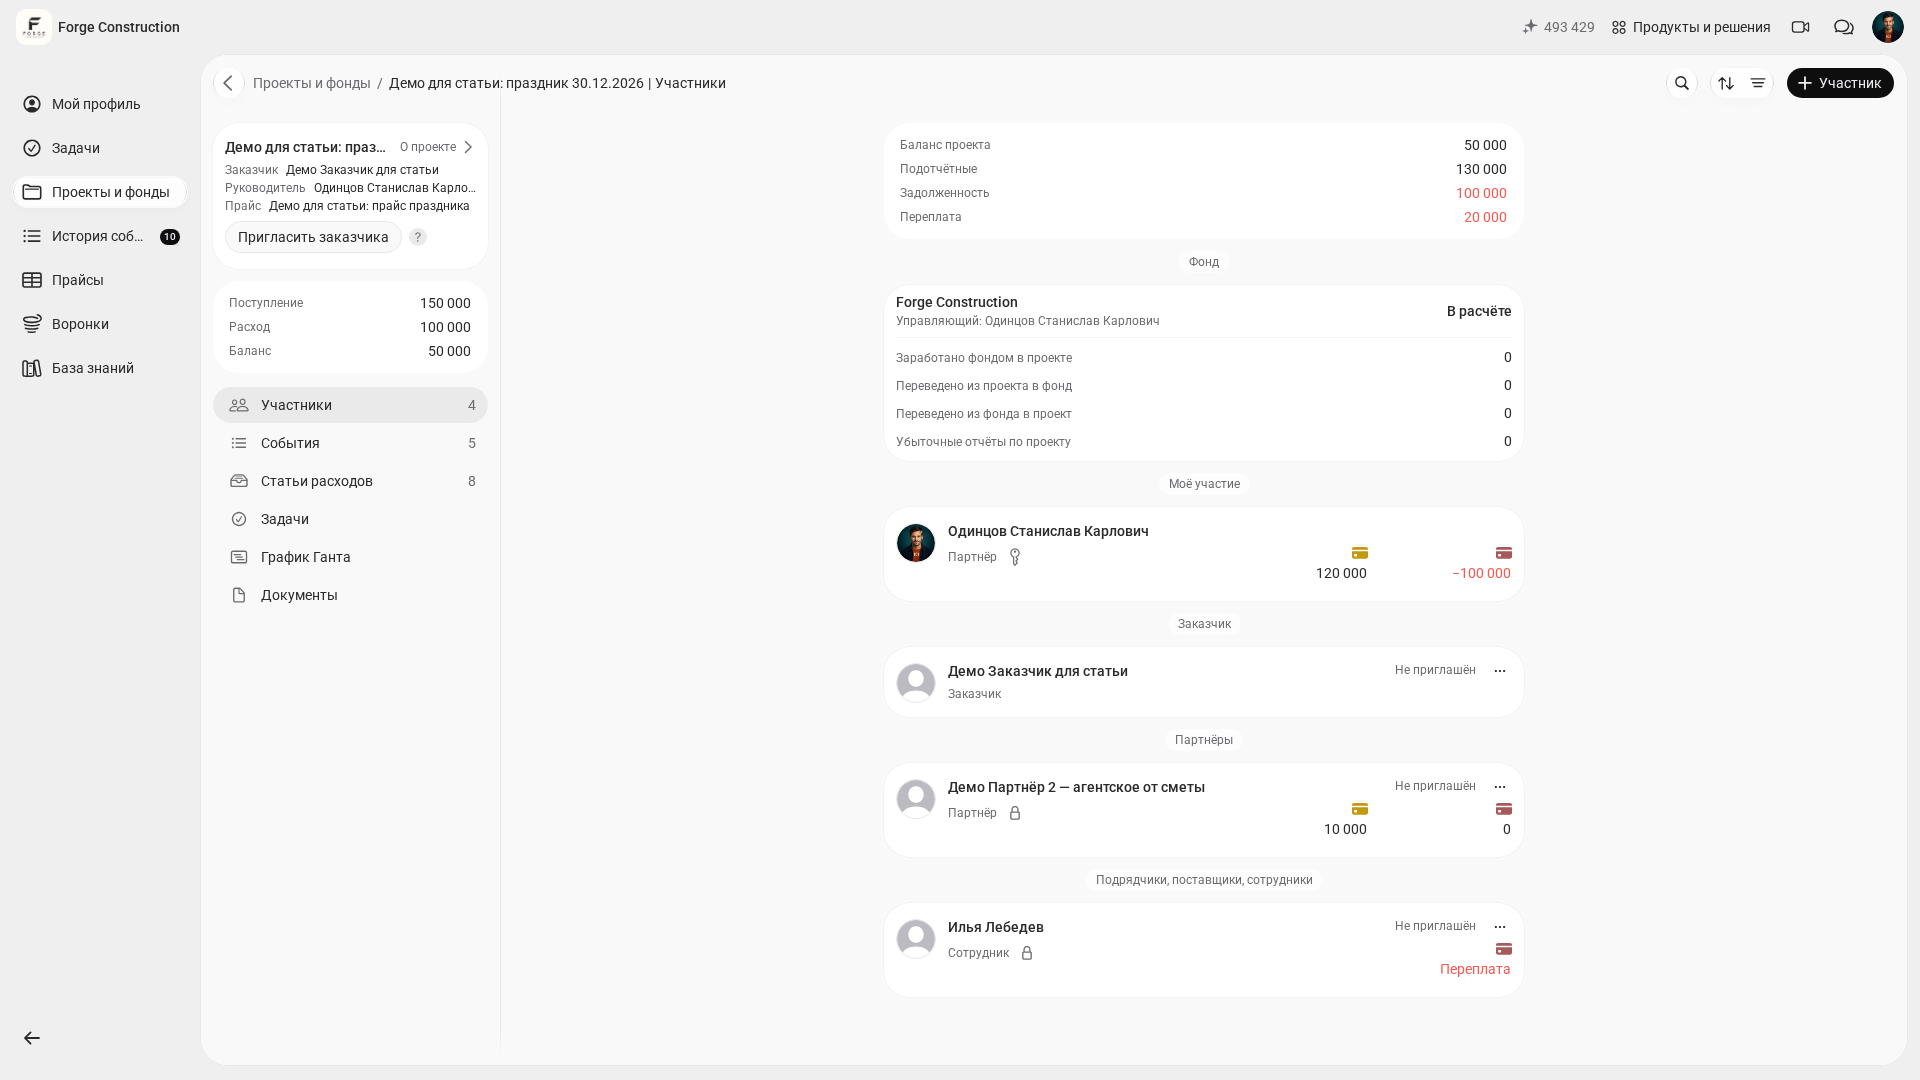
बजट, खर्च की मदों और योजना व वास्तविक आँकड़ों की तुलना के स्तर पर यह कैसे काम करता है, इसे देखने के लिए परियोजना का वित्तीय प्रबंधन: बजट कैसे रखें और पैसे पर नियंत्रण कैसे बनाएँ लेख उपयोगी होगा।
खर्च की रिपोर्टिंग एक और जगह है जहाँ जिम्मेदारी की व्यवस्था अक्सर टूटती है। अगर रिपोर्टें महीने में सिर्फ एक बार इकट्ठी हों, तो आँकड़े देर से मिलते हैं और फैसले पर्याप्त जानकारी के बिना लिए जाते हैं। निर्माण कारोबार को कौन-सी रिपोर्टें चाहिए और उन्हें बनाना कैसे आसान हो सकता है, यह निर्माण में रिपोर्ट बनाना सरल करने पर लेख (रूसी भाषा में) में समझाया गया है।
उत्तरदायित्व केंद्र बनाते समय होने वाली आम गलतियाँ
पहले दिन से ही जरूरत से ज्यादा बारीकी। जब खर्च की 80 मदें हों, तो टीम सही मद चुनना छोड़ देती है, हर चीज «अन्य» में दर्ज होने लगती है और आँकड़ों का अर्थ खो जाता है। बेहतर है कि छोटी सूची से शुरुआत करें और वास्तविक आँकड़े इकट्ठे होने पर उसे बढ़ाएँ।
ऐसा उत्तरदायित्व केंद्र जिसके फैसलों का कोई जिम्मेदार न हो। अगर «परियोजना के लिए साइट पर्यवेक्षक जिम्मेदार है», लेकिन आपूर्ति विभाग भुगतान को परियोजना से जोड़े बिना करता है, तो वित्तीय जिम्मेदारी बिखर जाती है। नियम होने चाहिए: कौन खर्च करेगा, कौन मंजूरी देगा और कौन दस्तावेज जमा करेगा।
एक ही व्यक्ति का बाद में पूरा हिसाब दर्ज करना। लेखाकार अनिवार्य रिपोर्टिंग पूरी कर सकता है, लेकिन प्रबंधन लेखांकन कारीगरों, आपूर्ति कर्मचारियों और परियोजना प्रबंधकों के रोजमर्रा के काम पर निर्भर करता है। एक कर्मचारी सारा डेटा बाद में दर्ज करे, तो आँकड़े देर से मिलेंगे और उनमें विकृति आएगी।
आँकड़ों की नियमित जाँच न होना। हर तिमाही एक छोटी जाँच करना उपयोगी है: चुने गए कुछ भुगतानों, हिसाब देने की शर्त पर दी गई राशि, खर्च की मदों और योजना व वास्तविक आँकड़ों की तुलना के तरीके का मिलान करें। ऐसी जाँच का तरीका प्रबंधन लेखांकन की जाँच पर लेख में समझाया गया है।
उत्तरदायित्व केंद्र फैसलों को उनके वित्तीय परिणामों से जोड़ते हैं: फैसला किसने लिया, उसकी लागत कितनी थी और उसने परियोजना के नतीजे व पैसे के प्रवाह पर क्या असर डाला। सहमति से तय अधिकार, लेखांकन के नियम और संकेतकों की नियमित जाँच प्रबंधकों को समय पर अंतर पहचानने में मदद करते हैं।



