

«Menghitung biaya jasa» terdengar sederhana sampai Anda mulai menjumlahkan pengeluaran yang sebenarnya. Upah pekerja sudah jelas, begitu pula bahan. Lalu muncul biaya kunjungan, waktu menganggur, pengerjaan ulang, logistik, manajemen, iklan, pajak, dan perangkat lunak. Jika semua ini tidak masuk dalam perhitungan, harga jasa menjadi tidak memiliki dasar yang jelas.
Perhitungan yang dapat digunakan bertumpu pada dua lapisan. Lapisan pertama adalah dasar biaya yang dipilih per unit jasa. Untuk menghitung biaya penuh, masukkan biaya langsung dan bagian biaya tidak langsung yang dialokasikan tanpa penghitungan ganda. Lapisan kedua adalah harga untuk pelanggan: harga harus menutup dasar biaya yang dipilih dan menyisakan hasil yang direncanakan. Jika dasar tersebut hanya berisi biaya variabel, selisihnya dengan harga terlebih dahulu digunakan untuk menutup biaya tetap.
Berikut ini adalah cara praktis untuk menghitung biaya pekerjaan renovasi dan jasa berbasis proyek. Jika Anda ingin memahami komponen biaya lebih jauh, pembahasan tersendiri tersedia dalam artikel «Cara menghitung dan mengoptimalkan biaya pokok jasa».
Daftar isi:
- Yang perlu dihitung: biaya, harga, atau laba
- Biaya pokok, markup, dan margin: hal yang sering tertukar
- Komponen biaya pokok jasa dan pekerjaan
- Langkah-langkah menghitung biaya jasa
- Cara menetapkan harga: per jam, berdasarkan volume, atau dalam paket
- Cara mencatat perhitungan dalam daftar harga dan mempercepat estimasi
- Ringkasan: daftar pemeriksaan untuk menghitung ulang harga jasa
Yang perlu dihitung: biaya, harga, atau laba
Dalam percakapan tertulis, tiga pertanyaan sering tercampur: «berapa yang harus ditagihkan kepada pelanggan», «berapa biayanya bagi Anda», dan «berapa yang akan tersisa bagi perusahaan». Ketiganya menghasilkan angka berbeda dan memiliki urutan perhitungan yang berbeda pula.
Sebagai panduan awal, pilih terlebih dahulu unit jasa: jam, m², kunjungan, atau proyek. Kemudian tentukan komponen biaya per unit tersebut, pilih target porsi selisih antara harga dan biaya terhadap harga, lalu hitung harga untuk pelanggan. Pada akhirnya, periksa dua hasil: laba yang direncanakan setelah seluruh dasar biaya dan margin kontribusi, yaitu kontribusi untuk menutup biaya tetap, yang dihitung sebagai pendapatan penjualan dikurangi biaya variabel.
Contoh singkat dalam renovasi: sebuah tim menghitung pemasangan wallpaper berdasarkan daftar harga, pekerjaan berjalan dan pembayaran masuk, tetapi tidak ada saldo uang yang tersisa di rekening. Salah satu kemungkinan penyebabnya adalah tarif hanya memasukkan upah pekerja, sedangkan biaya overhead berada di luar perhitungan. Laba dan saldo uang juga berbeda karena waktu penerimaan dan pembayaran.
Biaya pokok, markup, dan margin: hal yang sering tertukar
Untuk menghitung biaya jasa dengan benar, bedakan biaya, harga, dan hasil keuangan. Biaya penuh per unit mencakup biaya langsung dan bagian biaya tidak langsung yang dialokasikan. Harga adalah jumlah yang dibayar pelanggan. Markup adalah tambahan di atas dasar biaya yang dipilih. Selisih antara pendapatan penjualan dan seluruh dasar biaya yang diperhitungkan menghasilkan laba terhitung setelah dasar tersebut. Untuk mendapatkan laba bersih, perhitungkan pula semua pajak yang berlaku serta pendapatan dan biaya lain yang belum masuk dalam perhitungan. Margin kontribusi, atau kontribusi untuk menutup biaya tetap, dihitung secara terpisah: pendapatan penjualan dikurangi biaya variabel.
Kekeliruan utama adalah menyamakan markup dengan margin. Markup dihitung terhadap dasar biaya yang dipilih; porsi selisih terhadap harga dihitung terhadap harga jual. Karena itu, markup 50% menghasilkan persentase margin yang berbeda. Komponen biaya dalam kedua rumus harus sama. Jika Anda ingin menelaah rumus menggunakan angka, lihat «Margin dan markup: perbedaan serta cara menghitungnya».
Nyatakan harga per unit sebagai P dan dasar biaya yang dipilih per unit sebagai C. Untuk C > 0 dan P > 0, rumusnya adalah:
- Markup (%) = (P − C) ÷ C × 100%
- Porsi selisih terhadap harga, atau persentase margin berdasarkan dasar biaya yang dipilih (%) = (P − C) ÷ P × 100%
Dalam konstruksi dan renovasi, porsi selisih terhadap harga perlu dilihat bersama komponen biaya. Jika dasarnya adalah biaya variabel, porsi tersebut menunjukkan sumber untuk menutup biaya tetap dan menghasilkan laba setelahnya. Jika dasarnya adalah biaya penuh, porsi tersebut menunjukkan hasil terhitung setelah biaya yang dimasukkan. Untuk perbandingan pembelajaran, Anda dapat memilih skenario 20% dan 30%; kesesuaiannya perlu diperiksa berdasarkan biaya, permintaan, dan kondisi jasa tertentu. Contoh ini tidak menetapkan standar pasar umum yang sudah terbukti.
Catat komponen dasar biaya di samping persentasenya. Perbandingan margin berbagai jasa akan tepat jika aturan pencatatan biayanya sama.
Komponen biaya pokok jasa dan pekerjaan
Biaya penuh jasa terdiri dari biaya langsung dan bagian biaya tidak langsung yang dialokasikan. Biaya langsung dapat dibebankan pada pekerjaan atau lokasi proyek tertentu. Biaya tidak langsung dialokasikan antarlayanan menurut aturan yang dipilih. Langsung dan tidak langsung adalah klasifikasi berdasarkan cara pembebanan biaya; tetap dan variabel adalah klasifikasi berdasarkan ketergantungan biaya pada volume. Kedua sifat ini saling bertumpang tindih: biaya langsung dapat bersifat variabel atau tetap. Masukkan setiap jumlah ke dalam perhitungan hanya satu kali.
Biaya langsung dalam renovasi dan jasa konstruksi umumnya meliputi upah pekerja dan mandor pada proyek, bahan habis pakai, sewa alat dan mesin untuk tugas tersebut, pengiriman, serta subkontrak. Pembahasan lebih lanjut tersedia dalam «Biaya langsung: biaya apa yang dibebankan pada proyek (dalam bahasa Rusia)».
Biaya overhead meliputi kantor, administrasi, iklan, komunikasi, perangkat lunak, pelatihan, dan sebagian pajak yang tidak dapat dibebankan secara tepat pada satu pesanan. Tantangannya adalah biaya overhead jarang muncul dalam satu baris. Biaya ini tersebar dalam pembayaran kecil berkala dan gaji orang yang tidak bekerja di lokasi proyek.
Jasa berbasis proyek—desain, pengawasan, pengadaan perlengkapan, dan konsultasi—dihitung dengan cara serupa, tetapi satuan pengukurannya lebih sering berupa «jam menurut peran»: desainer, penanggung jawab pengadaan, atau manajer proyek. Tetapkan biaya per jam dengan memperhitungkan cuti, jeda antarproyek, dan waktu untuk komunikasi.
Langkah-langkah menghitung biaya jasa
Cara berikut dapat digunakan untuk menghitung biaya pekerjaan dalam daftar harga dan memeriksa keekonomian proyek yang kontraknya sudah ditandatangani. Setelah beberapa kali diulang, proses ini menjadi kebiasaan. Pertahankan komponen biaya yang sama pada semua langkah dan hindari pencatatan biaya yang sama lebih dari satu kali.
- Pilih unit jasa: m², titik, meter lari, kunjungan, jam, atau proyek. Unit diperlukan untuk menetapkan harga dan membandingkan rencana dengan realisasi.
- Kumpulkan biaya langsung per unit: upah pekerja, bahan habis pakai, pengiriman, subkontrak, dan sewa mesin. Jika sebagian dibeli sebagai satu paket untuk seluruh proyek, ubah menjadi biaya per unit.
- Periksa biaya lain yang bergantung pada volume: komunikasi di lokasi, logistik kecil, keausan alat, dan bahan habis pakai tambahan. Tambahkan hanya jumlah yang belum termasuk dalam biaya langsung atau overhead. Jika menggunakan perkiraan persentase, cantumkan dasar dan komponen biayanya. Untuk menghitung margin kontribusi secara terpisah, identifikasi semua biaya variabel, termasuk biaya langsung variabel yang sudah diperhitungkan; jangan menjumlahkannya kembali.
- Alokasikan biaya overhead yang tersisa per unit. Cara dasarnya adalah membagi overhead bulanan dengan rencana jumlah unit jasa yang diperkirakan akan dijual perusahaan selama bulan tersebut: m², jam, atau proyek. Jumlah itu harus realistis dan lebih besar dari nol. Pilih ukuran yang sesuai dengan dasar biaya dan sesuaikan alokasi saat tingkat pemanfaatan kapasitas berubah. Jangan memasukkan kembali biaya dari langkah sebelumnya.
- Cantumkan cadangan risiko yang direncanakan secara terpisah: pengerjaan ulang, keterlambatan bahan, dan pekerjaan tambahan yang diperselisihkan. Jika cadangan masuk ke dalam dasar perhitungan harga, nyatakan ketentuan ini dengan jelas dan hindari penghitungan ganda dengan biaya yang sudah direncanakan. Saat memeriksa realisasi, gunakan biaya nyata; cadangan rencana yang tidak terpakai tidak dengan sendirinya menjadi biaya.
- Ubah dasar biaya yang dipilih C menjadi harga P. Untuk target porsi selisih terhadap harga m, rumusnya adalah P = C / (1 − m), dengan 0 ≤ m < 1. Sebagai contoh, 30% dimasukkan sebagai 0,30; angka 30 tidak boleh digunakan dalam penyebut. Nyatakan apakah C mencakup biaya penuh atau hanya biaya variabel. Dalam algoritme ini, harga dihitung dari seluruh dasar biaya yang direncanakan, dengan cadangan yang ditandai terpisah jika Anda memutuskan untuk memasukkannya.
- Periksa perhitungan: apakah harga sesuai dengan permintaan dan kondisi pasar, apakah komponen pekerjaan dapat dijelaskan kepada pelanggan, dan apakah harga menutup seluruh dasar biaya yang direncanakan. Persentase yang direncanakan tidak dengan sendirinya menjamin penjualan atau laba.
- Setelah pekerjaan selesai, bandingkan pendapatan penjualan dengan seluruh dasar biaya aktual dan hitung margin kontribusi secara terpisah: pendapatan penjualan − semua biaya variabel. Kontribusi ini digunakan untuk menutup biaya tetap; sisa setelahnya merupakan hasil operasional. Laba bersih memerlukan perhitungan semua pendapatan, biaya, dan pajak lain yang berlaku serta belum dimasukkan.
Contoh singkat bersyarat per m². Misalkan seluruh dasar biaya yang dipilih per unit adalah 700 ₽ dan harga untuk pelanggan adalah 1120 ₽. Upah pekerja sudah termasuk dalam 700 ₽ tersebut. Selisihnya adalah 420 ₽; markup terhadap dasar yang dipilih adalah 60% dan porsi selisih terhadap harga adalah 37,5%. Jika 700 ₽ merupakan seluruh dasar biaya yang diperhitungkan, 420 ₽ adalah hasil terhitung setelah dasar tersebut. Jika 700 ₽ mencakup semua biaya variabel, 420 ₽ adalah kontribusi untuk menutup biaya tetap dan menghasilkan laba setelahnya. Jika yang diketahui hanya upah pekerja sebesar 700 ₽, biaya penuh dan laba masih perlu dihitung lebih lanjut. Angka 60% dan 37,5% dapat dibandingkan di sini karena kedua rumus memakai dasar biaya yang sama, yaitu 700 ₽.
Cara menetapkan harga: per jam, berdasarkan volume, atau dalam paket
Perhitungan biaya yang sama dapat disajikan melalui berbagai model harga. Tidak ada pilihan yang universal; tujuannya adalah memilih model yang mengurangi perselisihan dan menjaga margin.
| Model | Kapan sesuai | Hal yang perlu ditetapkan |
|---|---|---|
| Berdasarkan volume (m², titik, meter lari) | Pekerjaan standar dengan hasil yang jelas | Lingkup pekerjaan, toleransi persiapan, dan hal yang dianggap pekerjaan tambahan |
| Berdasarkan waktu (jam/hari) | Diagnosis, layanan kecil, atau lingkup yang sulit diperkirakan | Biaya minimum kunjungan, aturan pencatatan waktu, dan pelaporan |
| Harga tetap per proyek | Desain, pengadaan perlengkapan, atau pengelolaan renovasi | Tahapan, batas revisi, waktu respons, dan format serah terima |
| Paket | Ketika pelanggan perlu memilih tingkat layanan | Isi paket dasar, pilihan tambahan, dan aturan perubahan |
Paket dapat mengurangi perselisihan tentang diskon: pelanggan memilih isi dan tingkat layanan. Dalam konstruksi, contohnya adalah «renovasi dasar», «renovasi dengan pengadaan perlengkapan», atau «renovasi siap pakai dengan pendampingan». Setiap paket tetap memiliki dasar biaya Anda dan target porsi selisih terhadap harga.
Cara mencatat perhitungan dalam daftar harga dan mempercepat estimasi
Salah satu alasan perhitungan biaya jasa tidak menjadi kebiasaan adalah perhitungan dibuat untuk satu transaksi, lalu lembar kerjanya hilang. Urutan praktisnya: hitung biaya jasa, catat hasilnya dalam daftar harga, dan perbarui ketika tarif, tingkat pemanfaatan kapasitas, serta biaya berubah.
Dalam daftar harga 101, posisi yang sudah memiliki satuan pengukuran dapat diisi dengan biaya pokok dan harga secara terpisah. Keterlihatannya bergantung pada hak akses peserta. Berdasarkan nilai yang dimasukkan, periksa selisih antara harga dan biaya pokok; hasilnya bergantung pada biaya apa saja yang Anda masukkan ke dalam dasar perhitungan. Selisih tersebut tidak dengan sendirinya membuktikan laba bersih perusahaan. Rumus markup dalam artikel ini mengacu pada harga dan biaya pokok posisi; periksa secara terpisah tambahan pembebanan menurut aturan kategori biaya. Untuk memahami kedua besaran ini, lihat «Harga dan biaya pokok: apa perbedaannya».
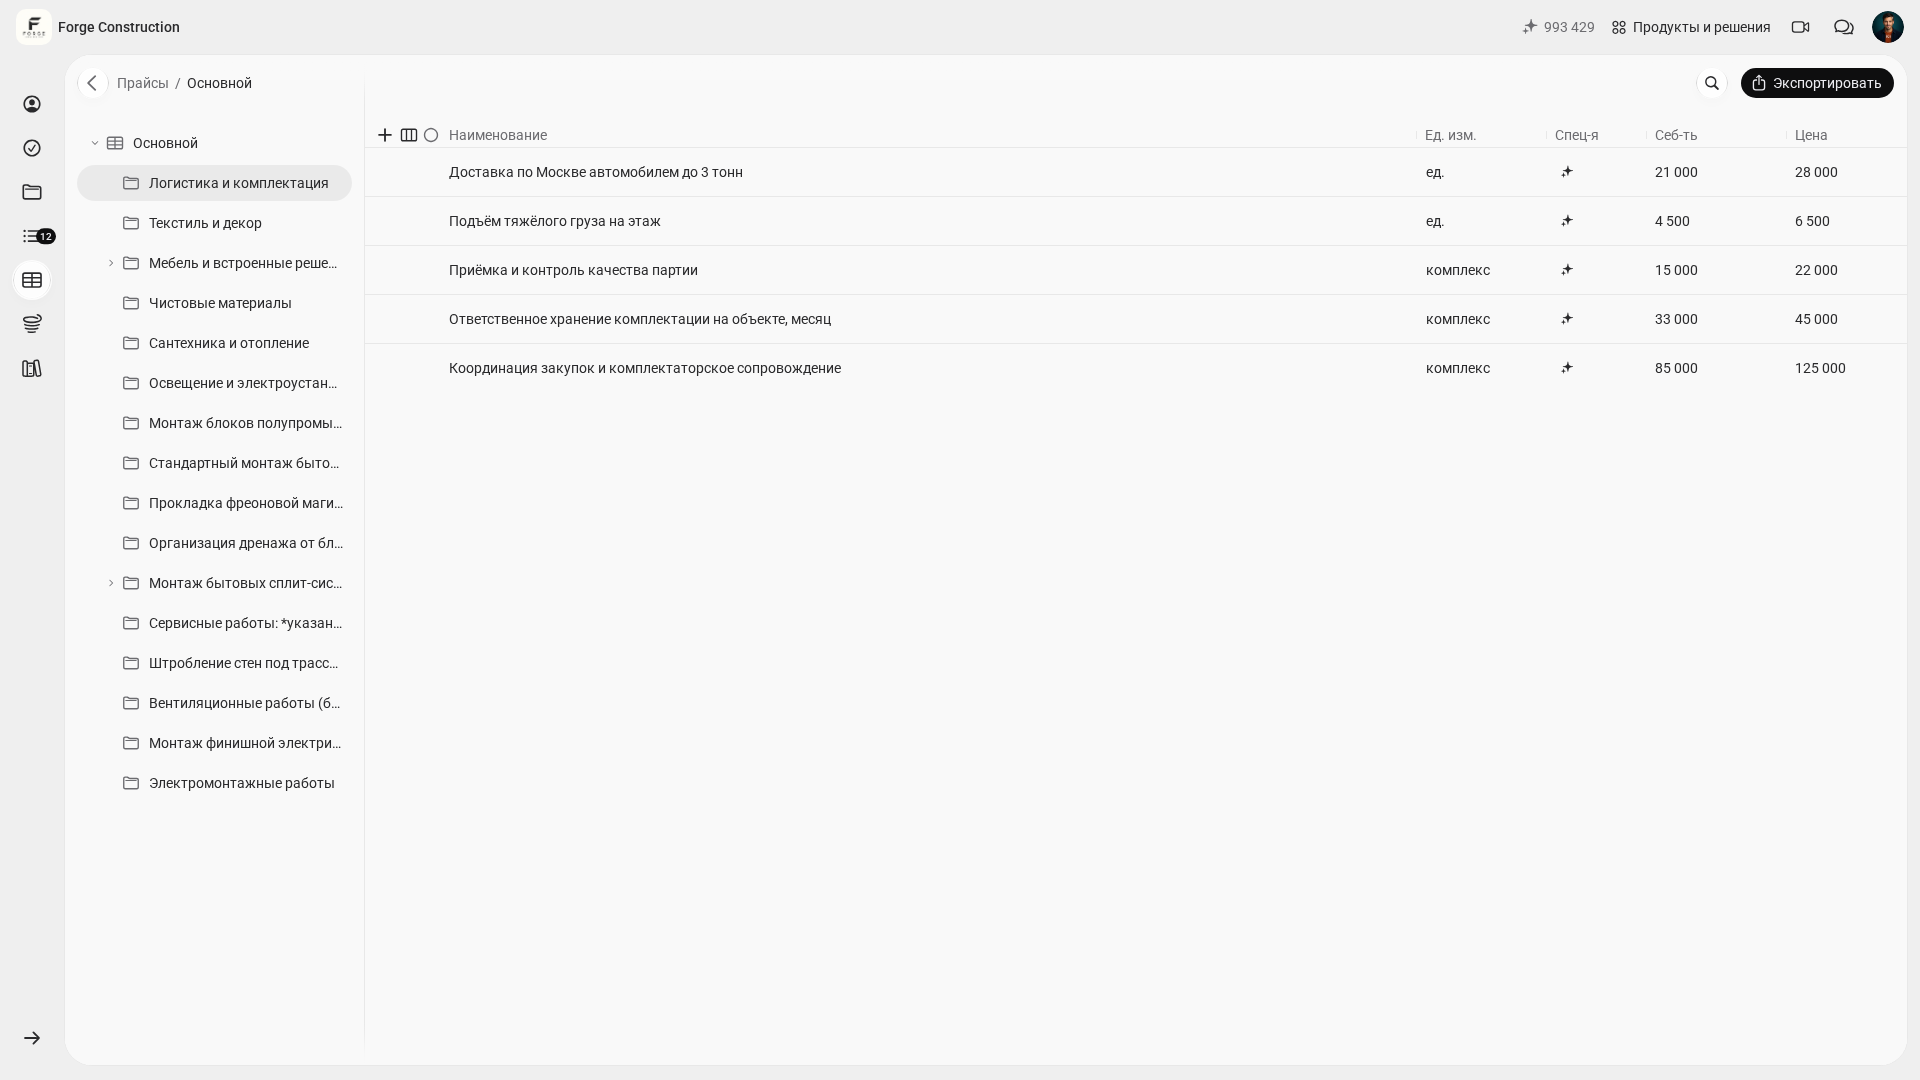
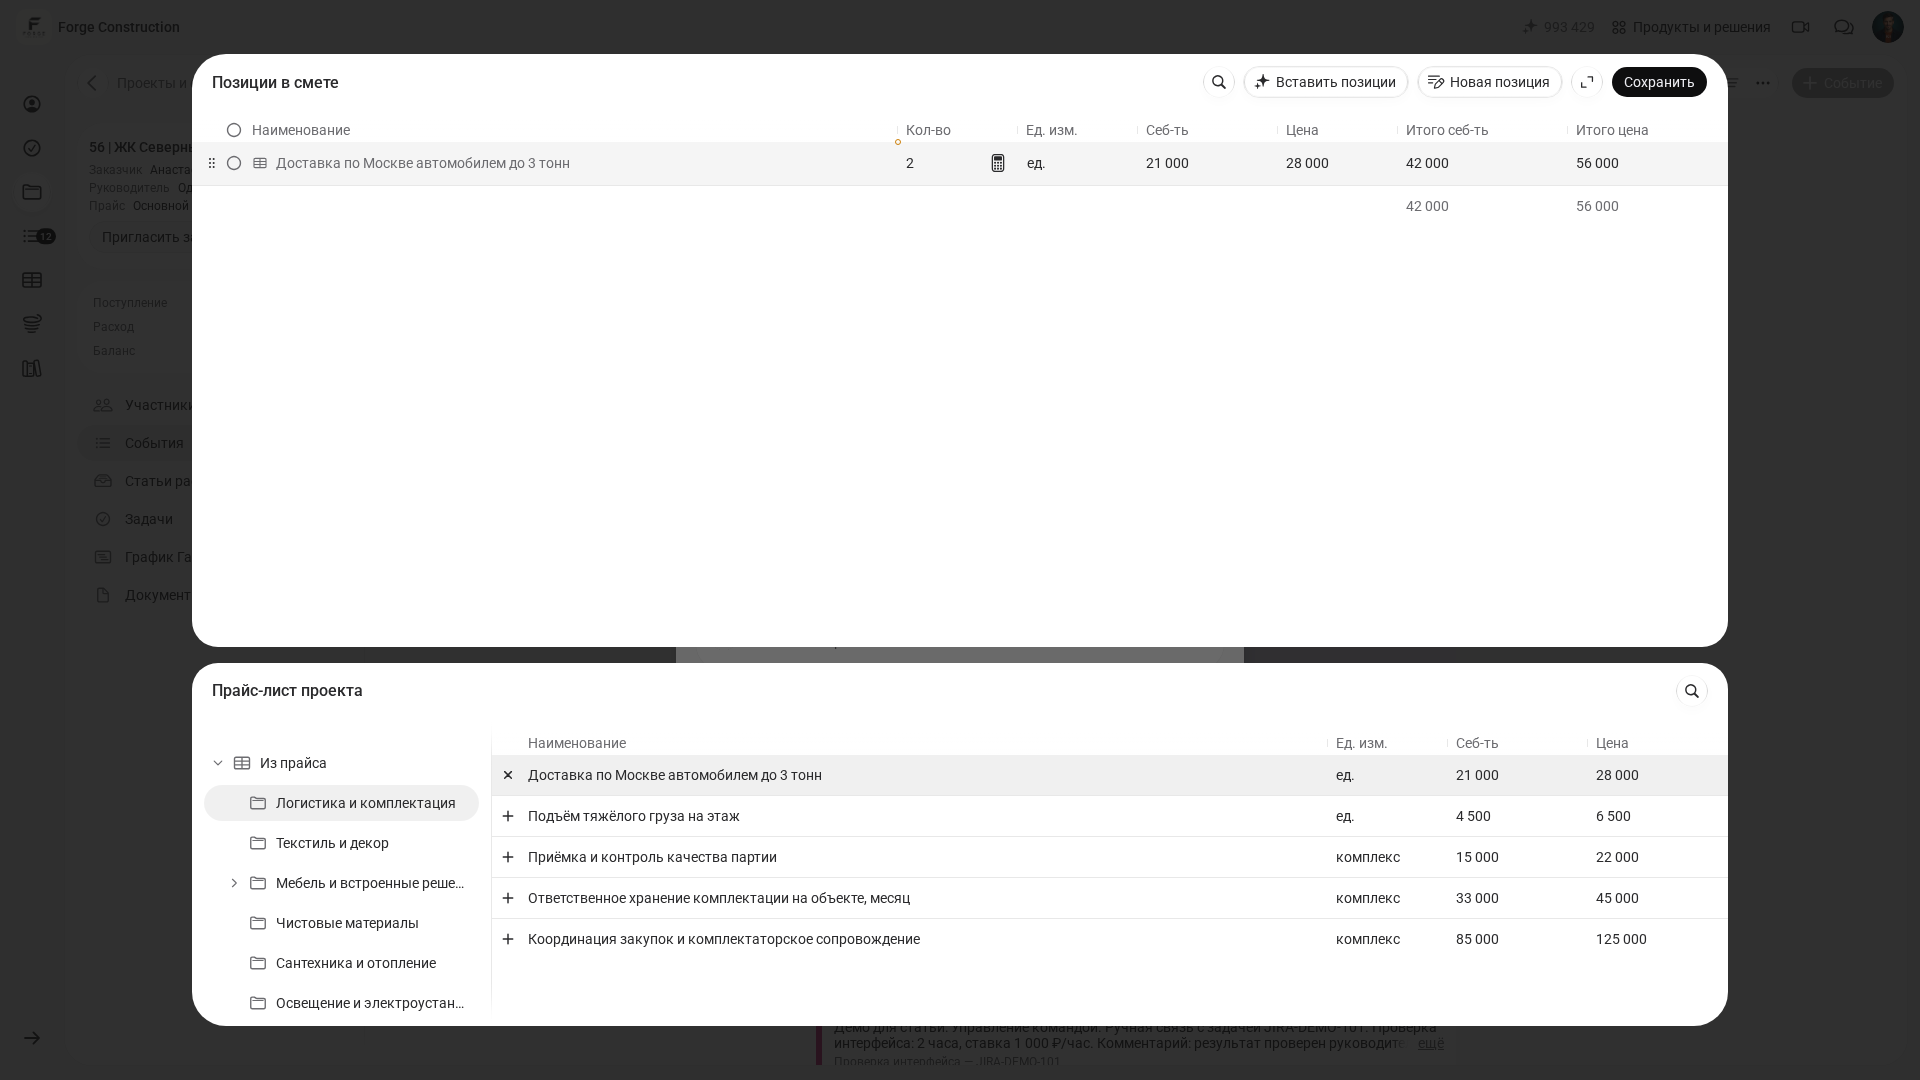
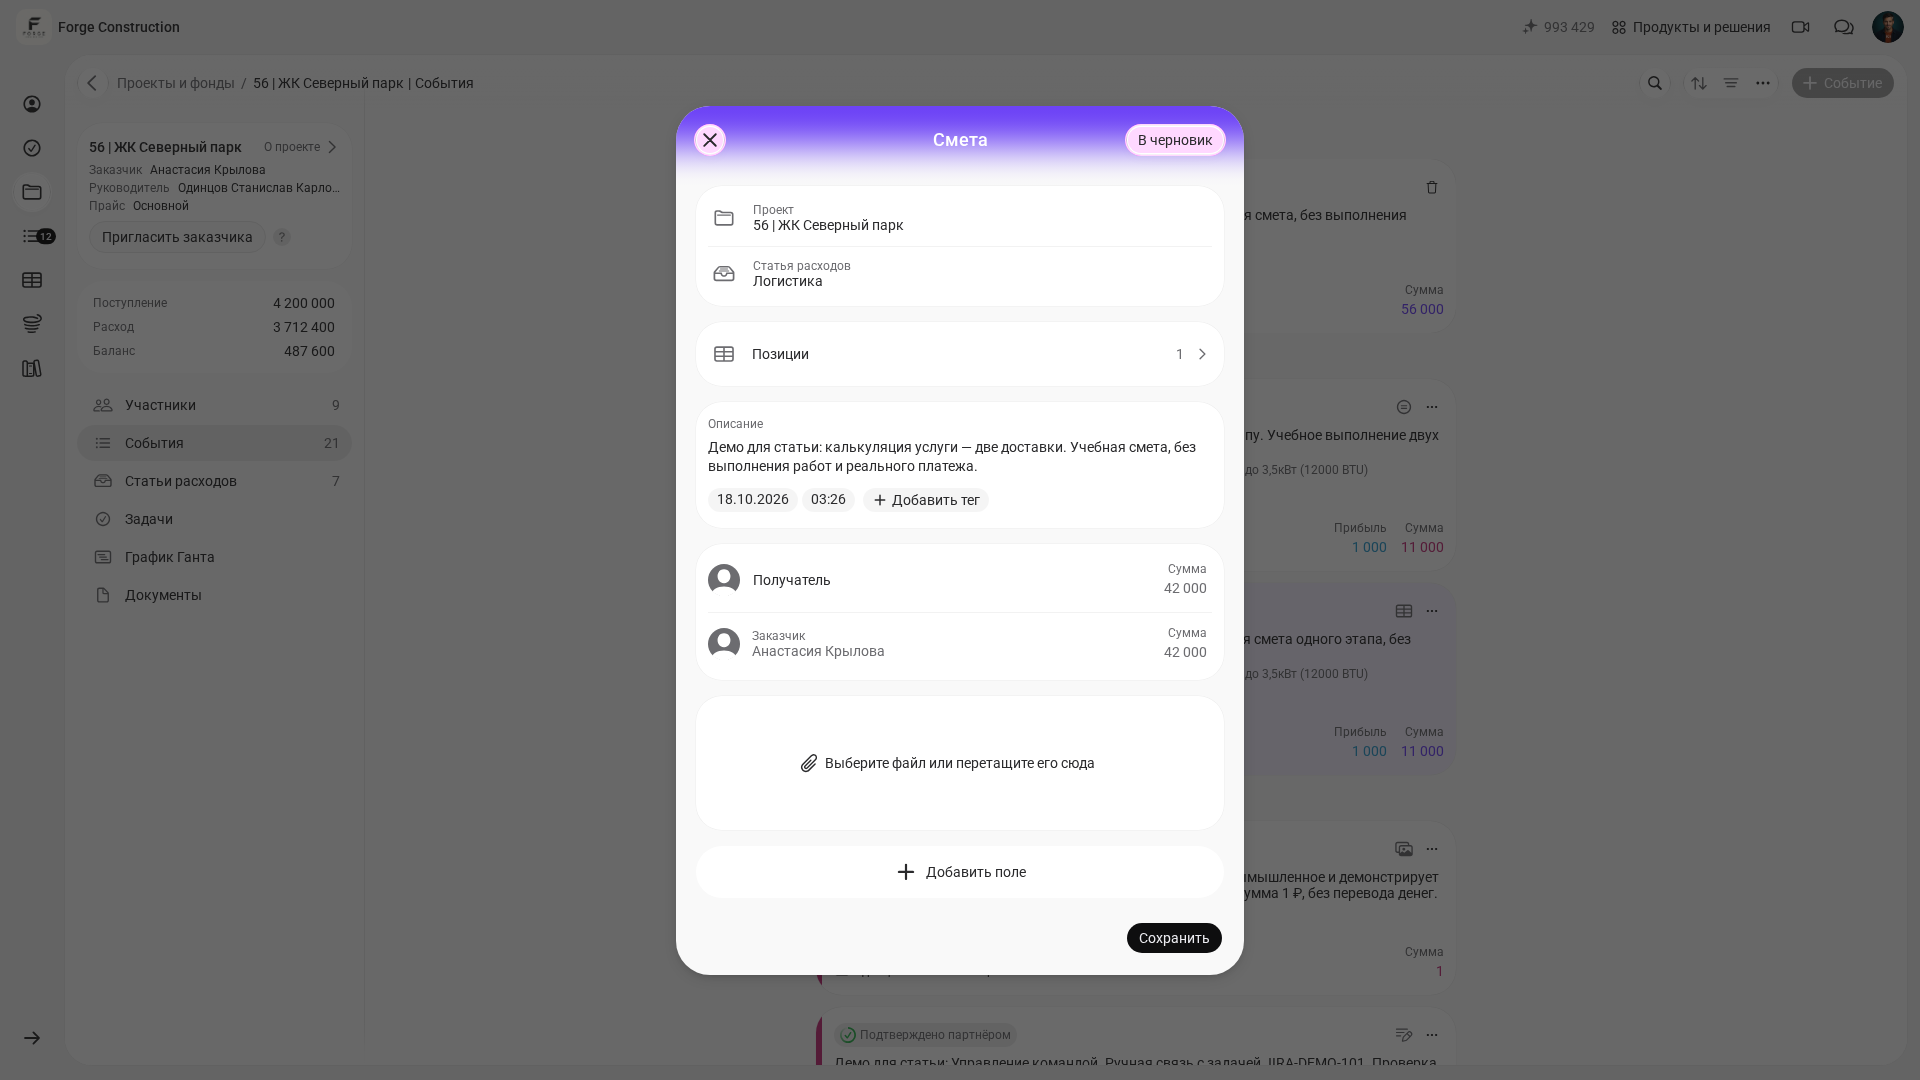
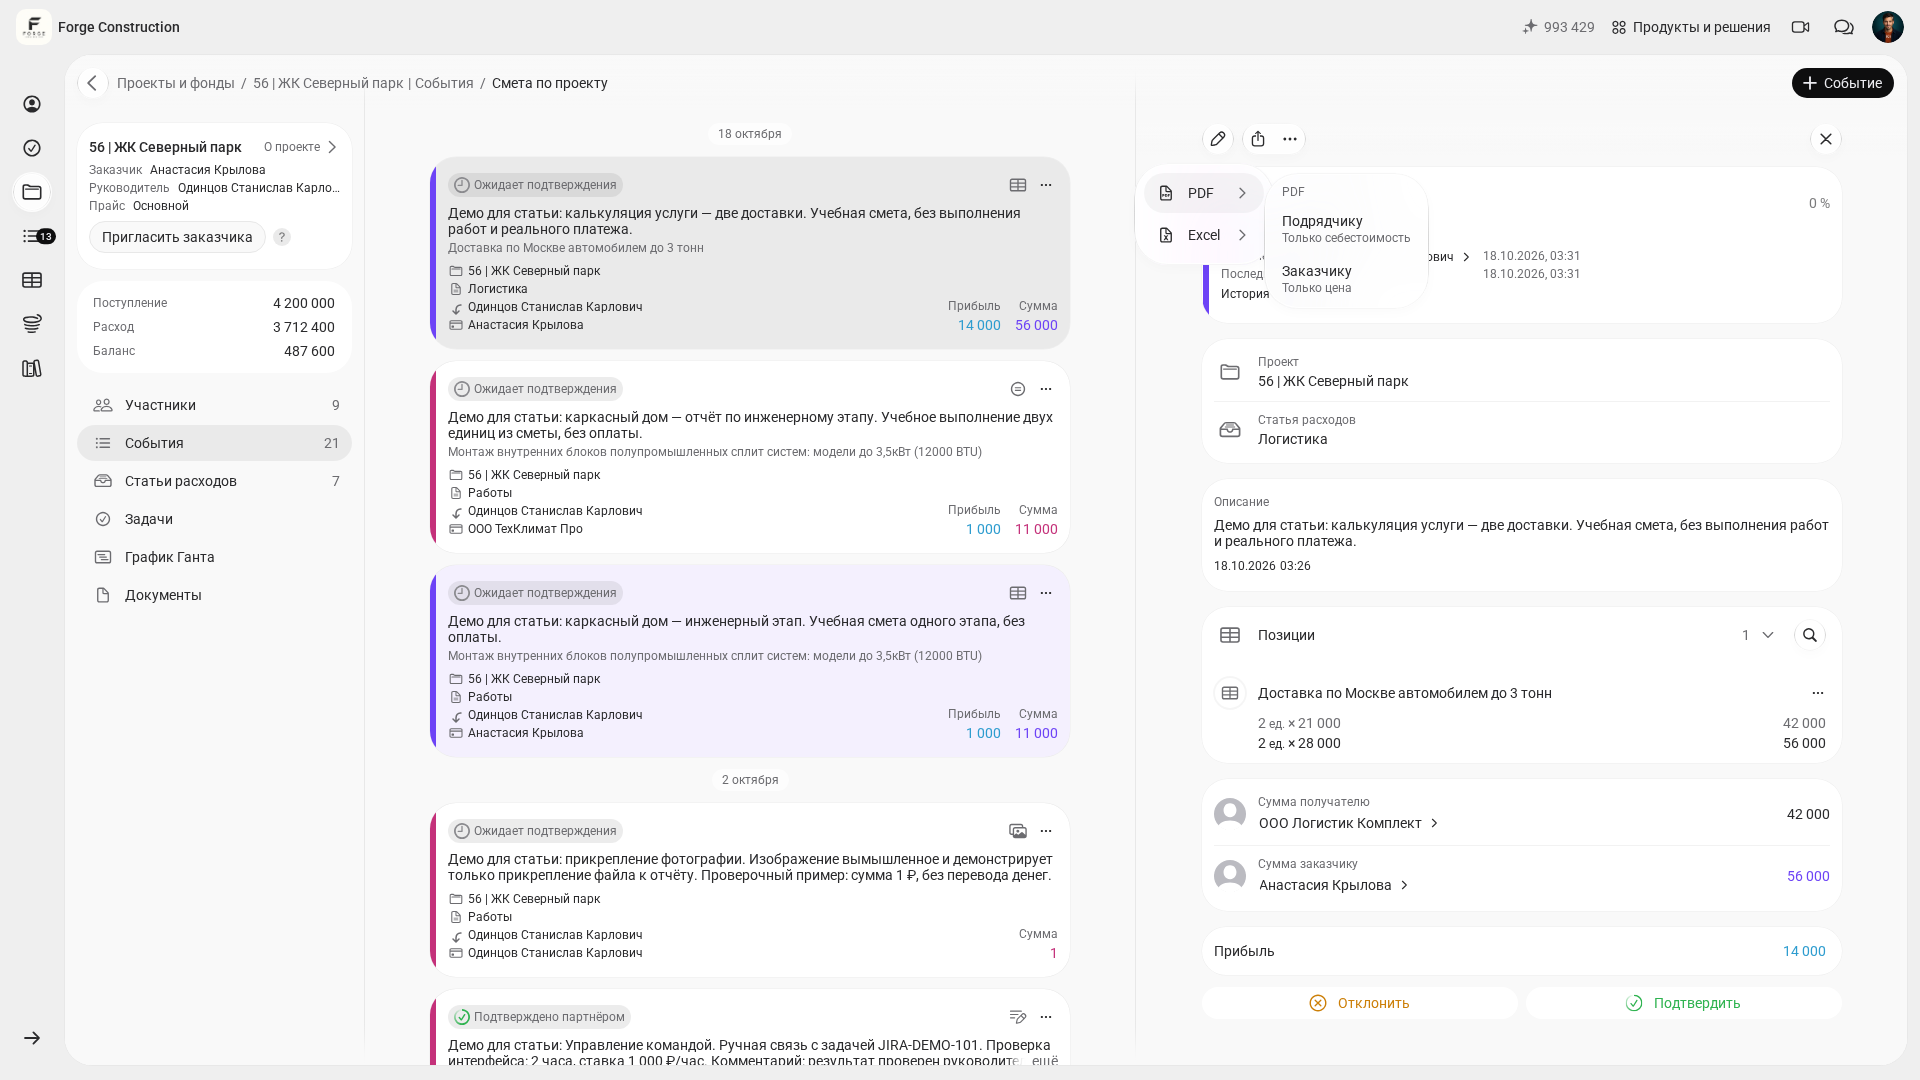
Daftar harga selanjutnya dapat digunakan untuk menyusun estimasi. Dalam 101, perhitungan rencana suatu tahap atau bagian pekerjaan dicatat sebagai peristiwa «Смета» («Estimasi»): tambahkan posisi dari daftar harga yang tersedia, masukkan jumlah, dan periksa satuan pengukuran. Pada contoh pembelajaran, setelah memilih kategori biaya «Логистика» («Logistik»), ditambahkan posisi «Доставка по Москве автомобилем до 3 тонн» («Pengiriman di Moskwa dengan kendaraan hingga 3 ton»): 2 unit dengan biaya pokok 21 000 dan harga 28 000 per unit menghasilkan jumlah 42 000 dan 56 000. Sebelum disimpan, formulir utama menampilkan 42 000 untuk penerima dan 42 000 untuk pelanggan; kartu yang tersimpan menunjukkan 42 000 dan 56 000. Karena itu, cocokkan jumlah baris, kolom total pada formulir, dan hasil setelah penyimpanan. Kartu estimasi pembelajaran menampilkan status «Ожидает подтверждения» («Menunggu konfirmasi») dan selisih 14 000 dengan label «Прибыль» («Laba»). Selisih ini dihitung dari harga dan biaya pokok yang dimasukkan; estimasi tidak membuktikan pelaksanaan pekerjaan, pembayaran, atau laba bersih. Menu «Поделиться» → «PDF» («Bagikan» → «PDF») menyediakan pilihan «Заказчику» («Untuk pelanggan») dengan «Только цена» («Hanya harga») dan «Подрядчику» («Untuk kontraktor») dengan «Только себестоимость» («Hanya biaya pokok»); aksesnya bergantung pada hak pengguna. Pembuatan dokumen merupakan tindakan tersendiri yang tidak boleh dianggap sebagai hasil otomatis dari penyimpanan estimasi. Setelah dokumen diterima, periksa isi dan jumlahnya sebelum menyerahkannya. Selengkapnya tentang penyusunan estimasi: «Cara menghitung estimasi renovasi (dalam bahasa Rusia)» dan «Perhitungan estimasi secara daring».
Hal praktis lainnya adalah memiliki satu versi daftar harga yang selalu mutakhir. Jika tim memakai versi yang sama, pertanyaan pelanggan tentang tarif lebih mudah dijawab dan angka dapat diperbarui secara terkoordinasi. Skenario kerja dengan tarif dijelaskan dalam «Tarif daring dalam Aplikasi 101 (dalam bahasa Rusia)».
Setelah menghitung harga, periksa hasil keuangan setiap proyek. Margin kontribusi, atau kontribusi untuk menutup biaya tetap, sama dengan pendapatan penjualan dikurangi semua biaya variabel. Jumlah ini menutup biaya tetap; hasil yang tersisa masih perlu diperiksa terhadap pendapatan, biaya, dan pajak lain jika belum diperhitungkan. Saat menghitung laba setelah biaya penuh, jangan mengurangkan overhead yang sudah termasuk untuk kedua kalinya. Pembahasan lebih lanjut tentang indikator ini: «Margin kontribusi» dan «Cara menghitung profitabilitas bisnis».
Ringkasan: daftar pemeriksaan untuk menghitung ulang harga jasa
Gunakan rencana singkat untuk menghitung ulang harga jasa pertama kali. Banyaknya pekerjaan bergantung pada kelengkapan data dan jumlah jasa; mulailah dari posisi yang paling sering digunakan.
- Catat 10–20 jasa yang paling sering terjual dan tentukan satuan pengukurannya.
- Untuk setiap jasa, hitung biaya langsung per unit: tenaga kerja, bahan, pengiriman, dan subkontrak.
- Tentukan overhead bulanan yang tersisa dan pilih cara alokasinya per unit: berdasarkan jam, m², atau proyek. Pastikan jumlah ini belum diperhitungkan.
- Jumlahkan biaya langsung dan biaya tidak langsung yang tersisa tanpa penghitungan ganda untuk mendapatkan biaya penuh. Identifikasi secara terpisah semua biaya variabel untuk menghitung kontribusi penutup biaya tetap; perlakukan cadangan rencana menurut aturan yang dicatat dengan jelas.
- Pilih target porsi selisih terhadap harga, nyatakan komponen dasar biaya C, dan hitung harga dengan rumus P = C / (1 − m), dengan persentase m ditulis sebagai pecahan dari 0 hingga kurang dari 1.
- Catat angka dalam daftar harga dan sepakati aturan perhitungan serta pembaruan yang seragam dalam tim.
- Setiap bulan, periksa laba setelah seluruh dasar biaya dan kontribusi untuk menutup biaya tetap; perbarui daftar harga ketika tarif, tingkat pemanfaatan kapasitas, dan biaya berubah.



