

„მომსახურების ღირებულების გამოთვლა“ მარტივად ჟღერს, სანამ რეალური ხარჯების შეკრებას არ დაიწყებთ. ხელოსნების ანაზღაურება გასაგებია, მასალებიც. შემდეგ ჩნდება ობიექტზე გასვლები, მოცდენა, გადაკეთება, ლოგისტიკა, მართვა, რეკლამა, გადასახადები და პროგრამული უზრუნველყოფა. თუ ეს ყველაფერი გაანგარიშებაში არ მოხვდა, მომსახურების ფასი შემთხვევით განისაზღვრება.
გამართული გაანგარიშება ორ საფეხურს ეფუძნება. პირველი მომსახურების ერთეულზე ხარჯების არჩეული ბაზაა. სრული თვითღირებულების გამოსათვლელად მასში პირდაპირი ხარჯები და არაპირდაპირი ხარჯების განაწილებული წილი შედის, დუბლირების გარეშე. მეორე საფეხური დამკვეთისთვის განსაზღვრული ფასია: მან არჩეული ბაზა უნდა დაფაროს და დაგეგმილი შედეგი დატოვოს. თუ ბაზაში მხოლოდ ცვლადი ხარჯებია, ფასსა და ამ ხარჯებს შორის სხვაობა ჯერ მუდმივი ხარჯების დაფარვას ხმარდება.
ქვემოთ მოცემულია პრაქტიკული სქემა, რომლითაც სარემონტო სამუშაოებისა და საპროექტო მომსახურებების ღირებულების გამოთვლა მოსახერხებელია. თუ ხარჯების შემადგენლობის უფრო დეტალურად გარკვევა გსურთ, ცალკე განხილვა მოცემულია სტატიაში «როგორ გამოთვალოთ და შეამციროთ მომსახურების თვითღირებულება».
შინაარსი:
- რა უნდა გამოთვალოთ: თვითღირებულება, ფასი თუ მოგება
- თვითღირებულება, ფასნამატი და მარჟა: სად ჩნდება ყველაზე ხშირად გაუგებრობა
- რისგან შედგება მომსახურებისა და სამუშაოების თვითღირებულება
- ალგორითმი: მომსახურების ღირებულების გამოთვლა ნაბიჯ-ნაბიჯ
- როგორ განსაზღვროთ ფასი: საათის, მოცულობის თუ პაკეტის მიხედვით
- როგორ შეიტანოთ გაანგარიშება პრეისკურანტში და დააჩქაროთ ხარჯთაღრიცხვის მომზადება
- შეჯამება: მომსახურების ფასის ხელახალი გამოთვლის საკონტროლო სია
რა უნდა გამოთვალოთ: თვითღირებულება, ფასი თუ მოგება
მიმოწერისას ხშირად ერთმანეთში ირევა სამი კითხვა: „რამდენი უნდა გადაახდევინოთ დამკვეთს“, „რამდენი გიჯდებათ ეს თქვენ“ და „რამდენი დარჩება კომპანიას“. ეს სხვადასხვა რიცხვია და მათი გამოთვლის თანმიმდევრობაც განსხვავდება.
სწრაფი ორიენტირისთვის ჯერ მომსახურების ერთეული აირჩიეთ: საათი, მ², ობიექტზე გასვლა ან პროექტი. შემდეგ განსაზღვრეთ ამ ერთეულზე ხარჯების შემადგენლობა, აირჩიეთ ფასსა და ხარჯებს შორის სხვაობის მიზნობრივი წილი ფასში და გამოთვალეთ ფასი დამკვეთისთვის. ბოლოს ორი შედეგი შეამოწმეთ: დაგეგმილი მოგება ხარჯების სრული ბაზის გამოკლების შემდეგ და მარჟინალური მოგება — მუდმივი ხარჯების დაფარვაში წვლილი, რომელიც შემოსავლიდან ცვლადი ხარჯების გამოკლებით გამოითვლება.
მოკლე სარემონტო სცენარი: ბრიგადა შპალერის გაკვრის საფასურს პრეისკურანტით ითვლის, სამუშაო მიმდინარეობს, თანხები შემოდის, მაგრამ ანგარიშზე ნაშთი არ არის. ერთ-ერთი შესაძლო მიზეზია ის, რომ განაკვეთში მხოლოდ ხელოსნის ხელფასია გათვალისწინებული, ზედნადები ხარჯები კი გაანგარიშების მიღმა დარჩა. მოგება და ფულის ნაშთი შემოსულობებისა და გადახდების ვადების გამოც განსხვავდება.
თვითღირებულება, ფასნამატი და მარჟა: სად ჩნდება ყველაზე ხშირად გაუგებრობა
მომსახურების ღირებულების სწორად გამოსათვლელად სასარგებლოა ხარჯების, ფასისა და შედეგის გამიჯვნა. ერთეულის სრული თვითღირებულება პირდაპირ ხარჯებსა და არაპირდაპირი ხარჯების განაწილებულ წილს მოიცავს. ფასი არის თანხა, რომელსაც დამკვეთი იხდის. ფასნამატი ხარჯების არჩეულ ბაზაზე დამატებული თანხაა. შემოსავალსა და სრულად გათვალისწინებულ ხარჯების ბაზას შორის სხვაობა ამ ბაზის გამოკლების შემდეგ გაანგარიშებულ მოგებას გვაძლევს. წმინდა მოგებისთვის დამატებით გაითვალისწინება ყველა შესაბამისი გადასახადი, სხვა შემოსავალი და ხარჯი, რომელიც გაანგარიშებაში ჯერ არ შესულა. მარჟინალური მოგება, ანუ დაფარვაში წვლილი, ცალკე გამოითვლება: შემოსავალს გამოკლებული ცვლადი ხარჯები.
მთავარი შეცდომა ფასნამატისა და მარჟინალურობის ერთმანეთში არევაა. ფასნამატი ხარჯების არჩეული ბაზიდან გამოითვლება, ფასში სხვაობის წილი კი — გაყიდვის ფასიდან. ამიტომ 50%-იანი ფასნამატი სხვა მარჟინალურობას იძლევა. ორივე ფორმულაში ხარჯების შემადგენლობა ერთი და იგივე უნდა იყოს. თუ ფორმულების რიცხვებზე განხილვა გსურთ, გამოგადგებათ მასალა «მარჟა და ფასნამატი: რა განსხვავებაა და როგორ გამოვთვალოთ».
ერთეულის ფასი აღვნიშნოთ P-თი, ერთეულზე ხარჯების არჩეული ბაზა კი — C-თი. როცა C > 0 და P > 0, ფორმულები ასეთია:
- ფასნამატი (%) = (P − C) ÷ C × 100%
- სხვაობის წილი ფასში, ანუ მარჟინალურობა არჩეული ბაზის მიხედვით (%) = (P − C) ÷ P × 100%
მშენებლობისა და რემონტის შემთხვევაში სასარგებლოა ფასში სხვაობის წილის დანახვა ხარჯების შემადგენლობასთან ერთად. ცვლადი ხარჯების ბაზის შემთხვევაში ეს წილი მუდმივი ხარჯებისა და შემდგომი მოგებისთვის დარჩენილ რესურსს აჩვენებს. სრული ბაზის შემთხვევაში კი გათვალისწინებული ხარჯების გამოკლების შემდეგ გაანგარიშებულ შედეგს ასახავს. სასწავლო შედარებისთვის შეგიძლიათ 20%-იანი და 30%-იანი სცენარები აირჩიოთ; მათი შესაბამისობა კონკრეტული მომსახურების ხარჯების, მოთხოვნისა და პირობების მიხედვით უნდა შეამოწმოთ. ეს მაგალითი დადასტურებულ საერთო საბაზრო ნორმას არ ადგენს.
პროცენტის გვერდით ხარჯების ბაზის შემადგენლობა ჩაწერეთ. სხვადასხვა მომსახურების მარჟინალურობის შედარება სწორია მაშინ, როცა ხარჯების აღრიცხვის წესები ერთნაირია.
რისგან შედგება მომსახურებისა და სამუშაოების თვითღირებულება
მომსახურების სრული თვითღირებულება პირდაპირი ხარჯებისა და არაპირდაპირი ხარჯების განაწილებული წილისგან შედგება. პირდაპირი ხარჯები კონკრეტულ სამუშაოს ან ობიექტს შეიძლება მიეკუთვნოს. არაპირდაპირი ხარჯები მომსახურებებს შორის არჩეული წესით ნაწილდება. პირდაპირი და არაპირდაპირი ხარჯების კლასიფიკაცია მიკუთვნების მეთოდს ეფუძნება, მუდმივისა და ცვლადის — მოცულობაზე დამოკიდებულებას. ეს ნიშნები ერთმანეთს კვეთს: პირდაპირი ხარჯი შეიძლება ცვლადიც იყოს და მუდმივიც. თითოეული თანხა გაანგარიშებაში მხოლოდ ერთხელ შეიტანეთ.
სარემონტო და სამშენებლო მომსახურებებში პირდაპირი ხარჯები ყველაზე ხშირად ასეთია: ობიექტზე ხელოსნებისა და სამუშაოთა მწარმოებლის ანაზღაურება, სახარჯი მასალები, კონკრეტული ამოცანისთვის ხელსაწყოებისა და ტექნიკის ქირა, მიწოდება და ქვეკონტრაქტორი. თუ თემა თქვენთვის აქტუალურია, შეგიძლიათ ცალკე წაიკითხოთ განხილვა «პირდაპირი ხარჯები: რას მივაკუთვნებთ ობიექტს» (რუსულ ენაზე).
ზედნადები ხარჯებია ოფისი, ადმინისტრირება, რეკლამა, კავშირგაბმულობა, პროგრამული უზრუნველყოფა, სწავლება და გადასახადების ის ნაწილი, რომლის ზუსტად ერთ შეკვეთაზე მიკუთვნაც ვერ ხერხდება. სირთულე ის არის, რომ ზედნადები ხარჯები იშვიათად ჩანს ერთ სტრიქონად. ისინი მცირე რეგულარულ გადახდებსა და იმ ადამიანების ხელფასებში იმალება, რომლებიც ობიექტზე არ მუშაობენ.
საპროექტო მომსახურებები — დიზაინი, ზედამხედველობა, კომპლექტაცია და კონსალტინგი — მსგავსი მეთოდით ითვლება, თუმცა საზომი ერთეული ხშირად კონკრეტული როლის სამუშაო საათი ხდება: დიზაინერის, კომპლექტაციის სპეციალისტის ან პროექტის ხელმძღვანელის. მნიშვნელოვანია საათობრივი განაკვეთის განსაზღვრა შვებულებების, პროექტებს შორის პაუზებისა და კომუნიკაციაზე დახარჯული დროის გათვალისწინებით.
ალგორითმი: მომსახურების ღირებულების გამოთვლა ნაბიჯ-ნაბიჯ
ქვემოთ მოცემულია პრეისკურანტში სამუშაოების ღირებულების გამოსათვლელი და უკვე ხელმოწერილი პროექტის ეკონომიკის შესამოწმებელი სქემა. რამდენჯერმე გამეორების შემდეგ ის ჩვევად იქცევა. ყველა ნაბიჯზე შეინარჩუნეთ ხარჯების ერთი და იგივე შემადგენლობა და გამორიცხეთ ერთი და იმავე ხარჯების განმეორებით აღრიცხვა.
- აირჩიეთ მომსახურების ერთეული: მ², წერტილი, გრძივი მეტრი, ობიექტზე გასვლა, საათი ან პროექტი. ის ფასის დასაფიქსირებლად და გეგმის ფაქტობრივ შედეგთან შესადარებლად გჭირდებათ.
- შეკრიბეთ ერთეულზე პირდაპირი ხარჯები: ხელოსნის ანაზღაურება, სახარჯი მასალები, მიწოდება, ქვეკონტრაქტორი და ტექნიკის ქირა. თუ რაიმე მთლიან ობიექტზე ერთიანად იყიდება, მისი ღირებულება ერთეულზე გადაიანგარიშეთ.
- შეამოწმეთ მოცულობაზე დამოკიდებული სხვა ხარჯები: ობიექტზე კავშირგაბმულობა, მცირე ლოგისტიკა, ხელსაწყოების ცვეთა და დამატებითი სახარჯი მასალები. დაამატეთ მხოლოდ ის თანხები, რომლებიც პირდაპირ ან ზედნადებ ხარჯებში ჯერ არ არის გათვალისწინებული. თუ პროცენტულ შეფასებას იყენებთ, მიუთითეთ მისი ბაზა და ხარჯების შემადგენლობა. მარჟინალური მოგების ცალკე გამოსათვლელად გამოყავით ყველა ცვლადი ხარჯი, მათ შორის უკვე გათვალისწინებული პირდაპირი ცვლადი ხარჯებიც; მათი ხელახლა მიმატება საჭირო არ არის.
- დარჩენილი ზედნადები ხარჯები ერთეულზე გაანაწილეთ. ძირითადი მეთოდია თვის ზედნადები ხარჯების გაყოფა მომსახურების ერთეულების იმ დაგეგმილ რაოდენობაზე, რომლის გაყიდვასაც კომპანია თვეში ვარაუდობს: მ², საათები ან პროექტები. ეს რაოდენობა რეალისტური და ნულზე მეტი უნდა იყოს. აირჩიეთ ხარჯების ბაზისთვის შესაფერისი მაჩვენებელი და დატვირთვის ცვლილებისას განაწილება დააზუსტეთ. წინა ნაბიჯებში გათვალისწინებული ხარჯები ხელახლა არ შეიტანოთ.
- ცალკე მიუთითეთ რისკის დაგეგმილი რეზერვი: გადაკეთება, მასალების დაგვიანება და სადავო დამატებითი სამუშაოები. თუ რეზერვი ფასის საანგარიშო ბაზაში შედის, ეს პირობა მკაფიოდ ჩაწერეთ და გამორიცხეთ უკვე გათვალისწინებულ ხარჯებთან დუბლირება. ფაქტობრივი შედეგის შემოწმებისას რეალური ხარჯები გაითვალისწინეთ; გამოუყენებელი დაგეგმილი რეზერვი თავისთავად ხარჯად არ იქცევა.
- არჩეული ბაზა C ფასად P გადააქციეთ. ფასში სხვაობის მიზნობრივი წილისთვის m ფორმულა ასეთია: P = C / (1 − m), სადაც 0 ≤ m < 1. მაგალითად, 30% ფორმულაში 0,30-ის სახით შეიტანეთ; მნიშვნელში რიცხვი 30 არ გამოიყენოთ. მიუთითეთ, C სრულ თვითღირებულებას შეიცავს თუ მხოლოდ ცვლად ხარჯებს. ამ ალგორითმში ფასი სრული დაგეგმილი ბაზიდან გამოითვლება, ცალკე მითითებული რეზერვით, თუ მის ჩართვას გადაწყვეტთ.
- შეამოწმეთ გაანგარიშება: შეესაბამება თუ არა ფასი მოთხოვნასა და ბაზრის პირობებს, გასაგებია თუ არა კლიენტისთვის სამუშაოების შემადგენლობა და ფარავს თუ არა ფასი დაგეგმილი ხარჯების სრულ ბაზას. დაგეგმილი პროცენტი თავისთავად გაყიდვებსა და მოგებას არ უზრუნველყოფს.
- სამუშაოების დასრულების შემდეგ შემოსავალი ფაქტობრივი ხარჯების სრულ ბაზას შეადარეთ და ცალკე გამოთვალეთ მარჟინალური მოგება: შემოსავალი − ყველა ცვლადი ხარჯი. მარჟინალური მოგებიდან მუდმივი ხარჯები იფარება; მათ შემდეგ დარჩენილი თანხა საოპერაციო შედეგს იძლევა. წმინდა მოგებისთვის საჭიროა ყველა დანარჩენი შესაბამისი შემოსავლის, ხარჯისა და გადასახადის გათვალისწინება, რომელიც ჯერ არ არის შეტანილი.
მოკლე პირობითი მაგალითი მ²-ზე. ვთქვათ, ერთეულზე ხარჯების მთელი არჩეული ბაზა 700 ₽-ია, კლიენტისთვის ფასი კი — 1120 ₽. ხელოსნის ანაზღაურება ამ 700 ₽-ში უკვე შედის. სხვაობა 420 ₽-ია; არჩეულ ბაზაზე ფასნამატი 60%-ს უდრის, ფასში სხვაობის წილი კი — 37,5%-ს. თუ 700 ₽ სრულად გათვალისწინებული ბაზაა, 420 ₽ ამ ბაზის გამოკლების შემდეგ გაანგარიშებული შედეგია. თუ 700 ₽ ყველა ცვლად ხარჯს მოიცავს, 420 ₽ მუდმივი ხარჯების დაფარვასა და შემდგომ მოგებაში წვლილია. როცა ცნობილია მხოლოდ ხელოსნის ანაზღაურება — 700 ₽, სრული თვითღირებულება და მოგება ჯერ კიდევ გამოსათვლელია. 60% და 37,5% აქ ერთმანეთს შეესაბამება, რადგან ორივე ფორმულაში ერთი და იგივე ბაზა — 700 ₽ — არის გამოყენებული.
როგორ განსაზღვროთ ფასი: საათის, მოცულობის თუ პაკეტის მიხედვით
თვითღირებულების ერთი და იგივე გაანგარიშება ფასის სხვადასხვა მოდელში შეიძლება მოაქციოთ. უნივერსალური ვარიანტი არ არსებობს; ამოცანაა ისეთი მოდელის არჩევა, რომელიც დავებს ამცირებს და მარჟას იცავს.
| მოდელი | როდის გამოგადგებათ | რა უნდა განსაზღვროთ მკაფიოდ |
|---|---|---|
| მოცულობის მიხედვით (მ², წერტილი, გრძივი მ) | ტიპური სამუშაოები, გასაგები შედეგი | სამუშაოების შემადგენლობა, მომზადების დასაშვები პირობები და გადახრები, რა ჩაითვლება დამატებით სამუშაოდ |
| დროის მიხედვით (საათი/დღე) | დიაგნოსტიკა, მცირე მომსახურება, წინასწარ გაურკვეველი სამუშაოების მოცულობა | ობიექტზე გასვლის მინიმალური საფასური, დროის აღრიცხვის წესები, ანგარიშგება |
| ფიქსირებული ფასი პროექტზე | დიზაინი, კომპლექტაცია, რემონტის მართვა | ეტაპები, შესწორებების ფარგლები, პასუხის ვადები, ჩაბარების ფორმატი |
| პაკეტები | როცა კლიენტისთვის მომსახურების დონის არჩევაა მნიშვნელოვანი | რა შედის ძირითად პაკეტში, რა არის არჩევითი დამატება, ცვლილებების წესები |
პაკეტებმა შეიძლება ფასდაკლებებზე დავების რაოდენობა შეამციროს: კლიენტი მომსახურების შემადგენლობასა და დონეს ირჩევს. მშენებლობაში ეს შეიძლება იყოს „საბაზისო რემონტი“, „რემონტი კომპლექტაციით“ ან „სრულად დასრულებული რემონტი თანმხლები მომსახურებით“. თითოეულ პაკეტში თქვენი ხარჯების ბაზა და ფასში სხვაობის მიზნობრივი წილი უცვლელად რჩება.
როგორ შეიტანოთ გაანგარიშება პრეისკურანტში და დააჩქაროთ ხარჯთაღრიცხვის მომზადება
ერთ-ერთი მიზეზი, რის გამოც მომსახურების ღირებულების გაანგარიშება პრაქტიკაში ვერ მკვიდრდება, ის არის, რომ მას კონკრეტული გარიგებისთვის ამზადებენ, შემდეგ კი ცხრილი იკარგება. პრაქტიკული თანმიმდევრობა ასეთია: გამოთვალეთ მომსახურების ღირებულება, შედეგი პრეისკურანტში შეიტანეთ და განაახლეთ, როცა განაკვეთები, დატვირთვა ან ხარჯები იცვლება.
101-ის პრეისკურანტში არჩეული საზომი ერთეულის მქონე პოზიციისთვის თვითღირებულებისა და ფასის ცალ-ცალკე მითითება შეგიძლიათ. მათი ხილვადობა მონაწილის უფლებებზეა დამოკიდებული. შეყვანილი მნიშვნელობებით შეამოწმეთ ფასსა და თვითღირებულებას შორის სხვაობა; შედეგი დამოკიდებულია იმაზე, თუ რომელი ხარჯები შეიტანეთ ბაზაში. ასეთი სხვაობა თავისთავად კომპანიის წმინდა მოგებას არ ადასტურებს. ამ სტატიის ფასნამატის ფორმულები პოზიციის ფასსა და თვითღირებულებას ეხება; ხარჯის კატეგორიის წესებით დამატებითი დარიცხვები ცალკე შეამოწმეთ. ამ სიდიდეების მნიშვნელობის გასარკვევად სასარგებლოა სტატია «ფასი და თვითღირებულება: რა განსხვავებაა».
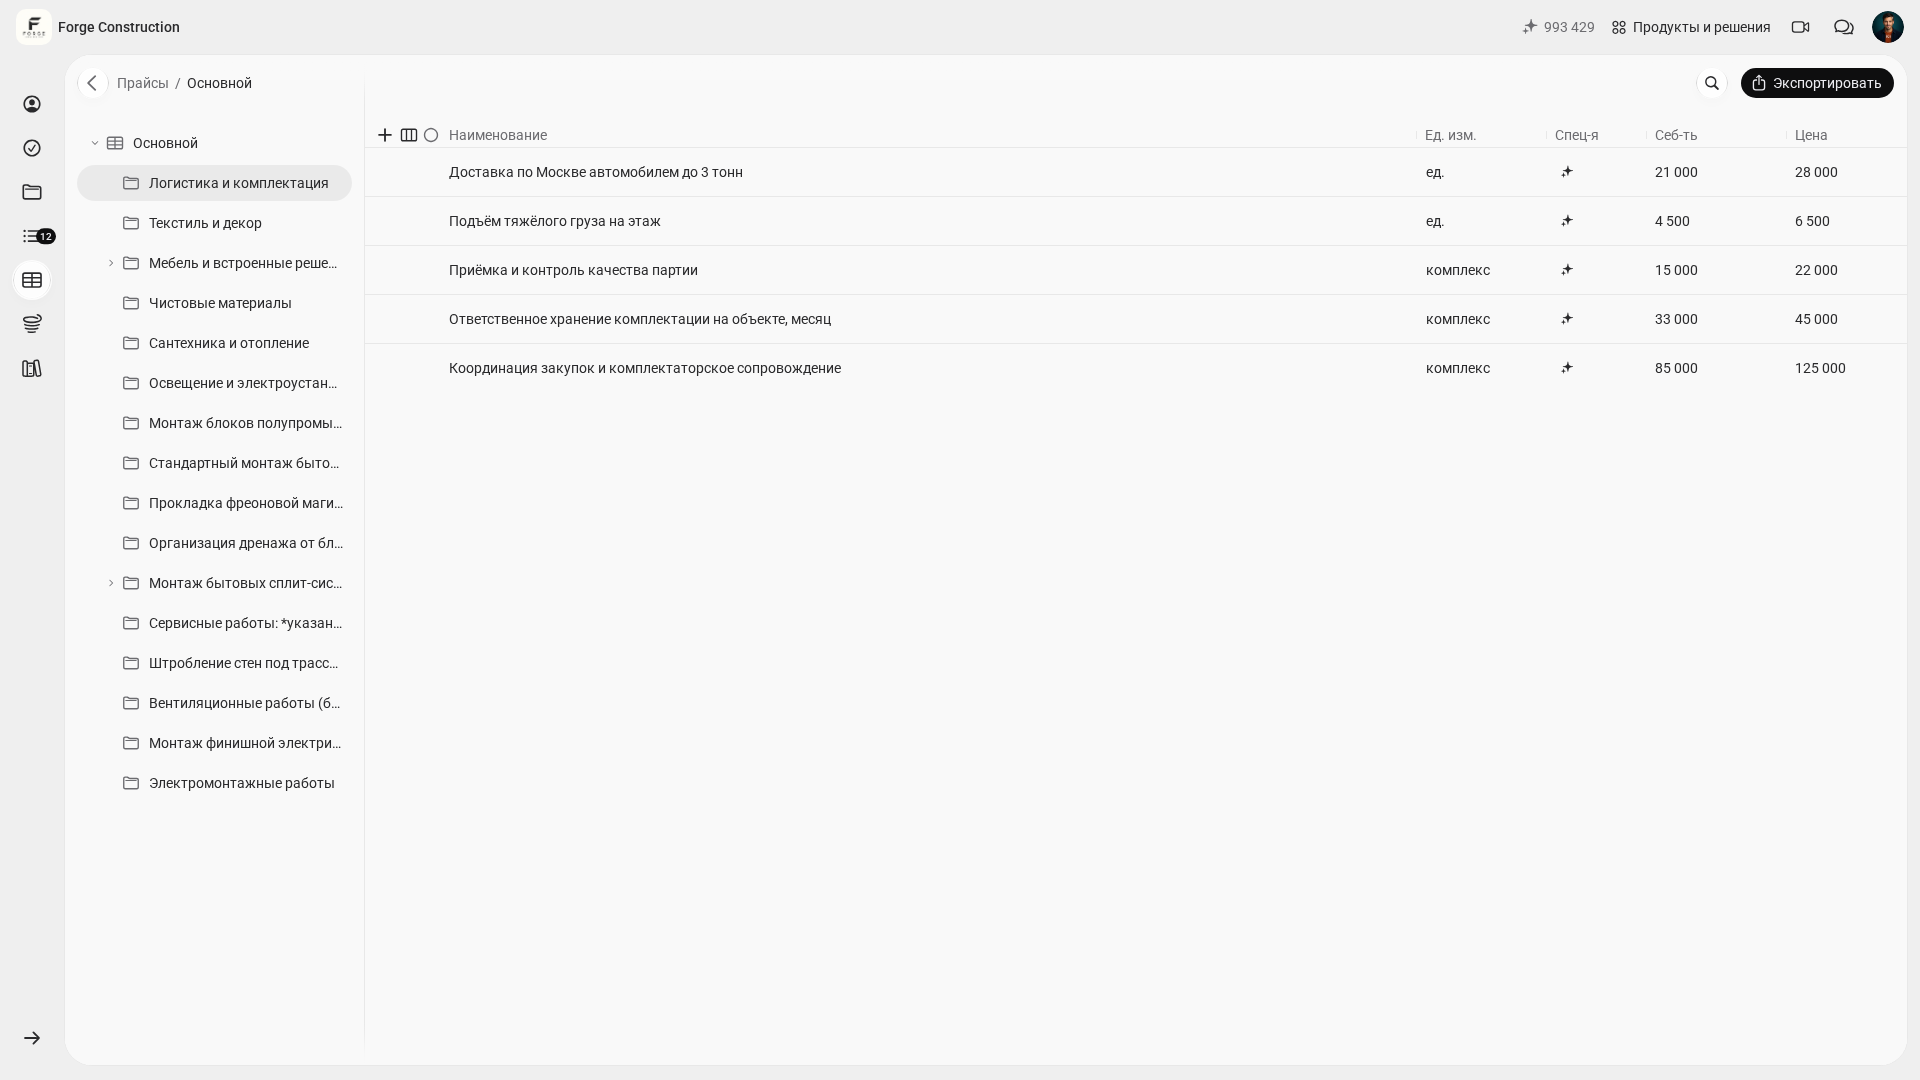
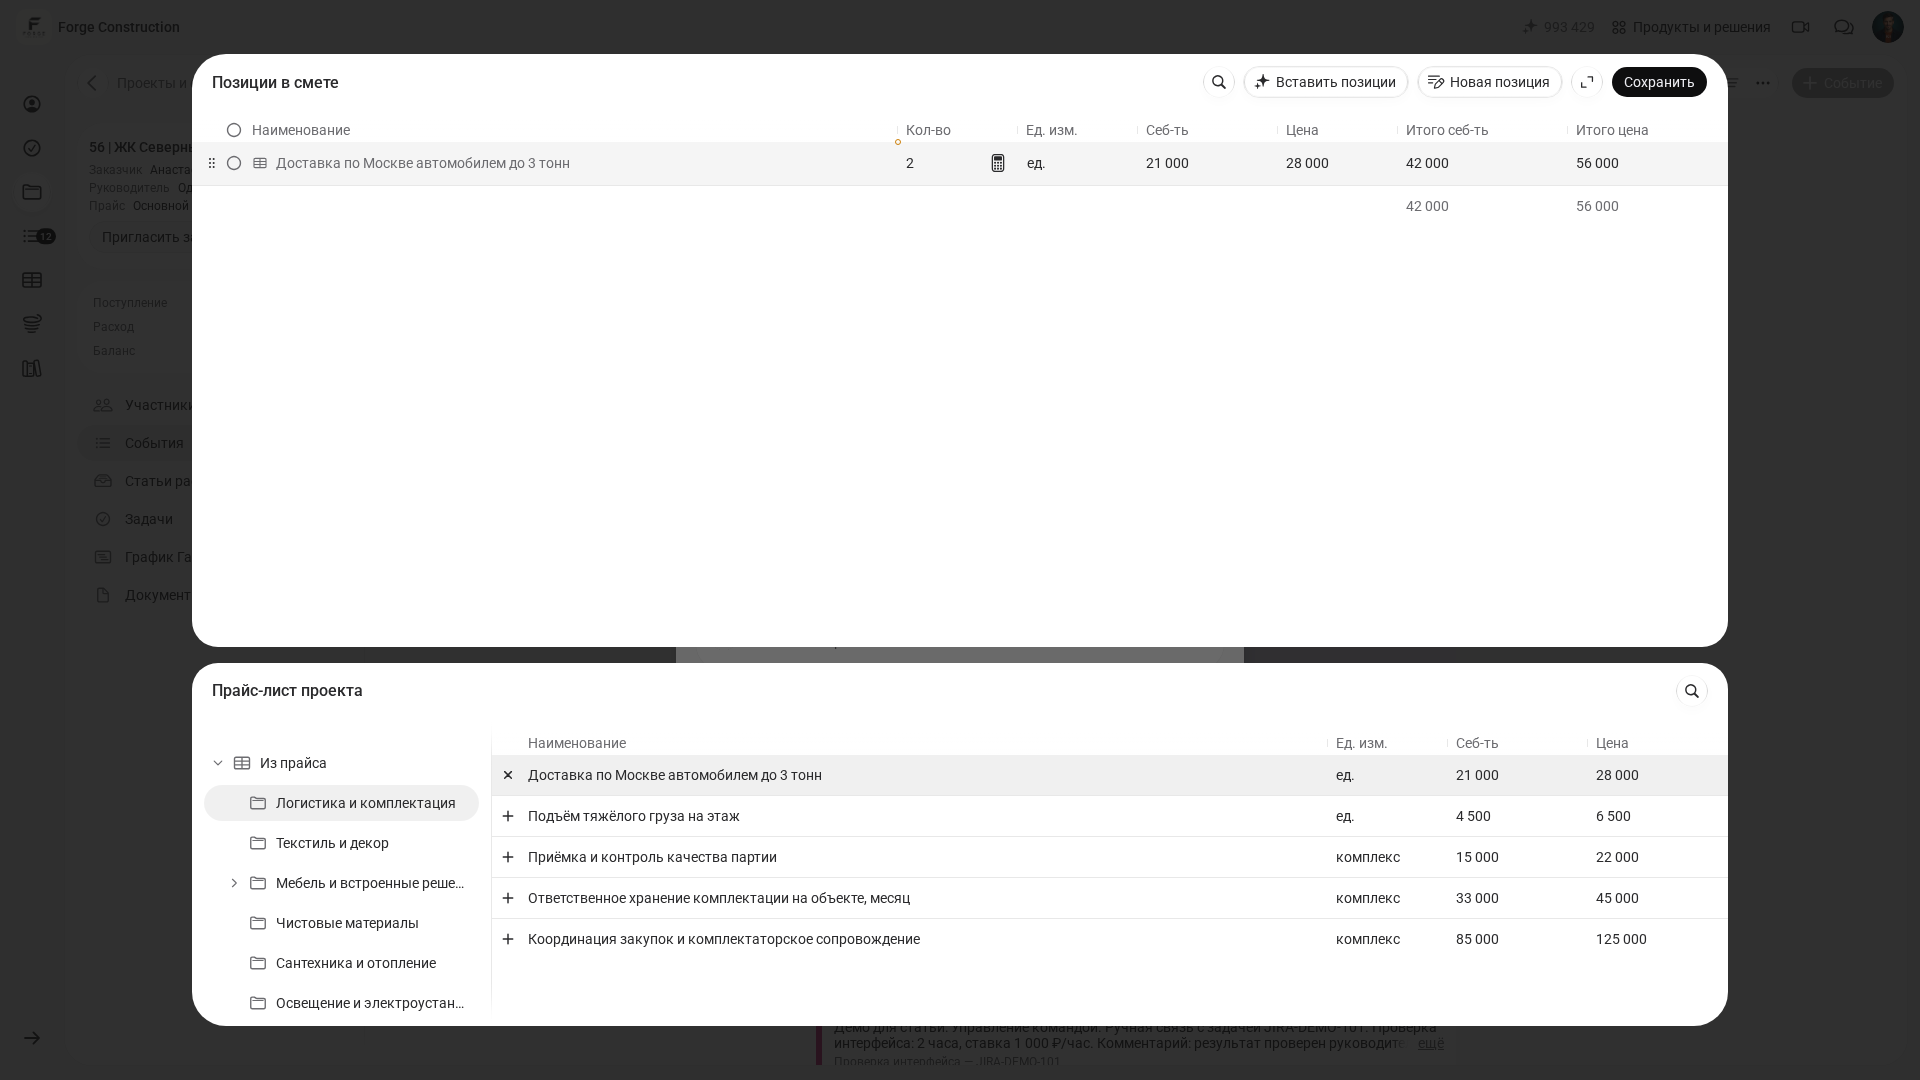
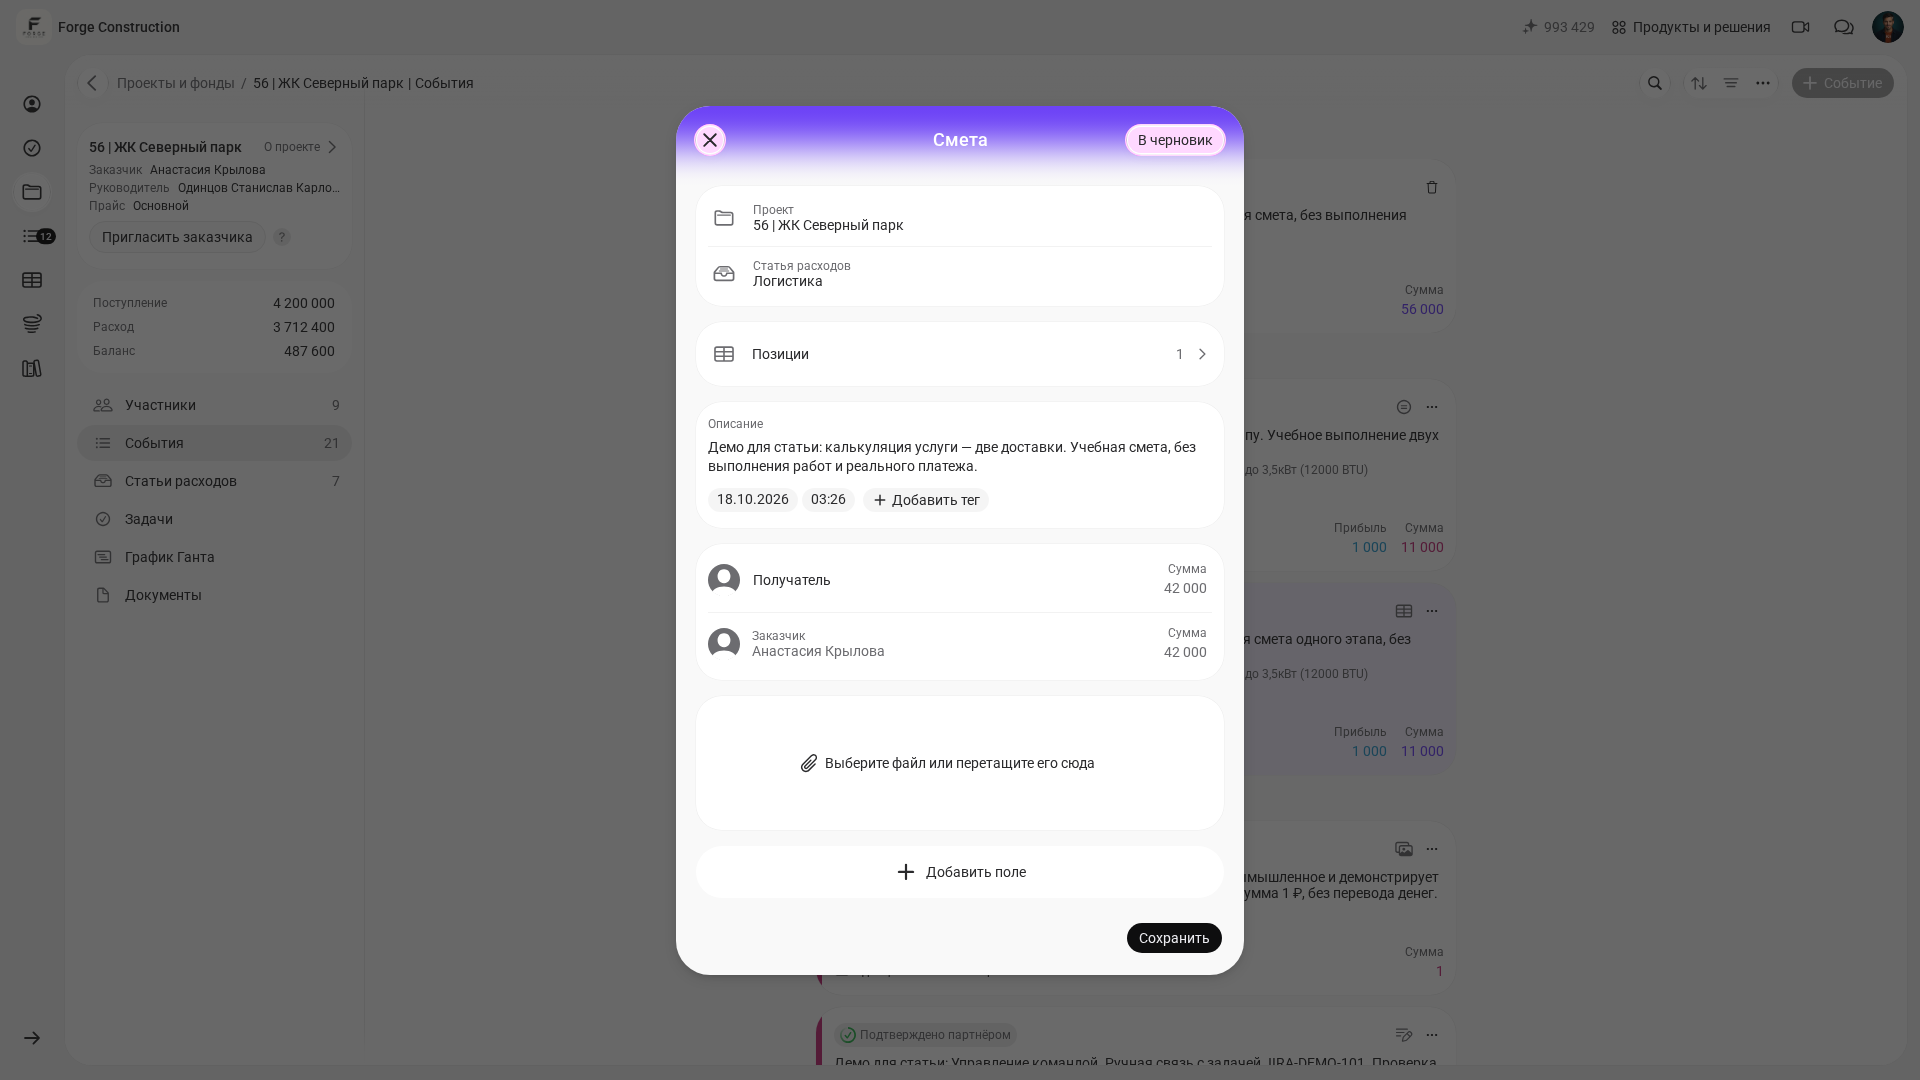
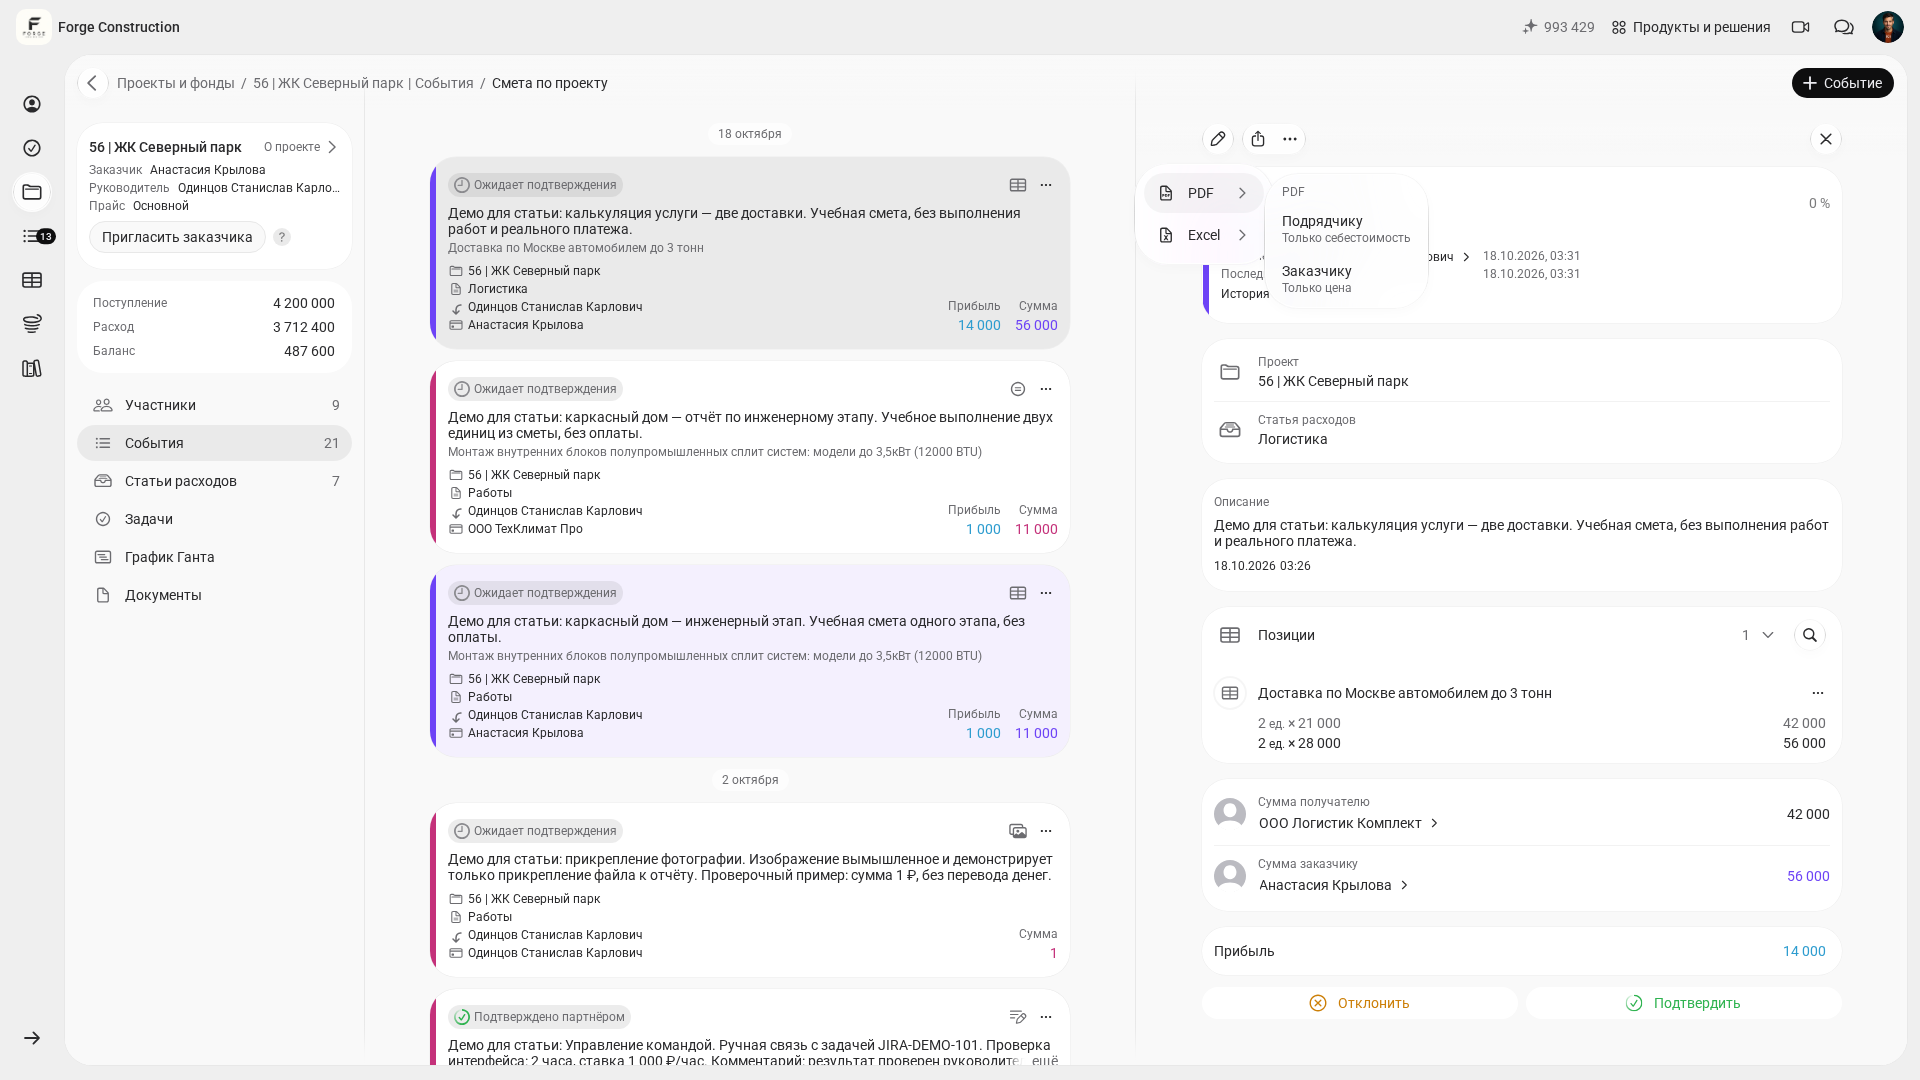
შემდეგ პრეისკურანტი ხარჯთაღრიცხვისთვის შეგიძლიათ გამოიყენოთ. 101-ში სამუშაოების ეტაპის ან ნაწილის დაგეგმილი გაანგარიშება მოვლენით «Смета» („ხარჯთაღრიცხვა“) ფორმდება: დაამატეთ პოზიციები ხელმისაწვდომი პრეისკურანტიდან, მიუთითეთ რაოდენობა და შეამოწმეთ საზომი ერთეულები. სასწავლო მაგალითში ხარჯის კატეგორიის «Логистика» („ლოგისტიკა“) არჩევის შემდეგ დამატებულია პოზიცია «Доставка по Москве автомобилем до 3 тонн» („მოსკოვში მიწოდება 3 ტონამდე ტვირთამწეობის ავტომობილით“): 2 ერთეული, ერთეულის თვითღირებულებით 21 000 და ფასით 28 000, ჯამურად 42 000-სა და 56 000-ს იძლევა. შენახვამდე ძირითად ფორმაში მიმღებთან 42 000 და დამკვეთთან 42 000 ჩანდა; შენახულ ბარათზე კი 42 000 და 56 000 ჩანს. ამიტომ შეადარეთ სტრიქონების ჯამები, ფორმის საბოლოო ველები და შენახვის შემდეგ მიღებული შედეგი. სასწავლო ხარჯთაღრიცხვის ბარათზე ჩანს სტატუსი «Ожидает подтверждения» („ელოდება დადასტურებას“) და სხვაობა 14 000 წარწერით «Прибыль» („მოგება“). ეს სხვაობა შეყვანილი ფასისა და თვითღირებულების მიხედვით გამოითვლება; ხარჯთაღრიცხვა სამუშაოების შესრულებას, გადახდას ან წმინდა მოგებას არ ადასტურებს. მენიუში «Поделиться» („გაზიარება“) → «PDF» ხელმისაწვდომია ვარიანტები «Заказчику» („დამკვეთისთვის“, «Только цена» — „მხოლოდ ფასი“) და «Подрядчику» („კონტრაქტორისთვის“, «Только себестоимость» — „მხოლოდ თვითღირებულება“); წვდომა უფლებებზეა დამოკიდებული. დოკუმენტის შექმნა ცალკე მოქმედებაა და ხარჯთაღრიცხვის შენახვის ავტომატურ შედეგად არ უნდა ჩაითვალოს. დოკუმენტის მიღების შემდეგ, გადაცემამდე შეამოწმეთ მისი შემადგენლობა და თანხები. ხარჯთაღრიცხვის მომზადების შესახებ უფრო ვრცლად: «როგორ გამოთვალოთ რემონტის ხარჯთაღრიცხვა» (რუსულ ენაზე) და «ხარჯთაღრიცხვის ონლაინ გამოთვლა».
კიდევ ერთი პრაქტიკული საკითხია პრეისკურანტის ერთიანი, განახლებული ვერსია. თუ გუნდი ერთ ვერსიას იყენებს, უფრო ადვილია დამკვეთისთვის განაკვეთებზე პასუხის გაცემა და რიცხვების შეთანხმებულად განახლება. განაკვეთებთან მუშაობის სცენარი აღწერილია ჩანაწერში «განაკვეთები ონლაინ 101-ის აპლიკაციაში» (რუსულ ენაზე).
ფასების გამოთვლის შემდეგ შედეგი ობიექტების მიხედვით შეამოწმეთ. მარჟინალური მოგება, ანუ დაფარვაში წვლილი, შემოსავლიდან ყველა ცვლადი ხარჯის გამოკლებით გამოითვლება. ამ თანხიდან მუდმივი ხარჯები იფარება; დარჩენილი შედეგი კიდევ უნდა შეადაროთ სხვა შემოსავლებს, ხარჯებსა და გადასახადებს, თუ ისინი გათვალისწინებული არ არის. სრული თვითღირებულების გამოკლების შემდეგ მოგების გამოთვლისას უკვე შეტანილი ზედნადები ხარჯები ხელახლა არ გამოაკლოთ. მაჩვენებლების შესახებ უფრო ვრცლად: «მარჟინალური მოგება» და «როგორ გამოთვალოთ ბიზნესის რენტაბელობა».
შეჯამება: მომსახურების ფასის ხელახალი გამოთვლის საკონტროლო სია
მომსახურების ფასის პირველი ხელახალი გამოთვლისთვის მოკლე გეგმა გამოიყენეთ. სამუშაოს მოცულობა მონაცემების სისრულესა და მომსახურებების რაოდენობაზეა დამოკიდებული; დაიწყეთ ყველაზე ხშირი პოზიციებით.
- ჩამოწერეთ 10–20 ყველაზე ხშირად გაყიდვადი მომსახურება და თითოეულს საზომი ერთეული განუსაზღვრეთ.
- თითოეული მომსახურებისთვის გამოთვალეთ ერთეულზე პირდაპირი ხარჯები: შრომა, მასალები, მიწოდება და ქვეკონტრაქტორი.
- განსაზღვრეთ თვის დარჩენილი ზედნადები ხარჯები და აირჩიეთ ერთეულზე მათი განაწილების მეთოდი: საათების, მ²-ის ან პროექტების მიხედვით. შეამოწმეთ, რომ ეს თანხები ჯერ გათვალისწინებული არ არის.
- დუბლირების გარეშე შეკრიბეთ პირდაპირი და დარჩენილი არაპირდაპირი ხარჯები — მიიღებთ სრულ თვითღირებულებას. დაფარვაში წვლილის გამოსათვლელად ცალკე გამოყავით ყველა ცვლადი ხარჯი; დაგეგმილი რეზერვი მკაფიოდ ჩაწერილი წესით გაითვალისწინეთ.
- აირჩიეთ ფასში სხვაობის მიზნობრივი წილი, მიუთითეთ ბაზის C შემადგენლობა და გამოთვალეთ ფასი ფორმულით P = C / (1 − m), სადაც პროცენტი m ჩაწერილია 0-დან 1-მდე წილადის სახით, 1-ის ჩაუთვლელად.
- რიცხვები პრეისკურანტში შეიტანეთ და გუნდში გამოთვლისა და განახლების ერთიანი წესები შეათანხმეთ.
- თვეში ერთხელ შეამოწმეთ მოგება სრული ბაზის გამოკლების შემდეგ და მუდმივი ხარჯების დაფარვაში წვლილი; განაახლეთ პრეისკურანტი, როცა განაკვეთები, დატვირთვა და ხარჯები იცვლება.



