«Рассчитать стоимость услуги» звучит просто, пока вы не начинаете складывать реальные расходы. Оплата мастерам понятна, материалы тоже. Дальше всплывают выезды, простой, переделки, логистика, менеджмент, реклама, налоги, софт. Если эти вещи не попали в расчет, цена на услуги получается случайной.
Рабочий расчет держится на двух слоях. Первый слой — выбранная база затрат на единицу услуги. Для расчета полной себестоимости в нее включают прямые затраты и распределенную долю косвенных расходов без повторов. Второй слой — цена для заказчика: она должна покрывать выбранную базу и оставлять запланированный результат. Если база содержит только переменные затраты, разница с ценой сначала идет на покрытие постоянных расходов.
Ниже — практичная схема, по которой удобно считать стоимость работ для ремонта и проектных услуг. Если хотите разобраться в составе затрат подробнее, отдельный разбор есть в статье «Как посчитать и оптимизировать себестоимость услуги».
Содержание:
- Что считать: стоимость, цену или прибыль
- Себестоимость, наценка, маржа: где чаще путаются
- Из чего складывается себестоимость услуги и работ
- Алгоритм: как рассчитать стоимость услуги по шагам
- Как назначать цену: по часу, по объему, пакетами
- Как закрепить расчет в прайсе и ускорить сметы
- Итоги: чек‑лист для пересчета цены на услуги
Что считать: стоимость, цену или прибыль
В переписках часто смешиваются три вопроса: «сколько взять с заказчика», «сколько это стоит вам» и «сколько останется компании». Это разные цифры, и порядок расчета тоже разный.
Для быстрого ориентира сначала выберите единицу услуги: час, м², выезд или проект. Затем определите состав затрат на эту единицу, выберите целевую долю разницы между ценой и затратами и рассчитайте цену для заказчика. В конце проверьте два результата: плановую прибыль после полной базы затрат и маржинальную прибыль — вклад в покрытие постоянных расходов, рассчитанный как выручка за вычетом переменных затрат.
Мини-сценарий для ремонта: бригада считает поклейку обоев по прайсу, работы идут, поступления есть, остатка на счете нет. Одна из возможных причин — в расценке учтена только зарплата мастера, а накладные расходы остались за пределами расчета. Прибыль и остаток денег также различаются из-за сроков поступлений и выплат.
Себестоимость, наценка, маржа: где чаще путаются
Чтобы корректно рассчитать стоимость услуги, полезно различать затраты, цену и результат. Полная себестоимость единицы включает прямые затраты и распределенную долю косвенных расходов. Цена — сумма, которую платит заказчик. Наценка — добавка к выбранной базе затрат. Разница между выручкой и полной учтенной базой дает расчетную прибыль после этой базы. Для чистой прибыли дополнительно учитывают все применимые налоги, прочие доходы и расходы, которые еще не вошли в расчет. Маржинальная прибыль, или вклад в покрытие, считается отдельно: выручка минус переменные затраты.
Главная ловушка — путать наценку и маржинальность. Наценка считается от выбранной базы затрат, доля разницы в цене — от цены продажи. Поэтому наценка 50% дает другую маржинальность. Состав затрат в обеих формулах должен совпадать. Если хотите разобрать формулы на числах, пригодится материал «Маржа и наценка: в чем разница и как посчитать».
Обозначим цену единицы как P, выбранную базу затрат на единицу как C. При C > 0 и P > 0 формулы такие:
- Наценка (%) = (P − C) ÷ C × 100%
- Доля разницы в цене, или маржинальность по выбранной базе (%) = (P − C) ÷ P × 100%
Для стройки и ремонта полезно видеть долю разницы в цене вместе с составом затрат. При переменной базе эта доля показывает ресурс на постоянные расходы и последующую прибыль. При полной базе она показывает расчетный результат после включенных расходов. Для учебного сравнения можно выбрать сценарии 20% и 30%; их применимость нужно проверять по затратам, спросу и условиям конкретной услуги. Подтвержденного общего рыночного норматива этот пример не задает.
Записывайте состав базы затрат рядом с процентом. Сравнивать маржинальность разных услуг корректно при одинаковых правилах учета расходов.
Из чего складывается себестоимость услуги и работ
Полная себестоимость услуги складывается из прямых затрат и распределенной доли косвенных расходов. Прямые затраты можно отнести к конкретной работе или объекту. Косвенные распределяются между услугами по выбранному правилу. Прямые и косвенные — классификация по способу отнесения затрат; постоянные и переменные — по их зависимости от объема. Эти признаки пересекаются: прямой расход может быть переменным или постоянным. Каждую сумму включайте в расчет один раз.
Прямые затраты в ремонте и строительных услугах чаще всего такие: оплата труда мастеров и прораба по объекту, расходники, аренда инструмента и техники под задачу, доставка, субподряд. Если тема близка, можно отдельно почитать разбор «Прямые затраты: что относим на объект».
Накладные — офис, администрирование, реклама, связь, софт, обучение, часть налогов, которые не получается точно привязать к одному заказу. Трюк в том, что накладные редко «висят» одной строкой. Они прячутся в мелких регулярных платежах и в зарплатах людей, которые не выходят на объект.
Проектные услуги (дизайн, надзор, комплектация, консалтинг) считаются похожим способом, только единица измерения чаще превращается в «час роли»: дизайнер, комплектатор, руководитель проекта. Важно зафиксировать ставку часа с учетом отпусков, пауз между проектами и времени на коммуникацию.
Алгоритм: как рассчитать стоимость услуги по шагам
Ниже схема для расчета стоимости работ в прайсе и проверки экономики уже подписанного проекта. После нескольких повторений она превращается в привычку. Во всех шагах сохраняйте один состав затрат и исключайте повторный учет одних и тех же расходов.
- Выберите единицу услуги: м², точка, погонный метр, выезд, час, проект. Она нужна для фиксации цены и сравнения плана с фактом.
- Соберите прямые затраты на единицу: оплата мастера, расходники, доставка, субподряд, аренда техники. Если часть покупается «пачкой на объект», переведите ее в стоимость на единицу.
- Проверьте остальные расходы, зависящие от объема: связь на объекте, мелкая логистика, износ инструмента, дополнительные расходники. Добавьте только суммы, которые еще не учтены в прямых затратах или накладных. Если используете процентную оценку, укажите ее базу и состав расходов. Для отдельного расчета маржинальной прибыли выделите все переменные затраты, включая уже учтенные прямые переменные; повторно складывать их не нужно.
- Распределите оставшиеся накладные на единицу. Базовый способ — разделить накладные за месяц на плановое количество единиц услуги, которые компания рассчитывает продать за месяц: м², часы или проекты. Это количество должно быть реалистичным и больше нуля. Выберите подходящий базе расходов показатель и уточняйте распределение при изменении загрузки. Расходы из предыдущих шагов повторно не включайте.
- Отдельно укажите плановый резерв на риск: переделки, задержки материалов, спорные дополнительные работы. Если резерв входит в расчетную базу цены, явно запишите это условие и исключите повторы с уже заложенными расходами. При проверке факта учитывайте реальные затраты; неиспользованный плановый резерв сам по себе расходом не становится.
- Переведите выбранную базу C в цену P. Для целевой доли разницы в цене m формула такая: P = C / (1 − m), где 0 ≤ m < 1. Например, 30% подставляют как 0,30; число 30 в знаменателе использовать нельзя. Укажите, содержит C полную себестоимость или только переменные затраты. Для этого алгоритма цена рассчитывается от полной плановой базы с отдельно обозначенным резервом, если вы решили его включить.
- Проверьте расчет: соответствует ли цена спросу и условиям рынка, объяснима ли клиенту структура работ, покрывает ли цена полную плановую базу затрат. Запланированный процент сам по себе не гарантирует продажи и прибыль.
- После выполнения работ сопоставьте выручку с полной фактической базой затрат и отдельно рассчитайте маржинальную прибыль: выручка − все переменные затраты. Из маржинальной прибыли покрываются постоянные расходы; остаток после них дает операционный результат. Чистая прибыль требует учета всех остальных применимых доходов, расходов и налогов, которые еще не включены.
Короткий условный пример на м². Пусть вся выбранная база затрат на единицу составляет 700 ₽, цена для клиента — 1120 ₽. Оплата мастера уже входит в эти 700 ₽. Разница — 420 ₽; наценка к выбранной базе равна 60%, доля разницы в цене — 37,5%. Если 700 ₽ — полная учтенная база, 420 ₽ являются расчетным результатом после этой базы. Если 700 ₽ включают все переменные затраты, 420 ₽ — вклад в покрытие постоянных расходов и последующую прибыль. Когда известна только оплата мастера 700 ₽, полную себестоимость и прибыль еще нужно досчитать. Проценты 60% и 37,5% сопоставимы здесь потому, что в обеих формулах использована одна база 700 ₽.
Как назначать цену: по часу, по объему, пакетами
Один и тот же расчет себестоимости можно «упаковать» в разные модели цены. Здесь нет универсального варианта, задача — выбрать модель, которая снижает споры и защищает маржу.
| Модель | Когда подходит | Что важно зафиксировать |
|---|---|---|
| По объему (м², точка, пог. м) | Типовые работы, понятный результат | Состав работ, допуски по подготовке, что считается «допами» |
| По времени (час/день) | Диагностика, мелкий сервис, непредсказуемый фронт | Минимальный выезд, правила фиксации времени, отчетность |
| Фикс за проект | Дизайн, комплектация, управление ремонтом | Этапы, границы правок, сроки ответов, формат сдачи |
| Пакеты | Когда клиенту важно выбрать «уровень сервиса» | Что входит в базу, что идет как опция, правила изменений |
Пакеты могут уменьшить число споров о скидках: клиент выбирает состав и уровень сервиса. В стройке это может выглядеть как «базовый ремонт», «ремонт с комплектацией», «ремонт под ключ с сопровождением». Внутри каждого пакета сохраняются ваша база затрат и целевая доля разницы в цене.
Как закрепить расчет в прайсе и ускорить сметы
Одна из причин, почему расчет стоимости услуги не приживается, — его считают «под сделку», затем таблица теряется. Практичный порядок: рассчитайте услугу, закрепите результат в прайс-листе и обновляйте его, когда меняются ставки, загрузка и расходы.
В прайсе 101 у позиции с выбранной единицей измерения можно отдельно указывать себестоимость и цену. Их видимость зависит от прав участника. По введенным значениям проверьте разницу цены и себестоимости; результат зависит от того, какие затраты вы включили в базу. Такая разница сама по себе не подтверждает чистую прибыль компании. Формулы наценки в этой статье относятся к цене и себестоимости позиции; дополнительные начисления по правилам статьи расходов проверяйте отдельно. По смыслу этих величин полезна статья «Цена и стоимость: в чем разница».
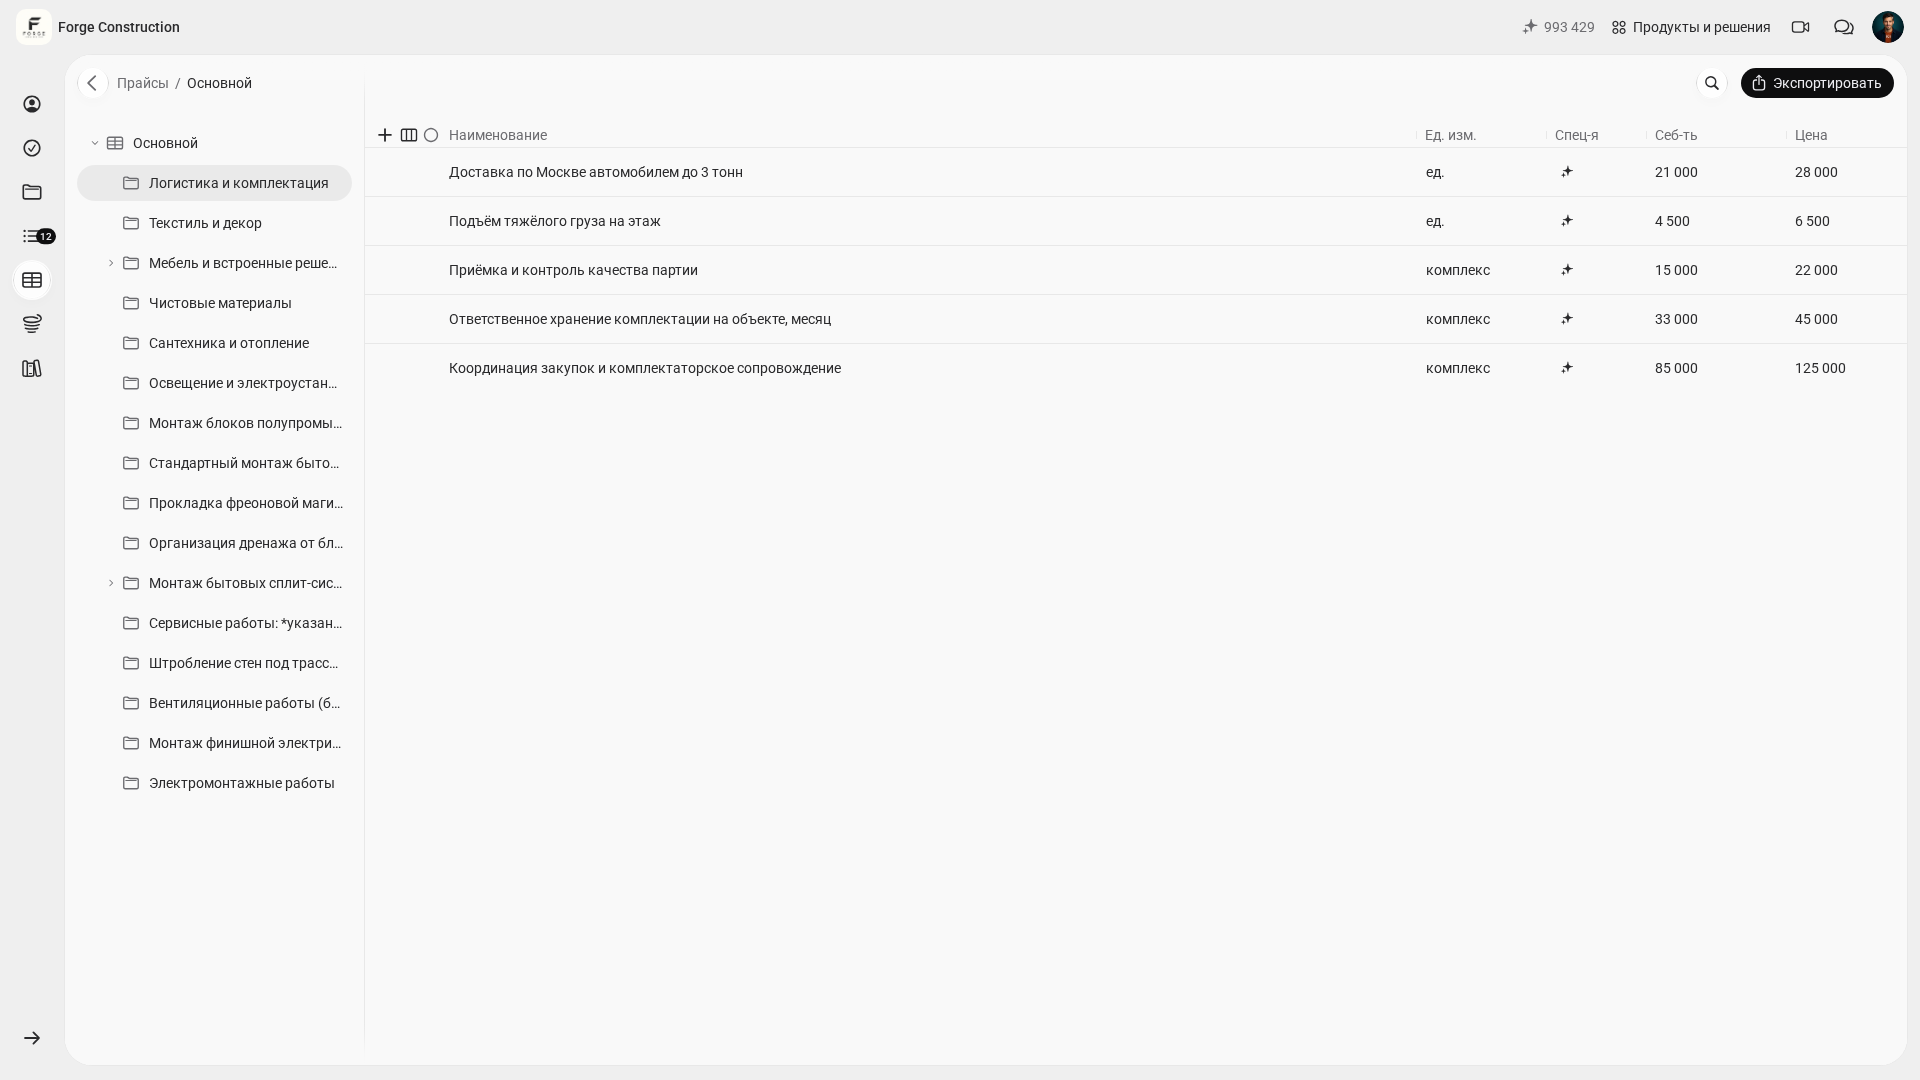
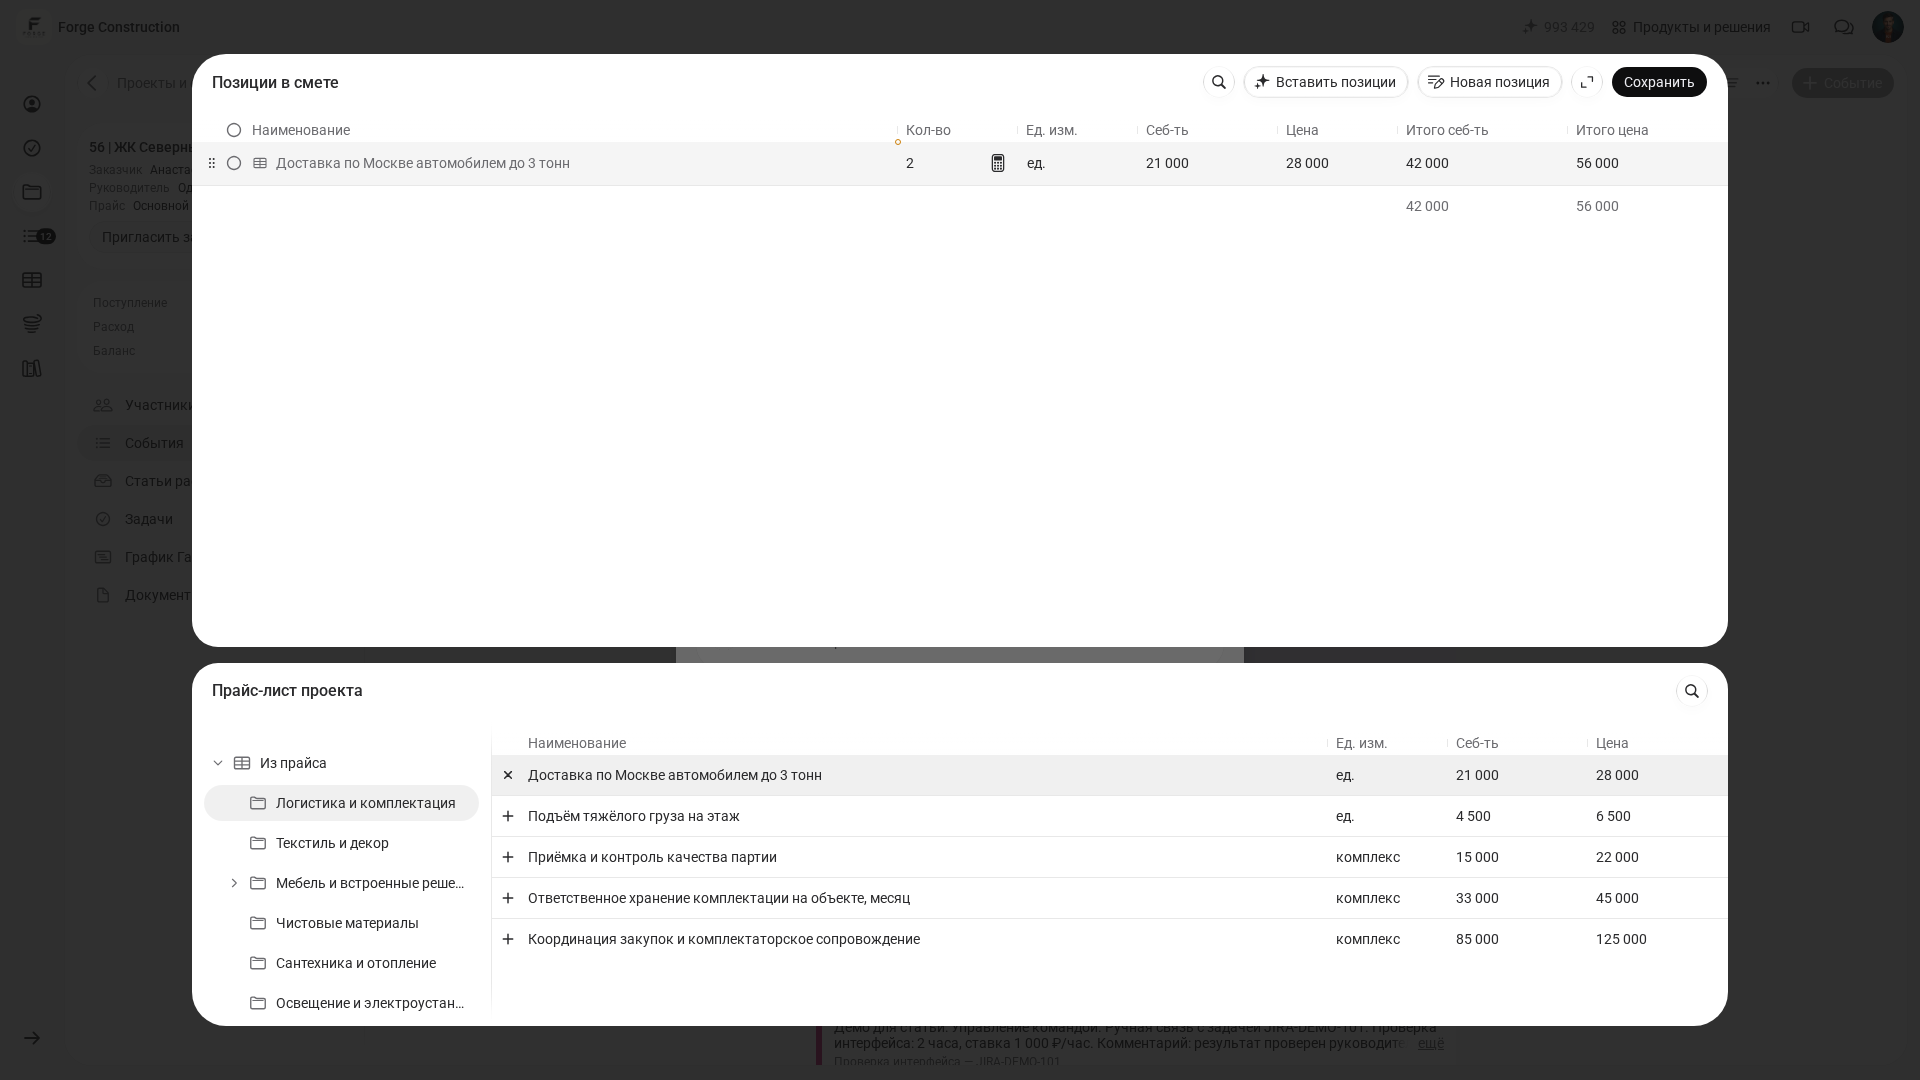
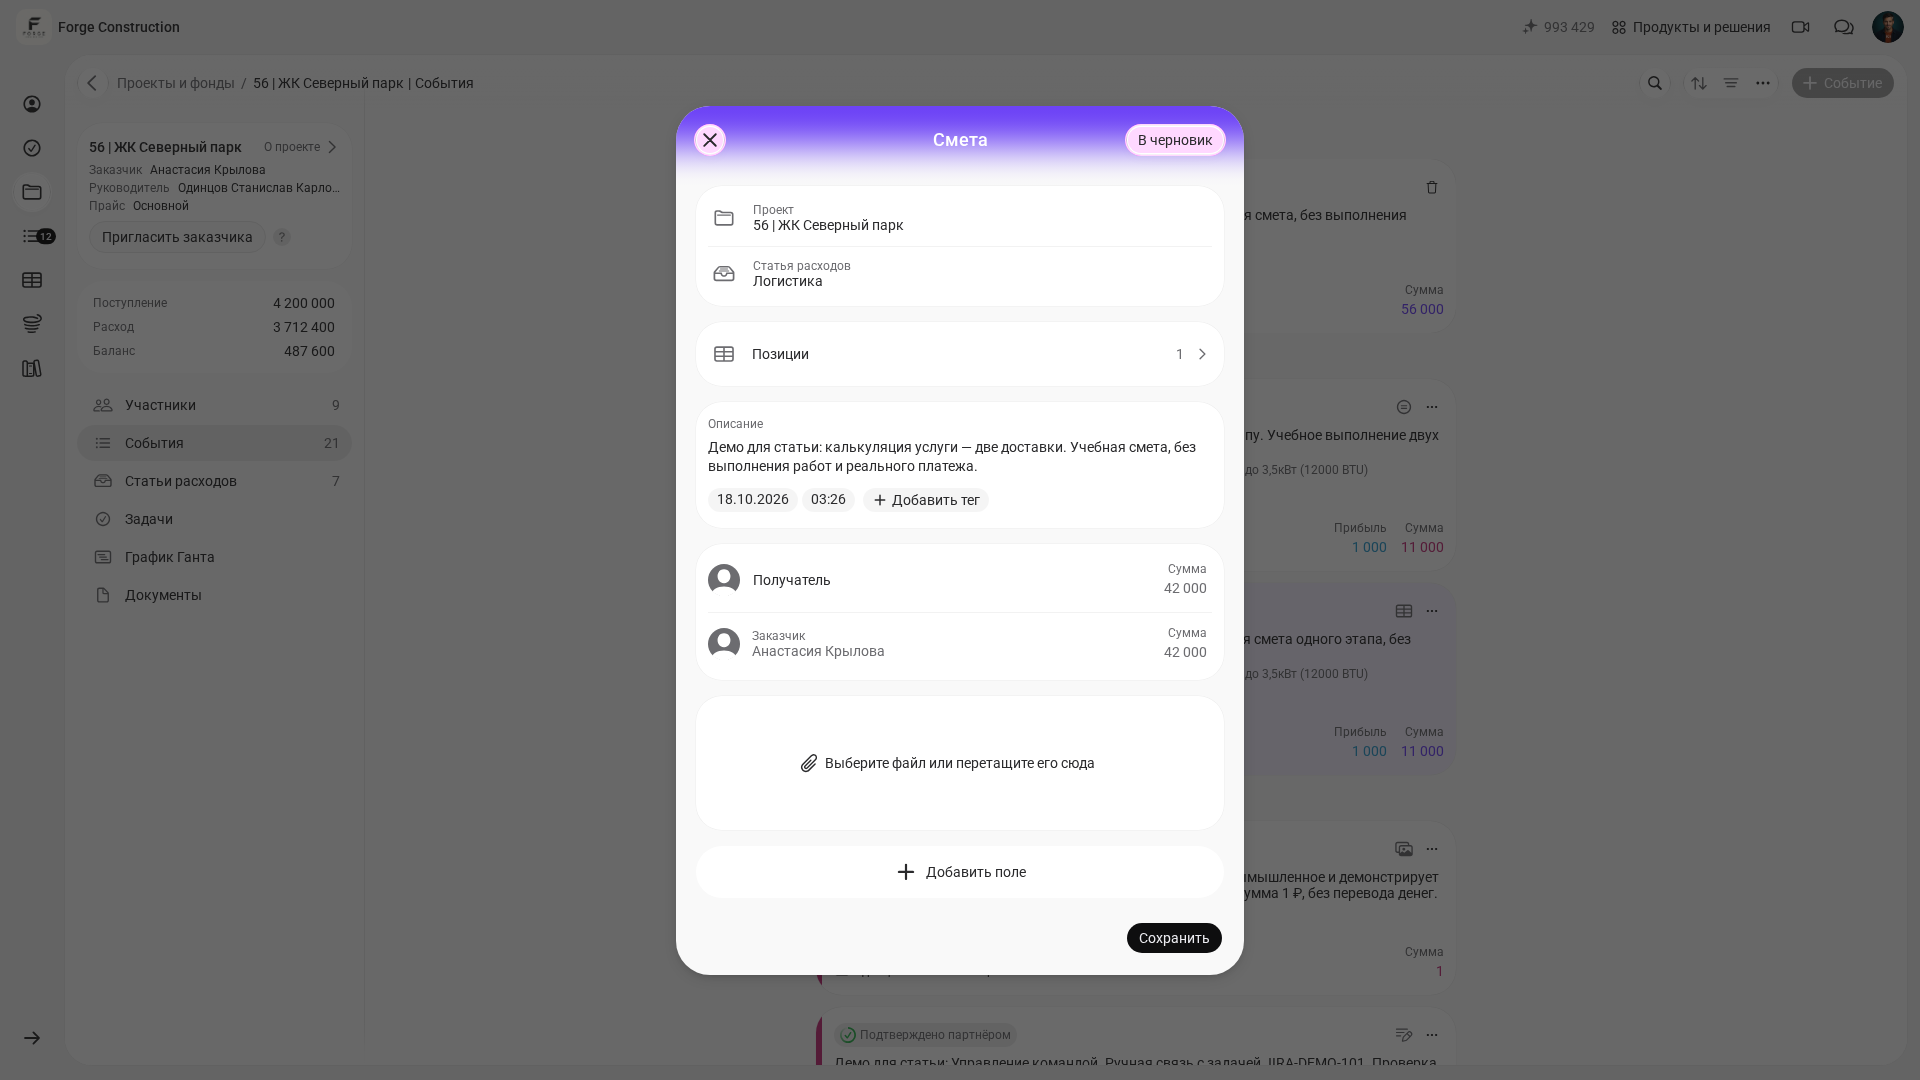
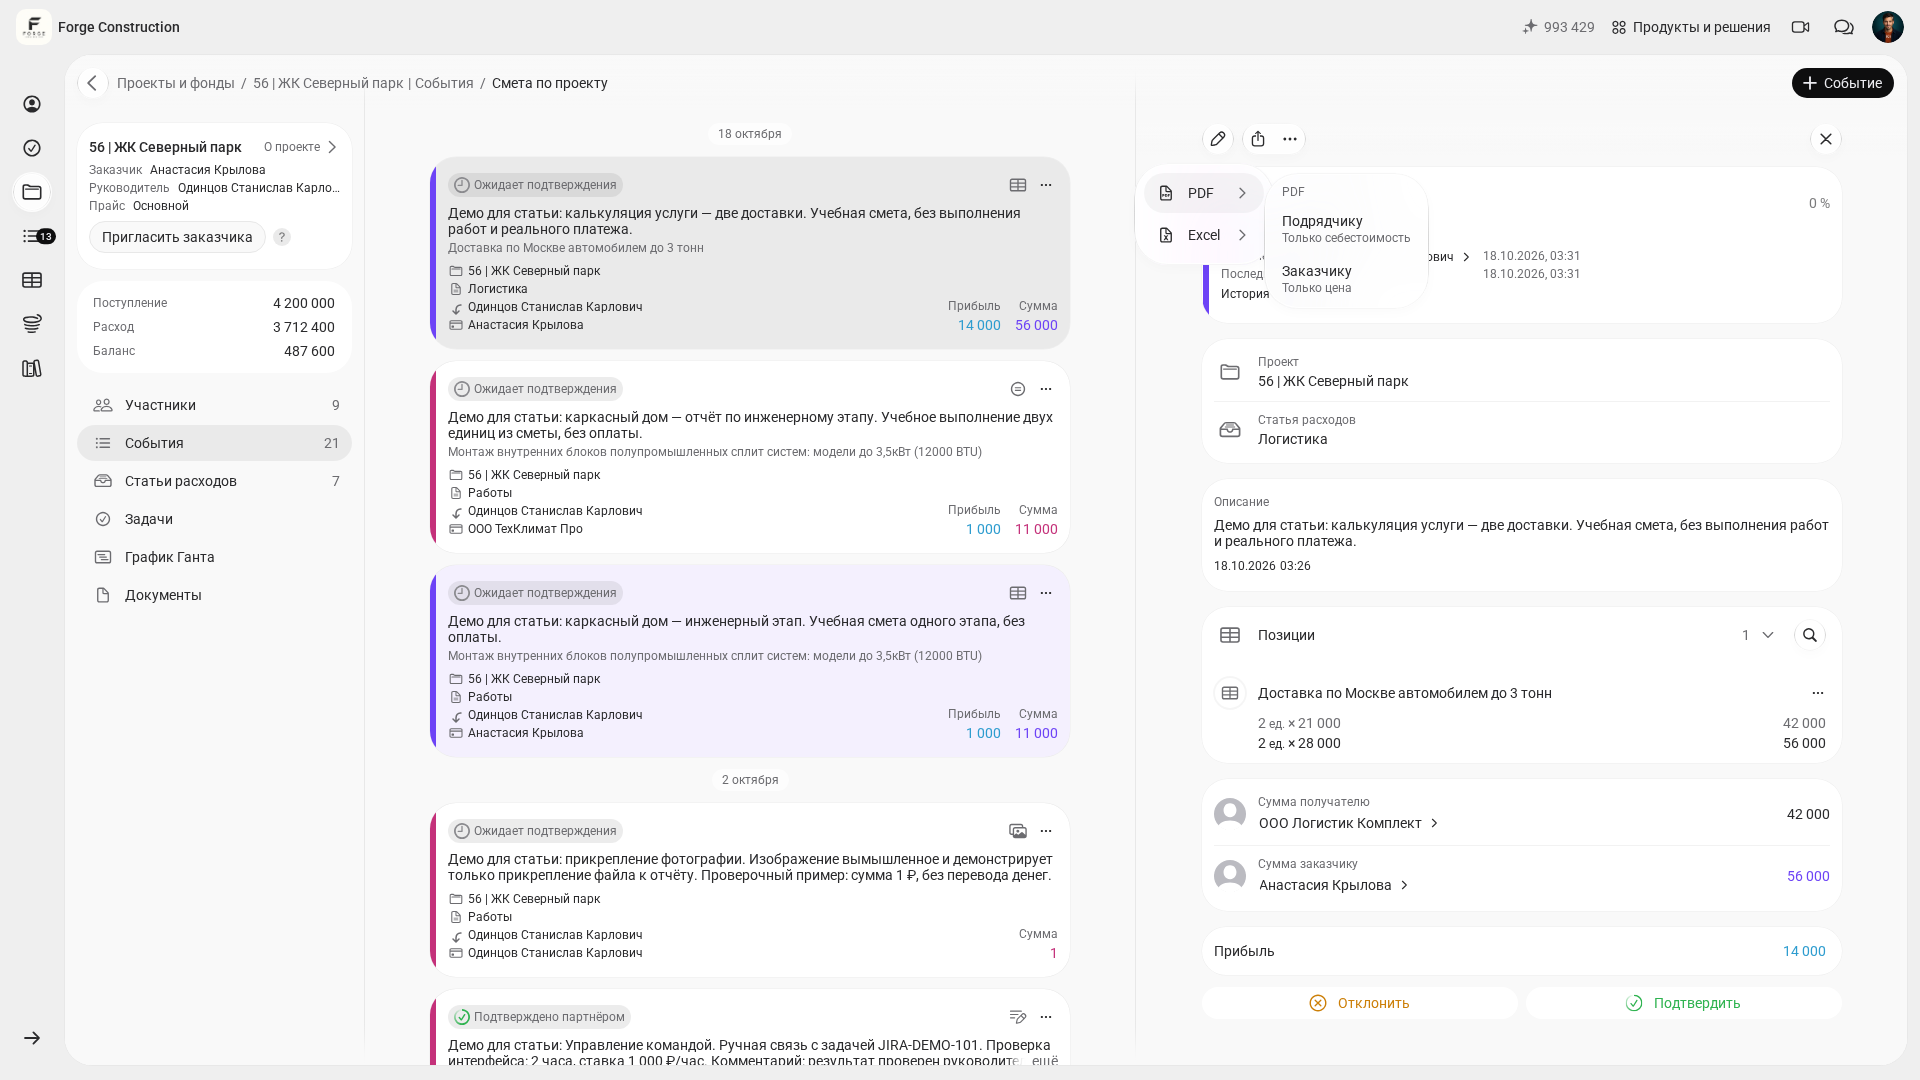
Дальше прайс можно использовать для сметы. В 101 плановый расчет этапа или участка работ оформляется событием «Смета»: добавьте позиции из доступного прайса, укажите количество и проверьте единицы измерения. В учебном примере после выбора статьи расходов «Логистика» добавлена позиция «Доставка по Москве автомобилем до 3 тонн»: 2 ед. при себестоимости 21 000 и цене 28 000 за единицу дают суммы 42 000 и 56 000. В основной форме перед сохранением отображались 42 000 получателю и 42 000 заказчику; сохраненная карточка показывает 42 000 и 56 000. Поэтому сверяйте суммы строк, итоговые поля формы и результат после сохранения. В карточке учебной сметы видны статус «Ожидает подтверждения» и разница 14 000 с ярлыком «Прибыль». Эта разница рассчитывается по введенным значениям цены и себестоимости; смета не подтверждает выполнение работ, оплату или чистую прибыль. В меню «Поделиться» → «PDF» доступны варианты «Заказчику» («Только цена») и «Подрядчику» («Только себестоимость»); доступ зависит от прав. Формирование документа — отдельное действие, которое не следует считать автоматическим результатом сохранения сметы. После получения документа проверьте его состав и суммы перед передачей. Подробнее о подготовке сметы: «Как рассчитать смету на ремонт» и «Онлайн‑расчет сметы».
Еще один практичный момент — единая актуальная версия прайса. Если команда обращается к одной версии, проще отвечать заказчику по расценкам и согласованно обновлять цифры. Сценарий работы с расценками описан в заметке «Расценки онлайн в Приложении 101».
После расчета цен проверяйте результат по объектам. Маржинальная прибыль, или вклад в покрытие, равна выручке за вычетом всех переменных затрат. Из этой суммы покрываются постоянные расходы; оставшийся результат еще нужно сверить с прочими доходами, расходами и налогами, если они не учтены. При расчете прибыли после полной себестоимости уже включенные накладные повторно не вычитайте. Подробнее о показателях: «Маржинальная прибыль» и «Как посчитать рентабельность бизнеса».
Итоги: чек‑лист для пересчета цены на услуги
Для первого пересчета цены на услуги используйте короткий план. Объем работы зависит от полноты данных и количества услуг; начните с самых частых позиций.
- Выпишите 10–20 услуг, которые продаются чаще всего, и задайте единицу измерения.
- По каждой услуге посчитайте прямые затраты на единицу: труд, материалы, доставка, субподряд.
- Определите оставшиеся накладные за месяц и выберите способ распределения на единицу: через часы, м² или проекты. Проверьте, что эти суммы еще не учтены.
- Сложите прямые и оставшиеся косвенные расходы без повторов — получите полную себестоимость. Отдельно выделите все переменные затраты для расчета вклада в покрытие; плановый резерв учитывайте по явно записанному правилу.
- Выберите целевую долю разницы в цене, укажите состав базы C и рассчитайте цену по формуле P = C / (1 − m), где процент m записан долей от 0 до 1 без включения 1.
- Зафиксируйте цифры в прайсе и согласуйте внутри команды единые правила расчета и обновления.
- Раз в месяц проверяйте прибыль после полной базы и вклад в покрытие постоянных расходов; обновляйте прайс, когда меняются ставки, загрузка и расходы.