

“सेवा की कीमत निकालना” तब तक आसान लगता है, जब तक आप वास्तविक खर्च जोड़ना शुरू नहीं करते। कारीगरों की मज़दूरी समझ में आती है, सामग्री की लागत भी। फिर साइट पर जाने, काम रुके रहने, दोबारा काम करने, लॉजिस्टिक्स, प्रबंधन, विज्ञापन, कर और सॉफ़्टवेयर के खर्च सामने आते हैं। अगर इन्हें गणना में शामिल नहीं किया गया, तो सेवा की कीमत संयोग पर निर्भर रह जाती है।
कारगर गणना दो स्तरों पर आधारित होती है। पहला स्तर सेवा की प्रति इकाई के लिए चुना गया लागत आधार है। पूरी लागत निकालने के लिए इसमें प्रत्यक्ष लागत और अप्रत्यक्ष खर्चों का आवंटित हिस्सा शामिल किया जाता है, बिना किसी राशि को दोहराए। दूसरा स्तर ग्राहक के लिए कीमत है: उसे चुने गए आधार को पूरा करना चाहिए और नियोजित परिणाम छोड़ना चाहिए। अगर आधार में केवल परिवर्ती लागत शामिल है, तो कीमत और इस लागत का अंतर पहले स्थिर खर्च पूरे करने में जाता है।
नीचे एक व्यावहारिक तरीका दिया गया है, जिससे मरम्मत के काम और परियोजना आधारित सेवाओं की कीमत निकालना सुविधाजनक होता है। अगर आप लागत की संरचना को विस्तार से समझना चाहते हैं, तो “सेवा की लागत कैसे निकालें और उसका अनुकूलन कैसे करें” लेख में इसकी अलग से चर्चा है।
विषय-सूची:
- क्या निकालना है: लागत, कीमत या लाभ
- लागत, मार्कअप और मार्जिन: सबसे अधिक भ्रम कहाँ होता है
- सेवा और कार्यों की लागत किन मदों से बनती है
- तरीका: सेवा की कीमत चरणबद्ध ढंग से कैसे निकालें
- कीमत कैसे तय करें: घंटे, मात्रा या पैकेज के आधार पर
- गणना को मूल्य सूची में कैसे दर्ज करें और अनुमान जल्दी कैसे बनाएँ
- निष्कर्ष: सेवा की कीमत दोबारा निकालने की जाँच सूची
क्या निकालना है: लागत, कीमत या लाभ
पत्राचार में अक्सर तीन सवाल आपस में मिल जाते हैं: “ग्राहक से कितना लेना है”, “इसमें आपकी कितनी लागत आती है” और “कंपनी के पास कितना बचेगा”। ये अलग-अलग रकम हैं और इनकी गणना का क्रम भी अलग है।
शुरुआती समझ के लिए पहले सेवा की इकाई चुनें: घंटा, m², साइट पर जाना या परियोजना। फिर उस इकाई की लागत में शामिल मदें तय करें, कीमत में कीमत और लागत के अंतर का लक्ष्य हिस्सा चुनें और ग्राहक के लिए कीमत निकालें। अंत में दो परिणाम जाँचें: पूरे लागत आधार को घटाने के बाद नियोजित लाभ और योगदान मार्जिन — स्थिर खर्च पूरे करने के लिए योगदान, जिसे राजस्व में से परिवर्ती लागत घटाकर निकाला जाता है।
मरम्मत का एक छोटा उदाहरण: टीम मूल्य सूची के अनुसार वॉलपेपर लगाने की कीमत निकालती है, काम चल रहा है और पैसे भी आ रहे हैं, लेकिन खाते में शेष रकम नहीं है। एक संभावित कारण यह है कि दर में केवल कारीगर की मज़दूरी शामिल है और ओवरहेड खर्च गणना से बाहर रह गए हैं। रकम आने और भुगतान करने के समय में अंतर के कारण भी लाभ और उपलब्ध पैसे का शेष अलग होते हैं।
लागत, मार्कअप और मार्जिन: सबसे अधिक भ्रम कहाँ होता है
सेवा की कीमत सही ढंग से निकालने के लिए लागत, कीमत और परिणाम के बीच अंतर समझना उपयोगी है। प्रति इकाई पूरी लागत में प्रत्यक्ष लागत और अप्रत्यक्ष खर्चों का आवंटित हिस्सा शामिल होता है। कीमत वह रकम है, जो ग्राहक देता है। मार्कअप चुने गए लागत आधार के ऊपर जोड़ी गई रकम है। राजस्व और गणना में शामिल पूरे आधार का अंतर उस आधार को घटाने के बाद परिकलित लाभ देता है। शुद्ध लाभ के लिए वे सभी लागू कर, अन्य आय और खर्च भी शामिल किए जाते हैं, जो अभी तक गणना में नहीं आए हैं। योगदान मार्जिन, यानी खर्च पूरे करने के लिए योगदान, अलग निकाला जाता है: राजस्व में से परिवर्ती लागत घटाकर।
सबसे बड़ा भ्रम मार्कअप और मार्जिन प्रतिशत को एक मानना है। मार्कअप चुने गए लागत आधार पर निकाला जाता है, जबकि कीमत में अंतर का हिस्सा बिक्री मूल्य पर निकाला जाता है। इसलिए 50% मार्कअप का मार्जिन प्रतिशत अलग होता है। दोनों सूत्रों में लागत की संरचना समान होनी चाहिए। अगर आप सूत्रों को संख्याओं के साथ समझना चाहते हैं, तो “मार्जिन और मार्कअप: अंतर क्या है और गणना कैसे करें” लेख उपयोगी होगा।
प्रति इकाई कीमत को P और प्रति इकाई चुने गए लागत आधार को C मानें। C > 0 और P > 0 होने पर सूत्र इस प्रकार हैं:
- मार्कअप (%) = (P − C) ÷ C × 100%
- कीमत में अंतर का हिस्सा, यानी चुने गए आधार के अनुसार मार्जिन प्रतिशत (%) = (P − C) ÷ P × 100%
निर्माण और मरम्मत में कीमत के भीतर अंतर का हिस्सा लागत की संरचना के साथ देखना उपयोगी है। परिवर्ती लागत आधार होने पर यह हिस्सा स्थिर खर्चों और उसके बाद के लाभ के लिए उपलब्ध संसाधन दिखाता है। पूरा आधार होने पर यह शामिल खर्चों को घटाने के बाद परिकलित परिणाम दिखाता है। सीखने के लिए तुलना करते समय आप 20% और 30% के परिदृश्य चुन सकते हैं; उनकी उपयुक्तता उस सेवा की लागत, माँग और शर्तों के अनुसार जाँची जानी चाहिए। यह उदाहरण कोई प्रमाणित सार्वभौमिक बाज़ार मानक तय नहीं करता।
प्रतिशत के साथ लागत आधार की संरचना लिखें। अलग-अलग सेवाओं के मार्जिन प्रतिशत की तुलना तभी सही होती है, जब खर्चों को शामिल करने के नियम एक जैसे हों।
सेवा और कार्यों की लागत किन मदों से बनती है
सेवा की पूरी लागत प्रत्यक्ष लागत और अप्रत्यक्ष खर्चों के आवंटित हिस्से से बनती है। प्रत्यक्ष लागत किसी विशेष काम या साइट को सौंपी जा सकती है। अप्रत्यक्ष खर्च चुने गए नियम के अनुसार सेवाओं के बीच बाँटे जाते हैं। प्रत्यक्ष और अप्रत्यक्ष का वर्गीकरण लागत को सौंपने के तरीके पर आधारित है; स्थिर और परिवर्ती का वर्गीकरण काम की मात्रा पर उसकी निर्भरता पर। ये विशेषताएँ एक-दूसरे से जुड़ती हैं: प्रत्यक्ष खर्च परिवर्ती भी हो सकता है और स्थिर भी। हर राशि को गणना में केवल एक बार शामिल करें।
मरम्मत और निर्माण सेवाओं में प्रत्यक्ष लागत के आम उदाहरण हैं: साइट पर कारीगरों और साइट सुपरवाइज़र की मज़दूरी, उपभोग्य सामग्री, काम के लिए औज़ार और मशीनरी का किराया, डिलीवरी और उपठेका। अगर यह विषय आपके लिए प्रासंगिक है, तो “प्रत्यक्ष लागत: साइट को कौन-से खर्च सौंपें” (रूसी भाषा में) लेख अलग से पढ़ सकते हैं।
ओवरहेड यानी सामान्य परिचालन खर्चों में कार्यालय, प्रशासन, विज्ञापन, संचार, सॉफ़्टवेयर, प्रशिक्षण और करों का वह हिस्सा आता है, जिसे किसी एक ऑर्डर से ठीक-ठीक जोड़ना संभव नहीं है। कठिनाई यह है कि ओवरहेड खर्च शायद ही कभी एक ही पंक्ति में दिखते हैं। वे छोटे नियमित भुगतानों और उन कर्मचारियों के वेतन में छिपे रहते हैं, जो साइट पर काम नहीं करते।
परियोजना आधारित सेवाओं — डिज़ाइन, निगरानी, सामग्री जुटाने और परामर्श — की गणना भी इसी तरह होती है, लेकिन माप की इकाई अक्सर “किसी भूमिका का एक घंटा” बन जाती है: डिज़ाइनर, सामग्री जुटाने वाला विशेषज्ञ या परियोजना प्रबंधक। छुट्टियों, परियोजनाओं के बीच के खाली समय और संवाद में लगने वाले समय को ध्यान में रखकर घंटे की दर तय करना ज़रूरी है।
तरीका: सेवा की कीमत चरणबद्ध ढंग से कैसे निकालें
नीचे दिया गया तरीका मूल्य सूची में काम की कीमत निकालने और पहले से हस्ताक्षरित परियोजना की आर्थिक स्थिति जाँचने के लिए है। कुछ बार दोहराने के बाद यह आदत बन जाता है। हर चरण में लागत की संरचना समान रखें और एक ही खर्च को दोबारा शामिल न करें।
- सेवा की इकाई चुनें: m², बिंदु, रेखीय मीटर, साइट पर जाना, घंटा या परियोजना। कीमत दर्ज करने और योजना की वास्तविक परिणाम से तुलना के लिए इसकी ज़रूरत होती है।
- प्रति इकाई प्रत्यक्ष लागत जुटाएँ: कारीगर की मज़दूरी, उपभोग्य सामग्री, डिलीवरी, उपठेका और मशीनरी का किराया। अगर कुछ सामान “पूरी साइट के लिए एक साथ” खरीदा जाता है, तो उसे प्रति इकाई लागत में बदलें।
- काम की मात्रा पर निर्भर बाकी खर्च जाँचें: साइट पर संचार, छोटी-मोटी लॉजिस्टिक्स, औज़ारों का घिसाव और अतिरिक्त उपभोग्य सामग्री। केवल वे रकम जोड़ें, जो प्रत्यक्ष लागत या ओवरहेड खर्चों में पहले से शामिल नहीं हैं। अगर आप प्रतिशत के आधार पर अनुमान लगाते हैं, तो उसका आधार और खर्चों की संरचना लिखें। योगदान मार्जिन की अलग गणना के लिए सभी परिवर्ती लागतें पहचानें, जिनमें पहले से शामिल प्रत्यक्ष परिवर्ती लागतें भी आती हैं; उन्हें दोबारा जोड़ने की ज़रूरत नहीं है।
- बचे हुए ओवरहेड खर्च प्रति इकाई आवंटित करें। मूल तरीका है महीने के ओवरहेड खर्चों को सेवा की उन इकाइयों की नियोजित संख्या से भाग देना, जिन्हें कंपनी महीने में बेचने की अपेक्षा करती है: m², घंटे या परियोजनाएँ। यह संख्या यथार्थवादी और शून्य से अधिक होनी चाहिए। लागत आधार के लिए उपयुक्त माप चुनें और काम के बोझ में बदलाव होने पर आवंटन स्पष्ट करें। पिछले चरणों के खर्च फिर से शामिल न करें।
- जोखिम के लिए नियोजित आरक्षित राशि अलग दिखाएँ: दोबारा काम करना, सामग्री में देरी और विवादित अतिरिक्त कार्य। अगर यह राशि कीमत के परिकलन आधार में शामिल है, तो यह शर्त स्पष्ट लिखें और पहले से शामिल खर्चों की पुनरावृत्ति न होने दें। वास्तविक परिणाम जाँचते समय वास्तविक लागत लें; इस्तेमाल न हुई नियोजित आरक्षित राशि अपने आप खर्च नहीं बन जाती।
- चुने गए आधार C से कीमत P निकालें। कीमत में अंतर के लक्ष्य हिस्से m के लिए सूत्र है: P = C / (1 − m), जहाँ 0 ≤ m < 1। उदाहरण के लिए, 30% को 0.30 के रूप में रखें; हर में 30 संख्या इस्तेमाल नहीं की जा सकती। स्पष्ट करें कि C में पूरी लागत है या केवल परिवर्ती लागतें। इस तरीके में कीमत पूरे नियोजित आधार से निकाली जाती है और अगर आप आरक्षित राशि शामिल करने का निर्णय लेते हैं, तो उसे अलग से दर्शाया जाता है।
- गणना जाँचें: क्या कीमत माँग और बाज़ार की स्थितियों के अनुरूप है, क्या ग्राहक को काम की संरचना समझाई जा सकती है, और क्या कीमत पूरे नियोजित लागत आधार को पूरा करती है? नियोजित प्रतिशत अपने आप बिक्री और लाभ की गारंटी नहीं देता।
- काम पूरा होने के बाद राजस्व की तुलना वास्तविक लागतों के पूरे आधार से करें और योगदान मार्जिन अलग निकालें: राजस्व − सभी परिवर्ती लागतें। योगदान मार्जिन से स्थिर खर्च पूरे होते हैं; उनके बाद बची रकम परिचालन परिणाम देती है। शुद्ध लाभ के लिए बाकी सभी लागू आय, खर्च और करों को भी शामिल करना पड़ता है, जो अभी तक गणना में नहीं आए हैं।
प्रति m² का एक छोटा, काल्पनिक उदाहरण, जिसमें रकम रूसी रूबल (₽) में है। मान लें कि प्रति इकाई चुना गया पूरा लागत आधार 700 ₽ और ग्राहक के लिए कीमत 1120 ₽ है। कारीगर की मज़दूरी इन 700 ₽ में पहले से शामिल है। अंतर 420 ₽ है; चुने गए आधार पर मार्कअप 60% और कीमत में अंतर का हिस्सा 37.5% है। अगर 700 ₽ गणना में शामिल पूरा आधार है, तो 420 ₽ उस आधार को घटाने के बाद परिकलित परिणाम है। अगर 700 ₽ में सभी परिवर्ती लागतें शामिल हैं, तो 420 ₽ स्थिर खर्चों को पूरा करने और उसके बाद के लाभ के लिए योगदान है। जब केवल कारीगर की 700 ₽ मज़दूरी मालूम हो, तो पूरी लागत और लाभ की गणना अभी बाकी है। यहाँ 60% और 37.5% की तुलना इसलिए संभव है, क्योंकि दोनों सूत्रों में एक ही 700 ₽ आधार इस्तेमाल किया गया है।
कीमत कैसे तय करें: घंटे, मात्रा या पैकेज के आधार पर
एक ही लागत गणना को कीमत तय करने के अलग-अलग मॉडलों में प्रस्तुत किया जा सकता है। इसका कोई सार्वभौमिक विकल्प नहीं है; उद्देश्य ऐसा मॉडल चुनना है, जो विवाद कम करे और मार्जिन की रक्षा करे।
| मॉडल | कब उपयुक्त है | क्या स्पष्ट रूप से तय करना ज़रूरी है |
|---|---|---|
| मात्रा के आधार पर (m², बिंदु, रेखीय मीटर) | मानक काम, स्पष्ट परिणाम | काम की संरचना, तैयारी की स्थिति के लिए स्वीकार्य सीमाएँ, किन कार्यों को अतिरिक्त माना जाएगा |
| समय के आधार पर (घंटा/दिन) | समस्या की जाँच, छोटे सेवा कार्य, पहले से अनिश्चित कार्यक्षेत्र | साइट पर जाने का न्यूनतम शुल्क, समय दर्ज करने के नियम, रिपोर्टिंग |
| परियोजना के लिए तय कीमत | डिज़ाइन, सामग्री जुटाना, मरम्मत का प्रबंधन | चरण, संशोधनों की सीमा, जवाब देने की समय-सीमा, काम सौंपने का तरीका |
| पैकेज | जब ग्राहक के लिए “सेवा का स्तर” चुनना महत्वपूर्ण हो | मूल पैकेज में क्या शामिल है, क्या वैकल्पिक है, बदलाव के नियम |
पैकेज से छूट को लेकर होने वाले विवाद कम हो सकते हैं: ग्राहक सेवा की संरचना और स्तर चुनता है। निर्माण में ये “बुनियादी मरम्मत”, “सामग्री जुटाने सहित मरम्मत” और “पूरी तरह तैयार करके सौंपने व सहयोग सहित मरम्मत” जैसे विकल्प हो सकते हैं। हर पैकेज में आपका लागत आधार और कीमत में अंतर का लक्ष्य हिस्सा बना रहता है।
गणना को मूल्य सूची में कैसे दर्ज करें और अनुमान जल्दी कैसे बनाएँ
सेवा की कीमत की गणना नियमित अभ्यास न बनने का एक कारण यह है कि उसे केवल एक सौदे के लिए किया जाता है और बाद में तालिका खो जाती है। व्यावहारिक क्रम यह है: सेवा की गणना करें, परिणाम मूल्य सूची में दर्ज करें और दरें, काम का बोझ या खर्च बदलने पर उसे अपडेट करें।
101 की मूल्य सूची में चुनी गई माप इकाई वाली मद के लिए लागत और कीमत अलग-अलग लिखी जा सकती हैं। वे दिखाई देंगी या नहीं, यह सदस्य के अधिकारों पर निर्भर करता है। दर्ज किए गए मानों से कीमत और लागत का अंतर जाँचें; परिणाम इस बात पर निर्भर करता है कि आपने आधार में कौन-सी लागतें शामिल की हैं। यह अंतर अपने आप कंपनी का शुद्ध लाभ साबित नहीं करता। इस लेख के मार्कअप सूत्र मद की कीमत और लागत से संबंधित हैं; खर्च की श्रेणी के नियमों के अनुसार लगने वाले अतिरिक्त प्रभार अलग से जाँचें। इन राशियों का अर्थ समझने के लिए “कीमत और लागत: अंतर क्या है” लेख उपयोगी है।
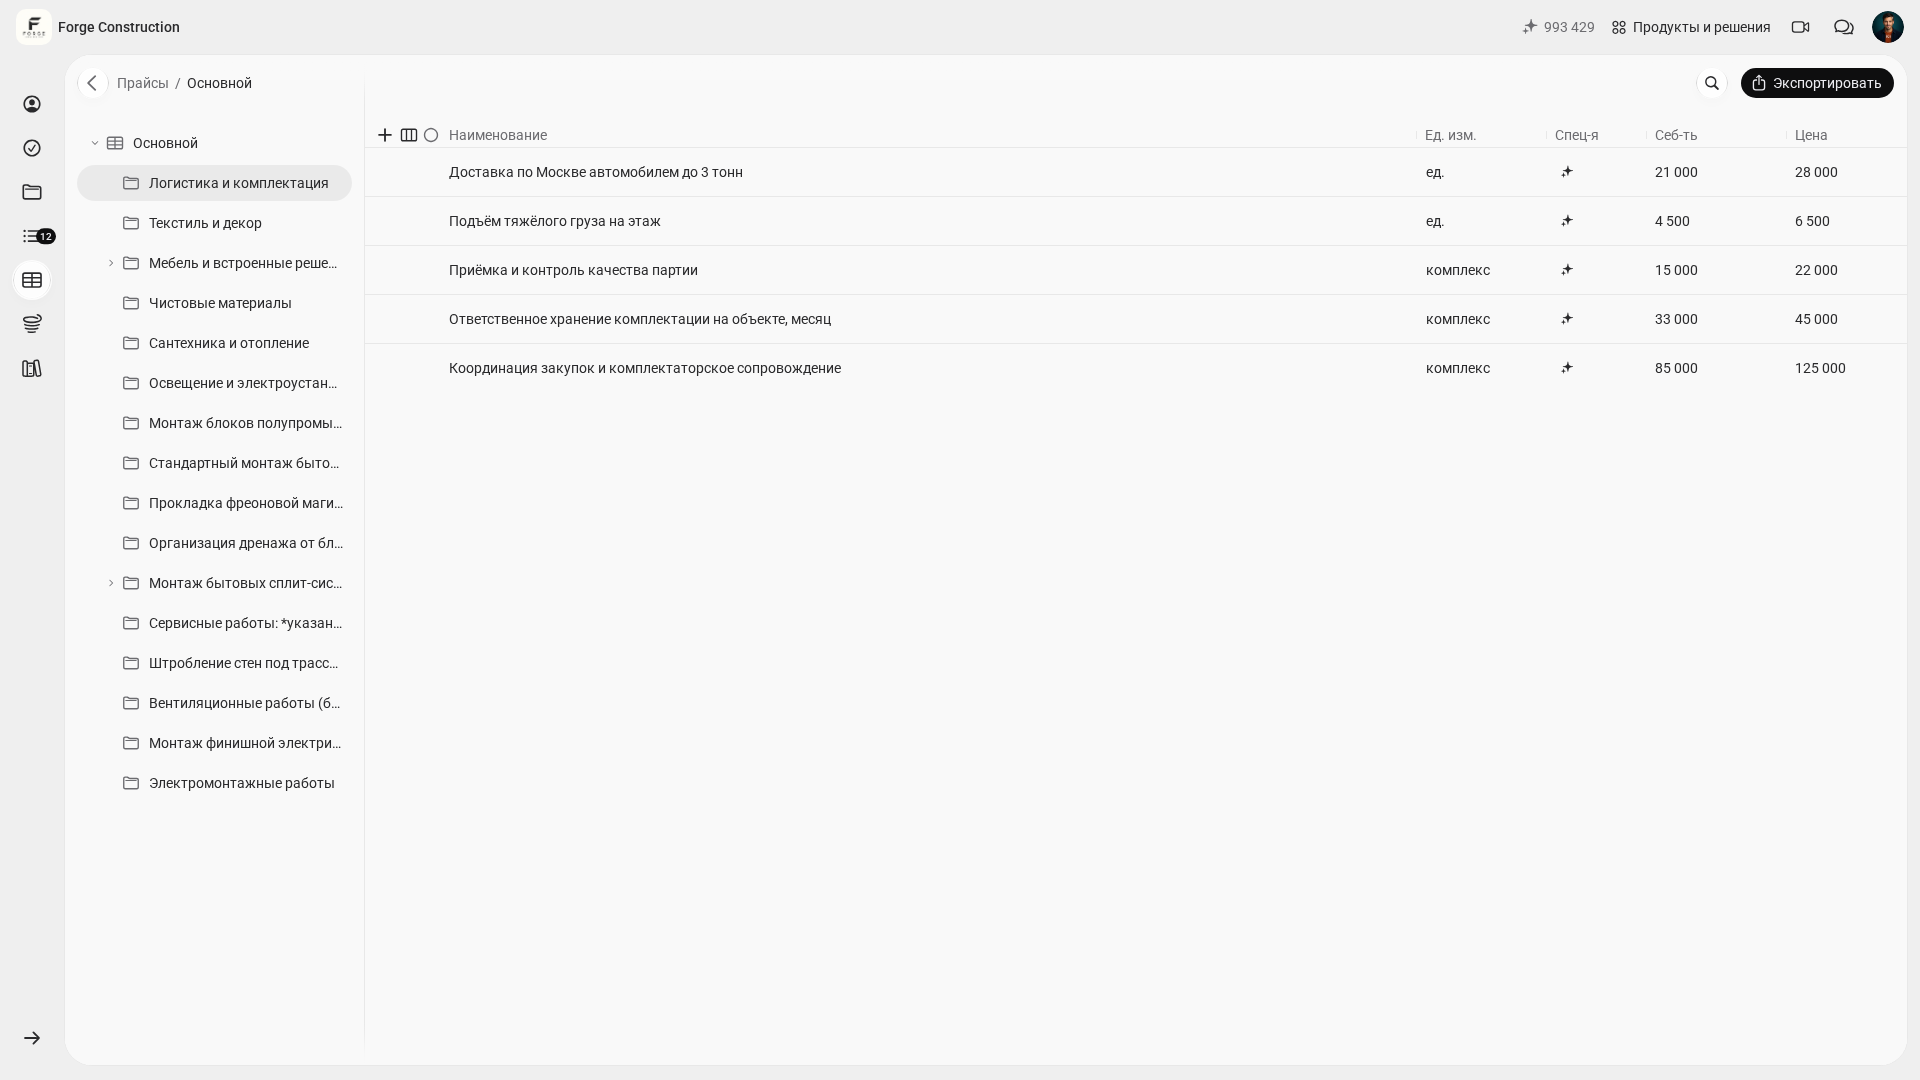
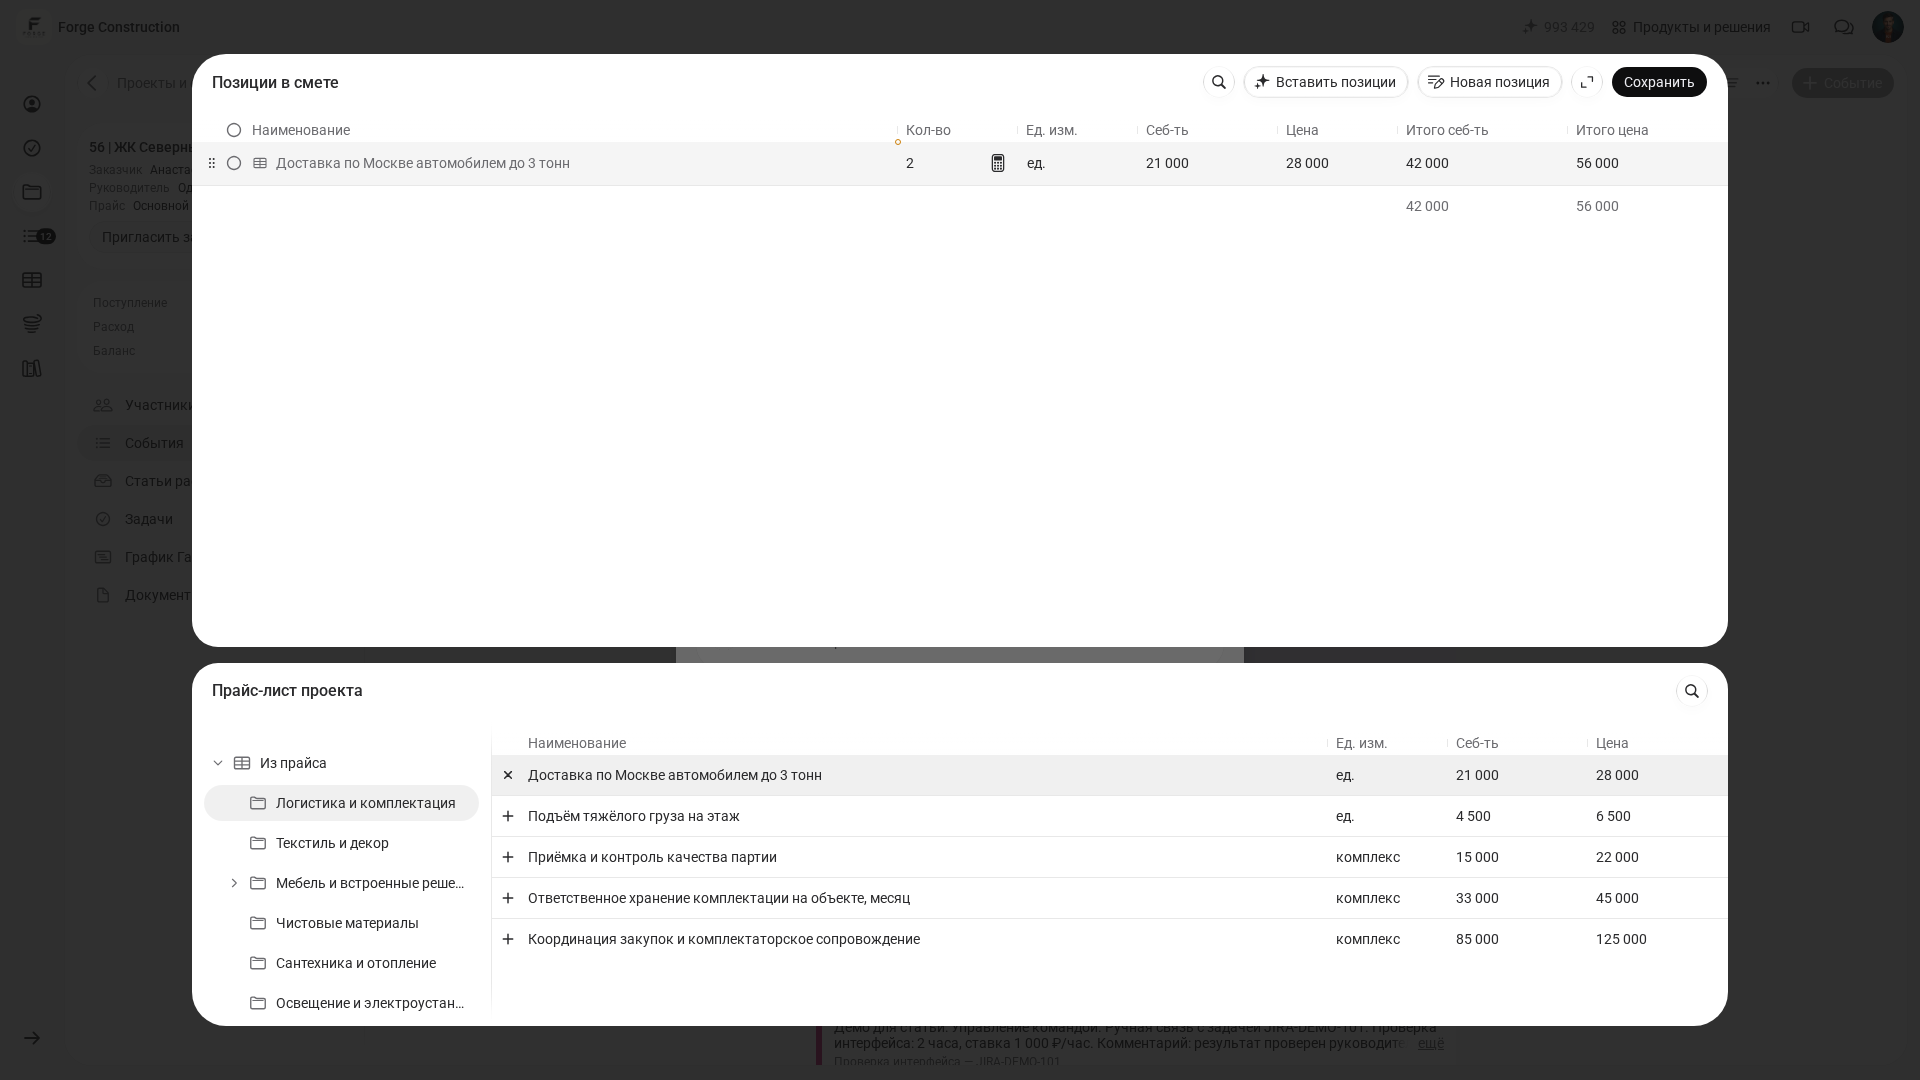
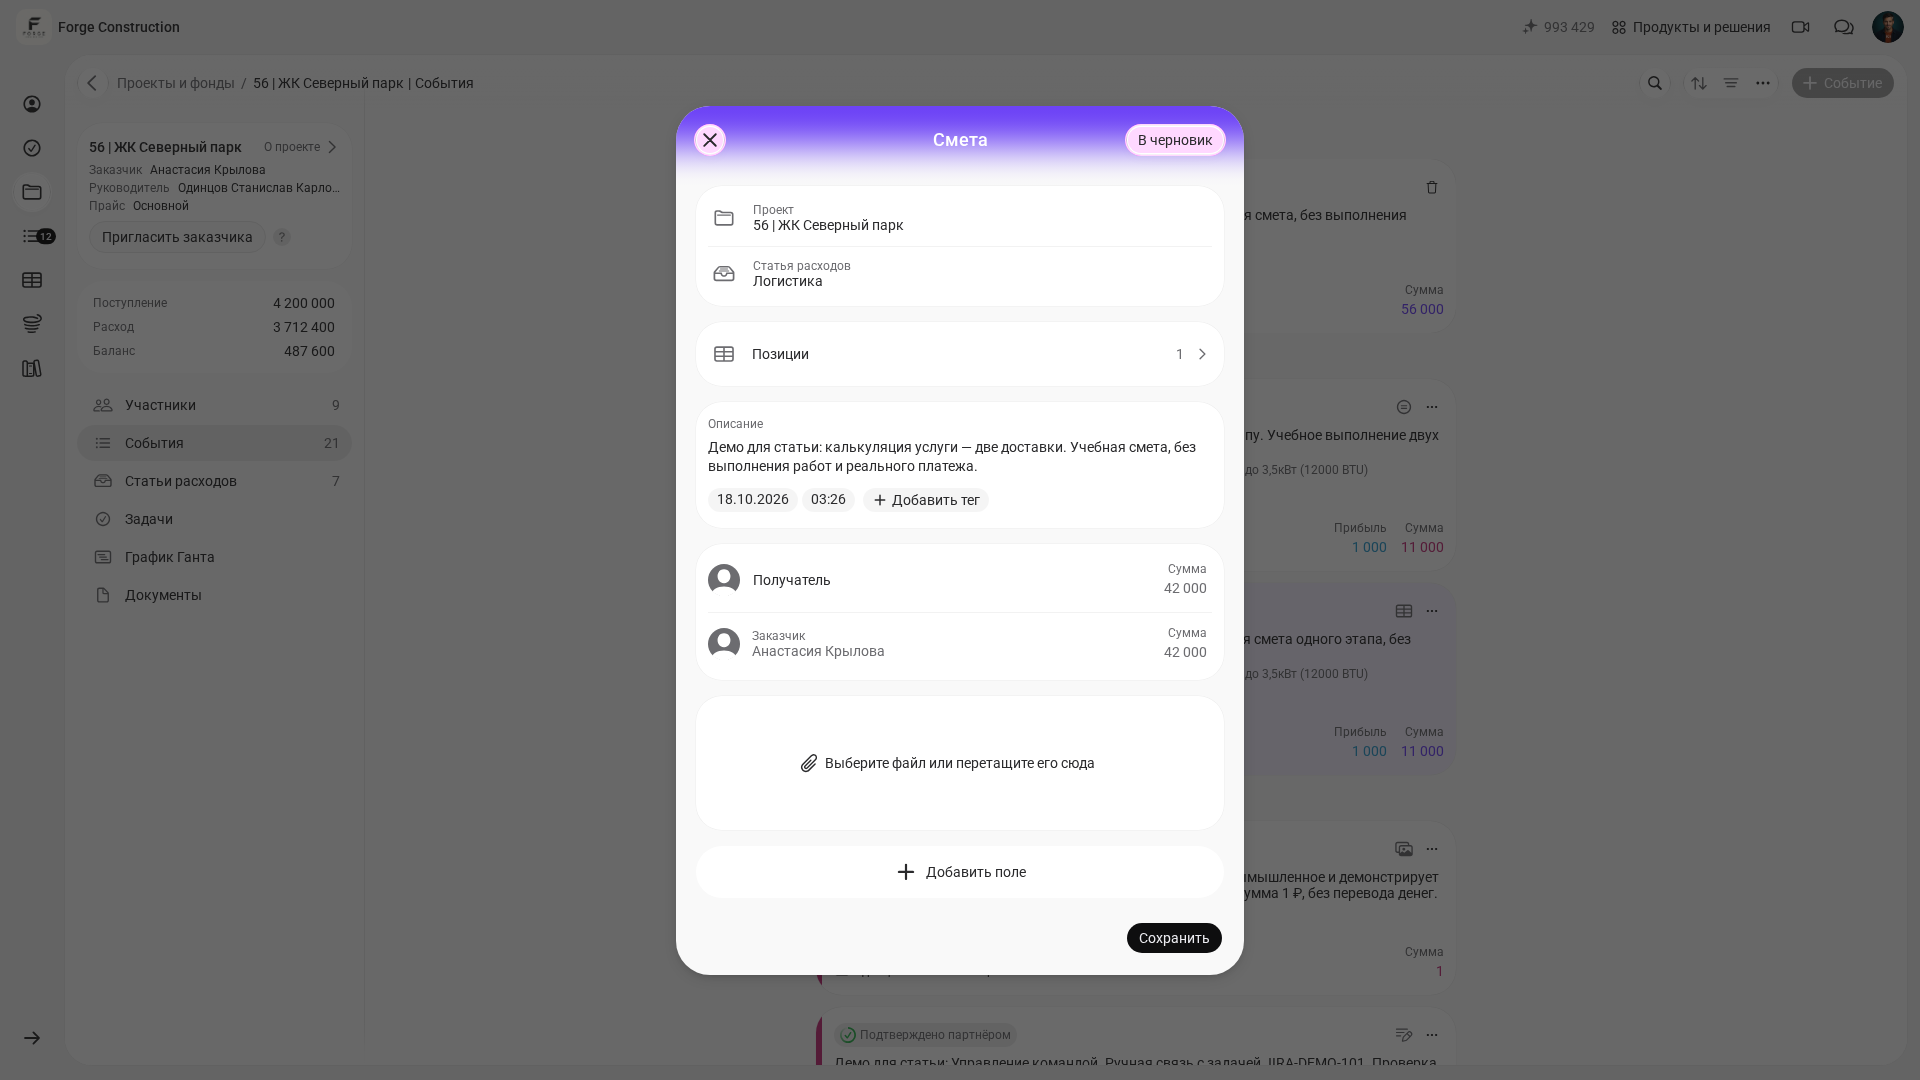
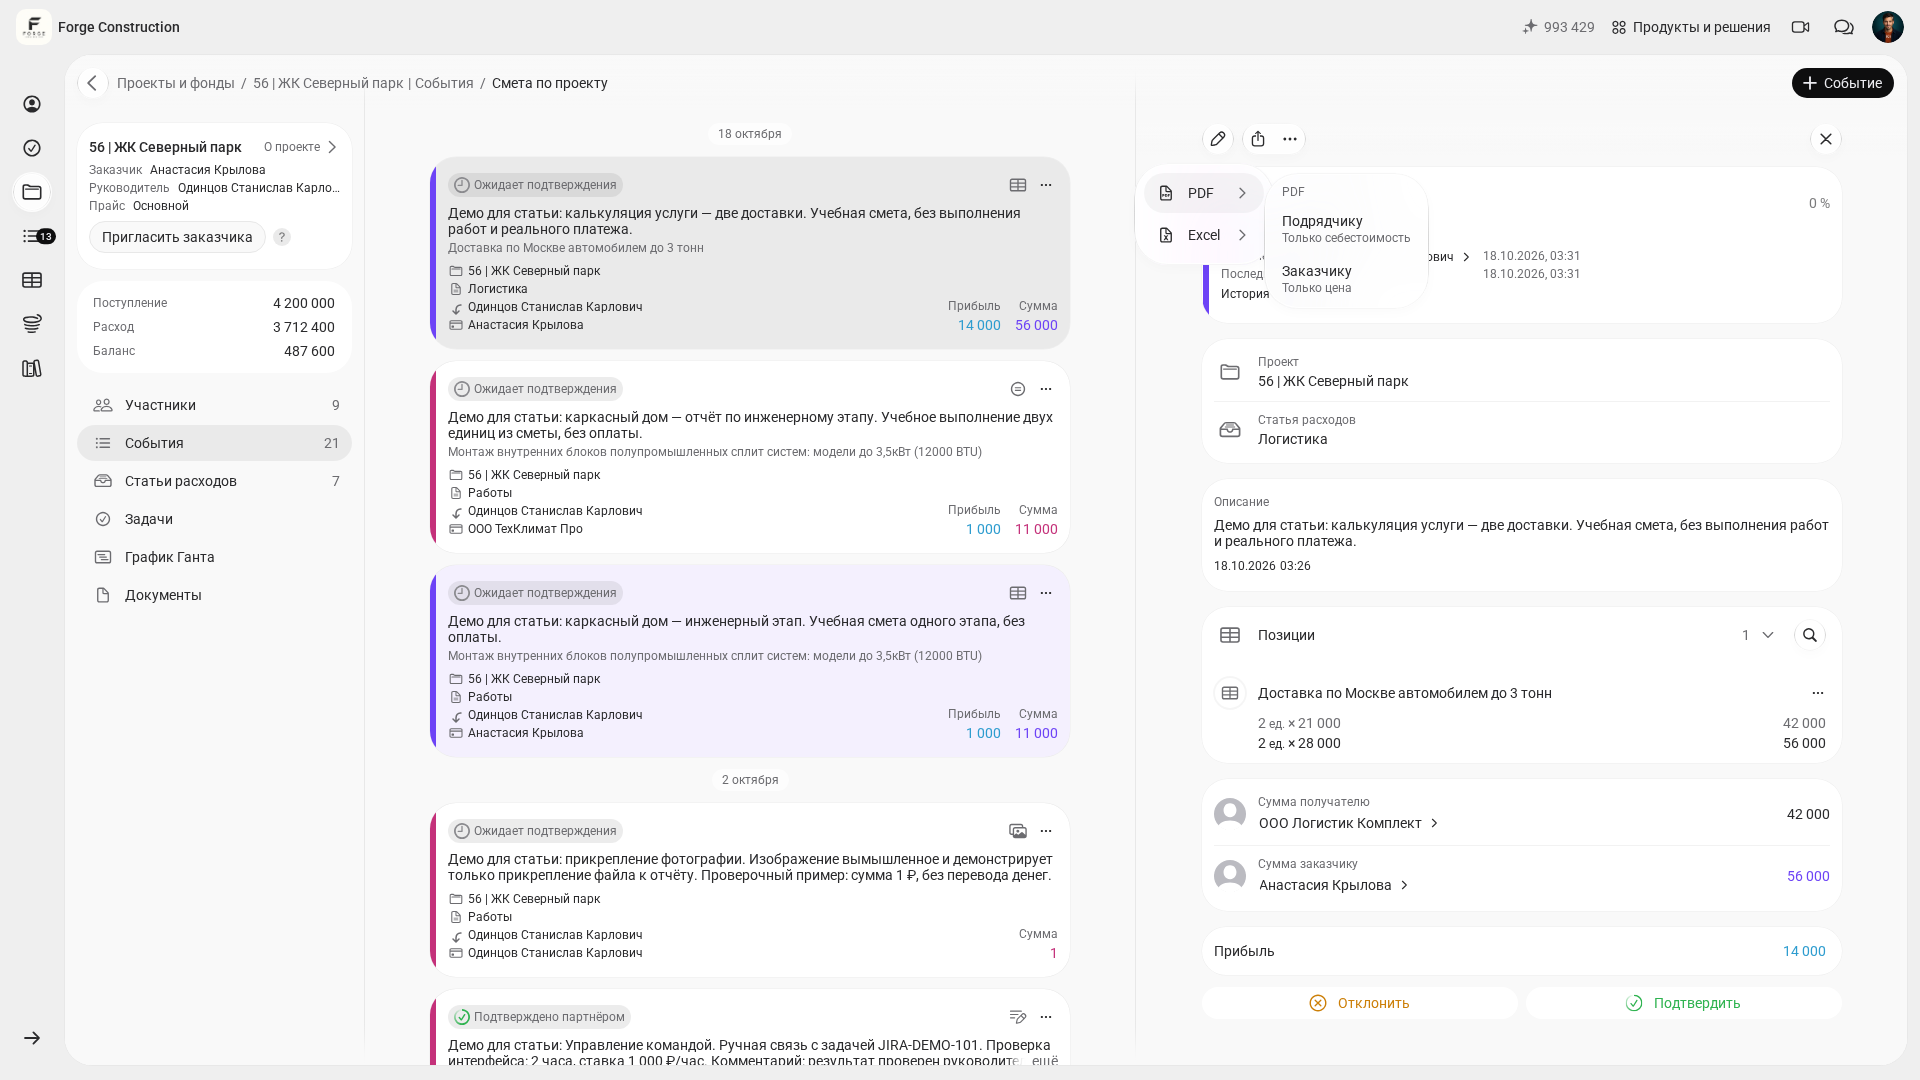
इसके बाद मूल्य सूची का उपयोग अनुमान के लिए किया जा सकता है। 101 में काम के किसी चरण या हिस्से की नियोजित गणना «Смета» (“अनुमान”) इवेंट के रूप में दर्ज होती है: उपलब्ध मूल्य सूची से मदें जोड़ें, मात्रा लिखें और माप इकाइयाँ जाँचें। सीखने के लिए दिए गए उदाहरण में खर्च की श्रेणी «Логистика» (“लॉजिस्टिक्स”) चुनने के बाद «Доставка по Москве автомобилем до 3 тонн» (“3 टन तक भार क्षमता वाले वाहन से मॉस्को में डिलीवरी”) मद जोड़ी गई: 2 इकाइयाँ, प्रति इकाई 21 000 लागत और 28 000 कीमत पर, कुल 42 000 और 56 000 देती हैं। सेव करने से पहले मुख्य फ़ॉर्म में प्राप्तकर्ता के लिए 42 000 और ग्राहक के लिए 42 000 दिख रहे थे; सेव किए गए कार्ड में 42 000 और 56 000 दिखते हैं। इसलिए पंक्तियों के योग, फ़ॉर्म के कुल रकम वाले फ़ील्ड और सेव करने के बाद का परिणाम आपस में मिलाएँ। सीखने के लिए बनाए गए अनुमान के कार्ड में «Ожидает подтверждения» (“पुष्टि की प्रतीक्षा”) स्थिति और «Прибыль» (“लाभ”) लेबल के साथ 14 000 का अंतर दिखाई देता है। यह अंतर दर्ज की गई कीमत और लागत के आधार पर निकलता है; अनुमान काम पूरा होने, भुगतान या शुद्ध लाभ का प्रमाण नहीं है। «Поделиться» (“साझा करें”) → «PDF» मेन्यू में «Заказчику» (“ग्राहक के लिए”, «Только цена» — “केवल कीमत”) और «Подрядчику» (“ठेकेदार के लिए”, «Только себестоимость» — “केवल लागत”) विकल्प उपलब्ध हैं; पहुँच अधिकारों पर निर्भर करती है। दस्तावेज़ बनाना एक अलग कार्रवाई है और उसे अनुमान सेव होने का स्वचालित परिणाम नहीं मानना चाहिए। दस्तावेज़ मिलने के बाद उसे भेजने से पहले उसकी सामग्री और रकम जाँचें। अनुमान तैयार करने के बारे में और जानें: “मरम्मत का अनुमान कैसे निकालें” (रूसी भाषा में) और “अनुमान की ऑनलाइन गणना”।
एक और व्यावहारिक बात है — मूल्य सूची का एक ही वर्तमान संस्करण। अगर टीम एक ही संस्करण इस्तेमाल करती है, तो ग्राहक को दरों के बारे में जवाब देना और आपसी सहमति से रकम अपडेट करना आसान होता है। दरों के साथ काम करने का उदाहरण “101 ऐप में ऑनलाइन दरें” (रूसी भाषा में) लेख में दिया गया है।
कीमतें निकालने के बाद हर साइट के अनुसार परिणाम जाँचें। योगदान मार्जिन, यानी खर्च पूरे करने के लिए योगदान, राजस्व में से सभी परिवर्ती लागतें घटाने के बराबर है। इस राशि से स्थिर खर्च पूरे होते हैं; बचा हुआ परिणाम अन्य आय, खर्च और करों के साथ भी जाँचना होगा, अगर वे अभी तक शामिल नहीं हैं। पूरी लागत घटाने के बाद लाभ निकालते समय पहले से शामिल ओवरहेड खर्च दोबारा न घटाएँ। इन मापकों के बारे में और जानें: “योगदान मार्जिन” और “व्यवसाय की लाभप्रदता कैसे निकालें”।
निष्कर्ष: सेवा की कीमत दोबारा निकालने की जाँच सूची
सेवा की कीमत पहली बार दोबारा निकालने के लिए एक छोटी योजना अपनाएँ। काम की मात्रा उपलब्ध आँकड़ों की पूर्णता और सेवाओं की संख्या पर निर्भर करती है; सबसे अधिक बिकने वाली मदों से शुरू करें।
- सबसे अधिक बिकने वाली 10–20 सेवाएँ लिखें और उनकी माप इकाई तय करें।
- हर सेवा की प्रति इकाई प्रत्यक्ष लागत निकालें: श्रम, सामग्री, डिलीवरी और उपठेका।
- महीने के बचे हुए ओवरहेड खर्च तय करें और उन्हें प्रति इकाई बाँटने का तरीका चुनें: घंटे, m² या परियोजनाओं के आधार पर। जाँचें कि ये रकम पहले से शामिल न हों।
- प्रत्यक्ष और बचे हुए अप्रत्यक्ष खर्च बिना दोहराव के जोड़ें — इससे पूरी लागत मिलेगी। खर्च पूरे करने के लिए योगदान निकालने हेतु सभी परिवर्ती लागतें अलग पहचानें; नियोजित आरक्षित राशि को स्पष्ट लिखे गए नियम के अनुसार शामिल करें।
- कीमत में अंतर का लक्ष्य हिस्सा चुनें, आधार C की संरचना लिखें और P = C / (1 − m) सूत्र से कीमत निकालें, जहाँ प्रतिशत m को 0 से 1 के बीच के अंश के रूप में लिखा जाता है और 1 शामिल नहीं है।
- रकम मूल्य सूची में दर्ज करें और टीम के भीतर गणना व अपडेट करने के एक समान नियम तय करें।
- महीने में एक बार पूरे आधार को घटाने के बाद लाभ और स्थिर खर्च पूरे करने के लिए योगदान जाँचें; दरें, काम का बोझ और खर्च बदलने पर मूल्य सूची अपडेट करें।



