

«Xizmat narxini hisoblash» degan ibora haqiqiy xarajatlarni jamlay boshlamaguningizcha oddiy tuyuladi. Ustalarga haq to‘lash tushunarli, materiallar ham shunday. Keyin obyektga borish, bekor turish, qayta ishlash, logistika, boshqaruv, reklama, soliqlar va dasturiy ta’minot xarajatlari yuzaga chiqadi. Agar bular hisobga kiritilmasa, xizmat narxi tasodifiy belgilanadi.
Amaliy hisob-kitob ikki qatlamga tayanadi. Birinchi qatlam — xizmat birligi uchun tanlangan xarajatlar bazasi. To‘liq tannarxni hisoblashda unga bevosita xarajatlar va bilvosita xarajatlarning taqsimlangan ulushi takrorlarsiz kiritiladi. Ikkinchi qatlam — buyurtmachi uchun narx: u tanlangan bazani qoplashi va rejalashtirilgan natijani qoldirishi kerak. Agar bazaga faqat o‘zgaruvchan xarajatlar kirsa, narx bilan farq avval doimiy xarajatlarni qoplashga yo‘naltiriladi.
Quyida ta’mirlash ishlari va loyiha xizmatlari narxini hisoblash uchun qulay amaliy tartib keltirilgan. Xarajatlar tarkibini batafsilroq tushunmoqchi bo‘lsangiz, «Xizmat tannarxini qanday hisoblash va optimallashtirish mumkin» maqolasida alohida tahlil bor.
Mundarija:
- Nimani hisoblash kerak: xarajatnimi, narxnimi yoki foydanimi?
- Tannarx, ustama va marja: qaysi tushunchalar ko‘proq chalkashadi?
- Xizmat va ishlar tannarxi nimalardan tarkib topadi?
- Algoritm: xizmat narxini bosqichma-bosqich hisoblash
- Narxni qanday belgilash kerak: vaqt, hajm yoki paket bo‘yicha?
- Hisob-kitobni narxlar ro‘yxatida saqlash va smeta tuzishni tezlashtirish
- Xulosa: xizmat narxini qayta hisoblash uchun tekshiruv ro‘yxati
Nimani hisoblash kerak: xarajatnimi, narxnimi yoki foydanimi?
Yozishmalarda ko‘pincha uchta savol aralashib ketadi: «buyurtmachidan qancha olish kerak», «bu Sizga qanchaga tushadi» va «kompaniyada qancha qoladi». Bular har xil summalar bo‘lib, ularni hisoblash tartibi ham turlicha.
Tezkor mo‘ljal olish uchun avval xizmat birligini tanlang: soat, m², obyektga chiqish yoki loyiha. So‘ng shu birlik xarajatlari tarkibini aniqlang, narx va xarajatlar o‘rtasidagi farqning narxdagi maqsadli ulushini tanlang va buyurtmachi uchun narxni hisoblang. Oxirida ikki natijani tekshiring: barcha xarajatlar bazasi chegirilgandan keyingi rejalashtirilgan foydani va marjinal foydani — sotishdan olingan daromaddan o‘zgaruvchan xarajatlarni ayirish orqali hisoblanadigan, doimiy xarajatlarni qoplashga qo‘shiladigan hissani.
Ta’mirlashga oid kichik vaziyat: brigada gulqog‘oz yopishtirish narxini narxlar ro‘yxati bo‘yicha hisoblaydi, ishlar davom etmoqda, pul tushumlari bor, ammo hisobvaraqda pul qoldig‘i yo‘q. Ehtimoliy sabablardan biri — narxda faqat ustaning ish haqi hisobga olingan, umumxo‘jalik xarajatlari esa hisobdan tashqarida qolgan. Pul tushumlari va to‘lovlar muddatlari sababli ham foyda bilan pul qoldig‘i farq qiladi.
Tannarx, ustama va marja: qaysi tushunchalar ko‘proq chalkashadi?
Xizmat narxini to‘g‘ri hisoblash uchun xarajatlar, narx va natijani farqlash foydali. Birlikning to‘liq tannarxiga bevosita xarajatlar va bilvosita xarajatlarning taqsimlangan ulushi kiradi. Narx — buyurtmachi to‘laydigan summa. Ustama — tanlangan xarajatlar bazasiga qo‘shiladigan miqdor. Sotishdan olingan daromad bilan to‘liq hisobga olingan baza o‘rtasidagi farq shu baza chegirilgandan keyingi hisobiy foydani beradi. Sof foydani aniqlash uchun hisobga hali kiritilmagan barcha tegishli soliqlar, boshqa daromadlar va xarajatlar ham hisobga olinadi. Marjinal foyda yoki qoplashga hissa alohida hisoblanadi: sotishdan olingan daromad minus o‘zgaruvchan xarajatlar.
Asosiy xato — ustama va marjinallikni chalkashtirish. Ustama tanlangan xarajatlar bazasiga nisbatan, farqning narxdagi ulushi esa sotish narxiga nisbatan hisoblanadi. Shuning uchun 50% ustama boshqa marjinallik ko‘rsatkichini beradi. Ikkala formulada xarajatlar tarkibi bir xil bo‘lishi kerak. Formulalarni raqamlar orqali ko‘rib chiqmoqchi bo‘lsangiz, «Marja va ustama: farqi nimada va ularni qanday hisoblash mumkin» materiali foydali bo‘ladi.
Birlik narxini P, birlik uchun tanlangan xarajatlar bazasini C deb belgilaymiz. C > 0 va P > 0 bo‘lganda formulalar quyidagicha:
- Ustama (%) = (P − C) ÷ C × 100%
- Farqning narxdagi ulushi yoki tanlangan baza bo‘yicha marjinallik (%) = (P − C) ÷ P × 100%
Qurilish va ta’mirlashda farqning narxdagi ulushini xarajatlar tarkibi bilan birga ko‘rish foydali. O‘zgaruvchan xarajatlar bazasi ishlatilganda bu ulush doimiy xarajatlar va keyingi foyda uchun resursni ko‘rsatadi. To‘liq baza ishlatilganda esa kiritilgan xarajatlar chegirilgandan keyingi hisobiy natijani bildiradi. O‘quv taqqoslash uchun 20% va 30% ssenariylarini tanlash mumkin; ularning mosligini muayyan xizmat xarajatlari, talab va shartlari asosida tekshirish kerak. Bu misol tasdiqlangan umumiy bozor me’yorini belgilamaydi.
Xarajatlar bazasi tarkibini foiz yonida yozing. Turli xizmatlar marjinalligini faqat xarajatlarni hisobga olish qoidalari bir xil bo‘lganda to‘g‘ri taqqoslash mumkin.
Xizmat va ishlar tannarxi nimalardan tarkib topadi?
Xizmatning to‘liq tannarxi bevosita xarajatlar va bilvosita xarajatlarning taqsimlangan ulushidan tarkib topadi. Bevosita xarajatlarni aniq ish yoki obyektga kiritish mumkin. Bilvosita xarajatlar esa tanlangan qoida bo‘yicha xizmatlar o‘rtasida taqsimlanadi. Bevosita va bilvosita xarajatlar ularni tegishli faoliyatga kiritish usuliga ko‘ra, doimiy va o‘zgaruvchan xarajatlar esa hajmga bog‘liqligiga ko‘ra tasniflanadi. Bu belgilar o‘zaro kesishadi: bevosita xarajat o‘zgaruvchan ham, doimiy ham bo‘lishi mumkin. Har bir summani hisobga bir marta kiriting.
Ta’mirlash va qurilish xizmatlaridagi bevosita xarajatlarga ko‘pincha obyekt bo‘yicha ustalar va prorab mehnatiga haq to‘lash, sarflanadigan materiallar, vazifa uchun asbob va texnika ijarasi, yetkazib berish hamda subpudrat kiradi. Mavzu Sizga tegishli bo‘lsa, «Bevosita xarajatlar: obyektga nimalarni kiritamiz» (rus tilida) tahlilini alohida o‘qishingiz mumkin.
Umumxo‘jalik xarajatlari — ofis, ma’muriy boshqaruv, reklama, aloqa, dasturiy ta’minot, o‘qitish va bitta buyurtmaga aniq bog‘lash imkoni bo‘lmagan soliqlarning bir qismidir. Muammo shundaki, umumxo‘jalik xarajatlari kamdan-kam hollarda bitta satrda turadi. Ular kichik muntazam to‘lovlarda va obyektga chiqmaydigan xodimlarning ish haqida yashirinadi.
Loyiha xizmatlari — dizayn, nazorat, komplektatsiya, konsalting — ham shunga o‘xshash usulda hisoblanadi, faqat o‘lchov birligi ko‘pincha «muayyan rolning bir soati»ga aylanadi: dizayner, komplektatsiya mutaxassisi yoki loyiha rahbari. Soat stavkasini ta’til, loyihalar orasidagi tanaffuslar va muloqotga ketadigan vaqtni hisobga olgan holda belgilash muhim.
Algoritm: xizmat narxini bosqichma-bosqich hisoblash
Quyidagi tartib narxlar ro‘yxatidagi ishlar narxini hisoblash va allaqachon shartnoma imzolangan loyihaning iqtisodiy natijalarini tekshirish uchun mo‘ljallangan. Bir necha marta takrorlangach, u odatga aylanadi. Barcha bosqichlarda xarajatlar tarkibini bir xil saqlang va bir xarajatning qayta hisobga olinishiga yo‘l qo‘ymang.
- Xizmat birligini tanlang: m², nuqta, chiziqli metr, obyektga chiqish, soat yoki loyiha. U narxni belgilash va rejani amaldagi natija bilan taqqoslash uchun kerak.
- Birlik uchun bevosita xarajatlarni jamlang: ustaga haq to‘lash, sarflanadigan materiallar, yetkazib berish, subpudrat, texnika ijarasi. Agar bir qismi «butun obyekt uchun bir yo‘la» xarid qilinsa, uni birlikka to‘g‘ri keladigan qiymatga aylantiring.
- Hajmga bog‘liq qolgan xarajatlarni tekshiring: obyektdagi aloqa, mayda logistika, asboblarning eskirishi, qo‘shimcha sarflanadigan materiallar. Faqat bevosita yoki umumxo‘jalik xarajatlarida hali hisobga olinmagan summalarni qo‘shing. Foizli baholashdan foydalansangiz, uning bazasi va xarajatlar tarkibini ko‘rsating. Marjinal foydani alohida hisoblash uchun barcha o‘zgaruvchan xarajatlarni, jumladan avval hisobga olingan bevosita o‘zgaruvchan xarajatlarni ajrating; ularni yana qo‘shish kerak emas.
- Qolgan umumxo‘jalik xarajatlarini birlikka taqsimlang. Asosiy usul — oylik umumxo‘jalik xarajatlarini kompaniya bir oyda sotishni rejalashtirgan xizmat birliklari soniga bo‘lish: m², soatlar yoki loyihalar. Bu miqdor realistik va noldan katta bo‘lishi kerak. Xarajatlar bazasiga mos ko‘rsatkichni tanlang va ish bilan bandlik o‘zgarganda taqsimotni aniqlashtiring. Oldingi bosqichlardagi xarajatlarni qayta kiritmang.
- Xatarlar uchun rejalashtirilgan zaxirani alohida ko‘rsating: qayta ishlash, materiallar kechikishi, bahsli qo‘shimcha ishlar. Agar zaxira narxning hisoblash bazasiga kirsa, bu shartni aniq yozing va avval kiritilgan xarajatlar bilan takrorlanishini istisno qiling. Amaldagi natijani tekshirganda haqiqiy xarajatlarni hisobga oling; ishlatilmagan rejaviy zaxira o‘z-o‘zidan xarajatga aylanmaydi.
- Tanlangan C bazasini P narxiga aylantiring. Farqning narxdagi maqsadli ulushi m uchun formula: P = C / (1 − m), bunda 0 ≤ m < 1. Masalan, 30% o‘rniga 0,30 qo‘yiladi; maxrajda 30 sonini ishlatish mumkin emas. C to‘liq tannarxni o‘z ichiga oladimi yoki faqat o‘zgaruvchan xarajatlarni, aniq ko‘rsating. Ushbu algoritmda narx to‘liq rejaviy baza asosida hisoblanadi; zaxirani kiritishga qaror qilgan bo‘lsangiz, u alohida ko‘rsatiladi.
- Hisob-kitobni tekshiring: narx talab va bozor sharoitlariga mos keladimi, ishlar tarkibini mijozga tushuntirish mumkinmi, narx to‘liq rejaviy xarajatlar bazasini qoplaydimi? Rejalashtirilgan foizning o‘zi savdo va foydani kafolatlamaydi.
- Ishlar bajarilgach, sotishdan olingan daromadni to‘liq haqiqiy xarajatlar bazasi bilan taqqoslang va marjinal foydani alohida hisoblang: sotishdan olingan daromad − barcha o‘zgaruvchan xarajatlar. Marjinal foydadan doimiy xarajatlar qoplanadi; ulardan keyingi qoldiq operatsion natijani beradi. Sof foyda uchun hali kiritilmagan barcha boshqa tegishli daromadlar, xarajatlar va soliqlarni ham hisobga olish kerak.
m² uchun qisqa shartli misol. Birlik uchun tanlangan barcha xarajatlar bazasi 700 ₽, mijoz uchun narx esa 1120 ₽ bo‘lsin. Ustaning ish haqi bu 700 ₽ tarkibiga allaqachon kirgan. Farq — 420 ₽; tanlangan bazaga ustama 60%, farqning narxdagi ulushi esa 37,5%. Agar 700 ₽ to‘liq hisobga olingan baza bo‘lsa, 420 ₽ shu baza chegirilgandan keyingi hisobiy natijadir. Agar 700 ₽ barcha o‘zgaruvchan xarajatlarni o‘z ichiga olsa, 420 ₽ doimiy xarajatlarni qoplash va keyingi foyda uchun hissadir. Faqat ustaning 700 ₽ ish haqi ma’lum bo‘lsa, to‘liq tannarx va foydani yana hisoblash kerak. Bu yerda 60% va 37,5% ni taqqoslash mumkin, chunki ikkala formulada bir xil 700 ₽ baza ishlatilgan.
Narxni qanday belgilash kerak: vaqt, hajm yoki paket bo‘yicha?
Bir xil tannarx hisob-kitobini narx belgilashning turli modellarida ifodalash mumkin. Bu yerda universal variant yo‘q; vazifa — bahslarni kamaytiradigan va marjani himoya qiladigan modelni tanlash.
| Model | Qachon mos keladi | Nimani aniq belgilash muhim |
|---|---|---|
| Hajm bo‘yicha (m², nuqta, chiziqli m) | Odatdagi ishlar, tushunarli natija | Ishlar tarkibi, tayyorgarlik holati bo‘yicha yo‘l qo‘yiladigan chegaralar, nimalar qo‘shimcha ish hisoblanishi |
| Vaqt bo‘yicha (soat/kun) | Diagnostika, kichik xizmat ishlari, oldindan aniq bo‘lmagan ish ko‘lami | Obyektga chiqish uchun eng kam haq, vaqtni qayd etish qoidalari, hisobot |
| Loyiha uchun qat’iy narx | Dizayn, komplektatsiya, ta’mirlashni boshqarish | Bosqichlar, tuzatishlar chegarasi, javob berish muddatlari, ishni topshirish shakli |
| Paketlar | Mijoz uchun «xizmat darajasi»ni tanlash muhim bo‘lganda | Asosiy paketga nimalar kirishi, nimalar qo‘shimcha imkoniyat bo‘lishi, o‘zgarishlar qoidalari |
Paketlar chegirmalar haqidagi bahslarni kamaytirishi mumkin: mijoz xizmat tarkibi va darajasini tanlaydi. Qurilishda bu «asosiy ta’mirlash», «komplektatsiya bilan ta’mirlash», «to‘liq tayyor holatda topshirish va kuzatuv bilan ta’mirlash» ko‘rinishida bo‘lishi mumkin. Har bir paket ichida Sizning xarajatlar bazangiz va farqning narxdagi maqsadli ulushi saqlanadi.
Hisob-kitobni narxlar ro‘yxatida saqlash va smeta tuzishni tezlashtirish
Xizmat narxini hisoblash odatga aylanmasligining sabablaridan biri — hisob faqat muayyan bitim uchun qilinishi, keyin esa jadval yo‘qolishidir. Amaliy tartib quyidagicha: xizmatni hisoblang, natijani narxlar ro‘yxatiga kiriting va stavkalar, ish bilan bandlik hamda xarajatlar o‘zgarganda uni yangilang.
101 narxlar ro‘yxatida o‘lchov birligi tanlangan pozitsiya uchun tannarx va narxni alohida ko‘rsatish mumkin. Ularning ko‘rinishi ishtirokchining ruxsatlariga bog‘liq. Kiritilgan qiymatlar bo‘yicha narx va tannarx farqini tekshiring; natija bazaga qaysi xarajatlarni kiritganingizga bog‘liq. Bunday farq o‘z-o‘zidan kompaniyaning sof foydasini tasdiqlamaydi. Ushbu maqoladagi ustama formulalari pozitsiyaning narxi va tannarxiga taalluqli; xarajat toifasi qoidalari bo‘yicha qo‘shimcha hisoblanadigan summalarni alohida tekshiring. Bu miqdorlar mazmunini tushunish uchun «Narx va tannarx: farqi nimada» maqolasi foydali.
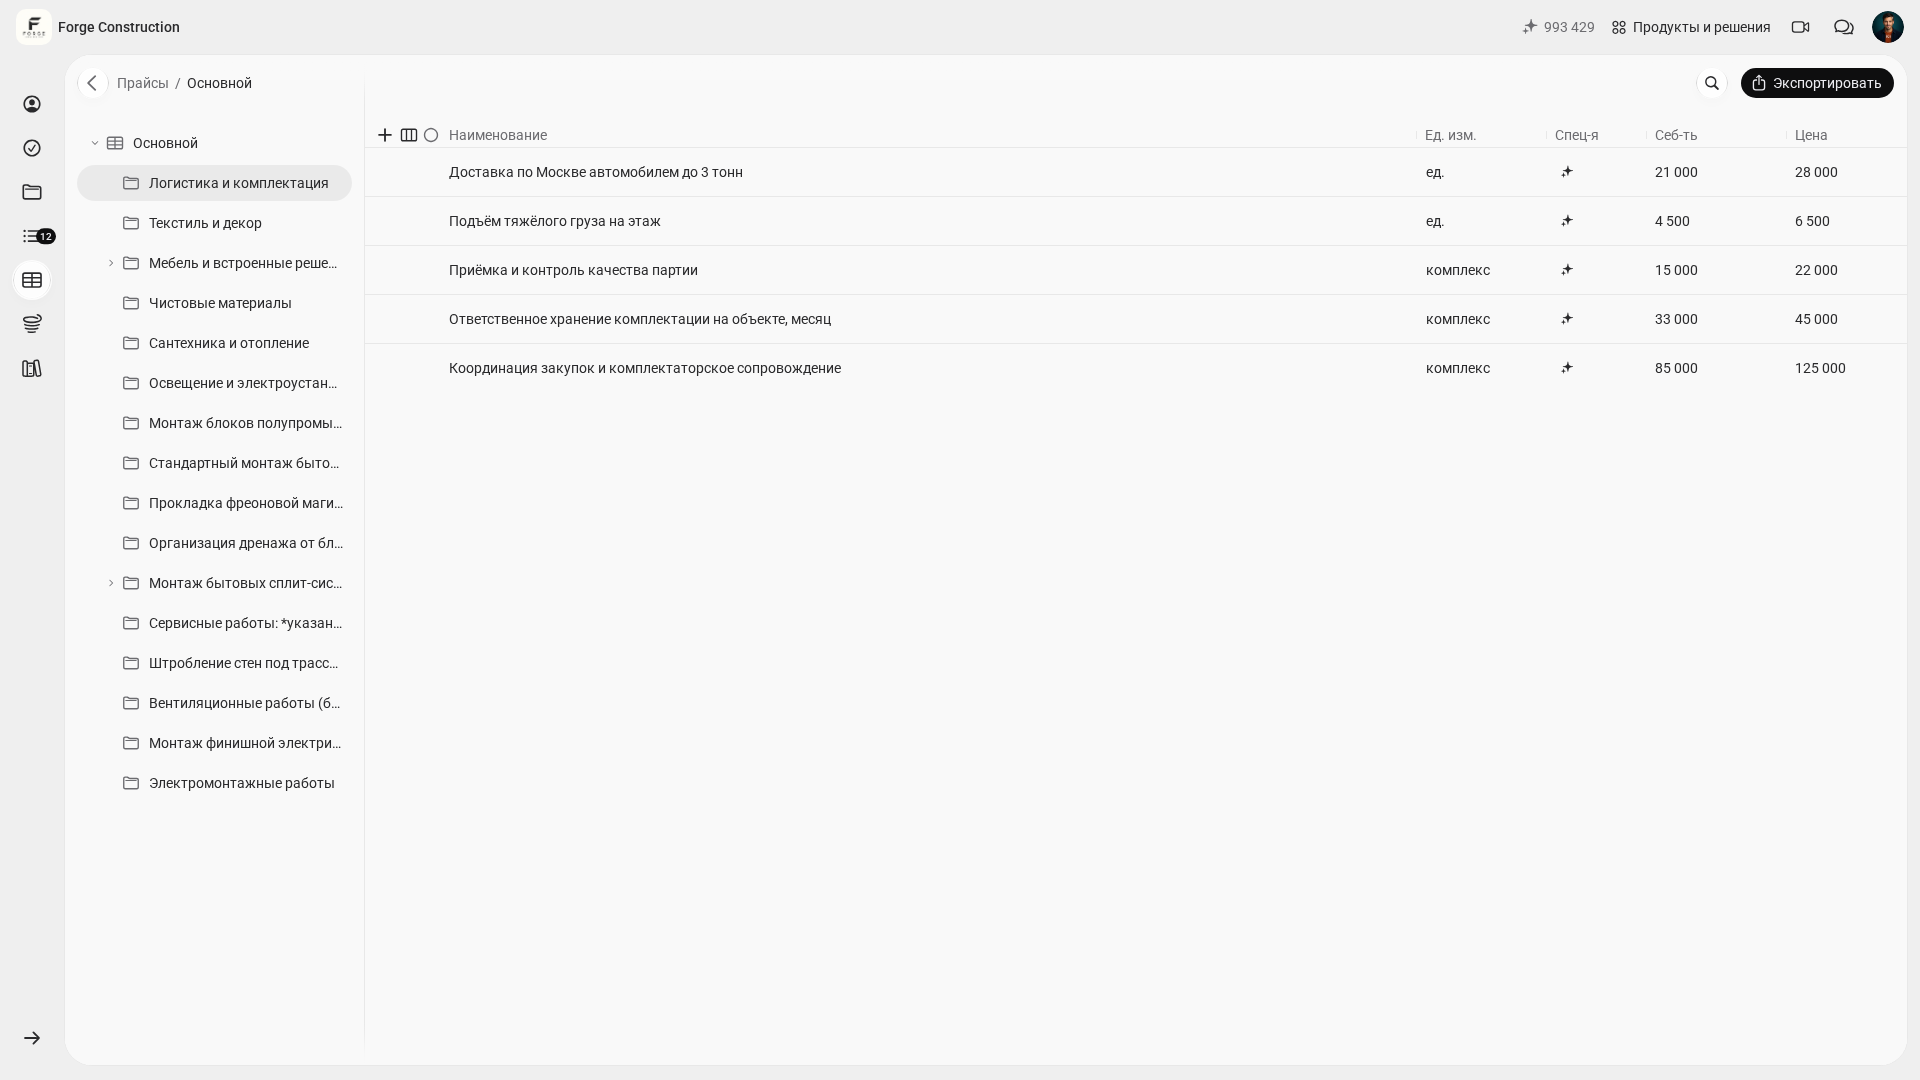
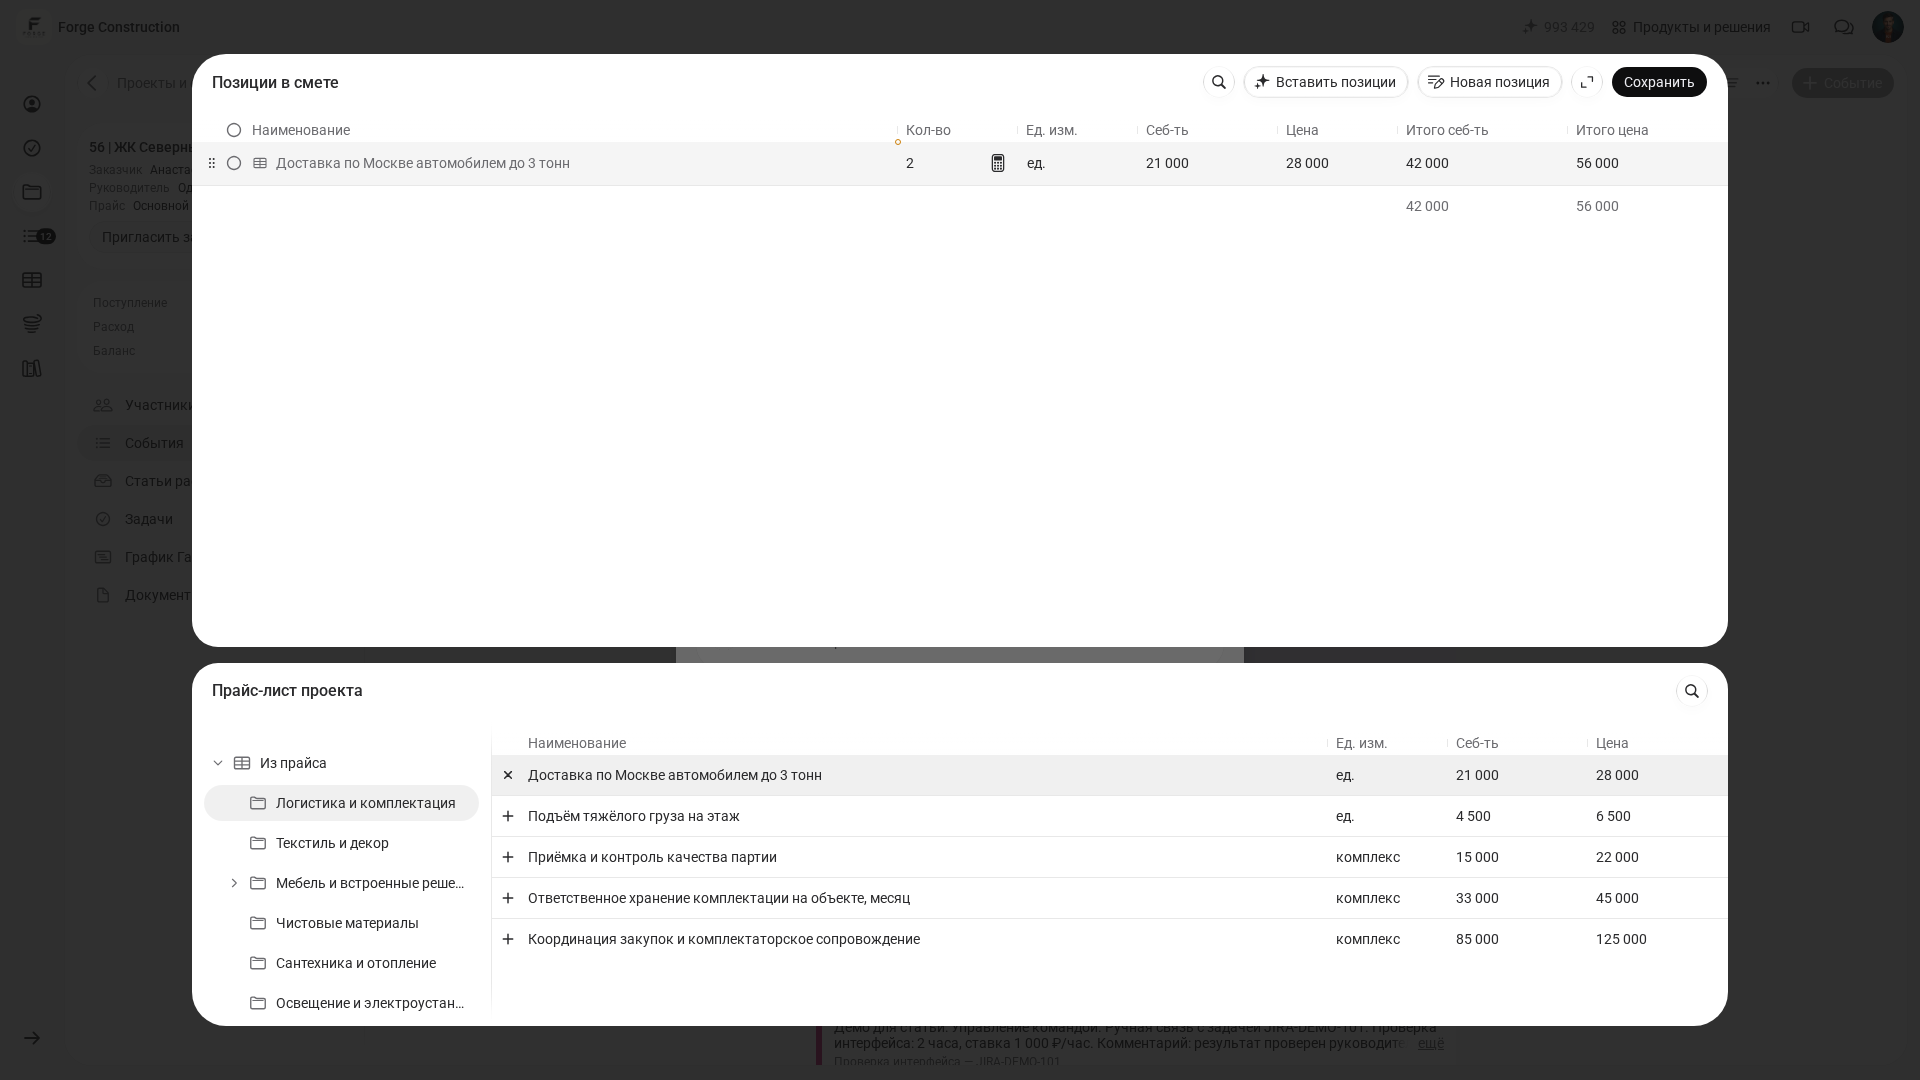
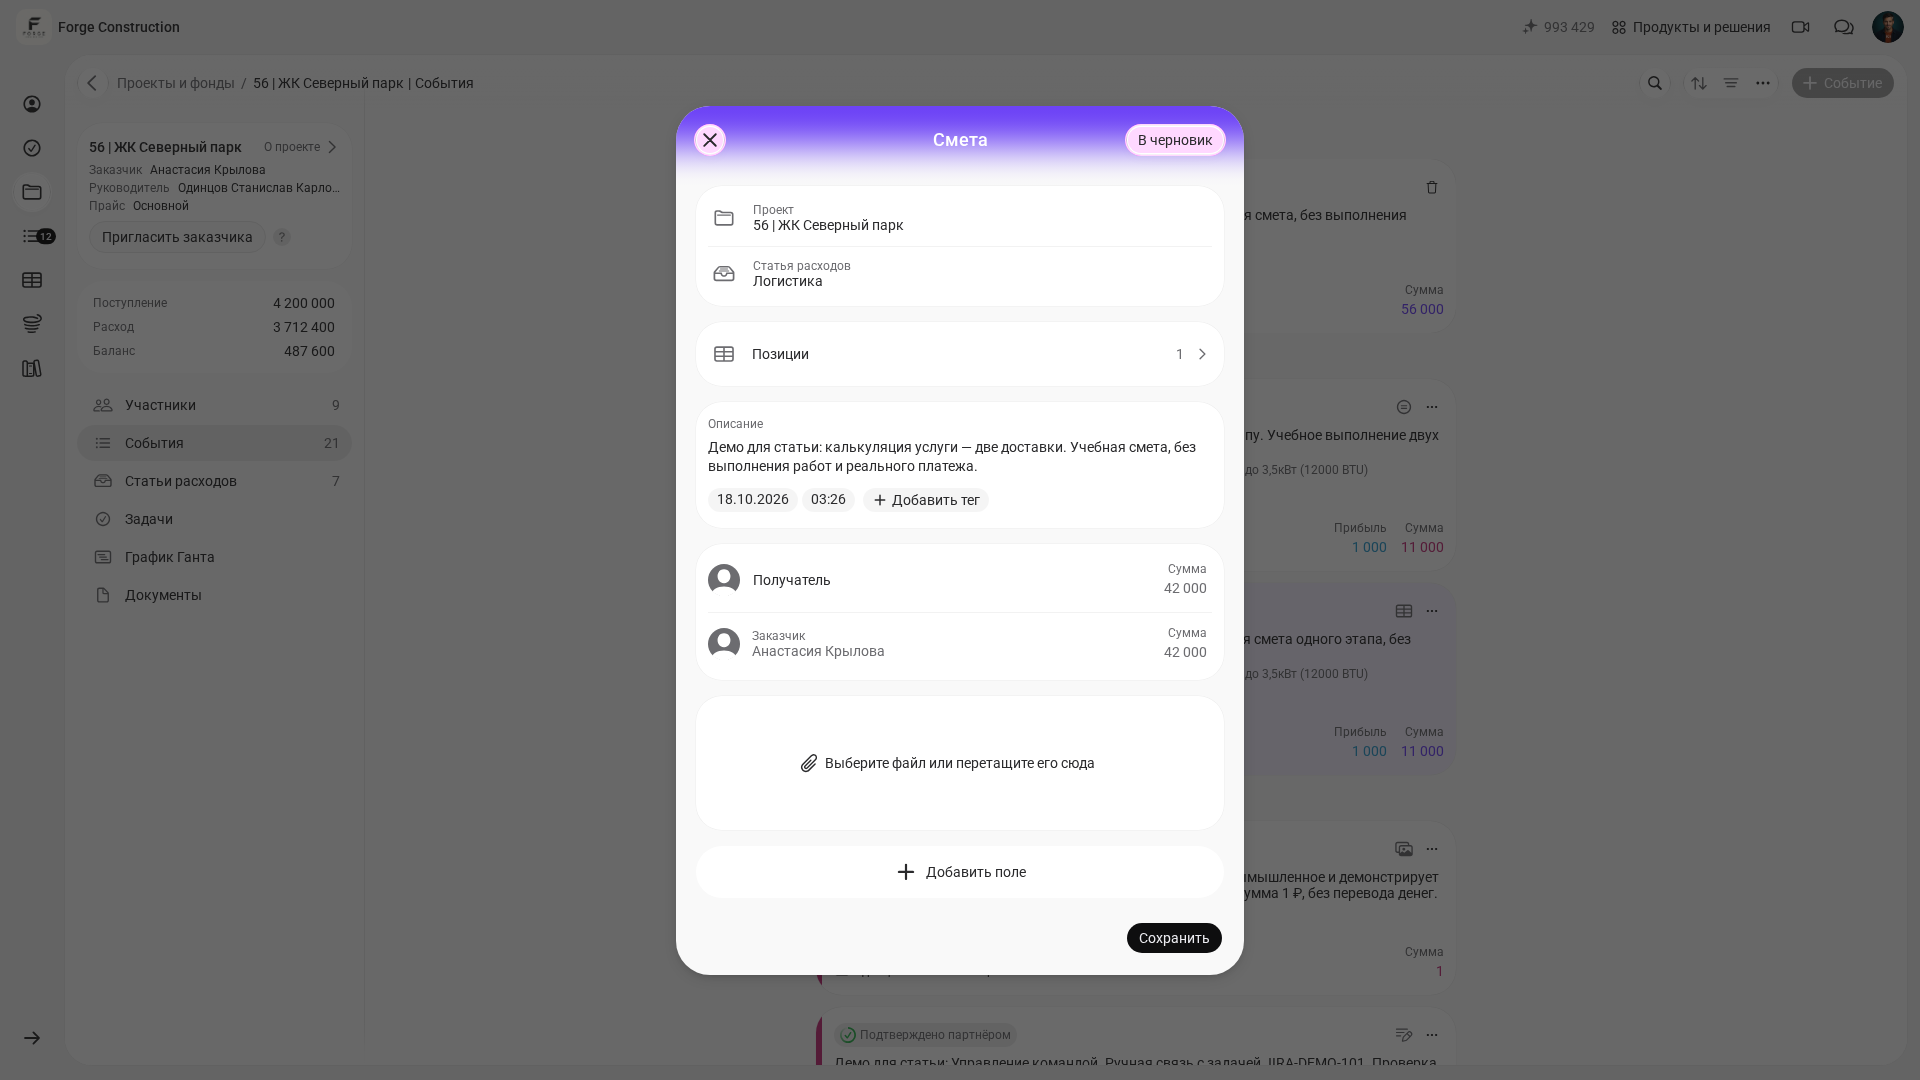
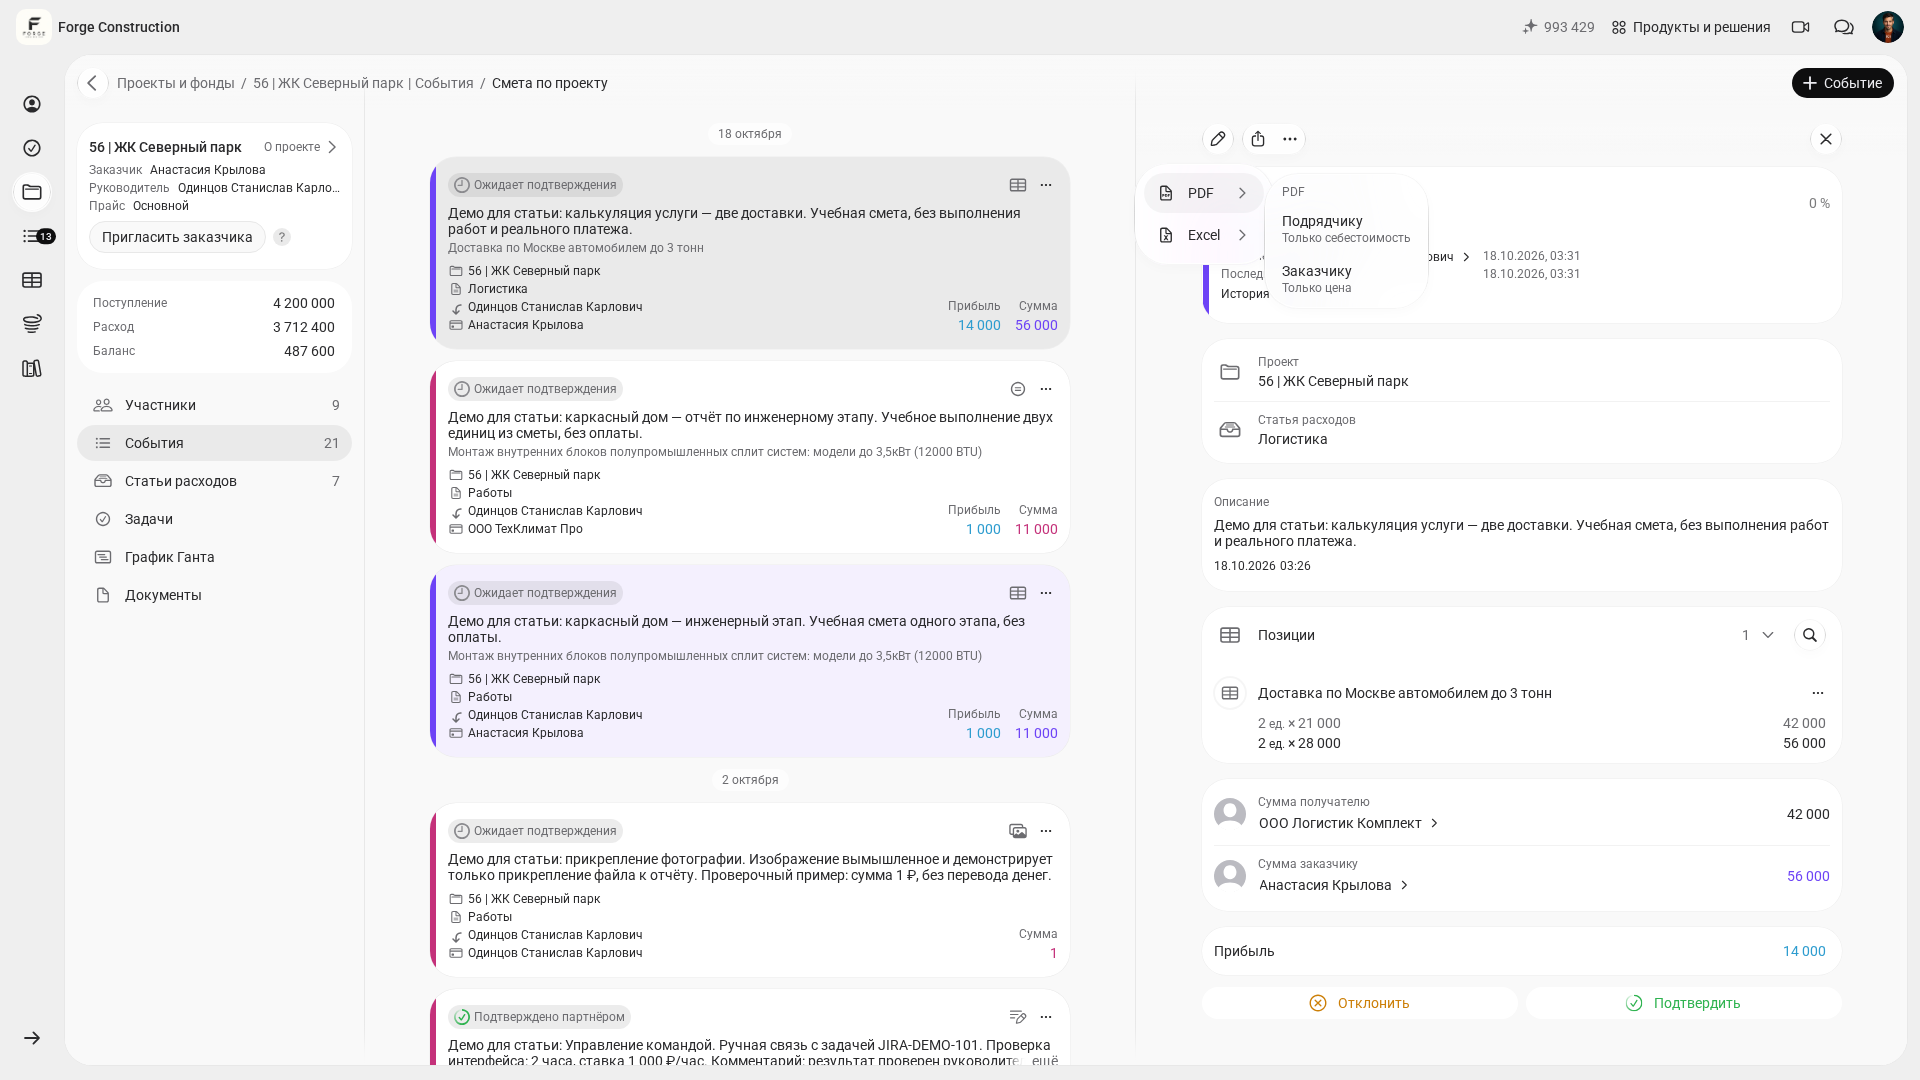
Keyin narxlar ro‘yxatidan smeta uchun foydalanish mumkin. 101 da bosqich yoki ish uchastkasining rejaviy hisob-kitobi «Смета» («Smeta») hodisasi orqali rasmiylashtiriladi: mavjud narxlar ro‘yxatidan pozitsiyalarni qo‘shing, miqdorni kiriting va o‘lchov birliklarini tekshiring. O‘quv misolida «Логистика» («Logistika») xarajat toifasi tanlangach, «Доставка по Москве автомобилем до 3 тонн» («Moskva bo‘ylab uch tonnagacha yuk avtomobilida yetkazib berish») pozitsiyasi qo‘shilgan: 2 birlik, har biri uchun 21 000 tannarx va 28 000 narx 42 000 va 56 000 summalarni beradi. Saqlashdan oldin asosiy shaklda oluvchiga 42 000 va buyurtmachiga 42 000 ko‘rsatilgan; saqlangan kartochkada esa 42 000 va 56 000 ko‘rinadi. Shu sababli satrlar summalarini, shaklning yakuniy maydonlarini va saqlangandan keyingi natijani solishtiring. O‘quv smetasi kartochkasida «Ожидает подтверждения» («Tasdiqlash kutilmoqda») holati va «Прибыль» («Foyda») yorlig‘i ostida 14 000 farq ko‘rinadi. Bu farq kiritilgan narx va tannarx qiymatlari asosida hisoblanadi; smeta ishlar bajarilganini, to‘lovni yoki sof foydani tasdiqlamaydi. «Поделиться» («Ulashish») → «PDF» menyusida «Заказчику» («Buyurtmachiga») — «Только цена» («Faqat narx») hamda «Подрядчику» («Pudratchiga») — «Только себестоимость» («Faqat tannarx») variantlari mavjud; ularga kirish ruxsatlarga bog‘liq. Hujjatni yaratish alohida amal bo‘lib, uni smeta saqlanishining avtomatik natijasi deb hisoblash kerak emas. Hujjatni olgach, uni yuborishdan oldin tarkibi va summalarini tekshiring. Smetani tayyorlash haqida batafsil: «Ta’mirlash smetasini qanday hisoblash mumkin» (rus tilida) va «Smetani onlayn hisoblash».
Yana bir amaliy jihat — narxlar ro‘yxatining yagona dolzarb versiyasi. Jamoa bitta versiyadan foydalansa, buyurtmachining narxlar haqidagi savollariga javob berish va raqamlarni kelishilgan holda yangilash osonroq bo‘ladi. Narxlar bilan ishlash ssenariysi «101 ilovasida narxlar onlayn» (rus tilida) maqolasida tavsiflangan.
Narxlarni hisoblagandan keyin obyektlar bo‘yicha natijani tekshiring. Marjinal foyda yoki qoplashga hissa sotishdan olingan daromaddan barcha o‘zgaruvchan xarajatlar chegirilgan summaga teng. Bu summadan doimiy xarajatlar qoplanadi; qolgan natijani, agar hali hisobga olinmagan bo‘lsa, boshqa daromadlar, xarajatlar va soliqlar bilan ham solishtirish kerak. To‘liq tannarx chegirilgandan keyingi foydani hisoblaganda, unga allaqachon kiritilgan umumxo‘jalik xarajatlarini qayta ayirmang. Ko‘rsatkichlar haqida batafsil: «Marjinal foyda» va «Biznes rentabelligini qanday hisoblash mumkin».
Xulosa: xizmat narxini qayta hisoblash uchun tekshiruv ro‘yxati
Xizmat narxini birinchi marta qayta hisoblash uchun qisqa rejadan foydalaning. Ish hajmi ma’lumotlarning to‘liqligi va xizmatlar soniga bog‘liq; eng ko‘p sotiladigan pozitsiyalardan boshlang.
- Eng ko‘p sotiladigan 10–20 ta xizmatni yozib chiqing va ularning o‘lchov birligini belgilang.
- Har bir xizmat birligi uchun bevosita xarajatlarni hisoblang: mehnat, materiallar, yetkazib berish, subpudrat.
- Bir oy uchun qolgan umumxo‘jalik xarajatlarini aniqlang va ularni birlikka taqsimlash usulini tanlang: soat, m² yoki loyihalar orqali. Bu summalar hali hisobga olinmaganini tekshiring.
- Bevosita va qolgan bilvosita xarajatlarni takrorlarsiz qo‘shing — to‘liq tannarx hosil bo‘ladi. Qoplashga hissani hisoblash uchun barcha o‘zgaruvchan xarajatlarni alohida ajrating; rejaviy zaxirani esa aniq yozilgan qoida asosida hisobga oling.
- Farqning narxdagi maqsadli ulushini tanlang, C bazasi tarkibini ko‘rsating va P = C / (1 − m) formulasi bo‘yicha narxni hisoblang; bunda m foizi 0 dan 1 gacha bo‘lgan ulush sifatida yoziladi, 1 ning o‘zi kirmaydi.
- Raqamlarni narxlar ro‘yxatida saqlang va jamoa ichida hisoblash hamda yangilashning yagona qoidalarini kelishib oling.
- Har oy to‘liq baza chegirilgandan keyingi foydani va doimiy xarajatlarni qoplashga hissani tekshiring; stavkalar, ish bilan bandlik va xarajatlar o‘zgarganda narxlar ro‘yxatini yangilang.



