يبدو القرار الإداري في النشاط القائم على المشاريع بسيطًا: رفع السعر، أو التوقف عن تقديم نوع من الخدمات يسبب خسائر، أو صرف سلفة لحرفي، أو الموافقة على شراء، أو قبول موقع عمل إضافي. وتظهر الصعوبة عند الاختيار: يجب معرفة الأعمال المنجزة، والأموال المقبوضة، والالتزامات التي لا يزال سدادها مطلوبًا.
يتيح تطبيق 101 إمساك سجلات لكل مشروع وتجميع قيود العمليات المالية والأعمال. وتساعد هذه المعلومات على التحقق من أسس القرار إذا أدخل الفريق البيانات في الوقت المناسب، وأرفق المستندات المؤيدة، وصحح الأخطاء. فالعمليات التي لم تُسجّل تظل فجوات في البيانات، حتى لو كان التقرير منسقًا بعناية.
سنستعرض البيانات اللازمة لاستخلاص نتائج إدارية، وكيفية تنظيم التحقق منها، ودورية المتابعة المناسبة. وسنتناول أيضًا أربع حالات افتراضية في النشاط القائم على المشاريع، والأسئلة التي ينبغي التحقق منها قبل الاشتراك في PRO+.
المحتويات:
- لماذا توفّر القرارات المستندة إلى البيانات المال والوقت؟
- ما البيانات المتاحة في تطبيق 101؟
- ما الأسئلة الإدارية التي تساعد التحليلات على الإجابة عنها؟
- كيف تنظّمون العمل في تطبيق 101 لتصبح الأرقام صالحة لاتخاذ القرارات؟
- دورية الإدارة: ما الذي تراجعونه أسبوعيًا وشهريًا؟
- قرارات شائعة بناءً على الأرقام: حالات من ممارسة النشاط القائم على المشاريع
- أخطاء التسجيل المحاسبي التي تفسد التحليلات
- متى تحتاجون إلى PRO+ وكيف تسرّعون اتخاذ القرارات؟
لماذا توفّر القرارات المستندة إلى البيانات المال والوقت؟
يرتبط كل قرار إداري تقريبًا بأحد ثلاثة أسئلة: ما النتيجة المالية، وأين توجد الأموال، وما الذي يحد من تنفيذ الأعمال؟ وإذا كانت المعلومات مبعثرة بين المراسلات والجداول، فيجب أولًا مطابقة الحقائق: ما المبالغ التي تخص الموقع، وما الفترة التي تغطيها، وهل تؤيدها مستندات؟
يساعد التسجيل حسب المشاريع على دراسة كل موقع على حدة. فنقص السيولة المؤقت بسبب مواعيد السداد والخسارة الناتجة عن الأعمال يحتاجان إلى نوعين مختلفين من التحقق. في الحالة الأولى، يلزم جدول للمقبوضات والمدفوعات المتوقعة؛ وفي الثانية، مقارنة الإيرادات بالتكاليف المتعلقة بها. ولا يمكن تحديد الأسباب بالاعتماد على رصيد سالب واحد.
ميّزوا بين المقبوضات النقدية ورصيد المشروع والهامش وصافي الربح. فالسلفة المقبوضة تبيّن حركة الأموال، لكنها لا تثبت بعد تحقق إيراد مكتسب. ويعتمد الرصيد الناتج عن العمليات المدخلة على ما تتضمنه هذه القيود. وقبل مقارنة الهوامش، حددوا عناصر التكاليف والفترة؛ أما صافي الربح فيتطلب احتساب جميع إيرادات الشركة ومصروفاتها المتعلقة بالفترة المختارة، بما فيها المصروفات العامة والضرائب السارية والتسويات.
تزداد أهمية هذا الاتفاق مع نمو الفريق. فالحرفيون والمقاولون ومديرو المشاريع والشركاء يحتاجون إلى قواعد مشتركة: من يُدخل المعلومات، ومن يتحقق منها، وأي نسخة من البيانات يُتخذ القرار على أساسها. وعندئذ يمكن مناقشة الفروق المحددة وتعيين المسؤولين عن معالجتها.
ما البيانات المتاحة في تطبيق 101؟
تقوم السجلات على قيود أحداث المشروع: المقبوضات من العميل، وشراء المواد، وتسوية الحسابات مع المنفذين، والمعلومات عن الأعمال. والسياق مهم لكل قيد: المشروع، والتاريخ، والمشاركون، والمبلغ، وبند المصروف، والمواد المؤيدة. وتحدد مجموعة الأحداث المدخلة ما سيدخل في الصورة النهائية.
احتفظوا بالإيصالات وغيرها من المستندات المؤيدة، وتحققوا من ارتباطها بالعمليات الصحيحة. فوجود الإيصال وحده لا يثبت إسناد المصروف إلى المشروع الصحيح، أو إنجاز العمل، أو تسجيل جميع التكاليف.
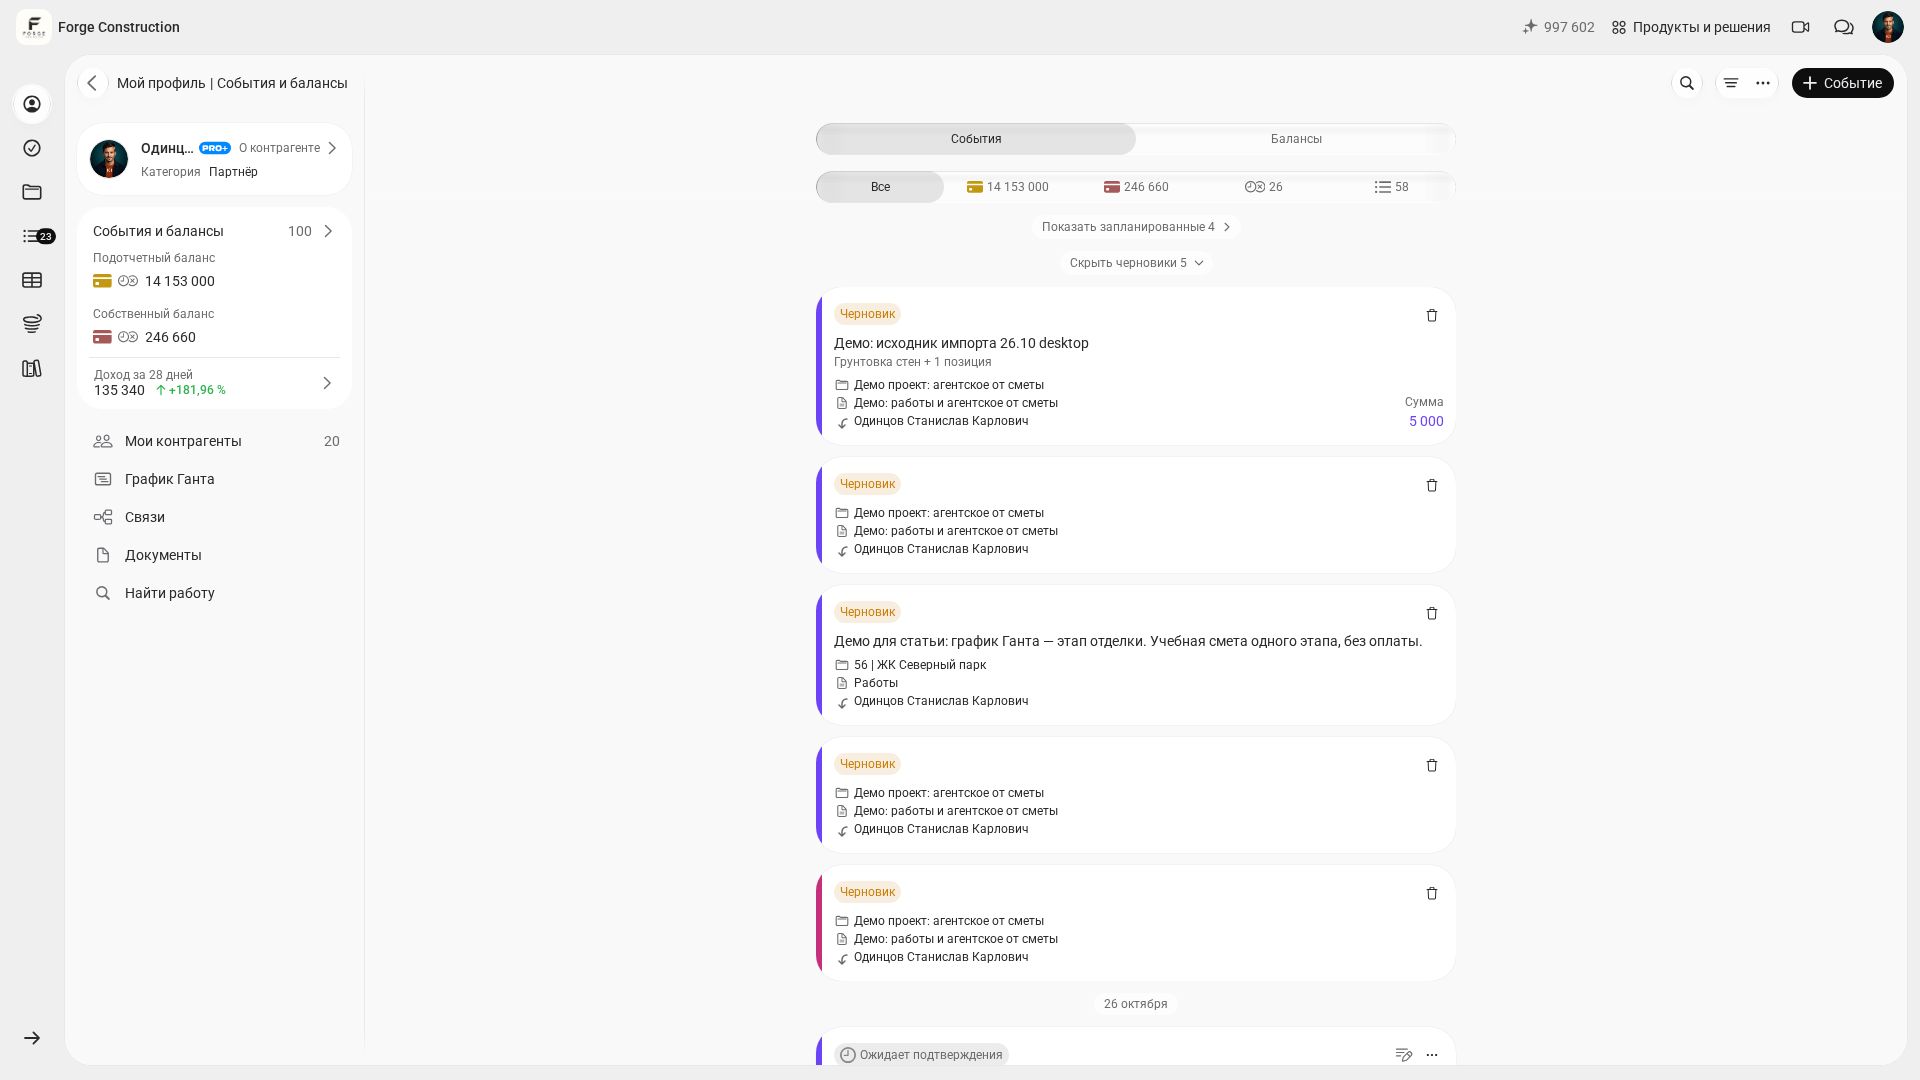
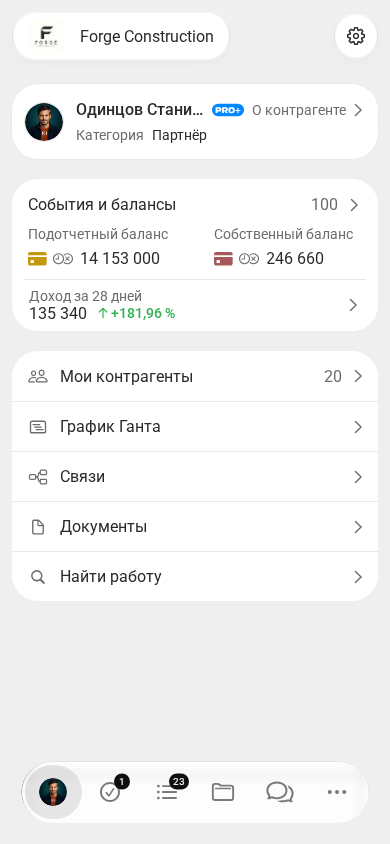
يظهر رصيد العهدة والرصيد الشخصي منفصلين في الملف الشخصي. وللرقابة على العهد، طابقوا المبالغ المسلّمة والمصروفات والمبالغ المعادة المسجّلة مع المستندات: من تسلّم المال، وكم تسلّم، وما الذي ثبت بالمستندات، وأي رصيد يجب رده أو تسويته. ولا يثبت الرصيد الظاهر وحده تسوية العهدة بالمستندات أو تنفيذ دفعة مصرفية فعلية. فتسليم المال وإثبات أوجه صرفه جزآن مختلفان من التحقق؛ وعند تجميع البيانات، تجنّبوا احتساب المبلغ نفسه مرتين. ويمكن على هذا الأساس مناقشة الحدود والسلف التالية.
تُظهر اللقطات الملف الشخصي للمالك نفسه في شركة Forge Construction التجريبية: يظهر رصيد العهدة والرصيد الشخصي منفصلين. وهذه بيانات تدريبية لحساب المالك؛ فهي لا تمثل صافي ربح الشركة أو رصيدًا مصرفيًا، ولا تؤكد تسوية كل مبلغ مسلّم بالمستندات. وتظهر على الكمبيوتر أيضًا قائمة المسودات، بينما يعرض الهاتف ملخص الملف الشخصي. والواجهة باللغة الروسية.
على مستوى الشركة، افصلوا المصروفات المباشرة للمشاريع عن المصروفات العامة: المكتب والإعلانات والخدمات ورواتب الإدارة. وعند استخدام «صندوق الشركة»، تحققوا من العمليات المدخلة فيه والمصروفات التي ما زالت خارج السجلات. فرصيد الصندوق لا يؤكد صافي الربح تلقائيًا. وتتناول مقالة «تحليلات الأعمال: كيف تنظّمون التحليلات لنشاطكم» (باللغة الروسية) المنهج العام لصياغة الأسئلة واختيار المؤشرات.
ما الأسئلة الإدارية التي تساعد التحليلات على الإجابة عنها؟
استخدموا في التحليل التسلسل «سؤال → مؤشر → تحقق → إجراء». وابدؤوا بالمشكلات التي تتطلب قرارًا بالفعل: انخفاض الهامش، أو نقص المال اللازم للشراء، أو عهد غير مؤيدة بالمستندات، أو اختلاف بين التكاليف المخططة والفعلية.
قبل المقارنة، تأكدوا من اختيار مشاريع وفترات قابلة للمقارنة، ومن احتساب المؤشرات وفق قواعد موحدة. ثم تحققوا من الأحداث والمستندات الأصلية. وتساعد الأرقام المجمعة على تحديد موضع يحتاج إلى الفحص، لكنها لا تغني عن معرفة سبب الانحراف.
يمكن استخدام بيانات سجلات المشاريع لدراسة الأسئلة التالية:
- ما نتيجة كل مشروع، وما البيانات اللازمة لتسوية الحسابات مع الشريك أو تقييم عمل المدير؟ تساعد المادة المتعلقة بهامش المساهمة على توضيح ما يشمله المؤشر.
- في أي أعمال وبنود تتجاوز التكاليف الفعلية الخطة؟ طابقوا الكميات والأسعار والتغييرات المتفق عليها؛ وتفيد مقالة تسجيل المصروفات (باللغة الروسية) في تنظيم القيود.
- ما الأموال اللازمة للالتزامات الجارية، وكم صُرف كعهد، وأي سلف لم تُسوَّ بعد؟ قارنوا هذه المعلومات بشرح رأس المال العامل للشركة.
- في أي مشاريع تتأخر المقبوضات المتوقعة عن المشتريات والمدفوعات؟ تحققوا من جدول المدفوعات والرصيد الافتتاحي؛ وتوفر المادة المتعلقة بفجوة التدفق النقدي في البناء مرجعًا إضافيًا.
كيف تنظّمون العمل في تطبيق 101 لتصبح الأرقام صالحة لاتخاذ القرارات؟
تعتمد جودة القرارات على جودة القيود الأصلية. وإذا لم يُدخل جزء من المصروفات أو اختلط إسنادها إلى المشاريع، فقد يُحسب المؤشر المجمع دون خطأ تقني، ومع ذلك يعطي صورة غير مكتملة عن النشاط.
اتفقوا مع الفريق على طريقة إمساك السجلات. ويمكن البدء بخمس قواعد:
- أنشئوا مشاريع للمواقع والعقود النشطة. وأسندوا إليها المقبوضات والمصروفات والمعلومات المتعلقة بالأعمال؛ وعند نقل البيانات، طابقوا الأرصدة الافتتاحية والالتزامات التي لم تُسوَّ بعد.
- اتفقوا على بنود مصروفات موحدة لتسجيل التكاليف والتحقق منها. وافصلوا تكاليف المشروع المحدد عن المصروفات العامة للشركة. وحددوا مسبقًا كيفية إدراج المصروفات العامة عند تقييم النتيجة، وطبقوا القاعدة باستمرار.
- وزّعوا المسؤوليات داخل الفريق. وحددوا من يجمع المستندات المؤيدة ومعلومات الأعمال، ومن يطابق بيانات المشروع، ومن يتحقق من الحسابات مع الشركاء وعمليات صندوق الشركة. واستوضحوا على حدة صلاحيات الوصول المطلوبة لكل مسؤول.
- ضعوا قاعدة لتسجيل جميع العمليات التي يشملها نظامكم المحاسبي. وإذا لم يصل المستند بعد، فاحتفظوا بقيد يثبت وجود الالتزام وبإشارة إلى ضرورة التحقق، وفق الإجراء المتفق عليه. ولا تعتبروا غياب القيد دليلًا على غياب المصروف.
- اتفقوا على مواعيد إدخال المعلومات: مثلًا، في يوم العملية للمشتريات والعهد، وبعد التوقيع لمحاضر قبول الأعمال. وحددوا المسؤول عن التأخير، وراجعوا البيانات التي لم تصل حتى تاريخ المناقشة.
إذا استخدمتم Excel لإجراء تحليل مستقل، فاحتفظوا بتاريخ لقطة البيانات ومجموعة البيانات الأصلية وقواعد الحساب. وطابقوا المعلومات الواردة في الجدول المنفصل مع العمليات والمستندات؛ وحددوا طريقة نقلها بناءً على الإمكانات التي تحققتم منها في سيناريو عملكم. وتناقش مقالة Excel وسجلات المشاريع (باللغة الروسية) إمكانات هذا النهج.
دورية الإدارة: ما الذي تراجعونه أسبوعيًا وشهريًا؟
ضعوا جدولًا للتحقق: مراجعة أسبوعية موجزة للأموال والمخاطر، ثم تحليل شهري أكثر تفصيلًا للنتائج. ووائموا الدورية وتاريخ إقفال البيانات مع مدة المراحل وشروط الدفع في مشاريعكم.
في الاجتماع الأسبوعي، راجعوا أرصدة المشاريع الرئيسية والمقبوضات والمدفوعات المتوقعة، وتقارير العهد المتأخرة، والسلف الكبيرة التي لم تُسوَّ، والمشتريات التي لا تؤيدها مستندات. ولكل انحراف، دوّنوا الخطوة التالية والمسؤول والموعد النهائي. واستوضحوا الرصيد السالب الناتج عن العمليات بالرجوع إلى جدول المدفوعات والالتزامات.
قارنوا شهريًا الإيرادات والهوامش والمصروفات وفق منهجية موحدة. وادرسوا المصروفات العامة وعمليات صندوق الشركة على حدة، ثم تحققوا من إدراجها في حساب نتيجة الشركة. ولا تقيّموا صافي الربح إلا مع مراعاة اكتمال جميع البيانات المتعلقة بالفترة.
عندما تتجمع معلومات قابلة للمقارنة عن عدة فترات، يمكن مناقشة تعديل قواعد السلف وقائمة الأسعار ونطاق الأعمال. ووضحوا أولًا أسباب الاختلافات: تغير الكميات أو الأسعار أو مزيج المشاريع أو توقيت الاعتراف بالإيرادات والمصروفات. وتفيد مقالة التقارير الثلاثة لصاحب النشاط: الأرباح والخسائر، والتدفقات النقدية، والميزانية العمومية في تنظيم التحليل.
قرارات شائعة بناءً على الأرقام: حالات من ممارسة النشاط القائم على المشاريع
فيما يلي حالات افتراضية توضح مسار التحقق. وهي أمثلة للتحليل الإداري، ولا تصف نتائج مؤكدة لشركات بعينها.
الحالة 1: يبدو المشروع مربحًا، لكن المال لا يكفي للمرحلة التالية. تحققوا من البيانات التي يستند إليها حساب الربح، والمبالغ التي لا يزال على العميل دفعها، والمبالغ المسلّمة كعهد، والمدفوعات المخططة بالفعل. وإذا تبين أن المقبوضات تتأخر عن المدفوعات، فناقشوا مراحل السداد وحدود المشتريات والسلف. واستوضحوا شروط العقد والقدرة على الوفاء بالالتزامات؛ فمؤشر واحد لا يحدد سبب نقص المال.
الحالة 2: ترتفع الإيرادات، لكن الربح لا يزيد. قارنوا هوامش المشاريع وعناصر المصروفات العامة عن فترات متماثلة. وإذا تغير الهامش، فتحققوا من الأسعار وتقديرات التكلفة والكميات والموافقة على الأعمال الإضافية. وإذا ارتفعت المصروفات العامة، فادرسوا مكوناتها وصلتها بنمو النشاط. وقد توجد أسباب عدة في الوقت نفسه؛ فتحققوا من الاستنتاج بالرجوع إلى العمليات. وتفيد مادتا المحاسبة المالية للإيرادات والمصروفات وتحليل كفاءة النشاط (باللغة الروسية) في التحضير.
الحالة 3: نشأ خلاف مع الشريك حول النتيجة. اتفقوا على الفترة وعناصر الإيرادات والتكاليف وقواعد احتساب المصروفات العامة وتوزيع الربح. ثم طابقوا المقبوضات من العميل ومستندات الأعمال والمصروفات والالتزامات التي لم تُسوَّ بعد. وتساعد مجموعة مشتركة من البيانات القابلة للتحقق على مناقشة الفروق بصورة محددة؛ ووثّقوا اتفاقات توزيع النتيجة على حدة. فوجود تقرير لا يستبعد الخلافات ولا يحل محل الشروط المتفق عليها.
الحالة 4: لا يتضح أي مجالات النشاط ينبغي تطويرها. قارنوا ربحية المشاريع القابلة للمقارنة واحتياجات رأس المال العامل والموارد والمخاطر. وإذا أظهر أحد المجالات نتيجة ضعيفة، فتحققوا من الأسباب ومن آثار تغيير السعر أو نطاق الأعمال أو حجم الطلبات. واتخذوا قرار التوسع أو التوقف عن تقديم هذا النوع من الخدمات مع مراعاة هذه الظروف. وتفيد مقالة ربحية أعمال البناء في مشاريع البناء والترميم.
أخطاء التسجيل المحاسبي التي تفسد التحليلات
تبدأ مشكلات التحليل الإداري غالبًا من القيود الأصلية: عمليات لم تُسجّل، أو مصروفات أُسندت إلى مشروع آخر، أو مستندات بقيت في المراسلات. وقبل اتخاذ القرار، تحققوا من اكتمال البيانات واستكملوا ما تكتشفونه من نواقص.
من أسباب تأجيل الاستنتاج الجازم وإجراء المطابقة أولًا:
- تُدخل المصروفات متأخرًا، ولا تُرفق الإيصالات وغيرها من الأدلة المؤيدة إلا بصورة انتقائية.
- بنود المصروفات عامة أكثر من اللازم أو تُستخدم بصورة غير متسقة، فلا يتضح ما يتكون منه تجاوز التكاليف.
- لا تجري مطابقة أرصدة العهد: سُلّمت الأموال، ولم تُسجّل المستندات المؤيدة والمبالغ المعادة، ولم تُراجع الأرصدة حسب الأشخاص.
- لم يُسند جزء من التكاليف إلى المشروع الصحيح أو إلى المصروفات العامة للشركة، فتبدو النتيجة أعلى مما ستكون عليه مع اكتمال السجلات.
متى تحتاجون إلى PRO+ وكيف تسرّعون اتخاذ القرارات؟
فكروا في PRO+ عندما تُمسك السجلات الأساسية بانتظام وتظهر احتياجات تتعلق بالمصروفات العامة والأداء المالي للشركة. وقبل الاشتراك، استوضحوا ما تتضمنه الباقة حاليًا وما يتاح لدوركم وسيناريو عملكم. وتحققوا على حدة من الإجراءات المطلوبة في صندوق الشركة وطرق تحليل البيانات وعمل الفريق؛ فتوافر وظيفة في حساب واحد لا يحدد مدى توافرها لجميع الباقات والأدوار.
من المفيد إدراج صندوق الشركة في إجراء المطابقة العام: ما العمليات التي تدخل فيه، وما المصروفات المدفوعة، وما الالتزامات التي لم تُسجّل بعد؟ ويتطلب تقييم صافي الربح قواعد متفقًا عليها ومجموعة مكتملة من البيانات. والاشتراك في PRO+ وحده لا يصحح القيود الناقصة ولا يؤكد موثوقية النتيجة.
من المعايير العملية للاختيار الوقت اللازم للتحضير للتحليل. قيسوا المدة التي يستغرقها جمع المعلومات والتحقق منها حاليًا، ثم قيّموا في سيناريو عملكم الإجراءات التي يبسّطها التطبيق والعمل اليدوي الذي يبقى. ويعتمد مقدار الوقت الموفّر على العمليات وجودة السجلات والوظائف المستخدمة.
في العرض التوضيحي لتطبيق 101، يمكنكم مناقشة سيناريو سجلاتكم: هيكل المشاريع، والمصروفات العامة، وصندوق الشركة، والأسئلة المتعلقة بالبيانات. وجهّزوا مثالًا لمشروع، واستوضحوا الوظائف والصلاحيات التي يحتاج إليها فريقكم.