Loyihaviy biznesda boshqaruv qarori oddiy ko‘rinadi: narxni oshirish, zarar keltirayotgan ish shaklidan voz kechish, ustaga avans berish, xaridni kelishish yoki yana bir obyektni olish. Qiyinchilik tanlov paytida yuzaga keladi: qaysi ishlar bajarilganini, qancha pul kelib tushganini va qaysi majburiyatlar bo‘yicha hali to‘lash kerakligini tushunish zarur.
101 ilovasi loyihalar bo‘yicha hisob yuritish, pul operatsiyalari va ishlar haqidagi qaydlarni jamlash imkonini beradi. Jamoa ma’lumotlarni o‘z vaqtida kiritsa, tasdiqlovchi hujjatlarni ilova qilsa va xatolarni tuzatsa, bu ma’lumotlar qaror asoslarini tekshirishga yordam beradi. Kiritilmagan operatsiyalar hatto tartibli rasmiylashtirilgan hisobotda ham ma’lumotlar yetishmasligiga olib keladi.
Boshqaruv xulosalari uchun qanday ma’lumotlar kerakligini, ularni tekshirishni qanday tashkil etish va qanday nazorat tartibidan foydalanishni ko‘rib chiqamiz. Loyihaviy biznesdagi to‘rtta shartli vaziyatni va PRO+ ni ulashdan oldin tekshirish kerak bo‘lgan savollarni alohida tahlil qilamiz.
Mundarija:
- Nega ma’lumotlarga asoslangan qarorlar pul va vaqtni tejaydi?
- 101 ilovasida qanday ma’lumotlar bor?
- Tahlil boshqaruvga oid qaysi savollarni hal qilishga yordam beradi?
- Raqamlar qarorlar uchun yaroqli bo‘lishi uchun 101 ilovasini qanday sozlash kerak?
- Boshqaruv tartibi: har hafta va har oy nimalarni ko‘rib chiqish kerak?
- Raqamlarga asoslangan odatiy qarorlar: loyihaviy biznes amaliyotidan misollar
- Tahlilni buzadigan hisob xatolari
- PRO+ qachon kerak va qaror qabul qilishni qanday tezlashtirish mumkin?
Nega ma’lumotlarga asoslangan qarorlar pul va vaqtni tejaydi?
Deyarli har bir boshqaruv qarori uch savoldan biri bilan bog‘liq: moliyaviy natija qanday, pul qayerda va ishlarning bajarilishini nima cheklayapti? Ma’lumotlar yozishmalar va jadvallarga tarqalib ketgan bo‘lsa, avval faktlarni solishtirib tekshirishga to‘g‘ri keladi: qaysi summalar obyektga tegishli, ular qaysi davr uchun ko‘rsatilgan va hujjatlar bilan tasdiqlanganmi?
Loyihalar bo‘yicha hisob har bir obyektni alohida ko‘rib chiqishga yordam beradi. To‘lov jadvali sababli yuzaga kelgan vaqtinchalik pul yetishmovchiligi va bajarilgan ishlar natijasidagi zarar turlicha tekshiruvni talab qiladi. Birinchi holatda kutilayotgan pul kirimlari va to‘lovlar taqvimi, ikkinchisida esa realizatsiyadan daromad va unga tegishli xarajatlarni taqqoslash kerak. Faqat bitta manfiy qoldiq orqali sabablarni aniqlab bo‘lmaydi.
Pul kelib tushishi, loyiha balansi, marja va sof foydani bir-biridan ajrating. Olingan avans pul harakatini ko‘rsatadi, ammo hali ishlab topilgan realizatsiya daromadini tasdiqlamaydi. Kiritilgan operatsiyalar bo‘yicha balans shu qaydlarning tarkibiga bog‘liq. Marjani taqqoslash uchun xarajatlar tarkibi va davrni oldindan belgilang; sof foydani aniqlashda tanlangan davrga tegishli kompaniyaning barcha daromad va xarajatlarini, jumladan umumiy xarajatlar, qo‘llaniladigan soliqlar va tuzatishlarni hisobga olish kerak.
Jamoa kengaygan sari bu kelishuvning ahamiyati ortadi. Ustalar, pudratchilar, loyiha rahbarlari va hamkorlar uchun umumiy qoidalar kerak: ma’lumotni kim kiritadi, kim tekshiradi va uning qaysi versiyasi asosida qaror qabul qilinadi? Shunda aniq tafovutlarni muhokama qilish va ularni bartaraf etish uchun mas’ullarni belgilash mumkin.
101 ilovasida qanday ma’lumotlar bor?
Hisobning asosini loyiha hodisalari haqidagi qaydlar tashkil etadi: buyurtmachidan kelib tushgan pul, materiallar xaridi, ijrochilar bilan hisob-kitoblar va ishlar haqidagi ma’lumotlar. Har bir qayd uchun uning mazmunini ochib beruvchi ma’lumotlar muhim: loyiha, sana, ishtirokchilar, summa, xarajat moddasi va tasdiqlovchi materiallar. Kiritilgan hodisalar to‘plami yakuniy manzaraga nimalar kirishini belgilaydi.
Cheklar va boshqa tasdiqlovchi hujjatlarni saqlang hamda ularning kerakli operatsiyalarga bog‘langanini tekshiring. Chekning o‘zi xarajat to‘g‘ri loyihaga kiritilganini, ish bajarilganini yoki barcha xarajatlar hisobga olinganini isbotlamaydi.
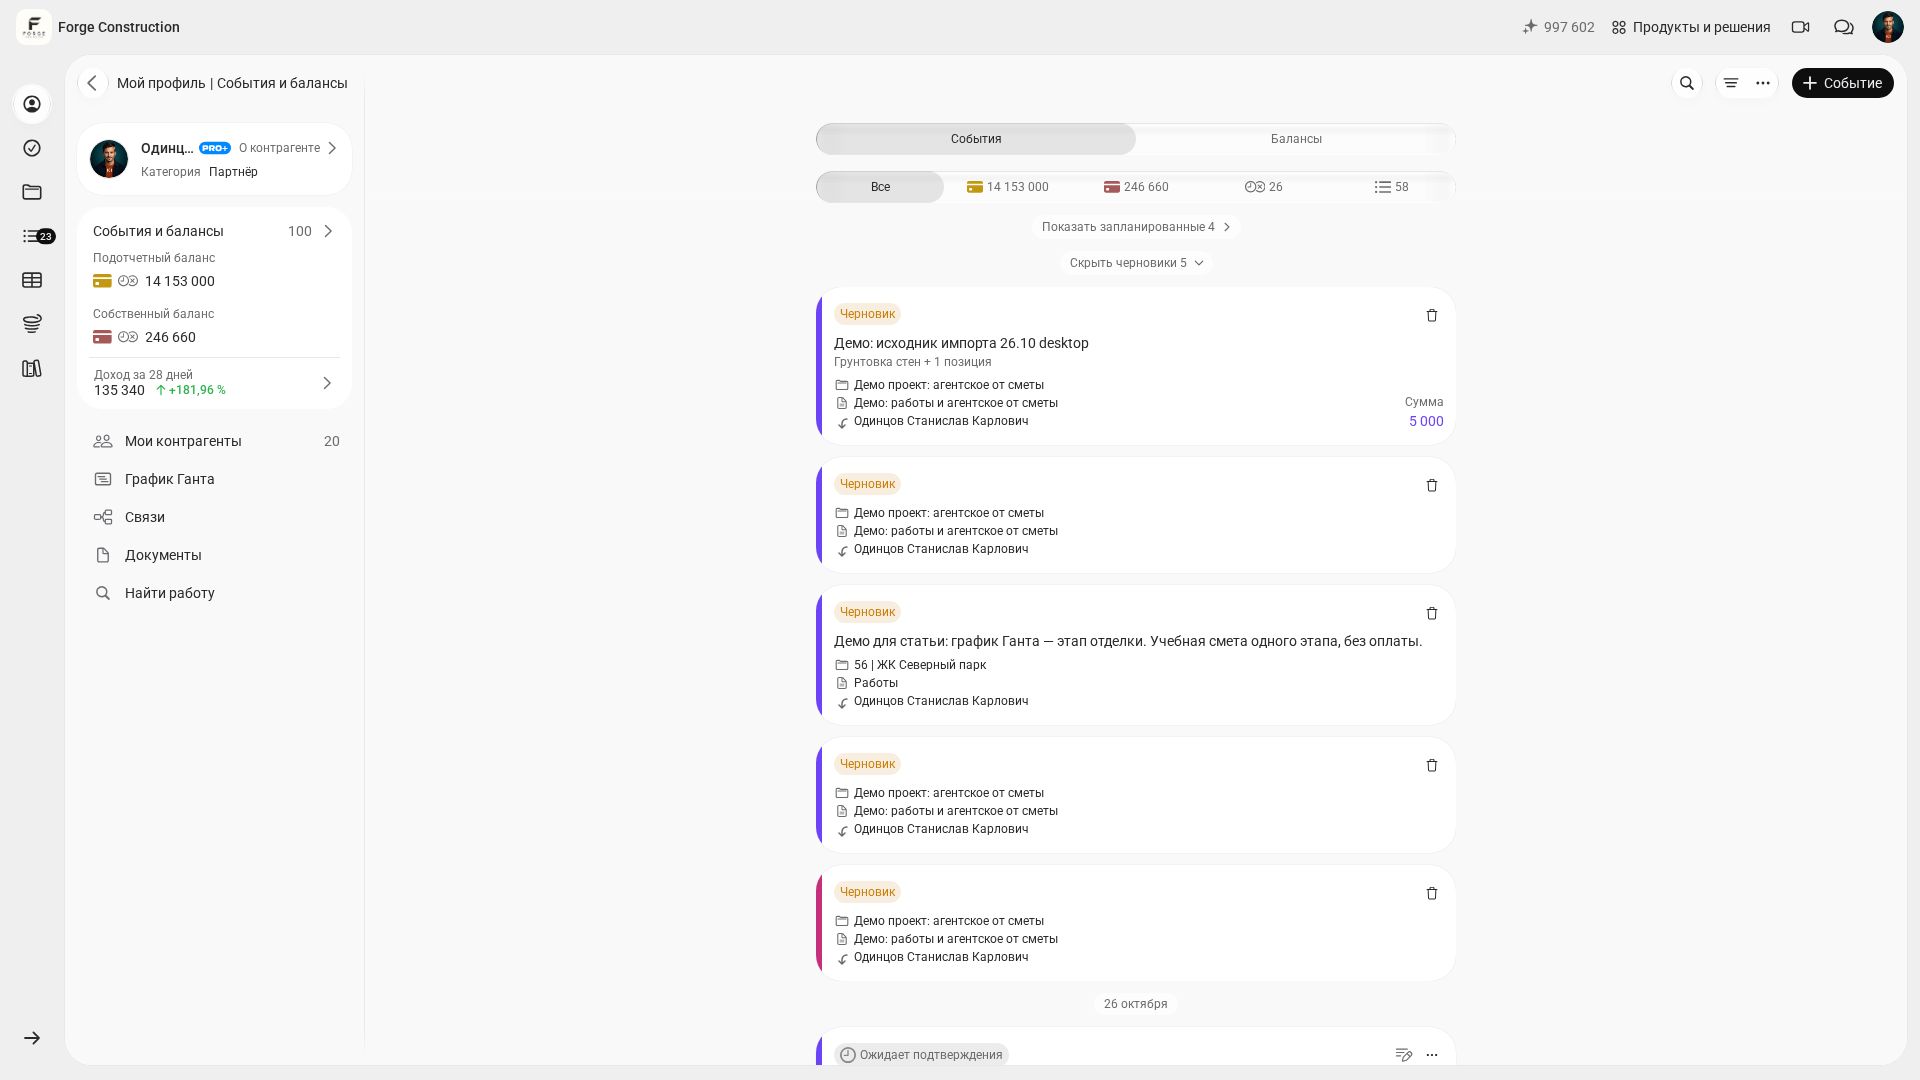
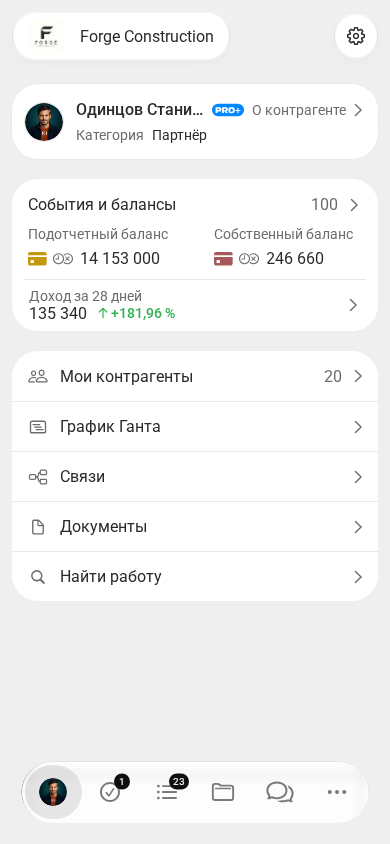
Profilda hisobdor mablag‘lar balansi va o‘z mablag‘lari balansi alohida ko‘rsatiladi. Hisobdor mablag‘larni nazorat qilish uchun pul berish, sarflash va qaytarish bo‘yicha qaydlarni hujjatlar bilan solishtiring: kimga qancha berilgan, nimasi tasdiqlangan va qanday qoldiqni qaytarish yoki hujjatlar bilan yopish kerak? Ko‘rinib turgan balansning o‘zi hujjatlar bilan yopilganini yoki haqiqiy bank to‘lovi amalga oshganini isbotlamaydi. Pul berilishi va uning sarflanganini tasdiqlash tekshiruvning turli qismlaridir; ma’lumotlarni jamlashda bir summaning ikki marta hisobga olinishiga yo‘l qo‘ymang. Shu asosda limitlar va keyingi avanslarni muhokama qilish mumkin.
Tasvirlarda Forge Construction namoyish kompaniyasidagi akkaunt egasining profili ko‘rsatilgan: hisobdor mablag‘lar balansi va o‘z mablag‘lari balansi alohida aks etadi. Bu egasining akkauntidagi o‘quv ma’lumotlari; ular kompaniyaning sof foydasi, bankdagi qoldiq yoki har bir berilgan summa hujjatlar bilan yopilganining tasdig‘i emas. Kompyuterda qo‘shimcha ravishda qoralamalar tasmasi ko‘rinadi; telefonda profilning umumiy ma’lumotlari ko‘rsatiladi. Interfeys rus tilida.
Kompaniya miqyosida loyihalarning bevosita xarajatlarini umumiy xarajatlardan ajrating: ofis, reklama, servislar va boshqaruv xodimlarining ish haqi. «Kompaniya fondi»dan foydalanganda unga qaysi operatsiyalar kiritilganini va qaysi xarajatlar hisobdan tashqarida qolganini tekshiring. Fond qoldig‘i sof foydani avtomatik ravishda tasdiqlamaydi. Savollar va ko‘rsatkichlarga umumiy yondashuv «Biznes-tahlil: biznes uchun tahlilni qanday yo‘lga qo‘yish mumkin» (rus tilida) maqolasida ko‘rib chiqilgan.
Tahlil boshqaruvga oid qaysi savollarni hal qilishga yordam beradi?
Tahlil qilishda «savol → ko‘rsatkich → tekshiruv → harakat» bog‘lanishidan foydalaning. Hozirning o‘zida yechim talab qilayotgan muammolardan boshlang: marjaning pasayishi, xarid uchun pul yetishmasligi, hisobdor mablag‘larning tasdiqlanmagani yoki rejalashtirilgan va haqiqiy xarajatlar o‘rtasidagi tafovut.
Taqqoslashdan oldin bir-biri bilan taqqoslash mumkin bo‘lgan loyihalar va davrlar tanlanganiga hamda ko‘rsatkichlar bir xil qoidalar asosida hisoblanganiga ishonch hosil qiling. So‘ng dastlabki hodisalar va hujjatlarni tekshiring. Umumlashtirilgan raqamlar qaysi joyni tekshirish kerakligini topishga yordam beradi; ular og‘ish sababini aniqlashning o‘rnini bosmaydi.
Loyihalar bo‘yicha hisob ma’lumotlari asosida quyidagi savollarni tahlil qilish mumkin:
- Har bir loyihaning natijasi qanday va hamkor bilan hisob-kitob qilish yoki rahbar ishini baholash uchun qanday ma’lumotlar kerak? Ko‘rsatkich tarkibini aniqlashtirishda marjinal foyda haqidagi material yordam beradi.
- Qaysi ishlar va xarajat moddalari bo‘yicha haqiqiy xarajatlar rejadan oshib ketgan? Hajmlar, narxlar va kelishilgan o‘zgarishlarni solishtiring; qaydlarni tashkil etishda xarajatlar hisobi haqidagi maqola (rus tilida) yordam beradi.
- Joriy majburiyatlar uchun qancha pul kerak, hisobdorlikka qancha berilgan va qaysi avanslar hali yopilmagan? Ushbu ma’lumotlarni kompaniyaning aylanma kapitali tahlili bilan taqqoslang.
- Qaysi loyihalarda kutilayotgan to‘lovlar xaridlar va pul chiqimlaridan ortda qolmoqda? To‘lov taqvimi va boshlang‘ich qoldiqni tekshiring; qo‘shimcha yo‘l-yo‘riq sifatida qurilishdagi kassa uzilishi haqidagi materialdan foydalanish mumkin.
Raqamlar qarorlar uchun yaroqli bo‘lishi uchun 101 ilovasini qanday sozlash kerak?
Qarorlar sifati dastlabki qaydlar sifatiga bog‘liq. Xarajatlarning bir qismi kiritilmagan yoki loyihalar adashtirilgan bo‘lsa, umumlashtirilgan ko‘rsatkich texnik xatosiz hisoblanishi, ammo biznes haqida to‘liq bo‘lmagan tasavvur berishi mumkin.
Jamoa bilan hisob yuritish tartibini kelishib oling. Beshta qoidadan boshlash mumkin:
- Faol obyektlar va shartnomalar uchun loyihalar yarating. Tegishli pul kirimlari, xarajatlar va ishlar haqidagi ma’lumotlarni shu loyihalarga kiriting; ma’lumotlarni ko‘chirishda boshlang‘ich qoldiqlar va yopilmagan majburiyatlarni solishtirib tekshiring.
- Xarajatlarni hisobga olish va tekshirish uchun yagona xarajat moddalarini kelishib oling. Muayyan loyiha xarajatlarini kompaniyaning umumiy xarajatlaridan ajrating. Natijani baholashda umumiy xarajatlar qanday hisobga olinishini oldindan belgilang va bu qoidani izchil qo‘llang.
- Jamoada vazifalarni taqsimlang. Tasdiqlovchi hujjatlar va ishlar haqidagi ma’lumotlarni kim yig‘ishini, loyihani kim solishtirib tekshirishini, hamkorlar bilan hisob-kitoblar va Kompaniya fondi operatsiyalarini kim tekshirishini belgilang. Har bir mas’ulga zarur foydalanish huquqlarini alohida aniqlashtiring.
- Hisobga tegishli barcha operatsiyalarni qayd etish qoidasini belgilang. Hujjat hali olinmagan bo‘lsa, kelishilgan tartibda majburiyat mavjudligini va uni tekshirish kerakligi haqidagi belgini saqlang. Qayd yo‘qligini xarajat yo‘qligi deb hisoblamang.
- Ma’lumotlarni kiritish muddatlarini kelishib oling: masalan, xaridlar va hisobdor mablag‘lar uchun operatsiya kuni, dalolatnomalar uchun esa imzolanganidan keyin. Kechikishlar uchun mas’ulni belgilang va tahlil sanasiga qadar qaysi ma’lumotlar hali kelib tushmaganini tekshiring.
Mustaqil tahlil uchun Excel dan foydalansangiz, ma’lumotlar qaysi sanadagi holatni aks ettirishini, dastlabki ma’lumotlar tarkibini va hisoblash qoidalarini saqlang. Alohida jadvaldagi ma’lumotlarni operatsiyalar va hujjatlar bilan solishtiring; ularni ko‘chirish usulini o‘z ish holatingizda tekshirilgan imkoniyatlarga qarab belgilang. Bu yondashuv imkoniyatlari Excel va loyihalar bo‘yicha hisob haqidagi maqolada (rus tilida) ko‘rib chiqilgan.
Boshqaruv tartibi: har hafta va har oy nimalarni ko‘rib chiqish kerak?
Tekshiruv jadvalini belgilang: pul va xavflarni har hafta qisqacha ko‘rib chiqish, keyin esa natijalarni har oy batafsilroq tahlil qilish. Tekshiruv davriyligi va ma’lumotlarni yakunlash sanasini loyihalaringiz bosqichlarining davomiyligi va to‘lov shartlariga moslab kelishib oling.
Haftalik yig‘ilishda asosiy loyihalardagi qoldiqlarni, kutilayotgan pul kirimlari va to‘lovlarni, muddati o‘tgan hisobdor mablag‘lar hisobotlarini, yopilmagan yirik avanslarni va hujjatsiz xaridlarni tekshiring. Har bir og‘ish uchun keyingi harakat, mas’ul va muddatni yozib qo‘ying. Operatsiyalar bo‘yicha manfiy balansni to‘lov taqvimi va majburiyatlar asosida aniqlashtiring.
Har oy realizatsiyadan daromad, marja va xarajatlarni bir xil uslub bo‘yicha taqqoslang. Umumiy xarajatlar va Kompaniya fondi operatsiyalarini alohida ko‘rib chiqing, so‘ng ularning kompaniya natijasi hisobiga kiritilganini tekshiring. Sof foydani faqat shu davrga tegishli barcha ma’lumotlarning to‘liqligini hisobga olgan holda baholang.
Bir necha davr uchun taqqoslanadigan ma’lumotlar to‘plangach, avans berish qoidalari, narxlar ro‘yxati va ishlar tarkibini o‘zgartirishni muhokama qilish mumkin. Avval farqlar sababini aniqlashtiring: hajmlar, narxlar, loyihalar tarkibi yoki daromad va xarajatlarni tan olish muddatlarining o‘zgarishi. Tahlil tuzilishini belgilashda biznes egasining uch hisoboti: foyda va zararlar, pul oqimlari hamda balans haqidagi maqola yordam beradi.
Raqamlarga asoslangan odatiy qarorlar: loyihaviy biznes amaliyotidan misollar
Quyida tekshiruv qanday olib borilishini ko‘rsatadigan shartli vaziyatlar keltirilgan. Bular boshqaruv tahliliga misollar bo‘lib, muayyan kompaniyalarning tasdiqlangan natijalarini tasvirlamaydi.
1-vaziyat: loyiha foydali ko‘rinadi, ammo keyingi bosqich uchun pul yetishmaydi. Foyda hisobi qaysi ma’lumotlarga asoslanganini, buyurtmachi hali qancha pul o‘tkazishi kerakligini, hisobdorlikka qancha mablag‘ berilganini va qaysi to‘lovlar allaqachon rejalashtirilganini tekshiring. Pul kirimlari to‘lovlardan ortda qolayotgani aniqlansa, to‘lovlarni bosqichlarga ajratish, xarid limitlari va avans berishni muhokama qiling. Shartnoma shartlarini va majburiyatlarni bajarish imkoniyatini aniqlashtiring; bitta ko‘rsatkich pul yetishmovchiligining sababini belgilab bermaydi.
2-vaziyat: realizatsiyadan daromad o‘smoqda, foyda esa oshmayapti. Loyihalar marjasi va umumiy xarajatlar tarkibini bir xil davrlar uchun taqqoslang. Marja o‘zgargan bo‘lsa, narxlar, smetalar, hajmlar va qo‘shimcha ishlarning kelishilganini tekshiring. Umumiy xarajatlar ko‘paygan bo‘lsa, ularning tarkibi va biznes o‘sishi bilan bog‘liqligini tahlil qiling. Bir vaqtda bir nechta sabab bo‘lishi mumkin; xulosani operatsiyalar asosida tekshiring. Tayyorgarlik uchun daromad va xarajatlarning moliyaviy hisobi haqidagi hamda biznes samaradorligini tahlil qilish haqidagi (rus tilida) materiallar yordam beradi.
3-vaziyat: natija yuzasidan hamkor bilan nizo yuzaga keldi. Davrni, daromad va xarajatlar tarkibini, umumiy xarajatlarni hisobga olish va foydani taqsimlash qoidalarini kelishib oling. So‘ng buyurtmachidan kelib tushgan pulni, ishlarga oid hujjatlarni, xarajatlar va yopilmagan majburiyatlarni solishtirib tekshiring. Tekshiriladigan umumiy ma’lumotlar to‘plami tafovutlarni aniq muhokama qilishga yordam beradi; natijani taqsimlash haqidagi kelishuvlarni alohida rasmiylashtiring. Hisobotning mavjudligi nizolarni istisno qilmaydi va kelishilgan shartlarning o‘rnini bosmaydi.
4-vaziyat: qaysi yo‘nalishlarni rivojlantirish tushunarsiz. Taqqoslanadigan loyihalarning rentabelligi, aylanma mablag‘larga ehtiyoji, resurslari va xavflarini solishtiring. Yo‘nalish zaif natija ko‘rsatayotgan bo‘lsa, buning sabablarini hamda narx, ishlar tarkibi yoki buyurtmalar hajmini o‘zgartirish oqibatlarini tekshiring. Kengayish yoki shu ish shaklidan voz kechish haqida qarorni ushbu shartlarni hisobga olib qabul qiling. Qurilish va ta’mirlash loyihalari uchun qurilish biznesining rentabelligi haqidagi maqola yordam beradi.
Tahlilni buzadigan hisob xatolari
Boshqaruv tahlilidagi muammolar ko‘pincha dastlabki qaydlardan boshlanadi: operatsiyalar kiritilmagan, xarajatlar boshqa loyihaga yozilgan, hujjatlar yozishmalarda qolib ketgan. Qaror qabul qilishdan oldin ma’lumotlarning to‘liqligini tekshiring va aniqlangan kamchiliklarni to‘ldiring.
Qat’iy xulosani kechiktirib, avval solishtirib tekshirishga sabab bo‘ladigan holatlar:
- Xarajatlar kech kiritiladi, cheklar va boshqa tasdiqlar esa faqat ayrim qaydlarga biriktirilgan.
- Xarajat moddalari haddan tashqari umumiy yoki izchil qo‘llanmaydi, shuning uchun ortiqcha sarf tarkibi tushunarsiz.
- Hisobdor mablag‘lar solishtirib tekshirilmaydi: pul berilgan, tasdiqlar va qaytarilgan summalar aks ettirilmagan, shaxslar bo‘yicha qoldiqlar tekshirilmagan.
- Xarajatlarning bir qismi kerakli loyihaga yoki kompaniyaning umumiy xarajatlariga kiritilmagan, shuning uchun natija to‘liq hisob yuritilgandagidan yuqoriroq ko‘rinadi.
PRO+ qachon kerak va qaror qabul qilishni qanday tezlashtirish mumkin?
Asosiy hisob muntazam yuritilayotgan va umumiy xarajatlar hamda kompaniya iqtisodiyoti bilan bog‘liq vazifalar paydo bo‘lganida PRO+ ni ko‘rib chiqing. Ulashdan oldin tarifning joriy tarkibini va o‘z rolingiz hamda ish holatingiz uchun foydalanish imkoniyatlarini aniqlashtiring. Kompaniya fondi bilan zarur harakatlar, ma’lumotlarni tahlil qilish usullari va jamoaning ishlashini alohida tekshiring; funksiyaning bitta akkauntda mavjudligi uning barcha tariflar va rollar uchun mavjudligini belgilamaydi.
Kompaniya fondini umumiy solishtirish tartibiga kiritish foydali: unga qaysi operatsiyalar kelib tushadi, qaysi xarajatlar to‘langan va qaysi majburiyatlar hali aks ettirilmagan? Sof foydani baholash uchun kelishilgan qoidalar va to‘liq ma’lumotlar to‘plami kerak bo‘ladi. PRO+ ni ulashning o‘zi kiritilmagan qaydlarni tuzatmaydi va natijaning ishonchliligini tasdiqlamaydi.
Tanlashning amaliy mezoni — tahlilga tayyorgarlik vaqti. Hozir ma’lumotlarni yig‘ish va tekshirish qancha vaqt olishini o‘lchang, so‘ng o‘z ish holatingizda ilova qaysi harakatlarni yengillashtirishini va qaysi qo‘l mehnati qolishini baholang. Tejaladigan vaqt miqdori jarayonlar, hisob sifati va ishlatiladigan funksiyalarga bog‘liq.
101 ilovasi namoyishida o‘zingizning hisob yuritish holatingizni muhokama qilish mumkin: loyihalar tuzilmasi, umumiy xarajatlar, Kompaniya fondi va ma’lumotlarga oid savollar. Loyiha misolini tayyorlang va jamoangizga qaysi funksiyalar hamda foydalanish huquqlari kerak bo‘lishini aniqlashtiring.