პროექტებზე დაფუძნებულ ბიზნესში მმართველობითი გადაწყვეტილება მარტივად გამოიყურება: ფასის გაზრდა, წამგებიან მომსახურებაზე უარის თქმა, ხელოსნისთვის ავანსის გაცემა, შესყიდვის შეთანხმება ან კიდევ ერთი ობიექტის აღება. სირთულე არჩევანის მომენტში ჩნდება: უნდა იცოდეთ, რომელი სამუშაოებია შესრულებული, რა თანხებია მიღებული და რომელი ვალდებულებებია ჯერ კიდევ გადასახდელი.
აპლიკაცია 101 საშუალებას გაძლევთ, აწარმოოთ პროექტების აღრიცხვა და შეაგროვოთ ჩანაწერები ფულადი ოპერაციებისა და სამუშაოების შესახებ. ეს ინფორმაცია გადაწყვეტილების საფუძვლის შემოწმებაში გეხმარებათ, თუ გუნდი მონაცემებს დროულად შეიყვანს, დამადასტურებელ მასალებს დაურთავს და შეცდომებს გამოასწორებს. გამოტოვებული ოპერაციები მოწესრიგებულ ანგარიშშიც გამოტოვებულ მონაცემებად რჩება.
განვიხილავთ, რა მონაცემებია საჭირო მმართველობითი დასკვნებისთვის, როგორ მოვაწყოთ მათი შემოწმება და კონტროლის რა პერიოდულობა გამოვიყენოთ. ცალკე განვიხილავთ პროექტებზე დაფუძნებული ბიზნესის ოთხ პირობით სიტუაციას და საკითხებს, რომლებიც PRO+-ის ჩართვამდე უნდა შეამოწმოთ.
შინაარსი:
- რატომ ზოგავს მონაცემებზე დაფუძნებული გადაწყვეტილებები ფულსა და დროს?
- რა მონაცემებია აპლიკაცია 101-ში?
- რომელ მმართველობით კითხვებზე პასუხის გაცემაში გვეხმარება ანალიტიკა?
- როგორ მოვაწყოთ აპლიკაცია 101-ში მუშაობა, რომ ციფრები გადაწყვეტილებებისთვის გამოსადეგი იყოს?
- მართვის პერიოდულობა: რა შევამოწმოთ ყოველკვირეულად და ყოველთვიურად
- ტიპური გადაწყვეტილებები ციფრების საფუძველზე: პროექტებზე დაფუძნებული ბიზნესის მაგალითები
- აღრიცხვის შეცდომები, რომლებიც ანალიტიკას აზიანებს
- როდის არის საჭირო PRO+ და როგორ დავაჩქაროთ გადაწყვეტილებების მიღება?
რატომ ზოგავს მონაცემებზე დაფუძნებული გადაწყვეტილებები ფულსა და დროს?
თითქმის ყოველი მმართველობითი გადაწყვეტილება სამიდან ერთ კითხვას უკავშირდება: როგორია ფინანსური შედეგი, სად არის ფული და რა ზღუდავს სამუშაოების შესრულებას. თუ ინფორმაცია მიმოწერასა და ცხრილებშია გაფანტული, ჯერ ფაქტები უნდა შეაჯეროთ: რომელი თანხები მიეკუთვნება ობიექტს, რა პერიოდს ასახავს და დასტურდება თუ არა დოკუმენტებით.
პროექტების აღრიცხვა თითოეული ობიექტის ცალკე განხილვაში გეხმარებათ. გადახდების გრაფიკით გამოწვეული ფულის დროებითი ნაკლებობა და სამუშაოების შედეგებით მიღებული ზარალი სხვადასხვა შემოწმებას მოითხოვს. პირველ შემთხვევაში მოსალოდნელი შემოსვლებისა და გადახდების კალენდარია საჭირო; მეორეში — ამონაგებისა და მასთან დაკავშირებული დანახარჯების შედარება. ერთი უარყოფითი ნაშთით მიზეზებს ვერ დაადგენთ.
ერთმანეთისგან გამიჯნეთ ფულადი შემოსვლები, პროექტის ბალანსი, მარჟა და წმინდა მოგება. მიღებული ავანსი ფულის მოძრაობას ასახავს, მაგრამ ჯერ არ ადასტურებს გამომუშავებულ ამონაგებს. შეტანილი ოპერაციებით მიღებული ბალანსი ამ ჩანაწერების შემადგენლობაზეა დამოკიდებული. მარჟის შედარებამდე განსაზღვრეთ დანახარჯების შემადგენლობა და პერიოდი; წმინდა მოგების დასადგენად საჭიროა არჩეული პერიოდისთვის მიკუთვნებული კომპანიის ყველა შემოსავლისა და ხარჯის აღრიცხვა, მათ შორის საერთო ხარჯების, შესაბამისი გადასახადებისა და კორექტირებების.
გუნდის ზრდასთან ერთად ეს შეთანხმება უფრო მნიშვნელოვანი ხდება. ხელოსნებს, კონტრაქტორებს, პროექტების ხელმძღვანელებსა და პარტნიორებს საერთო წესები სჭირდებათ: ვინ შეაქვს ინფორმაცია, ვინ ამოწმებს მას და მონაცემების რომელი ვერსიით მიიღება გადაწყვეტილება. ამის შემდეგ შეგიძლიათ კონკრეტული შეუსაბამობები განიხილოთ და მათ აღმოფხვრაზე პასუხისმგებელი პირები განსაზღვროთ.
რა მონაცემებია აპლიკაცია 101-ში?
აღრიცხვის საფუძველია პროექტის მოვლენების ჩანაწერები: დამკვეთისგან თანხის მიღება, მასალების შესყიდვა, შემსრულებლებთან ანგარიშსწორება და ინფორმაცია სამუშაოების შესახებ. თითოეული ჩანაწერისთვის მნიშვნელოვანია კონტექსტი: პროექტი, თარიღი, მონაწილეები, თანხა, ხარჯის კატეგორია და დამადასტურებელი მასალები. შეტანილი მოვლენების ერთობლიობა განსაზღვრავს, რა მოხვდება საბოლოო სურათში.
შეინახეთ ქვითრები და სხვა დამადასტურებელი დოკუმენტები და გადაამოწმეთ მათი კავშირი შესაბამის ოპერაციებთან. ქვითრის არსებობა თავისთავად არ ამტკიცებს, რომ ხარჯი სწორ პროექტს მიეკუთვნა, სამუშაო შესრულდა ან ყველა დანახარჯი აღირიცხა.
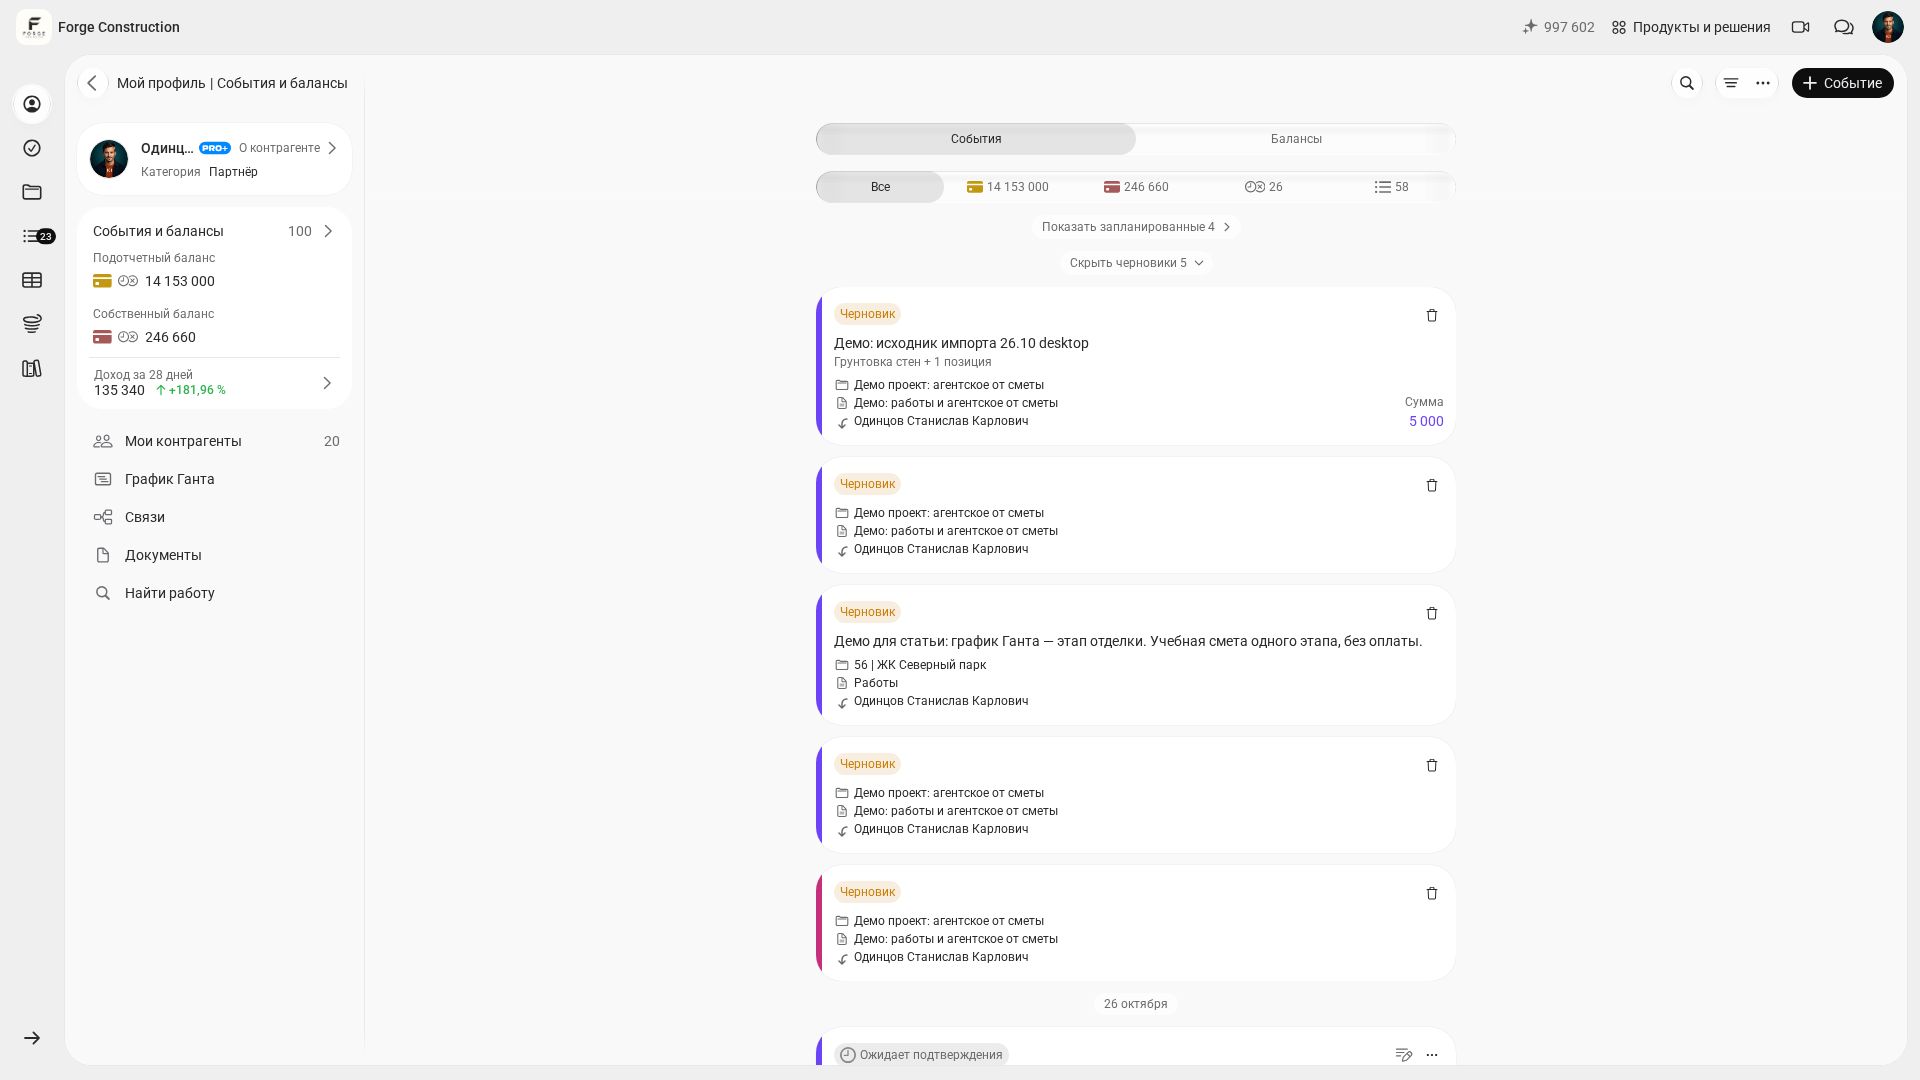
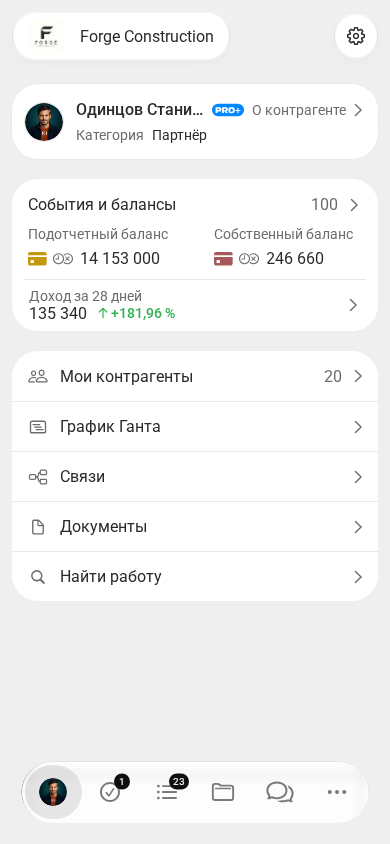
პროფილში ანგარიშქვეშ გაცემული თანხების ბალანსი და საკუთარი ბალანსი ცალ-ცალკე ჩანს. ანგარიშქვეშ გაცემული თანხების კონტროლისთვის დოკუმენტებს შეუჯერეთ აღრიცხული გაცემები, ხარჯები და დაბრუნებები: ვის რამდენი გადაეცა, რა არის დადასტურებული და რომელი ნაშთია დასაბრუნებელი ან დასახური. ხილული ბალანსი თავისთავად არ ადასტურებს დოკუმენტურად დახურვას ან რეალურ საბანკო გადახდას. თანხის გაცემა და მისი ხარჯვის დადასტურება შემოწმების სხვადასხვა ნაწილია; მონაცემების შეჯამებისას ერთი თანხის ორჯერ აღრიცხვა გამორიცხეთ. ამის საფუძველზე შეგიძლიათ ლიმიტებსა და შემდგომ ავანსებზე იმსჯელოთ.
სურათებზე ნაჩვენებია მფლობელის საკუთარი პროფილი სადემონსტრაციო კომპანიაში Forge Construction: ანგარიშქვეშ გაცემული თანხების ბალანსი და საკუთარი ბალანსი ცალ-ცალკე ჩანს. ეს მფლობელის ანგარიშის სასწავლო მონაცემებია; ისინი არ წარმოადგენს კომპანიის წმინდა მოგებას, საბანკო ნაშთს ან თითოეული გაცემის დოკუმენტურად დახურვის დასტურს. კომპიუტერზე დამატებით ჩანს მონახაზების ლენტი; ტელეფონზე — პროფილის შეჯამება. ინტერფეისი რუსულ ენაზეა.
კომპანიის დონეზე პროექტების პირდაპირი ხარჯები საერთო დანახარჯებისგან გამიჯნეთ: ოფისის, რეკლამის, სერვისებისა და მმართველი პერსონალის ხელფასებისგან. „კომპანიის ფონდის“ გამოყენებისას შეამოწმეთ, რომელი ოპერაციებია მასში შეტანილი და რომელი ხარჯები დარჩა აღრიცხვის მიღმა. ფონდის ნაშთი წმინდა მოგებას ავტომატურად არ ადასტურებს. კითხვებისა და მაჩვენებლებისადმი ზოგადი მიდგომა განხილულია სტატიაში „ბიზნესანალიტიკა: როგორ მოვაწყოთ ბიზნესის ანალიტიკა“ (რუსულ ენაზე).
რომელ მმართველობით კითხვებზე პასუხის გაცემაში გვეხმარება ანალიტიკა?
ანალიზისთვის გამოიყენეთ თანმიმდევრობა „კითხვა → მაჩვენებელი → შემოწმება → მოქმედება“. დაიწყეთ პრობლემებით, რომლებიც უკვე მოითხოვს გადაწყვეტილებას: მარჟის შემცირება, შესყიდვისთვის ფულის ნაკლებობა, ანგარიშქვეშ გაცემული თანხების დაუდასტურებლობა ან გეგმურ და ფაქტობრივ დანახარჯებს შორის სხვაობა.
შედარებამდე დარწმუნდით, რომ შერჩეულია შესადარისი პროექტები და პერიოდები, ხოლო მაჩვენებლები ერთნაირი წესებითაა გამოთვლილი. შემდეგ შეამოწმეთ საწყისი მოვლენები და დოკუმენტები. შეჯამებული ციფრები შემოწმების საჭიროების მქონე მონაკვეთის პოვნაში გეხმარებათ; ისინი გადახრის მიზეზის დადგენას ვერ ჩაანაცვლებს.
პროექტების აღრიცხვის მონაცემებით შეგიძლიათ შემდეგი კითხვები განიხილოთ:
- როგორია თითოეული პროექტის შედეგი და რა მონაცემებია საჭირო პარტნიორთან ანგარიშსწორებისთვის ან ხელმძღვანელის მუშაობის შესაფასებლად? მაჩვენებლის შემადგენლობის დაზუსტებაში დაგეხმარებათ მასალა მარჟინალური მოგების შესახებ.
- რომელი სამუშაოებისა და კატეგორიების მიხედვით აღემატება ფაქტობრივი დანახარჯები გეგმას? შეაჯერეთ მოცულობები, ფასები და შეთანხმებული ცვლილებები; ჩანაწერების მოსაწყობად გამოგადგებათ სტატია ხარჯების აღრიცხვის შესახებ (რუსულ ენაზე).
- რა თანხებია საჭირო მიმდინარე ვალდებულებებისთვის, რამდენია ანგარიშქვეშ გაცემული და რომელი ავანსები ჯერ არ დახურულა? ეს მონაცემები შეადარეთ მასალას კომპანიის საბრუნავი კაპიტალის შესახებ.
- რომელ პროექტებზე ჩამორჩება მოსალოდნელი შემოსვლები შესყიდვებსა და გადახდებს? შეამოწმეთ გადახდების კალენდარი და საწყისი ნაშთი; დამატებითი ორიენტირია მასალა მშენებლობაში ფულადი დეფიციტის შესახებ.
როგორ მოვაწყოთ აპლიკაცია 101-ში მუშაობა, რომ ციფრები გადაწყვეტილებებისთვის გამოსადეგი იყოს?
გადაწყვეტილებების ხარისხი საწყისი ჩანაწერების ხარისხზეა დამოკიდებული. თუ ხარჯების ნაწილი არ არის შეტანილი ან პროექტებია არეული, შეჯამებული მაჩვენებელი შეიძლება ტექნიკური შეცდომის გარეშე გამოითვალოს და მაინც ბიზნესის არასრული სურათი მოგვცეს.
გუნდთან აღრიცხვის წარმოების წესი შეათანხმეთ. შეგიძლიათ ხუთი წესით დაიწყოთ:
- შექმენით პროექტები აქტიური ობიექტებისა და კონტრაქტებისთვის. მათ მიაკუთვნეთ შესაბამისი შემოსვლები, ხარჯები და სამუშაოების მონაცემები; მონაცემების გადატანისას შეაჯერეთ საწყისი ნაშთები და დაუხურავი ვალდებულებები.
- დანახარჯების აღრიცხვისა და შემოწმებისთვის ხარჯების ერთიანი კატეგორიები შეათანხმეთ. კონკრეტული პროექტის დანახარჯები კომპანიის საერთო ხარჯებისგან გამიჯნეთ. წინასწარ განსაზღვრეთ, როგორ აისახება საერთო ხარჯები შედეგის შეფასებაში და ეს წესი თანმიმდევრულად გამოიყენეთ.
- გუნდში მოვალეობები გაანაწილეთ. განსაზღვრეთ, ვინ აგროვებს დამადასტურებელ დოკუმენტებსა და სამუშაოების მონაცემებს, ვინ აჯერებს პროექტის მონაცემებს და ვინ ამოწმებს პარტნიორებთან ანგარიშსწორებასა და კომპანიის ფონდის ოპერაციებს. თითოეული პასუხისმგებელი პირისთვის საჭირო წვდომის უფლებები ცალკე დააზუსტეთ.
- დააწესეთ აღრიცხვას მიკუთვნებული ყველა ოპერაციის დაფიქსირების წესი. თუ დოკუმენტი ჯერ არ მიგიღიათ, შეთანხმებული წესით შეინახეთ ვალდებულების ფაქტი და მითითება, რომ ის შემოწმებას საჭიროებს. ჩანაწერის არარსებობა ხარჯის არარსებობად არ მიიჩნიოთ.
- შეათანხმეთ მონაცემების შეტანის ვადები: მაგალითად, შესყიდვებისა და ანგარიშქვეშ გაცემული თანხებისთვის — ოპერაციის დღეს, აქტებისთვის — ხელმოწერის შემდეგ. განსაზღვრეთ დაგვიანებაზე პასუხისმგებელი პირი და შეაჯერეთ, რა მონაცემები არ მიგიღიათ ჯერ განხილვის თარიღისთვის.
თუ დამოუკიდებელი ანალიზისთვის Excel-ს იყენებთ, შეინახეთ მონაცემების მდგომარეობის თარიღი, საწყისი მონაცემების შემადგენლობა და გამოთვლის წესები. ცალკე ცხრილში მოცემული ინფორმაცია ოპერაციებსა და დოკუმენტებს შეუჯერეთ; გადატანის გზა თქვენი სცენარის შემოწმებული შესაძლებლობების მიხედვით განსაზღვრეთ. ამ მიდგომის შესაძლებლობები განხილულია სტატიაში Excel-ისა და პროექტების აღრიცხვის შესახებ (რუსულ ენაზე).
მართვის პერიოდულობა: რა შევამოწმოთ ყოველკვირეულად და ყოველთვიურად
დააწესეთ შემოწმების გრაფიკი: ფულისა და რისკების მოკლე ყოველკვირეული მიმოხილვა, შემდეგ კი შედეგების უფრო დეტალური ყოველთვიური განხილვა. მონაცემების დახურვის თარიღი და პერიოდულობა თქვენი პროექტების ეტაპების ხანგრძლივობასა და გადახდის პირობებს შეუთანხმეთ.
ყოველკვირეულ შეხვედრაზე შეამოწმეთ ძირითადი პროექტების ნაშთები, მოსალოდნელი შემოსვლები და გადახდები, ანგარიშქვეშ გაცემულ თანხებზე დაგვიანებული ანგარიშები, დიდი დაუხურავი ავანსები და შესყიდვები დოკუმენტების გარეშე. თითოეული გადახრისთვის ჩაიწერეთ შემდეგი ნაბიჯი, პასუხისმგებელი პირი და ვადა. ოპერაციებით მიღებული უარყოფითი ბალანსი გადახდების კალენდრისა და ვალდებულებების მიხედვით დააზუსტეთ.
ყოველთვიურად ერთი და იმავე მეთოდით შეადარეთ ამონაგები, მარჟა და ხარჯები. საერთო ხარჯები და კომპანიის ფონდის ოპერაციები ცალკე განიხილეთ, შემდეგ კი შეაჯერეთ მათი ჩართვა კომპანიის შედეგის გამოთვლაში. წმინდა მოგება მხოლოდ პერიოდს მიკუთვნებული ყველა მონაცემის სისრულის გათვალისწინებით შეაფასეთ.
როდესაც რამდენიმე პერიოდის შესადარისი მონაცემები დაგროვდება, შეგიძლიათ ავანსირების წესების, ფასების სიისა და სამუშაოების შემადგენლობის შეცვლაზე იმსჯელოთ. ჯერ სხვაობების მიზეზები დააზუსტეთ: მოცულობების, ფასების, პროექტების შემადგენლობის ან შემოსავლებისა და ხარჯების აღიარების დროის ცვლილება. განხილვის სტრუქტურისთვის გამოგადგებათ სტატია ბიზნესის მფლობელის სამი ანგარიშის შესახებ: მოგება-ზარალი, ფულადი ნაკადები და ბალანსი.
ტიპური გადაწყვეტილებები ციფრების საფუძველზე: პროექტებზე დაფუძნებული ბიზნესის მაგალითები
ქვემოთ მოცემულია პირობითი სიტუაციები, რომლებიც შემოწმების მსვლელობას აჩვენებს. ეს მმართველობითი ანალიზის მაგალითებია; ისინი კონკრეტული კომპანიების დადასტურებულ შედეგებს არ აღწერს.
სიტუაცია 1: პროექტი მომგებიანი ჩანს, თუმცა შემდეგი ეტაპისთვის ფული საკმარისი არ არის. შეამოწმეთ, რა მონაცემებს ეფუძნება მოგების გამოთვლა, რა თანხები აქვს დამკვეთს ჯერ კიდევ გადასარიცხი, რამდენია ანგარიშქვეშ გაცემული და რა გადახდებია უკვე დაგეგმილი. თუ შემოსვლების გადახდებთან ჩამორჩენა გამოვლინდა, განიხილეთ გადახდების ეტაპები, შესყიდვის ლიმიტები და ავანსირება. დააზუსტეთ ხელშეკრულების პირობები და ვალდებულებების შესრულების შესაძლებლობა; ერთი მაჩვენებელი ფულის ნაკლებობის მიზეზს არ ადგენს.
სიტუაცია 2: ამონაგები იზრდება, მოგება კი არ მატულობს. ერთნაირი პერიოდებისთვის შეადარეთ პროექტების მარჟა და საერთო ხარჯების შემადგენლობა. თუ მარჟა შეიცვალა, შეამოწმეთ ფასები, ხარჯთაღრიცხვები, მოცულობები და დამატებითი სამუშაოების შეთანხმება. თუ საერთო ხარჯები გაიზარდა, განიხილეთ მათი შემადგენლობა და კავშირი ბიზნესის ზრდასთან. ერთდროულად რამდენიმე მიზეზიც შეიძლება არსებობდეს; დასკვნა ოპერაციებით გადაამოწმეთ. მომზადებაში დაგეხმარებათ მასალები შემოსავლებისა და ხარჯების ფინანსური აღრიცხვის შესახებ და ბიზნესის ეფექტიანობის ანალიზის შესახებ (რუსულ ენაზე).
სიტუაცია 3: პარტნიორთან შედეგის გამო დავა წარმოიშვა. შეათანხმეთ პერიოდი, შემოსავლებისა და დანახარჯების შემადგენლობა, საერთო ხარჯების აღრიცხვისა და მოგების განაწილების წესები. შემდეგ შეაჯერეთ დამკვეთისგან შემოსული თანხები, სამუშაოების დოკუმენტები, ხარჯები და დაუხურავი ვალდებულებები. შესამოწმებელი მონაცემების საერთო ნაკრები შეუსაბამობების საგნობრივ განხილვაში გეხმარებათ; შედეგის განაწილების შესახებ შეთანხმებები ცალკე გააფორმეთ. ანგარიშის არსებობა დავებს არ გამორიცხავს და შეთანხმებულ პირობებს ვერ ჩაანაცვლებს.
სიტუაცია 4: გაურკვეველია, რომელი მიმართულებები უნდა განავითაროთ. შეადარეთ შესადარისი პროექტების რენტაბელობა, საბრუნავი სახსრების საჭიროება, რესურსები და რისკები. თუ მიმართულება სუსტ შედეგს აჩვენებს, შეამოწმეთ მიზეზები და ფასის, სამუშაოების შემადგენლობის ან შეკვეთების მოცულობის შეცვლის შედეგები. გაფართოების ან ამ ფორმატზე უარის თქმის გადაწყვეტილება ამ პირობების გათვალისწინებით მიიღეთ. სამშენებლო და სარემონტო პროექტებისთვის გამოგადგებათ სტატია სამშენებლო ბიზნესის რენტაბელობის შესახებ.
აღრიცხვის შეცდომები, რომლებიც ანალიტიკას აზიანებს
მმართველობითი ანალიზის პრობლემები ხშირად საწყისი ჩანაწერებიდან იწყება: ოპერაციები არ არის შეტანილი, ხარჯები სხვა პროექტს მიეკუთვნა, დოკუმენტები მიმოწერაში დარჩა. გადაწყვეტილების მიღებამდე შეამოწმეთ მონაცემების სისრულე და გამოვლენილი გამოტოვებები შეავსეთ.
მიზეზები, რომელთა გამოც მტკიცე დასკვნა უნდა გადადოთ და ჯერ მონაცემები შეაჯეროთ:
- ხარჯები დაგვიანებით შეაქვთ, ხოლო ქვითრები და სხვა დამადასტურებელი მასალები მხოლოდ შერჩევითაა დართული.
- ხარჯების კატეგორიები მეტისმეტად ზოგადია ან არათანმიმდევრულად გამოიყენება, რის გამოც გადახარჯვის შემადგენლობა გაურკვეველია.
- ანგარიშქვეშ გაცემული თანხები არ არის შეჯერებული: ფული გაცემულია, დადასტურებები და დაბრუნებები არ არის ასახული, ადამიანების მიხედვით ნაშთები არ არის შემოწმებული.
- დანახარჯების ნაწილი შესაბამის პროექტს ან კომპანიის საერთო ხარჯებს არ მიეკუთვნა, ამიტომ შედეგი უფრო მაღალი ჩანს, ვიდრე სრული აღრიცხვისას იქნებოდა.
როდის არის საჭირო PRO+ და როგორ დავაჩქაროთ გადაწყვეტილებების მიღება?
PRO+ განიხილეთ მაშინ, როდესაც ძირითადი აღრიცხვა რეგულარულად წარმოებს და კომპანიის საერთო ხარჯებსა და ფინანსურ შედეგებთან დაკავშირებული ამოცანები გაჩნდა. ჩართვამდე დააზუსტეთ ტარიფის მიმდინარე შემადგენლობა და წვდომის პირობები თქვენი როლისა და სცენარისთვის. ცალკე შეამოწმეთ კომპანიის ფონდთან საჭირო მოქმედებები, მონაცემების ანალიზის გზები და გუნდური მუშაობა; ერთ ანგარიშზე ფუნქციის არსებობა არ განსაზღვრავს მის ხელმისაწვდომობას ყველა ტარიფისა და როლისთვის.
კომპანიის ფონდის შეჯერების საერთო წესში ჩართვა სასარგებლოა: რომელი ოპერაციები ხვდება მასში, რომელი ხარჯებია გადახდილი და რომელი ვალდებულებები ჯერ არ ასახულა. წმინდა მოგების შესაფასებლად შეთანხმებული წესები და მონაცემების სრული ნაკრები დაგჭირდებათ. მხოლოდ PRO+-ის ჩართვა გამოტოვებულ ჩანაწერებს ვერ გამოასწორებს და შედეგის სანდოობას ვერ დაადასტურებს.
არჩევანის პრაქტიკული კრიტერიუმია ანალიზის მოსამზადებლად საჭირო დრო. გაზომეთ, რამდენ ხანს მოითხოვს ინფორმაციის შეგროვება და შემოწმება ახლა, შემდეგ კი საკუთარი სცენარით შეაფასეთ, რომელ მოქმედებებს ამარტივებს აპლიკაცია და რა ხელით სამუშაო რჩება. დაზოგილი დრო დამოკიდებულია პროცესებზე, აღრიცხვის ხარისხსა და გამოყენებულ ფუნქციებზე.
აპლიკაცია 101-ის დემონსტრაციაზე შეგიძლიათ თქვენი აღრიცხვის სცენარი განიხილოთ: პროექტების სტრუქტურა, საერთო ხარჯები, კომპანიის ფონდი და მონაცემებთან დაკავშირებული კითხვები. მოამზადეთ პროექტის მაგალითი და დააზუსტეთ, რა ფუნქციები და უფლებები დასჭირდება თქვენს გუნდს.